 Occhio al Conto
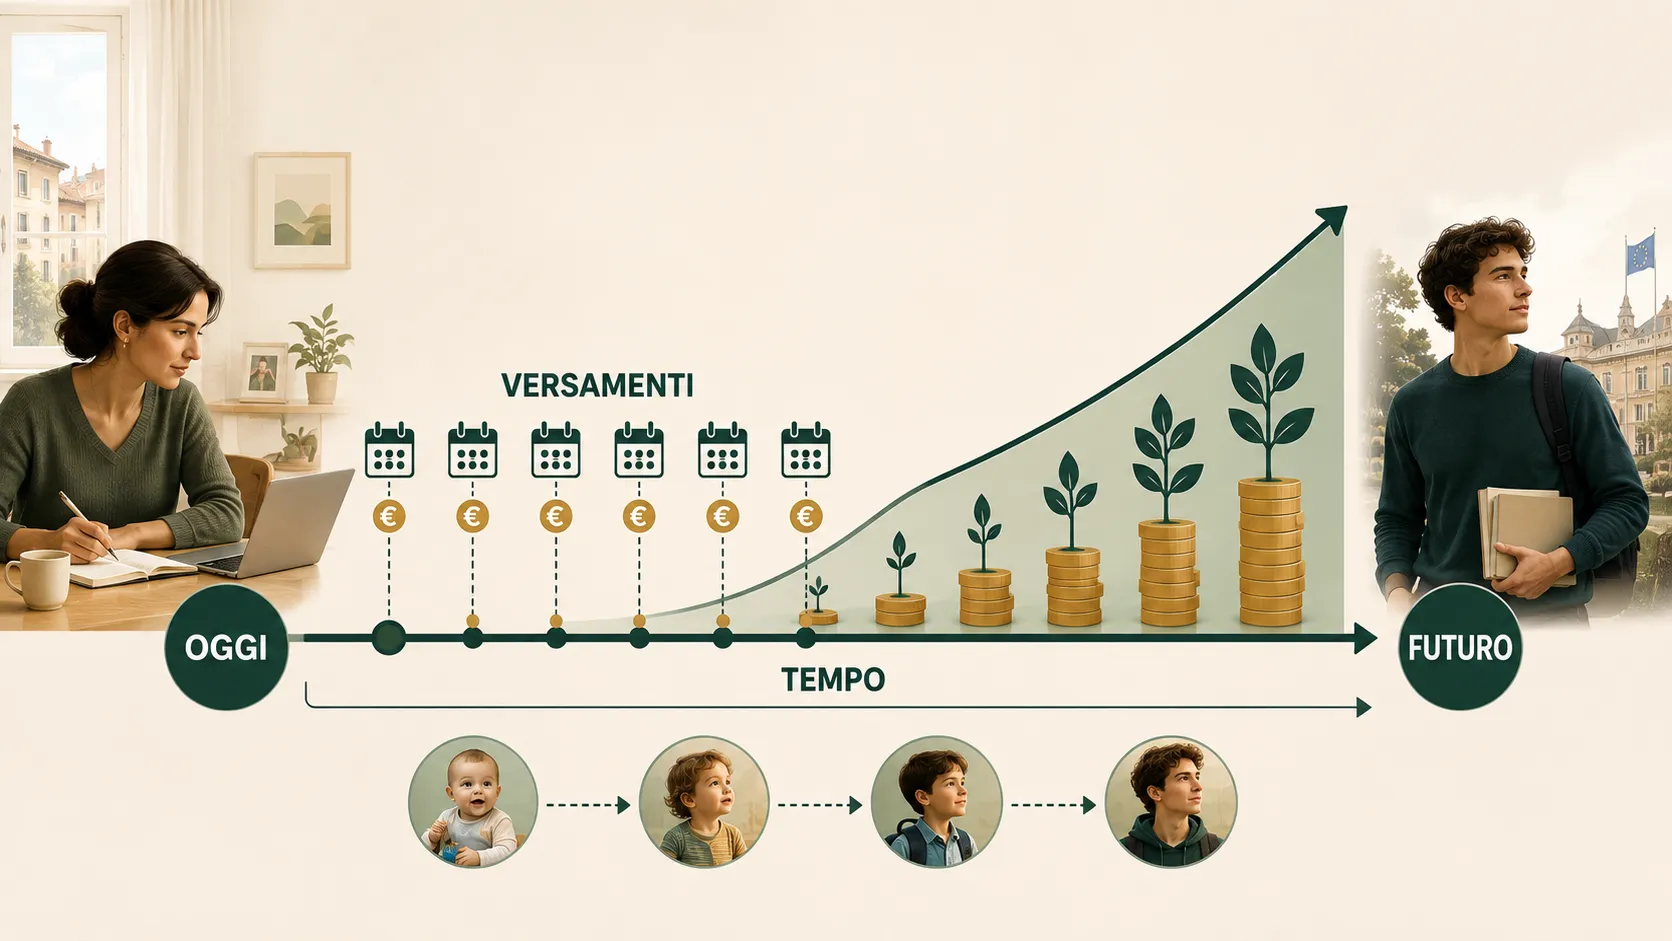
Un piano di accumulo per figli non è un prodotto speciale: è un PAC costruito con un obiettivo preciso, per esempio università, formazione, prima casa o capitale da consegnare al figlio quando sarà adulto. La parte più delicata non è scegliere “il PAC migliore”, ma decidere chi sarà proprietario del capitale durante gli anni di accumulo.
Puoi infatti investire denaro su un rapporto intestato al genitore e destinarlo mentalmente al figlio, oppure utilizzare — quando l’intermediario e la normativa operativa lo consentono — soluzioni intestate al minore. Le due impostazioni non sono equivalenti.
Risposta breve: prima di scegliere ETF, fondo o rata mensile, chiarisci intestazione, orizzonte, disponibilità del capitale e regole che si applicano ai beni del minore. Se il patrimonio è intestato al figlio, i genitori lo amministrano nell’interesse del minore e gli atti eccedenti l’ordinaria amministrazione possono richiedere l’autorizzazione del giudice tutelare.
PAC per figli: che cosa significa davvero
Un piano di accumulo consiste nell’investire periodicamente una somma invece di versare tutto il capitale in un’unica soluzione.
“Per figli” descrive l’obiettivo, non il rischio né il prodotto. Puoi costruire un PAC usando strumenti molto differenti, con costi e oscillazioni altrettanto differenti.
Il tempo disponibile è importante. Se il bambino ha due anni e il capitale servirà a diciotto, l’orizzonte è molto diverso da quello di un genitore che inizia a mettere da parte denaro quando il figlio ne ha già quindici.
Per questo età del figlio e data dell’obiettivo vengono prima della rata mensile.
Prima scelta: intestato al genitore o al minore?
Questa è la decisione più importante dell’intera guida.
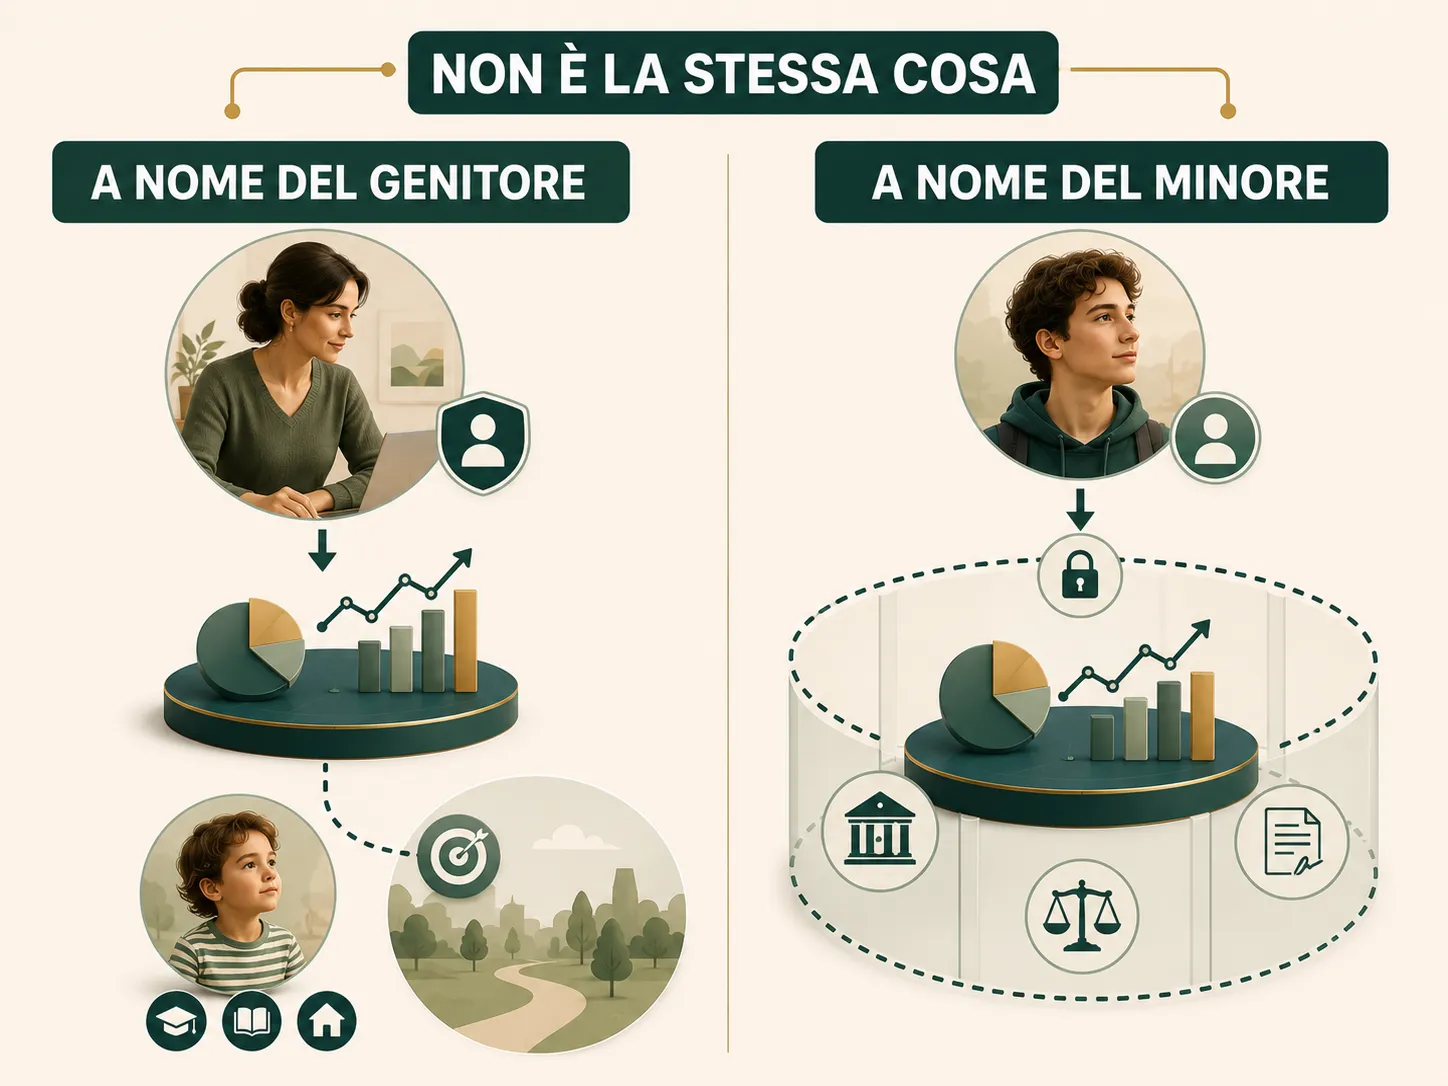
Capitale intestato al genitore
Il genitore apre o utilizza un rapporto a proprio nome e tiene separata la quota destinata al figlio.
Operativamente può essere più semplice perché il genitore mantiene il controllo del rapporto e può modificare o vendere gli investimenti secondo le normali regole del prodotto e dell’intermediario.
Ma il capitale rimane giuridicamente del genitore fino a quando non viene trasferito. Dire “questi soldi sono per mio figlio” non cambia automaticamente la titolarità del patrimonio.
Capitale intestato al minore
Esistono prodotti e rapporti che possono essere intestati a minori secondo le procedure previste dall’intermediario.
In questo caso il patrimonio appartiene al minore e i genitori lo amministrano nell’ambito della responsabilità genitoriale.
L’articolo 320 del Codice civile tutela però il patrimonio del figlio: per gli atti eccedenti l’ordinaria amministrazione i genitori devono ottenere l’autorizzazione del giudice tutelare quando prevista.
Non è quindi corretto dire in assoluto che “in Italia un minore non può avere investimenti”. La questione reale è quali rapporti accetta l’intermediario e quali atti richiedono autorizzazione quando il patrimonio è del minore.
Perché l’intestazione cambia la flessibilità
Se investi a tuo nome, puoi cambiare strategia o liquidare l’investimento senza che il rapporto sia qualificato come patrimonio del minore. Restano ovviamente tasse, costi e rischio di mercato.
Se il capitale è intestato al figlio, invece, non stai amministrando soldi tuoi “messi da parte per lui”: stai amministrando beni del minore.
Il Ministero della Giustizia ricorda che i genitori rappresentano il figlio e ne amministrano i beni, ma per determinati atti di straordinaria amministrazione è necessaria l’autorizzazione del giudice tutelare.
Il Tribunale di Bologna, richiamando l’articolo 320 c.c., specifica inoltre che i capitali del minore non possono essere riscossi senza autorizzazione del giudice tutelare, che ne determina l’impiego.
Questo vincolo può essere una protezione del patrimonio del figlio, ma riduce la libertà operativa del genitore.
Non scegliere l’intestazione solo per “bloccare i soldi”
Può sembrare rassicurante intestare subito il patrimonio al figlio perché così il capitale viene separato da quello familiare.
Ma la scelta ha conseguenze che durano nel tempo. Quando il minore diventa maggiorenne, il controllo del patrimonio intestato a lui non resta automaticamente al genitore.
Prima dell’intestazione è quindi utile chiedersi:
- chi deve essere proprietario del capitale oggi;
- chi dovrà decidere come utilizzarlo a 18 anni;
- quanto controllo vuoi mantenere sull’obiettivo;
- quali autorizzazioni potrebbero servire durante la minore età;
- quali condizioni impone l’intermediario scelto.
Non esiste una risposta uguale per tutte le famiglie.
Quanto versare ogni mese per un figlio
Non partirei da una percentuale dello stipendio.
La rata deve essere compatibile con il bilancio familiare anche nei mesi con spese impreviste. Prima del PAC vengono quindi liquidità operativa, fondo di emergenza e spese prevedibili.
Un modo semplice per impostare il problema è:
entrate familiari
- spese essenziali
- rate e impegni
- fondo per imprevisti
- obiettivi più vicini
= margine potenzialmente destinabile al futuro del figlio
Se il margine è 50 euro al mese, non c’è nulla di “sbagliato” rispetto a una rata da 200 euro. Il punto è che il piano sia sostenibile per anni.
Una rata troppo aggressiva che costringe a interrompere il PAC o a utilizzare credito per le spese familiari è un piano fragile.
Esempi: 50, 100 e 200 euro al mese
Senza ipotizzare alcun rendimento, possiamo vedere almeno il capitale versato.
| Rata mensile | 10 anni | 15 anni | 18 anni |
|---|---|---|---|
| 50 € | 6.000 € | 9.000 € | 10.800 € |
| 100 € | 12.000 € | 18.000 € | 21.600 € |
| 200 € | 24.000 € | 36.000 € | 43.200 € |
Sono versamenti, non valori finali promessi. Il capitale effettivo potrà essere superiore o inferiore in base a rendimento, perdite, costi e fiscalità dello strumento.
Questo modo di presentare gli esempi evita di trasformare un rendimento ipotetico in una previsione sul futuro del bambino.
Che rischio ha senso assumere?
Non esiste un “rischio da PAC per bambini”. Il rischio dipende dallo strumento sottostante.
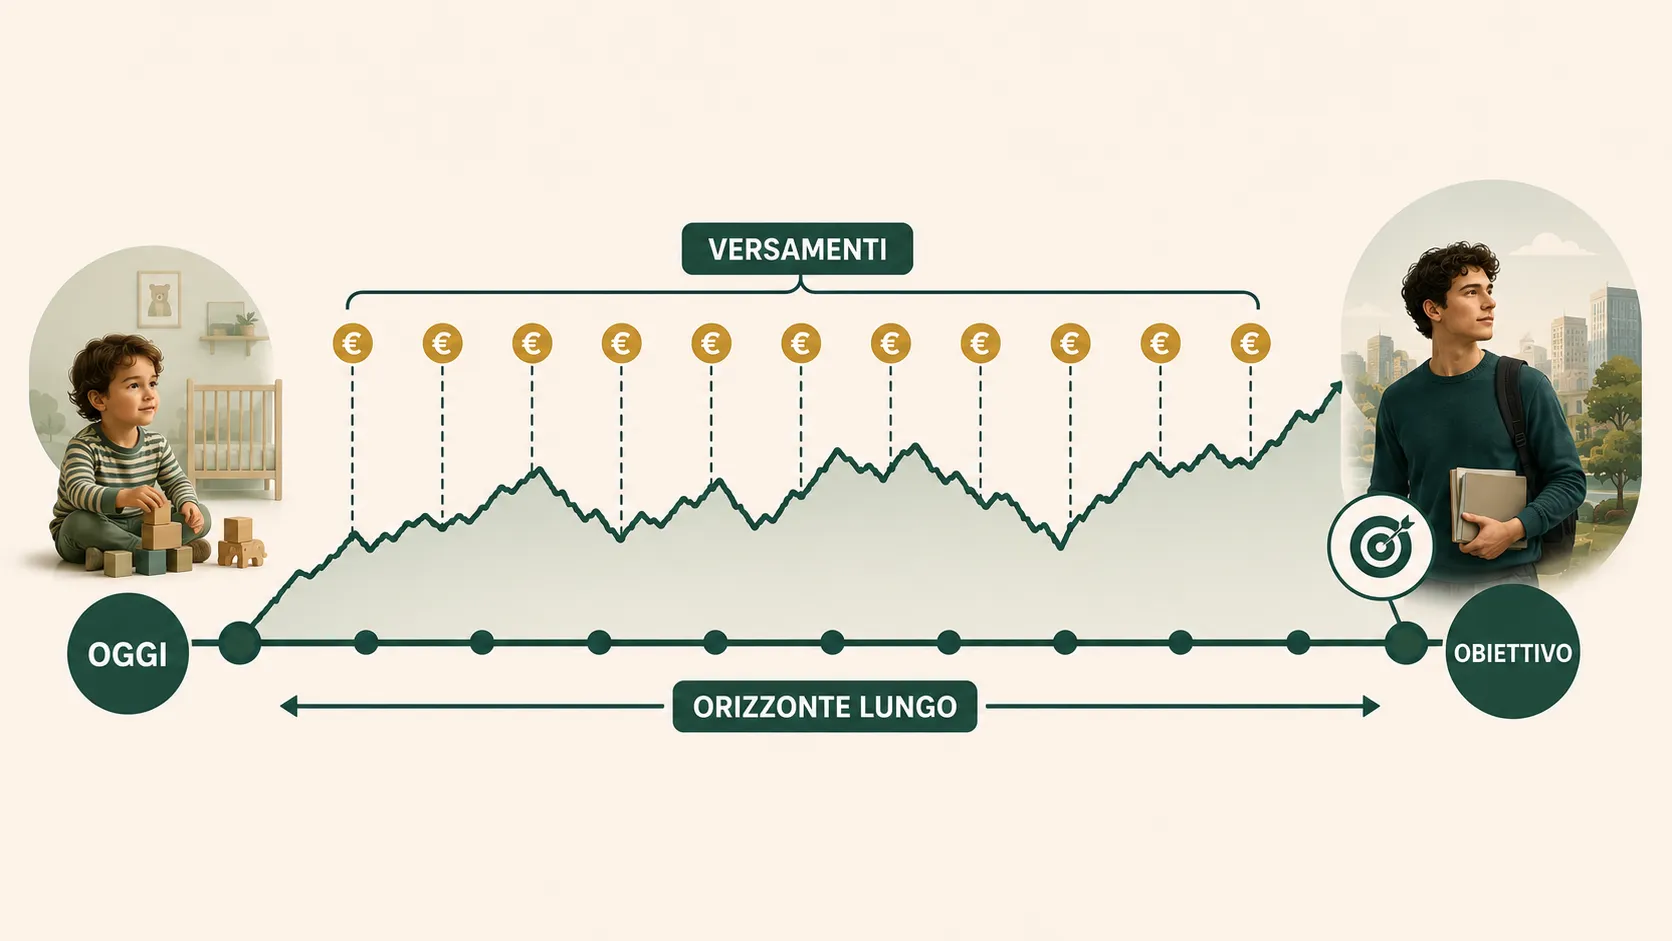
Un orizzonte lungo può permettere di tollerare maggiori oscillazioni rispetto a un obiettivo vicino, ma non significa che una soluzione azionaria sia automaticamente corretta per ogni famiglia.
Conta anche la rigidità della data. Se i soldi serviranno sicuramente per una retta universitaria tra tre anni, la capacità di aspettare un eventuale recupero del mercato è diversa rispetto a un capitale senza una data precisa.
Man mano che l’obiettivo si avvicina, può diventare importante rivalutare l’asset allocation invece di lasciare invariato il rischio soltanto perché il PAC era stato impostato molti anni prima.
PAC in ETF per figli: opportunità e limiti
Un PAC in ETF può offrire diversificazione e costi correnti contenuti, ma non basta scegliere un ETF “perché costa poco”.
Devi considerare:
- commissione per ogni acquisto;
- spread;
- prezzo della quota;
- disponibilità di quote frazionarie, se offerta;
- fiscalità e regime dell’intermediario;
- possibilità effettiva di intestare il rapporto a un minore;
- regole per vendite o modifiche se il patrimonio è già del figlio.
Un broker conveniente per un adulto può non offrire affatto conti per minori. La disponibilità operativa va verificata prima di confrontare le commissioni.
La guida specifica sui PAC ETF approfondirà costi e frequenza senza trasformarsi in una classifica di broker non verificata.
Fondi comuni e prodotti dedicati ai minori
Alcune banche e società di gestione offrono prodotti specificamente commercializzati per minorenni o famiglie.
Il fatto che abbiano “minori”, “junior” o “bambini” nel nome non li rende automaticamente più adatti. Devi leggere documentazione e costi come per qualsiasi altro investimento.
Controlla almeno:
- costi di ingresso e uscita;
- costi correnti;
- eventuali costi fissi sulle rate;
- linea di investimento;
- condizioni per sospendere i versamenti;
- intestazione effettiva;
- autorizzazioni richieste per modifiche e riscatti.
OAC non pubblica qui una classifica dei “migliori PAC per bambini” perché per farlo servirebbe un dataset aggiornato e omogeneo dei prodotti disponibili.
Fondo pensione per minore: non è la stessa cosa
Un minore può, nei casi previsti dalle forme pensionistiche, essere iscritto alla previdenza complementare anche come familiare a carico.
Ma un fondo pensione ha una finalità previdenziale, non è semplicemente un PAC con orizzonte più lungo.
Se il tuo obiettivo è pagare università, master o prima casa quando tuo figlio avrà 20-25 anni, devi considerare attentamente le regole di accesso al capitale della previdenza complementare.
Per il confronto tra flessibilità dell’investimento periodico e finalità previdenziale, vedi PAC o fondo pensione.
Buoni, libretti e liquidità: quando sono alternative reali
Non tutte le somme destinate a un figlio devono essere investite sui mercati.
Se l’obiettivo è vicino o se la famiglia non vuole accettare forti oscillazioni, strumenti di risparmio e soluzioni a rischio più contenuto possono essere più coerenti dell’azionario.
La domanda corretta non è “ETF o libretto?” in astratto. È:
quando serviranno i soldi e quale perdita temporanea posso accettare senza compromettere l’obiettivo?
Un orizzonte di 15 anni e uno di 24 mesi richiedono valutazioni differenti.
E il rendimento composto?
Iniziare presto aumenta il tempo a disposizione per la crescita del capitale, ma non bisogna trasformare questo principio in una promessa.
Gli investimenti non crescono a un tasso fisso garantito. Rendimenti positivi e negativi si alternano, e costi e tasse riducono il risultato finale.
Il vantaggio del tempo è che hai più anni per effettuare versamenti e, con strumenti adatti, più tempo per attraversare cicli di mercato differenti.
Per fare simulazioni con ipotesi modificabili, usa il calcolatore di investimento invece di affidarti a una cifra finale predefinita.
Attenzione alle commissioni sulle rate piccole
Se investi 50 euro al mese e ogni acquisto costa 2 euro, la commissione iniziale equivale al 4% della rata.
Se versi 200 euro, gli stessi 2 euro pesano l’1%.
Non è una raccomandazione a cambiare frequenza: è il motivo per cui commissione fissa e importo della rata vanno letti insieme.
Quando le commissioni sono elevate rispetto alla rata, può essere utile confrontare il costo di versamenti meno frequenti o condizioni PAC differenti.
Chi deve poter usare i soldi a 18 anni?
Questa domanda viene spesso ignorata.
Se il capitale è intestato al minore, la maggiore età cambia la sua capacità di disporre del patrimonio. Se invece il capitale è rimasto intestato al genitore, il figlio non ne diventa automaticamente proprietario al compimento dei 18 anni.
Questa differenza può essere più importante del TER di due ETF quasi identici.
Per somme rilevanti o situazioni familiari complesse, la modalità di trasferimento del patrimonio e i relativi effetti civilistici e fiscali meritano una verifica professionale specifica. Questa guida non presume che un semplice bonifico sia sempre sufficiente o appropriato.
Errori da evitare
Confondere obiettivo e intestazione. Dire “è per mio figlio” non chiarisce chi possiede il capitale.
Cercare il prodotto “per bambini” prima di definire l’orizzonte. Il nome commerciale viene dopo obiettivo e rischio.
Assumere che un conto per minori sia impossibile in assoluto. Esistono prodotti dedicati, ma disponibilità e procedure cambiano tra intermediari.
Assumere che il genitore possa sempre vendere liberamente beni intestati al minore. Per gli atti eccedenti l’ordinaria amministrazione esistono tutele e autorizzazioni.
Usare un rendimento fisso come previsione. Una simulazione è un’ipotesi, non il capitale che tuo figlio riceverà.
Ignorare i costi delle rate. Su importi piccoli possono pesare molto.
Checklist prima di aprire il PAC
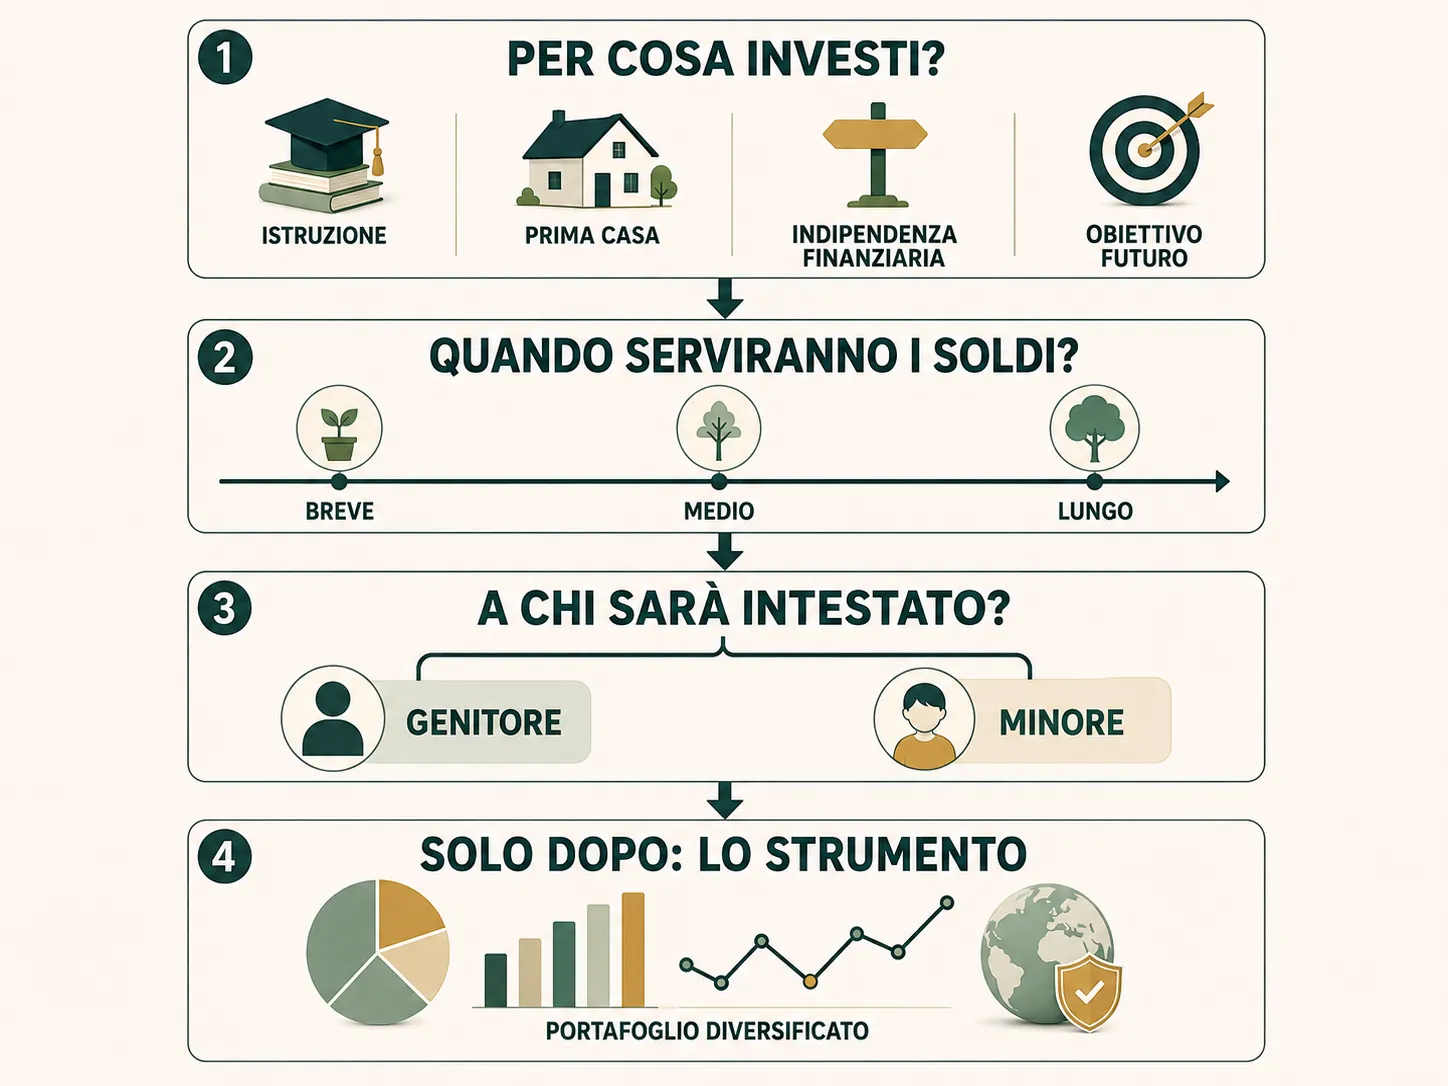
Prima di firmare o aprire un rapporto, verifica:
- obiettivo del capitale;
- data in cui servirà;
- chi sarà il titolare del patrimonio;
- chi potrà disporne alla maggiore età;
- rischio dello strumento;
- costi ricorrenti e per rata;
- procedure dell’intermediario per i minori;
- eventuali autorizzazioni necessarie;
- cosa succede se sospendi i versamenti;
- come ridurrai eventualmente il rischio quando l’obiettivo si avvicina.
Questa checklist è più utile di cercare subito “il miglior PAC bambini 2026”.
FAQ
Si può aprire un PAC intestato a un minorenne?
Esistono prodotti e rapporti che prevedono l’intestazione a minori, ma non tutti gli intermediari li offrono. Quando il patrimonio è del minore, la sua amministrazione segue le regole di tutela previste dal Codice civile.
Serve il giudice tutelare per investire i soldi di un minore?
Dipende dall’atto e dalla situazione. L’articolo 320 c.c. prevede l’autorizzazione per atti eccedenti l’ordinaria amministrazione e stabilisce specifiche tutele sulla riscossione e sull’impiego dei capitali del minore. Va verificata la procedura concreta con l’intermediario e, quando necessario, con il Tribunale competente.
È meglio intestare il PAC al genitore o al figlio?
Non esiste una scelta migliore per tutti. L’intestazione al genitore offre maggiore controllo operativo ma il patrimonio resta del genitore; l’intestazione al minore separa il patrimonio ma introduce le tutele previste per i beni del figlio.
Quanto mettere da parte al mese per un figlio?
Dipende dal budget e dall’obiettivo. La rata deve essere sostenibile senza compromettere fondo di emergenza, spese essenziali e altri impegni familiari.
Qual è il miglior PAC per bambini?
Non esiste un prodotto migliore in assoluto. Bisogna confrontare intestazione, strumento, rischio, costi, flessibilità e orizzonte. Una classifica utile richiederebbe dati aggiornati e omogenei sui prodotti disponibili.
In conclusione
Per investire per un figlio, la decisione più importante viene prima dell’ETF o del fondo: chi deve possedere il capitale e quando dovrà poterlo usare?
Definiti intestazione, orizzonte e obiettivo, puoi scegliere un PAC coerente con il rischio e con il budget familiare. Se il patrimonio è intestato al minore, ricorda che non è più semplicemente una quota dei risparmi dei genitori: entra nel patrimonio del figlio e viene protetto dalle regole previste per la sua amministrazione.
Verifica editoriale: 21 agosto 2026. Contenuto informativo; per atti sul patrimonio di un minore o trasferimenti rilevanti verifica la procedura applicabile con l’intermediario e, quando necessario, con un professionista o il Tribunale competente.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaCodice civile, art. 320 — Rappresentanza e amministrazione Verificata il 21/08/2026
- Banca d’ItaliaAutoritàPIC e PAC. Parliamo di investimenti Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
Come investire con pochi soldi: bastano 50 o 100 euro?
Puoi iniziare anche con cifre contenute, ma conta più il metodo del capitale iniziale. Vedi cosa valutare con 50 o 100 euro al mese e quali errori evitare.
Asset allocation: come dividere i risparmi per obiettivi e tempo
Asset allocation: cos’è, differenza tra strategica e tattica e come ragionare su liquidità, emergenze, obiettivi e lungo periodo senza ricette universali.