 Occhio al Conto
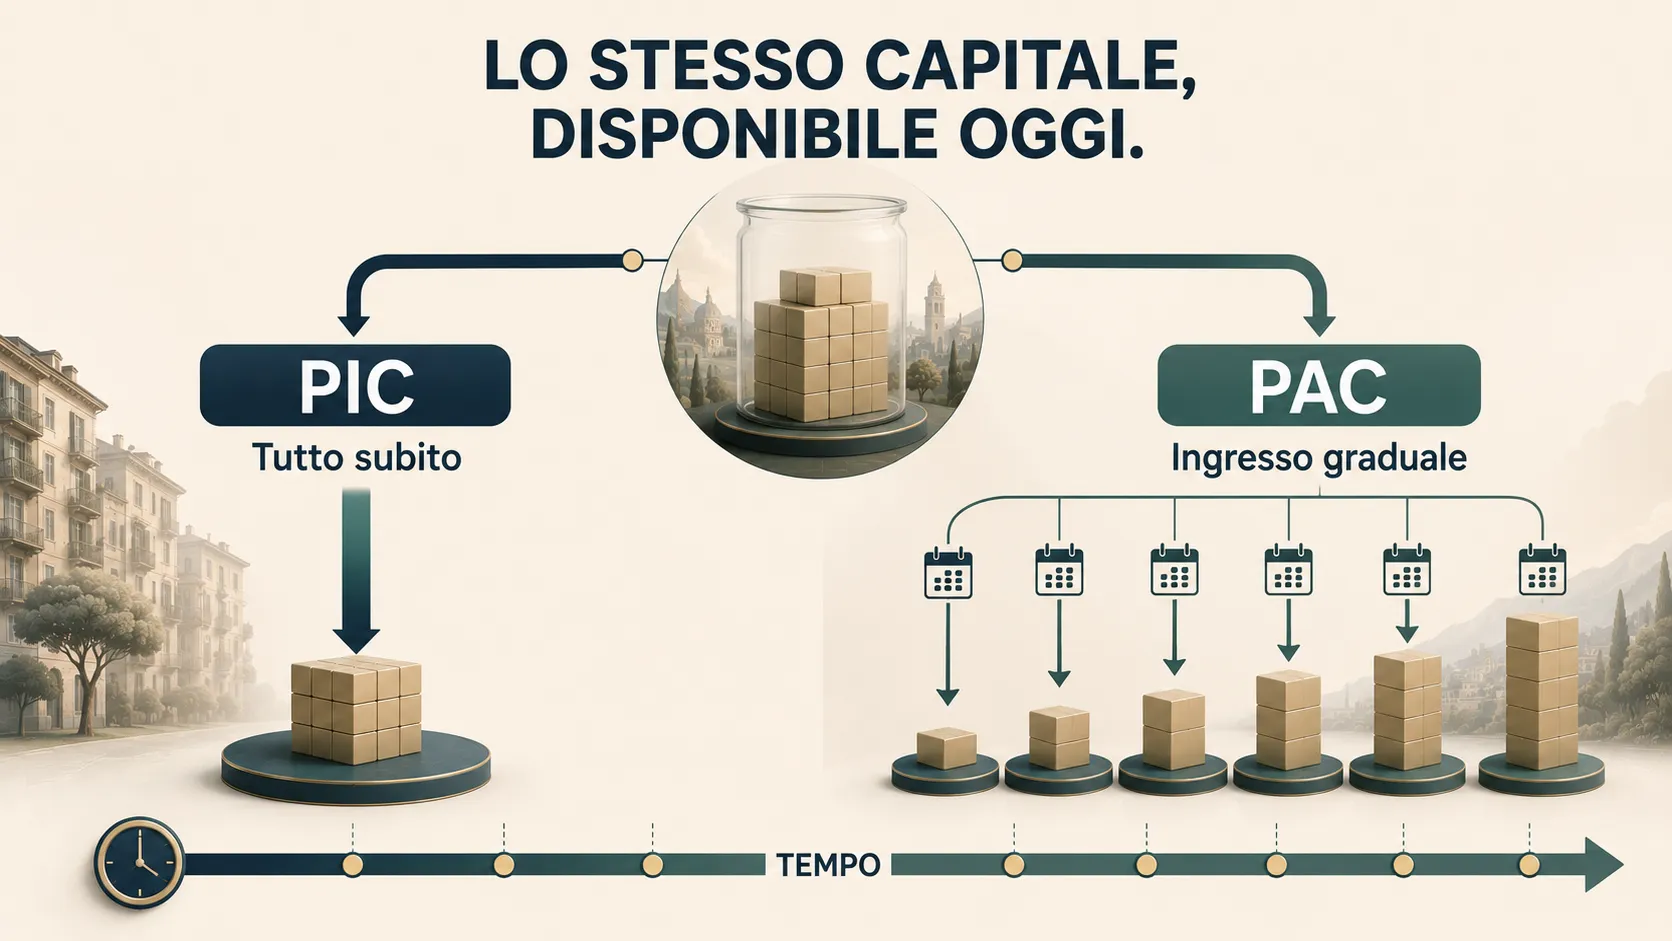
PAC o PIC? La domanda ha davvero senso solo se il capitale da investire è già disponibile oggi. Se invece metti da parte 200 euro ogni mese dallo stipendio, non stai scegliendo se ritardare un capitale esistente: stai investendo denaro man mano che si forma.
Il PIC investe la somma disponibile in un’unica soluzione. Il PAC, nel confronto trattato qui, diluisce volontariamente quella stessa somma nel tempo.
Risposta breve: investire subito massimizza il tempo del capitale sul mercato; entrare gradualmente riduce temporaneamente l’esposizione e il rischio di concentrare tutto l’ingresso in una singola data. Nessuna delle due modalità elimina il rischio dell’investimento sottostante.
PAC e PIC: la differenza in una tabella
| Aspetto | PAC con capitale già disponibile | PIC |
|---|---|---|
| Ingresso | Graduale | Tutto subito |
| Capitale inizialmente investito | Solo una parte | Tutto |
| Capitale temporaneamente liquido | Sì | No, salvo riserva separata |
| Rischio di ingresso | Distribuito su più date | Concentrato in una data |
| Tempo sul mercato | Inferiore per le tranche successive | Massimo dal primo giorno |
| Costi di acquisto | Potenzialmente ripetuti | In genere un unico ingresso |
| Impatto emotivo | Può rendere più tollerabile l’ingresso | Maggiore esposizione immediata alle oscillazioni |
| Rendimento futuro | Non prevedibile | Non prevedibile |
La differenza è soprattutto quando il capitale viene esposto al rischio. Non cambia automaticamente la qualità del portafoglio.
Prima domanda: hai davvero già tutti i soldi?
Supponiamo che tu voglia investire 24.000 euro.
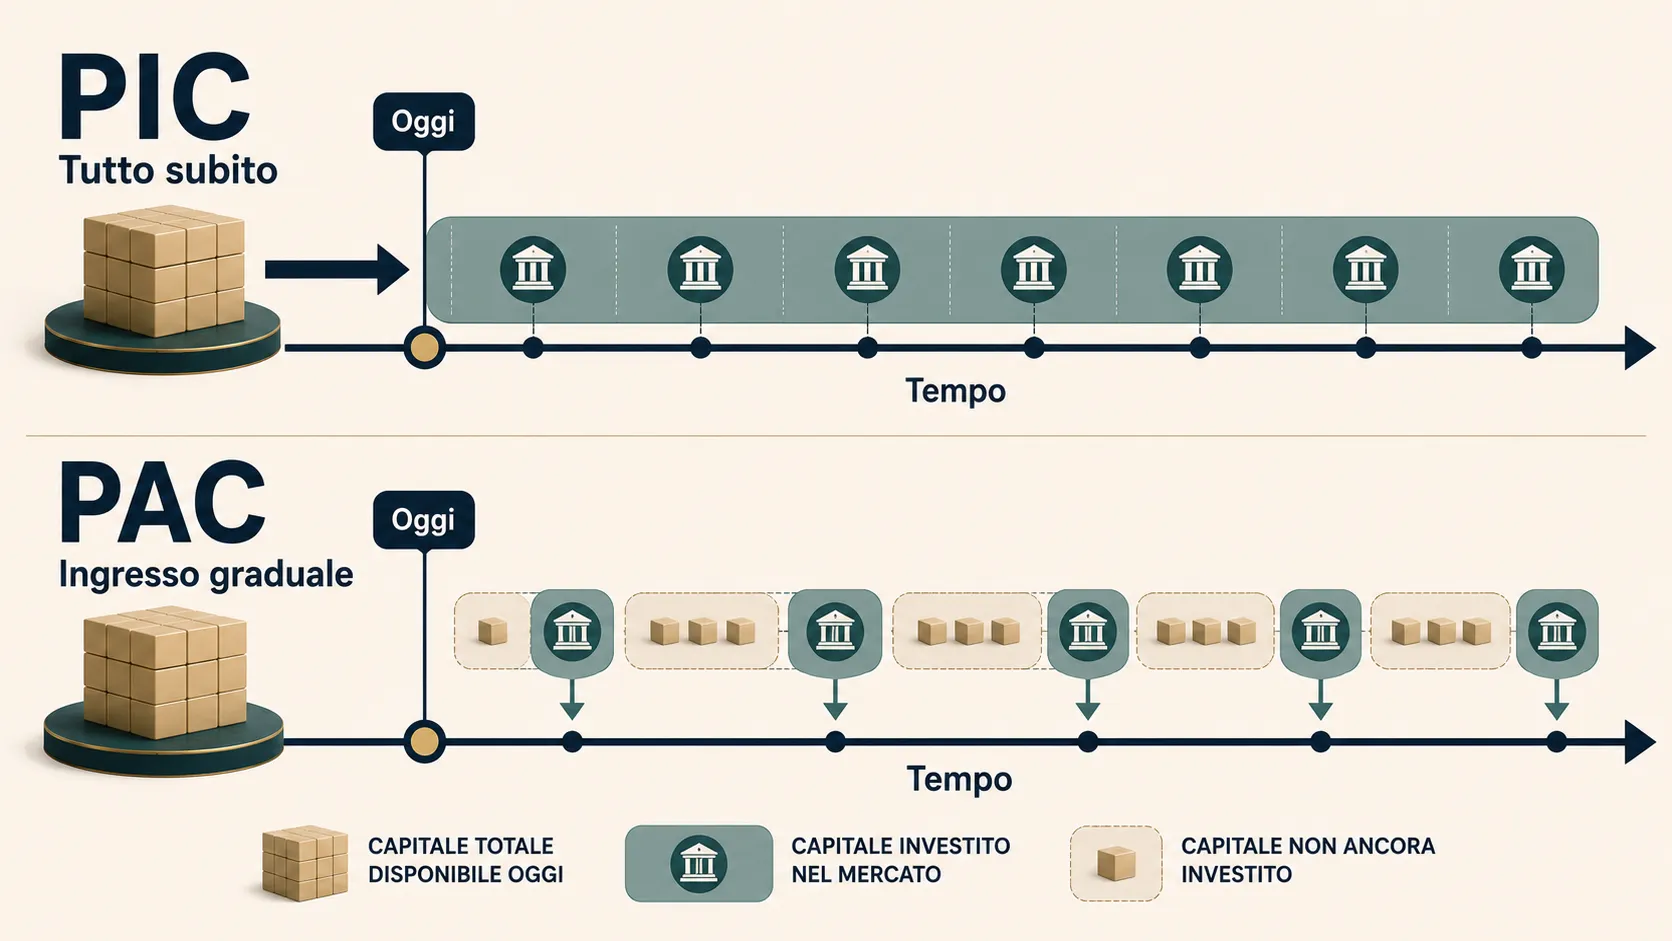
Se oggi hai già 24.000 euro disponibili e decidi di investirne 2.000 al mese per 12 mesi, stai scegliendo di mantenere temporaneamente una parte del capitale fuori dal mercato. Questo è il vero confronto PAC contro PIC.
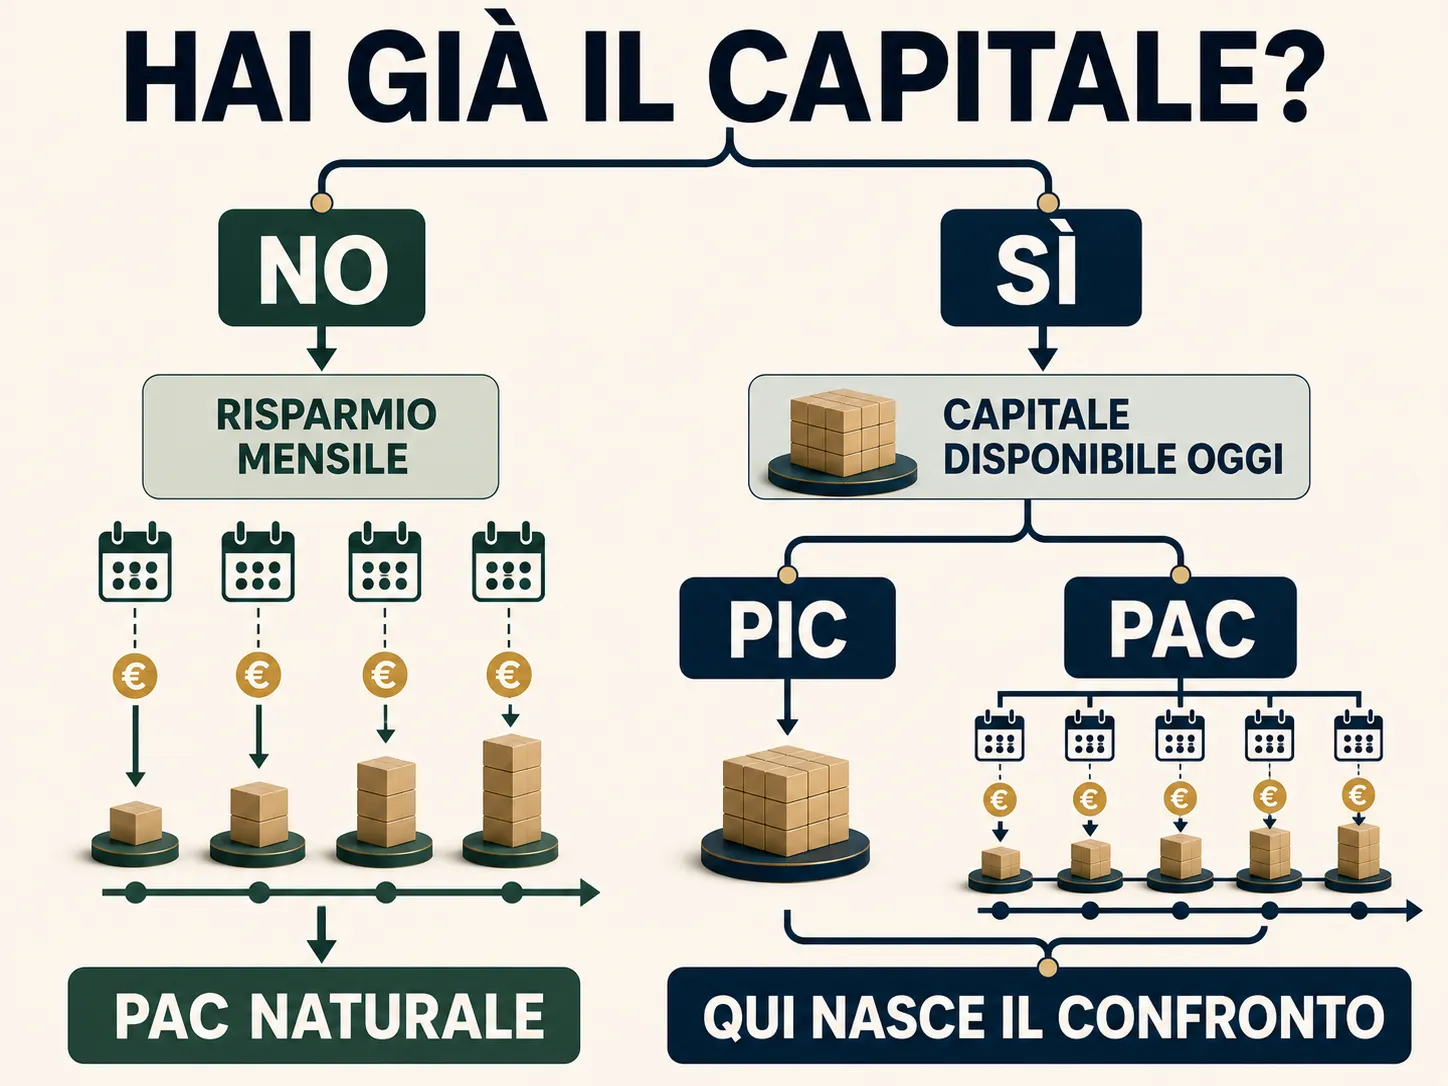
Se invece non hai 24.000 euro e puoi mettere da parte soltanto 2.000 euro al mese, non esiste un capitale iniziale che puoi investire tutto subito. Il PAC nasce naturalmente dal tuo flusso di risparmio.
Questa distinzione evita molti confronti falsati.
Cosa dice Banca d’Italia
Banca d’Italia definisce PIC e PAC come due modalità con cui si può effettuare lo stesso investimento finanziario: in un’unica soluzione oppure a rate.
Il rischio e il rendimento atteso dipendono prima di tutto dagli strumenti scelti. Un PAC azionario può essere molto più rischioso di un PIC obbligazionario, e viceversa.
L’ingresso graduale permette di acquistare in momenti differenti e quindi di mediare i prezzi. Ma se il capitale esiste già, la parte non ancora investita resta per un periodo in liquidità o in strumenti temporanei: questa attesa ha un costo opportunità quando il mercato sale.
Perché il PIC tende ad avere un vantaggio atteso
Se un’attività rischiosa ha un rendimento atteso positivo, tenere temporaneamente fuori dal mercato una parte del capitale riduce il tempo durante il quale quel capitale è esposto a tale rendimento atteso.
Uno studio Vanguard ha confrontato investimento immediato e cost averaging su più mercati e periodi storici. Nel campione analizzato, l’investimento in unica soluzione ha superato l’ingresso graduale all’incirca in due casi su tre.
Questo non significa che il PIC vinca due volte su tre anche nel futuro. È un risultato storico coerente con una semplice conseguenza matematica: se i mercati salgono più spesso di quanto scendano durante il periodo di diluizione, entrare prima beneficia più spesso del rialzo.
Lo studio non dimostra che si debba sempre investire tutto subito. Mostra il costo atteso del mantenere una quota in liquidità per ridurre temporaneamente il rischio.
Quando il PAC può finire davanti al PIC
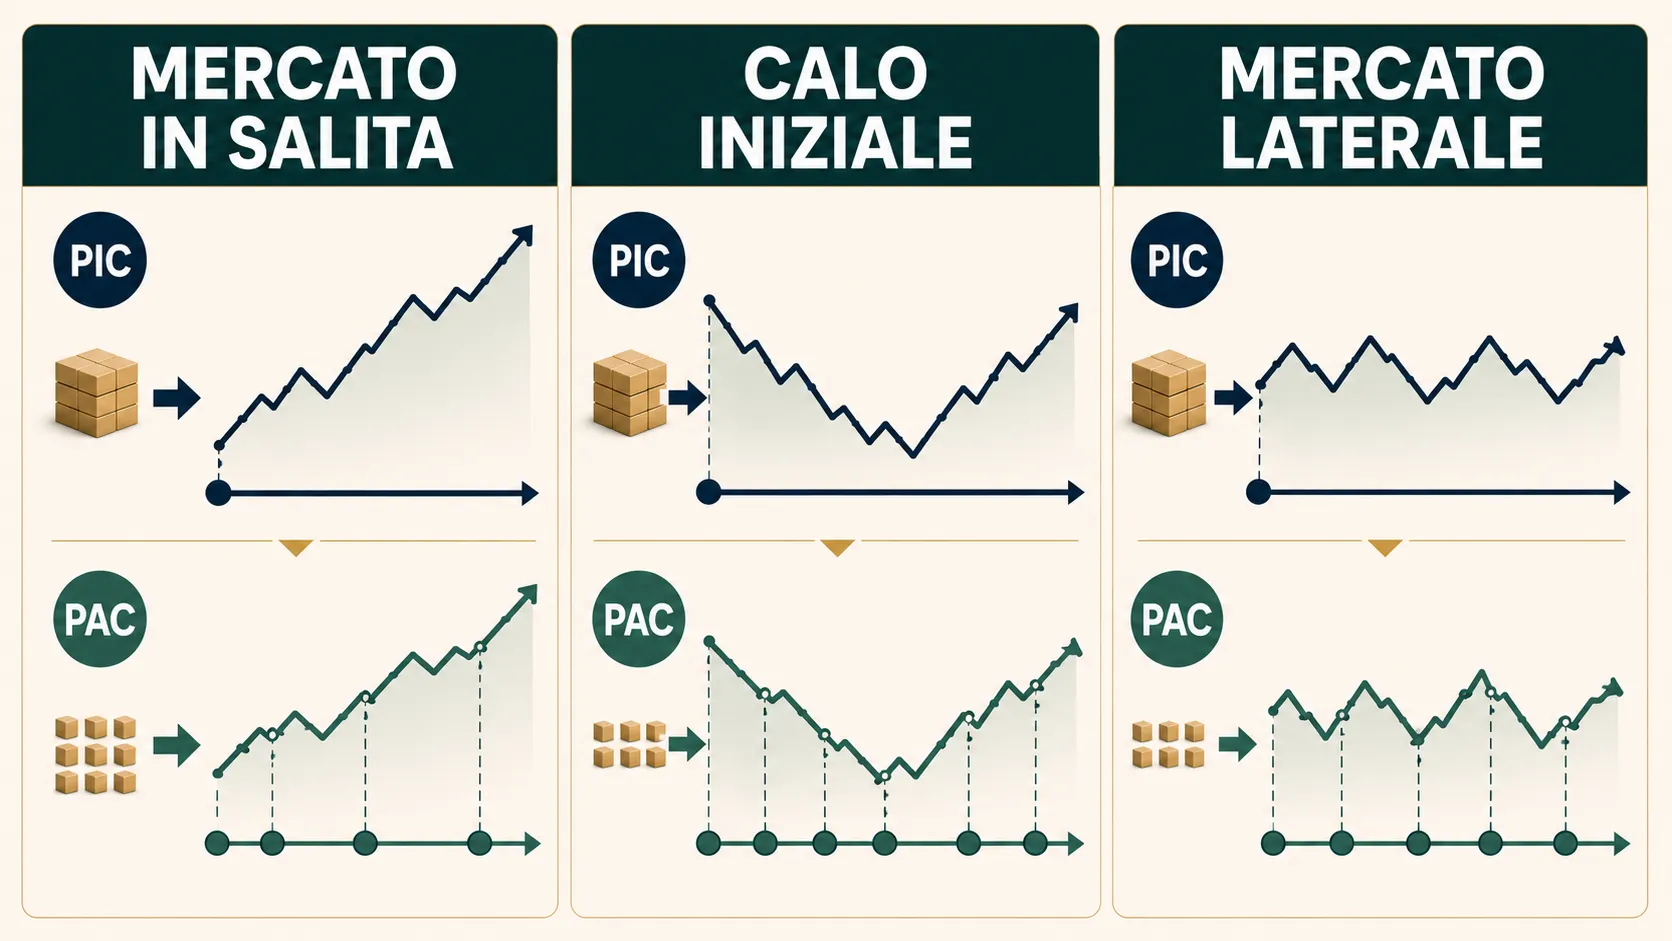
Immagina di investire tutto il capitale il giorno prima di un forte ribasso. Il PIC subisce immediatamente la perdita sull’intera somma.
Con un ingresso graduale, invece, una parte del capitale viene investita dopo il calo e acquista a prezzi inferiori. In quello specifico percorso di mercato, il PAC può produrre un risultato migliore.
Il problema è che non sai in anticipo se il ribasso arriverà subito, tra due anni o non arriverà durante il periodo in cui stai diluendo.
Per questo scegliere il PAC perché “il mercato è troppo alto” può trasformarsi in una previsione di market timing mascherata da prudenza.
Il PAC riduce il rischio?
Dipende da quale rischio stai misurando.
Durante il periodo di ingresso, sì: una quota del capitale non è ancora esposta all’investimento e quindi le oscillazioni dell’intero patrimonio possono essere inferiori.
Quando però tutto il capitale è stato investito, il rischio torna a dipendere dal portafoglio, non dal modo con cui sei entrato mesi prima.
Un PAC non trasforma quindi un portafoglio troppo aggressivo in un portafoglio adatto. Se il problema è la tolleranza alle perdite, la prima verifica riguarda l’asset allocation.
Esempio: 12.000 euro subito o 1.000 euro al mese
Prendiamo 12.000 euro già disponibili e confrontiamo due modalità puramente illustrative.
PIC: 12.000 euro investiti oggi.
PAC: 1.000 euro al mese per 12 mesi, con il resto temporaneamente fuori dall’investimento.
Se il mercato cresce regolarmente durante l’anno, il PIC avrà avuto più capitale investito fin dall’inizio e tenderà a beneficiare maggiormente della crescita.
Se il mercato scende molto nei primi mesi e poi recupera, il PAC potrà acquistare alcune tranche a prezzi inferiori.
Questo esempio non consente di sapere quale dei due sarà migliore: serve a capire da dove nasce la differenza di risultato.
Il vero costo del PAC con capitale già disponibile
Il costo non è soltanto la commissione sulle rate.
Il costo principale può essere il capitale non ancora investito. Se rimane sul conto per sei o dodici mesi, non partecipa ai movimenti dell’investimento che hai scelto.
Poi ci sono i costi operativi. Banca d’Italia ricorda che nei PAC tradizionali possono esserci costi fissi legati ai versamenti e che su rate piccole la loro incidenza può diventare rilevante.
Con ETF e broker moderni la struttura commissionale può essere diversa, ma la domanda resta la stessa:
quanto pago per ogni ingresso e quanto capitale resta inutilizzato tra una rata e l’altra?
Psicologia: il vantaggio del PAC che una formula non misura bene
Investire 50.000 euro in un giorno e vedere il portafoglio perdere il 15% poco dopo è molto diverso, emotivamente, dal vedere oscillare una posizione che si sta formando gradualmente.
Se una persona sa che un ingresso immediato la porterebbe a controllare continuamente i prezzi o, peggio, a vendere durante il primo ribasso, un ingresso graduale può avere un valore comportamentale.
Ma questa non è una prova che il PAC abbia un rendimento atteso maggiore. È un compromesso tra rendimento atteso, rischio temporaneo e capacità di rispettare il piano.
Una strategia teoricamente più efficiente ma abbandonata al primo -20% può produrre un risultato peggiore di una strategia meno efficiente che riesci davvero a mantenere.
Quanto dovrebbe durare l’ingresso graduale?
Non esiste una durata universale corretta.
Allungare il periodo riduce più a lungo l’esposizione immediata, ma aumenta anche il tempo durante il quale parte del capitale rimane fuori dall’investimento.
Tre mesi, sei mesi, dodici mesi o più hanno quindi trade-off diversi. Scegliere una durata perché “tra un anno il mercato sarà più basso” non è una metodologia robusta: è una previsione sui prezzi futuri.
La durata dovrebbe essere letta come quantità di rischio temporaneo che vuoi rinviare, non come tentativo di indovinare il prossimo minimo.
Strategia mista: investire una parte subito e una parte a rate
Tra 0% e 100% non esistono soltanto due scelte.
Puoi investire una parte del capitale subito e diluire il resto. Dal punto di vista economico è semplicemente una posizione intermedia tra PIC e ingresso totalmente graduale.
Non esiste però una percentuale universale come 50/50 o 70/30 che sia “ottimale”. Più investi subito, maggiore è l’esposizione immediata; più diluisci, maggiore è il capitale che rimane temporaneamente fuori.
L’utilità dell’approccio misto è soprattutto comportamentale: può aiutare chi non se la sente di fare un PIC completo senza lasciare tutto il capitale fermo per molto tempo.
Smart PAC: comprare di più quando il mercato scende?
Uno Smart PAC modifica l’importo delle rate in base ai prezzi o ad altre regole. Per esempio può aumentare gli acquisti dopo un ribasso e ridurli dopo un rialzo.
Il rischio è introdurre nel piano una seconda strategia: non stai più soltanto investendo periodicamente, stai anche decidendo quando il mercato è abbastanza basso da meritare più capitale.
Una regola di questo tipo può essere testata storicamente, ma un backtest non dimostra che continuerà a funzionare. Parametri scelti dopo aver osservato i dati possono inoltre produrre risultati apparentemente brillanti ma difficili da replicare.
Per questo OAC non considera “smart” sinonimo di “migliore”.
PAC o PIC con ETF: cambia qualcosa?
La logica temporale non cambia. Cambiano però costi e operatività.
Con un ETF devi verificare almeno commissioni per ordine, spread, prezzo della singola quota e possibilità di acquistare frazioni se l’intermediario le offre.
Un PAC da 100 euro con una commissione fissa importante può essere inefficiente anche se l’ETF ha un TER molto basso. Al contrario, un piano commissionale agevolato può ridurre il costo operativo degli ingressi periodici.
Questi aspetti sono approfonditi nella guida specifica sui PAC in ETF, separata dalla domanda PAC/PIC per evitare di mescolare due intenti diversi.
Quando il PAC è una conseguenza naturale del tuo reddito
Se il tuo capitale investibile nasce ogni mese dallo stipendio, confrontare il tuo PAC con un PIC su una somma che non possiedi ancora non è corretto.
In quel caso la domanda utile è un’altra:
investo il risparmio appena diventa disponibile oppure lo accumulo in liquidità per investirlo più avanti?
Accumularlo per mesi significa scegliere volontariamente di rimandare l’investimento. Per farlo servirebbe una ragione diversa dal semplice desiderio di “aspettare il momento giusto”.
La guida generale al piano di accumulo tratta questo tipo di PAC alimentato dal risparmio periodico.
Quando il confronto PAC/PIC è davvero importante
È particolarmente rilevante quando ricevi una somma già liquida, per esempio da:
- eredità;
- vendita di un immobile;
- liquidazione di un investimento precedente;
- bonus consistente;
- risparmi accumulati per anni e mai investiti.
Prima di decidere come entrare, però, devi distinguere ciò che è realmente investibile dalla liquidità necessaria per spese previste e imprevisti.
Se 30.000 euro rappresentano anche il tuo fondo di emergenza, il problema non è più soltanto PAC contro PIC.
Checklist prima di scegliere
Verifica nell’ordine:
- quanto capitale è realmente disponibile per il lungo periodo;
- quando potrebbe servirti;
- asset allocation e perdita che sei disposto a tollerare;
- costi dell’investimento e delle singole operazioni;
- durata dell’eventuale ingresso graduale;
- dove resterà la liquidità non ancora investita;
- cosa farai se il mercato sale durante il PAC;
- cosa farai se scende subito dopo il PIC.
Le ultime due domande servono a testare il piano prima che siano le emozioni a modificarlo.
FAQ
È meglio PAC o PIC?
Non esiste una risposta universale. Se il capitale è già disponibile, il PIC massimizza il tempo sul mercato mentre il PAC riduce temporaneamente l’esposizione e distribuisce il rischio di ingresso. Se il capitale si forma mese per mese, il PAC è invece la conseguenza naturale del flusso di risparmio.
Storicamente il PIC ha reso più del PAC?
Nello studio Vanguard citato, l’investimento in unica soluzione ha superato il cost averaging all’incirca due terzi delle volte nei mercati e periodi analizzati. È evidenza storica, non una garanzia sui risultati futuri.
Il PAC protegge da un crollo?
Può ridurre la perdita durante la fase iniziale se il crollo avviene mentre parte del capitale non è ancora investita. Non protegge però il portafoglio dai ribassi una volta completato l’ingresso.
Ha senso fare un PAC quando il mercato è ai massimi?
Il fatto che un indice sia su un massimo non permette di sapere quando arriverà il prossimo ribasso. Usarlo da solo per decidere di restare in liquidità significa fare un’ipotesi sull’andamento futuro del mercato.
Posso fare metà PIC e metà PAC?
Sì, operativamente è possibile. È un compromesso tra esposizione immediata e ingresso graduale, non una formula che garantisce un risultato migliore.
In conclusione
Se hai già il capitale, PAC e PIC sono un vero trade-off: il PIC privilegia il tempo sul mercato, il PAC riduce temporaneamente il rischio di ingresso ma mantiene parte dei soldi fuori dall’investimento.
Se invece investi il risparmio che nasce ogni mese, la domanda cambia: non devi scegliere come diluire un capitale che non esiste ancora.
Prima di decidere la velocità d’ingresso, assicurati quindi che siano già corretti obiettivo, orizzonte, liquidità e asset allocation. Il modo con cui entri viene dopo.
Verifica editoriale: 21 agosto 2026. Contenuto educativo; non costituisce consulenza finanziaria personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàPIC e PAC. Parliamo di investimenti Verificata il 21/08/2026
- VanguardFonte secondariaCost averaging: Invest now or temporarily hold your cash? Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
Asset allocation: come dividere i risparmi per obiettivi e tempo
Asset allocation: cos’è, differenza tra strategica e tattica e come ragionare su liquidità, emergenze, obiettivi e lungo periodo senza ricette universali.
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.