 Occhio al Conto
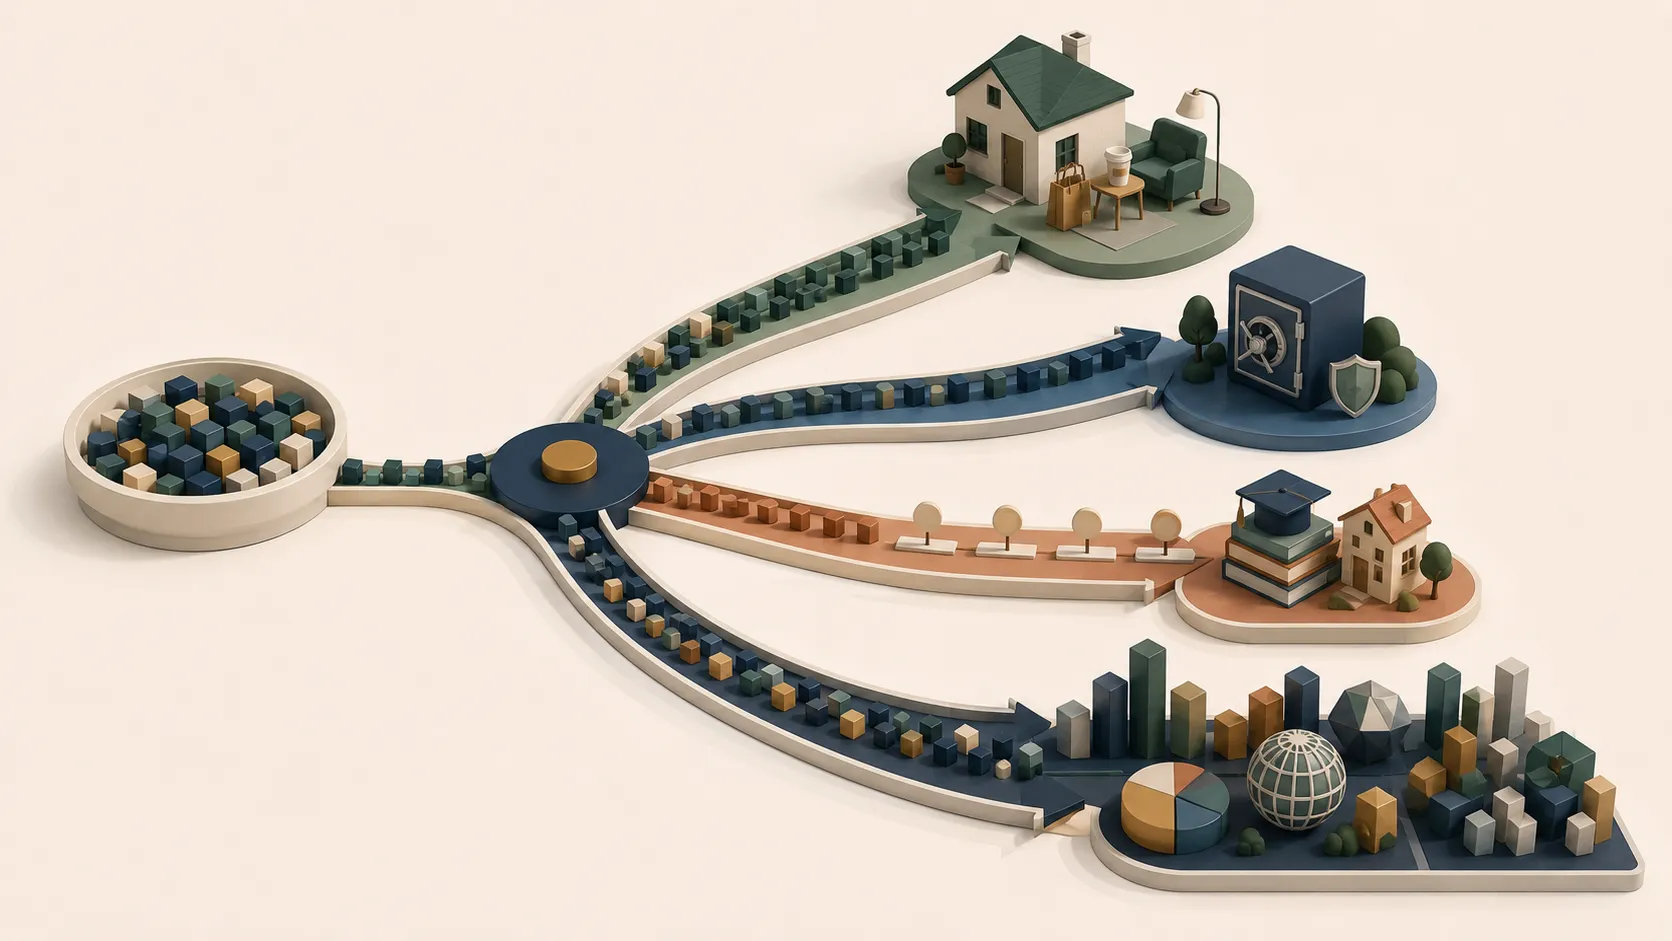
Hai 30.000 euro disponibili. Quanto dovresti investire?
La domanda sembra precisa, ma manca il dato più importante: quando ti serviranno quei soldi? I 2.000 euro che userai per le spese dei prossimi mesi, il denaro che vuoi tenere per un imprevisto e quello destinato a un obiettivo tra quindici anni sono tutti risparmi. Non stanno però facendo lo stesso lavoro.
È qui che entra in gioco l’asset allocation: il processo con cui si decide come distribuire il patrimonio tra diverse classi di attività e, prima ancora, come rendere quella distribuzione coerente con obiettivi, tempi e rischio che si può sostenere.
La versione OAC parte da una regola semplice: prima di chiederti “cosa compro?”, chiediti “quando e perché mi serviranno questi soldi?”
Il punto OAC: non esiste una percentuale azioni-obbligazioni-liquidità corretta per tutti. Un’asset allocation ha senso solo rispetto a obiettivi, orizzonte temporale, necessità di liquidità e capacità di sopportare perdite e oscillazioni.
Asset allocation: cos’è in parole semplici
Borsa Italiana definisce l’asset allocation come il processo con cui si distribuiscono le risorse tra possibili investimenti e classi di attività, come azioni, obbligazioni, liquidità e attività reali. La definizione è tecnica, ma il problema che risolve è molto concreto: evitare che tutto il patrimonio venga trattato come se avesse lo stesso scopo.
Anche Banca d’Italia collega la composizione degli investimenti all’orizzonte temporale, cioè al periodo per cui il denaro può restare investito prima di dover essere utilizzato. In generale, a parità di altri fattori, un orizzonte breve lascia meno spazio per assorbire oscillazioni elevate; un orizzonte lungo può consentire di accettare una quota maggiore di strumenti più rischiosi.
Questo non significa che il tempo trasformi automaticamente un investimento rischioso in uno sicuro. Significa che tempo, rischio e destinazione del denaro devono essere letti insieme.
Prima del portafoglio: dai una funzione ai soldi
Un modo semplice per applicare questi principi è dividere mentalmente il patrimonio in quattro contenitori. Non sono quattro prodotti da acquistare e non sono una teoria finanziaria ufficiale: sono una mappa decisionale.
| Contenitore | Domanda da farsi | Orizzonte tipico | Priorità |
|---|---|---|---|
| 1. Soldi per vivere | Quanto mi serve per l’operatività quotidiana? | Immediato | Disponibilità |
| 2. Soldi per gli imprevisti | Quanto mi serve se qualcosa va storto? | Incerto / breve | Liquidità e stabilità |
| 3. Soldi con una data | Quali spese posso già prevedere? | Da breve a medio termine | Coerenza con la scadenza |
| 4. Soldi senza una data vicina | Quale capitale non prevedo di usare per molti anni? | Lungo termine | Crescita compatibile con il rischio |
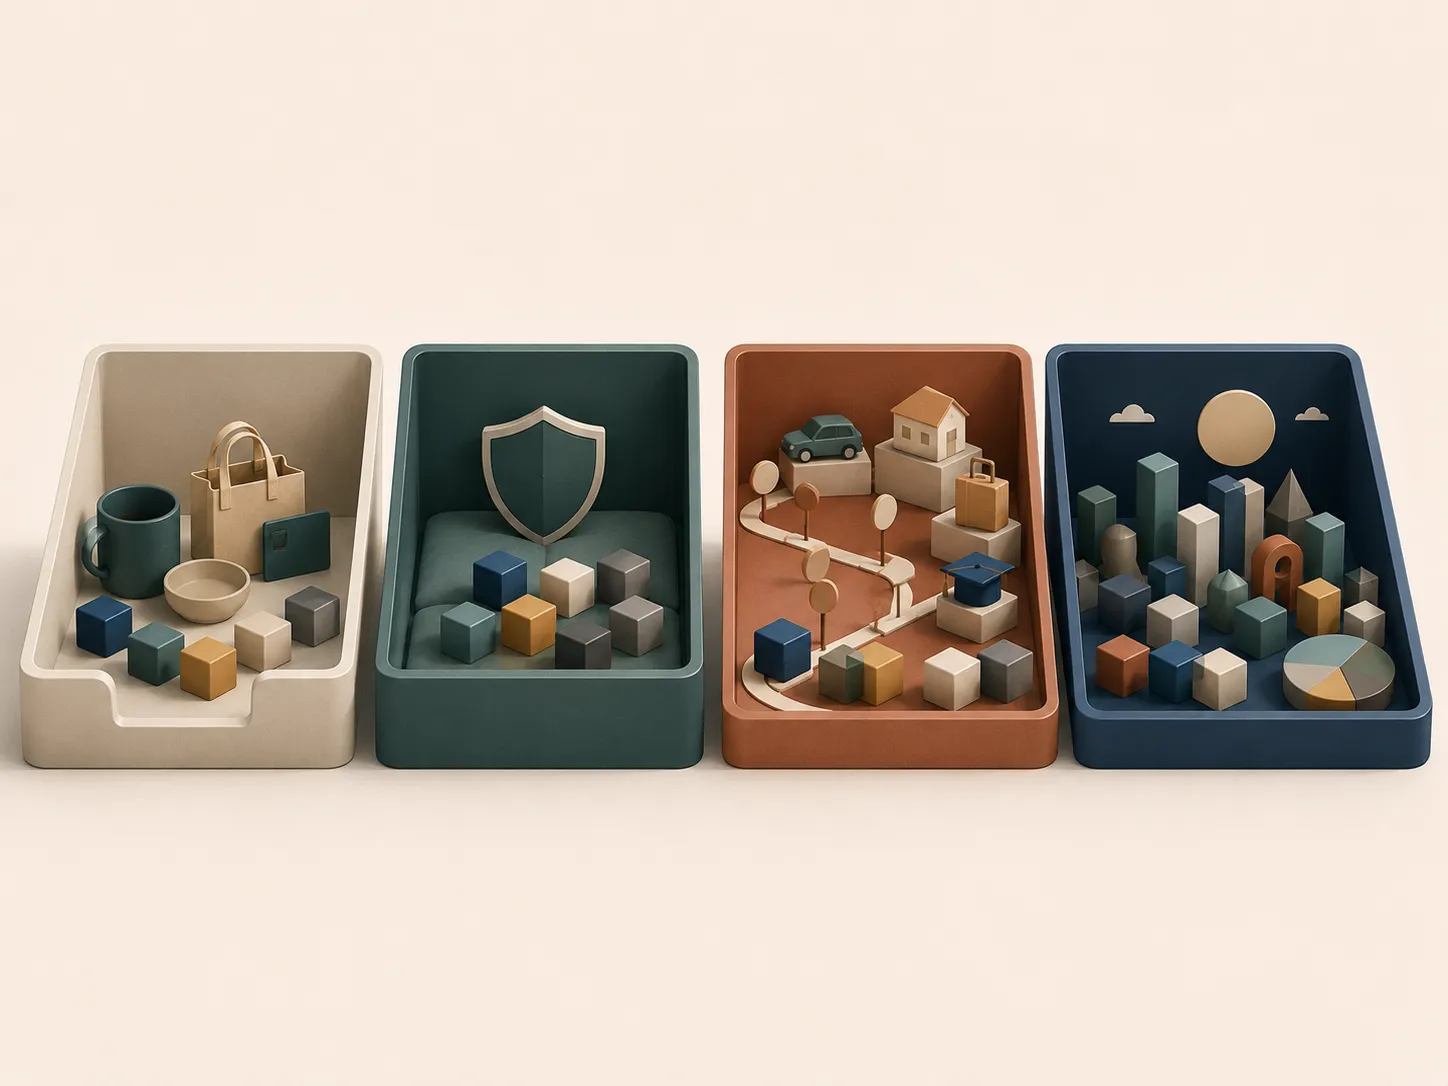
La tabella non dice quanto mettere in ogni contenitore. Quella cifra dipende dalla situazione reale. Il valore del metodo è costringerti a separare bisogni diversi prima di scegliere gli strumenti.
1. Soldi per vivere: la liquidità operativa
La prima quota non nasce per “rendere”. Nasce per pagare affitto o mutuo, bollette, spesa, trasporti, rate e altre uscite ordinarie senza dover vendere un investimento.
Il conto corrente è normalmente lo strumento operativo più naturale per questa funzione, perché permette pagamenti e disponibilità immediata. Ma trasformare questa osservazione in una regola del tipo “sul conto devono esserci esattamente X euro” non avrebbe senso.
La cifra dipende da come entrano e come escono i soldi. Chi riceve uno stipendio regolare e ha spese molto prevedibili può avere esigenze diverse da un lavoratore autonomo con entrate discontinue.
Errore da evitare: investire anche il denaro necessario per le spese imminenti e poi dover disinvestire perché è arrivata una bolletta, una rata o un pagamento previsto.
2. Soldi per gli imprevisti: il fondo di emergenza
Il secondo contenitore serve agli eventi che non riesci a calendarizzare bene: perdita temporanea del reddito, riparazioni importanti, spese familiari inattese o altre necessità urgenti.
Non esiste un fondo di emergenza universalmente corretto. Le regole delle “tre”, “sei” o “dodici” mensilità possono essere riferimenti didattici, ma non sostituiscono l’analisi della situazione personale.
Per dimensionarlo ha più senso guardare almeno a:
- spese essenziali mensili;
- stabilità e numero delle fonti di reddito;
- persone economicamente a carico;
- presenza di immobili, auto e altri beni che possono generare spese improvvise;
- coperture assicurative già esistenti;
- accesso realistico ad altre risorse in caso di emergenza.
Un giovane che vive con la famiglia e una persona con figli, mutuo e un solo reddito non hanno lo stesso rischio di liquidità. Il numero finale non dovrebbe quindi derivare da una formula presa da internet, ma dal costo plausibile degli imprevisti che si vuole essere in grado di assorbire.
Dove tenere il fondo di emergenza?
Qui la priorità non è inseguire il rendimento massimo. Conta poter recuperare il denaro quando serve senza essere costretti a sopportare perdite rilevanti proprio in quel momento.
Tra gli strumenti che possono essere confrontati, in base a tempi, costi e rischi, ci sono conti e depositi con elevata disponibilità, titoli a scadenza breve e strumenti monetari. Non sono equivalenti e nessuno è automaticamente “il fondo di emergenza perfetto”.
Un conto deposito può prevedere tempi o condizioni di svincolo. Un titolo di Stato può oscillare di prezzo se viene venduto prima della scadenza. Un ETF monetario è uno strumento finanziario e non equivale a un deposito garantito.
La domanda corretta quindi non è “quale rende di più?”, ma: quanto rapidamente posso avere il denaro, quale rischio assumo e cosa succede se devo uscire prima del previsto?
3. Soldi con una data: le spese prevedibili
Cambiare auto tra quattro anni, pagare una parte dell’università di un figlio, affrontare lavori in casa o finanziare un progetto già programmato sono problemi diversi dall’investire “per il futuro”.
Qui conosci almeno due cose: la finalità e una data approssimativa.
Questo cambia il modo di ragionare. Se il denaro deve essere disponibile in una certa finestra temporale, la possibilità di trovarsi con una perdita importante proprio in quel momento diventa un rischio centrale.
Banca d’Italia ricorda che l’orizzonte temporale deve essere coerente con gli strumenti scelti e che la composizione può cambiare tra breve, medio e lungo termine. Le soglie non sono universali: nelle sue pubblicazioni educative vengono usate fasce indicative che vanno da meno di uno-due anni per il breve termine fino a oltre cinque-dieci anni per il lungo.
Obbligazioni e scadenze: attenzione alla parola “garanzia”
Una semplificazione comune è dire: “per una spesa futura compro un’obbligazione che scade quando mi serviranno i soldi”. L’idea dell’allineamento tra scadenza e obiettivo è utile, ma va formulata con attenzione.
Per un titolo di Stato o un’obbligazione non è corretto parlare genericamente di capitale garantito. Se l’emittente onora i propri impegni e il titolo viene detenuto fino alla scadenza, il rimborso segue le condizioni dell’emissione; se invece vendi prima, il prezzo di mercato può essere superiore o inferiore a quello pagato.
Banca d’Italia lo spiega chiaramente per i BTP: il prezzo oscilla anche in funzione dei tassi e del rischio associato all’emittente. Inoltre, ricevere a scadenza il valore nominale non significa necessariamente conservare lo stesso potere d’acquisto reale, perché nel frattempo interviene l’inflazione.
Se vuoi approfondire la differenza tra cedola, prezzo e risultato effettivo, puoi leggere la guida sul rendimento dei BTP.
4. Soldi senza una data vicina: il capitale di lungo periodo
L’ultimo contenitore riguarda il capitale che non è destinato a spese imminenti, emergenze o obiettivi già pianificati e che può restare investito per molti anni.
È qui che l’asset allocation diventa più simile a ciò che normalmente immaginiamo quando parliamo di “portafoglio”: bisogna decidere come distribuire l’esposizione tra classi di attività con rischi e comportamenti differenti.
Banca d’Italia osserva che, con orizzonti più lunghi, può diventare sostenibile una quota maggiore di strumenti più rischiosi come le azioni. Non dice però che oltre una certa data bisogna comprare azioni, né che dieci anni cancellino il rischio.
Restano decisivi:
- capacità economica di sopportare perdite;
- tolleranza psicologica alle oscillazioni;
- diversificazione;
- costi;
- obiettivo dell’investimento;
- probabilità di dover utilizzare il denaro prima del previsto.
CONSOB sottolinea inoltre che diversificare riduce la dipendenza da una singola scelta ma non elimina il rischio. Possedere molti strumenti simili non è necessariamente vera diversificazione.
Per capire come funzionano gli strumenti indicizzati puoi partire dalla guida agli ETF e, come esempio di indice globale, dall’approfondimento sugli ETF MSCI World. Sono contenuti educativi: non indicano quale strumento acquistare.
Esempio: gli stessi 30.000 euro possono avere quattro lavori diversi
Immagina una persona con 30.000 euro complessivi. Non partiamo da percentuali predefinite: partiamo dalle necessità che ha già identificato.
Supponiamo che abbia stimato:
- 3.000 euro necessari per l’operatività dei prossimi mesi;
- 7.000 euro come fondo per imprevisti coerente con le proprie spese e responsabilità;
- 10.000 euro destinati a un’auto che pensa di sostituire tra quattro anni;
- 10.000 euro senza un utilizzo previsto nel lungo periodo.
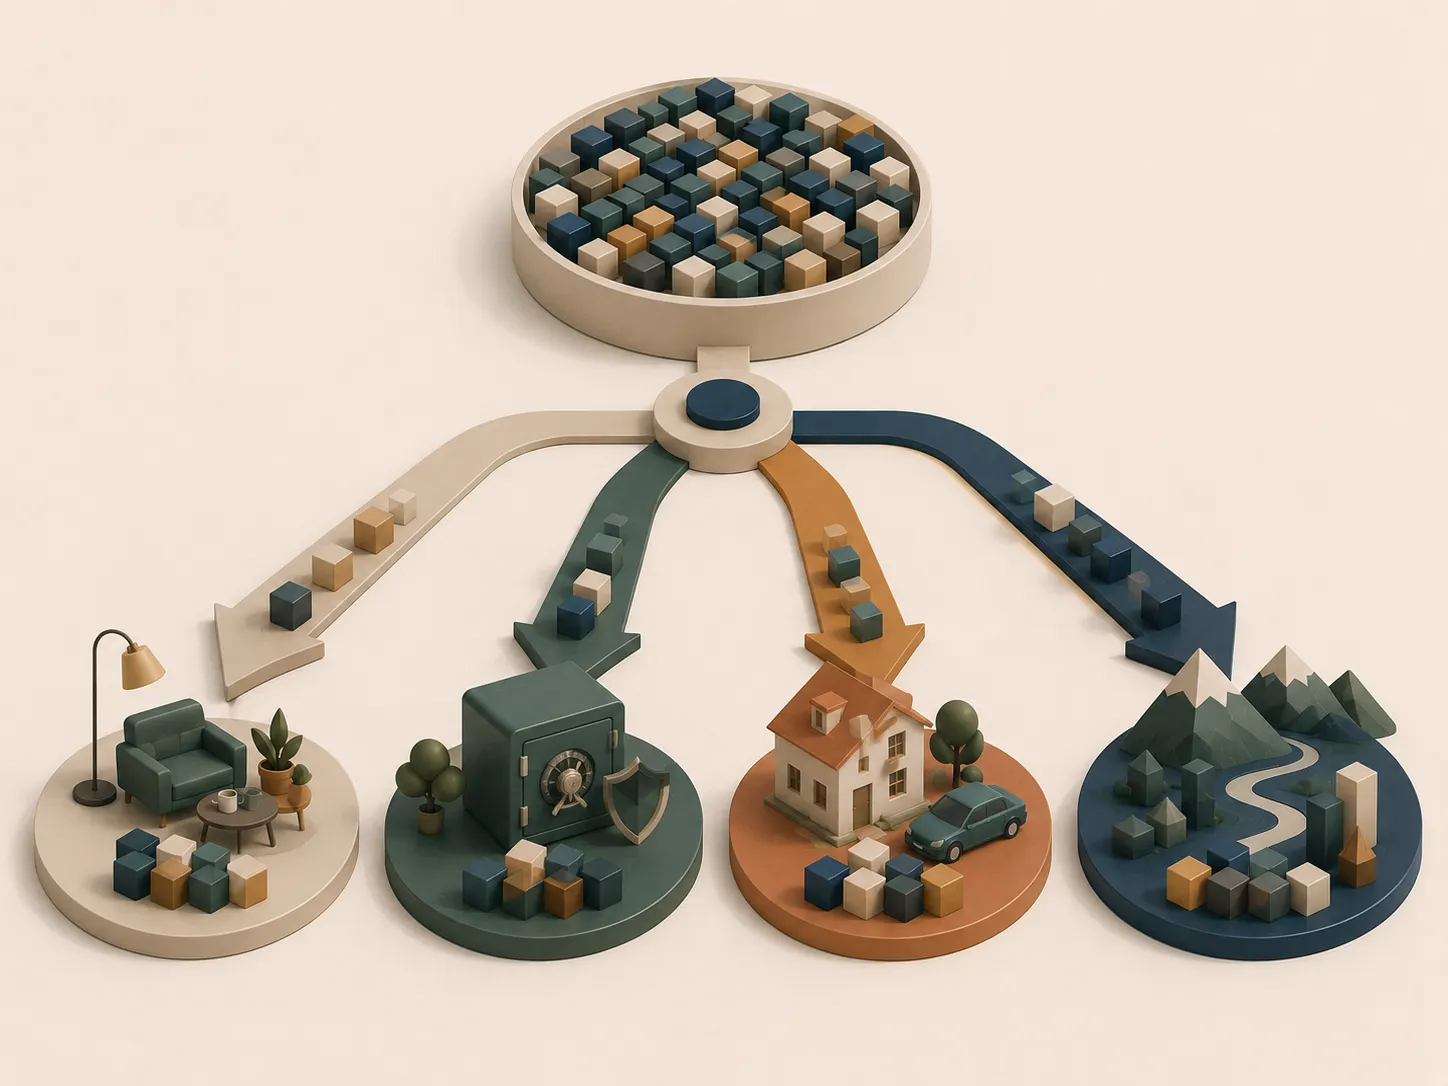
I quattro importi derivano dalle ipotesi dell’esempio, non da una ripartizione raccomandata. Il punto è che non avrebbe senso sottoporre automaticamente tutti i 30.000 euro allo stesso rischio.
La quota dell’auto ha una scadenza. Quella delle emergenze deve poter essere recuperata in condizioni ragionevoli. Solo l’ultima parte può essere analizzata come capitale realmente disponibile per un orizzonte molto lungo.
Cambiano le necessità? Cambia anche la mappa. Se tra un anno la persona decide di acquistare casa, una parte di ciò che prima sembrava “capitale di lungo periodo” potrebbe diventare denaro con una data molto più vicina.
Asset allocation strategica: la struttura di fondo
La asset allocation strategica definisce la struttura di riferimento del portafoglio nel medio-lungo periodo. Non consiste necessariamente in un insieme immutabile di percentuali: rappresenta piuttosto il modo in cui si vuole distribuire il rischio tra diverse classi di attività per perseguire determinati obiettivi.
Nella gestione professionale e istituzionale il concetto viene utilizzato in forme molto più sofisticate, con stime di rendimento atteso, volatilità, correlazioni, vincoli e scenari. Per un risparmiatore alle prime armi il principio può essere ridotto a tre domande:
- Qual è l’obiettivo?
- Quando serviranno i soldi?
- Quale perdita e quale oscillazione sono realisticamente sostenibili?
Solo dopo ha senso parlare delle percentuali tra azioni, obbligazioni, liquidità o altre classi.
Asset allocation strategica e tattica: qual è la differenza?
Le due espressioni vengono spesso confuse.
| Tipo | Che cosa fa | Orizzonte | Domanda tipica |
|---|---|---|---|
| Strategica | Definisce la struttura di riferimento | Medio-lungo | “Come deve essere organizzato il rischio per i miei obiettivi?” |
| Tattica | Si discosta temporaneamente dalla struttura | Più breve | “Voglio aumentare o ridurre una componente perché ho una view sul mercato?” |
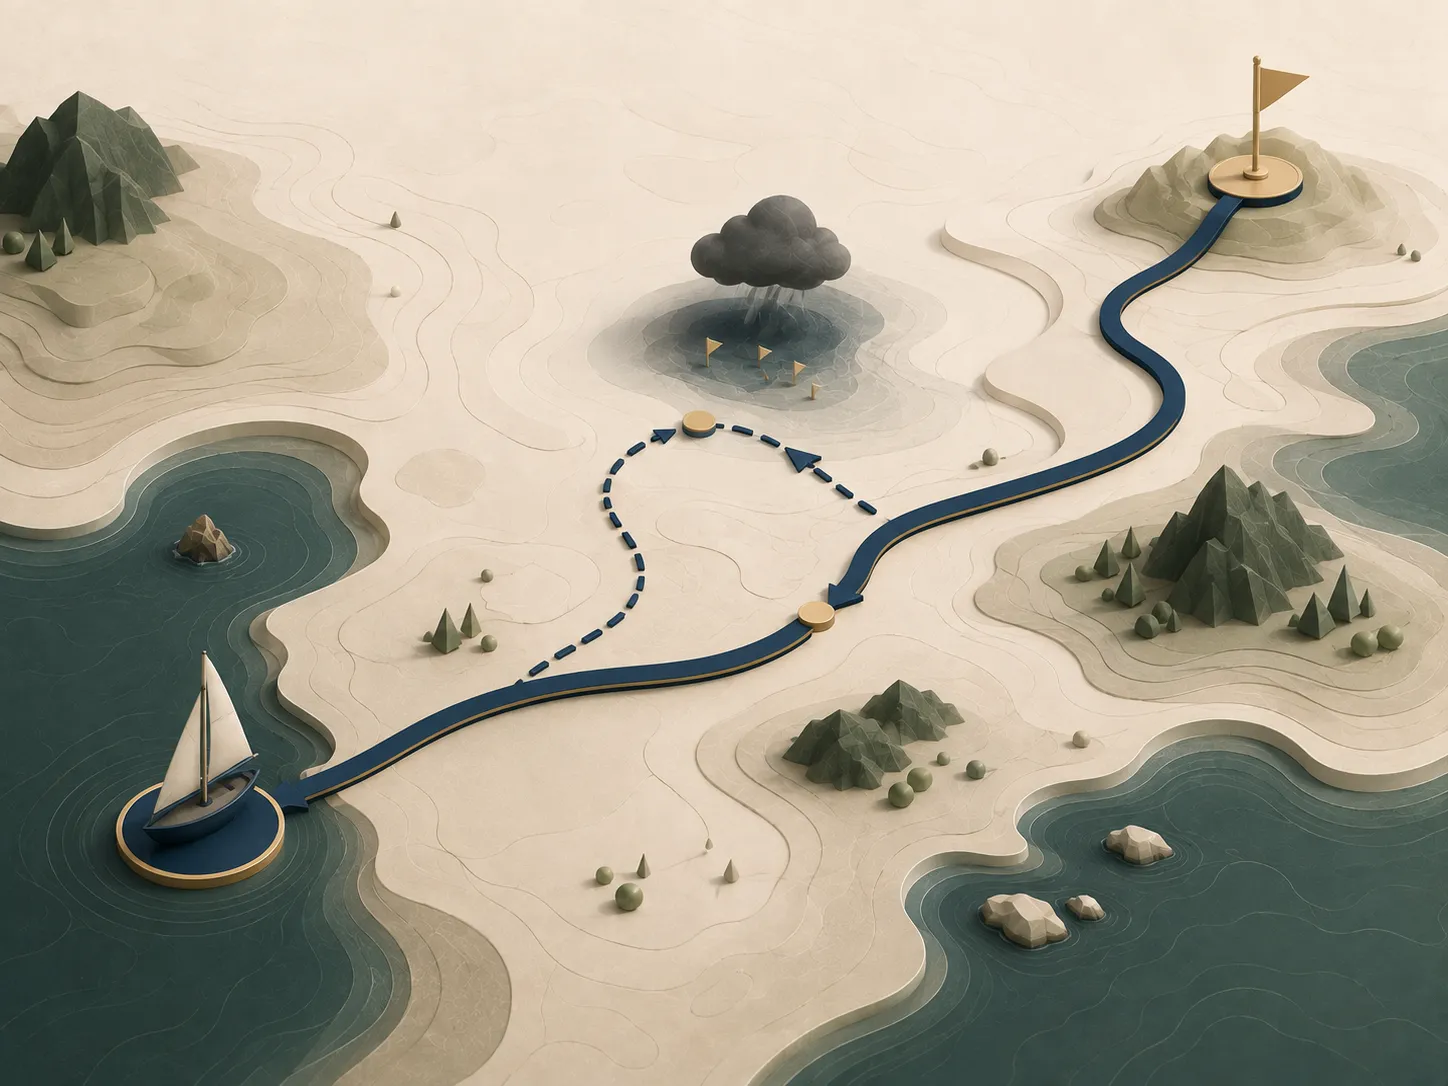
La tattica presuppone una decisione sulle condizioni di mercato e sul momento in cui modificare l’esposizione. Non è un passaggio obbligatorio per gestire i propri risparmi e comporta il rischio di prendere decisioni sbagliate sul timing.
Vanguard, nella propria ricerca sulla costruzione dei portafogli, distingue infatti le variazioni strategiche di lungo periodo dagli aggiustamenti tattici legati a dislocazioni o aspettative di mercato più brevi. Per un contenuto educativo OAC la distinzione importante è semplice: avere una strategia non significa dover prevedere cosa farà il mercato il mese prossimo.
Asset allocation dinamica: cosa significa
L’asset allocation dinamica modifica la composizione del portafoglio nel tempo in risposta a regole, cambiamenti delle condizioni o evoluzione degli obiettivi. È un’etichetta ampia e può indicare approcci molto diversi.
Per un investitore non professionale il rischio è trasformare “dinamica” in “cambio continuamente idea”. Un portafoglio che viene modificato ogni volta che cambia un titolo di giornale non è automaticamente più sofisticato: può semplicemente accumulare costi e decisioni emotive.
La revisione ha invece una ragione concreta quando cambia la vita finanziaria: nuovo lavoro, perdita di reddito, acquisto di una casa, pensionamento, nascita di un figlio, aumento o riduzione delle spese previste.
Asset allocation e orizzonte temporale: non confondere l’età con il tempo dell’obiettivo
“Ho 30 anni, quindi il mio orizzonte è lungo” è una frase incompleta.
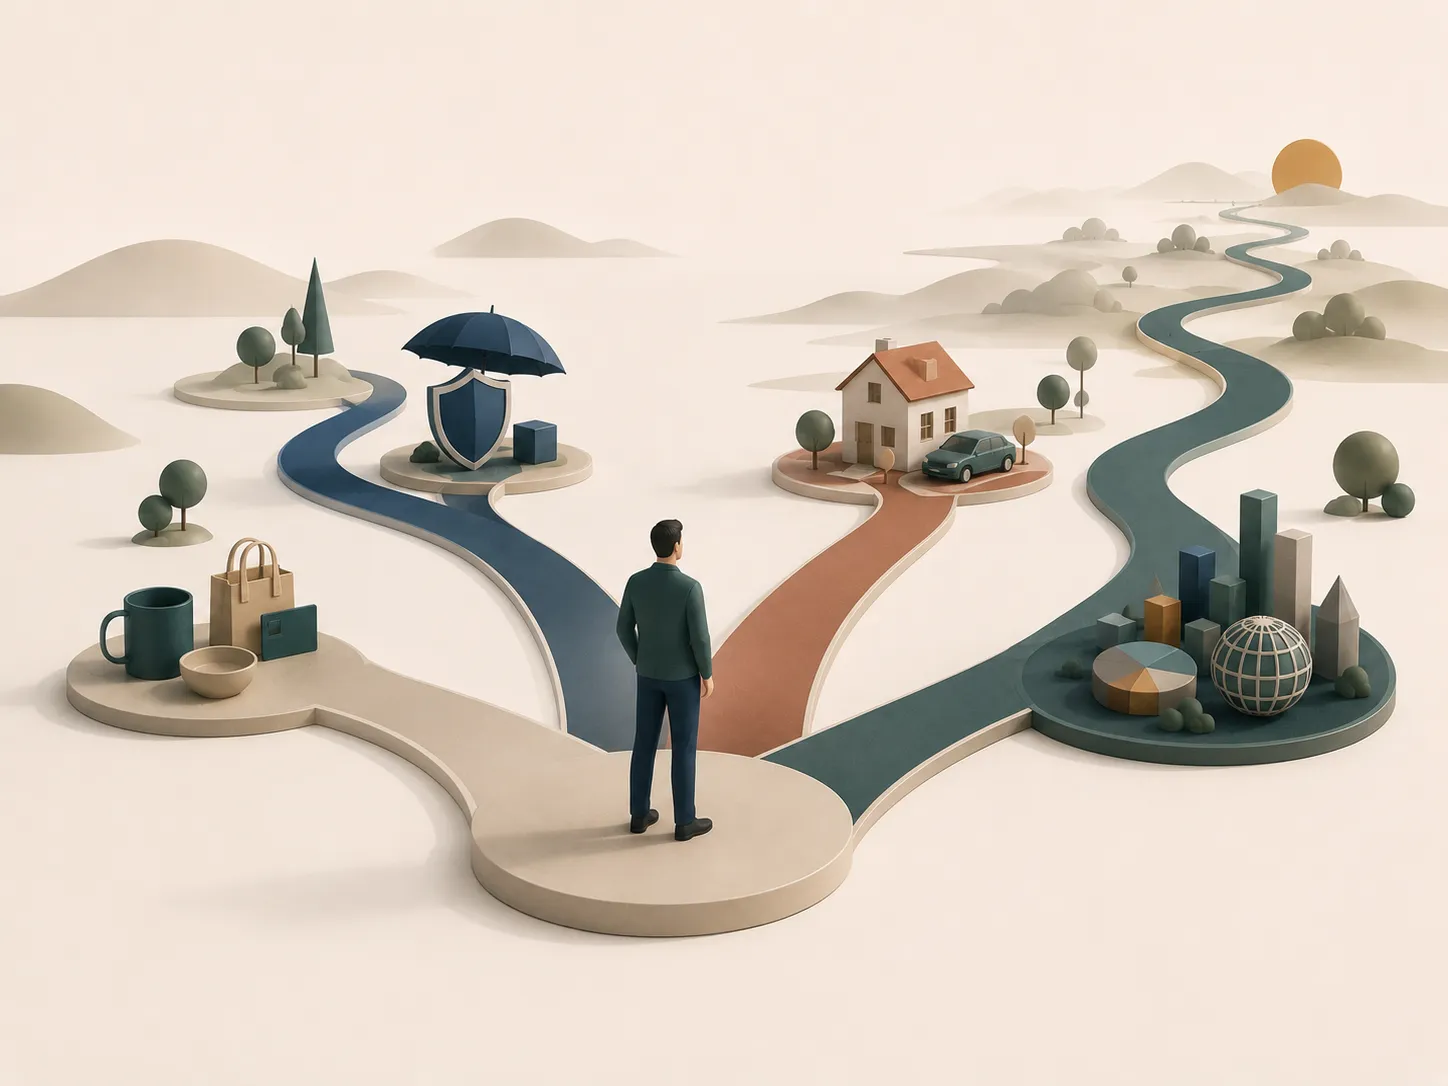
La stessa persona può avere contemporaneamente denaro che servirà tra tre mesi, capitale per una casa tra tre anni e risparmio destinato a un obiettivo tra venticinque anni. L’orizzonte appartiene all’obiettivo, non semplicemente alla carta d’identità.
L’età può incidere sulla situazione complessiva, ma non cancella le scadenze concrete. È per questo che dividere il patrimonio per funzioni aiuta: impedisce di trattare una spesa tra due anni come se fosse un investimento pensionistico.
Esiste un’asset allocation ottimale?
Non esiste un’asset allocation ottimale valida per tutti.
In finanza esistono modelli che cercano combinazioni efficienti tra rendimento atteso e rischio. Ma un portafoglio matematicamente efficiente sulla base di determinate ipotesi può essere inadatto a una persona che ha esigenze di liquidità diverse, non tollera certe perdite o ha un obiettivo con una scadenza precisa.
La parola “ottimale” ha quindi senso solo dopo aver specificato ottimale rispetto a cosa: rendimento atteso, rischio, probabilità di raggiungere un obiettivo, liquidità, stabilità o una combinazione di questi elementi.
Per OAC, il criterio più utile è meno spettacolare ma più realistico: un’allocazione è coerente se aumenta la probabilità di poter usare il denaro quando serve senza assumere rischi che la persona non può sostenere.
Perché “massimizzare il rendimento” non è sempre l’obiettivo corretto
Se devi usare una somma tra due anni, il portafoglio con il rendimento atteso più elevato potrebbe essere anche quello con una probabilità maggiore di trovarti in perdita proprio quando dovrai pagare.
Per questo la finanza personale non può essere ridotta a “far rendere il più possibile ogni euro”. Il rendimento conta, ma insieme a rischio, tempo, liquidità, costi e finalità.
Banca d’Italia insiste su questo punto nelle proprie guide: prima di investire bisogna considerare obiettivo, rapporto rischio-rendimento e orizzonte temporale. Anche CONSOB invita a verificare che prodotto, rischio, costi e periodo di detenzione siano comprensibili e coerenti.
La volatilità è irrilevante nel lungo periodo?
No. È più corretto dire che le oscillazioni di brevissimo periodo possono avere meno importanza per un capitale realmente destinato al lungo termine, ma la volatilità non scompare.
Conta almeno per tre motivi. Primo: potresti scoprire che la tua capacità di sopportare perdite era stata sovrastimata. Secondo: un bisogno imprevisto potrebbe costringerti a vendere. Terzo: il rischio del portafoglio deve restare coerente con l’obiettivo anche mentre il tempo passa.
Controllare i prezzi ogni ora non rende un portafoglio migliore. Ma nemmeno ignorare completamente la propria situazione finanziaria per dieci anni è una strategia.
Asset allocation e PAC sono la stessa cosa?
No. Il PAC, piano di accumulo, descrive come versi denaro nel tempo. L’asset allocation descrive come quel capitale viene distribuito tra classi di attività.
Puoi avere un PAC con un’asset allocation molto concentrata oppure molto diversificata. Allo stesso modo puoi avere un’asset allocation definita anche investendo una somma in un’unica soluzione.
Se vuoi approfondire la differenza tra ingresso graduale e investimento immediato, trovi la guida sul piano di accumulo PAC.
Cinque errori da evitare quando organizzi i risparmi
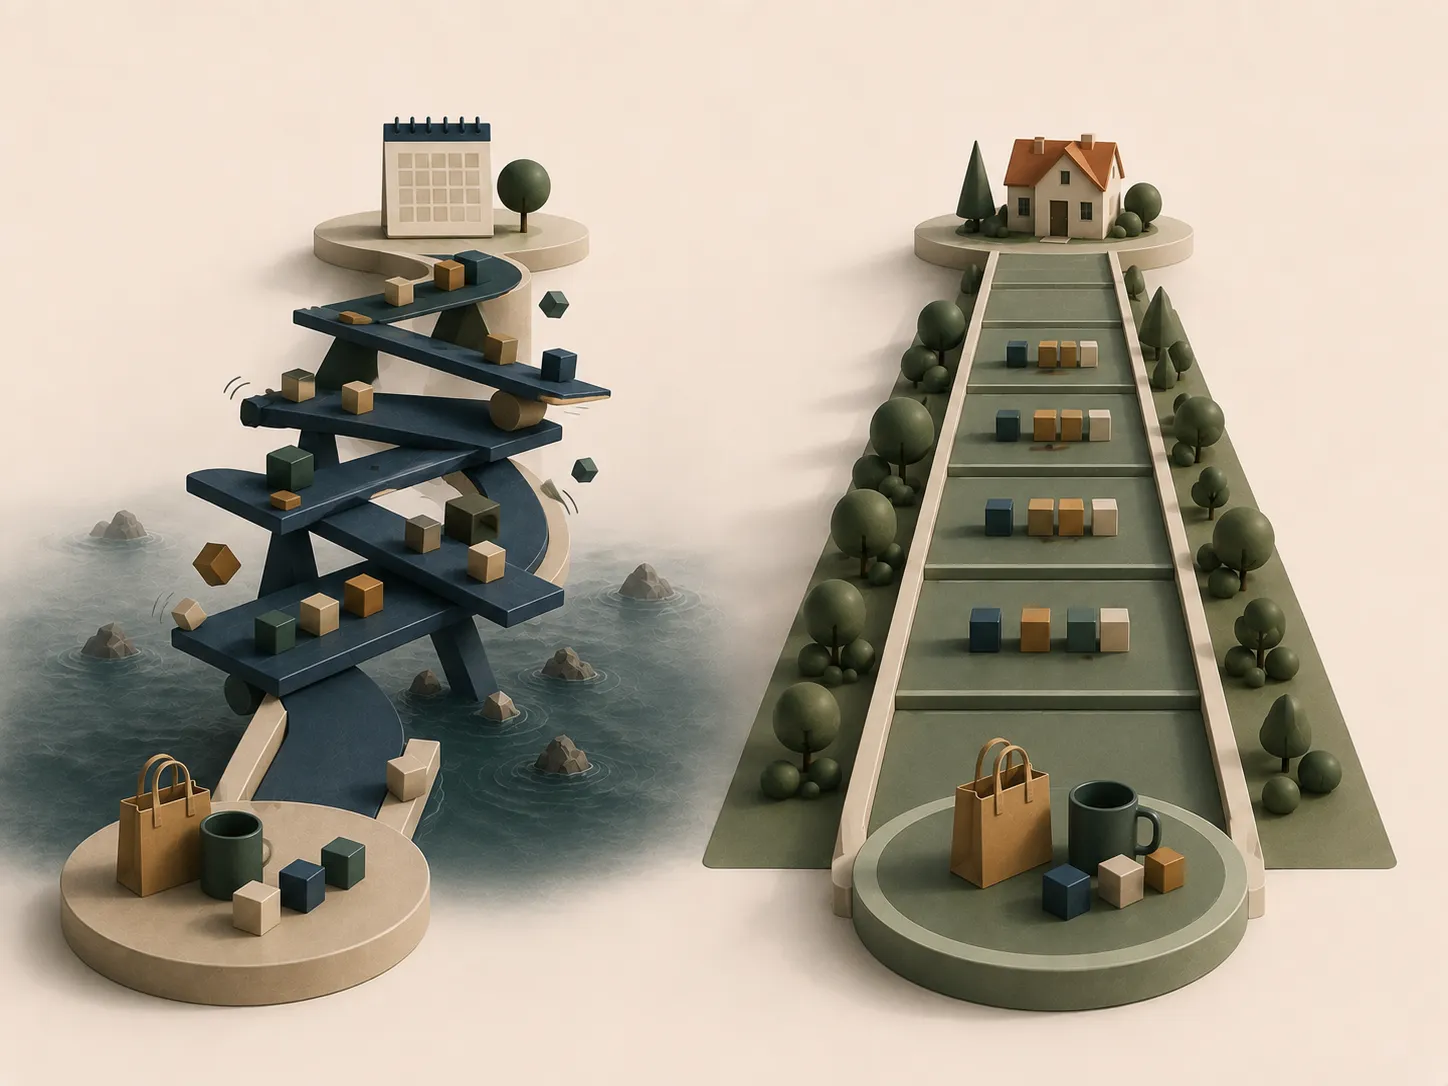
- Partire dal prodotto. Chiedere “quale ETF compro?” prima di sapere a cosa serviranno i soldi rovescia l’ordine del problema.
- Investire il fondo per le spese imminenti. Il rischio non è solo perdere: è dover vendere nel momento sbagliato.
- Confondere più strumenti con vera diversificazione. Dieci prodotti esposti agli stessi rischi possono comportarsi quasi come uno solo.
- Usare una scadenza come sinonimo di certezza. Anche obbligazioni e titoli di Stato hanno rischi da capire.
- Copiare un portafoglio altrui. Le percentuali di un’altra persona non incorporano automaticamente i tuoi obiettivi, redditi, debiti e necessità di liquidità.
Checklist OAC: prima dell’asset allocation
Prima di ragionare sulle percentuali, prova a rispondere a queste domande:
- quali spese devo sostenere nei prossimi mesi?
- quali imprevisti potrei realisticamente dover assorbire?
- quali spese importanti conosco già e quando arriveranno?
- quale denaro posso ragionevolmente non utilizzare per molti anni?
- quanta perdita posso economicamente sostenere?
- quanta perdita posso psicologicamente tollerare senza cambiare piano nel momento peggiore?
- quali rischi sto concentrando?
- quanto pago tra commissioni, costi di gestione e fiscalità?
- cosa succede se devo recuperare il denaro prima del previsto?
Se non sai rispondere alle prime quattro domande, probabilmente è presto per discutere se un portafoglio debba essere “60/40”, “80/20” o qualsiasi altra combinazione.
Domande frequenti
Che cos’è l’asset allocation?
È il processo con cui si distribuisce il patrimonio tra diverse classi di attività, come liquidità, obbligazioni e azioni, in funzione di obiettivi, orizzonte temporale e rischio. Non coincide con la scelta del singolo titolo o ETF.
Cosa significa asset allocation strategica?
È la struttura di riferimento di medio-lungo periodo con cui si decide come distribuire il rischio tra diverse classi di attività. Parte dagli obiettivi e dal profilo di rischio, non dalla previsione del prossimo movimento di mercato.
Qual è la differenza tra asset allocation strategica e tattica?
La strategica definisce la struttura di fondo. La tattica introduce scostamenti temporanei sulla base di una valutazione delle condizioni di mercato. La seconda richiede quindi decisioni di timing che possono rivelarsi errate.
Quanto deve essere il fondo di emergenza?
Non esiste una cifra universale. Va collegato alle spese essenziali, alla stabilità del reddito, alle persone a carico, ai possibili imprevisti e alle altre risorse disponibili. Le regole espresse in “mensilità” sono solo scorciatoie indicative.
Un orizzonte di oltre 10 anni significa che posso investire tutto in azioni?
No. Un orizzonte lungo può rendere più sostenibili le oscillazioni, ma non elimina il rischio e non determina da solo la composizione corretta. Contano anche obiettivi, capacità di perdita, tolleranza al rischio, diversificazione e bisogno di liquidità.
Le obbligazioni restituiscono sempre il capitale a scadenza?
Il rimborso dipende dalle condizioni del titolo e dalla capacità dell’emittente di onorare i propri obblighi. Inoltre, se vendi prima della scadenza, il prezzo può essere diverso da quello di acquisto. Anche il capitale nominale rimborsato può aver perso potere d’acquisto per effetto dell’inflazione.
Asset allocation e diversificazione sono la stessa cosa?
Sono concetti collegati ma non identici. L’asset allocation decide come distribuire il patrimonio tra classi di attività; la diversificazione cerca di evitare concentrazioni eccessive tra strumenti, emittenti, aree geografiche, settori e altri fattori di rischio.
Cosa portarti a casa
L’asset allocation non comincia da un ETF, da un BTP o dalla percentuale azionaria. Comincia dal calendario dei tuoi soldi.
Una parte serve oggi. Una parte deve proteggerti dagli imprevisti. Una parte ha già una data. Solo il capitale che non ha una necessità vicina può essere valutato davvero con una logica di lungo periodo.
Questa impostazione non ti dice cosa comprare. Ti aiuta a porre le domande nell’ordine corretto — che, per la finanza personale, è spesso molto più utile di una risposta pronta.
Contenuto informativo ed educativo. Non costituisce consulenza finanziaria, fiscale o legale personalizzata e non indica strumenti da acquistare o vendere. Dati e principi verificati il 20 agosto 2026 sulle fonti indicate nella pagina.
Approfondisci le esposizioni
Core, emergenti e temi: cosa cambia
La quantità di ETF non misura da sola la diversificazione: conta quali rischi e società vengono aggiunti al portafoglio.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCosa sapere prima di investire Verificata il 20/08/2026
- Banca d’ItaliaAutoritàOrizzonte temporale - Glossario Verificata il 20/08/2026
- Banca d’ItaliaAutoritàCosa sono i BTP? Verificata il 20/08/2026
- CONSOBAutoritàLa diversificazione Verificata il 20/08/2026
- CONSOBAutoritàHai deciso di investire: cosa devi fare? Verificata il 20/08/2026
- Borsa ItalianaOperatore / fonte ufficialeChe cos’è l’Asset Allocation? Verificata il 20/08/2026
- VanguardFonte secondariaA framework for allocating to cash Verificata il 20/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.
ETF MSCI World: cosa sono e cosa cambia con l’Equal Weight
ETF MSCI World spiegati semplice: come funziona l’indice, quanto pesa la concentrazione e cosa cambia con la versione Equal Weight.
Rendimento BTP: perché la cedola non dice quanto guadagni
Cedola e rendimento non sono la stessa cosa. Impara a leggere prezzo, rendimento a scadenza, tasse e costi per capire il risultato netto di un BTP.