 Occhio al Conto
Un settore può crescere moltissimo senza che un ETF costruito intorno a quel tema produca necessariamente lo stesso risultato. Tra “questo trend cambierà l’economia” e “questo indice catturerà bene quel cambiamento” ci sono infatti diversi passaggi: quali aziende entrano, con quale peso, a quali valutazioni e con quanta concentrazione.
È questo il punto utile da capire prima ancora di guardare il rendimento recente di un ETF tematico. Un nome convincente — intelligenza artificiale, quantum computing, nucleare, robotica — non dice da solo che cosa ci sia davvero nel portafoglio.
In breve: un ETF tematico replica un indice costruito per rappresentare un’idea economica o tecnologica trasversale. Il rischio è confondere la forza della narrativa con la qualità e la diversificazione dell’esposizione ottenuta.
Un tema promettente può essere un cattivo investimento?
Sì, è possibile. Non perché il tema debba necessariamente fallire, ma perché crescita dell’industria e rendimento per l’investitore sono due variabili diverse.
Un settore può aumentare ricavi e diffusione, mentre le società quotate possono essere già valutate sulla base di aspettative molto elevate. Oppure la crescita può concentrarsi in imprese che l’indice non include, mentre quelle presenti subiscono concorrenza, margini inferiori o cambiamenti tecnologici.
La domanda utile non è quindi soltanto “credo in questo trend?”, ma anche “come viene trasformato questo trend in un portafoglio investibile?”.
Cos’è davvero un ETF tematico
Un ETF tematico cerca di rappresentare un fenomeno che attraversa più attività economiche: per esempio robotica, cybersecurity, transizione energetica o quantum computing.
Questo lo distingue da un indice broad come MSCI World, che parte soprattutto da Paesi, dimensione e mercato azionario, e da un indice settoriale tradizionale, che parte da una classificazione industriale.
La parola chiave è metodologia. L’ETF non compra “il futuro”: replica un benchmark che deve trasformare un concetto astratto in regole misurabili.
Dal tema all’ETF: quattro passaggi che cambiano il risultato
Il percorso può essere sintetizzato così:
- Tema. Si definisce il fenomeno economico o tecnologico da rappresentare.
- Universo. Si stabilisce quali società possono essere considerate eleggibili.
- Indice. Vengono applicati criteri di selezione, ponderazione e ribilanciamento.
- ETF. Il fondo replica quell’indice secondo la propria struttura, i propri costi e la propria efficienza.
Due prodotti con nomi molto simili possono divergere già al secondo o al terzo passaggio. È per questo che confrontare soltanto il nome commerciale o il TER può essere insufficiente.
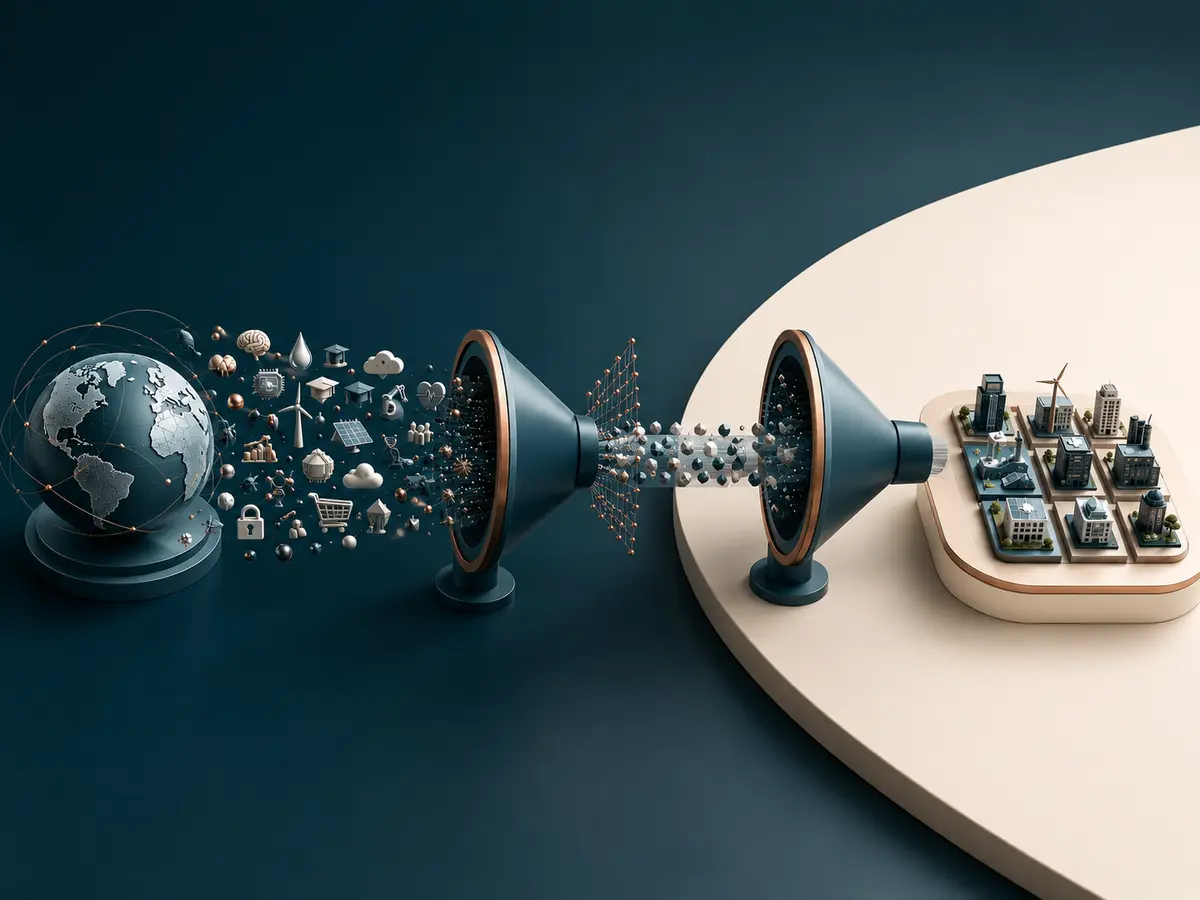
Dal megatrend al portafoglio: il filtro metodologico determina quali società entrano davvero nell’indice.
Per capire gli altri livelli della struttura conviene affiancare questa guida a come funziona la replica di un ETF e alla guida sul tracking difference.
Chi decide quali aziende appartengono al tema?
È il provider dell’indice a tradurre il tema in criteri operativi. Le metodologie possono utilizzare informazioni differenti e non esiste una regola universale valida per ogni benchmark.
Ricavi collegati al tema
Una metodologia può richiedere che una quota significativa del fatturato derivi dall’attività considerata. È un modo per privilegiare aziende più direttamente esposte, ma la soglia scelta modifica l’universo investibile.
Classificazioni industriali
Per alcuni temi o settori è possibile partire da categorie economiche già definite. Il limite è che le aziende molto diversificate possono essere difficili da rappresentare con una sola etichetta.
Punteggi di rilevanza
Alcuni indici utilizzano score proprietari per stimare quanto una società sia collegata al tema. È particolarmente importante nei settori giovani, dove poche aziende generano già la maggioranza dei ricavi dalla nuova tecnologia.
Il caso degli ETF Quantum Computing rende questa differenza molto concreta: due benchmark possono definire l’esposizione “quantum” con criteri differenti.
Pure play e grandi gruppi diversificati
Un’impresa pure play ricava una parte molto rilevante della propria attività dal segmento che interessa l’indice. Una multinazionale diversificata, invece, può avere un progetto importante nel tema ma ricavare quasi tutto il fatturato da attività diverse.
Nessuna delle due categorie è automaticamente “migliore”. Cambia però ciò che l’ETF rappresenta.
Un indice molto selettivo può essere più puro ma anche più concentrato e composto da società più piccole. Uno più permissivo può includere grandi gruppi solidi ma offrire un’esposizione economica meno diretta al tema.
ETF tematico ed ETF settoriale non sono sinonimi
| ETF tematico | ETF settoriale |
|---|---|
| Parte da un trend o fenomeno | Parte da un settore economico |
| Può attraversare più settori | Rimane dentro una classificazione settoriale |
| Richiede spesso criteri di rilevanza tematica | Usa più facilmente classificazioni industriali |
| Esempio: quantum computing | Esempio: semiconduttori |
La distinzione non è sempre perfetta, ma è utile. Gli ETF sui semiconduttori, per esempio, concentrano l’esposizione su una filiera industriale specifica; un ETF quantum può includere invece hardware, software e grandi gruppi tecnologici appartenenti a categorie differenti.
Un megatrend è ancora più ampio: descrive un cambiamento economico, demografico o tecnologico di lungo periodo. Per diventare investibile deve però essere tradotto in un universo di società quotate. Se il collegamento tra megatrend, indice e ricavi è debole, l’etichetta può risultare più precisa del portafoglio reale.
Come cambiano selezione, pesi e turnover
La metodologia non decide soltanto chi entra. Decide anche quanto pesa ogni titolo. Un indice ponderato per capitalizzazione tende a dare più spazio alle società già grandi; uno equiponderato riduce quel dominio, ma richiede ribilanciamenti più incisivi. Altri benchmark applicano punteggi di rilevanza, limiti per emittente o fasce diverse per pure play e aziende diversificate.
Il turnover indica quanto rapidamente il paniere cambia. Un ricambio elevato può mantenere l’indice vicino alla definizione del tema, ma può aumentare costi di negoziazione e distanza tra indice teorico ed ETF. Un ricambio troppo lento può invece lasciare nel portafoglio società che hanno perso rilevanza.
Nel documento metodologico controlla quindi data di revisione, frequenza del ribilanciamento, buffer per ingresso e uscita e regole applicate quando i dati sui ricavi non sono disponibili.
Avere 50 titoli non significa essere molto diversificati
Il numero delle partecipazioni è solo una prima informazione.
Un ETF può possedere decine di società ma dipendere in larga misura da pochi fattori comuni: lo stesso ciclo tecnologico, le stesse valutazioni, la stessa area geografica o un piccolo gruppo di mega-cap.
È utile controllare almeno:
- peso delle prime 10 posizioni;
- distribuzione per settore e Paese;
- dimensione delle aziende;
- regole di cap sui singoli titoli;
- frequenza di ribilanciamento.
Questa è la stessa distinzione che abbiamo visto parlando di concentrazione nell’S&P 500 e Nasdaq 100: molti titoli non equivalgono automaticamente a molti driver indipendenti.
Overlap: quante aziende possiedi già?
Un ETF tematico può contenere società già presenti in un indice globale o statunitense. Aggiungerlo a un portafoglio non significa quindi aggiungere automaticamente altrettanta diversificazione.
Se, per esempio, il benchmark tematico assegna molto peso alle stesse grandi aziende tecnologiche già presenti nel Nasdaq 100 o nell’MSCI World, l’effetto può essere soprattutto aumentare il peso di quelle società.
L’overlap non è di per sé un errore. Va però riconosciuto: è diverso aggiungere un nuovo motore economico dal raddoppiare un’esposizione già esistente.
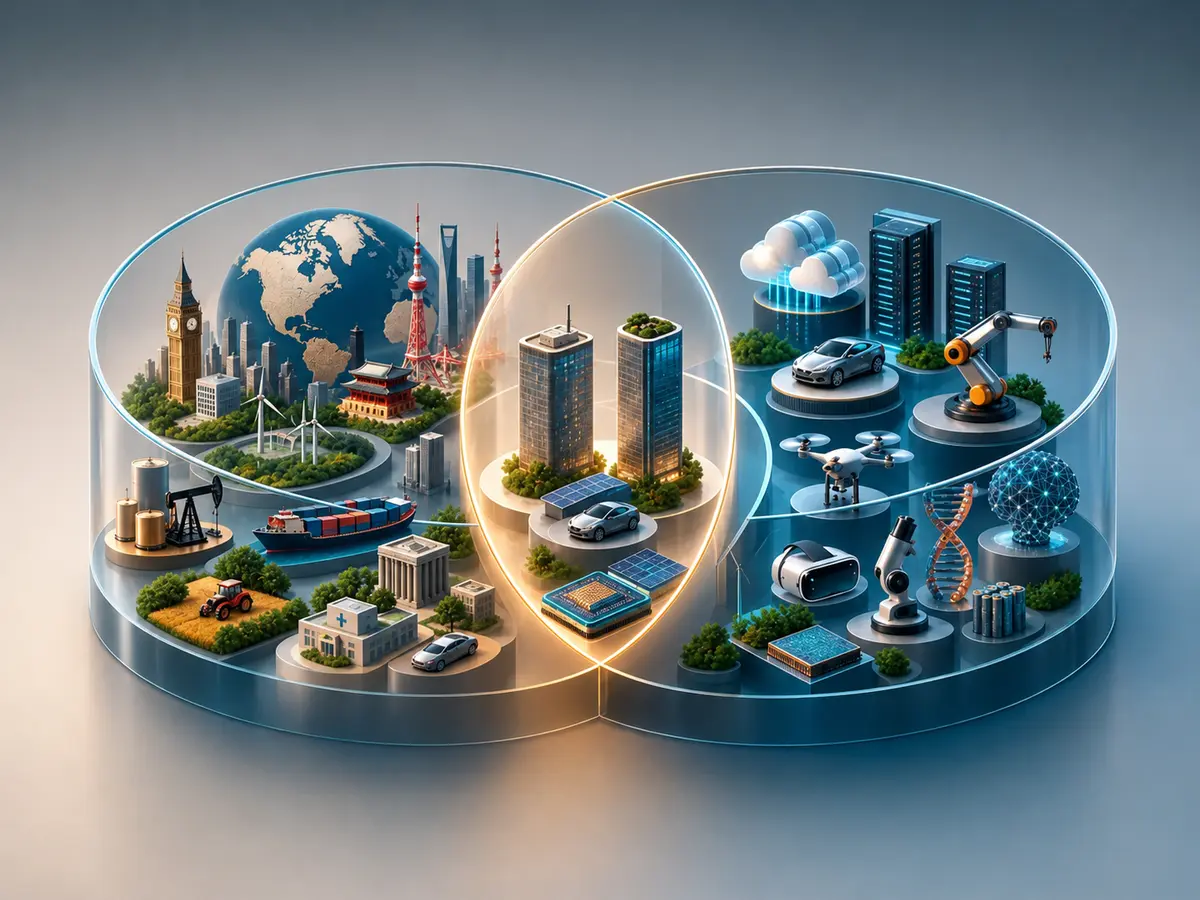
L’area condivisa rappresenta le esposizioni già presenti sia nell’ETF tematico sia nel portafoglio globale.
Per una verifica pratica puoi confrontare le prime posizioni e calcolare quale quota dell’ETF tematico è già presente nel portafoglio principale. L’analisi non deve fermarsi ai nomi: anche società diverse possono condividere gli stessi fattori, come tassi, ciclo tecnologico o spesa per data center.
Il rischio di arrivare dopo il boom
I temi attirano spesso più attenzione dopo una fase di forte crescita delle aziende collegate. Questo crea un problema intuitivo: una buona storia industriale può essere già incorporata nei prezzi.
Non significa che un ETF appena diventato popolare debba scendere. Significa soltanto che la performance passata non misura quanto siano convenienti oggi le aspettative incorporate nelle valutazioni.
Per questo una classifica basata sul rendimento degli ultimi 12 mesi risponde male alla domanda “quale ETF tematico ha una struttura adatta all’esposizione che sto cercando?”.
Cosa succede se un ETF tematico viene chiuso
Anche gli ETF possono essere liquidati o fusi. Per i prodotti molto specialistici il rischio commerciale di non raggiungere dimensioni sufficienti merita attenzione.
Un’analisi pubblicata da justETF nel 2026 ha esaminato 283 ETF tematici lanciati dal 2016 e ha rilevato che circa un quarto del campione risultava chiuso entro sette anni. È un dato riferito a quello specifico dataset, non una probabilità universale valida per ogni ETF.
La chiusura di un fondo non implica normalmente la perdita automatica dell’intero capitale: segue una procedura di liquidazione o altra operazione prevista dalla documentazione. Può però creare inconvenienti fiscali, operativi e di reinvestimento.
Costi: il TER è importante, ma non è tutto
Il TER di un ETF è un dato utile e confrontabile, ma non misura da solo l’esperienza effettiva dell’investitore.
Vanno considerati anche:
- tracking difference;
- spread denaro-lettera;
- liquidità del fondo e dei sottostanti;
- metodo di replica;
- eventuale rischio valutario;
- frequenza con cui l’indice cambia composizione.
Per un tema internazionale, inoltre, comprare una quota negoziata in euro non elimina automaticamente l’esposizione alle valute delle società sottostanti: lo spieghiamo nella guida sul rischio cambio degli ETF.
Come leggere un ETF tematico senza partire dal rendimento passato
Una sequenza razionale può essere questa:
- leggere il nome del benchmark, non soltanto quello dell’ETF;
- aprire la metodologia dell’indice;
- capire come viene misurata la rilevanza delle aziende;
- controllare top holding, settori e Paesi;
- verificare l’overlap con esposizioni già possedute;
- confrontare TER, replica, tracking e liquidità;
- controllare data e fonte di ogni dato variabile.
Non produce una risposta universale su quale ETF scegliere. Produce qualcosa di più utile: chiarisce quale rischio e quale esposizione si stanno confrontando.
Errori frequenti sugli ETF tematici
“Il tema crescerà, quindi l’ETF salirà.” Il passaggio non è automatico: contano società, prezzi iniziali e metodologia.
“Più aziende significa più diversificazione.” Non necessariamente, se le società dipendono dagli stessi driver.
“Due ETF con lo stesso tema sono quasi uguali.” Possono seguire benchmark costruiti in modo molto diverso.
“Se ho già un ETF globale, un tematico aggiunge sempre diversificazione.” Può invece aumentare il peso di aziende già presenti.
“Il prodotto che ha reso di più è il migliore.” Il rendimento passato non sostituisce l’analisi della struttura.
FAQ
Che differenza c’è tra ETF tematico e ETF settoriale?
Il settoriale parte da una classificazione industriale; il tematico parte da un fenomeno trasversale e può includere più settori. La metodologia del benchmark stabilisce il confine effettivo.
Un ETF tematico è più rischioso di un ETF globale?
In genere è più concentrato su pochi driver economici, ma il rischio concreto dipende da titoli, pesi, geografie e valutazioni. Il numero di partecipazioni da solo non basta.
Come verifico se un’azienda è davvero esposta al tema?
Controlla nella metodologia se vengono usate soglie di ricavi, classificazioni, brevetti o punteggi proprietari. Poi confronta questi criteri con le attività dichiarate dalle società.
Perché un ETF tematico può chiudere?
Un gestore può liquidare o fondere un fondo che non raggiunge dimensioni commercialmente sostenibili. KID, prospetto e comunicazioni ufficiali descrivono tempi e modalità.
Il TER basta per confrontare due ETF tematici?
No. Vanno confrontati anche indice, purezza tematica, concentrazione, turnover, replica, tracking difference, spread e liquidità.
In sintesi
Un ETF tematico è soprattutto una metodologia di selezione travestita da nome semplice. Prima di valutare il prodotto conviene quindi capire come il benchmark trasforma il tema in aziende, pesi e regole.
È questo passaggio a distinguere un’esposizione realmente mirata da una raccolta di società soltanto vagamente collegate alla narrativa del momento.
Per vedere come il problema cambia nei casi concreti, puoi proseguire con ETF Quantum Computing, ETF Uranio e Nucleare ed ETF Semiconduttori.
Fonti e verifiche
- Morningstar — Global Thematic Fund Landscape
- justETF — sopravvivenza degli ETF tematici
- FinecoBank — ETF tematici
Ultima verifica editoriale: 23 agosto 2026.
Disclaimer
Le informazioni hanno finalità esclusivamente educative e non costituiscono consulenza finanziaria, fiscale o una raccomandazione su ETF specifici. Prima di investire leggi il KID e il prospetto aggiornati.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- justETFAnalisi di mercatoETF tematici: quanti sopravvivono? Verificata il 22/08/2026
- FinecoBankOperatore / fonte ufficialeETF tematici Verificata il 22/08/2026
- MorningstarAnalisi di mercatoGlobal Thematic Fund Landscape 2025 Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF Nasdaq 100: cosa contiene e perché non è solo tecnologia
Come funziona un ETF Nasdaq 100, quali società include, perché l’indice non è solo tech e cosa cambia rispetto a S&P 500 e MSCI World.
ETF MSCI World: cosa sono e cosa cambia con l’Equal Weight
ETF MSCI World spiegati semplice: come funziona l’indice, quanto pesa la concentrazione e cosa cambia con la versione Equal Weight.
Rischio cambio ETF: perché comprarlo in euro non elimina il rischio valuta
Un ETF quotato in euro può avere rischio cambio? Sì: vediamo la differenza tra valuta di negoziazione, valuta del fondo e valute degli asset.
ETF difesa: cosa contengono, rischi e come confrontarli
ETF difesa globali o europei: scopri cosa contengono, come cambia l’indice e quali rischi, costi e criteri etici controllare prima di scegliere.
ETF idrogeno: cosa comprano, rischi e come confrontarli
ETF idrogeno: scopri quali aziende contengono, come cambia la filiera tra gli indici e quali rischi, costi e criteri controllare prima di scegliere.
ETF terre rare: cosa contengono, rischi e come confrontarli
ETF terre rare: scopri perché investono soprattutto in società della filiera, quali rischi geopolitici e aziendali hanno e come confrontarli.