 Occhio al Conto
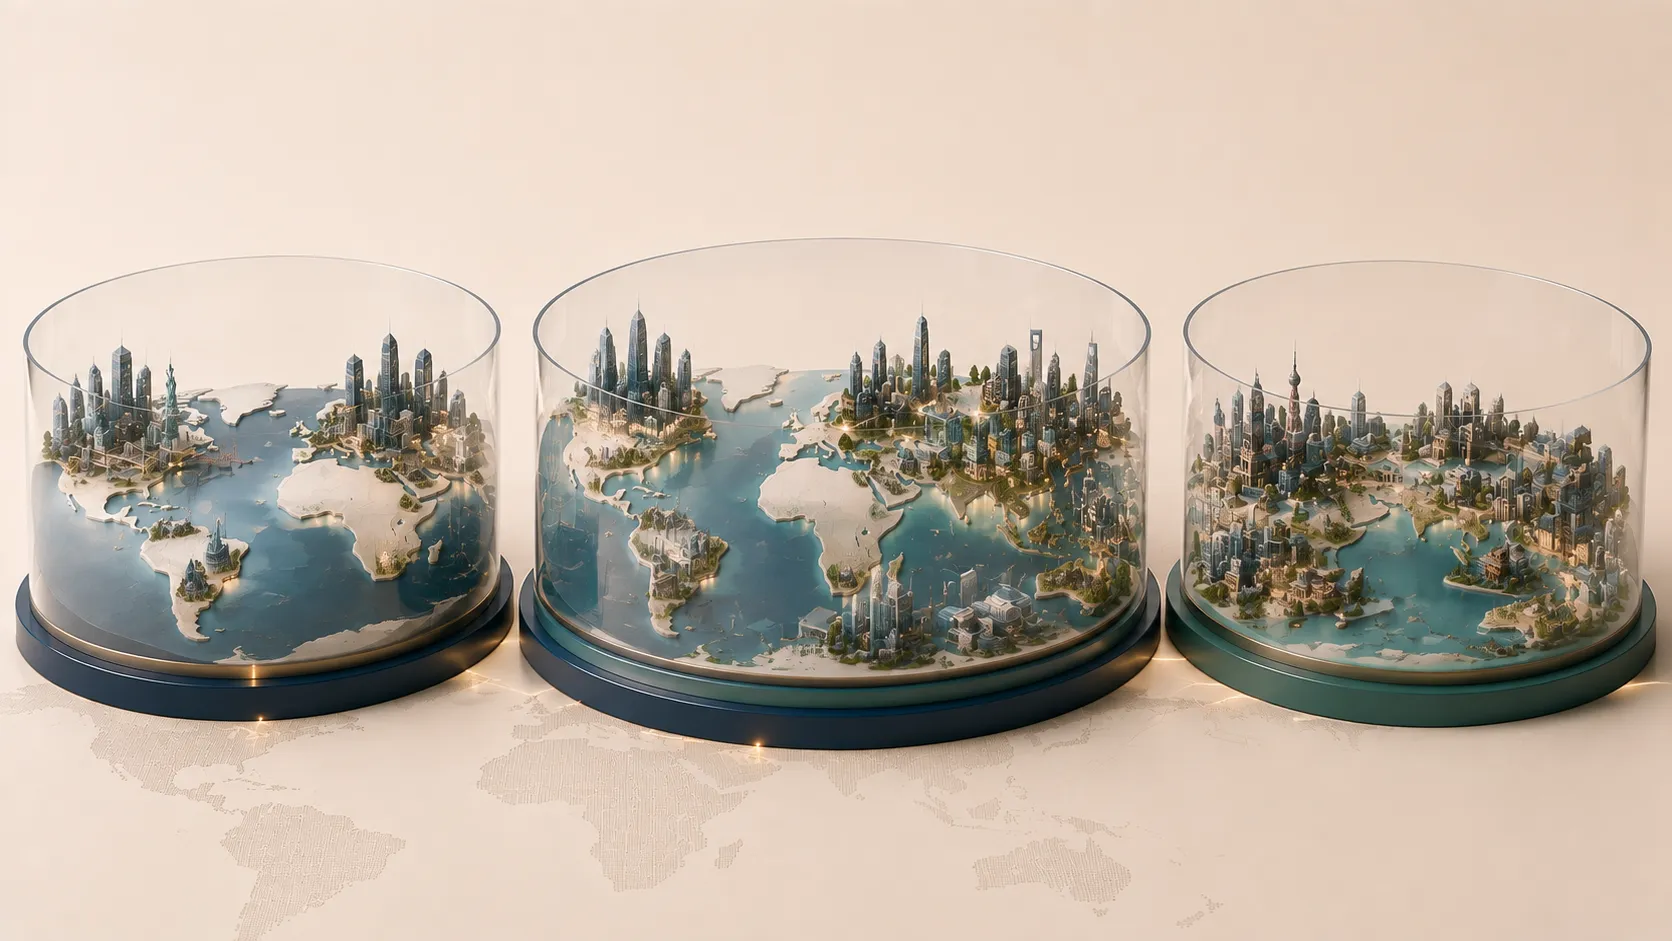
MSCI World, All-World ed Emerging Markets non sono tre versioni dello stesso indice. Coprono universi diversi e possono essere usati per costruire esposizioni globali in modi differenti.
Il punto che crea più confusione è la parola “World”. L’MSCI World comprende large e mid cap dei mercati sviluppati, ma non include la componente Emerging Markets. Un indice All-World, invece, combina mercati sviluppati ed emergenti. Un indice Emerging Markets rappresenta soltanto questi ultimi.
La domanda utile non è “quale è migliore?”. È capire quale pezzo del mercato mondiale copre ciascun indice e dove nascono le sovrapposizioni.
MSCI World vs All-World vs Emerging Markets: la differenza in 30 secondi
| Indice | Mercati sviluppati | Mercati emergenti | Obiettivo concettuale |
|---|---|---|---|
| MSCI World | Sì | No | Large e mid cap dei mercati sviluppati |
| All-World | Sì | Sì | Large e mid cap developed + emerging in un unico indice |
| Emerging Markets | No | Sì | Large e mid cap dei soli mercati emergenti |
Questa tabella descrive la struttura, non suggerisce quale soluzione scegliere.
La differenza più importante è semplice: MSCI World non equivale a “tutte le azioni del mondo”.
MSCI World: cosa include e cosa esclude
L’MSCI World rappresenta large e mid cap dei Paesi classificati da MSCI come mercati sviluppati e punta a coprire circa l’85% della capitalizzazione corretta per il flottante di ogni mercato incluso.
Al 31 luglio 2026 contava oltre mille componenti, con un peso statunitense molto elevato per effetto della capitalizzazione delle società USA.
Non include invece i mercati emergenti nella versione standard.
La guida dedicata agli ETF MSCI World approfondisce ponderazione, concentrazione e differenze con l’Equal Weight.
All-World: cosa significa davvero
“All-World” descrive normalmente un indice che combina mercati sviluppati ed emergenti.
Il FTSE All-World, per esempio, è un indice ponderato per capitalizzazione composto da large e mid cap della FTSE Global Equity Index Series e comprende sia Developed sia Emerging Markets.
Questo lo rende geograficamente più ampio dell’MSCI World, ma non significa che ogni Paese abbia un peso simile.
Se le società statunitensi valgono molto di più in Borsa rispetto a quelle di altri mercati, gli Stati Uniti continueranno a rappresentare una quota molto importante anche in un All-World.
All-World significa “equamente globale”?
No.
La ponderazione per capitalizzazione non assegna una quota prestabilita a ciascun Paese. Il peso dipende dal valore di mercato delle società eleggibili.
Un indice può quindi includere decine di Paesi ed essere comunque dominato da poche grandi economie e mega-cap.
Questa è la stessa logica vista nell’ETF S&P 500: il numero di componenti non racconta da solo la distribuzione del rischio.
Emerging Markets: quale pezzo manca al World
Un indice Emerging Markets aggiunge le società dei mercati che il provider classifica come emergenti.
L’MSCI Emerging Markets, al 31 luglio 2026, contava 1.178 componenti e copriva circa l’85% della capitalizzazione corretta per il flottante dei mercati inclusi.
Questa componente introduce esposizioni geografiche e valutarie diverse rispetto ai mercati sviluppati, ma anche rischi specifici di liquidità, governance e regolamentazione.
La guida sugli ETF Mercati Emergenti tratta questi aspetti separatamente.
World + Emerging Markets replica un All-World?
Può avvicinarsi concettualmente, ma non è automaticamente identico.
Combinando un indice developed e uno emerging si costruisce una copertura più vicina al mercato globale. Tuttavia il risultato dipende da:
- peso assegnato agli emergenti;
- provider degli indici;
- classificazione dei Paesi;
- universo large/mid/small cap;
- frequenza e metodo di ribilanciamento;
- eventuali esclusioni o filtri;
- costi e tracking dei due ETF.
Un All-World gestisce internamente il peso tra developed ed emerging secondo la propria metodologia. Con due ETF separati, invece, il peso viene deciso e mantenuto dall’investitore.
Un ETF unico globale vs due ETF separati
Il confronto è soprattutto tra semplicità e controllo.
| Aspetto | Un ETF All-World | World + Emerging separati |
|---|---|---|
| Numero di strumenti | Uno | Due |
| Ribilanciamento developed/emerging | Interno all’indice | Da gestire sul portafoglio |
| Controllo sul peso EM | Limitato alla metodologia | Maggiore |
| Operatività | Più semplice | Più complessa |
| Commissioni di negoziazione | Una linea | Potenzialmente due |
| Possibilità di sovra/sottopesare EM | No, salvo cambio benchmark | Sì |
Nessuna delle due strutture è universalmente superiore. Dipende da cosa si vuole controllare e da quanto pesa la complessità operativa.
Quanto pesa la componente Emerging in un All-World?
Il peso non è fisso.
Dipende dalla capitalizzazione relativa dei mercati emergenti rispetto a quelli sviluppati e dalla metodologia dell’indice. Può quindi cambiare nel tempo senza che l’investitore faccia nulla.
Questo è un vantaggio per chi vuole seguire automaticamente il mercato globale per capitalizzazione, ma riduce il controllo per chi vuole impostare una quota emergente diversa.
Le percentuali precise vanno sempre lette su un factsheet aggiornato, non memorizzate come regole permanenti.
MSCI ACWI e FTSE All-World sono la stessa cosa?
No, anche se hanno un obiettivo concettuale simile.
Entrambi combinano developed ed emerging large e mid cap, ma appartengono a provider diversi e utilizzano proprie regole di classificazione, costruzione, revisione e copertura.
Questo può produrre differenze in:
- classificazione di alcuni Paesi;
- numero di componenti;
- pesi geografici;
- pesi dei singoli titoli;
- calendario di revisione;
- modalità di trattamento di specifiche situazioni di mercato.
Quindi All-World non è il nome di un unico indice universale.
E le small cap?
MSCI World, MSCI Emerging Markets e FTSE All-World sono normalmente focalizzati su large e mid cap nelle rispettive metodologie standard.
Chi vuole includere anche small cap deve verificare un benchmark più ampio, per esempio una versione IMI o un indice total market.
Questa distinzione conta perché “globale” e “all cap” non sono sinonimi.
Sovrapposizione: più ETF non significa più diversificazione
Il rischio di overlap emerge soprattutto quando si aggiungono indici più concentrati a un indice globale già ampio.
World + S&P 500
L’MSCI World contiene già molte grandi società statunitensi presenti nell’S&P 500. Aggiungere un ETF S&P 500 aumenta quindi il peso USA e delle large cap già presenti.
World + Nasdaq 100
Molte mega-cap Nasdaq sono già contenute nell’MSCI World. L’aggiunta può incrementare ulteriormente la concentrazione su tecnologia e growth USA.
La guida sugli ETF Nasdaq 100 spiega perché il numero di ETF non basta a misurare la diversificazione.
All-World + Emerging Markets
Un All-World contiene già una componente emergente. Aggiungere un ETF EM separato equivale a sovrappesare gli emergenti rispetto alla ponderazione naturale dell’indice.
Non è necessariamente sbagliato, ma è una scelta attiva che va riconosciuta come tale.
World + Emerging Markets: come capire se stai duplicando
La formula concettuale è semplice:
esposizione finale = peso del fondo × peso del Paese/titolo dentro il fondo.
Se un All-World ha già una certa esposizione a Taiwan e aggiungi un ETF Emerging Markets, il peso finale di Taiwan aumenta.
Lo stesso ragionamento vale per società presenti in più indici.
Per valutare l’overlap servono quindi i dati di composizione dei benchmark, non soltanto i nomi degli ETF.
Il rischio USA resta elevato anche in un All-World?
Può esserlo.
Poiché gli indici globali standard sono ponderati per capitalizzazione, l’enorme dimensione del mercato azionario statunitense produce un peso USA molto rilevante.
Aggiungere emergenti riduce la quota developed rispetto a un MSCI World puro, ma non rende automaticamente la distribuzione geografica uniforme.
Se l’obiettivo è ridurre deliberatamente il peso USA rispetto al mercato globale, si sta entrando in una scelta di asset allocation attiva, non in una conseguenza automatica del passaggio da World ad All-World.
World vs All-World e rischio cambio
Entrambi gli indici possono contenere società denominate in molte valute.
Per un investitore in euro, il rischio valutario dipende dagli asset sottostanti e dall’eventuale hedging del prodotto, non dal fatto che l’ETF sia acquistato in EUR.
La guida sul rischio cambio ETF chiarisce la differenza tra valuta di quotazione, valuta base e valuta economica degli investimenti.
Costi: un ETF unico costa sempre meno di due?
Non necessariamente.
Con un ETF unico bisogna considerare TER, tracking, spread e commissioni di negoziazione di una linea.
Con due ETF entrano in gioco due TER e due spread, ma il costo totale non si ottiene semplicemente sommando le percentuali: ciascun TER pesa sulla quota di capitale allocata al rispettivo fondo.
Esempio puramente didattico:
- 90% del capitale in ETF A con TER 0,20%;
- 10% in ETF B con TER 0,20%.
Il costo corrente ponderato resta circa 0,20%, non 0,40%, prima di considerare altre frizioni.
La guida TER ETF approfondisce proprio questa distinzione.
Non confrontare gli indici solo con il rendimento passato
È facile guardare gli ultimi cinque o dieci anni e concludere che l’indice che ha reso di più sia “migliore”.
Questo approccio confonde risultato storico con caratteristiche strutturali.
World, All-World ed Emerging Markets differiscono per universi, pesi e rischi. Il rendimento passato riflette anche valutazioni iniziali, ciclo economico, valuta, settori dominanti e performance delle mega-cap.
Non garantisce la stessa gerarchia nel periodo successivo.
Errori comuni nel confronto
MSCI World = tutto il mondo. No: esclude gli emergenti nella versione standard.
All-World = ogni Paese pesa uguale. No: normalmente è ponderato per capitalizzazione.
World + EM = identico a qualunque All-World. No: pesi e metodologie possono differire.
Più ETF = più diversificazione. Solo se aggiungono rischi e asset realmente diversi.
All-World + EM = nessuna duplicazione. L’EM è già presente nell’All-World.
ACWI = FTSE All-World. Hanno finalità simili, ma metodologie e composizioni non sono identiche.
Checklist finale
Prima di scegliere come rappresentare l’azionario globale, verifica:
- developed ed emerging sono entrambi inclusi?
- quale provider costruisce l’indice?
- large/mid cap o anche small cap?
- quanto pesa oggi la componente USA?
- quanto pesa oggi la componente Emerging?
- sto duplicando esposizioni già presenti?
- voglio che il peso EM sia automatico o controllato manualmente?
- quanto incidono TER, tracking, spread e commissioni?
- quale rischio valutario rimane?
Il confronto più utile non produce un vincitore. Produce una mappa chiara delle esposizioni: cosa c’è dentro, cosa manca e quale peso stai scegliendo di assegnare a ciascuna parte del mercato mondiale.
Fonti e approfondimenti
- MSCI — MSCI World Index
- MSCI — MSCI Emerging Markets Index
- MSCI — MSCI ACWI Index
- FTSE Russell — FTSE All-World Index
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- MSCIOperatore / fonte ufficialeMSCI World Index Verificata il 22/08/2026
- MSCIOperatore / fonte ufficialeMSCI Emerging Markets Index Verificata il 22/08/2026
- MSCIOperatore / fonte ufficialeMSCI ACWI Index Verificata il 22/08/2026
- FTSE RussellOperatore / fonte ufficialeFTSE All-World Index Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
ETF MSCI World: cosa sono e cosa cambia con l’Equal Weight
ETF MSCI World spiegati semplice: come funziona l’indice, quanto pesa la concentrazione e cosa cambia con la versione Equal Weight.
ETF Mercati Emergenti: cosa contengono davvero e quali rischi aggiungono
ETF mercati emergenti: scopri quali Paesi includono e valuta rischi di valuta, concentrazione e governance prima di inserirli in portafoglio.
ETF S&P 500: cosa replica davvero e quanto è concentrato
Come funziona un ETF S&P 500, cosa contiene l’indice, quanto pesa sugli USA e quali rischi di concentrazione, valuta e sovrapposizione considerare.
ETF Nasdaq 100: cosa contiene e perché non è solo tecnologia
Come funziona un ETF Nasdaq 100, quali società include, perché l’indice non è solo tech e cosa cambia rispetto a S&P 500 e MSCI World.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
Rischio cambio ETF: perché comprarlo in euro non elimina il rischio valuta
Un ETF quotato in euro può avere rischio cambio? Sì: vediamo la differenza tra valuta di negoziazione, valuta del fondo e valute degli asset.