 Occhio al Conto
Un conto corrente cointestato è un unico conto intestato a due o più persone. Tutti i cointestatari entrano nel rapporto con la banca, ma il modo in cui possono usare il denaro dipende soprattutto da una scelta: firma disgiunta o firma congiunta.
La differenza non è solo pratica. Cointestare un conto significa condividere poteri, responsabilità e possibili problemi futuri: dalla proprietà effettiva delle somme al pignoramento, dall’ISEE alla separazione, fino alla successione.
Dati e regole verificati il 9 agosto 2026. Per costi e condizioni operative controlla sempre il contratto, il Foglio informativo e il Documento di sintesi della banca scelta.
In breve
| Tema | Cosa sapere |
|---|---|
| Firma disgiunta | Ciascun cointestatario può operare autonomamente per le operazioni previste dal contratto |
| Firma congiunta | Per le operazioni previste servono le autorizzazioni di tutti i cointestatari |
| Proprietà dei soldi | Nei rapporti interni le quote si presumono uguali, salvo prova contraria |
| Delega | Il delegato può operare ma non diventa intestatario né proprietario delle somme |
| ISEE | Il rapporto finanziario va gestito secondo le istruzioni DSU e la documentazione dell’intermediario |
| Pignoramento | I debiti di un cointestatario possono coinvolgere il rapporto; quote e provenienza delle somme possono diventare decisive |
| Morte | La quota appartenente al defunto entra nella successione; l’operatività cambia in base al tipo di firma |
| Costi | Non basta cercare “zero spese”: vanno controllati canone, carte, bonifici, prelievi, bollo e condizioni |
La regola più utile è questa: poter usare il conto non significa necessariamente essere proprietari di tutto il denaro che contiene.
Cos’è un conto corrente cointestato
Il conto cointestato è un conto corrente con più titolari.
Può essere usato, per esempio, da:
- coniugi o conviventi che vogliono pagare spese comuni;
- genitori e figli;
- fratelli o altri familiari;
- persone che condividono un’abitazione;
- più soggetti che vogliono gestire una parte delle spese insieme.
Non è necessario che i cointestatari siano parenti.
La cointestazione è però diversa dall’autorizzare semplicemente un’altra persona a fare operazioni. Nel primo caso entrambe le persone risultano titolari del rapporto; nel secondo esiste un titolare e un delegato.
Banca d’Italia ricorda che, quando il conto è intestato a più persone, il contratto deve indicare quali operazioni richiedono la firma di tutti e quali possono essere eseguite da un solo correntista.
Firma disgiunta o congiunta: la differenza che conta davvero
La scelta del regime di firma determina il livello di autonomia dei cointestatari.
Conto cointestato a firma disgiunta
Con la firma disgiunta, ciascun titolare può eseguire autonomamente le operazioni che il contratto consente in forma separata.
In pratica, può significare poter effettuare senza la controfirma dell’altro:
- bonifici;
- pagamenti;
- prelievi;
- operazioni tramite home banking;
- altre disposizioni previste dal contratto.
È la soluzione più flessibile per la gestione quotidiana, ma è anche quella che richiede maggiore fiducia reciproca.
Se due persone alimentano un conto per pagare affitto, utenze e spese familiari, poter operare separatamente evita di dover autorizzare insieme ogni movimento.
Il rovescio della medaglia è evidente: un cointestatario può avere un potere operativo molto ampio.
Conto cointestato a firma congiunta
Con la firma congiunta, per le operazioni previste dal contratto devono intervenire tutti i titolari.
Il vantaggio è un maggiore controllo reciproco.
Lo svantaggio è una gestione meno agile: una disposizione può richiedere l’intervento di più persone anche quando serve agire rapidamente.
Si può avere una soluzione mista?
Sì, il punto non è necessariamente scegliere un solo regime per qualsiasi operazione.
Banca d’Italia spiega che il contratto può distinguere tra operazioni che richiedono la firma congiunta e operazioni che possono essere autorizzate separatamente.
Per questo la domanda utile da fare alla banca non è soltanto «il conto è congiunto o disgiunto?», ma:
quali operazioni può fare da solo ogni intestatario e quali richiedono l’autorizzazione di tutti?
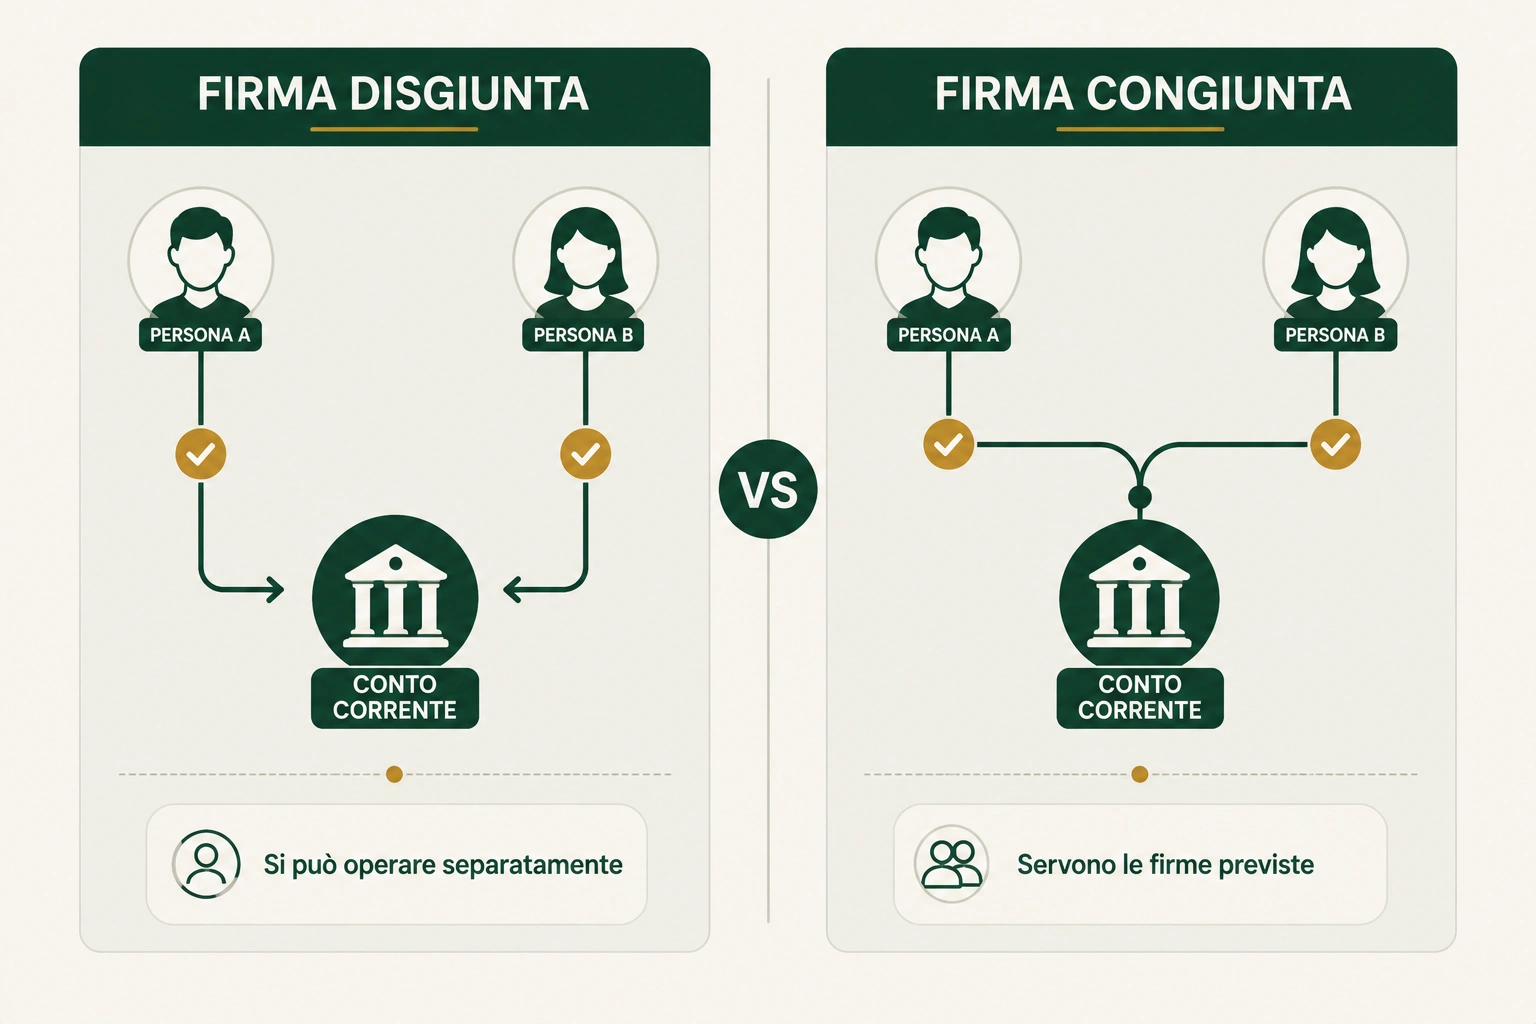
Firma disgiunta e firma congiunta definiscono due livelli diversi di autonomia operativa: la scelta va letta insieme alle regole previste dal contratto.
Di chi sono i soldi su un conto cointestato?
È uno dei punti più fraintesi.
La presenza di due nomi sul conto non dimostra sempre che ogni singolo euro sia stato realmente finanziato per metà da ciascuno.
L’articolo 1854 del Codice civile disciplina il rapporto con la banca quando più persone possono operare separatamente sul conto e considera gli intestatari creditori o debitori solidali dei saldi.
Nei rapporti interni tra cointestatari, invece, entra in gioco la presunzione di quote uguali, salvo che risulti diversamente.
Questo significa che, in assenza di elementi contrari, un conto intestato a due persone parte da una presunzione di pari titolarità. Ma questa presunzione può essere superata dimostrando una diversa provenienza effettiva delle somme.
Esempio semplice
Due partner aprono un conto comune per le spese di casa e versano ogni mese la stessa cifra. In assenza di altri elementi, la presunzione di quote uguali è coerente con il modo in cui il conto viene alimentato.
Scenario diverso: un genitore cointesta il conto a un figlio soltanto per farsi aiutare nella gestione, ma sul conto entra esclusivamente la pensione del genitore.
In caso di contestazione, il fatto che il figlio sia cointestatario non rende irrilevante la provenienza del denaro.
Per il caso specifico trovi la guida su conto cointestato tra genitore e figlio.
Potere di prelievo e proprietà non sono la stessa cosa
Su un conto a firma disgiunta può esistere la possibilità tecnica di prelevare o trasferire una somma molto elevata.
Questo non significa che il cointestatario abbia automaticamente il diritto di trattenere per sé tutto ciò che riesce a movimentare.
È importante separare due domande:
- la banca mi consente di fare questa operazione?
- nei rapporti con l’altro cointestatario, questa somma mi appartiene davvero?
Sono domande diverse.
Se un conto è alimentato in misura molto diversa dai due titolari, conservare estratti conto e documentazione sulla provenienza delle somme può diventare importante in caso di lite, separazione, successione o contestazione.
Conto cointestato o delega?
La delega è spesso confusa con la cointestazione, ma produce effetti diversi.
| Aspetto | Cointestazione | Delega |
|---|---|---|
| Ruolo | La persona diventa titolare del rapporto | La persona opera per conto del titolare |
| Proprietà delle somme | Opera la disciplina della cointestazione e la presunzione delle quote | Le somme restano del titolare |
| Poteri | Dipendono dal regime di firma e dal contratto | Dipendono dai limiti della delega |
| Chiusura del conto | Dipende dal contratto e dalla posizione dei cointestatari | Il semplice delegato non può chiudere il conto |
| Morte del titolare | La quota del defunto segue la successione | La delega si estingue con la morte del titolare |
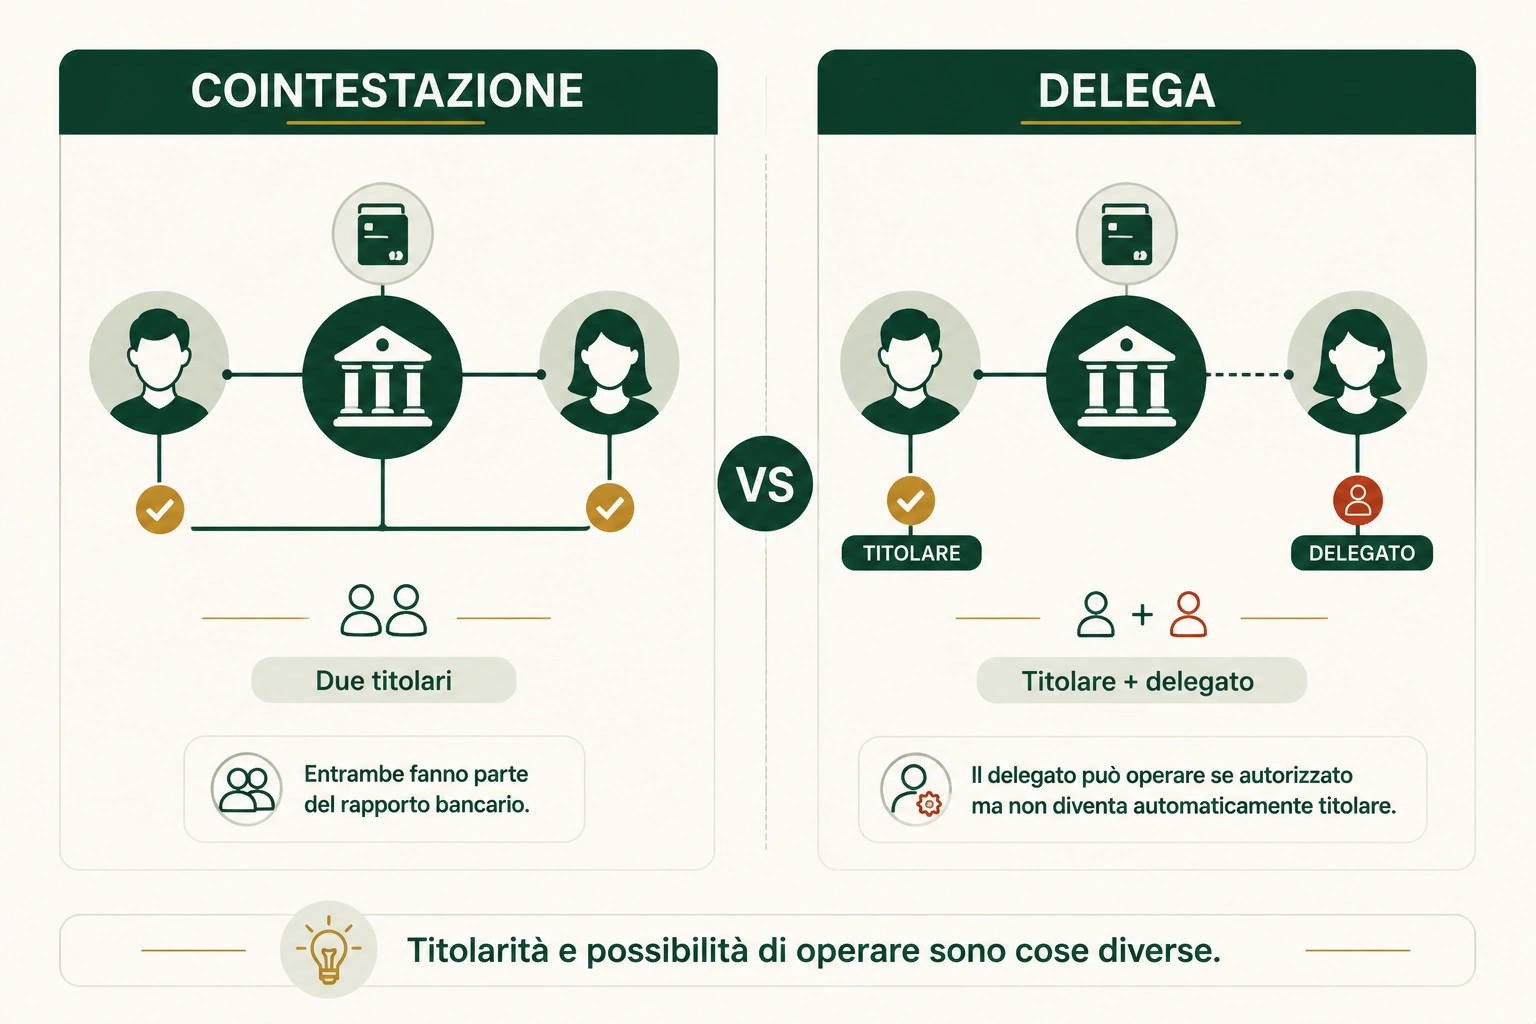
Titolarità del conto e possibilità di operare non sono la stessa cosa: con la delega il rapporto resta intestato al titolare.
Banca d’Italia chiarisce che il delegato non è intestatario e non diventa proprietario delle somme.
Se l’obiettivo è soltanto permettere a un familiare di pagare bollette o fare bonifici per conto di una persona anziana, vale quindi la pena confrontare le due soluzioni prima di modificare la titolarità del conto.
Conto cointestato tra coppie: tre modelli pratici
Per una coppia non esiste un solo modo di organizzare il denaro.
Un solo conto comune
Entrambi gli stipendi e tutte le spese passano dallo stesso conto.
È semplice da amministrare, ma riduce la separazione tra spese personali e comuni.
Due conti personali
Ognuno mantiene entrate e spese sul proprio conto.
Garantisce maggiore autonomia, ma richiede più trasferimenti per gestire affitto, mutuo, utenze e altre spese condivise.
Due conti personali più un conto cointestato
Ognuno mantiene il proprio conto e versa periodicamente una somma sul conto comune.
È un modello utile da valutare quando si vuole separare il budget personale da quello familiare.
La quota da versare può essere uguale oppure stabilita in proporzione alle entrate. L’importante è che la regola sia chiara tra i titolari e che i movimenti restino tracciabili.
Cosa succede in caso di separazione o fine della convivenza
La fine della relazione personale non chiude automaticamente il conto e non risolve da sola la proprietà delle somme.
Finché il rapporto resta aperto, continuano a valere il contratto e il regime di firma.
Questo rende particolarmente delicato un conto a firma disgiunta quando tra i titolari non esiste più fiducia.
Prima di una chiusura o divisione del saldo possono diventare rilevanti:
- provenienza delle somme;
- accrediti degli stipendi;
- bonifici eseguiti dai singoli titolari;
- eventuali somme ricevute per eredità o donazione;
- pagamenti già effettuati per spese comuni;
- eventuali accordi tra le parti.
Non è corretto dare per scontato che qualsiasi saldo vada sempre diviso meccanicamente al 50% senza considerare il caso concreto.
Se nasce una controversia sulla proprietà delle somme, serve una valutazione giuridica specifica.
Conto cointestato e ISEE
Il conto corrente rientra tra i rapporti finanziari rilevanti nella Dichiarazione Sostitutiva Unica (DSU).
Per l’ISEE sono rilevanti dati patrimoniali come saldo e giacenza media secondo le istruzioni applicabili all’anno della DSU.
Con un rapporto cointestato è particolarmente importante usare la certificazione rilasciata dall’intermediario e verificare la quota indicata per ciascun soggetto, invece di ricostruire i dati a memoria.
Le istruzioni ISEE sono state aggiornate anche nel 2026: prima di compilare la DSU va quindi usata la modulistica vigente.
Per capire come funziona il dato bancario puoi approfondire la giacenza media del conto corrente.
La quota rilevante ai fini di una dichiarazione amministrativa e la proprietà civilistica discussa in un’eventuale controversia non vanno confuse automaticamente: sono piani diversi e, nei casi dubbi, è meglio verificare la documentazione o rivolgersi a CAF/professionista.
Cosa succede se un cointestatario ha debiti
Il conto cointestato non rende automaticamente “intoccabile” il denaro dell’altro titolare.
Se uno dei cointestatari è debitore e parte una procedura esecutiva, il rapporto bancario può essere coinvolto.
La questione delicata è stabilire quale parte delle somme è riferibile al debitore e quali somme appartengono invece agli altri cointestatari.
La presunzione di quote uguali può rappresentare un punto di partenza, ma non va trasformata nella regola semplicistica «il creditore prende sempre il 50%».
Possono contare:
- numero dei cointestatari;
- provenienza delle somme;
- eventuali accrediti di stipendio o pensione;
- tipo di procedura;
- atti notificati;
- eventuali contestazioni del cointestatario non debitore.
Per le regole generali sulla procedura trovi la guida al pignoramento del conto corrente.
Se il tuo conto è già stato bloccato, non spostare somme o modificare il rapporto sulla base di una regola generica letta online: serve leggere l’atto concreto.
Cosa succede alla morte di un cointestatario
Alla morte di uno dei titolari, la quota delle somme che gli apparteneva entra nell’asse ereditario.
Banca d’Italia ricorda che, in assenza di prova contraria, si parte dalla presunzione di quote uguali.
Con due cointestatari, quindi, il riferimento iniziale è normalmente una metà ciascuno, ma la provenienza delle somme può portare a una ricostruzione diversa.
Se il conto è a firma disgiunta
Il cointestatario superstite può normalmente continuare a operare per la parte di propria spettanza, fermo restando che la quota del defunto segue la successione.
La possibilità tecnica di usare il conto non autorizza a trattenere somme appartenenti all’eredità.
Se il conto è a firma congiunta
La banca può bloccare operativamente l’intero rapporto perché non è più possibile ottenere tutte le firme richieste.
Gli eredi dovranno presentare la documentazione necessaria e la banca gestirà la quota ereditaria secondo la procedura applicabile.
Il tema merita una guida separata perché le conseguenze diventano rapidamente successorie: conto cointestato dopo la morte di un titolare.
La tutela dei depositi su un conto cointestato
La garanzia dei depositi è applicata per depositante e per banca, non semplicemente per numero di conti.
Banca d’Italia spiega che, per un conto cointestato, il saldo viene attribuito ai cointestatari in parti uguali ai fini della garanzia e la quota di ciascuno si somma agli altri depositi che la stessa persona possiede presso quella banca.
Il limite ordinario di tutela è 100.000 euro per depositante e per singola banca.
Esempio: se un conto di 160.000 euro è intestato a due persone e non ci sono altri depositi presso la stessa banca, ai fini della garanzia vengono attribuiti 80.000 euro a ciascun depositante.
Se uno dei due possiede anche altri depositi nella stessa banca, questi vanno sommati alla sua quota per verificare il limite complessivo.
Quanto costa un conto corrente cointestato
Scenario OAC: un conto da 6 €/mese costa 72 €/anno; se una seconda carta costa 24 €/anno, il totale minimo diventa 96 €/anno prima delle altre commissioni. Sostituisci i valori con quelli del prodotto che stai valutando.
Non esiste un prezzo unico per la cointestazione.
Il costo dipende dal prodotto scelto e dal modo in cui viene usato.
Prima dell’apertura controlla almeno:
- canone mensile o annuale;
- condizioni per ridurre o azzerare il canone;
- numero e costo delle carte per i diversi titolari;
- bonifici ordinari e istantanei;
- prelievi ATM;
- operazioni allo sportello;
- eventuali comunicazioni cartacee;
- imposta di bollo, quando dovuta;
- eventuali costi dei servizi collegati.
Banca d’Italia distingue tra costi fissi e costi variabili e raccomanda di verificare i documenti di trasparenza della banca.
Per le persone fisiche, l’imposta di bollo ordinaria sul conto corrente è pari a 34,20 euro annui quando ricorrono le condizioni previste; non è dovuta se la giacenza media resta sotto la soglia di 5.000 euro.
Per calcolare il costo reale puoi usare la guida sul costo del conto corrente.
Conto corrente cointestato zero spese: esiste davvero?
La ricerca “conto corrente cointestato zero spese” va letta con cautela.
Un conto può avere canone zero e comunque prevedere costi per:
- una seconda carta;
- prelievi fuori rete;
- bonifici istantanei o particolari;
- operazioni allo sportello;
- servizi accessori;
- condizioni non rispettate per mantenere l’azzeramento.
Inoltre, non tutti i prodotti digitali permettono necessariamente la cointestazione con le stesse modalità.
Quindi prima di scegliere verifica due cose separate:
- il prodotto può essere realmente cointestato?
- quanto costa con due o più titolari e con le operazioni che farete davvero?
Per il tema “zero spese” trovi la guida al conto corrente gratuito.
Come aprire un conto cointestato
La procedura concreta dipende dalla banca.
In genere tutti i futuri titolari devono essere identificati e sottoscrivere il contratto. L’apertura può avvenire in filiale oppure online quando il prodotto e la procedura della banca lo consentono.
Prima della firma controlla:
- quanti cointestatari sono ammessi;
- se il conto è disponibile a firma disgiunta, congiunta o con regole miste;
- quali operazioni richiedono più autorizzazioni;
- quante carte sono incluse;
- come funzionano home banking e credenziali separate;
- come si modifica il regime di firma;
- cosa accade in caso di recesso di un titolare;
- come vengono gestiti morte, incapacità o contestazioni;
- quali costi si applicano davvero.
Non dare per scontato che un conto personale già aperto possa essere trasformato in cointestato: dipende dalle procedure e dal contratto dell’intermediario.
Aprire un conto cointestato online
Non tutti i conti aperti da app permettono di aggiungere un secondo intestatario durante la richiesta. Prima di iniziare verifica che il prodotto sia realmente cointestabile e non consenta soltanto una delega.
Controlla inoltre:
- se entrambi gli intestatari possono completare l’identificazione a distanza;
- quali documenti e dati fiscali sono richiesti a ciascuno;
- se la firma è congiunta, disgiunta o configurabile;
- quando viene assegnato l’IBAN e quando il conto diventa operativo;
- se entrambi ricevono credenziali, notifiche e carte personali;
- quali consensi servono per modifiche, portabilità e chiusura.
Un conto cointestato online gratis va valutato con lo stesso criterio di ogni conto zero spese: canone nullo non significa necessariamente carte, prelievi, bonifici e operazioni tutti gratuiti. Per leggere correttamente le condizioni usa la guida al conto corrente gratuito.
Si può togliere o aggiungere un cointestatario?
Non esiste una risposta operativa unica valida per tutte le banche.
Aggiungere o rimuovere una persona modifica il rapporto contrattuale e può richiedere consenso, nuova identificazione, documenti e una procedura specifica.
In alcuni casi la banca può prevedere la modifica del rapporto; in altri può essere più semplice chiudere il vecchio conto e aprirne uno nuovo con la corretta intestazione.
Prima di spostare denaro o servizi, chiedi alla banca:
- quale modulo serve;
- chi deve firmare;
- cosa succede a carte e deleghe;
- se l’IBAN rimane invariato;
- come vengono trasferiti saldo e addebiti ricorrenti.
Come chiudere un conto cointestato
Banca d’Italia ricorda che un conto corrente può essere chiuso quando si vuole, secondo le condizioni previste dal contratto.
Per un rapporto cointestato bisogna però verificare chi può presentare la richiesta e con quali firme, perché la procedura dipende anche dalle regole contrattuali del conto.
Prima della chiusura controlla:
- saldo disponibile;
- carte collegate;
- addebiti diretti;
- bonifici ricorrenti;
- accrediti di stipendio o pensione;
- assegni o servizi ancora attivi;
- eventuali prodotti collegati.
Se vuoi cambiare banca, la portabilità può trasferire saldo e servizi ricorrenti quando sono rispettati i requisiti. Per un conto cointestato, Banca d’Italia specifica che la richiesta di portabilità deve essere firmata da tutti i cointestatari e che il nuovo conto deve avere gli stessi intestatari.
Per la procedura completa usa la guida su come chiudere un conto corrente.
10 controlli prima di aprire un conto cointestato
- Definite lo scopo del conto: spese comuni, risparmio o gestione familiare.
- Scegliete consapevolmente il regime di firma.
- Chiedete quali operazioni possono essere fatte separatamente.
- Confrontate la cointestazione con la delega se serve solo assistenza operativa.
- Stabilite come alimentare il conto e mantenete tracciabili i versamenti.
- Controllate il costo della seconda o terza carta.
- Verificate cosa succede se uno dei titolari vuole uscire dal rapporto.
- Considerate debiti e rischi patrimoniali dei cointestatari.
- Pensate prima alla successione, soprattutto in famiglia.
- Conservate contratto, estratti conto e documenti di trasparenza.
Errori frequenti
Pensare che firma disgiunta significhi “ognuno possiede tutto”
No. L’autonomia operativa verso la banca e la proprietà nei rapporti interni sono questioni diverse.
Cointestare il conto solo per far aiutare un familiare
Se lo scopo è esclusivamente operativo, una delega può essere un’alternativa da valutare.
Non documentare chi versa il denaro
Finché i rapporti sono sereni sembra inutile. Diventa importante in caso di eredità, separazione o lite.
Scegliere un conto “zero spese” guardando solo il canone
Con più titolari possono diventare rilevanti carte aggiuntive, operazioni e condizioni di azzeramento.
Ignorare i debiti personali dell’altro cointestatario
Un conto condiviso può essere coinvolto in procedure esecutive. La struttura del conto non isola automaticamente le somme dagli eventi patrimoniali dei titolari.
Aspettare un decesso per capire come funziona la successione
Quando il conto è usato tra genitore e figlio o tra persone anziane, conoscere prima il regime di firma e conservare la documentazione riduce molte ambiguità.
Domande frequenti
Un conto cointestato è sempre diviso al 50%?
Con due titolari esiste una presunzione di quote uguali, salvo prova contraria. Non significa che sia impossibile dimostrare che le somme appartenevano in misura diversa ai cointestatari.
Con firma disgiunta posso prelevare tutto?
Può esistere il potere operativo di disporre dell’intero saldo verso la banca, ma questo non equivale automaticamente al diritto di trattenere somme appartenenti all’altro cointestatario.
Meglio firma congiunta o disgiunta?
Dipende dal livello di autonomia e controllo desiderato. La firma disgiunta è più pratica; la congiunta offre maggiore controllo ma rende più complesse le operazioni che richiedono tutte le autorizzazioni.
Il conto cointestato conviene alle coppie?
Può semplificare le spese comuni, ma non è l’unica soluzione. Molte coppie possono valutare anche due conti personali più un conto comune dedicato alle spese condivise.
Posso cointestare il conto a mio figlio?
Sì, se il prodotto e i requisiti dell’intermediario lo consentono. Ma la cointestazione è diversa da una delega e può avere effetti su proprietà presunta delle somme e successione.
Vedi la guida dedicata al conto cointestato genitore-figlio.
Il conto cointestato entra nell’ISEE?
Il rapporto finanziario è rilevante ai fini della DSU secondo le regole ISEE applicabili. Usa saldo, giacenza media e quota indicati nella documentazione dell’intermediario e nelle istruzioni vigenti.
Se uno dei cointestatari ha debiti possono bloccare il conto?
Una procedura esecutiva contro un titolare può coinvolgere il rapporto cointestato. L’effetto concreto dipende dalla procedura, dalle somme presenti, dalla loro provenienza e dagli atti notificati.
Non applicare automaticamente una regola del 50% senza leggere il caso.
Cosa succede se uno dei cointestatari muore?
La quota appartenente al defunto entra nella successione. Con firma disgiunta il superstite può normalmente continuare a operare sulla propria quota; con firma congiunta la banca può bloccare il rapporto in attesa della pratica successoria.
Il delegato è proprietario dei soldi?
No. La delega attribuisce un potere di operare nei limiti stabiliti, ma il delegato non diventa intestatario né proprietario delle somme.
Un conto cointestato ha una garanzia FITD doppia?
La tutela non va letta come una semplice “garanzia doppia del conto”. Il limite ordinario è 100.000 euro per depositante e per banca.
La quota del conto cointestato attribuita a ciascuno si somma agli altri depositi che quella persona ha presso la stessa banca.
In sintesi
Il conto corrente cointestato può essere molto utile quando più persone devono gestire denaro insieme, ma va impostato con regole chiare.
Le decisioni decisive sono quattro:
- chi è davvero titolare del rapporto;
- chi può operare da solo;
- come viene alimentato il conto;
- cosa deve accadere se il rapporto tra i titolari cambia.
Firma disgiunta e congiunta non sono semplici dettagli tecnici. Cambiano il livello di autonomia, il rischio di operazioni non concordate e la gestione in situazioni delicate.
Per questo il conto cointestato va scelto pensando non soltanto a come funziona oggi, ma anche a separazione, debiti, successione e possibilità di chiusura.
Fonti ufficiali e data di verifica
- Banca d’Italia — Cosa succede se uno dei titolari di un conto cointestato muore?
- Banca d’Italia — Una storia vera: conto a firma disgiunta e morte di un titolare
- Banca d’Italia — Glossario: firma
- Banca d’Italia — Fondo interbancario di tutela dei depositi
- Banca d’Italia — Come aprire e chiudere il conto corrente
- Banca d’Italia — Portabilità del conto
- Ministero del Lavoro — ISEE e documentazione 2026
- Giustizia Tributaria — Codice civile, art. 1854
Ultimo controllo: 9 agosto 2026.
Questo contenuto ha finalità informativa generale e non sostituisce consulenza legale, fiscale o finanziaria sul caso concreto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
- INPSAutoritàISEE e patrimonio mobiliare Verificata il 12/08/2026
Il problema è cosa può fare il superstite dopo il decesso? Leggi la guida dedicata al prelievo dal conto cointestato dopo la morte: firma disgiunta, quota propria, quota ereditaria e contestazioni.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto cointestato genitore-figlio: di chi sono davvero i soldi?
Essere cointestatari non risolve automaticamente la proprietà delle somme. Vedi cosa cambia per operatività, provenienza del denaro e possibili contestazioni.
Conto cointestato e morte: il superstite può ancora operare?
Firma, quota delle somme e successione sono piani diversi. Capisci cosa può succedere al conto dopo il decesso di uno dei cointestatari.
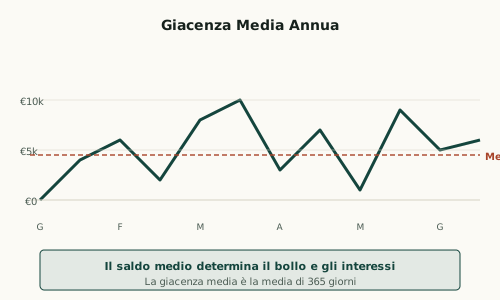
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.
Chiudere un conto corrente: cosa succede a saldo e addebiti?
Estinguere il conto richiede più di una richiesta formale. Controlla saldo, domiciliazioni, carte e operazioni pendenti prima del trasferimento finale.