 Occhio al Conto
Puoi chiudere un conto corrente quando vuoi, ma la parte davvero importante è farlo senza lasciare pagamenti, carte, addebiti o accrediti appesi al vecchio IBAN.
Per procedure specifiche abbiamo verificato come chiudere il conto BBVA online e come gestire oggi la chiusura di buddybank/buddy UniCredit, compresi i prodotti che possono bloccare l’estinzione.
La chiusura semplice e la portabilità verso un’altra banca non sono la stessa cosa: la seconda ha una procedura specifica per trasferire saldo e servizi di pagamento.
Informazioni verificate il 9 agosto 2026. Le modalità operative possono cambiare da banca a banca: prima di inviare la richiesta controlla sempre il Foglio informativo, il Documento di sintesi e le istruzioni ufficiali del tuo istituto.
In breve: come chiudere il conto senza problemi
| Passaggio | Cosa controllare |
|---|---|
| 1. Scegli se chiudere o usare la portabilità | Se stai passando a un’altra banca, la portabilità può trasferire saldo e servizi ricorrenti |
| 2. Prepara il nuovo IBAN, se ti serve | Utile per saldo residuo, stipendio, pensione e domiciliazioni |
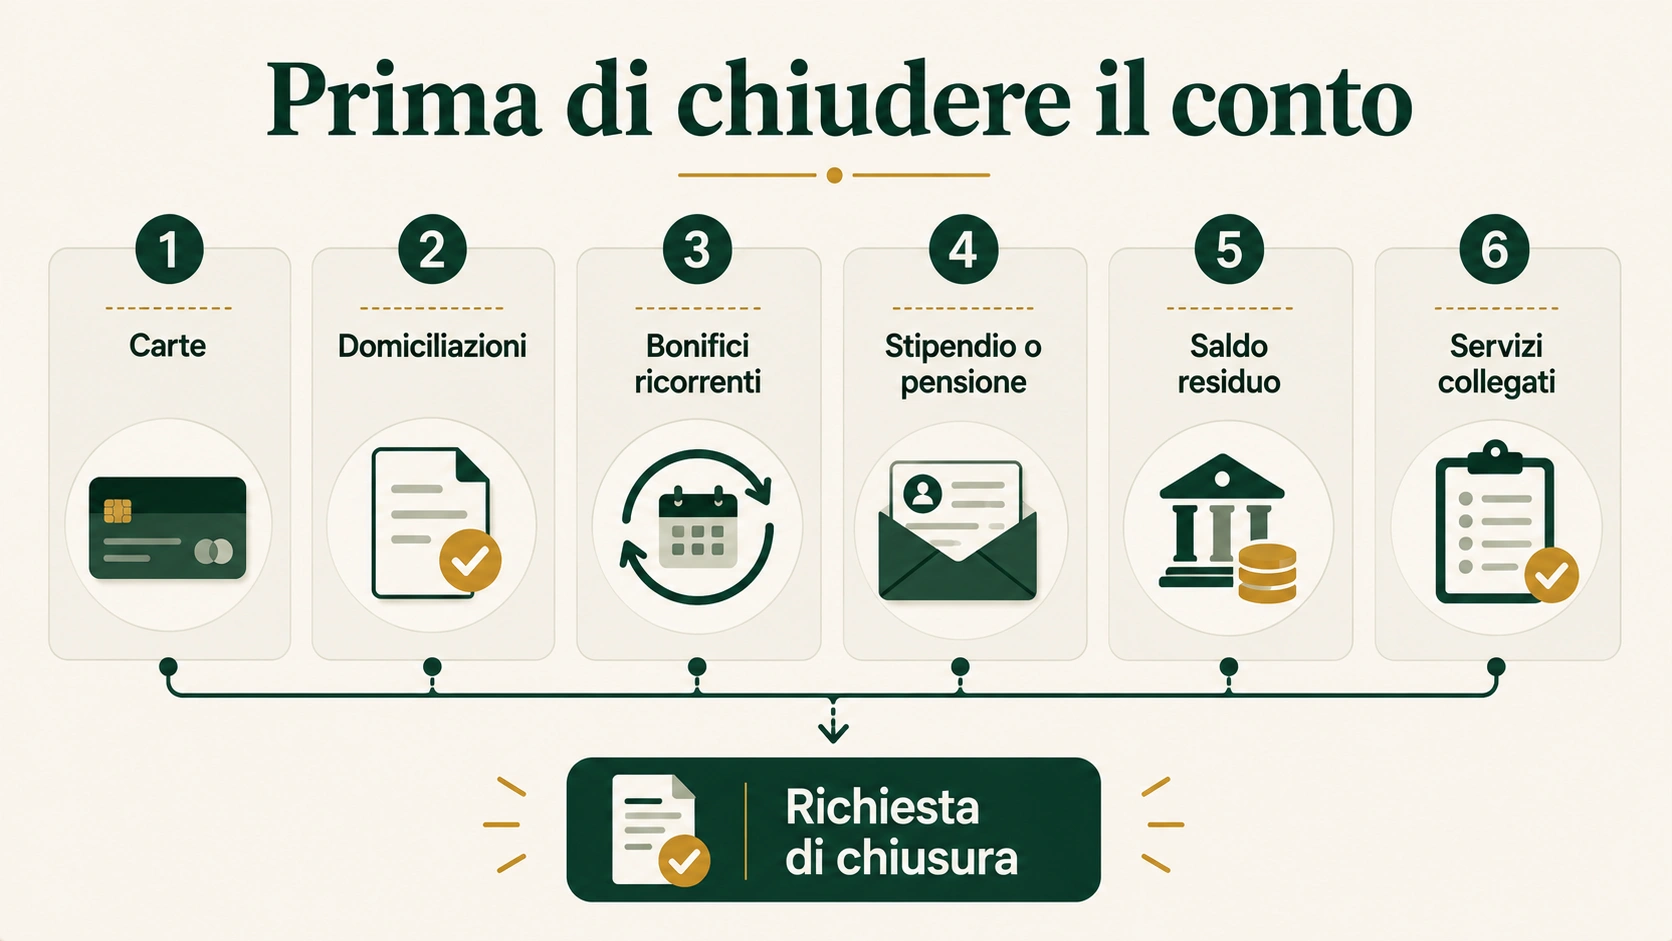
| 3. Controlla operazioni pendenti | Pagamenti con carta, assegni, bonifici, addebiti diretti e spese non ancora contabilizzate |
| 4. Gestisci i servizi collegati | Carte, Telepass, deposito titoli, finanziamenti, wallet e altri servizi |
| 5. Invia la richiesta nel canale accettato dalla banca | Filiale, area riservata/app, raccomandata o PEC solo secondo le procedure dell’istituto |
| 6. Conserva prova della richiesta | Ricevuta, protocollo, PEC o ricevuta della raccomandata |
| 7. Verifica il rendiconto finale | Controlla saldo finale, ultimi addebiti e conferma dell’estinzione |
Chiusura del conto e portabilità: non sono la stessa cosa
Se vuoi soltanto terminare il rapporto con la banca, puoi chiedere la chiusura del conto seguendo le modalità previste dal contratto e dall’istituto.
Se invece hai già aperto un nuovo conto e vuoi trasferire anche servizi ricorrenti, puoi valutare la portabilità del conto.
Banca d’Italia ricorda che la portabilità permette ai consumatori di trasferire verso un altro conto, tra le altre cose:
- il saldo positivo;
- ordini permanenti di bonifico;
- addebiti diretti;
- bonifici ricorrenti in entrata, come stipendio o pensione.
La richiesta si presenta alla nuova banca, che avvia la procedura. La portabilità è gratuita e deve essere completata entro 12 giorni lavorativi dalla richiesta completa.
Attenzione però: 12 giorni lavorativi non sono il tempo massimo universale per chiudere qualsiasi conto corrente. Quel termine riguarda il servizio di trasferimento disciplinato per i consumatori.
Una chiusura tradizionale può avere tempi diversi in base al contratto e ai servizi collegati.
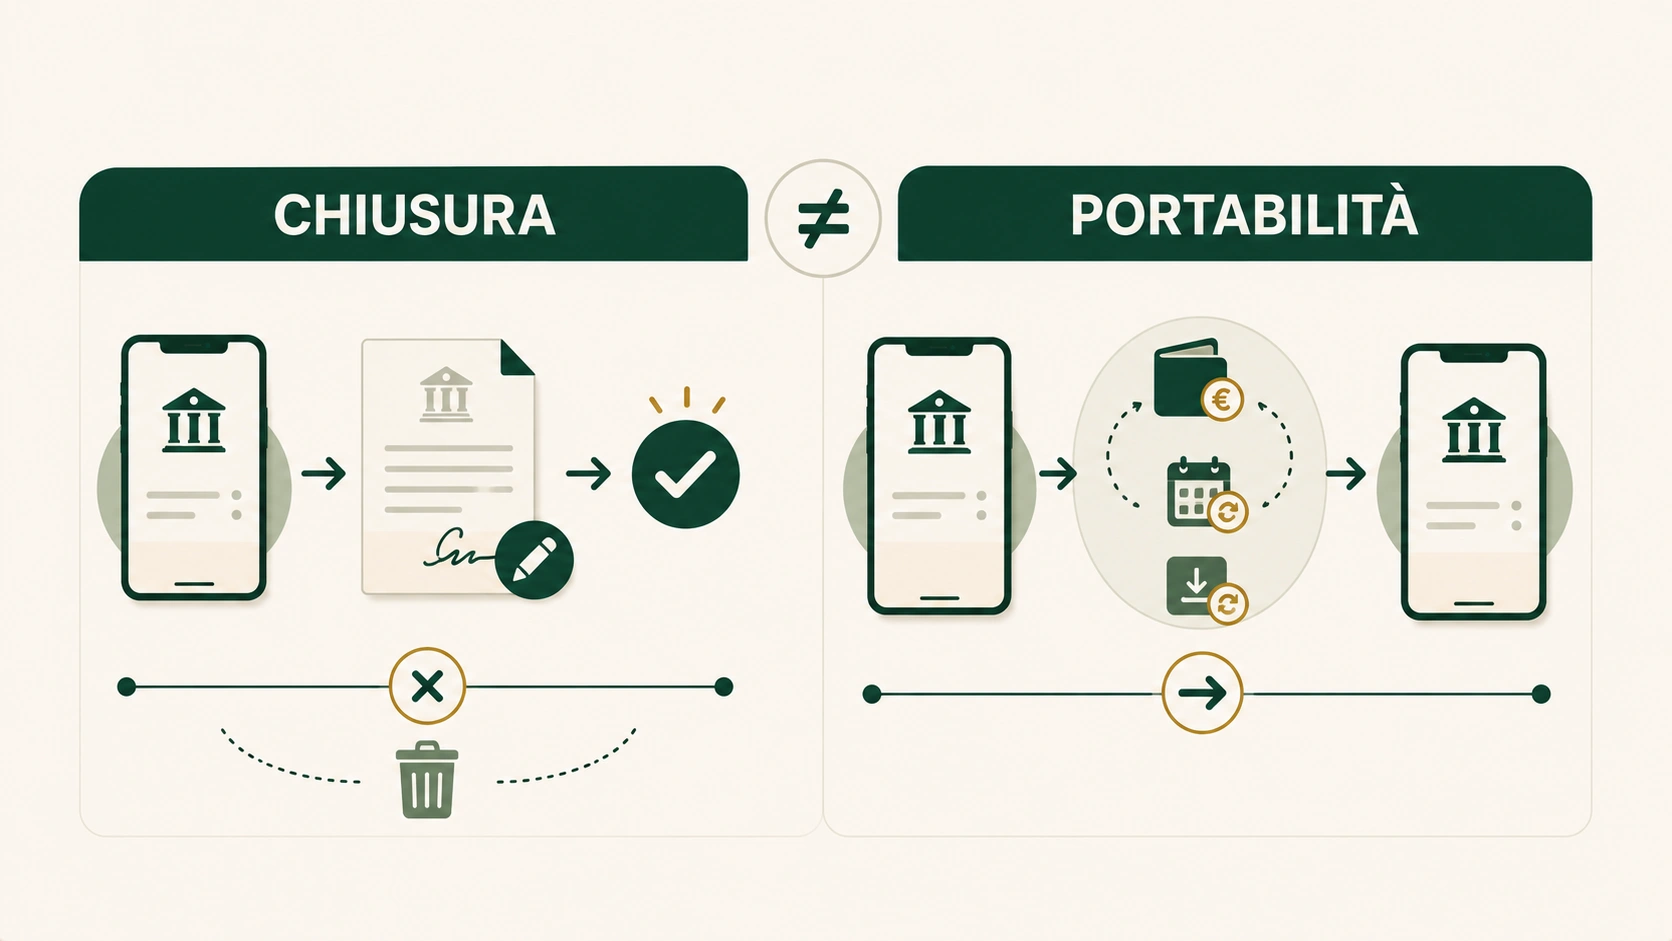
Chiusura e portabilità rispondono a esigenze diverse: la prima termina il rapporto, la seconda trasferisce saldo e servizi verso il nuovo conto.
Per capire meglio il rapporto che stai chiudendo puoi partire dalla guida generale sul conto corrente.
Quanto costa chiudere un conto corrente?
Risposta numerica: il costo di chiusura può essere 0 € quando il contratto non prevede spese o penali di chiusura; restano però da regolare eventuali costi e operazioni già maturati.
La risposta corretta non è sempre semplicemente “zero euro”.
Banca d’Italia indica che di solito il conto può essere chiuso senza spese o penali, ma invita a verificare le condizioni nel Foglio informativo o nel Documento di sintesi.
Anche quando non esiste una specifica commissione di estinzione, al momento della chiusura possono ancora essere contabilizzate somme dovute per il rapporto.
Per esempio:
- canone maturato fino alla chiusura;
- imposta di bollo, quando applicabile;
- commissioni già maturate;
- operazioni con carta ancora da contabilizzare;
- interessi debitori;
- spese relative a servizi collegati;
- eventuali importi necessari per riportare il saldo a una situazione regolare.
Quindi è utile distinguere tra costo della chiusura e costi ancora dovuti sul conto prima che venga estinto.
| Voce | È un costo di chiusura? |
|---|---|
| Penale per aver deciso di chiudere | Da verificare nei documenti; Banca d’Italia indica che di solito non ci sono spese o penali |
| Canone maturato | No: è un costo del rapporto già maturato |
| Imposta di bollo dovuta | No: è un onere maturato sul rapporto |
| Pagamento con carta non ancora contabilizzato | No: è un’operazione già effettuata |
| Raccomandata utilizzata per inviare la richiesta | È un costo del canale scelto, non una commissione bancaria di chiusura |
Se vuoi ricostruire tutte le voci che stai pagando, vedi anche quanto costa davvero un conto corrente.
Come chiudere un conto corrente: procedura passo passo
1. Verifica le istruzioni della tua banca
Non partire da un fac-simile trovato online senza controllare prima la documentazione ufficiale dell’istituto.
Cerca:
- se esiste un modulo specifico;
- quali canali sono accettati;
- chi deve firmare;
- cosa fare con carte e assegni;
- come indicare l’IBAN per il saldo residuo;
- quali servizi devono essere chiusi o trasferiti separatamente.
Alcune banche permettono di avviare la chiusura da app o home banking. Altre utilizzano la filiale o una richiesta scritta.
Poste Italiane, per esempio, prevede per BancoPosta la possibilità di recarsi in ufficio postale oppure utilizzare il modulo ufficiale inviandolo secondo le modalità indicate nelle proprie FAQ.
2. Apri prima il nuovo conto, se continui ad avere bisogno di un conto corrente
Non è obbligatorio avere un altro conto per chiedere la chiusura, ma se utilizzi il vecchio IBAN per la vita quotidiana è normalmente più prudente predisporre prima il rapporto sostitutivo.
Ti servirà per spostare:
- stipendio o pensione;
- utenze;
- rate;
- abbonamenti;
- bonifici periodici;
- incassi;
- eventuale saldo finale.
3. Controlla saldo contabile e saldo disponibile
Prima della richiesta verifica entrambi.
Il saldo disponibile può già tenere conto di somme prenotate, mentre alcune operazioni potrebbero non essere ancora contabilizzate definitivamente.
Se chiudi il conto troppo presto senza ricostruire i movimenti recenti, rischi che un pagamento, una rata o un addebito venga respinto.
4. Controlla almeno gli ultimi movimenti ricorrenti
Scorri gli estratti conto e identifica tutto ciò che passa automaticamente dal vecchio conto.
Non affidarti alla memoria. Cerca almeno:
- SDD/addebiti diretti;
- bonifici permanenti;
- accredito stipendio;
- accredito pensione;
- rate di finanziamenti o mutui;
- servizi collegati a carte;
- abbonamenti;
- pagamenti periodici verso enti o assicurazioni.
5. Invia la richiesta e conserva la prova
La richiesta dovrebbe identificare chiaramente:
- banca e rapporto da chiudere;
- intestatario o intestatari;
- IBAN del conto da estinguere;
- volontà di chiudere il rapporto;
- IBAN su cui trasferire l’eventuale saldo residuo, se previsto;
- recapiti per le comunicazioni;
- firma o firme richieste.
Conserva una prova della data in cui la banca ha ricevuto la richiesta.
6. Non considerare chiuso il conto finché non hai conferma
Dopo l’invio controlla che:
- il conto non risulti più operativo;
- il saldo residuo sia stato correttamente trasferito o restituito;
- non continuino a maturare costi non dovuti;
- tu abbia ricevuto il rendiconto finale o altra conferma dell’estinzione.
Banca d’Italia raccomanda di controllare il rendiconto consegnato dopo la chiusura, perché riepiloga lo svolgimento del rapporto e il saldo finale.
Modulo chiusura conto corrente: fac-simile gratuito
Se la tua banca non impone un proprio modello, puoi partire dal fac-simile OAC.
Clicca sull’immagine per aprire il fac-simile OAC, stamparlo oppure salvarlo come PDF.
Apri il modulo di chiusura conto corrente stampabile e salvabile in PDF
Il modello permette di:
- inserire i dati del rapporto;
- chiedere formalmente l’estinzione;
- indicare un IBAN per l’eventuale saldo residuo;
- chiedere conferma della chiusura e rendiconto finale;
- aggiungere note sui servizi collegati.
Dal browser puoi usare Stampa → Salva come PDF per ottenere una copia PDF compilabile manualmente dopo il salvataggio o da stampare.
Importante: il fac-simile OAC è un modello generico. Se la banca mette a disposizione un proprio modulo o richiede informazioni, firme o allegati specifici, prevalgono le istruzioni ufficiali dell’istituto.
Filiale, raccomandata, PEC o online: quale canale usare?
Non esiste un unico canale valido per ogni banca.
| Canale | Quando può essere utile | Cosa verificare |
|---|---|---|
| Filiale | Se vuoi consegnare documenti e ricevere una ricevuta | Se puoi utilizzare qualsiasi filiale o solo quella di riferimento |
| Area riservata / app | Se la banca offre una procedura digitale dedicata | Passaggi, firma e servizi che devono essere gestiti prima |
| Raccomandata A/R | Se l’istituto accetta la chiusura per posta | Indirizzo corretto, modulo e allegati richiesti |
| PEC | Se la banca ammette espressamente questo canale | Indirizzo PEC competente e requisiti della richiesta |
Evita di dare per scontato che una semplice e-mail ordinaria sia sufficiente. Il punto non è scegliere il canale più comodo in astratto, ma usare quello previsto dalla banca e avere una prova della richiesta.
Quanto tempo ci vuole per chiudere un conto corrente?
Ordine di grandezza OAC: una pratica semplice può chiudersi in pochi giorni o 1–2 settimane; carte, titoli, assegni o operazioni pendenti possono allungare i tempi. Non è un termine legale universale: chiedi alla banca la data prevista per il tuo caso.
Non c’è un numero di giorni unico valido per ogni chiusura tradizionale.
I tempi possono dipendere da:
- carte di credito con spese non ancora contabilizzate;
- assegni ancora in circolazione;
- deposito titoli;
- servizi accessori;
- addebiti diretti pendenti;
- saldo negativo;
- operazioni non ancora regolate;
- documentazione incompleta.
Controlla il Foglio informativo del tuo conto: è il posto giusto per verificare le condizioni e gli eventuali tempi indicati dall’istituto.
Se invece utilizzi la portabilità, la disciplina specifica prevede il completamento del trasferimento entro 12 giorni lavorativi dalla ricezione di una richiesta completa da parte della nuova banca.
Questa distinzione evita uno degli errori più frequenti nelle guide online: usare i 12 giorni come se fossero il limite di ogni procedura di chiusura.
Cosa fare con carte di debito e carte di credito
Carta di debito e carta di credito non vanno trattate automaticamente nello stesso modo.
Prima della chiusura verifica:
- se la carta verrà disattivata automaticamente con il conto;
- se devi restituirla o distruggerla secondo le istruzioni della banca;
- se esistono pagamenti ancora da contabilizzare;
- quando viene addebitato l’ultimo estratto della carta di credito;
- se la carta appartiene a un contratto separato.
Il rischio pratico maggiore è lasciare sul conto un saldo insufficiente mentre devono ancora arrivare addebiti effettuati con carta.
Domiciliazioni, bollette e bonifici permanenti
Prima di chiudere devi capire quali servizi vuoi trasferire, quali vuoi revocare e quali dovrai comunicare direttamente al beneficiario.
Per le utenze e gli altri addebiti diretti, la portabilità può semplificare il trasferimento dei servizi di pagamento ricorrenti al nuovo conto.
Se fai tutto manualmente, costruisci un elenco usando gli estratti conto degli ultimi mesi. Dopo il cambio controlla almeno il primo ciclo di addebiti sul nuovo IBAN per verificare che non siano rimaste utenze sul vecchio rapporto.
Stipendio e pensione: cambia l’IBAN prima della chiusura
Se ricevi stipendio o pensione sul conto che stai chiudendo, comunica per tempo il nuovo IBAN al soggetto che effettua l’accredito oppure includi il servizio nella procedura di portabilità quando possibile.
Non aspettare che il vecchio conto sia già estinto per scoprire dove finirà il prossimo accredito.
Cosa succede al saldo residuo
Se rimane denaro sul conto, la richiesta di chiusura dovrebbe indicare come ricevere il saldo finale secondo le modalità offerte dalla banca.
Una soluzione comune è indicare un IBAN di destinazione.
Il saldo finale può differire da quello che vedevi al momento della richiesta perché prima dell’estinzione possono essere contabilizzati:
- pagamenti pendenti;
- commissioni già maturate;
- interessi;
- imposta di bollo;
- altri importi dovuti in base al contratto.
Per questo il rendiconto finale è importante.
Si può chiudere un conto in rosso?
Banca d’Italia, nella propria guida generale, indica che non è possibile chiudere il conto se il saldo disponibile è negativo.
Nella pratica, però, le procedure specifiche dell’intermediario possono disciplinare come regolare il debito. Poste Italiane, per esempio, nelle FAQ BancoPosta descrive una procedura in cui il rapporto può essere estinto e il saldo negativo viene poi recuperato con modalità indicate dall’operatore.
La conclusione utile è quindi questa: non ignorare un saldo negativo e non presumere che sparisca con la richiesta di chiusura. Chiedi alla banca il conteggio necessario per regolarizzare il rapporto e le modalità previste dal contratto.
Come chiudere un conto corrente cointestato
Per un conto cointestato non dare per scontato che basti sempre una sola firma o che servano sempre tutte.
La regola operativa dipende dal contratto e dal regime delle firme. Per la portabilità, il Testo Unico Bancario prevede che, quando i conti hanno due o più titolari, l’autorizzazione al trasferimento sia fornita da ciascuno di essi.
Per la chiusura tradizionale verifica invece:
- firma congiunta o disgiunta;
- clausole del contratto;
- modulo predisposto dalla banca;
- modalità di attribuzione del saldo residuo;
- servizi e carte intestati ai singoli cointestatari.
Non utilizzare automaticamente un modulo per conto monointestato su un rapporto cointestato.
Deposito titoli, finanziamenti e altri prodotti collegati
Chiudere il conto corrente non significa necessariamente chiudere nello stesso momento qualsiasi altro rapporto con la banca.
Controlla se sono collegati:
- deposito titoli;
- fondi o altri investimenti;
- mutuo;
- prestito;
- carta di credito separata;
- polizze;
- cassette di sicurezza;
- Telepass o servizi di terzi;
- fido o apertura di credito.
Per ogni rapporto devi sapere se:
- continua anche senza quel conto;
- richiede un nuovo conto di appoggio;
- deve essere trasferito;
- deve essere chiuso separatamente.
Checklist prima di inviare la richiesta
Prima di premere “invia” o consegnare il modulo, controlla questi 12 punti:
- hai aperto un nuovo conto, se ti serve;
- hai comunicato il nuovo IBAN per stipendio o pensione;
- hai controllato addebiti diretti e utenze;
- hai verificato i bonifici permanenti;
- hai controllato pagamenti con carta non ancora contabilizzati;
- hai verificato assegni ancora in circolazione;
- hai controllato saldo disponibile e saldo contabile;
- hai verificato carte di credito e relativi addebiti futuri;
- hai verificato deposito titoli e investimenti;
- hai controllato finanziamenti e servizi collegati;
- hai indicato come ricevere il saldo residuo;
- hai scelto un canale di chiusura ammesso dalla banca e conserverai la prova dell’invio.
Errori frequenti da evitare
Chiudere prima di spostare le domiciliazioni
Può causare addebiti respinti e problemi con utenze o rate.
Confondere la portabilità con la chiusura automatica
Banca d’Italia ricorda che la portabilità non implica necessariamente la chiusura del vecchio conto: se la vuoi, deve essere richiesta nell’ambito della procedura prevista.
Pensare che “12 giorni” valgano sempre
Il termine di 12 giorni lavorativi riguarda il servizio di trasferimento per i consumatori, non qualunque chiusura tradizionale.
Lasciare il conto quasi a zero senza considerare gli addebiti pendenti
Un pagamento con carta o una spesa già maturata può arrivare dopo la richiesta.
Buttare carte o assegni senza leggere le istruzioni della banca
Le modalità possono cambiare tra istituti. Segui la procedura ufficiale.
Non controllare il rendiconto finale
È il documento che permette di verificare come è stato chiuso il rapporto e quale saldo finale è stato determinato.
Se la banca non chiude il conto
Prima verifica che la richiesta fosse completa e che non ci siano operazioni o rapporti che impediscono la chiusura secondo il contratto.
Se ritieni che la banca stia ritardando o rifiutando senza motivo, Banca d’Italia indica questo percorso:
- presenta un reclamo scritto alla banca;
- se non ricevi risposta o la risposta non ti soddisfa, puoi valutare un ricorso all’Arbitro Bancario Finanziario (ABF);
- puoi inoltre presentare un esposto alla Banca d’Italia per segnalare comportamenti ritenuti irregolari o scorretti.
Conserva richiesta di chiusura, ricevuta, estratti conto e comunicazioni: senza una cronologia documentata è più difficile ricostruire il problema.
Domande frequenti
Posso chiudere un conto corrente in qualsiasi momento?
Sì. Banca d’Italia indica che il conto corrente può essere chiuso quando vuoi, nel rispetto delle condizioni del rapporto e della regolazione delle somme dovute.
Quanto costa chiudere un conto corrente?
Risposta numerica: in una chiusura senza commissioni o penali specifiche, il costo della chiusura può essere 0 €. Restano però da saldare eventuali costi, operazioni e oneri già maturati sul rapporto.
Banca d’Italia indica che di solito la chiusura avviene senza spese o penali, ma devi controllare Foglio informativo e Documento di sintesi. Restano comunque da regolare costi, operazioni e oneri già maturati sul conto.
Quanto tempo serve per chiudere il conto?
Non esiste un termine unico per ogni chiusura tradizionale. I tempi dipendono dal contratto e dai servizi collegati.
I 12 giorni lavorativi riguardano invece la procedura di portabilità dei conti di pagamento dei consumatori.
Posso chiudere il conto tramite PEC?
Solo se la banca prevede o accetta quel canale secondo le proprie istruzioni. Non dare per scontato che qualsiasi indirizzo PEC dell’istituto sia quello corretto per l’estinzione del rapporto.
Serve per forza il modulo della banca?
Dipende dall’istituto. Se esiste un modulo ufficiale, conviene utilizzare quello.
In assenza di un modulo obbligatorio puoi predisporre una richiesta scritta completa; il fac-simile OAC serve come base, non sostituisce le istruzioni della banca.
Cosa succede ai soldi rimasti sul conto?
Viene determinato il saldo finale dopo le operazioni e gli oneri ancora da contabilizzare. Nella richiesta puoi indicare, se previsto, l’IBAN sul quale trasferire l’eventuale residuo positivo.
Posso chiudere un conto con domiciliazioni ancora attive?
Prima della chiusura è opportuno trasferire o revocare i servizi ricorrenti per evitare pagamenti respinti. Se stai passando a un’altra banca, la portabilità può trasferire diversi servizi di pagamento.
La portabilità chiude automaticamente il vecchio conto?
No, non va dato per scontato. La chiusura del conto di origine deve essere richiesta nell’ambito dell’autorizzazione al trasferimento se vuoi che faccia parte della procedura.
Come chiudo un conto cointestato?
Controlla il contratto e il regime delle firme. Per la portabilità di un conto con più titolari, l’autorizzazione deve essere fornita da ciascun titolare; per la chiusura tradizionale valgono le procedure previste dall’istituto e dal contratto.
In sintesi
Per chiudere un conto corrente senza intoppi non basta inviare un modulo. Prima devi ricostruire tutti i servizi che dipendono dal vecchio IBAN, controllare le operazioni pendenti e decidere se ti serve una semplice estinzione oppure la portabilità verso un nuovo conto.
Il costo della chiusura va separato dai costi già maturati sul rapporto. I tempi della chiusura tradizionale dipendono dal contratto e dai servizi collegati, mentre la portabilità dei consumatori ha una disciplina specifica con termine di 12 giorni lavorativi.
La procedura più sicura è: nuovo IBAN pronto, servizi spostati, saldo verificato, richiesta tracciabile e controllo del rendiconto finale.
Fonti ufficiali e data di verifica
- Banca d’Italia — Come aprire e chiudere il conto corrente
- Banca d’Italia — Cambiare conto con la portabilità
- Banca d’Italia — I costi del conto corrente
- Normattiva — D.lgs. 37/2017, disposizioni sul trasferimento dei servizi di pagamento
- Poste Italiane — FAQ Conto BancoPosta: chiusura
Ultimo controllo: 9 agosto 2026.
Le informazioni sono generali. Le modalità di estinzione, i tempi e gli eventuali importi da regolare dipendono dal contratto, dai servizi collegati e dalle istruzioni della banca.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome aprire e chiudere il conto corrente Verificata il 12/08/2026
- Banca d’ItaliaAutoritàCambiare conto con la portabilità Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Come fare un bonifico senza sbagliare IBAN, importo o causale
Un controllo prima dell’invio può evitare problemi difficili da correggere. Segui i dati essenziali, i tipi di bonifico e le verifiche da fare.
Conto cointestato genitore-figlio: di chi sono davvero i soldi?
Essere cointestatari non risolve automaticamente la proprietà delle somme. Vedi cosa cambia per operatività, provenienza del denaro e possibili contestazioni.
Chiudere il conto BBVA: cosa controllare prima dell’ultimo clic
Saldo, addebiti, carta e operazioni pendenti possono complicare la chiusura. Segui i controlli utili prima di chiedere l’estinzione del conto BBVA.
Chiudere buddybank: cosa sistemare prima di estinguere il conto
Prima della chiusura controlla saldo, carte, domiciliazioni e operazioni in sospeso. Ecco i passaggi da verificare per evitare strascichi.