 Occhio al Conto
Cointestare il conto a un figlio lo rende intestatario del rapporto, non un semplice delegato. La firma disgiunta gli consente normalmente di operare da solo, ma non dimostra che tutto il denaro sia suo.
Cointestare un conto corrente tra genitore e figlio può sembrare il modo più semplice per gestire spese, bollette o necessità di un genitore anziano. Ma cointestazione e delega non sono la stessa cosa: cambiano proprietà presunta delle somme, poteri sul conto e conseguenze in caso di successione.
In breve
Un conto cointestato è intestato a due o più persone. Se è a firma disgiunta, ciascun cointestatario può normalmente operare da solo; se è a firma congiunta, per le operazioni previste servono le firme di tutti.
Sul piano dei rapporti tra cointestatari, le somme si presumono appartenere in parti uguali, salvo prova contraria. Questo significa che la semplice cointestazione non risolve automaticamente la domanda più importante: chi ha realmente fornito il denaro?
Banca d’Italia ricorda inoltre che la delega è diversa: il delegato può essere autorizzato a operare, ma non diventa intestatario né proprietario delle somme.
| Soluzione | Chi può operare | Proprietà delle somme | Cosa accade alla morte del titolare |
|---|---|---|---|
| Conto cointestato a firma disgiunta | Ogni cointestatario può operare autonomamente nei limiti del contratto | Presunzione di quote uguali, salvo prova contraria | La quota del defunto entra nell’eredità; il superstite può normalmente operare sulla propria quota |
| Conto cointestato a firma congiunta | Servono le firme previste dal contratto | Presunzione di quote uguali, salvo prova contraria | La banca può bloccare operativamente il rapporto perché manca una delle firme |
| Conto intestato al genitore con delega al figlio | Il figlio opera nei limiti della delega | Le somme restano del genitore | La delega si estingue con la morte del titolare |
I soldi sul conto cointestato sono automaticamente al 50%?
No, non automaticamente in senso sostanziale. Nei rapporti tra cointestatari esiste una presunzione di quote uguali, ma può essere superata dalla prova della diversa provenienza delle somme. Se, per esempio, il conto riceve soltanto pensione o redditi del genitore, la sola cointestazione non basta a dimostrare che metà di ogni accredito sia stata definitivamente trasferita al figlio.
Conto cointestato genitore-figlio e ISEE: cosa conta
Per l’ISEE rilevano i rapporti finanziari del nucleo secondo le regole DSU, con dati come saldo e giacenza media. In presenza di un conto cointestato, conviene usare la certificazione rilasciata dalla banca e verificare l’attribuzione del rapporto nel caso concreto, senza applicare automaticamente una quota solo perché il conto ha due nomi.
Cosa significa cointestare il conto a un figlio
Con la cointestazione il figlio non è un semplice aiutante: diventa cointestatario del rapporto bancario.
Questo ha conseguenze pratiche. Il contratto stabilisce se le operazioni possono essere effettuate separatamente o richiedono l’intervento di tutti.
Banca d’Italia distingue infatti tra:
- firma disgiunta, quando ciascun intestatario può operare autonomamente;
- firma congiunta, quando per le operazioni previste occorrono le firme di tutti.
La scelta va quindi fatta pensando non soltanto alla comodità di oggi, ma anche a cosa si vuole ottenere davvero.
Se il solo obiettivo è permettere al figlio di pagare bollette, fare bonifici o aiutare il genitore nella gestione quotidiana, può essere utile confrontare la cointestazione con una delega bancaria.
I soldi diventano automaticamente metà del figlio?
Non necessariamente.
Nei rapporti interni tra cointestatari opera una presunzione di quote uguali, ma la presunzione può essere superata da elementi che dimostrino una diversa proprietà effettiva delle somme.
Esempio: un conto è cointestato tra madre e figlio e riceve esclusivamente la pensione della madre. La presenza del nome del figlio sul conto non basta, da sola, a trasformare ogni accredito in una donazione definitiva del 50%.
Per questo, quando sorgono contestazioni tra familiari o eredi, diventano importanti la provenienza del denaro, gli estratti conto, gli accrediti e la ragione per cui il conto era stato cointestato.
Firma disgiunta: il figlio può usare tutto il saldo?
Dal punto di vista operativo, con firma disgiunta la banca può consentire a ciascun cointestatario di disporre delle somme secondo il contratto.
Ma potere di operare e proprietà del denaro sono due questioni diverse.
Il fatto che un bonifico o un prelievo sia tecnicamente possibile non significa che il cointestatario abbia automaticamente diritto a trattenere somme che appartengono all’altro.
È uno dei punti più importanti da chiarire prima di usare un conto cointestato come strumento di assistenza familiare.
Firma congiunta: più controllo, meno flessibilità
Con la firma congiunta il conto offre un controllo reciproco maggiore, perché le operazioni previste richiedono l’intervento di entrambi.
Questo può essere utile quando si vuole evitare che uno dei cointestatari disponga autonomamente delle somme, ma rende il rapporto meno pratico per la gestione quotidiana.
In caso di morte di uno dei cointestatari, inoltre, la banca può non essere più in grado di raccogliere tutte le firme richieste e il conto può essere bloccato operativamente in attesa della successione.
Cointestazione o delega: cosa cambia davvero
La differenza è sostanziale.
Con la cointestazione, il figlio entra nel rapporto come intestatario. Con la delega, invece, il conto resta intestato al genitore e il figlio riceve soltanto il potere di compiere le operazioni autorizzate.
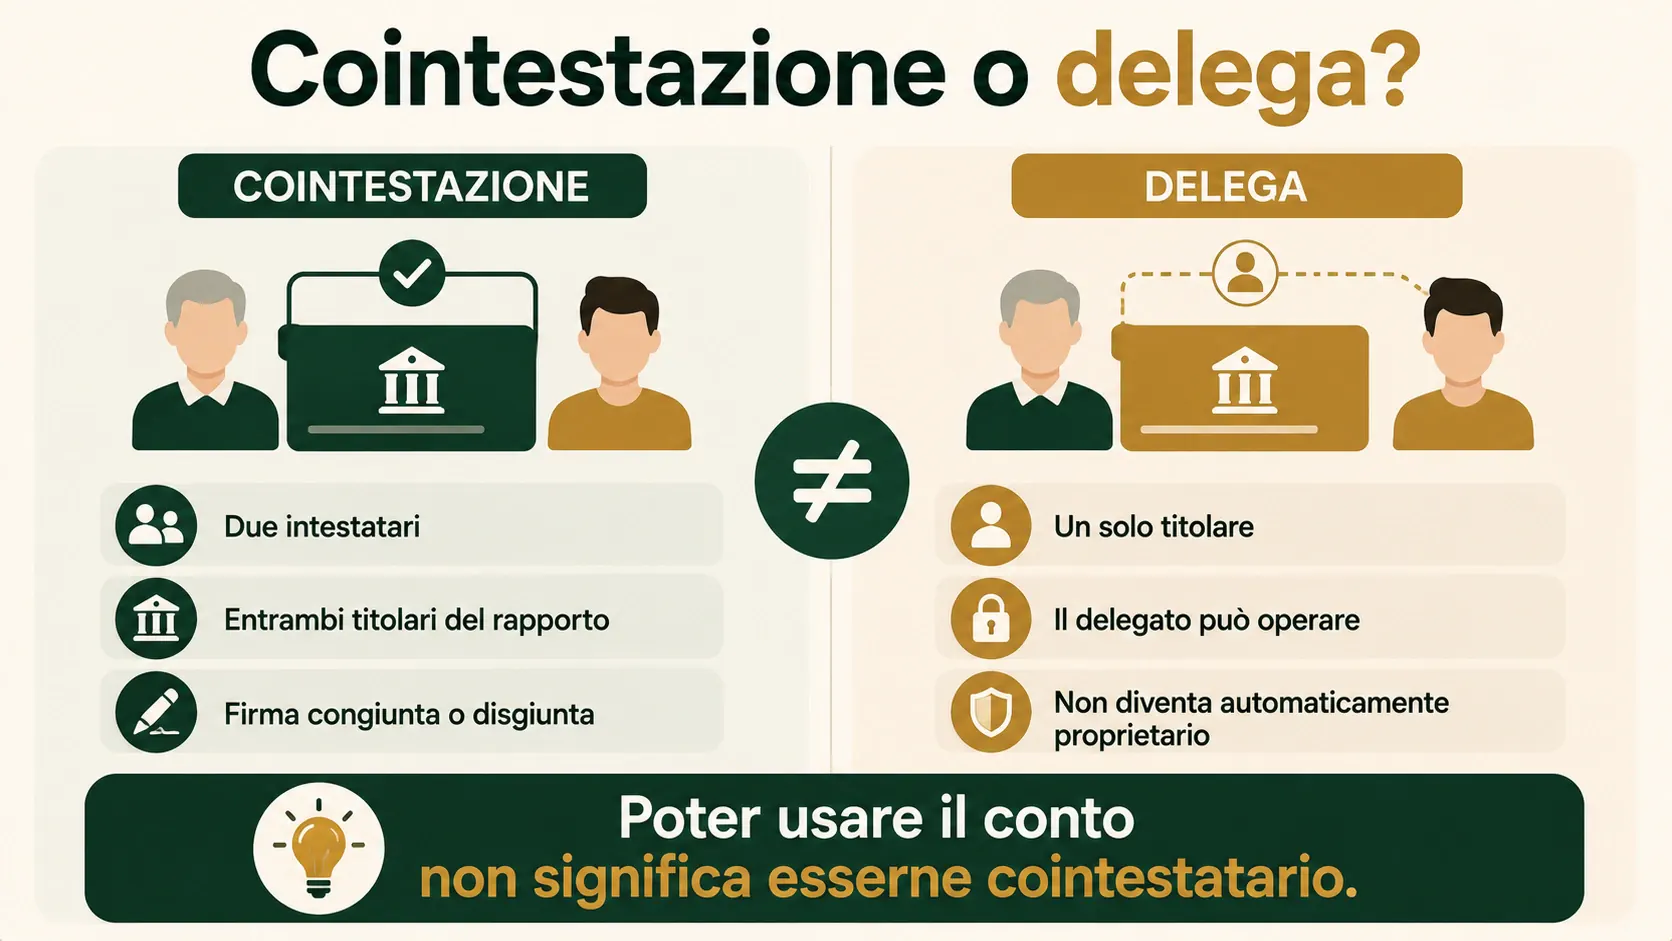
Banca d’Italia chiarisce che il delegato:
- non è intestatario del conto;
- agisce per conto dell’intestatario;
- non è proprietario delle somme;
- non può chiudere il conto in quanto semplice delegato;
- perde il potere di operare quando la delega si estingue, compresa la morte del titolare.
Se lo scopo è soltanto aiutare un genitore anziano nella gestione pratica, questa distinzione merita di essere valutata prima di scegliere la cointestazione.
Cosa succede se muore il genitore
Alla morte di un cointestatario, la parte delle somme che apparteneva al defunto entra nell’asse ereditario.
Banca d’Italia spiega che, in assenza di elementi contrari, le somme di un conto cointestato si presumono divise in parti uguali. Con due cointestatari, quindi, il punto di partenza è normalmente 50% al genitore e 50% al figlio.
Questa è però una presunzione, non una regola che rende impossibile dimostrare una diversa appartenenza del denaro.
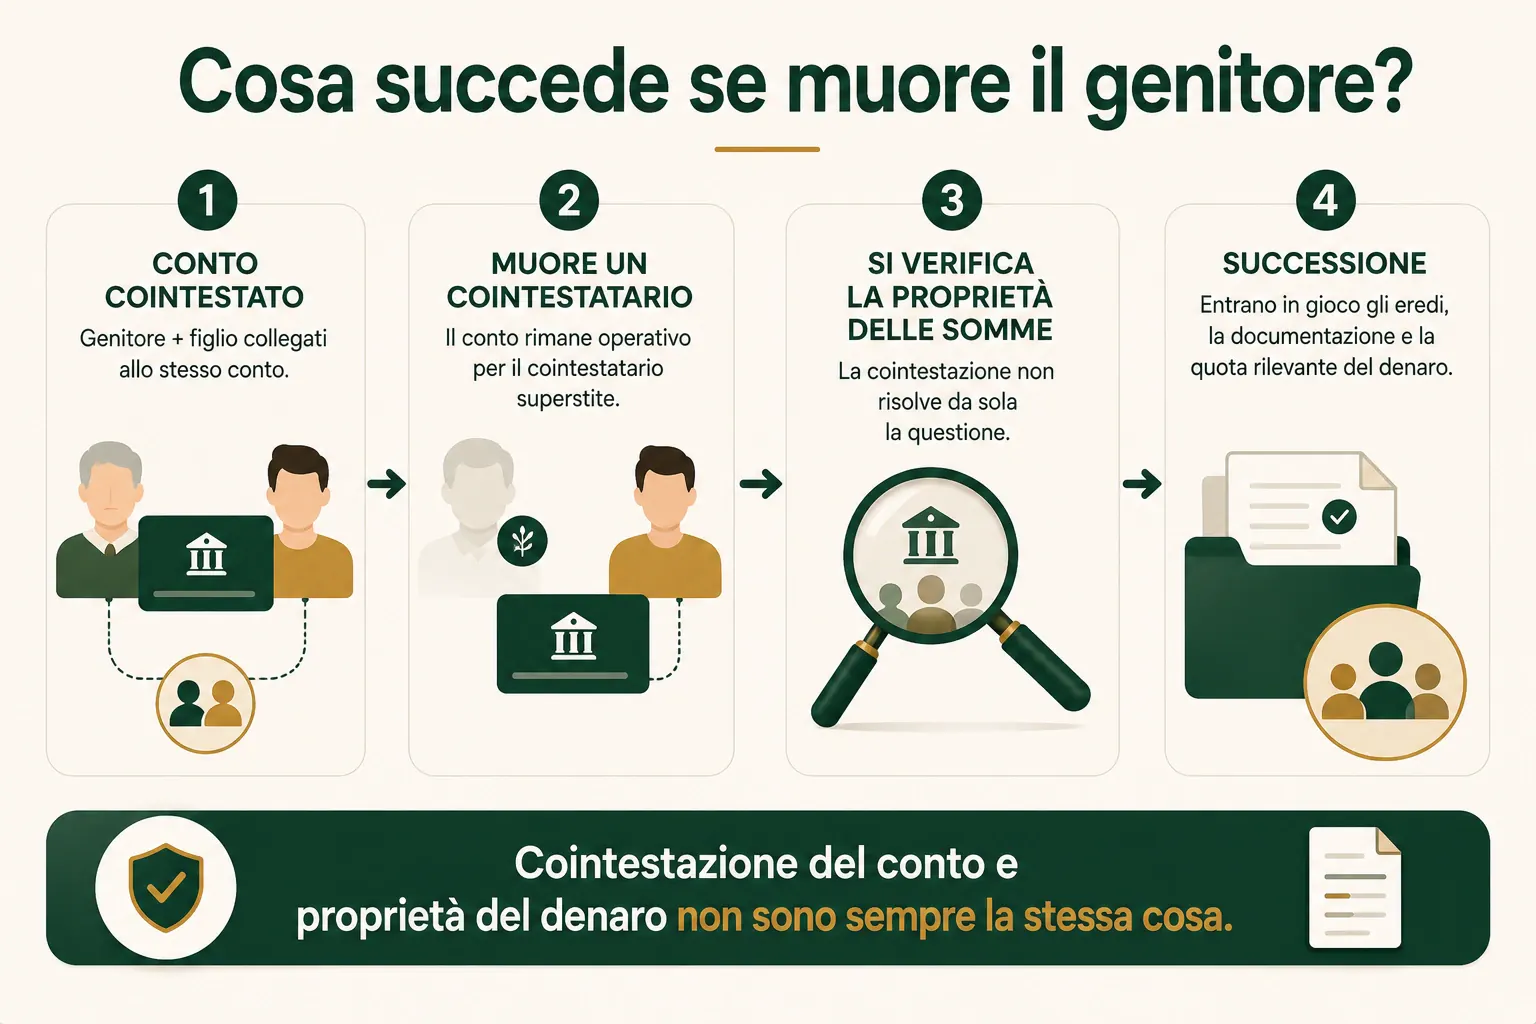
Per la gestione operativa dopo il decesso contano anche le firme:
- con firma disgiunta, il superstite può normalmente continuare a operare sulla propria parte;
- con firma congiunta, il rapporto può essere bloccato perché non è più possibile raccogliere la firma del cointestatario deceduto.
Per il caso specifico abbiamo una guida dedicata: conto cointestato dopo la morte di un titolare.
Se ci sono altri figli, la cointestazione può creare problemi?
Sì, soprattutto quando la cointestazione è stata usata soltanto per comodità ma la provenienza delle somme non è stata documentata.
Immagina una madre con due figli che cointesta il conto soltanto a uno dei due perché vive vicino e la aiuta con le spese. Alla morte della madre, l’altro figlio potrebbe contestare che la metà del saldo appartenga realmente al fratello se ritiene che il denaro provenisse interamente dalla madre.
In situazioni del genere non basta guardare il nome riportato sul conto. Diventano rilevanti la provenienza delle somme e la documentazione disponibile.
Per ridurre le ambiguità è utile conservare estratti conto e documenti che permettano di ricostruire gli accrediti e le ragioni della cointestazione.
Il figlio può prelevare dopo la morte del genitore?
La risposta dipende dal contratto, dal tipo di firma e dalla quota di denaro che gli appartiene effettivamente.
Con firma disgiunta può esistere la possibilità operativa di continuare a utilizzare il rapporto, ma questo non attribuisce il diritto di appropriarsi della quota del defunto.
Banca d’Italia ha richiamato proprio questa distinzione: il cointestatario superstite può operare sulla propria parte, mentre la quota appartenuta alla persona deceduta entra nell’eredità.
Se ci sono contestazioni tra eredi, evitare di spostare l’intero saldo prima di aver chiarito le quote riduce il rischio di controversie.
Quali documenti chiede la banca per la successione
La documentazione concreta può variare in base al caso e all’intermediario. Banca d’Italia indica tra i documenti normalmente necessari:
- certificato di morte;
- documentazione che dimostra chi sono gli eredi;
- dichiarazione di successione, quando necessaria.
Gli eredi possono poi chiedere la liquidazione delle somme spettanti o valutare, se la banca lo consente, il subentro nel rapporto.
Conto cointestato genitore-figlio e ISEE
La cointestazione ha anche effetti documentali che non vanno ignorati.
Per l’ISEE vengono richiesti dati patrimoniali relativi ai rapporti finanziari, tra cui saldo e giacenza media. Se devi preparare la DSU, usa la certificazione rilasciata dall’intermediario e verifica come il rapporto cointestato viene attribuito nel tuo caso.
Per il calcolo e i documenti da recuperare puoi usare la guida sulla giacenza media per ISEE.
Quando la delega può essere più adatta
La delega merita attenzione quando l’obiettivo principale è assistenza operativa, non condivisione della titolarità del conto.
Può essere più lineare, per esempio, se il genitore vuole che il figlio possa pagare spese o effettuare bonifici senza farlo diventare cointestatario.
La scelta dipende comunque dai poteri che si vogliono attribuire e dalle condizioni della banca. Prima di firmare, chiedi esplicitamente quali operazioni può compiere il delegato e quali restano riservate al titolare.
Checklist prima di cointestare un conto a un figlio
- Chiarisci lo scopo: proprietà condivisa o semplice aiuto nella gestione?
- Scegli il tipo di firma: disgiunta o congiunta.
- Valuta la delega se non vuoi condividere la titolarità.
- Documenta la provenienza delle somme, soprattutto se ci sono altri eredi.
- Leggi il contratto della banca per capire i poteri di ciascun intestatario.
- Considera la successione prima, non soltanto dopo un decesso.
- Conserva estratti conto e certificazioni utili a ricostruire saldo, giacenza e accrediti.
Domande frequenti
Posso cointestare il conto a mio figlio senza donargli metà dei soldi?
La cointestazione crea una presunzione di quote uguali, ma non equivale automaticamente a dimostrare che ogni somma versata sia stata definitivamente donata per metà. La provenienza del denaro e le circostanze concrete possono essere rilevanti.
È meglio cointestare il conto o dare una delega?
Dipende dall’obiettivo. Se vuoi condividere la titolarità del rapporto, la cointestazione è coerente con quello scopo.
Se vuoi soltanto permettere al figlio di aiutarti nelle operazioni, la delega mantiene la proprietà delle somme in capo al titolare.
Se il conto è cointestato, alla morte del genitore il figlio prende tutto?
No. La quota appartenente al genitore defunto entra nell’eredità.
In assenza di prova contraria, con due cointestatari si parte dalla presunzione di quote uguali.
La firma disgiunta rende il figlio proprietario di tutto?
No. La firma disgiunta riguarda il potere di operare sul conto; non determina da sola la proprietà sostanziale di tutte le somme.
La delega resta valida dopo la morte del genitore?
No. Banca d’Italia chiarisce che la delega si estingue con la morte dell’intestatario.
In sintesi
Il conto cointestato genitore-figlio è comodo, ma non va usato come se fosse una semplice delega. La cointestazione attribuisce al figlio una posizione da intestatario del rapporto e fa sorgere una presunzione di pari appartenenza delle somme, che può però essere superata da prova contraria.
Se lo scopo è soltanto aiutare il genitore nelle operazioni quotidiane, confrontare la cointestazione con una delega può evitare ambiguità future. E se esistono altri eredi, documentare la provenienza del denaro diventa ancora più importante.
Fonti e verifica
- Banca d’Italia — Cosa succede se uno dei titolari di un conto cointestato muore?
- Banca d’Italia — Una storia vera: conto a firma disgiunta e morte di un titolare
Verificato il 27 agosto 2026.
Questo contenuto ha finalità informativa generale e non sostituisce consulenza legale o fiscale sul caso concreto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
- NormattivaNormativaCodice civile Verificata il 12/08/2026
Se il genitore è già deceduto, la domanda cambia. Nella guida sul prelievo dal conto cointestato dopo la morte trovi cosa può fare il figlio superstite e perché potere operativo e proprietà non coincidono.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto cointestato e morte: il superstite può ancora operare?
Firma, quota delle somme e successione sono piani diversi. Capisci cosa può succedere al conto dopo il decesso di uno dei cointestatari.
Giacenza media: il saldo di oggi non basta per calcolarla
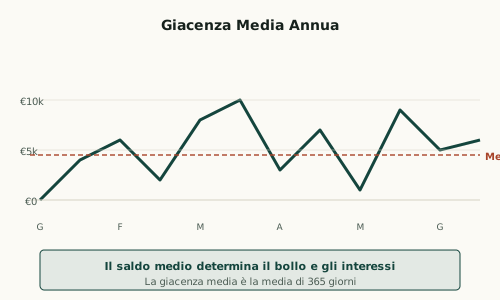
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Conto cointestato dopo la morte: prelievi e rischi
Poter operare non significa essere proprietari di tutte le somme. Prima di prelevare, distingui firma, quota ereditaria, provenienza del denaro e contestazioni.