 Occhio al Conto
Ultima verifica: 10 settembre 2026. Dopo la morte di un cointestatario, il superstite non diventa automaticamente proprietario dell’intero saldo. Con firma disgiunta può normalmente continuare a operare, ma la quota appartenente al defunto entra nell’eredità; con firma congiunta la banca spesso blocca l’operatività perché manca una delle firme richieste.
Il prelievo dal conto corrente cointestato dopo la morte di uno dei titolari è possibile in alcune situazioni, ma bisogna separare due piani: quello bancario, cioè ciò che il contratto consente di fare, e quello patrimoniale, cioè a chi appartiene realmente il denaro.
È la distinzione più importante. Un cointestatario può avere il potere tecnico di disporre una somma senza essere proprietario di tutta quella somma.
In breve
| Situazione | Cosa può accadere dopo il decesso | Punto da controllare |
|---|---|---|
| Conto a firma disgiunta | Il superstite può normalmente continuare a operare | Non deve confondere il potere operativo con la proprietà della quota del defunto |
| Conto a firma congiunta | La banca spesso blocca il rapporto | Non è più possibile raccogliere tutte le firme richieste |
| Due cointestatari, nessuna prova diversa | Si presume in partenza una quota del 50% ciascuno | La presunzione può essere superata da prova contraria |
| Conto alimentato quasi solo dal defunto | Gli eredi possono contestare la presunzione di pari proprietà | Servono documenti sulla provenienza delle somme |
| Semplice delegato, non cointestatario | La delega si estingue con la morte del titolare | Il delegato non può continuare a operare come prima |
La risposta breve alla domanda “posso prelevare dopo la morte dell’altro cointestatario?” è quindi: dipende dal regime di firma e dalla quota che ti appartiene realmente.
Cosa succede al saldo quando muore un cointestatario
Banca d’Italia ha chiarito nel 2026 che, quando muore uno dei titolari, le somme depositate su un conto cointestato si presumono appartenere ai cointestatari in parti uguali, salvo accordi diversi o prova contraria.
Se i titolari sono due, il punto di partenza è quindi 50% ciascuno.
Esempio semplice:
- saldo alla data del decesso: 20.000 €;
- due cointestatari;
- nessuna prova di una diversa proprietà.
La presunzione iniziale è:
- 10.000 € del superstite;
- 10.000 € del defunto, che entrano nell’asse ereditario.
Questo non significa che il 50/50 sia sempre definitivo. Se si dimostra che il conto era alimentato quasi esclusivamente da uno dei titolari, la proprietà effettiva può essere ricostruita diversamente.
Firma disgiunta: il superstite può continuare a prelevare?
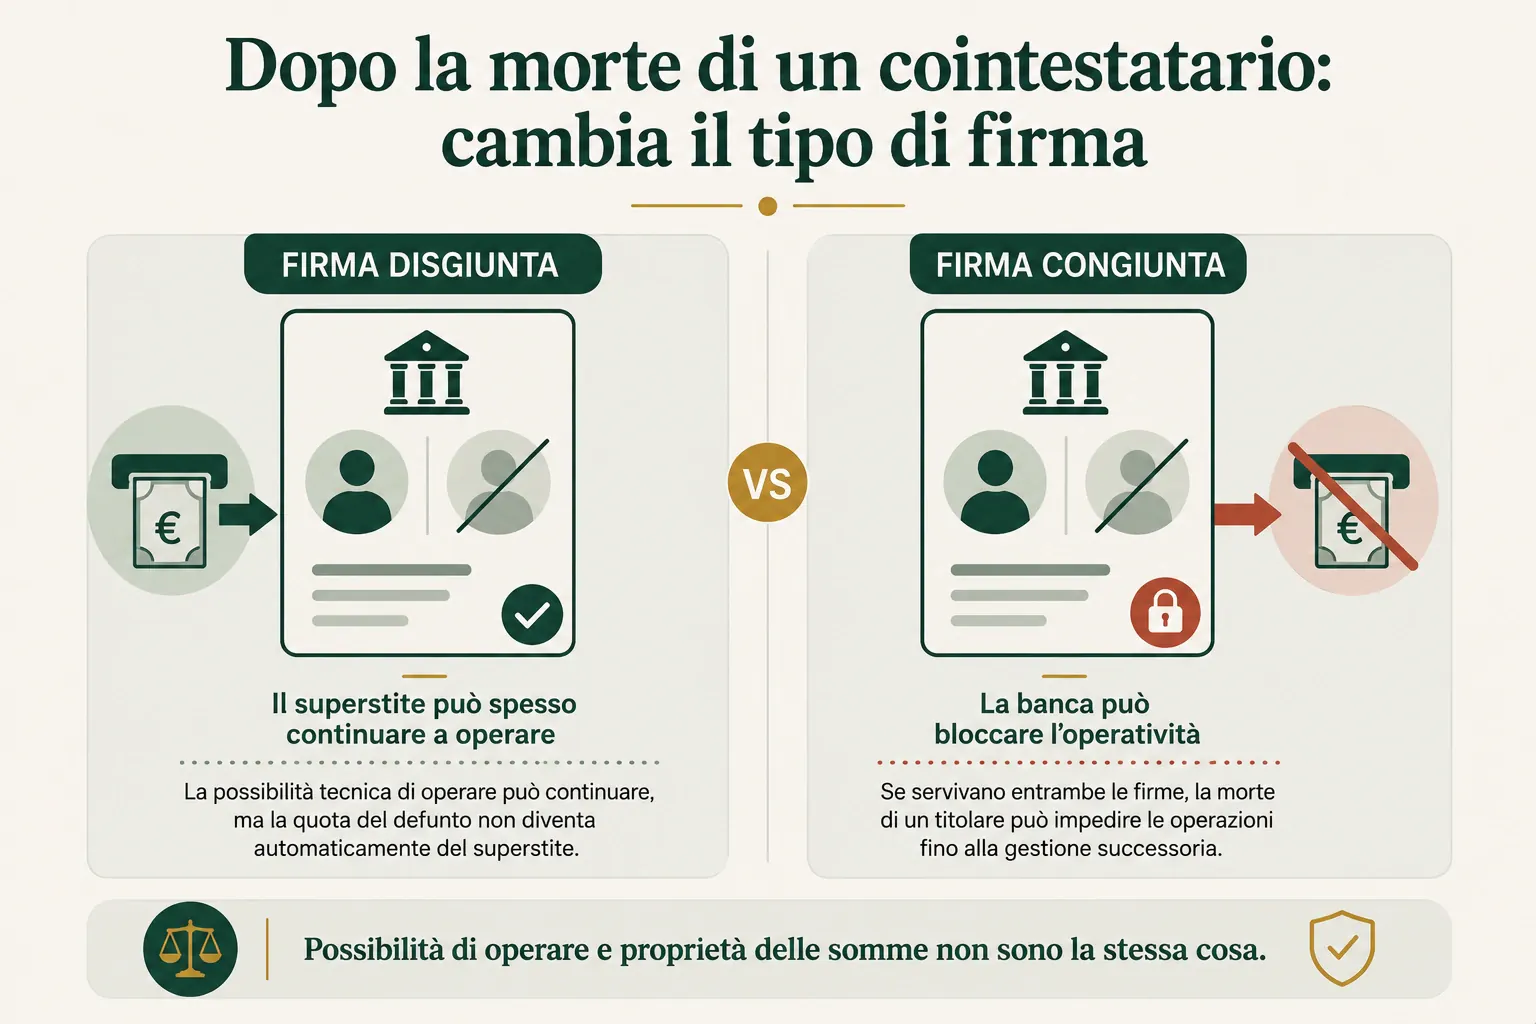
Con la firma disgiunta, ciascun cointestatario può normalmente impartire disposizioni autonomamente secondo il contratto.
Banca d’Italia precisa che questo principio continua a essere rilevante anche dopo il decesso di uno dei titolari. Nel luglio 2026 ha pubblicato il caso di due cointestatarie madre-figlia: dopo la morte della madre, la figlia trasferì sul proprio conto metà del saldo.
L’Arbitro Bancario Finanziario ritenne corretto l’operato della banca, perché quella metà coincideva con la quota che, in assenza di prova contraria, si presumeva appartenere alla superstite.
Il punto però è fondamentale: la firma disgiunta può consentire tecnicamente di disporre anche somme maggiori, ma non rende il superstite proprietario della quota del defunto.
Banca d’Italia lo esprime chiaramente: il fatto che la banca consenta un’operazione non esclude che possano nascere contestazioni nei rapporti tra le parti.
Posso quindi prelevare esattamente il 50%?
Non va trasformato in una regola automatica.
Il 50% è una presunzione iniziale quando ci sono due cointestatari e non risultano elementi contrari.
Prima di trasferire denaro è utile chiedersi:
- il conto era realmente alimentato da entrambi?
- esistono accordi che stabiliscono quote diverse?
- sul conto entrava soltanto lo stipendio o la pensione del defunto?
- la cointestazione era stata creata solo per comodità gestionale?
- esistono altri eredi che potrebbero contestare la proprietà delle somme?
Se la risposta a queste domande apre un dubbio concreto, trattare automaticamente metà saldo come “denaro sicuramente mio” può essere rischioso.
E se il superstite preleva tutto il saldo?
Qui la distinzione tra banca e rapporti interni diventa ancora più importante.
Nei conti a firma disgiunta il contratto può permettere al cointestatario di impartire disposizioni anche sull’intero saldo.
Ma se una parte di quel denaro apparteneva al defunto, il semplice fatto che il trasferimento sia stato eseguito dalla banca non attribuisce al superstite il diritto di trattenere la quota ereditaria.
Gli eredi possono contestare la proprietà delle somme e chiedere che venga ricostruita la quota che apparteneva al defunto.
Non è corretto però dire che ogni prelievo integrale costituisca automaticamente un reato: eventuali responsabilità civili o penali dipendono dalle circostanze concrete, dalla titolarità delle somme, dalla consapevolezza e dagli altri elementi del caso.
Per un sito YMYL la formulazione corretta è quindi: prelevare oltre la propria quota può generare contestazioni e richieste di restituzione; la qualificazione giuridica del singolo comportamento richiede una valutazione specifica.
Firma congiunta: cosa succede dopo il decesso
Con la firma congiunta, per le operazioni previste dal contratto servono le autorizzazioni di tutti i cointestatari.
Dopo la morte di uno di loro, quella firma non può più essere raccolta.
Banca d’Italia spiega che in questa situazione la banca spesso blocca l’intero conto in attesa della gestione successoria.
Questo significa che anche il superstite può non riuscire a prelevare immediatamente la propria quota attraverso il normale funzionamento del conto.
La gestione concreta dipende dal contratto e dalle procedure dell’intermediario.
Cosa succede alla quota del defunto
La parte delle somme che apparteneva al cointestatario deceduto entra nell’asse ereditario.
Gli eredi devono normalmente presentare alla banca la documentazione necessaria, che può comprendere:
- certificato di morte;
- documenti che dimostrano chi sono gli eredi;
- dichiarazione di successione, quando necessaria;
- eventuale ulteriore documentazione prevista dall’intermediario.
Una volta completate le pratiche, gli aventi diritto possono chiedere la liquidazione delle somme spettanti o valutare altre soluzioni consentite dalla banca.
La quota ereditaria non diventa del superstite soltanto perché il conto rimane tecnicamente aperto.
Se il conto era tra genitore e figlio
È uno dei casi più delicati.
Un genitore può aver cointestato il conto a un figlio soltanto per farsi aiutare con bonifici, bollette e spese quotidiane. Se però sul conto entrava quasi esclusivamente la pensione del genitore, gli altri eredi potrebbero contestare che metà del saldo appartenesse davvero al figlio.
La presunzione di quote uguali resta il punto di partenza, ma può essere superata da prova contraria.
Per questa situazione abbiamo una guida specifica: conto cointestato genitore e figlio: rischi, proprietà e successione.
Cointestatario e delegato non sono la stessa cosa
Questa differenza diventa decisiva dopo un decesso.
Il cointestatario è titolare del rapporto bancario.
Il delegato, invece, opera per conto dell’intestatario senza diventare proprietario delle somme.
Banca d’Italia chiarisce che la delega si estingue automaticamente con la morte del titolare. Il delegato non può quindi continuare a usare il conto come faceva prima.
Se una persona aveva soltanto una delega e non era cointestataria, questa guida non va letta come autorizzazione a prelevare dopo il decesso.
Cosa fare prima di spostare denaro dal conto
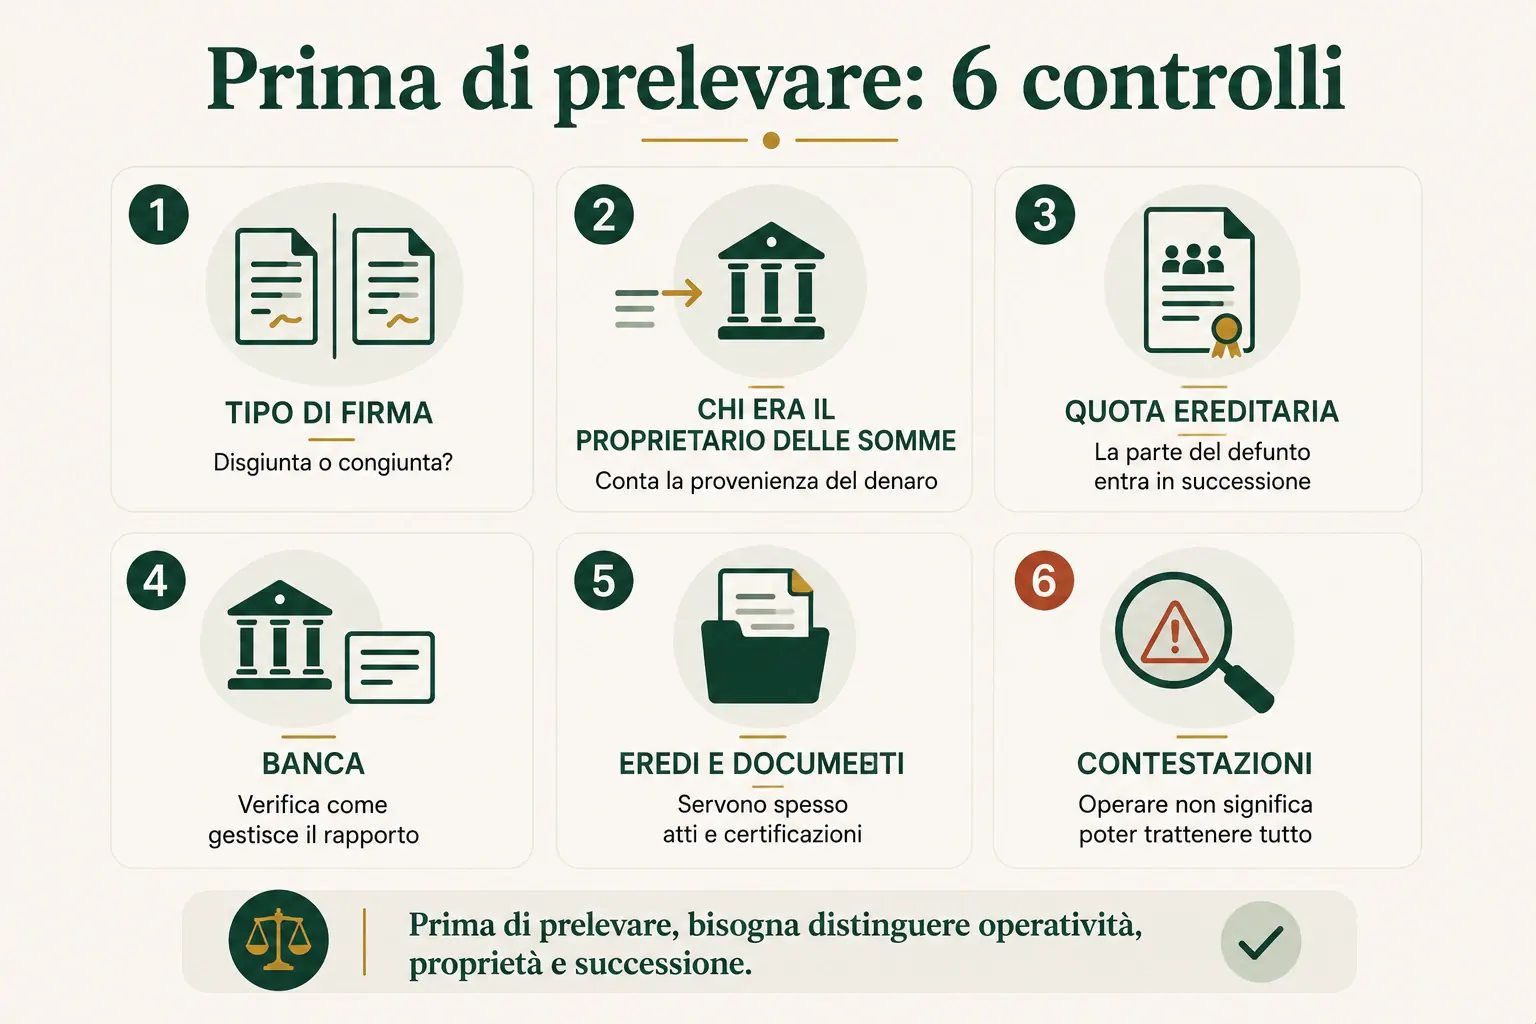
Se sei il cointestatario superstite, una sequenza prudente è questa.
1. Verifica il regime di firma
Controlla il contratto e chiedi alla banca se il conto è a firma disgiunta, congiunta o mista.
2. Comunica il decesso alla banca
La banca deve poter applicare le procedure previste per il rapporto e la successione.
3. Fotografa la situazione alla data della morte
Conserva saldo, movimenti recenti e documentazione utile a ricostruire la provenienza delle somme.
4. Distingui la tua quota dalla quota ereditaria
Non partire dalla possibilità tecnica di effettuare un bonifico. Parti dalla proprietà del denaro.
5. Evita di svuotare il conto per “mettere al sicuro” i soldi
Spostare tutto su un conto personale può trasformare un problema bancario gestibile in una controversia tra eredi.
6. Se le quote sono contestate, fermati sulla parte controversa
Quando esistono altri eredi o una provenienza delle somme molto sbilanciata, una valutazione legale prima del trasferimento può evitare contenziosi successivi.
Come fanno gli eredi a controllare i movimenti
Gli eredi possono avere bisogno di ricostruire i movimenti del conto per verificare eventuali trasferimenti effettuati prima o dopo il decesso.
L’articolo 119 del Testo Unico Bancario riconosce a chi succede al cliente il diritto di ottenere copia della documentazione relativa a singole operazioni degli ultimi dieci anni, con le modalità e nei termini previsti dalla norma.
Questo può essere utile per verificare:
- data del prelievo o bonifico;
- importo;
- conto di destinazione quando documentabile;
- sequenza delle operazioni;
- movimenti immediatamente precedenti e successivi al decesso.
Se il problema è invece che il conto risultava già svuotato prima della morte, trovi l’approfondimento dedicato su eredità e conto corrente svuotato prima della morte.
Un caso pratico: il 50% trasferito dal superstite
Banca d’Italia nel luglio 2026 ha raccontato un caso deciso dall’Arbitro Bancario Finanziario.
Madre e figlia avevano un conto a firma disgiunta. Dopo il decesso della madre, la figlia trasferì sul proprio conto metà del saldo.
L’altra erede contestò l’operazione sostenendo che il denaro appartenesse in realtà interamente alla madre.
L’ABF ritenne corretto l’operato della banca: in assenza di prova contraria, il 50% era la quota che si presumeva appartenere alla cointestataria superstite.
La decisione non significa che il 50% sia sempre inattaccabile. Significa che la presunzione di pari proprietà opera finché non viene superata da elementi contrari e che le controversie interne tra coeredi possono richiedere l’intervento dell’autorità giudiziaria.
Errori da evitare
“Sono cointestatario, quindi il saldo è tutto mio.” No: la cointestazione non trasferisce automaticamente al superstite la quota del defunto.
“Firma disgiunta significa che posso tenere qualsiasi cifra riesca a trasferire.” No: il potere operativo verso la banca non coincide con la proprietà sostanziale.
“La banca ha eseguito il bonifico, quindi nessun erede può contestarlo.” Non necessariamente. Possono esistere controversie sui rapporti interni e sulla proprietà delle somme.
“Dopo la morte vale sempre il 50%.” È una presunzione in un conto con due cointestatari, non una verità impossibile da superare.
“Una delega vale come una cointestazione.” No: la delega si estingue con la morte dell’intestatario.
Domande frequenti
Il cointestatario può prelevare dopo la morte dell’altro titolare?
Con firma disgiunta può normalmente continuare a operare, ma deve distinguere la propria quota dalla parte appartenente al defunto. Con firma congiunta la banca spesso blocca il rapporto perché non può più ottenere tutte le firme richieste.
Quanto può prelevare il cointestatario superstite?
Non esiste una cifra universale. Con due cointestatari si presume inizialmente una proprietà del 50% ciascuno, salvo prova contraria.
La proprietà effettiva può quindi essere diversa.
Posso prelevare tutto prima che la banca sappia della morte?
La possibilità tecnica di eseguire un’operazione non equivale al diritto di trattenere l’intero saldo. La quota del defunto entra nell’eredità e un trasferimento eccedente la quota del superstite può essere contestato dagli aventi diritto.
La banca blocca sempre metà del conto?
No. Le modalità operative dipendono dal regime di firma, dal contratto e dalle procedure dell’intermediario.
Banca d’Italia indica che con firma disgiunta il superstite può normalmente continuare a operare sulla propria parte, mentre con firma congiunta la banca spesso blocca l’intero rapporto.
Se il conto era alimentato solo dal defunto, il superstite ha comunque diritto al 50%?
La quota uguale è una presunzione, ma può essere superata da prova contraria. Estratti conto e provenienza degli accrediti possono diventare decisivi.
Un delegato può prelevare dopo la morte del titolare?
No: Banca d’Italia chiarisce che la delega si estingue automaticamente con la morte dell’intestatario.
In sintesi
Dopo la morte di un cointestatario, il superstite deve separare operatività bancaria e proprietà del denaro.
Con firma disgiunta può normalmente continuare a usare il conto, ma la quota appartenente al defunto entra nella successione. Con firma congiunta, invece, il rapporto può essere bloccato in attesa delle pratiche successorie.
Il 50% è soltanto il punto di partenza quando ci sono due titolari e non esiste prova contraria. Se il conto era alimentato in modo molto diverso o gli eredi contestano le quote, la ricostruzione dei movimenti e della provenienza delle somme diventa essenziale.
Per il quadro generale leggi anche come funziona un conto corrente cointestato.
Fonti ufficiali e verifica
- Banca d’Italia — Cosa succede se uno dei titolari di un conto cointestato muore?
- Banca d’Italia — Una storia vera: conto a firma disgiunta e morte di un titolare
- Banca d’Italia — Glossario: firma
- Normattiva — D.Lgs. 385/1993, art. 119
Verificato il 9 agosto 2026.
Contenuto informativo generale. Proprietà delle somme, diritti degli eredi e responsabilità per singoli prelievi dipendono dai fatti e possono richiedere una valutazione legale specifica.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaNormattiva — Testo unico successioni e donazioni, D.Lgs. 346/1990 Verificata il 10/09/2026
- Agenzia delle EntrateAutoritàAgenzia delle Entrate — accesso come erede Verificata il 10/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto cointestato: firma congiunta o disgiunta cambia tutto?
Le modalità di firma incidono sull’operatività, ma non risolvono ogni questione sulla proprietà delle somme. Vedi differenze, rischi e controlli utili.
Conto cointestato e morte: il superstite può ancora operare?
Firma, quota delle somme e successione sono piani diversi. Capisci cosa può succedere al conto dopo il decesso di uno dei cointestatari.
Conto cointestato genitore-figlio: di chi sono davvero i soldi?
Essere cointestatari non risolve automaticamente la proprietà delle somme. Vedi cosa cambia per operatività, provenienza del denaro e possibili contestazioni.