 Occhio al Conto
Ultima verifica: 9 agosto 2026. Se un conto risulta svuotato prima della morte del titolare, il prelievo non è automaticamente illecito. Contano chi ha disposto l’operazione, con quali poteri, a chi appartenevano realmente le somme e se il titolare aveva autorizzato il trasferimento.
Scoprire dopo un decesso che il conto corrente del familiare è quasi vuoto può far pensare subito a un abuso. Ma la domanda giuridicamente utile non è soltanto “chi ha prelevato?”.
Bisogna ricostruire quando, con quale titolo, per quale finalità e da dove proveniva il denaro.
Se i movimenti sono avvenuti prima della morte, il caso è diverso dal prelievo effettuato dopo il decesso. Il titolare, finché è in vita e capace di disporre dei propri beni, può utilizzare o trasferire il proprio denaro.
Se invece ha operato un delegato o un cointestatario, possono diventare decisive autorizzazioni, limiti del mandato, regime di firma e proprietà effettiva delle somme.
In breve
| Situazione | Cosa significa | Cosa controllare |
|---|---|---|
| Il titolare ha disposto personalmente i trasferimenti | Non basta il successivo disaccordo degli eredi per considerarli indebiti | Causale, destinatario, eventuale donazione, capacità e volontà del titolare |
| Ha operato un delegato | Il delegato può agire nei limiti dei poteri ricevuti, ma non diventa proprietario del denaro | Delega, movimenti, giustificativi, uso nell’interesse del titolare |
| Ha operato un cointestatario | Poter disporre del conto non significa essere proprietari di tutto il saldo | Firma disgiunta/congiunta, provenienza delle somme, quote effettive |
| Il conto è stato svuotato dopo la morte | È un problema distinto, legato anche alla successione già aperta | Data del decesso, tipo di firma, quota del superstite, quota ereditaria |
La regola OAC da tenere a mente è: possibilità tecnica di movimentare il conto e diritto sostanziale a trattenere il denaro non sono la stessa cosa.
Come capire se il conto è stato davvero svuotato prima della morte
La prima cosa da fare è evitare ricostruzioni basate sui ricordi familiari.
L’articolo 119 del Testo Unico Bancario riconosce al cliente e a chi gli succede a qualunque titolo il diritto di ottenere, a proprie spese, copia della documentazione relativa a singole operazioni effettuate negli ultimi dieci anni.
La banca deve fornirla entro un termine congruo e comunque non oltre novanta giorni.
Per gli eredi significa poter ricostruire, nei limiti previsti dalla norma:
- prelievi in contanti;
- bonifici;
- giroconti;
- assegni e altre operazioni documentabili;
- date e importi dei movimenti;
- eventuali trasferimenti verso conti riconducibili a familiari o terzi.
La richiesta va formulata alla banca dimostrando la qualità di successore secondo la documentazione richiesta dall’intermediario.
Non serve partire dalla conclusione “qualcuno ha rubato”. Serve partire dai movimenti verificabili.
Se il titolare ha trasferito personalmente i soldi prima di morire
Finché una persona è in vita, può normalmente disporre del proprio patrimonio.
Se il titolare ha effettuato personalmente un bonifico, un prelievo o un trasferimento, il fatto che dopo la sua morte gli eredi avrebbero preferito trovare quella somma sul conto non rende automaticamente l’operazione illegittima.
Possono però nascere questioni diverse, per esempio:
- se il trasferimento aveva natura di donazione;
- se può incidere sui diritti dei legittimari;
- se si contesta la capacità del titolare al momento dell’operazione;
- se il trasferimento era soltanto apparente o destinato a un uso specifico.
Sono valutazioni civilistiche che dipendono dai fatti e dalla documentazione. Non esiste una regola secondo cui ogni uscita di denaro nei mesi precedenti alla morte debba rientrare automaticamente nell’eredità.
Se il conto è stato svuotato da un delegato
La delega bancaria permette a una persona di operare sul conto del titolare nei limiti stabiliti dalla banca e dall’autorizzazione ricevuta.
Banca d’Italia ricorda che il delegato:
- non è intestatario del conto;
- agisce per conto del titolare;
- non diventa proprietario delle somme;
- non può chiudere il conto in quanto semplice delegato;
- perde il potere di operare quando la delega si estingue, compresa la morte del titolare.
Se quindi un delegato ha prelevato molto denaro prima della morte, la domanda non è semplicemente “poteva fare un prelievo?”. Bisogna verificare se l’operazione rientrava nei poteri ricevuti e se esistono elementi che ne spiegano la destinazione.
Per esempio, possono esistere prelievi destinati a:
- spese mediche;
- assistenza domiciliare;
- pagamento di bollette;
- spese quotidiane del titolare;
- lavori o acquisti effettuati per suo conto.
Uno stesso movimento può quindi avere un significato molto diverso a seconda della documentazione disponibile.
Se a svuotare il conto è stato un cointestatario
Il caso è più complesso perché il cointestatario è titolare del rapporto, non un semplice delegato.
Con un conto a firma disgiunta, ciascun cointestatario può normalmente impartire disposizioni autonomamente secondo il contratto.
Banca d’Italia ricorda però che la facoltà di disporre dell’intero saldo nei rapporti con la banca non determina automaticamente la proprietà sostanziale di tutto il denaro nei rapporti interni tra i titolari.
In assenza di prova contraria, le somme di un conto cointestato si presumono appartenere ai cointestatari in quote uguali. La presunzione può però essere superata dimostrando una diversa provenienza delle somme.
Esempio: madre e figlio sono cointestatari, ma sul conto entra esclusivamente la pensione della madre e il figlio è stato inserito soprattutto per facilitarne la gestione. La cointestazione non rende automaticamente irrilevante la provenienza del denaro.
Per approfondire questa situazione specifica trovi la guida su conto cointestato tra genitore e figlio.
Firma disgiunta non significa “posso tenere tutto”
È uno degli errori più frequenti.
La firma disgiunta riguarda il potere operativo verso la banca. La proprietà delle somme e i rapporti tra cointestatari sono un piano distinto.
Banca d’Italia nel 2026 ha ribadito che, con firma disgiunta, il cointestatario può tecnicamente impartire disposizioni anche sull’intero saldo, ma ciò non esclude che l’operazione possa essere contestata nei rapporti interni se riguarda denaro che non gli apparteneva.
Per questo, quando un conto è stato svuotato poco prima della morte, diventano utili:
- contratto del conto;
- regime di firma;
- estratti conto;
- provenienza degli accrediti;
- destinazione dei trasferimenti;
- eventuali accordi o documenti che spiegano la cointestazione.
E se il denaro era stato regalato al cointestatario?
La situazione cambia ancora.
Un trasferimento di denaro può essere collegato a una liberalità o a una donazione. Ma qualificare giuridicamente l’operazione richiede di capire come è stato effettuato il trasferimento e quale fosse la volontà del titolare.
Gli eredi legittimari possono inoltre avere strumenti specifici se ritengono che una donazione abbia leso la quota di legittima.
Non è quindi corretto affermare automaticamente né che “il cointestatario deve restituire tutto”, né che “se il titolare era d’accordo gli eredi non possono mai contestare nulla”.
Serve distinguere proprietà del denaro, eventuale donazione e tutela successoria.
Cosa possono fare gli eredi in pratica
Se il saldo alla morte non corrisponde a quanto vi aspettavate, procedete in ordine.
1. Ottenere la documentazione bancaria
Usate il diritto previsto dall’articolo 119 TUB per chiedere la documentazione sulle singole operazioni degli ultimi dieci anni che serve realmente alla ricostruzione.
2. Separare i periodi
Dividete i movimenti in:
- operazioni avvenute prima del decesso;
- operazioni avvenute dopo il decesso.
Le conseguenze possono essere diverse.
3. Identificare chi ha operato
Titolare, cointestatario e delegato hanno posizioni differenti.
4. Ricostruire la provenienza delle somme
Su un conto cointestato può essere determinante capire chi alimentava realmente il rapporto.
5. Cercare i giustificativi
Fatture, ricevute, spese sanitarie, assistenza, bonifici e documentazione familiare possono spiegare movimenti che dal solo estratto conto sembrano anomali.
6. Far valutare il caso concreto
Se rimangono uscite significative senza spiegazione o esiste una contestazione tra eredi, la qualificazione giuridica va affidata a un professionista che possa leggere documenti, successione e rapporti familiari.
Gli eredi possono recuperare i soldi?
In alcuni casi sì, ma non automaticamente.
La possibilità di chiedere restituzione, risarcimento, collazione o altre forme di tutela dipende dal titolo con cui la somma è uscita dal patrimonio e dalla posizione di chi ha effettuato l’operazione.
Per esempio, il quadro può cambiare se:
- il delegato ha usato il denaro per sé senza una giustificazione compatibile con l’incarico;
- il cointestatario ha trasferito somme che risultano provenire interamente dal defunto;
- il titolare aveva invece autorizzato consapevolmente il trasferimento;
- l’operazione costituisce una liberalità rilevante ai fini della successione;
- esistono problemi sulla capacità del titolare o sulla validità del consenso.
Per questo evitiamo formule come “gli eredi recuperano sempre” o “non possono fare nulla”.
Conto svuotato prima della morte e conto svuotato dopo la morte: non confonderli
La keyword principale di questa guida riguarda operazioni compiute mentre il titolare era ancora in vita.
Dopo il decesso si apre invece un problema diverso: una quota delle somme del defunto entra nell’eredità e, nei conti cointestati, l’operatività dipende anche dal regime di firma.
Banca d’Italia distingue chiaramente:
- con firma disgiunta il superstite può normalmente continuare a operare, fermo restando il problema della quota che gli appartiene;
- con firma congiunta la banca spesso blocca l’intero rapporto perché non è più possibile raccogliere tutte le firme.
Il tema del prelievo dopo la morte merita quindi una guida separata e non va confuso con lo svuotamento avvenuto prima del decesso.
Caso pratico
Una madre ha un conto cointestato a firma disgiunta con un figlio. Sul conto viene accreditata quasi esclusivamente la pensione della madre.
Nei sei mesi precedenti al decesso compaiono diversi bonifici verso il conto personale del figlio.
Per capire se gli altri eredi possono contestarli non basta osservare che il figlio fosse cointestatario. Bisogna ricostruire:
- chi era proprietario sostanziale delle somme;
- perché furono effettuati i bonifici;
- se la madre li aveva autorizzati;
- se erano destinati a spese sostenute per lei;
- se si trattava invece di un trasferimento patrimoniale a favore del figlio.
È esattamente il tipo di caso in cui gli estratti conto sono il punto di partenza, non la conclusione.
Errori da evitare
Pensare che ogni prelievo precedente al decesso sia un furto. Non è così: va ricostruito il titolo dell’operazione.
Pensare che la firma disgiunta renda proprietari dell’intero saldo. Potere operativo e proprietà sono distinti.
Confondere delega e cointestazione. Il delegato opera per conto del titolare; il cointestatario è parte del rapporto bancario.
Guardare soltanto il saldo alla data della morte. Per capire cosa è successo servono i movimenti precedenti.
Aspettare troppo a raccogliere i documenti. La documentazione bancaria e gli altri elementi probatori sono più utili quando la ricostruzione viene avviata tempestivamente.
Domande frequenti
Un figlio può svuotare il conto del genitore prima della morte?
Non esiste una risposta unica. Se il figlio è delegato o cointestatario può avere poteri operativi, ma questo non significa automaticamente che possa trattenere per sé qualsiasi somma.
Contano autorizzazione, proprietà del denaro e finalità dell’operazione.
Gli eredi possono vedere i movimenti bancari precedenti alla morte?
L’articolo 119 del Testo Unico Bancario riconosce a chi succede al cliente il diritto di ottenere copia della documentazione relativa a singole operazioni degli ultimi dieci anni, nei termini e con i costi previsti dalla norma.
Se il conto era cointestato, metà dei soldi erano sicuramente dell’altro titolare?
Esiste una presunzione di quote uguali, ma può essere superata da prova contraria. La provenienza effettiva delle somme può quindi essere rilevante.
Se il titolare aveva autorizzato il trasferimento, gli eredi non possono fare nulla?
Non necessariamente. Possono esistere questioni successorie, per esempio legate a eventuali liberalità e alla tutela dei legittimari.
Serve però una valutazione del caso concreto.
La banca può dirmi chi ha effettuato i prelievi?
Gli eredi possono chiedere la documentazione bancaria nei limiti dell’articolo 119 TUB. Il contenuto disponibile dipende dal tipo di operazione e dalla documentazione conservata dalla banca.
In sintesi
Quando un’eredità presenta un conto corrente svuotato prima della morte, la priorità è ricostruire i fatti.
Tre domande guidano tutto:
- chi ha effettuato le operazioni?
- a chi appartenevano realmente le somme?
- con quale autorizzazione o causa sono state trasferite?
Solo dopo questa ricostruzione ha senso valutare eventuali richieste di restituzione o altre tutele.
Per le regole generali del rapporto puoi partire dalla guida al conto corrente cointestato. Se invece il problema riguarda specificamente un conto tra genitore e figlio, trovi l’approfondimento dedicato su cointestazione genitore-figlio.
Fonti ufficiali e verifica
- Banca d’Italia — Cosa succede se uno dei titolari di un conto cointestato muore?
- Banca d’Italia — Una storia vera: conto a firma disgiunta e morte di un titolare
- Normattiva — D.Lgs. 385/1993, art. 119
- Agenzia delle Entrate — Dichiarazione di successione
Verificato il 9 agosto 2026.
Contenuto informativo generale. Contestazioni tra eredi, validità di donazioni, capacità del disponente e richieste di restituzione richiedono una valutazione legale del caso concreto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
- NormattivaNormativaCodice civile Verificata il 12/08/2026
I movimenti sono avvenuti dopo il decesso? Vai alla guida specifica sul prelievo dal conto cointestato dopo la morte, distinta dal caso in cui il conto sia stato svuotato mentre il titolare era ancora in vita.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto cointestato: firma congiunta o disgiunta cambia tutto?
Le modalità di firma incidono sull’operatività, ma non risolvono ogni questione sulla proprietà delle somme. Vedi differenze, rischi e controlli utili.
Conto cointestato genitore-figlio: di chi sono davvero i soldi?
Essere cointestatari non risolve automaticamente la proprietà delle somme. Vedi cosa cambia per operatività, provenienza del denaro e possibili contestazioni.
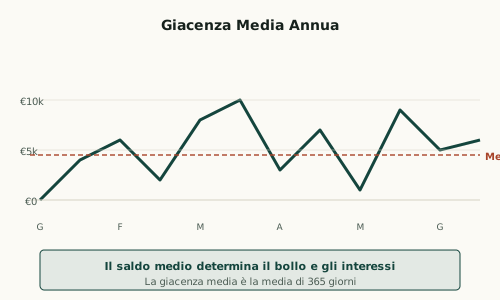
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.