 Occhio al Conto
Lasciare il TFR in azienda o destinarlo a un fondo pensione non produce lo stesso risultato. Nel primo caso il TFR segue la rivalutazione prevista dalla legge ed è liquidato alla cessazione del rapporto. Nel secondo alimenta una posizione previdenziale investita sui mercati, con costi, rischio, regole fiscali e possibilità di contribuzione aggiuntiva.
La risposta non dipende soltanto da quale alternativa potrebbe rendere di più. Contano il fondo disponibile, il comparto scelto, l’orizzonte, il contributo del datore, la necessità di anticipazioni e la tolleranza alle oscillazioni.
In breve: il TFR mantenuto nel regime ordinario offre una rivalutazione definita dalla legge e non richiede di scegliere un comparto. Il fondo pensione può aggiungere vantaggi fiscali e contributi contrattuali, ma il risultato dipende da investimenti e costi. Prima di decidere, verifica CCNL, scheda dei costi e regole della forma pensionistica.
Se vuoi trasformare questi elementi in uno scenario numerico, usa il simulatore di pensione pubblica e fondo pensione.
TFR in azienda e fondo pensione a confronto
| Aspetto | TFR nel regime ordinario | TFR nel fondo pensione |
|---|---|---|
| Finalità | Somma liquidata alla fine del rapporto | Integrazione della pensione pubblica |
| Crescita | Rivalutazione stabilita dalla legge | Rendimento del comparto, al netto dei costi |
| Rischio finanziario | Non dipende direttamente dai mercati | Dipende dalla linea scelta |
| Contributo del datore | Non previsto per il solo TFR | Può spettare con adesione e versamento personale secondo CCNL |
| Costi di gestione | Non scegli un prodotto finanziario | Costi della forma e del comparto, confrontabili tramite ISC |
| Accesso anticipato | Regole proprie del TFR | Anticipazioni e riscatti secondo la disciplina previdenziale |
| Destinazione futura | La scelta di mantenimento può essere modificata verso un fondo | Il conferimento alla previdenza complementare è normalmente una scelta non revocabile verso il regime precedente |
| Prestazione | Liquidazione alla cessazione del rapporto | Capitale e/o rendita secondo requisiti e regole applicabili |
La tabella non determina un vincitore universale: evidenzia quali dati devi recuperare prima di confrontare due percorsi diversi.
Cosa significa davvero “lasciare il TFR in azienda”
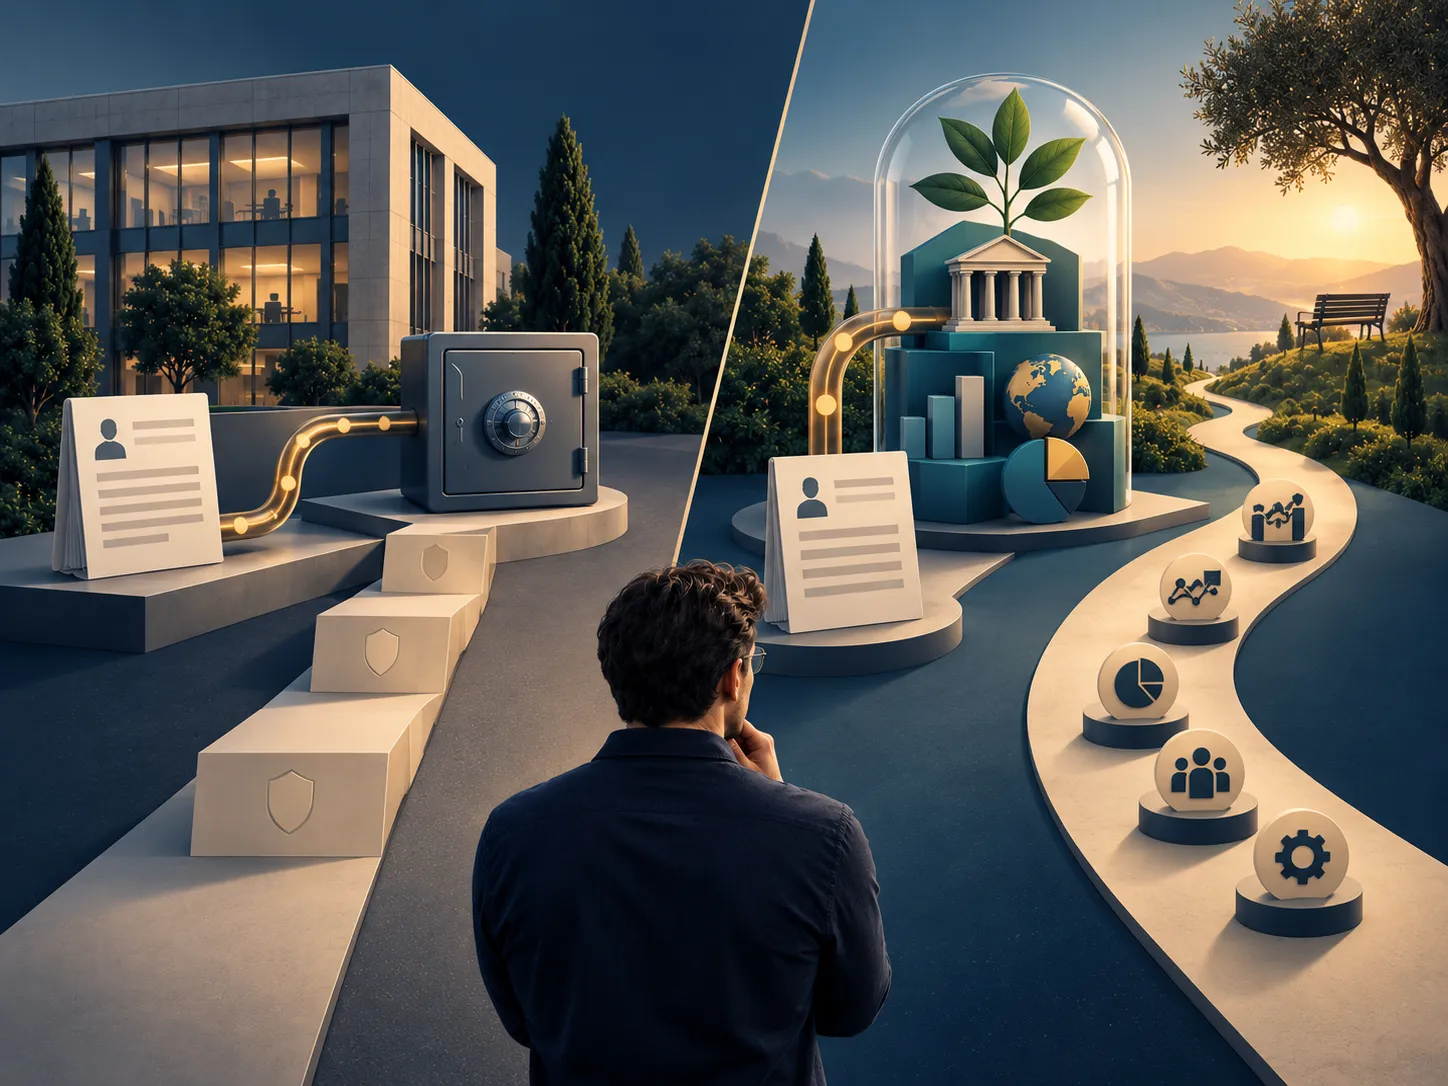
Nel linguaggio comune si dice “TFR in azienda”, ma la gestione concreta può cambiare in base alle caratteristiche del datore di lavoro e alle regole applicabili. Per il lavoratore, il punto essenziale è che il TFR resta soggetto alla disciplina legale invece di essere investito in una forma pensionistica complementare.
La rivalutazione segue una formula stabilita dalla legge, collegata in parte all’inflazione. Questo rende il meccanismo più prevedibile di un investimento di mercato, senza però permettere di sapere oggi quale sarà il valore reale futuro.
Alla cessazione del rapporto il TFR maturato viene liquidato secondo le regole applicabili. Le anticipazioni durante il rapporto hanno requisiti e limiti propri: non vanno confuse con le anticipazioni previste per un fondo pensione.
Cosa cambia destinando il TFR al fondo pensione
Il TFR futuro versato al fondo entra nella posizione individuale ed è investito nel comparto scelto. Il valore può quindi salire o scendere e il risultato finale dipende da durata, mercati e costi.
La scelta non è completa finché non hai verificato:
- il fondo previsto dal tuo contratto collettivo;
- il contributo minimo eventualmente richiesto al lavoratore;
- il contributo aggiuntivo del datore;
- l’Indicatore sintetico dei costi (ISC);
- composizione e rischio dei comparti;
- regole per anticipazioni, riscatti e prestazione finale.
Il contributo datoriale può essere determinante, ma non spetta automaticamente con qualsiasi fondo. Dipende dal CCNL, dagli accordi e dalla modalità di adesione.
Rivalutazione certa o rendimento incerto?
Il TFR nel regime ordinario non ha un rendimento di mercato: applica il meccanismo di rivalutazione previsto dalla legge. Nel fondo pensione, invece, il risultato dipende dal comparto.
Un comparto garantito, uno obbligazionario e uno azionario non sono intercambiabili. Con un orizzonte lungo, un comparto più esposto ai mercati può offrire maggiori possibilità di crescita ma anche oscillazioni più ampie. Vicino alla pensione, lo stesso livello di rischio può risultare meno sostenibile.
Per questo un confronto basato su un unico rendimento medio è fragile. Nel simulatore pensione prova più scenari e considera la distanza tra i risultati come misura dell’incertezza.
Costi e fiscalità: servono dati netti confrontabili
La previdenza complementare ha una fiscalità dedicata nelle fasi di contribuzione, rendimento e prestazione. Il vantaggio effettivo dipende dalla situazione personale e non può essere ridotto a una sola aliquota.
Il TFR conferito non coincide inoltre con un contributo volontario deducibile. Se versi anche contributi personali, devi tenere distinte le diverse voci.
Sul lato dei costi, confronta l’ISC su più orizzonti e non soltanto la percentuale di gestione dichiarata. Piccole differenze annuali possono accumularsi nel tempo. COVIP pubblica documenti e strumenti ufficiali per confrontare le forme pensionistiche.
Liquidità e anticipazioni
Nessuna delle due alternative equivale a un conto disponibile liberamente. TFR e fondo pensione prevedono entrambi condizioni per ottenere somme prima dell’evento principale, ma le regole sono differenti.
Per la previdenza complementare, COVIP indica anticipazioni fino al 75% per determinate spese sanitarie; dopo otto anni, fino al 75% per acquisto o ristrutturazione della prima casa e fino al 30% per ulteriori esigenze. Esistono inoltre ipotesi specifiche di riscatto.
Non scegliere però il fondo pensione come sostituto del fondo di emergenza: una riserva per gli imprevisti deve essere facilmente accessibile e separata dagli obiettivi previdenziali.
La reversibilità della scelta
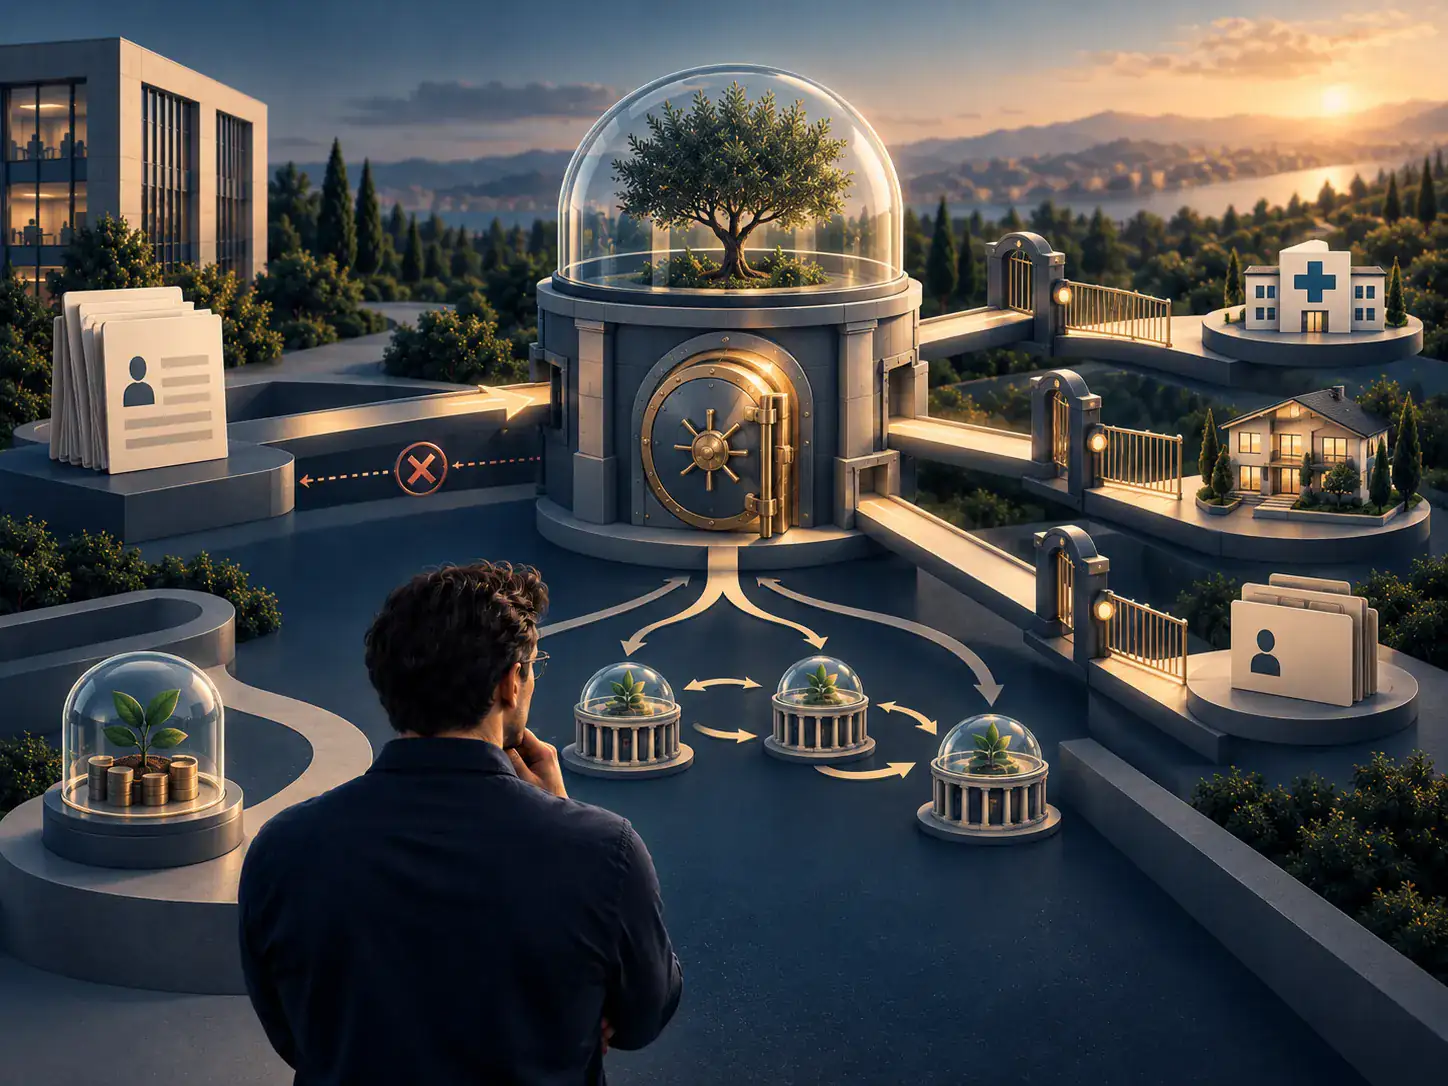
La scelta di mantenere il TFR nel regime ordinario non impedisce in genere di destinare il TFR futuro alla previdenza complementare in un momento successivo.
Il percorso inverso è diverso: una volta conferito il TFR futuro al fondo, normalmente non basta cambiare idea per riportare i flussi nel precedente regime. Restano possibili trasferimenti tra forme pensionistiche e altre operazioni previste dalla disciplina.
Prima di firmare, verifica questa conseguenza nella documentazione del fondo e nel modulo di scelta applicabile al tuo rapporto di lavoro.
Tre situazioni da valutare
Dipendente con contributo datoriale
Se il CCNL riconosce un contributo del datore quando versi la quota minima, escluderlo dal confronto può alterare molto il risultato. Verifica importi, condizioni e fondo destinatario.
Lavoratore vicino alla pensione
Con pochi anni davanti, costi iniziali, linea d’investimento e rischio di mercato pesano diversamente. Servono simulazioni prudenti e documenti aggiornati, non il rendimento storico più alto.
Lavoratore giovane con orizzonte lungo
L’orizzonte può assorbire meglio le oscillazioni, ma non rende automaticamente adatto il comparto più rischioso. Valuta capacità di sopportare perdite temporanee e possibilità di cambiare linea nel tempo.
Checklist prima della scelta
Recupera:
- modulo TFR e data entro cui effettuare la scelta;
- CCNL e fondo pensione di riferimento;
- contributo minimo personale e contributo del datore;
- scheda “I costi” e ISC;
- comparti disponibili e profilo di rischio;
- regole di anticipazione, riscatto e trasferimento;
- stima INPS e anni mancanti alla pensione;
- bisogno di liquidità separata per emergenze.
Poi confronta almeno uno scenario prudente, uno intermedio e uno più favorevole.
FAQ
Conviene sempre mettere il TFR nel fondo pensione?
No. Il fondo può offrire contributo datoriale e regime fiscale dedicato, ma presenta costi, rischio finanziario e vincoli. La convenienza dipende dalle condizioni effettive del fondo e dalla situazione personale.
Il TFR nel fondo pensione è garantito?
Non in generale. Dipende dal comparto: alcune linee possono prevedere garanzie a determinate condizioni, altre oscillano con i mercati. Leggi la documentazione della linea scelta.
Posso cambiare fondo pensione?
La disciplina consente il trasferimento della posizione maturata quando ricorrono i requisiti previsti. Tempi e condizioni vanno verificati nella documentazione della forma pensionistica.
Il datore versa sempre un contributo aggiuntivo?
No. Il contributo dipende dal contratto collettivo o dagli accordi applicabili e spesso richiede un contributo minimo del lavoratore.
Posso destinare al fondo solo il TFR futuro?
La scelta riguarda normalmente il TFR che maturerà dopo l’adesione. L’eventuale trasferimento del TFR già accantonato richiede verifiche specifiche con datore e fondo.
Fondo pensione e PAC sono alternativi?
Non necessariamente. Il fondo ha finalità previdenziale; un PAC può servire obiettivi diversi e offrire maggiore liquidabilità. Possono convivere se il budget è sostenibile.
In conclusione
Il TFR nel regime ordinario privilegia una rivalutazione definita dalla legge; il fondo pensione aggiunge investimento, costi e possibili benefici contrattuali e fiscali. La decisione va presa sui documenti del proprio CCNL e del fondo, non su una previsione isolata di rendimento.
Verifica editoriale: 4 settembre 2026. Contenuto informativo e non consulenza finanziaria, fiscale, lavoristica o previdenziale personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Ministero del Lavoro e delle Politiche SocialiAutoritàPrevidenza complementare: come funziona e quanto costa Verificata il 04/09/2026
- Ministero del Lavoro e delle Politiche SocialiAutoritàNovità della Legge di Bilancio 2026 sulla previdenza complementare Verificata il 04/09/2026
- COVIPAutoritàGuida introduttiva alla previdenza complementare Verificata il 04/09/2026
- COVIPAutoritàAnticipazioni del fondo pensione Verificata il 04/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
PAC o fondo pensione: differenze, fiscalità e come scegliere
PAC o fondo pensione? Confronta obiettivi, liquidità, fiscalità, TFR, contributo del datore, costi e vincoli prima di scegliere.
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
Quanto investire al mese? 100, 200, 500 o 1.000 euro
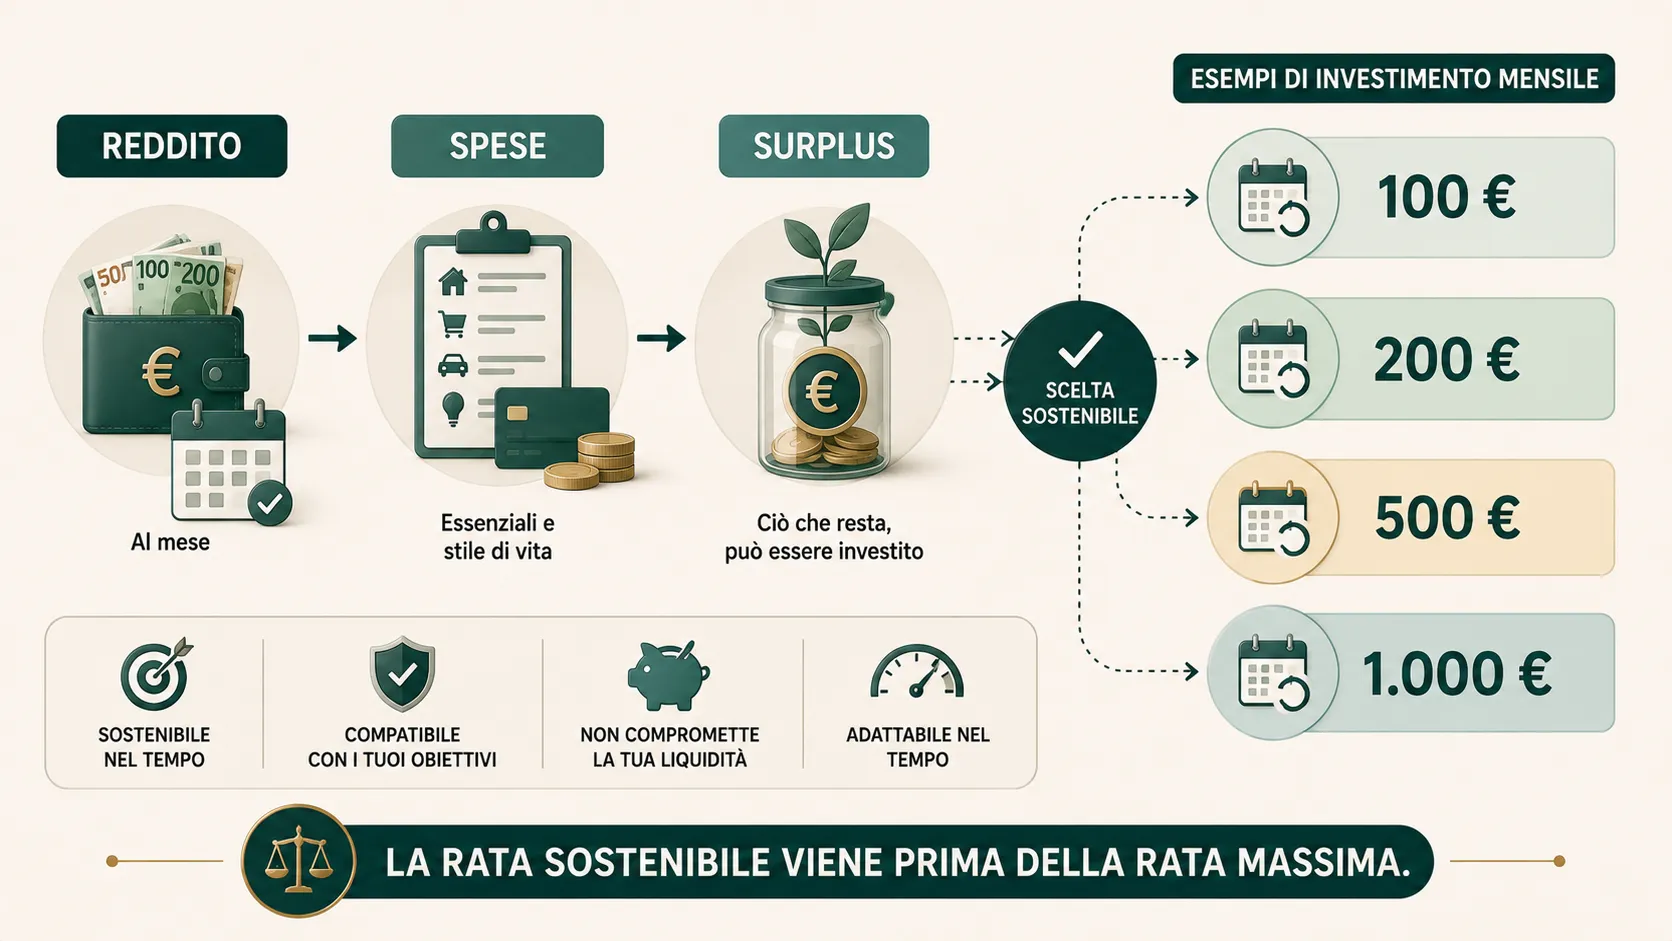
Quanto investire ogni mese? Confronto tra 100, 200, 500 e 1.000 euro, sostenibilità del versamento, obiettivi, tempo, costi e scenari.