 Occhio al Conto
La regola 50/30/20 è semplice: 50% del reddito alle necessità, 30% ai desideri e 20% al risparmio o agli obiettivi finanziari. Proprio questa semplicità l’ha resa popolare.
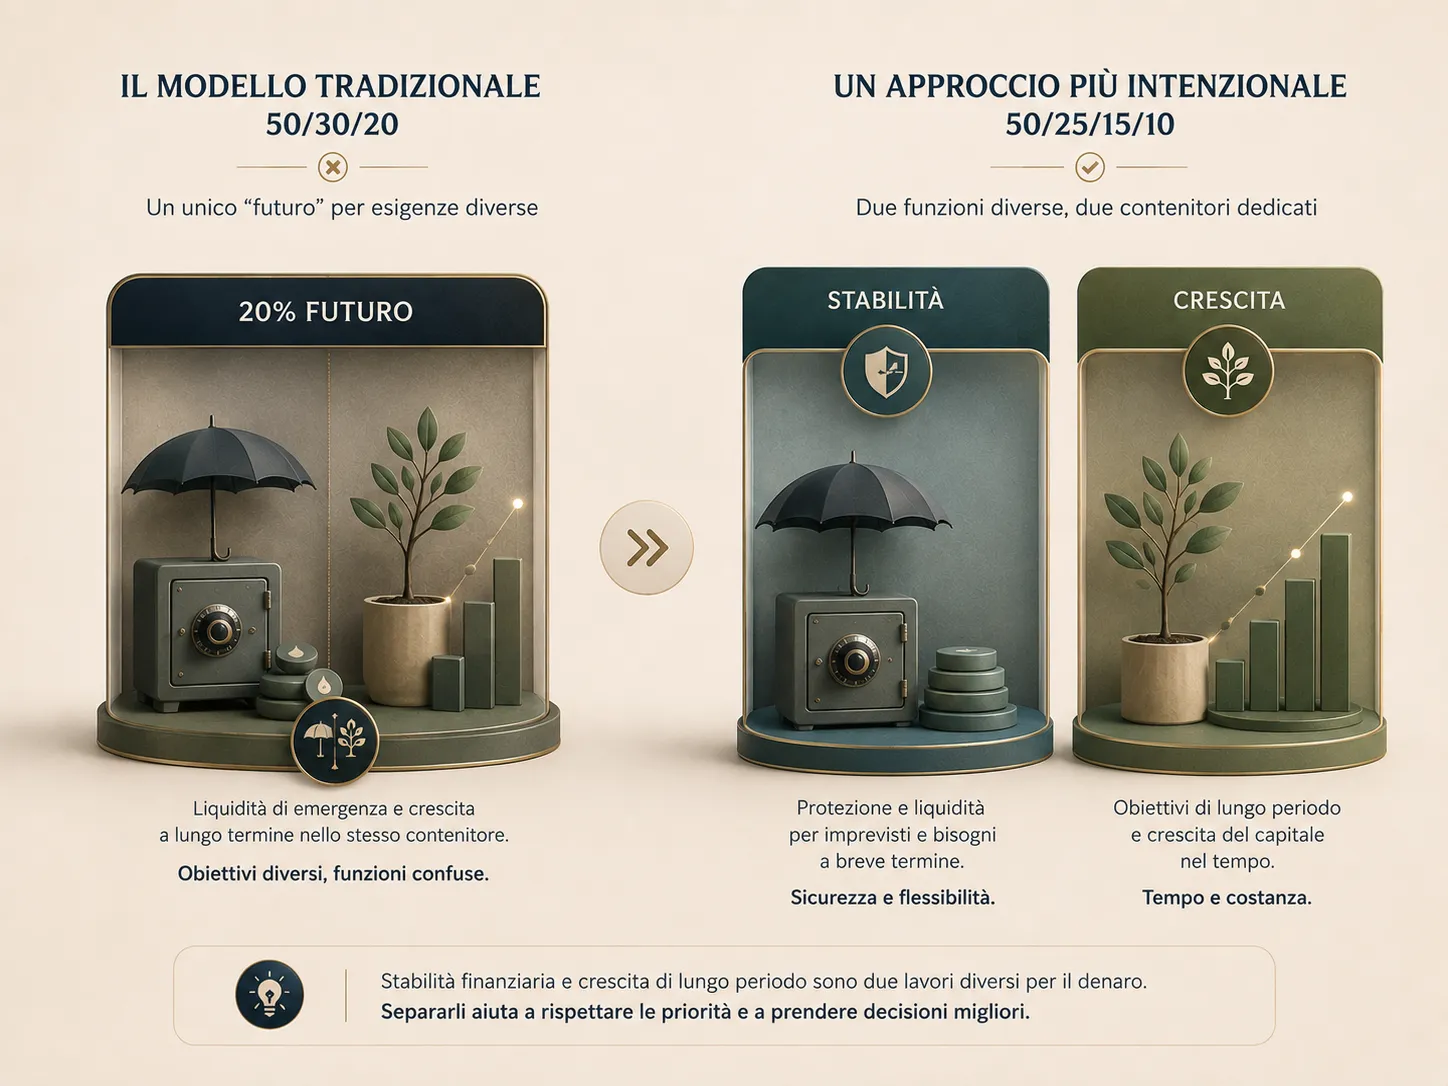
Ma c’è un problema: quel 20% tende a mettere nello stesso contenitore cose molto diverse. Fondo di emergenza, risparmio per spese future, investimenti e previdenza non hanno la stessa funzione.
Per questo in questa guida proviamo un’alternativa:
50% necessità · 25% crescita · 15% stabilità · 10% piaceri.
La chiamo 50/25/15/10. Non è una nuova legge finanziaria e non esiste una prova che queste siano le percentuali ottimali per tutti. È un benchmark editoriale OAC: serve a separare sicurezza e costruzione del patrimonio e, soprattutto, a confrontare la teoria con il tuo budget reale.
Separare le quote del budget può essere più semplice se conosci costi e funzioni del conto corrente e valuti eventuali spazi distinti senza moltiplicare inutilmente i canoni.
Risposta breve: devo abbandonare la regola 50/30/20?
Abbandona la rigidità, non necessariamente il principio.
La 50/30/20 è utile per capire che ogni euro dovrebbe avere una funzione. Diventa meno utile quando la applichi come se una persona che vive da sola a Milano, una coppia con figli in provincia e un lavoratore con un mutuo dovessero avere lo stesso budget.
La 50/25/15/10 prova a migliorare un punto: separa il denaro destinato alla stabilità da quello destinato alla crescita di lungo periodo.
Poi viene il test più importante: le percentuali stanno in piedi con le tue spese reali?
Calcolatore 50/25/15/10: metti alla prova il tuo stipendio
Inserisci il reddito netto mensile e le tue spese essenziali. Il calcolatore confronta la 50/30/20 con la 50/25/15/10 e misura quanto pesano davvero le necessità.
Il calcolatore è didattico: confronta il tuo budget con due benchmark. Non determina una quota di risparmio o investimento adatta alla tua situazione personale.
Prima di applicare una percentuale alla casa, puoi verificare tre scenari collegati:
- affitto o acquisto, per confrontare i due patrimoni nello stesso orizzonte;
- calcolatore mutuo, per stimare rata, interessi e peso sul reddito;
- costi di acquisto casa, per stimare la liquidità iniziale oltre alla rata.
Per trasformare la quota destinata alla stabilità in un obiettivo concreto usa anche il calcolatore del fondo emergenza.
Come funziona la regola 50/30/20
La formula classica divide il reddito netto disponibile in tre grandi categorie:
- 50% necessità: casa, utenze, alimentazione di base, trasporti necessari e altre spese difficili da eliminare;
- 30% desideri: ristoranti, hobby, viaggi, shopping e altre spese discrezionali;
- 20% futuro: risparmio, obiettivi finanziari e, a seconda dell’interpretazione, rimborso di alcuni debiti.
Il suo pregio è evidente: costringe a guardare l’intero reddito, non soltanto le piccole spese.
Il limite è altrettanto evidente: le categorie sono molto larghe. Soprattutto il 20% finale può confondere liquidità per gli imprevisti e capitale destinato a obiettivi di lungo periodo.
Se vuoi costruire prima un budget completo, parti dalla guida come risparmiare soldi: le percentuali hanno senso solo dopo aver ricostruito entrate e uscite reali.
Perché la 50/30/20 può essere troppo semplice
Una percentuale non conosce il tuo contratto d’affitto, il numero di persone in famiglia, il costo degli spostamenti o le rate già in corso.
ISTAT stima che nel 2024 la spesa media mensile per consumi delle famiglie residenti in Italia sia stata 2.755 euro, mentre la mediana è stata 2.240 euro. La stessa rilevazione mostra differenze territoriali molto ampie: non esiste quindi un unico budget rappresentativo di tutte le famiglie italiane.
Anche parlare genericamente di “stipendio medio italiano” può confondere. ISTAT indica per il 2024 un reddito netto familiare medio di 39.501 euro annui, circa 3.290 euro al mese: è però un dato riferito alle famiglie, non allo stipendio netto del singolo lavoratore.
Per questo gli esempi che trovi qui sotto sono scenari ipotetici di reddito mensile, non statistiche sugli stipendi italiani.
La 50/25/15/10: cosa cambia
La nostra alternativa mantiene il 50% come benchmark per le necessità, ma divide il resto in tre funzioni distinte.
| Quota | Categoria | A cosa serve |
|---|---|---|
| 50% | Necessità | sostenere le spese essenziali di oggi |
| 25% | Crescita | capitale destinato a obiettivi di lungo periodo |
| 15% | Stabilità | riserva, imprevisti e obiettivi ravvicinati |
| 10% | Piaceri | rendere il budget sostenibile senza confondere desideri e necessità |
La differenza concettuale è questa: risparmiare per un imprevisto e investire per un obiettivo lontano non sono la stessa operazione.
Il 15% di stabilità non significa che ogni persona debba accumulare liquidità all’infinito. Una volta raggiunto un livello di riserva coerente con la propria situazione, quella quota può essere ridiscussa.
Allo stesso modo, il 25% crescita non significa “devi investire il 25% dello stipendio”. È la casella che rappresenta il lungo periodo quando il budget consente di finanziarlo.
Esempi con 1.200, 1.500, 1.800, 2.000, 2.500 e 3.000 euro
| Reddito netto mensile | Necessità 50% | Crescita 25% | Stabilità 15% | Piaceri 10% |
|---|---|---|---|---|
| 1.200 € | 600 € | 300 € | 180 € | 120 € |
| 1.500 € | 750 € | 375 € | 225 € | 150 € |
| 1.800 € | 900 € | 450 € | 270 € | 180 € |
| 2.000 € | 1.000 € | 500 € | 300 € | 200 € |
| 2.500 € | 1.250 € | 625 € | 375 € | 250 € |
| 3.000 € | 1.500 € | 750 € | 450 € | 300 € |
Questi numeri sono facili. La parte utile arriva quando li confronti con le spese.
Esempio: 1.500 euro e 1.250 euro di necessità
Immagina, solo a scopo didattico:
- 750 € casa;
- 150 € utenze;
- 250 € alimentari;
- 100 € trasporti.
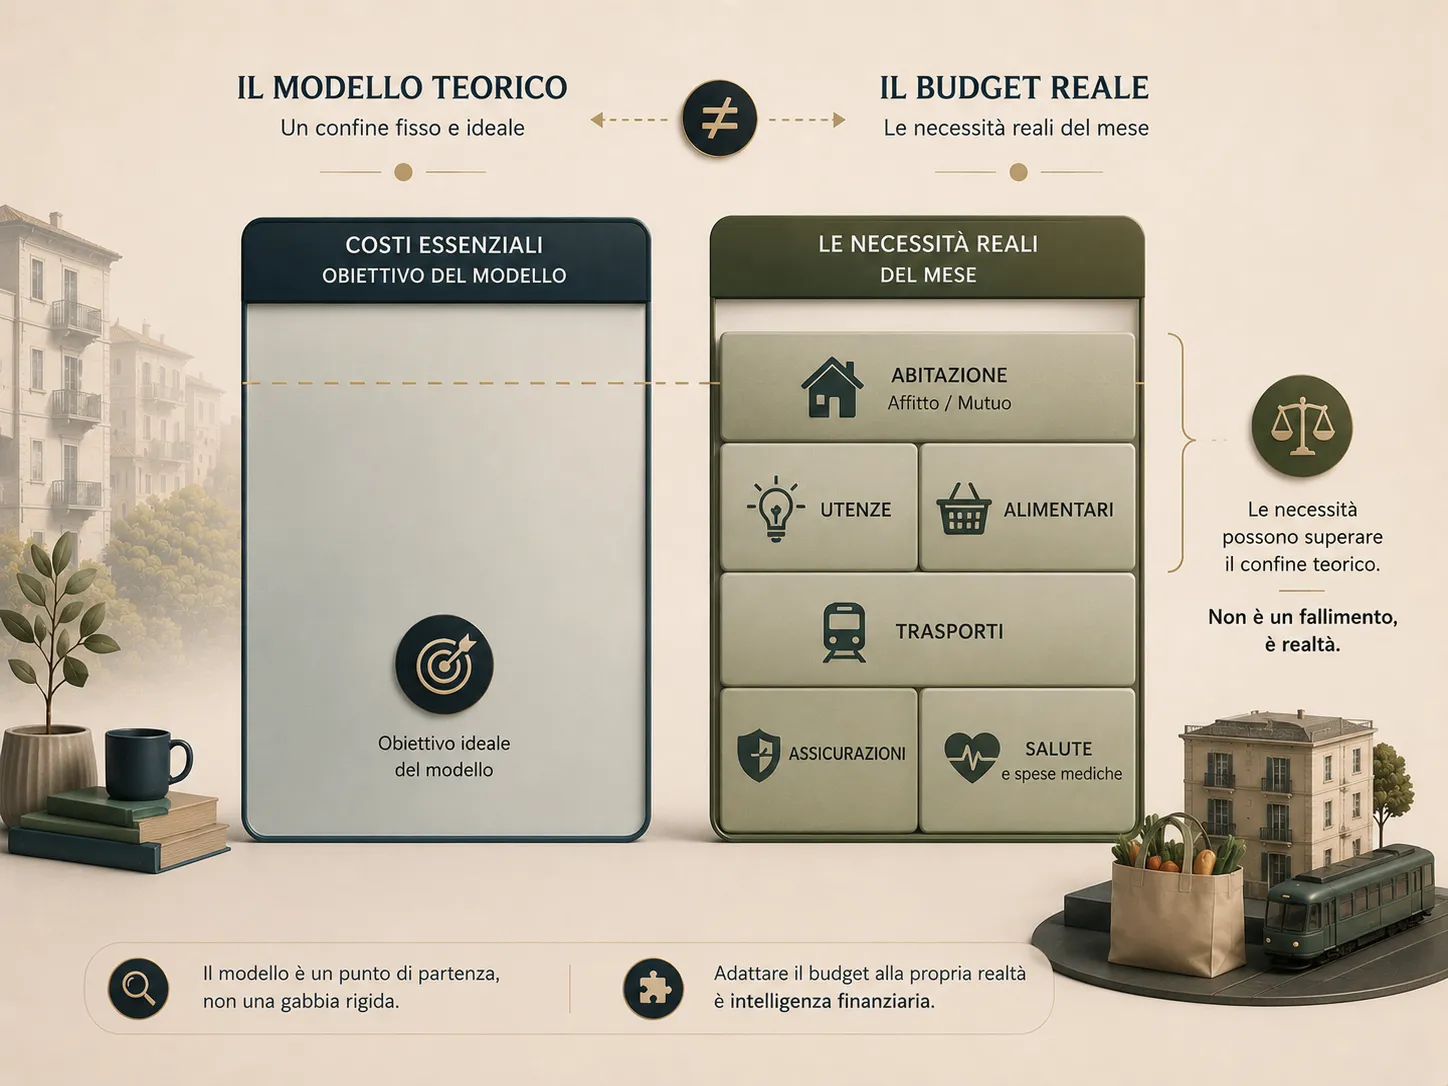
Totale: 1.250 euro, cioè circa 83,3% di un reddito netto di 1.500 euro.
Il benchmark del 50% consentirebbe 750 euro di necessità. Ne stai spendendo 500 in più.
La conclusione non è che devi “essere più disciplinato” per far apparire magicamente 750 euro. La conclusione è che quel modello non descrive il tuo budget attuale. Restano 250 euro da distribuire tra tutte le altre priorità.
Quando il 50% è impossibile
Il costo dell’abitazione è uno dei motivi per cui una regola universale può rompersi.
Eurostat stima che nel 2024 le famiglie dell’UE abbiano destinato in media il 19% del reddito disponibile all’abitazione. Ma quasi il 10% della popolazione che vive nelle città dell’UE apparteneva a nuclei in cui i costi abitativi superavano il 40% del reddito disponibile.
Sono due statistiche compatibili: una media può sembrare gestibile mentre una parte delle famiglie affronta una pressione molto più alta. Inoltre i livelli cambiano fortemente tra Paesi europei.
Perciò Italia ed Europa non hanno un’unica percentuale corretta. Il modello deve adattarsi ai numeri, non il contrario.
50/30/20 vs 50/25/15/10
| Domanda | 50/30/20 | 50/25/15/10 OAC |
|---|---|---|
| È facile da ricordare? | Sì | Sì |
| Separa sicurezza e lungo periodo? | Non sempre | Sì |
| Lascia spazio ai piaceri? | 30% | 10% benchmark |
| Definisce una quota ottimale? | No | No |
| Funziona sempre? | No | No |
| Va confrontata con il budget reale? | Sì | Sì, sempre |
La 50/25/15/10 è più severa sulla quota discrezionale. Proprio per questo non va presentata come automaticamente migliore: per alcune persone il 25% crescita sarà irrealistico; per altre il 15% stabilità sarà temporaneamente troppo basso o troppo alto.
Cosa mettere nel 15% stabilità
La stabilità serve a evitare che una spesa inattesa costringa a usare credito o vendere investimenti nel momento sbagliato.
Può includere:
- costruzione del fondo di emergenza;
- spese importanti prevedibili nel breve periodo;
- liquidità destinata a obiettivi vicini.
Una volta raggiunto il livello di riserva desiderato, non è necessario continuare ad accumulare automaticamente la stessa percentuale. Nella guida su quanti soldi tenere sul conto corrente distinguiamo liquidità operativa, spese prevedibili e fondo emergenza.
Cosa mettere nel 25% crescita
La crescita riguarda obiettivi abbastanza lontani da consentire di ragionare sul lungo periodo. Può includere capitale destinato a investimenti o previdenza, ma la percentuale non decide lo strumento.
Prima viene la domanda: qual è l’obiettivo, quando serviranno i soldi e quale rischio puoi sostenere?
Se il capitale si forma mese dopo mese, una possibile modalità operativa è un piano di accumulo (PAC). Il PAC non rende sicuro l’investimento e non sostituisce la scelta dello strumento sottostante.
E se non ho ancora un fondo di emergenza?
Qui la formula deve diventare dinamica.
Una persona che parte senza riserva potrebbe decidere di destinare temporaneamente più margine alla stabilità e meno alla crescita. Per esempio, 50/10/30/10 può essere uno scenario di lavoro, non una nuova regola.
L’obiettivo è mostrare il trade-off: se aumenti una categoria, un’altra deve diminuire.
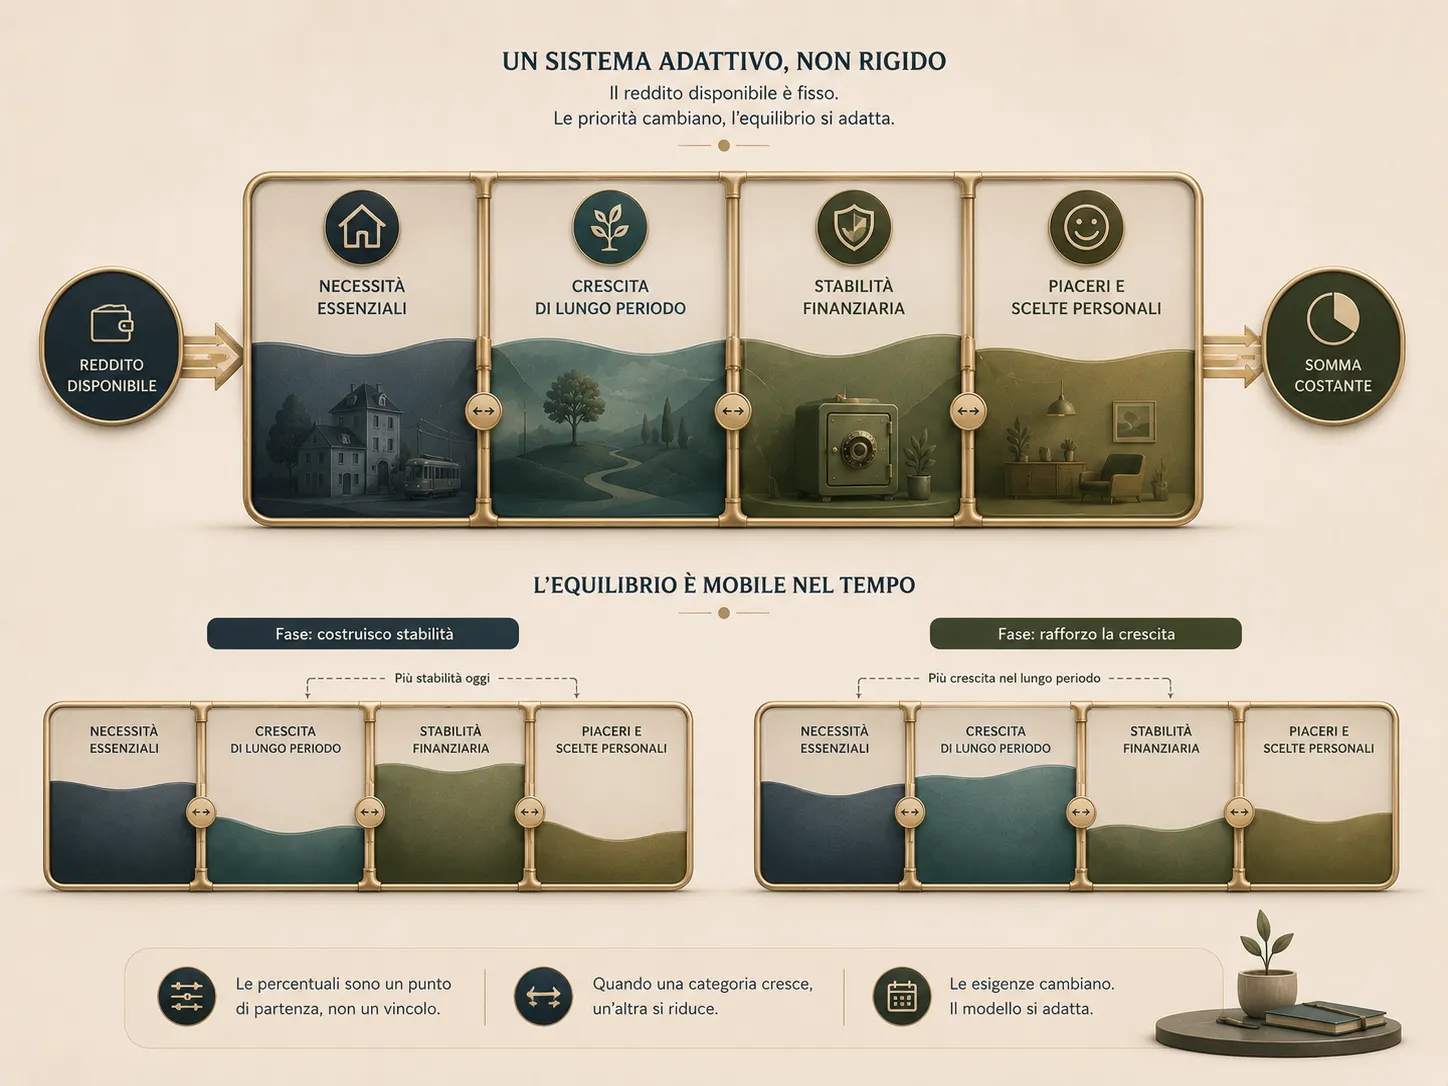
Quando la riserva raggiunge il livello che hai definito, puoi ridiscutere l’allocazione del margine.
E se ho debiti o molte rate?
Le rate sono flussi di cassa reali e vengono prima delle percentuali teoriche.
Se assorbono una parte importante del reddito, il calcolatore le include tra gli impegni che comprimono il residuo. Non avrebbe senso destinare automaticamente il 25% alla crescita ignorando obblighi già esistenti.
Il modello serve a rendere visibile il problema, non a prescrivere automaticamente se investire o rimborsare prima un debito: tasso, durata, penali, liquidità e rischio cambiano da caso a caso.
La 50/25/15/10 funziona con uno stipendio basso?
Non necessariamente.
Con redditi contenuti, alcune spese essenziali non diminuiscono nella stessa proporzione dello stipendio. Un affitto da 600 euro pesa il 50% su 1.200 euro e il 20% su 3.000 euro, prima ancora di aggiungere utenze, cibo e trasporti.
Per questo il primo indicatore utile non è “quanto dovrei investire?”, ma:
spese essenziali / reddito netto = peso reale delle necessità.
Se il risultato è 70%, il punto di partenza è 70%. Puoi lavorare per modificarlo, ma non puoi costruire un budget fingendo che sia già 50%.
Un foglio Excel è utile? Sì, ma dopo il calcolatore
Il calcolatore sopra serve per un test rapido. Un foglio di lavoro è più utile quando vuoi ricostruire il budget mese per mese, cambiare le categorie e confrontare gli scostamenti.
Nel modello OAC il foglio contiene tre aree:
- Budget mensile: entrate, spese essenziali, rate e residuo;
- Confronto modelli: 50/30/20 contro 50/25/15/10;
- Adatta il residuo: distribuzione modificabile tra crescita, stabilità e piaceri.
Puoi scaricare il foglio Excel 50/25/15/10 oppure, se preferisci un formato aperto, il template CSV compatibile con Excel.
L’idea resta la stessa: il foglio deve aiutarti a fare i conti, non decidere al posto tuo.
Come usare davvero questa regola
Se vuoi provarla per un mese:
- prendi il reddito netto effettivamente disponibile;
- calcola i quattro benchmark 50/25/15/10;
- ricostruisci le necessità reali;
- confronta il totale con il 50%;
- se le necessità superano il benchmark, lavora sul residuo reale;
- assegna al residuo funzioni distinte: stabilità, crescita, piaceri;
- rivedi il sistema quando cambiano reddito, casa, famiglia o obiettivi.
Non devi vincere contro una percentuale. Devi costruire un budget che non crolli al primo imprevisto e che lasci spazio anche agli obiettivi futuri.
Domande frequenti
Cos’è la regola 50/30/20?
È un metodo di budgeting che divide il reddito in tre grandi categorie: 50% necessità, 30% desideri e 20% risparmio/obiettivi finanziari. È una guida orientativa, non una norma.
La regola 50/30/20 funziona in Italia?
Può essere un buon punto di partenza, ma il risultato dipende da reddito, costo della casa, composizione familiare, territorio e altri impegni. I dati ISTAT mostrano differenze importanti nella spesa delle famiglie italiane, quindi non esiste un unico budget nazionale rappresentativo.
Cos’è la regola 50/25/15/10?
È il framework usato in questa guida: 50% necessità, 25% crescita, 15% stabilità e 10% piaceri. È una proposta editoriale OAC pensata per separare sicurezza e lungo periodo, non una percentuale ottimale dimostrata scientificamente.
Come faccio il calcolo 50/30/20?
Moltiplica il reddito netto per 0,50, 0,30 e 0,20. Con 2.000 euro ottieni 1.000 euro di necessità, 600 di desideri e 400 per risparmio/obiettivi.
Come faccio il calcolo 50/25/15/10?
Moltiplica il reddito netto per 0,50, 0,25, 0,15 e 0,10. Con 2.000 euro ottieni rispettivamente 1.000, 500, 300 e 200 euro.
Cosa faccio se le necessità superano il 50%?
Usa il valore reale come punto di partenza. Il superamento del 50% non è un voto negativo: segnala semplicemente che resta meno reddito per le altre categorie. Il passo successivo è capire quali costi sono modificabili e come distribuire il residuo senza creare un budget fittizio.
Il 25% crescita va investito tutto?
No. Il 25% è un benchmark del modello, non una raccomandazione d’investimento. Prima vanno valutati liquidità, debiti, obiettivi, orizzonte temporale e rischio.
Meglio 50/30/20 o 50/25/15/10?
Dipende da cosa vuoi ottenere dal modello. La 50/30/20 è più semplice e concede più spazio ai desideri; la 50/25/15/10 separa stabilità e crescita. Nessuna delle due sostituisce il budget reale.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- ISTATFonte istituzionaleSpese per consumi delle famiglie — Anno 2024 Verificata il 21/08/2026
- ISTATFonte istituzionaleCondizioni di vita e reddito delle famiglie — Anni 2024-2025 Verificata il 21/08/2026
- EurostatFonte istituzionaleHousing in Europe — 2025 edition Verificata il 21/08/2026
- Banca d’ItaliaAutoritàCalcolatore del budget Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Come risparmiare: da dove iniziare senza tagli casuali
Risparmiare non significa eliminare ogni spesa. Parti da entrate, costi fissi e obiettivi per costruire un metodo sostenibile e capire dove intervenire prima.
Fondo di emergenza: quanti mesi di spese mettere da parte?
Tre o sei mesi non sono una regola valida per tutti. Calcola una riserva coerente con spese essenziali, stabilità del reddito e imprevisti possibili.
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
Quanti soldi tenere sul conto corrente? Il metodo OAC
Non esiste una cifra uguale per tutti: separa liquidità operativa, spese previste e fondo emergenza per capire quanto tenere sul conto.