 Occhio al Conto
Sì: il conto deposito rientra nel patrimonio mobiliare considerato dall’ISEE. Per una DSU presentata nel 2026, la regola generale INPS usa il patrimonio del secondo anno precedente, quindi il riferimento ordinario è il 2024.
Per i rapporti finanziari come i conti deposito vanno verificati i dati patrimoniali richiesti dalla DSU, in particolare saldo al 31 dicembre e giacenza media annua del periodo di riferimento.
Informazioni verificate il 25 settembre 2026.
Conto deposito e ISEE 2026: risposta in breve
| Voce | Cosa controllare |
|---|---|
| Il conto deposito conta nell’ISEE? | Sì, come componente del patrimonio mobiliare |
| Anno di riferimento per ISEE 2026 | 2024, secondo la regola generale del secondo anno precedente |
| Dati da recuperare | Saldo al 31 dicembre e giacenza media annua |
| Conto deposito libero o vincolato | Entrambi sono rapporti finanziari da valutare nella DSU |
| Documento utile | Certificazione patrimoniale/ISEE rilasciata dalla banca |
Non usare il saldo che vedi oggi nell’home banking se stai preparando l’ISEE 2026. Devi recuperare i dati riferiti al 2024.
Quale anno del conto deposito serve per l’ISEE 2026?
INPS indica che il patrimonio mobiliare e immobiliare usato nell’ISEE ordinario è riferito al 31 dicembre del secondo anno solare precedente rispetto alla presentazione della DSU.
Quindi:
- DSU 2026 → patrimonio 2024;
- DSU 2025 → patrimonio 2023;
- il saldo attuale non sostituisce il dato richiesto.
Per l’ISEE 2026 devi quindi chiedere alla banca la certificazione patrimoniale riferita al 2024.
Saldo e giacenza media: perché servono entrambi
Il saldo al 31 dicembre fotografa quanto risultava sul conto deposito alla fine dell’anno.
La giacenza media annua misura invece quanto denaro è rimasto mediamente sul rapporto durante l’anno.
I due dati possono essere molto diversi, soprattutto se hai spostato somme poco prima della fine dell’anno.
Esempio
Immagina un conto deposito che per gran parte del 2024 abbia avuto 20.000 euro e che a dicembre sia stato quasi svuotato.
Potresti avere, a titolo puramente illustrativo:
| Dato | Esempio |
|---|---|
| Saldo al 31 dicembre | 2.000 € |
| Giacenza media | 17.500 € |
L’ISEE non si calcola prendendo semplicemente il numero più conveniente. Devi riportare i dati previsti dalla DSU e lasciare che il calcolo applichi le regole corrette.
Conto deposito libero e vincolato: cambia qualcosa per l’ISEE?
Dal punto di vista della funzione bancaria, un conto deposito può essere libero oppure vincolato.
Banca d’Italia spiega che il conto deposito è un rapporto in cui depositi denaro presso la banca in cambio di interessi, con modalità di restituzione che possono essere libere oppure condizionate da un vincolo.
Ai fini ISEE, la presenza di un vincolo non rende automaticamente il patrimonio irrilevante.
Quindi non assumere che “vincolato” significhi “escluso dall’ISEE”.
Il conto deposito è uguale a un deposito titoli?
No.
Un conto deposito è un rapporto bancario destinato a detenere liquidità remunerata.
Un deposito titoli serve invece alla custodia e amministrazione di strumenti finanziari come obbligazioni, azioni, ETF o fondi.
La distinzione è importante perché, nella DSU, rapporti bancari e strumenti finanziari possono essere classificati e valorizzati in modo diverso.
Se il tuo rapporto contiene titoli e non semplice liquidità, non usare automaticamente le regole di un conto deposito.
Gli interessi del conto deposito contano nell’ISEE?
L’ISEE considera sia componenti reddituali sia patrimoniali secondo regole proprie.
Per il conto deposito, questa guida si concentra sul patrimonio mobiliare, cioè sui dati del rapporto finanziario.
Gli interessi possono invece avere un trattamento fiscale e reddituale distinto. Non sommarli manualmente al saldo per “creare” il valore ISEE se la certificazione bancaria fornisce già i dati ufficiali da usare.
Per la fiscalità del prodotto puoi consultare anche la guida OAC su tasse e conto deposito.
L’esclusione fino a 50.000 euro vale per il conto deposito?
No, non in modo generale.
L’esclusione prevista dalla disciplina ISEE riguarda specificamente, entro il limite complessivo previsto, determinate categorie come titoli di Stato, buoni fruttiferi postali e libretti di risparmio postale.
Un normale conto deposito bancario non diventa escluso soltanto perché contiene meno di 50.000 euro.
Per i BFP il trattamento è diverso: OAC ha una guida specifica su buoni fruttiferi postali e ISEE 2026.
Cosa chiedere alla banca
La richiesta più utile è una certificazione patrimoniale ai fini ISEE o un documento equivalente riferito all’anno corretto.
Controlla che riporti:
- intestatario;
- identificativo del rapporto;
- anno di riferimento;
- saldo al 31 dicembre;
- giacenza media;
- eventuale data di apertura o chiusura del rapporto se pertinente.
Se la banca ti fornisce soltanto un estratto conto ordinario, verifica che contenga davvero tutti i dati necessari.
Se ho più conti deposito
Se possiedi più rapporti finanziari, ciascuno può dover essere considerato nella DSU.
Non scegliere soltanto il conto con il saldo più alto o quello ancora aperto oggi.
Recupera la documentazione completa relativa al periodo di riferimento, inclusi eventuali rapporti chiusi durante l’anno quando richiesto dalle regole applicabili.
Se il conto deposito è cointestato
Un rapporto cointestato richiede attenzione all’attribuzione patrimoniale.
Usa la certificazione della banca e verifica come il rapporto è riportato ai fini ISEE. Non dividere automaticamente il saldo “a metà” senza controllare l’intestazione e le regole applicabili.
Per capire la differenza tra titolarità bancaria e proprietà effettiva delle somme, può esserti utile la guida sul conto cointestato.
Se il conto deposito è stato chiuso nel 2024
La chiusura prima del 31 dicembre non significa automaticamente che il rapporto scompaia dalla documentazione patrimoniale dell’anno.
La giacenza media riguarda l’intero periodo in cui il rapporto è stato attivo e può quindi restare rilevante.
Per questo è meglio usare la certificazione dell’intermediario invece di ricostruire a memoria quando il conto è stato aperto o chiuso.
Conto deposito o conto corrente: per l’ISEE non sono identici, ma entrambi contano
Conto corrente e conto deposito sono prodotti diversi.
Il conto corrente è pensato soprattutto per pagamenti e operatività quotidiana; il conto deposito serve principalmente a remunerare la liquidità.
Ai fini della DSU entrambi possono rientrare nel patrimonio mobiliare, ma la classificazione del rapporto deve seguire la documentazione ufficiale.
Per una spiegazione generale puoi leggere conto deposito vs conto corrente.
Errori frequenti
“Il conto è vincolato, quindi non conta.” Il vincolo non lo rende automaticamente escluso dall’ISEE.
“Uso il saldo di oggi.” Per l’ISEE 2026 il riferimento ordinario è il patrimonio 2024.
“Basta il saldo al 31 dicembre.” Per i rapporti finanziari vanno verificati anche gli altri dati richiesti, come la giacenza media.
“Sotto 50.000 euro è escluso.” L’esclusione fino a 50.000 euro riguarda categorie specifiche, non genericamente tutti i depositi.
“Conto deposito e deposito titoli sono la stessa cosa.” Sono rapporti diversi.
FAQ
Il conto deposito va dichiarato nell’ISEE?
Sì, il conto deposito rientra nel patrimonio mobiliare da considerare nella DSU secondo le regole applicabili.
Quale anno serve per ISEE 2026?
In generale, per una DSU presentata nel 2026 il patrimonio di riferimento è quello del 2024.
Serve la giacenza media del conto deposito?
Per i rapporti finanziari la DSU richiede i dati patrimoniali previsti, tra cui saldo e giacenza media nei casi applicabili. Chiedi alla banca la certificazione ISEE riferita all’anno corretto.
Un conto deposito vincolato è escluso dall’ISEE?
No. Il fatto che le somme siano vincolate non crea da solo un’esclusione.
Il conto deposito sotto 50.000 euro non conta?
No. La franchigia/esclusione fino a 50.000 euro riguarda specifici titoli di Stato, buoni fruttiferi postali e libretti postali secondo la disciplina vigente, non tutti i conti deposito.
In sintesi
Per l’ISEE 2026, un conto deposito va trattato come patrimonio mobiliare e, in generale, servono i dati del 2024.
La procedura pratica è semplice: chiedi alla banca la certificazione ISEE o patrimoniale dell’anno corretto, controlla saldo e giacenza media e non applicare automaticamente esclusioni previste per altri strumenti.
Ultima verifica OAC: 25 settembre 2026. Contenuto informativo generale: per situazioni particolari, rapporti esteri, cointestazioni o dubbi sulla DSU verifica le istruzioni INPS e, se necessario, rivolgiti a CAF o professionista abilitato.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- INPSAutoritàPortale unico ISEE Verificata il 25/09/2026
- INPSAutoritàISEE Post-Riforma - modulistica e istruzioni Verificata il 25/09/2026
- Banca d'ItaliaAutoritàIl conto di deposito Verificata il 25/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
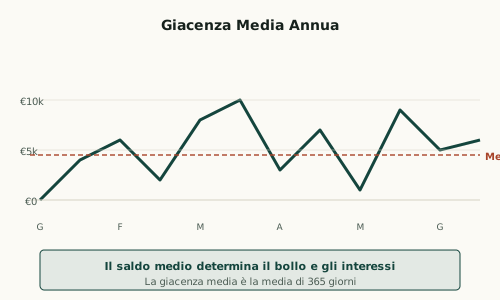
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.
Conto deposito o conto corrente: liquidità o rendimento?
Uno serve soprattutto all’operatività, l’altro a remunerare liquidità con regole diverse. Confronta disponibilità, costi, interessi e tutele.
Buoni fruttiferi postali e ISEE 2026: esclusione e DSU
Buoni fruttiferi postali e ISEE 2026: quando sono esclusi, limite di 50.000 euro per nucleo e cosa cambia tra DSU precompilata e autodichiarata.
Bollo conto deposito 2026: quanto toglie al rendimento?
L’imposta di bollo incide sul risultato del deposito insieme alla tassazione degli interessi. Vedi come considerarla quando confronti i rendimenti netti.