 Occhio al Conto
L’imposta di bollo sul conto corrente è un costo fiscale che può comparire nell’estratto conto anche se la banca non applica un canone.
In breve
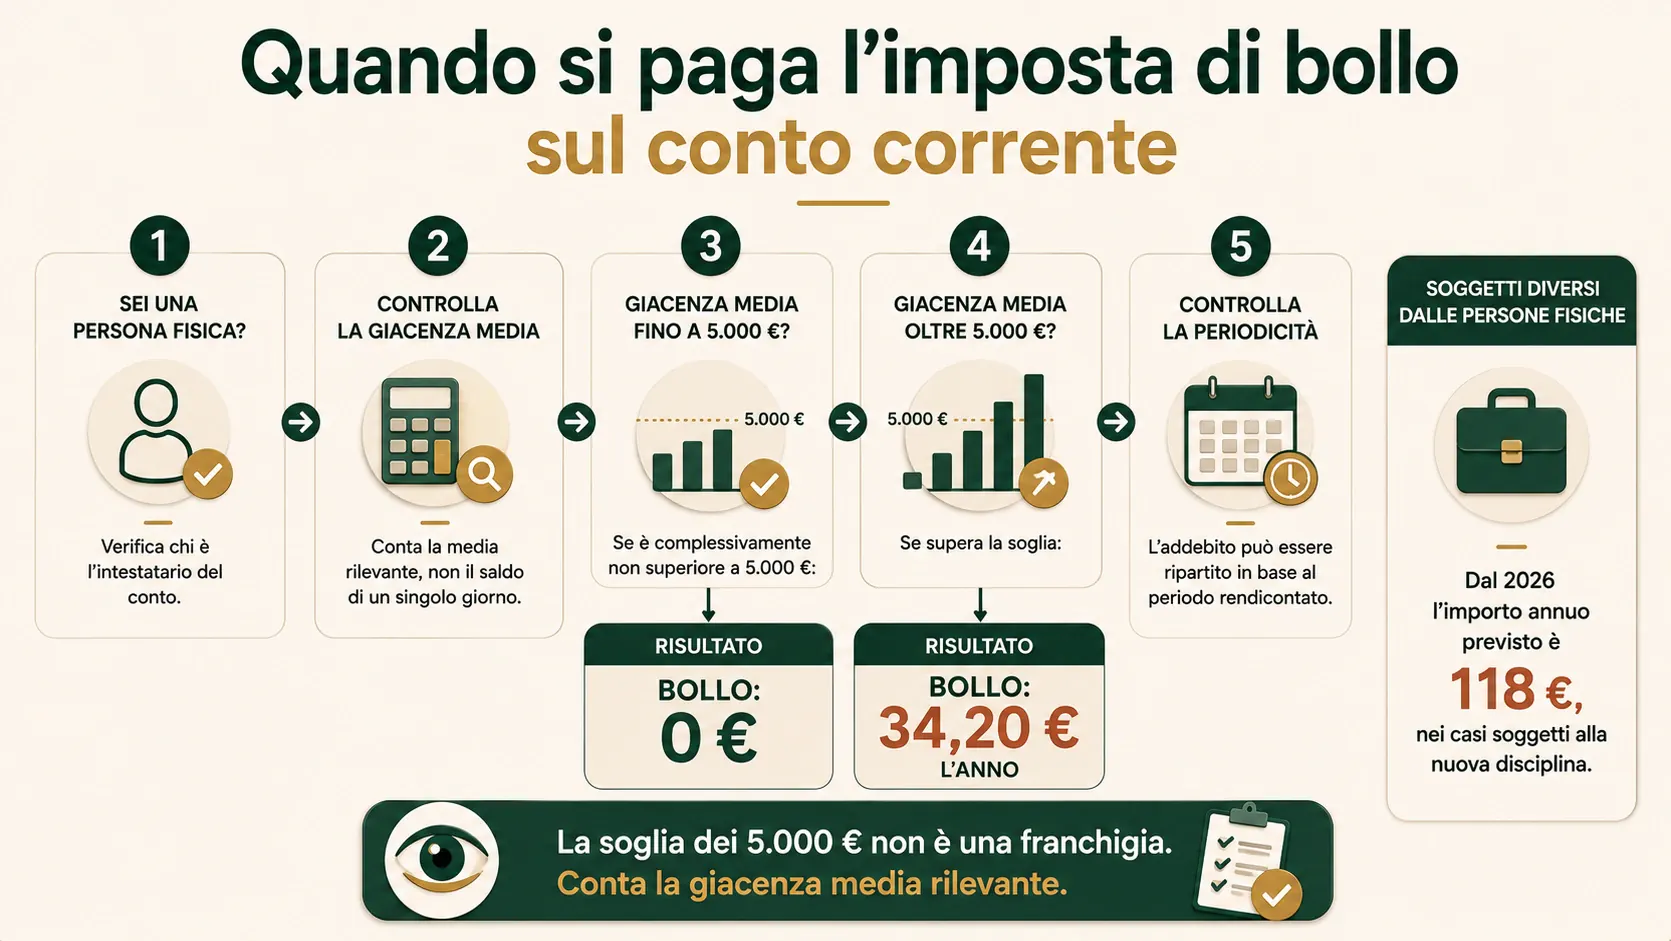
Per le persone fisiche, l’importo ordinario è di 34,20 euro l’anno. Il bollo non è dovuto quando il valore medio di giacenza rilevante è complessivamente non superiore a 5.000 euro.
Quindi, in sintesi:
| Caso | Imposta di bollo ordinaria |
|---|---|
| Persona fisica con giacenza media rilevante fino a 5.000 € | 0 € |
| Persona fisica con giacenza media rilevante superiore a 5.000 € | 34,20 € annui |
| Soggetto diverso da persona fisica, per rendiconti soggetti alla disciplina 2026 | 118 € annui |
Dati normativi verificati il 9 agosto 2026.
La soglia dei 5.000 euro non è una franchigia: per una persona fisica non si paga il bollo soltanto quando il valore medio di giacenza non la supera.
Quando si paga l’imposta di bollo sul conto corrente
Per capire se il bollo è dovuto bisogna distinguere soprattutto tra persone fisiche e soggetti diversi dalle persone fisiche.
Persone fisiche
Per una persona fisica l’imposta di bollo ordinaria sul conto corrente è pari a 34,20 euro su base annua.
L’esenzione opera quando il valore medio di giacenza è complessivamente non superiore a 5.000 euro.
Questo significa che:
- con una giacenza media di 4.900 euro, il bollo ordinario non scatta;
- con una giacenza media di 5.000 euro esatti, la soglia non è superata;
- con una giacenza media superiore a 5.000 euro, il bollo può essere dovuto secondo le regole applicabili al rapporto.
La norma parla di valore medio di giacenza, quindi per capire se pagherai il bollo il saldo che vedi oggi nell’app non basta.
Soggetti diversi dalle persone fisiche: cosa cambia nel 2026
Dal 2026 è importante prestare attenzione alle guide non aggiornate.
Il decreto-legge 27 marzo 2026, n. 38, convertito con modificazioni dalla legge 22 maggio 2026, n. 88, ha modificato l’importo previsto per i soggetti diversi dalle persone fisiche.
Per gli estratti conto e i rendiconti ai quali si applica la nuova disciplina, l’importo annuo è stato portato a 118 euro.
Per questo una pagina che nel 2026 indichi ancora automaticamente 100 euro per società ed enti può essere rimasta indietro.
Questa guida è centrata soprattutto sul caso del privato titolare di conto corrente. Se il conto è intestato a una società, un ente, una ditta individuale o un altro soggetto, consulta le condizioni commerciali e il foglio informativo.
La soglia dei 5.000 euro: conta il saldo o la giacenza media?
Conta la giacenza media, non il saldo in una singola data.
La giacenza media serve a rappresentare quanto denaro è rimasto mediamente sul rapporto durante il periodo considerato.
Un esempio semplice chiarisce la differenza.
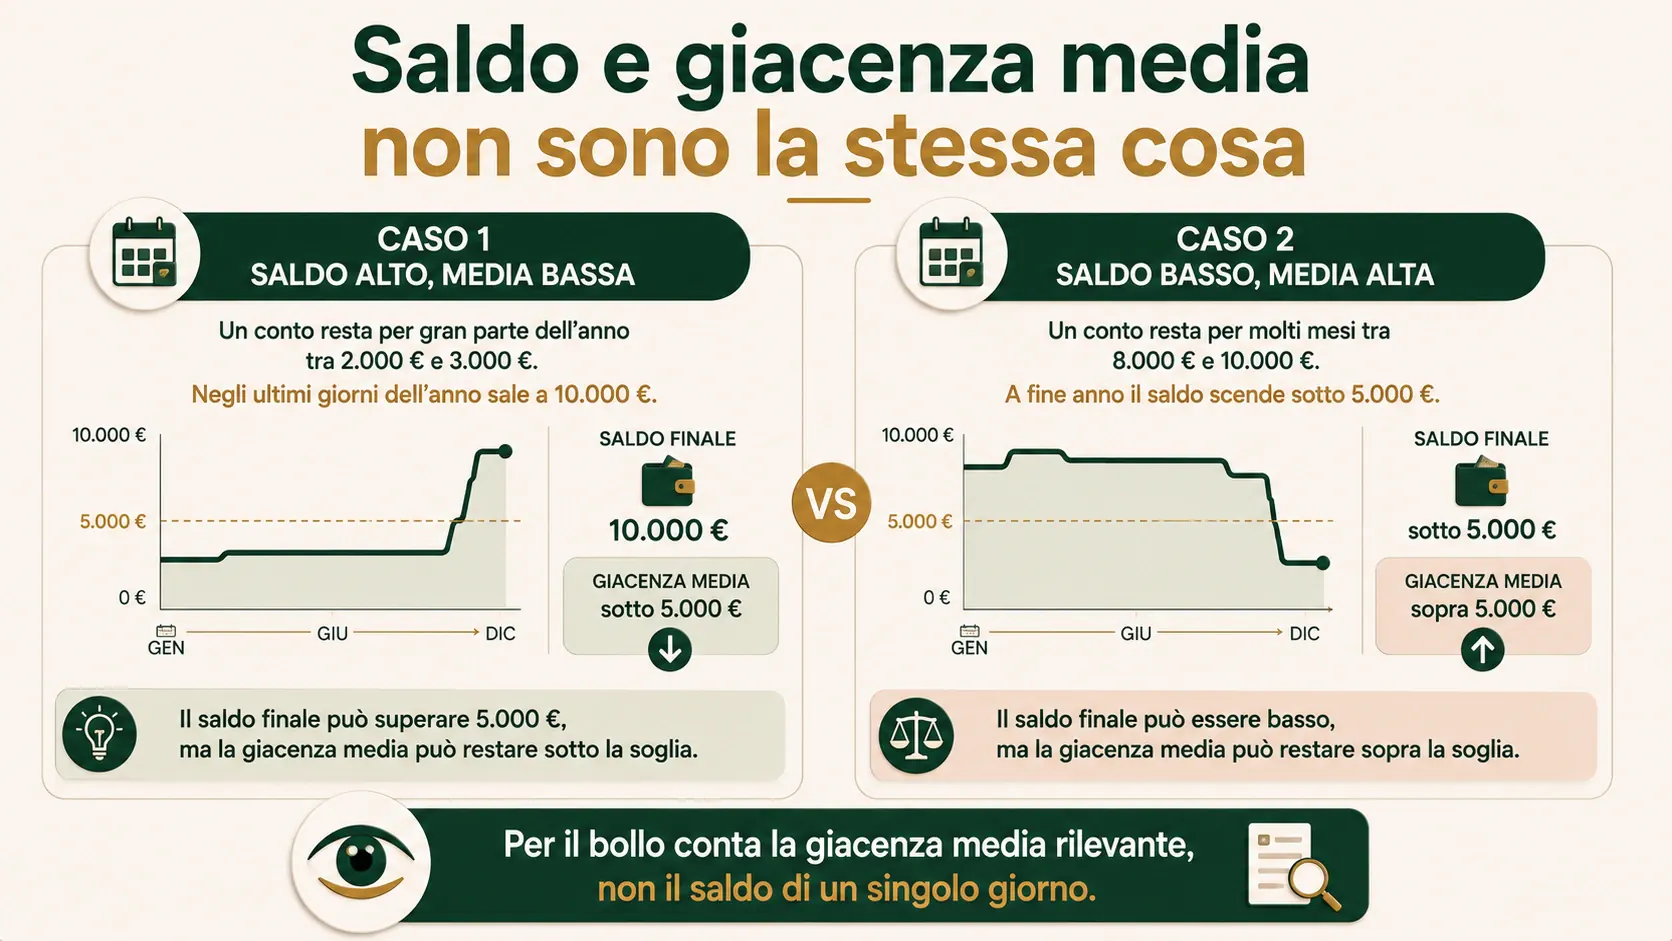
Esempio 1: saldo alto a fine anno, media sotto 5.000 euro
Immagina un conto che per gran parte dell’anno rimane intorno a 2.000-3.000 euro e riceve 10.000 euro a dicembre.
Il saldo al 31 dicembre potrebbe essere molto superiore a 5.000 euro, ma questo non dimostra da solo che la giacenza media superi la soglia.
Esempio 2: saldo basso a fine anno, media sopra 5.000 euro
Può accadere anche il contrario.
Se per molti mesi sul conto rimangono 8.000-10.000 euro e a dicembre il denaro viene speso o trasferito, il saldo finale scenderà sotto 5.000 euro. La giacenza media, però, avrà superato la soglia.
Per approfondire il calcolo consulta la guida sulla giacenza media del conto corrente, che spiega anche la differenza rispetto al saldo.
5.000 euro esatti: si paga il bollo?
La formulazione normativa è importante: l’esenzione riguarda il valore medio di giacenza complessivamente non superiore a 5.000 euro.
Quindi 5.000 euro esatti non rappresentano un superamento della soglia.
Il punto critico è però il valore effettivamente determinato dall’intermediario secondo le regole applicabili.
Se sei vicino alla soglia, controlla la certificazione o la documentazione della banca invece di basarti su calcoli personali.
Quanto costa il bollo se l’estratto conto è trimestrale o mensile?
L’importo di 34,20 euro per le persone fisiche è espresso su base annua.
Quando la rendicontazione avviene con periodicità inferiore all’anno, l’addebito può essere ripartito in relazione al periodo rendicontato.
Per dare un’idea puramente matematica:
| Periodicità | Quota teorica di 34,20 € |
|---|---|
| Annuale | 34,20 € |
| Semestrale | 17,10 € per semestre |
| Trimestrale | 8,55 € per trimestre |
| Mensile | 2,85 € per mese |
La tabella serve a capire la ripartizione dell’importo annuo. L’addebito concreto va sempre verificato sull’estratto conto e sulle regole applicabili al rapporto, soprattutto in caso di apertura o chiusura durante l’anno.
Se apro o chiudo il conto durante l’anno pago comunque 34,20 euro?
Non bisogna assumere automaticamente che un conto rimasto aperto solo per una parte dell’anno generi l’intero importo annuo.
La disciplina collega il bollo alla rendicontazione e prevede il ragguaglio dell’imposta quando il periodo di rendicontazione non coincide con l’anno civile.
Per controllare un addebito:
- verifica il periodo coperto dall’estratto conto;
- controlla la data di apertura o chiusura del rapporto;
- individua la voce relativa all’imposta di bollo;
- confronta l’importo con la periodicità della rendicontazione;
- se il dato non torna, chiedi alla banca il criterio utilizzato.
Più conti correnti: basta tenere ogni conto sotto 5.000 euro?
Non è prudente ragionare semplicemente dividendo il denaro tra più rapporti con l’obiettivo di tenerne ognuno sotto soglia.
La disciplina utilizza un concetto di giacenza media nelle situazioni previste e il trattamento può essere complessivo.
Per questo, se possiedi più conti o libretti presso la stessa banca, oppure rapporti con intestazioni correlate, il calcolo potrebbe riguardare la giacenza media complessiva.
L’idea “apro due conti da 4.000 euro e il bollo sparisce sempre” è una semplificazione che può portare sorprese.
Conto cointestato: cambia qualcosa?
La cointestazione rende il caso meno adatto a calcoli generici.
Quando devi controllare l’imposta, considera almeno:
- chi sono gli intestatari;
- se esistono altri rapporti con la stessa intestazione;
- presso quale intermediario sono detenuti;
- il periodo di rendicontazione;
- la giacenza media rilevante comunicata dalla banca.
Se l’obiettivo è verificare un addebito già effettuato, il documento più utile è l’estratto conto o il rendiconto periodico della banca.
Chi non paga l’imposta di bollo
La soglia dei 5.000 euro non è l’unica situazione in cui il bollo può non essere dovuto.
Giacenza media non superiore a 5.000 euro
È il caso più comune per le persone fisiche.
Se il valore medio rilevante non supera la soglia, l’imposta fissa di 34,20 euro non è dovuta.
Conto di base per ISEE sotto la soglia prevista
Banca d’Italia ricorda che il conto di base è gratuito per chi possiede un ISEE inferiore alla soglia prevista da legge: 11.600 euro.
Non va confuso con un normale conto commerciale a canone zero: il conto di base è un prodotto con caratteristiche e protezioni specifiche.
Banca che si fa carico del bollo
Alcune offerte possono prevedere che sia la banca a sostenere economicamente l’imposta.
Questo non modifica la disciplina fiscale: significa semplicemente che, in base alle condizioni commerciali del rapporto, il costo non viene addebitato al cliente.
Prima di scegliere un conto per questo motivo controlla:
- se l’agevolazione è permanente o promozionale;
- quali condizioni bisogna rispettare;
- cosa accade alla fine della promozione;
- gli altri costi del conto.
Un conto che “paga il bollo per te” può comunque risultare più costoso se ha canoni o commissioni elevate.
Come evitare legalmente il bollo sul conto corrente
Non esiste un trucco universale.
Per una persona fisica, le situazioni da valutare sono soprattutto queste:
- Giacenza media entro la soglia: se il valore medio rilevante non supera 5.000 euro, il bollo ordinario non è dovuto.
- Conto di base con i requisiti previsti: per chi rientra nella disciplina agevolata può esserci esenzione anche dal bollo.
- Offerta in cui la banca assorbe il costo: va verificata nelle condizioni contrattuali e non deve far dimenticare gli altri costi.
Spostare denaro in modo artificiale a ridosso del 31 dicembre non risolve necessariamente il problema, perché il calcolo riguarda la media del periodo.
Il bollo è incluso nel costo del conto corrente?
Quando confronti due conti, l’imposta di bollo va considerata insieme agli altri costi, anche se ha una natura fiscale autonoma.
Le principali voci da controllare sono:
- canone mensile o annuale;
- carta di debito o credito;
- bonifici;
- prelievi;
- operazioni allo sportello;
- servizi aggiuntivi;
- imposta di bollo.
Nella guida su quanto costa un conto corrente trovi un metodo più ampio per stimare il costo annuale effettivo del rapporto.
Imposta di bollo sul conto corrente e conto deposito sono la stessa cosa?
No.
Conto corrente e conto deposito hanno finalità diverse e non bisogna applicare automaticamente al conto deposito le stesse regole utilizzate per il conto corrente.
Il conto corrente serve soprattutto per pagamenti, accrediti e gestione quotidiana della liquidità. Il conto deposito è uno strumento pensato per far fruttare denaro “parcheggiato”, sebbene alcuni intermediari usino questa parola in modo più ampio.
Anche la disciplina dell’imposta di bollo va quindi letta distinguendo correttamente il tipo di rapporto.
Per approfondire: conto deposito vs conto corrente.
Come controllare se la banca ha addebitato correttamente il bollo
Se trovi una voce di imposta di bollo nell’estratto conto e vuoi capire da dove arriva, procedi in questo ordine:
- Controlla l’intestatario: persona fisica o soggetto diverso.
- Controlla il periodo rendicontato: mese, trimestre, semestre o anno.
- Verifica la giacenza media: non fermarti al saldo attuale.
- Controlla eventuali altri rapporti rilevanti presso lo stesso intermediario.
- Verifica eventuali esenzioni applicabili al tuo tipo di conto.
- Leggi le condizioni commerciali se la banca dichiara di farsi carico del bollo.
- Se l’importo continua a non tornare, chiedi alla banca il dettaglio del calcolo.
Questa verifica è più affidabile di una stima basata soltanto sul saldo di fine anno.
Domande frequenti
Quanto si paga di imposta di bollo sul conto corrente nel 2026?
Per una persona fisica l’importo ordinario resta 34,20 euro annui quando ricorrono le condizioni previste. Per i soggetti diversi dalle persone fisiche, l’importo sale a 118 euro per i rendiconti soggetti alla nuova disciplina 2026.
Se ho meno di 5.000 euro sul conto non pago il bollo?
Non basta guardare il saldo di oggi. Per le persone fisiche conta il valore medio di giacenza rilevante.
Se è complessivamente non superiore a 5.000 euro, il bollo ordinario non è dovuto.
Con 5.000 euro esatti si paga?
La norma prevede l’esenzione quando la giacenza media è “non superiore” a 5.000 euro. Quindi 5.000 euro esatti rientrano nell’esenzione.
Il bollo si calcola soltanto sui soldi oltre 5.000 euro?
No. La soglia non funziona come una franchigia progressiva.
Per una persona fisica l’imposta è fissa a 34,20 euro se il valore medio supera i 5.000 euro; sotto quella soglia non è dovuta.
Il saldo al 31 dicembre decide se pago il bollo?
No. Il saldo in una singola data e la giacenza media sono grandezze diverse.
Un conto può chiudere l’anno con 10.000 euro ma avere una giacenza media di 2.000 euro.
Un conto a canone zero è automaticamente senza bollo?
No. Canone bancario e imposta di bollo sono due voci diverse.
Alcune banche possono assumersi il costo del bollo anche se il conto è gratuito, ma questo va verificato nelle condizioni commerciali.
In sintesi
Per una persona fisica, l’imposta di bollo sul conto corrente è normalmente pari a 34,20 euro l’anno e non è dovuta quando la giacenza media è non superiore a 5.000 euro.
Il punto più importante è non confondere la giacenza media con il saldo del momento. Anche periodicità della rendicontazione e eventuali rapporti multipli influenzano il calcolo.
Nel 2026 è inoltre cambiato l’importo per i soggetti diversi dalle persone fisiche: per i rendiconti soggetti alla nuova disciplina sale a 118 euro.
Fonti e riferimenti normativi
- Normattiva — Decreto-legge 6 dicembre 2011, n. 201, art. 19
- Normattiva — Decreto-legge 27 marzo 2026, n. 38
- Normattiva — Legge 22 maggio 2026, n. 88
- Banca d’Italia — Come risparmiare sul costo del conto corrente
- Banca d’Italia — I costi del conto corrente
- Banca d’Italia — Il conto di base
Ultima verifica delle informazioni normative: 9 agosto 2026.
Questo contenuto ha finalità informativa generale e non sostituisce consulenza fiscale o legale. Per questioni specifiche sulla tua situazione, contatta un commercialista o consulente fiscale.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- NormattivaNormativaDPR 642/1972 - imposta di bollo Verificata il 12/08/2026
- Banca d’ItaliaAutoritàI costi del conto corrente Verificata il 12/08/2026
STRUMENTO OAC
Calcola l'imposta di bollo sul conto corrente
Stima il bollo in base a intestatario, giacenza media e mesi di rendicontazione.
La giacenza media supera 5.000 €: la stima parte da 34,20 € annui.
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
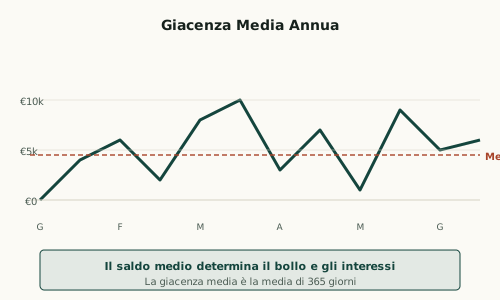
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.
Conto deposito o conto corrente: liquidità o rendimento?
Uno serve soprattutto all’operatività, l’altro a remunerare liquidità con regole diverse. Confronta disponibilità, costi, interessi e tutele.