 Occhio al Conto
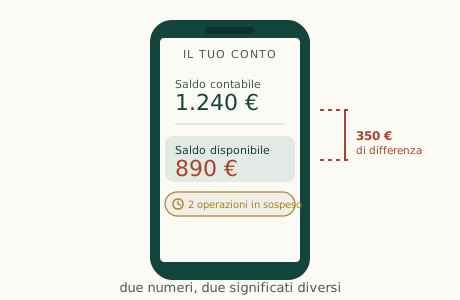
Il saldo contabile registra le operazioni già contabilizzate; il saldo disponibile indica quanto puoi utilizzare in quel momento. Per sapere quanto puoi spendere o prelevare senza superare la disponibilità, guarda quindi il saldo disponibile.
I due importi possono divergere per pagamenti con carta ancora in sospeso, bonifici o addebiti in lavorazione, somme temporaneamente bloccate e disponibilità collegate a un eventuale fido. Anche un saldo contabile negativo e uno disponibile positivo possono coesistere se nel disponibile è compreso credito utilizzabile concesso dalla banca.
Tra le operazioni che possono incidere sul saldo ci sono gli addebiti diretti SEPA (SDD). Se l’entrata che aspetti è fiscale, consulta anche la guida al rimborso 730 sul conto corrente.
Cos’è il saldo del conto corrente
Nel linguaggio bancario, il saldo è la somma di denaro presente sul conto a una certa data: la differenza tra tutti gli accrediti e tutti gli addebiti.
Può essere:
- positivo — sei in attivo, hai soldi sul conto
- negativo — sei “in rosso”, devi soldi alla banca, con interessi e commissioni
Ma qui iniziano i problemi. Non esiste un solo saldo.
Ce ne sono almeno tre, e ognuno ti dice una cosa diversa.
Saldo contabile: cosa significa
Il saldo contabile è la somma di tutte le operazioni già registrate sul conto: bonifici entrati, addebiti, prelievi, pagamenti, spese.
Caratteristiche chiave:
- conta solo le operazioni già contabilizzate (cioè apparse nella lista movimenti)
- ignora le operazioni “in arrivo” — pagamenti con carta non ancora registrati, F24 prenotati, assegni in lavorazione
- è il saldo che vedi sull’estratto conto ufficiale
Il problema: il saldo contabile può essere più alto del denaro che puoi davvero usare. Un pagamento fatto venerdì sera potrebbe non comparire fino a lunedì.
Intanto, il saldo contabile resta fermo.
Esempio semplice: saldo contabile 1.000 €, disponibile 800 €
Immagina che l’app mostri 1.000 € di saldo contabile e 800 € di saldo disponibile. Può succedere, per esempio, se hai già effettuato un pagamento con carta da 200 € che ha ridotto la disponibilità ma non è ancora stato contabilizzato tra i movimenti definitivi.
In quel momento:
| Voce | Importo |
|---|---|
| Saldo contabile | 1.000 € |
| Pagamento ancora da contabilizzare | -200 € |
| Saldo disponibile | 800 € |
Per decidere quanto puoi spendere senza superare la disponibilità, il dato operativo da guardare è quindi il saldo disponibile.
Differenza tra saldo contabile e saldo disponibile
Il saldo disponibile è il numero che conta davvero: è l’importo che puoi spendere o prelevare adesso, senza rischi.
Tiene conto di:
- tutte le operazioni già contabilizzate
- le operazioni effettuate ma non ancora registrate (prelievi ATM, pagamenti POS, operazioni online in elaborazione)
- fondi bloccati temporaneamente (F24 prenotati, addebiti in lavorazione)
- l’eventuale fido concesso dalla banca — se hai uno scoperto autorizzato, la banca somma il fido al saldo per mostrarti quanto puoi davvero utilizzare
Regola d’oro: se non vuoi andare in rosso, guarda il saldo disponibile, non il contabile.
Saldo liquido: dove si calcolano gli interessi
La voce saldo liquido (o saldo per valuta) è meno visibile in app, ma compare negli estratti conto dettagliati.
Indica la somma calcolata tenendo conto delle date valuta — da quando un bonifico inizia a produrre interessi o quando un addebito smette di contare. È il saldo su cui la banca calcola effettivamente gli interessi attivi (quelli che guadagni) o passivi (quelli che paghi in caso di scoperto).
Concetto tecnico, ma rilevante se vuoi capire da dove arrivano gli interessi nella prossima comunicazione bancaria.
Perché contabile e disponibile non coincidono quasi mai
La differenza nasce dai tempi diversi di registrazione dei movimenti.
Tre esempi molto comuni:
Pagamento con carta il sabato
- Il saldo disponibile scende subito (la transazione è “in sospeso”)
- Il saldo contabile si aggiorna solo quando l’operazione viene contabilizzata, spesso il lunedì
- Risultato: due giorni di differenza tra i numeri
Versamento di un assegno
- Nel saldo contabile l’importo può risultare già registrato
- Nel saldo disponibile l’importo può rimanere indisponibile finché la banca non rende effettivamente utilizzabili i fondi, secondo il tipo di operazione e le relative condizioni
- Nel frattempo, il contabile è alterato
Prenotazione di un F24 online
- La banca “mette da parte” la cifra, riducendo il saldo disponibile
- Finché non viene eseguito, il saldo contabile può risultare diverso
È normale vedere un saldo contabile più alto del disponibile per uno o due giorni. I numeri si allineano quando tutte le operazioni finiscono di registrarsi.
Saldo positivo vs saldo negativo: cosa cambia per le tue tasche
Quando il tuo conto è in positivo (anche solo 1 € sopra lo zero):
- sei in una posizione creditoria — teoricamente la banca potrebbe pagare interessi attivi
- l’eventuale remunerazione dipende dalle condizioni economiche previste dal contratto
- l’inflazione erode il valore del denaro fermo
Quando sei in negativo (in rosso):
- stai usando uno scoperto — devi denaro alla banca
- paghi interessi debitori (TAEG sui tassi applicati dal tuo istituto)
- possono applicarsi interessi debitori e, quando ne ricorrono le condizioni, una commissione di istruttoria veloce secondo contratto e normativa
Uno sconfinamento non produce automaticamente una segnalazione a un sistema di informazioni creditizie. Costi, richieste di rientro ed eventuali segnalazioni dipendono dalle condizioni del conto, dalla durata e gravità dell’inadempimento e dalle regole applicabili.
In pratica: quale saldo guardare e quando
Per sapere quanto puoi spendere oggi senza problemi → guarda il saldo disponibile
Per controllare se la banca ha registrato correttamente un’operazione → guarda il saldo contabile e verifica i movimenti singoli nella lista
Per capire da dove vengono interessi o addebiti → guarda il saldo liquido nell’estratto conto dettagliato
Imparare a distinguere questi tre numeri ti evita due cose: il panico inutile (“mi hanno rubato i soldi!”) e le sorprese sgradevoli (scoprire che mancano soldi perché un’operazione è stata debitata solo oggi).
Per ricostruire un periodo chiuso non basta il saldo mostrato oggi nell’app. L’estratto conto bancario online riporta saldo, movimenti e competenze della rendicontazione periodica e va distinto dalla lista movimenti.
FAQ
Cosa significa saldo disponibile?
È la somma che la banca rende utilizzabile in quel momento. Può considerare operazioni non ancora contabilizzate, fondi bloccati e l’eventuale fido; per questo non coincide sempre con il saldo contabile.
Perché il saldo contabile è più alto del disponibile?
Perché il contabile somma operazioni già registrate, mentre il disponibile sconta anche le operazioni “in sospeso” — pagamenti con carta, F24 prenotati, assegni in lavorazione, fondi bloccati. È perfettamente normale.
La differenza scompare quando tutto è allineato.
Perché il saldo contabile può essere negativo e quello disponibile positivo?
Può accadere quando il saldo disponibile comprende un fido o un’altra linea di credito concessa dalla banca. Il dato positivo non significa necessariamente che tutto l’importo sia denaro tuo: controlla contratto, movimenti e quota di credito utilizzata.
Qual è il saldo giusto da guardare per non andare in rosso?
Il saldo disponibile. È l’unico che rappresenta davvero quanto puoi spendere in quel momento.
Se il disponibile scende sotto zero, stai consumando lo scoperto della banca — e pagherai interessi e commissioni.
Cosa succede se il saldo del conto corrente è negativo?
Stai utilizzando uno scoperto. Se è autorizzato dal contratto, la banca lo tollera ma ti applica interessi debitori.
Se il saldo scende oltre la disponibilità prevista dal contratto possono applicarsi interessi e altri costi secondo le condizioni del conto; eventuali conseguenze ulteriori dipendono dal rapporto e dalla situazione concreta.
Il saldo liquido è diverso dal disponibile?
Sì. Il disponibile è “quanto puoi spendere adesso”.
Il liquido è “su quale saldo la banca calcola gli interessi”. Spesso coincidono, ma tecnicamente sono concetti diversi.
Nella gestione quotidiana contabile e disponibile sono normalmente i saldi più immediati da controllare; il saldo liquido resta importante quando vuoi capire il calcolo degli interessi.
Se invece il tuo saldo disponibile è quasi sempre positivo e stabile, la parte che vale la pena guardare è cosa rende quella liquidità: un conto corrente da solo rende quasi zero, mentre spostare l’eccedenza su un conto deposito può farla fruttare senza perdere la disponibilità.
Fonti e approfondimenti
- Banca d’Italia — Come funziona il conto corrente: saldo disponibile, contabile e liquido
- Banca d’Italia — Glossario: saldo di conto corrente
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
CIN nell’IBAN: quale carattere è e a cosa serve davvero?
Il CIN è solo una parte del codice IBAN. Scopri dove si trova, cosa controlla e come distinguerlo da ABI, CAB, numero di conto e CIN europeo.
Come fare un bonifico senza sbagliare IBAN, importo o causale
Un controllo prima dell’invio può evitare problemi difficili da correggere. Segui i dati essenziali, i tipi di bonifico e le verifiche da fare.