 Occhio al Conto
Un ETF sui mercati emergenti può contenere oltre mille società e decine di economie diverse. Questo non significa però che ogni Paese pesi poco o che il rischio sia uniformemente distribuito.
L’MSCI Emerging Markets, uno dei benchmark più utilizzati per rappresentare questa area, copre large e mid cap dei Paesi classificati come emergenti e punta a rappresentare circa l’85% della capitalizzazione corretta per il flottante di ciascun mercato incluso.
Al 31 luglio 2026 MSCI indicava 1.178 componenti. È un universo ampio, ma il punto utile è capire come vengono distribuiti i pesi e quali rischi economici si aggiungono rispetto a un indice dei soli mercati sviluppati.
ETF Mercati Emergenti: risposta in breve
Un ETF Emerging Markets cerca di replicare un indice azionario composto da società di Paesi classificati come mercati emergenti. Può offrire esposizione a economie diverse da Stati Uniti, Europa e altri mercati sviluppati, ma introduce anche rischi specifici legati a valuta, regolamentazione, governance, liquidità e concentrazione geografica.
La parola “emergenti” non identifica un blocco omogeneo. Cina, Taiwan, India, Corea del Sud e altre economie possono avere strutture produttive, valute, mercati finanziari e rischi molto differenti.
Per questo il primo passo non è cercare “il miglior ETF mercati emergenti”, ma verificare quale indice replica il fondo e quali Paesi e società pesano davvero.
Cosa significa mercato emergente
“Emerging market” è una classificazione utilizzata dai provider di indici. Non esiste un’unica lista mondiale immutabile valida per ogni società di indicizzazione.
I provider considerano variabili come dimensione e liquidità del mercato, accessibilità agli investitori internazionali, infrastruttura di mercato e caratteristiche economiche. Due famiglie di indici possono quindi classificare alcuni Paesi in modo diverso.
Questo ha una conseguenza pratica: due ETF entrambi descritti come “emerging markets” non sono necessariamente equivalenti se seguono benchmark costruiti con metodologie diverse.
Quante società contiene l’MSCI Emerging Markets
Secondo MSCI, al 31 luglio 2026 l’MSCI Emerging Markets contava 1.178 componenti e copriva large e mid cap dei mercati emergenti inclusi nel framework MSCI.
Anche qui il numero di titoli non basta a misurare la diversificazione.
Un indice ponderato per capitalizzazione assegna più spazio alle società e ai mercati che valgono di più in Borsa. Alcuni Paesi e grandi aziende possono quindi incidere sul risultato complessivo molto più di altri.
Perché tanti Paesi non significano pesi equilibrati
Immagina un indice con 20 Paesi. Se quattro di questi rappresentano insieme gran parte della capitalizzazione disponibile, la maggioranza del risultato sarà comunque legata a quel gruppo ristretto.
È la stessa distinzione che vale per gli ETF globali:
diversificazione nominale = quanti Paesi/titoli sono presenti;
diversificazione economica = quanto pesa davvero ciascuna esposizione.
Quando analizzi un ETF Emerging Markets conviene quindi guardare almeno:
- peso dei principali Paesi;
- peso delle prime dieci società;
- settori dominanti;
- eventuali limiti o esclusioni del benchmark.
Cina, Taiwan, India e Corea: perché contano così tanto
Negli ultimi anni una parte molto rilevante degli indici Emerging Markets è stata concentrata sulle grandi economie asiatiche.
La fotografia cambia nel tempo, quindi non va trasformata in una percentuale eterna. Il principio però resta stabile: la componente asiatica può dominare l’indice, mentre altre regioni pesano molto meno.
Questo significa che un ETF “emerging markets” non rappresenta necessariamente una distribuzione uniforme tra Asia, America Latina, Medio Oriente, Africa ed Europa emergente.
Se l’obiettivo è capire la diversificazione geografica, bisogna leggere la composizione effettiva del benchmark e non fermarsi al nome.
Mercati emergenti e rischio cambio
Per un investitore che ragiona in euro, un ETF Emerging Markets può incorporare esposizione a numerose valute.
Il risultato finale può dipendere da:
- andamento delle società sottostanti;
- movimenti delle valute locali rispetto alla valuta dell’investitore;
- eventuale valuta base del fondo;
- presenza o meno di copertura valutaria.
La quotazione dell’ETF in euro non elimina automaticamente il rischio valutario. Questo passaggio viene spiegato in dettaglio nella guida sul rischio cambio negli ETF.
Il rischio politico e regolamentare
I mercati emergenti possono avere regole, infrastrutture e livelli di accessibilità molto diversi tra loro.
Tra i fattori da considerare possono esserci:
- modifiche normative improvvise;
- limiti alla proprietà estera;
- controlli sui capitali;
- qualità e frequenza dell’informativa societaria;
- standard di governance differenti;
- interventi pubblici nei settori strategici.
Non significa che “emergente = instabile”. Significa che il rischio va analizzato in modo più granulare e non ridotto a una semplice etichetta geografica.
Liquidità: il rischio non è uguale in tutti i mercati
Un ETF può essere negoziato su una Borsa europea molto liquida e detenere al suo interno titoli quotati su mercati con caratteristiche differenti.
La liquidità dell’ETF non dipende soltanto dai volumi che vedi sul book. Conta anche la liquidità dei titoli sottostanti e il funzionamento del meccanismo di creazione e rimborso delle quote.
Questa distinzione sarà approfondita nella guida dedicata alla liquidità degli ETF. Nel frattempo, quando confronti prodotti Emerging Markets, evita di giudicare tutto dal solo volume giornaliero dell’ETF.
ETF Emerging Markets vs MSCI World
MSCI World e MSCI Emerging Markets hanno ruoli distinti.
| Aspetto | MSCI World | MSCI Emerging Markets |
|---|---|---|
| Mercati sviluppati | Sì | No |
| Mercati emergenti | No | Sì |
| Large e mid cap | Sì | Sì |
| Peso USA | Molto elevato | Nessuna esposizione strutturale come mercato USA developed |
| Rischio politico/regolamentare | Presente, ma mediamente diverso | Può essere più eterogeneo |
| Valute | Diverse | Diverse, con maggiore varietà di mercati valutari |
La guida sugli ETF MSCI World copre il lato developed. Le due esposizioni possono essere complementari, ma non esiste una proporzione universale valida per tutti.
Emerging Markets vs All-World
Un indice All-World include normalmente sia mercati sviluppati sia emergenti.
Un ETF Emerging Markets rappresenta invece solo la componente emergente.
Quindi:
- World → developed;
- Emerging Markets → emergenti;
- All-World → developed + emergenti in un unico benchmark.
La differenza sembra semplice, ma diventa importante quando si costruiscono combinazioni di ETF. Aggiungere Emerging Markets a un All-World può creare una sovraponderazione della stessa area già presente nell’indice globale.
Questo tema viene sviluppato nel confronto MSCI World vs All-World vs Emerging Markets.
ETF Emerging Markets ex-China: perché esistono
La concentrazione della Cina negli indici emergenti ha portato alla nascita di benchmark ex-China, che escludono deliberatamente il mercato cinese.
Non sono automaticamente più diversificati o meno rischiosi. Semplicemente modificano la fonte principale di rischio geografico e redistribuiscono il peso sugli altri Paesi.
Un ETF ex-China va quindi trattato come una scelta di asset allocation attiva rispetto al benchmark broad, non come una versione neutrale dello stesso indice.
Mercati emergenti azionari e obbligazionari non sono la stessa cosa
La query “ETF mercati emergenti” può riferirsi sia ad azioni sia a obbligazioni.
Questa guida tratta la componente azionaria.
Un ETF obbligazionario Emerging Markets espone invece a titoli di debito governativi o corporate, con rischi legati a duration, credito, valuta e struttura del mercato obbligazionario. Per il funzionamento generale rimandiamo alla guida sugli ETF obbligazionari.
Come confrontare due ETF Mercati Emergenti
Prima di guardare il nome dell’emittente o il rendimento passato, controlla:
- benchmark esatto;
- Paesi inclusi ed esclusi;
- peso dei principali mercati;
- concentrazione delle prime società;
- TER;
- tracking difference;
- metodo di replica;
- liquidità e spread;
- Acc o Dist;
- presenza di copertura valutaria.
Due fondi possono essere entrambi “Emerging Markets” e produrre esposizioni sensibilmente diverse.
“Migliori ETF mercati emergenti”: perché il ranking semplice è debole
Una classifica basata soltanto sul TER o sul rendimento dell’ultimo anno rischia di mescolare prodotti che non replicano lo stesso indice.
Un ETF broad, uno ex-China, uno ESG screened e uno focalizzato sulle small cap non stanno facendo lo stesso lavoro.
Prima si sceglie quale esposizione analizzare; solo dopo ha senso confrontare i prodotti che cercano di replicarla.
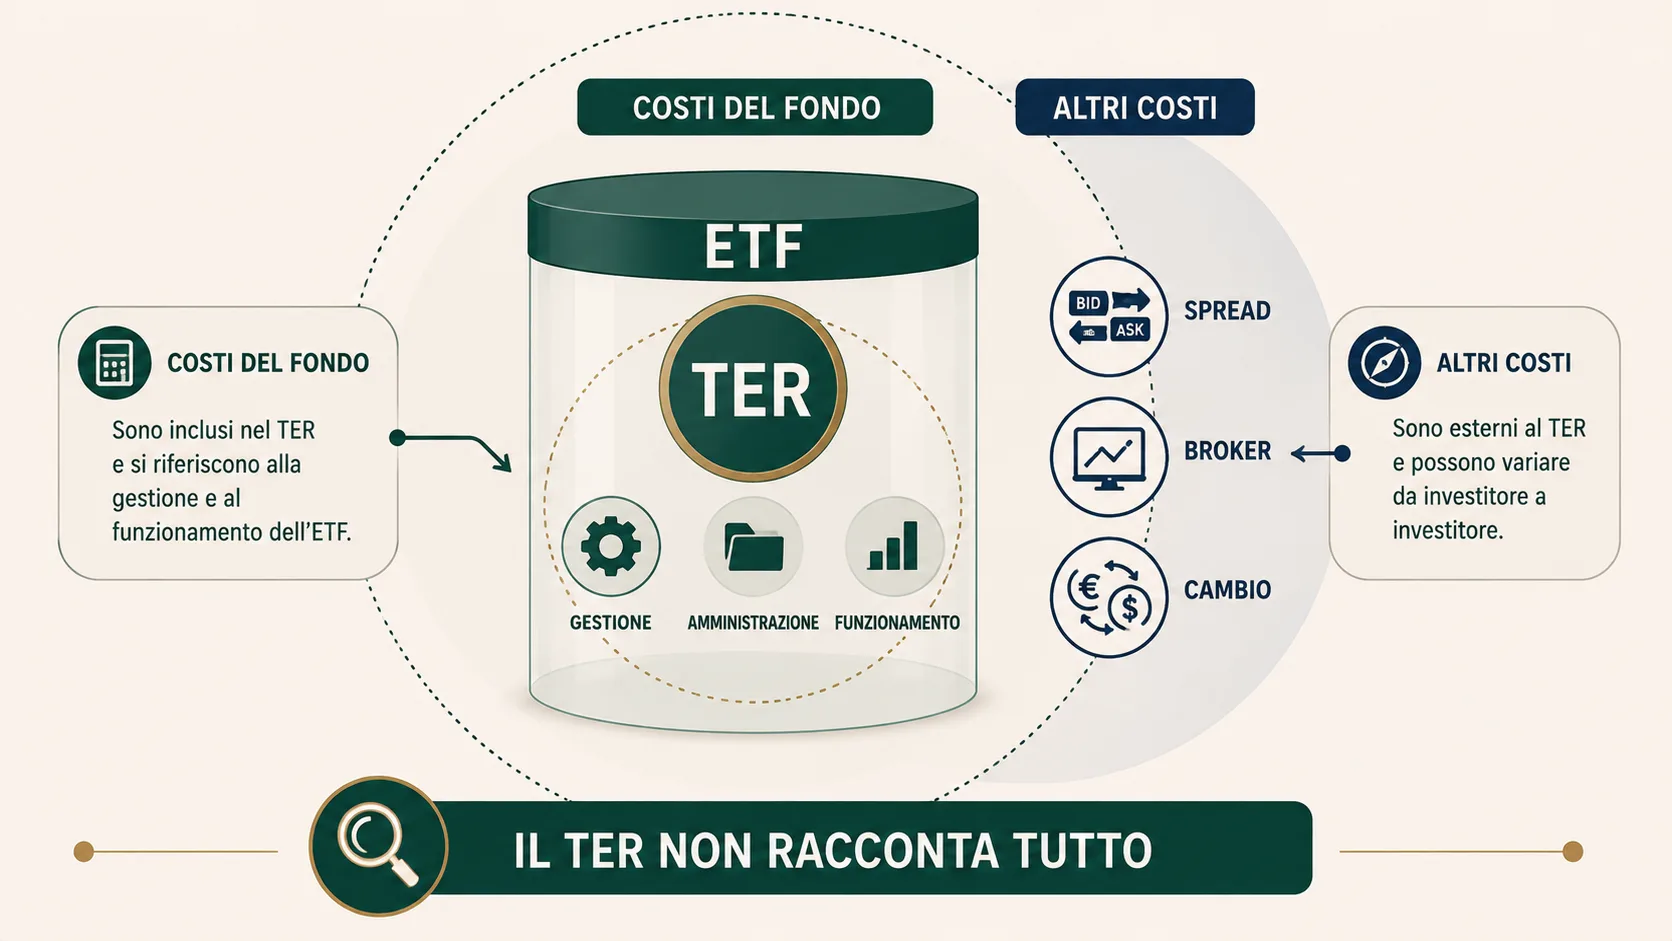
È la stessa logica utilizzata nella guida TER ETF: il costo più basso non è sufficiente a stabilire da solo quale fondo sia più efficiente.
Rischio e rendimento: attenzione alla scorciatoia “più rischio = più rendimento”
I mercati emergenti vengono spesso descritti come più rischiosi e quindi automaticamente più redditizi.
La prima parte può essere vera in determinate metriche e periodi; la seconda non è una garanzia.
Un premio per il rischio è una relazione attesa e incerta, non un contratto. Valutazioni elevate, crisi valutarie, instabilità politica o lunghi periodi di sottoperformance possono produrre risultati molto diversi dalle aspettative.
Errori comuni sugli ETF Emerging Markets
Pensare che emergenti significhi distribuzione geografica uniforme. I pesi possono essere molto concentrati.
Confondere World e All-World. L’MSCI World non include i mercati emergenti.
Credere che quotazione EUR elimini il cambio. Non necessariamente.
Considerare un ETF ex-China come equivalente al broad index. Cambia strutturalmente l’asset allocation.
Confrontare ETF con benchmark differenti come se fossero identici. È uno degli errori più frequenti nelle classifiche rapide.
Checklist finale
Prima di utilizzare un ETF Mercati Emergenti come elemento di un portafoglio, verifica:
- quali mercati considera “emergenti” il benchmark;
- quali Paesi pesano di più;
- quanto incidono le prime società;
- se possiedi già emergenti tramite un All-World;
- quale rischio valutario rimane;
- come replica l’indice;
- TER e tracking;
- liquidità e spread;
- Acc o Dist;
- se il prodotto modifica il benchmark con filtri ESG, ex-China o altre regole.
La domanda utile non è se “i mercati emergenti saliranno”. È capire che tipo di esposizione economica stai aggiungendo e quanto è diversa da quella che possiedi già.
Fonti e approfondimenti
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- MSCIOperatore / fonte ufficialeMSCI Emerging Markets Index Verificata il 22/08/2026
- MSCIOperatore / fonte ufficialeMSCI Global Investable Market Indexes Methodology Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF MSCI World: cosa sono e cosa cambia con l’Equal Weight
ETF MSCI World spiegati semplice: come funziona l’indice, quanto pesa la concentrazione e cosa cambia con la versione Equal Weight.
Rischio cambio ETF: perché comprarlo in euro non elimina il rischio valuta
Un ETF quotato in euro può avere rischio cambio? Sì: vediamo la differenza tra valuta di negoziazione, valuta del fondo e valute degli asset.
ETF S&P 500: cosa replica davvero e quanto è concentrato
Come funziona un ETF S&P 500, cosa contiene l’indice, quanto pesa sugli USA e quali rischi di concentrazione, valuta e sovrapposizione considerare.
TER ETF: il costo che tutti guardano (ma che non racconta tutto)
Cos’è il TER di un ETF, cosa comprende e quali costi restano fuori. Con esempi su spread, broker, tracking difference e un mini-calcolatore.
Tracking error e tracking difference negli ETF: cosa cambia davvero
Tracking error e tracking difference non misurano la stessa cosa. Esempi pratici per capire quanto e con quale regolarità un ETF si discosta dal benchmark.