 Occhio al Conto
Un ETF obbligazionario raccoglie molte obbligazioni e replica un indice. Può distribuire o reinvestire le cedole ricevute, ma il prezzo della quota oscilla ogni giorno: non è un deposito e può perdere valore quando cambiano tassi, rischio di credito o condizioni di mercato.
In breve: per confrontare gli ETF obbligazionari servono almeno valuta, emittenti, qualità creditizia, duration, scadenze, politica dei proventi e costi. Un ETF obbligazionario tradizionale non ha normalmente una data in cui “restituisce 100”; un ETF a scadenza ha invece un anno-obiettivo, ma non garantisce il capitale.
Ultimo controllo editoriale: 23 agosto 2026. Questa guida spiega il meccanismo e non indica quali strumenti comprare.
Cosa sono gli ETF obbligazionari?
Sono fondi quotati che investono in un paniere di titoli di debito secondo un benchmark. Le obbligazioni possono essere emesse da Stati, enti sovranazionali o imprese e avere valute, scadenze e livelli di rischio differenti.
Come ricorda Borsa Italiana, un ETF cerca di replicare un indice ed è negoziato in Borsa durante la giornata. Il prezzo di mercato può quindi muoversi, mentre il valore del portafoglio cambia con i titoli sottostanti.
| Categoria | Che cosa contiene | Rischio da leggere per primo |
|---|---|---|
| Governativi | Titoli di Stato | Tassi, valuta e rischio dell’emittente |
| Corporate investment grade | Obbligazioni di imprese con rating più elevato | Spread di credito e duration |
| High yield | Emittenti con merito creditizio più basso | Default, liquidità e ciclo economico |
| Global aggregate | Più Paesi ed emittenti | Valute, composizione e copertura |
| Indicizzati all’inflazione | Titoli con meccanismi legati ai prezzi | Inflazione attesa e tassi reali |
| A scadenza | Bond con un anno-obiettivo | Regole finali, credito e valore di rimborso |
Le categorie non sono raccomandazioni. Servono a mostrare che “obbligazionario” non significa un solo livello di rischio.
Cosa contiene davvero il fondo
Il nome dell’ETF sintetizza il mandato, ma non sostituisce l’indice. Un prodotto “euro corporate” può includere società di Paesi diversi che emettono debito in euro; un “globale” può essere coperto in euro oppure lasciare aperto il rischio di cambio.
Controlla numero di obbligazioni, emittenti principali, settori, Paesi, rating medio e distribuzione per scadenza. Il rating medio non elimina i titoli con qualità diversa e può cambiare nel tempo.
Anche la replica conta. Un ETF può detenere tutti i titoli del benchmark oppure usare un campionamento, particolarmente comune quando l’indice contiene migliaia di emissioni. La qualità della replica si valuta nel tempo, non soltanto leggendo la parola “fisica”.
ETF obbligazionario e singola obbligazione: la differenza decisiva
Una singola obbligazione ha un emittente e una data di scadenza. Se non avvengono default o altri eventi previsti dal contratto, il titolo segue le proprie condizioni fino al rimborso.
Un ETF obbligazionario tradizionale mantiene invece il portafoglio coerente con l’indice. Le obbligazioni che si avvicinano alla scadenza possono uscire ed essere sostituite. Il fondo non converge necessariamente verso un valore nominale predefinito e continua a esporre l’investitore a duration e mercato.
| Aspetto | Obbligazione singola | ETF obbligazionario tradizionale |
|---|---|---|
| Emittenti | Uno | Molti, secondo l’indice |
| Scadenza dello strumento | Definita | Normalmente assente |
| Rimborso nominale | Previsto dal contratto, salvo eventi | Nessun valore finale predeterminato |
| Diversificazione | Limitata all’emittente | Più ampia, ma non elimina il rischio |
| Gestione | Titolo fino a scadenza o vendita | Ribilanciamento continuo del paniere |
Per una comparazione completa, leggi ETF obbligazionario o obbligazione singola.
Perché un ETF obbligazionario può scendere se i tassi salgono
Quando i rendimenti richiesti dal mercato aumentano, le obbligazioni già emesse con flussi meno competitivi tendono a perdere prezzo. Quando i rendimenti diminuiscono, può accadere il contrario.
La sensibilità non è identica per tutti i fondi. Dipende soprattutto dalla duration, dalla scadenza dei titoli, dalle cedole e dal movimento effettivo della curva dei tassi.
Un calo della quota non significa che il fondo “abbia perso le cedole”. Indica che il valore di mercato dei titoli è cambiato. Nel tempo, il reinvestimento a rendimenti più alti può compensare parte dell’impatto, ma tempi ed esito non sono garantiti.
Cos’è la duration di un ETF obbligazionario?
La duration misura in modo sintetico la sensibilità del prezzo alle variazioni dei rendimenti. Una duration più elevata comporta normalmente una maggiore reazione a movimenti dei tassi, a parità delle altre condizioni.
Come approssimazione educativa, se la duration modificata è 5 e i rendimenti aumentano di un punto percentuale in modo uniforme, il prezzo potrebbe diminuire di circa il 5%. La relazione è approssimata: curva dei tassi, convexity, credito e portafoglio reale possono cambiare il risultato.
Per formula, limiti ed esempi leggi come funziona la duration delle obbligazioni.
Governativi, corporate e high yield: cosa cambia
I titoli governativi dipendono dalla solidità dello Stato, dai tassi e dalla valuta. I corporate aggiungono il rischio che la situazione dell’impresa peggiori. Gli high yield offrono rendimenti richiesti più elevati proprio perché il mercato attribuisce un rischio di credito maggiore.
Il rischio di credito si manifesta anche prima di un default. Se gli investitori chiedono uno spread più alto per detenere un’emissione, il suo prezzo può scendere. Nei momenti di tensione può peggiorare anche la liquidità.
Non usare quindi il rendimento indicato dal factsheet come classifica del “migliore ETF obbligazionario”. Un rendimento più alto può essere il compenso richiesto per duration, credito, valuta o minore liquidità.
ETF obbligazionari a breve, media e lunga duration
Le etichette breve, media e lunga dipendono dalle fasce di scadenza definite dall’indice. Due fondi descritti come “brevi” possono avere duration e composizioni differenti.
In generale, una duration breve riduce la sensibilità ai tassi ma non elimina rischio di credito o cambio. Una duration lunga amplifica i movimenti dei rendimenti e può produrre oscillazioni importanti anche in portafogli di titoli governativi.
Il confronto utile mette insieme duration, rendimento a scadenza del portafoglio, rating, valuta e costi. Nessun singolo numero racconta tutto.
ETF obbligazionari con cedola: distribuzione e accumulazione
Un ETF a distribuzione versa periodicamente i proventi secondo la propria politica. L’importo non è una cedola contrattualmente fissa dell’ETF: dipende da ciò che il fondo incassa, trattiene e distribuisce.
Un ETF ad accumulazione reinveste i proventi nel patrimonio. La quota incorpora quel reinvestimento, ma continua a oscillare. Per confrontare i risultati bisogna usare rendimenti totali coerenti, includendo le distribuzioni del fondo che le paga.
La scelta tra le due classi riguarda la gestione dei flussi, non la qualità intrinseca del portafoglio. Verifica anche il trattamento fiscale applicabile alla tua situazione con un professionista qualificato.
ETF obbligazionari a scadenza: cosa cambia
Un ETF obbligazionario a scadenza, chiamato anche target maturity o fixed-term bond ETF, investe in obbligazioni che maturano attorno a uno specifico anno. Nel periodo finale il portafoglio può spostarsi verso liquidità o strumenti di breve durata, poi il fondo viene chiuso o liquidato secondo le regole del prospetto.
La documentazione iShares sugli ETF iBonds descrive fondi con una scadenza in uno specifico anno e un paniere diversificato di obbligazioni. Altri emittenti possono applicare metodologie differenti: l’anno nel nome non basta.
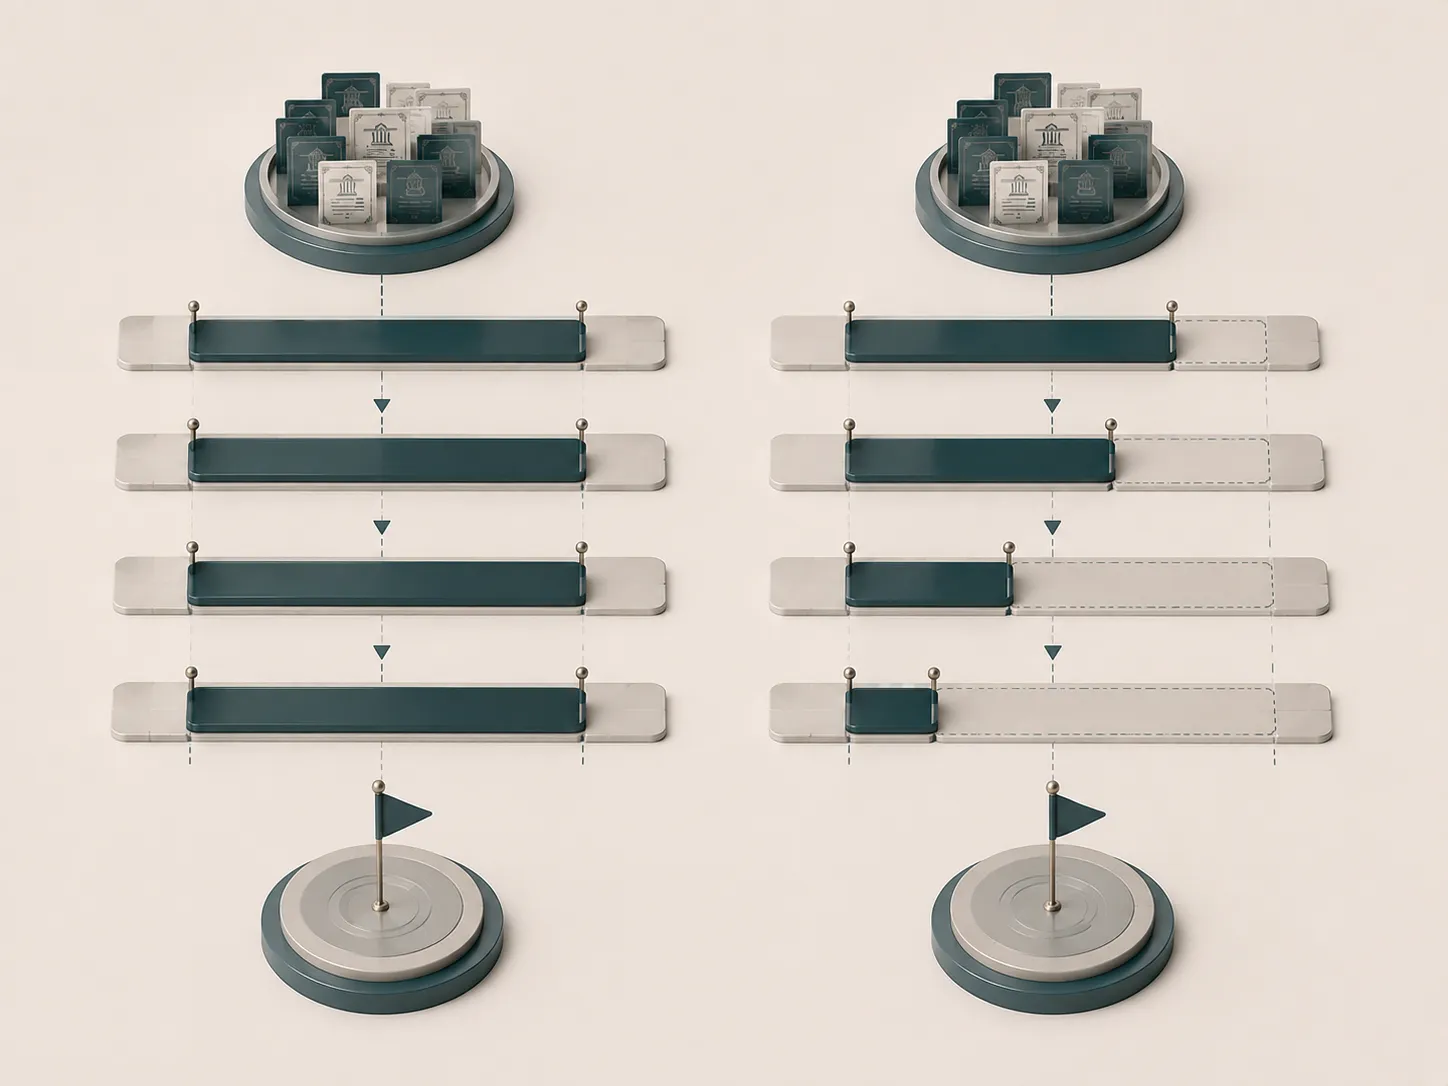 La duration di una strategia a scadenza tende a ridursi mentre si avvicina la data-obiettivo.
ETF tradizionale e ETF a scadenza a confronto
| Aspetto | ETF obbligazionario tradizionale | ETF obbligazionario a scadenza |
|---|---|---|
| Orizzonte del fondo | Continuativo | Anno finale previsto |
| Duration | Mantenuta in una fascia dall’indice | Tende a ridursi verso la scadenza |
| Titoli rimborsati | Sostituiti secondo il benchmark | Liquidità gestita verso la fase finale |
| Valore finale | Non predeterminato | Dipende dal valore netto alla liquidazione |
| Diversificazione | Paniere | Paniere |
| Capitale garantito | No | No |
La scadenza migliora l’allineamento con un orizzonte temporale, ma non promette la restituzione di 100. Default, downgrade, vendite anticipate, costi e regole del fondo influenzano il valore finale.
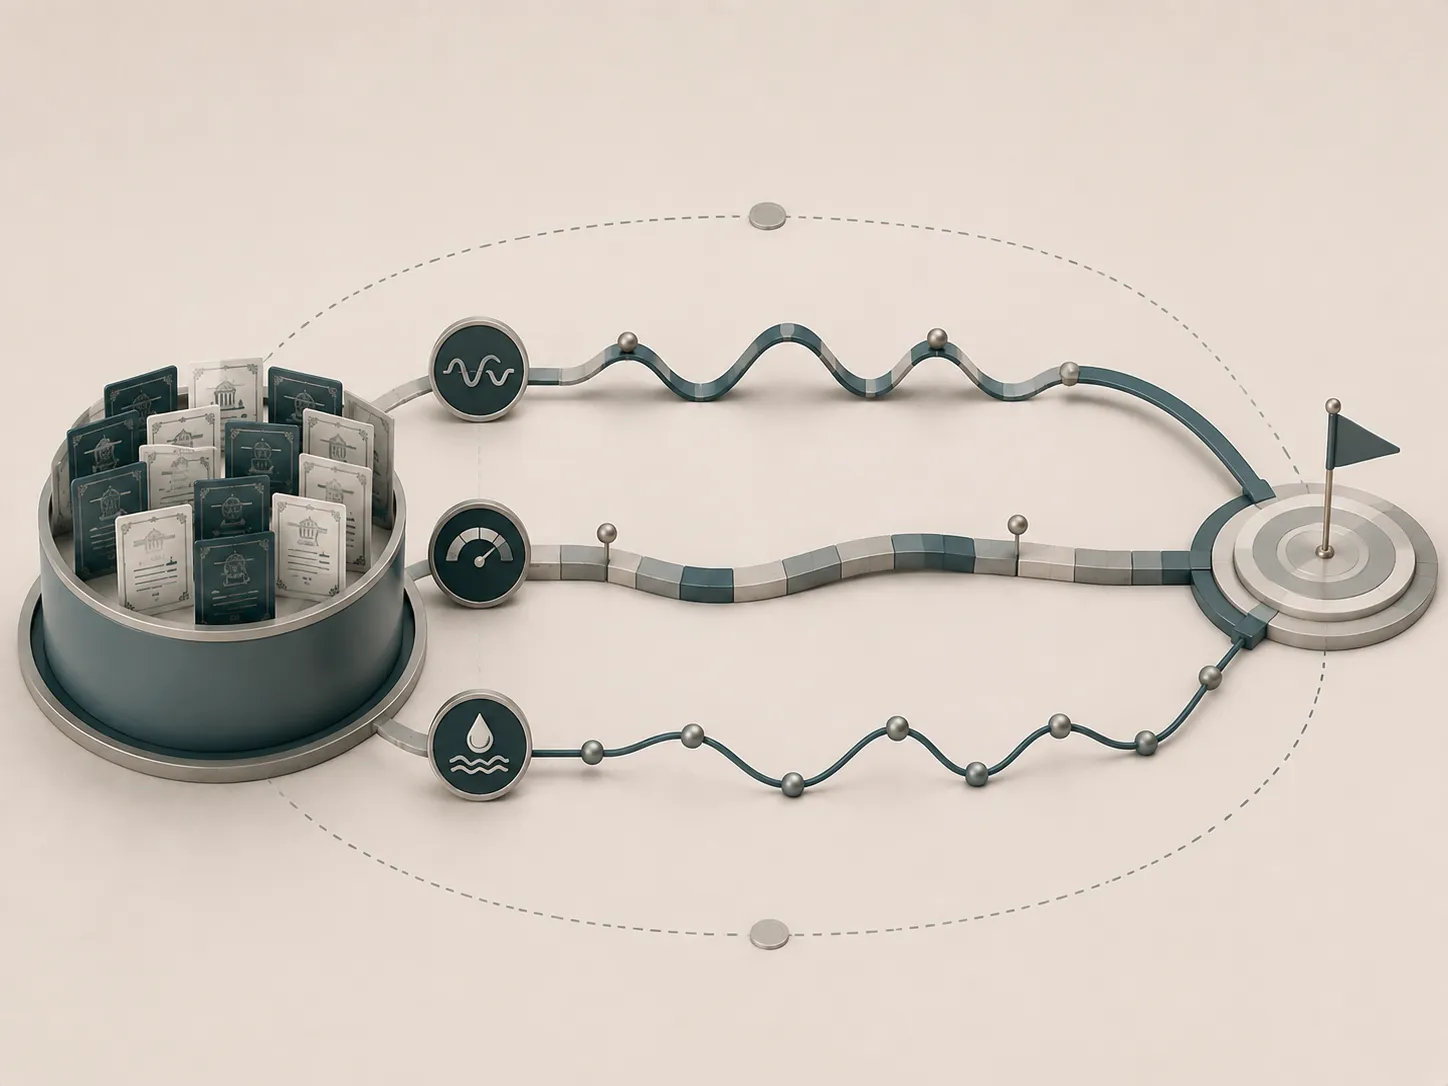 La data-obiettivo non elimina rischi di tasso, credito e liquidità.
Che cosa controllare negli ETF a scadenza
- anno e data effettiva di chiusura o liquidazione;
- universo di titoli e intervallo di scadenze ammesso;
- rating, emittenti, settori, Paesi e valuta;
- regole per default, rimborsi anticipati e titoli non più idonei;
- politica nella fase finale e strumenti di liquidità utilizzati;
- distribuzione o accumulazione dei proventi;
- rendimento indicato e ipotesi con cui viene calcolato;
- costi e valore che verrà effettivamente distribuito.
Rendimento a scadenza, cedola e performance: non sono sinonimi
Il rendimento a scadenza del portafoglio è una stima basata su prezzi e flussi dei titoli, assumendo condizioni che possono non realizzarsi. Non è la performance garantita dell’ETF e cambia nel tempo.
La cedola media descrive i pagamenti contrattuali dei bond, non il rendimento acquistato ai prezzi correnti. Il rendimento storico racconta invece ciò che è già accaduto e non incorpora da solo il rischio assunto.
Quando confronti due fondi usa metriche riferite alla stessa data e valuta. Leggi definizione e metodologia nel factsheet; numeri con nomi simili possono essere calcolati in modo diverso.
Rischio cambio negli ETF obbligazionari
Un ETF globale può contenere obbligazioni in dollari, yen o altre valute. La quotazione in euro non elimina questo rischio. Una classe EUR hedged applica una politica di copertura che mira a ridurre i movimenti valutari, con costi e imperfezioni.
Nel reddito fisso, il cambio può dominare oscillazioni altrimenti contenute. Per questo valuta del portafoglio e copertura devono essere controllate prima della duration. Approfondisci nella guida sul rischio cambio negli ETF.
ETF monetari ed ETF obbligazionari sono la stessa cosa?
No. Gli ETF monetari mirano a esposizioni molto brevi o a tassi overnight secondo strutture specifiche. Un ETF obbligazionario, anche di breve durata, può avere composizione, credito e sensibilità differenti.
Per capire benchmark, replica e rischi consulta cosa sono gli ETF monetari.
Costi: il TER non basta
Oltre ai costi correnti, considera spread, commissioni del broker, cambio e differenza di replica. Nei fondi a scadenza conta anche quanto resta dopo la fase finale e la liquidazione prevista.
Un TER più basso non compensa necessariamente un indice non coerente con l’obiettivo. Il confronto dei costi ha senso solo dopo aver allineato valuta, duration, credito e benchmark.
Come confrontare i migliori ETF obbligazionari
- Definisci l’obiettivo e l’orizzonte senza partire dal prodotto.
- Identifica valuta e presenza della copertura.
- Confronta governativi, corporate o high yield senza mescolarli.
- Guarda duration e distribuzione delle scadenze.
- Controlla rating, emittenti, Paesi e concentrazione.
- Verifica accumulazione o distribuzione.
- Leggi replica, costi, spread e tracking difference.
- Per un target maturity, controlla anno finale e regole di liquidazione.
- Leggi il KID della classe identificata con ISIN.
Questo metodo evita di trasformare “migliori ETF obbligazionari” in una classifica basata solo sul rendimento più alto, che spesso segnala anche un rischio maggiore.
Errori frequenti
- Pensare che “obbligazionario” significhi capitale stabile.
- Confondere cedola, rendimento a scadenza e performance.
- Ignorare duration e rischio di credito.
- Considerare la quotazione in euro una copertura valutaria.
- Trattare un ETF tradizionale come una singola obbligazione.
- Credere che un ETF a scadenza restituisca necessariamente il valore nominale.
- Confrontare fondi con valute, rating e durate differenti.
Domande frequenti
Gli ETF obbligazionari possono perdere?
Sì. Tassi, credito, liquidità, cambio e costi possono far scendere il valore della quota.
Un ETF obbligazionario scade?
Quello tradizionale normalmente no. Un ETF target maturity prevede invece un anno finale e regole di liquidazione indicate nel prospetto.
Un ETF a scadenza garantisce il capitale?
No. Mantiene rischi di credito, mercato, liquidità e struttura; il valore finale dipende dal patrimonio netto del fondo.
Che cosa succede alle cedole?
Dipende dalla classe. Un fondo a distribuzione le versa secondo la politica prevista; uno ad accumulazione le reinveste.
Duration breve significa rischio basso?
Riduce normalmente la sensibilità ai tassi, ma non elimina credito, cambio, liquidità o concentrazione.
Come scegliere tra obbligazione singola ed ETF?
Confronta diversificazione, scadenza, flussi, rischio emittente, costi e necessità di gestire i reinvestimenti. Non sono strumenti equivalenti.
Fonti e metodologia
Guida verificata il 23 agosto 2026 sulla formazione ETF di Borsa Italiana, sulla documentazione iShares relativa agli ETF iBonds e sul glossario CONSOB relativo al KID.
Rendimenti, duration, composizione e costi cambiano nel tempo. Prima di operare controlla i documenti aggiornati della specifica classe e valuta il supporto di un professionista abilitato.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Borsa ItalianaFonte istituzionaleCos'è un ETF Verificata il 23/08/2026
- iSharesOperatore / fonte ufficialeETF iBonds Verificata il 23/08/2026
- CONSOBFonte istituzionaleGlossario - KID Verificata il 23/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
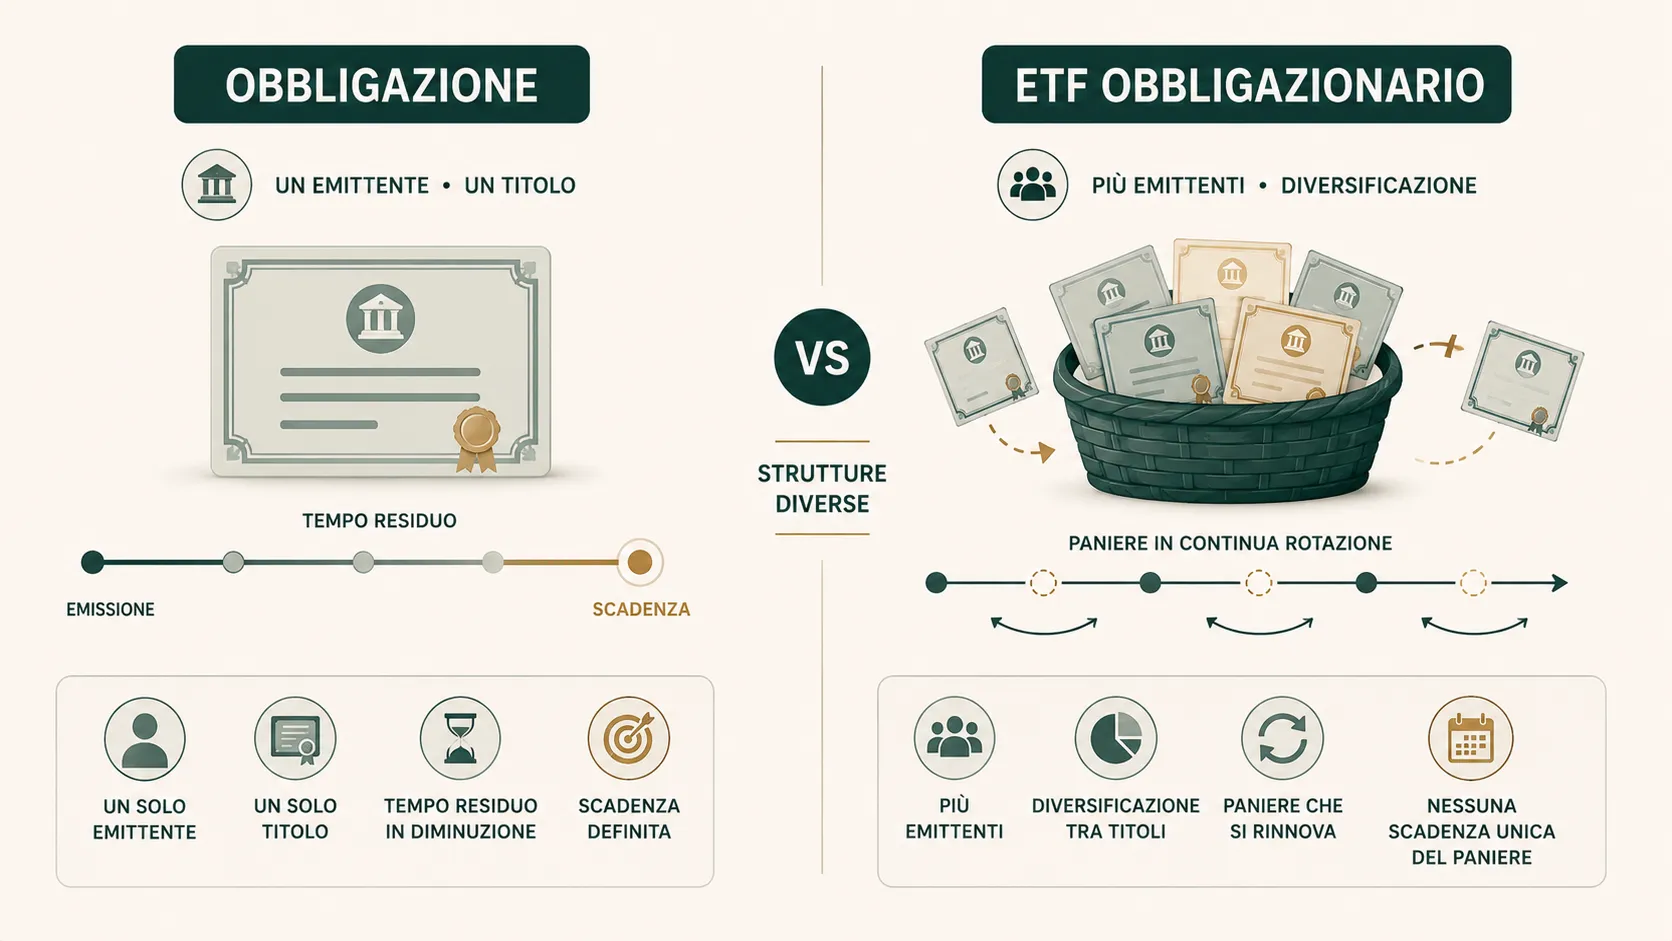
ETF obbligazionario vs obbligazione: cosa cambia davvero
ETF obbligazionario e obbligazione singola non funzionano allo stesso modo. Confronto tra scadenza, duration, tassi, diversificazione, rischi e costi.
Duration obbligazioni: cos’è e quanto cambia il prezzo se cambiano i tassi
Cos’è la duration di un’obbligazione, perché non coincide sempre con la scadenza e come stima la sensibilità del prezzo alle variazioni dei tassi.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.
Rischio cambio ETF: perché comprarlo in euro non elimina il rischio valuta
Un ETF quotato in euro può avere rischio cambio? Sì: vediamo la differenza tra valuta di negoziazione, valuta del fondo e valute degli asset.
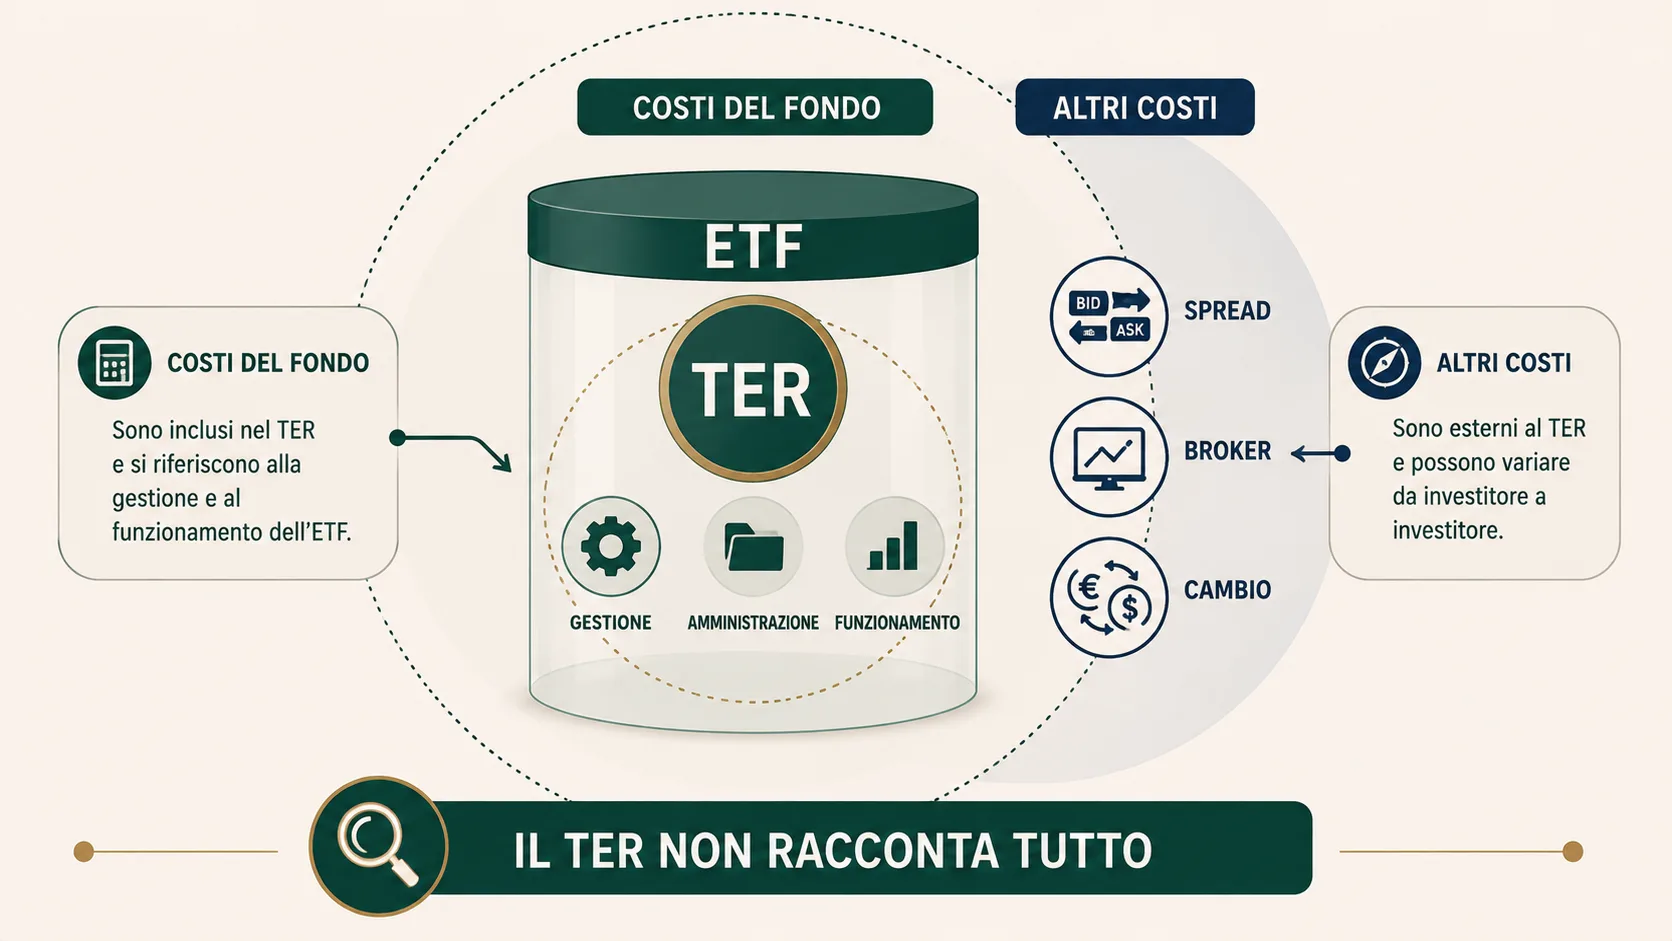
TER ETF: il costo che tutti guardano (ma che non racconta tutto)
Cos’è il TER di un ETF, cosa comprende e quali costi restano fuori. Con esempi su spread, broker, tracking difference e un mini-calcolatore.