 Occhio al Conto
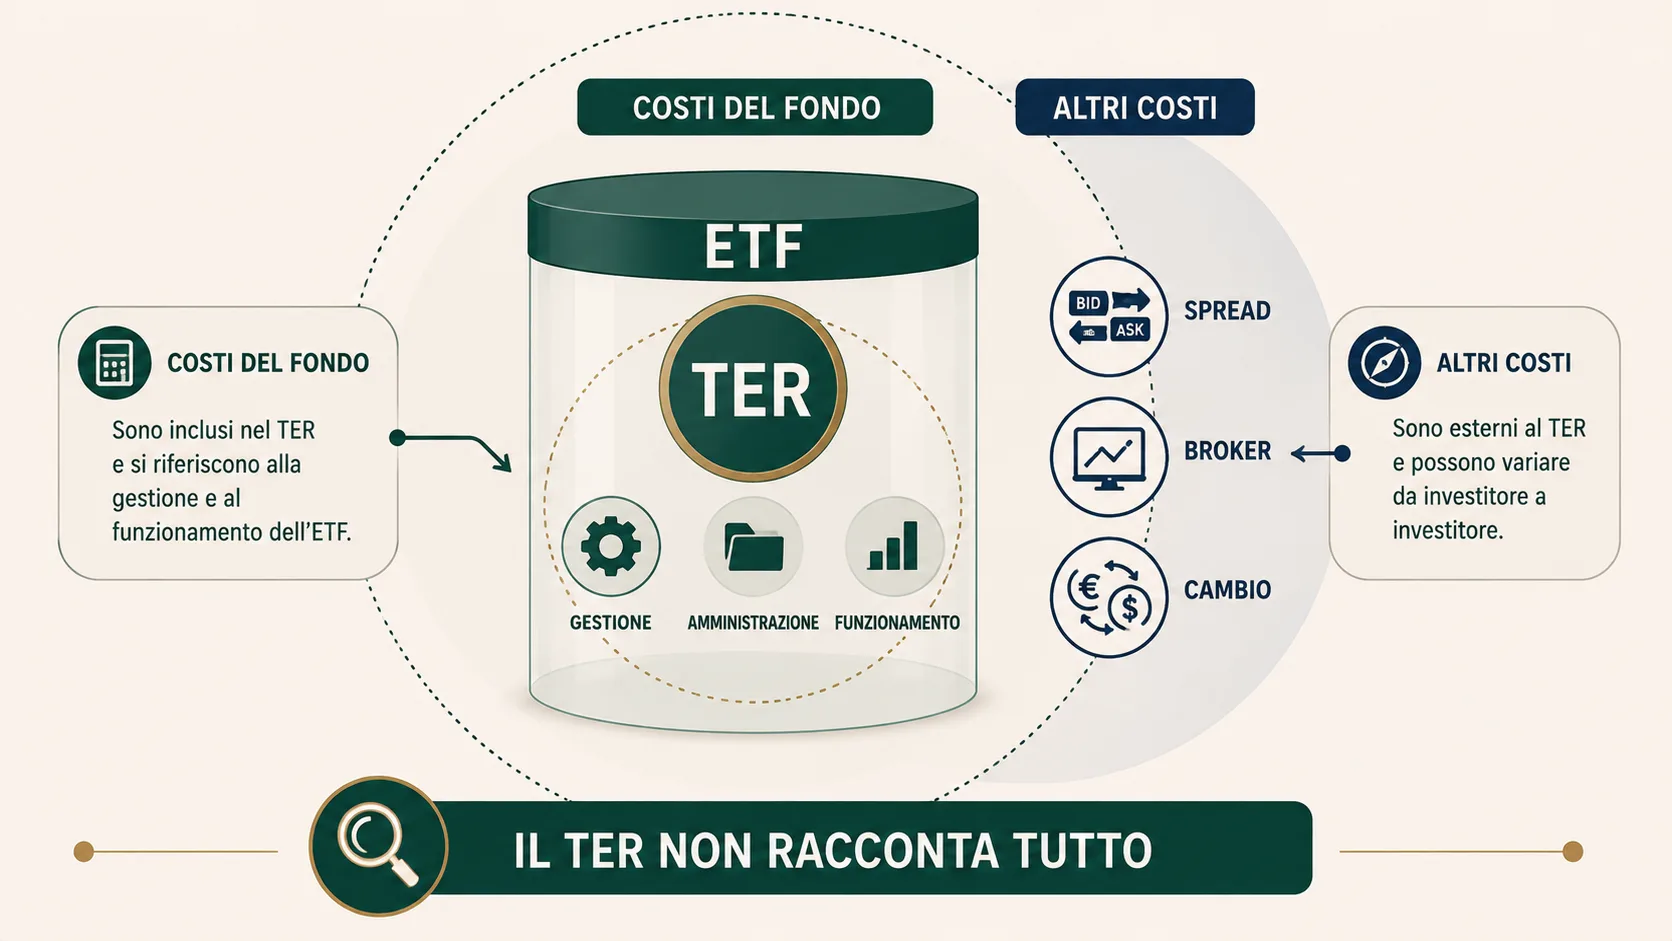
Quando si confrontano due ETF, il TER è spesso il numero che salta subito all’occhio. Uno costa lo 0,12%, un altro lo 0,20%: sembra naturale concludere che il primo sia automaticamente più economico.
Il problema è che il TER misura una parte precisa dei costi del fondo, non l’intera esperienza economica dell’investitore.
In breve: il TER, o Total Expense Ratio, esprime i costi correnti dell’ETF come percentuale annua del patrimonio. È utile per confrontare fondi simili, ma non comprende automaticamente commissioni del broker, spread di negoziazione, eventuali costi di cambio e altre frizioni. Inoltre non coincide con la tracking difference, che misura il risultato effettivo della replica rispetto al benchmark.
Cos’è il TER di un ETF?
TER significa Total Expense Ratio. Nella pratica viene usato come indicatore sintetico dei costi correnti sostenuti dal fondo.
Se un ETF dichiara un TER dello 0,20% annuo, un modo semplice per comprenderne l’ordine di grandezza è applicare quella percentuale al capitale.
Su 10.000 €, lo 0,20% corrisponde a circa 20 € in un anno.
Questo non significa però che il broker addebiti una fattura da 20 € sul conto. Il TER riguarda il funzionamento del fondo ed è incorporato nel patrimonio dell’ETF.
Come si paga il TER se non vedo nessun addebito?
È uno dei dubbi più comuni.
Normalmente non compare una riga del tipo:
“Commissione TER: -20 €”.
I costi correnti vengono sostenuti all’interno del fondo e incidono progressivamente sul valore del patrimonio.
Per questo è più corretto pensare al TER come a un costo incorporato nella gestione dell’ETF, non come a una commissione separata applicata dal broker.
Il TER non è normalmente un addebito separato sul conto corrente: il suo effetto è incorporato nel patrimonio del fondo.
Mini-calcolatore: quanto vale il TER sul capitale indicato?
Il calcolatore qui sotto fa volutamente una sola cosa: traduce una percentuale TER in un ordine di grandezza annuale in euro.
Non somma spread, commissioni del broker, costi di cambio, imposte o tracking difference. Quindi non rappresenta il costo totale dell’investimento.
Stima educativa: capitale × TER. Il patrimonio reale varia nel tempo e questo calcolo non include spread, commissioni, cambio, imposte o altre frizioni.
Cosa comprende il TER?
Il TER sintetizza costi correnti legati al funzionamento e alla gestione del fondo secondo quanto indicato nella documentazione del prodotto.
La composizione esatta non va dedotta dal nome dell’indicatore: per uno specifico ETF è sempre preferibile verificare KID, prospetto, factsheet e pagina ufficiale dell’emittente.
In termini generali, nel dato possono rientrare costi ricorrenti di gestione e amministrazione del fondo.
Il punto importante è un altro: non tutti i costi che l’investitore incontra quando compra, detiene e vende un ETF fanno parte del TER.
Cosa non comprende necessariamente il TER?
| Voce | Fa parte del TER? |
|---|---|
| Costi correnti del fondo | Generalmente sì, secondo la documentazione |
| Commissione di acquisto del broker | No |
| Commissione di vendita del broker | No |
| Spread bid-ask | No |
| Eventuale canone o custodia dell’intermediario | No |
| Costi di cambio applicati dall’intermediario | No |
| Imposte personali dell’investitore | No |
| Tracking difference | No: è un risultato osservato, non una commissione |
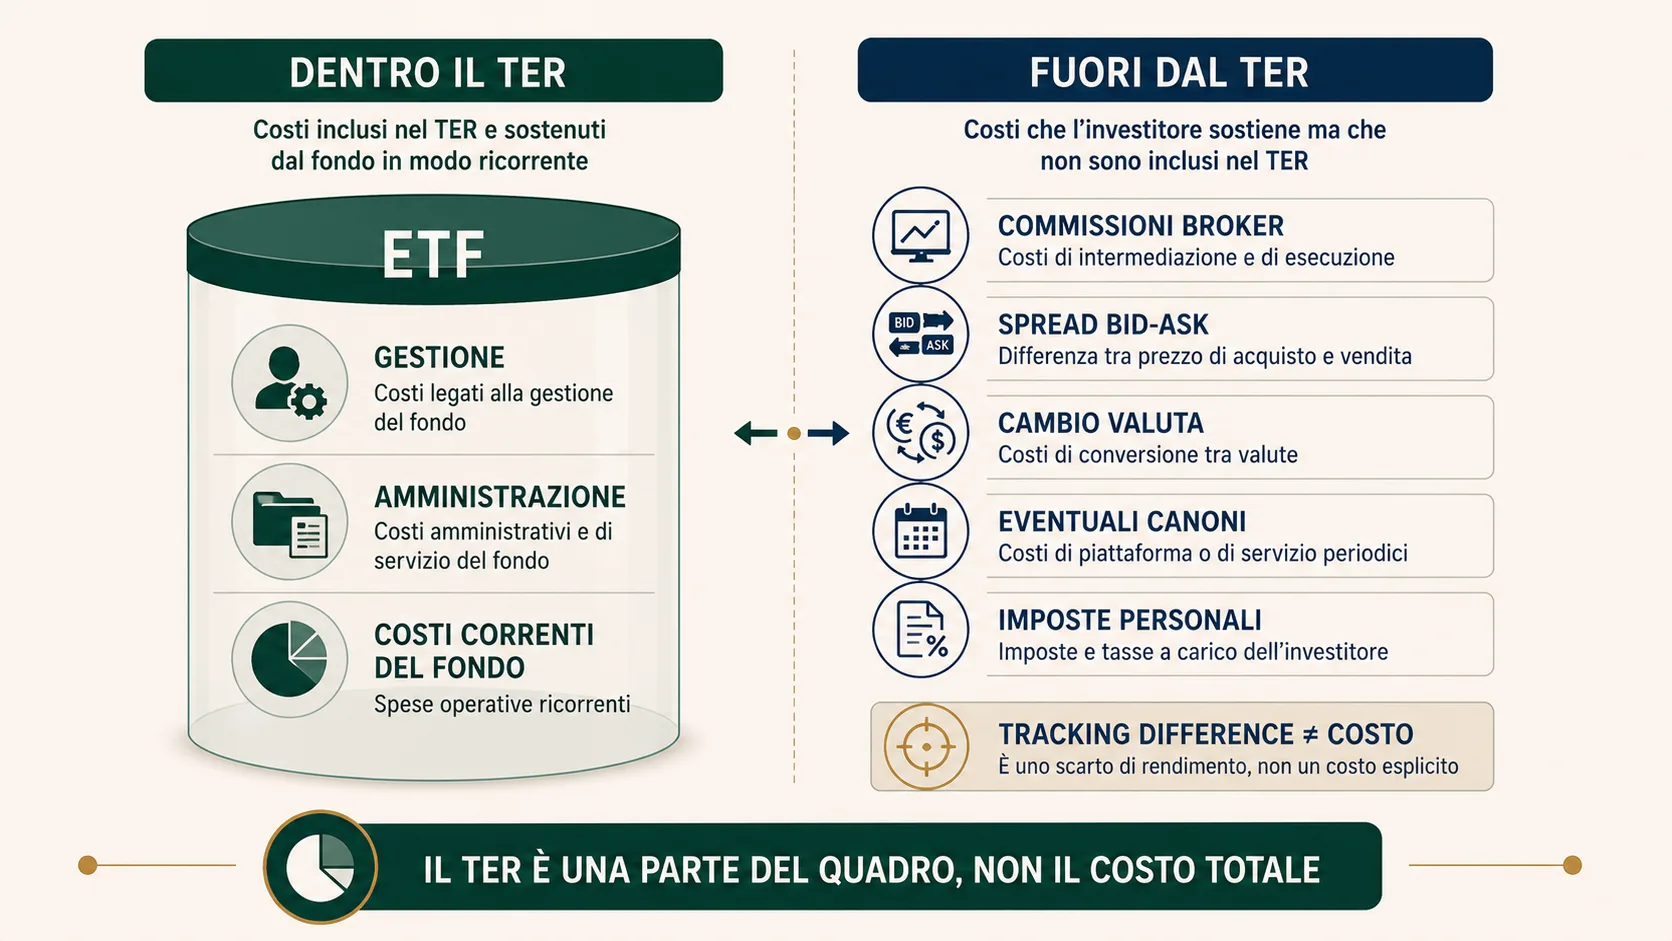
La tabella spiega perché TER e costo totale non sono sinonimi.
TER e costo totale dell’investimento: perché sono diversi
Immaginiamo tre livelli distinti.
1. Costi interni del fondo
Qui entra il TER.
2. Costi di negoziazione
Commissioni di acquisto e vendita e spread.
3. Costi legati all’intermediario o alla situazione personale
Per esempio servizi del broker, eventuali conversioni valutarie e fiscalità applicabile.
Sommare questi livelli in un unico numero universale è difficile perché una parte dipende dall’ETF e una parte dal modo in cui viene acquistato e detenuto.
Due persone che comprano lo stesso ETF possono quindi sostenere costi complessivi diversi.
Lo spread bid-ask: il costo che il TER non mostra
Lo spread è la distanza tra il miglior prezzo disponibile per acquistare e quello disponibile per vendere.
Esempio puramente illustrativo:
- miglior prezzo in acquisto: 100,10 €;
- miglior prezzo in vendita: 99,90 €.
La distanza è 0,20 € per quota.
Non è una commissione del fondo e non fa parte del TER. È una frizione del mercato in cui l’ETF viene negoziato.
Lo spread può cambiare nel tempo in funzione di liquidità, condizioni di mercato, volatilità e caratteristiche dello strumento.
Per questo un ETF con TER molto basso ma spread più ampio non può essere valutato soltanto leggendo la percentuale dei costi correnti.
Le commissioni del broker sono separate dal TER
Il TER appartiene al fondo. Le commissioni di negoziazione appartengono invece al rapporto con l’intermediario.
Possibili voci sono:
- commissione per singolo ordine;
- costi del piano di accumulo;
- commissione di vendita;
- costi di cambio;
- eventuali servizi o canoni previsti dal conto.
Quindi un ETF può avere TER 0,10% ed essere acquistato da due persone con costi complessivi differenti perché utilizzano intermediari o modalità operative diverse.
TER vs tracking difference: non sono la stessa cosa
Questo è probabilmente il confronto più importante.
Il TER è un indicatore dei costi correnti dichiarati dal fondo.
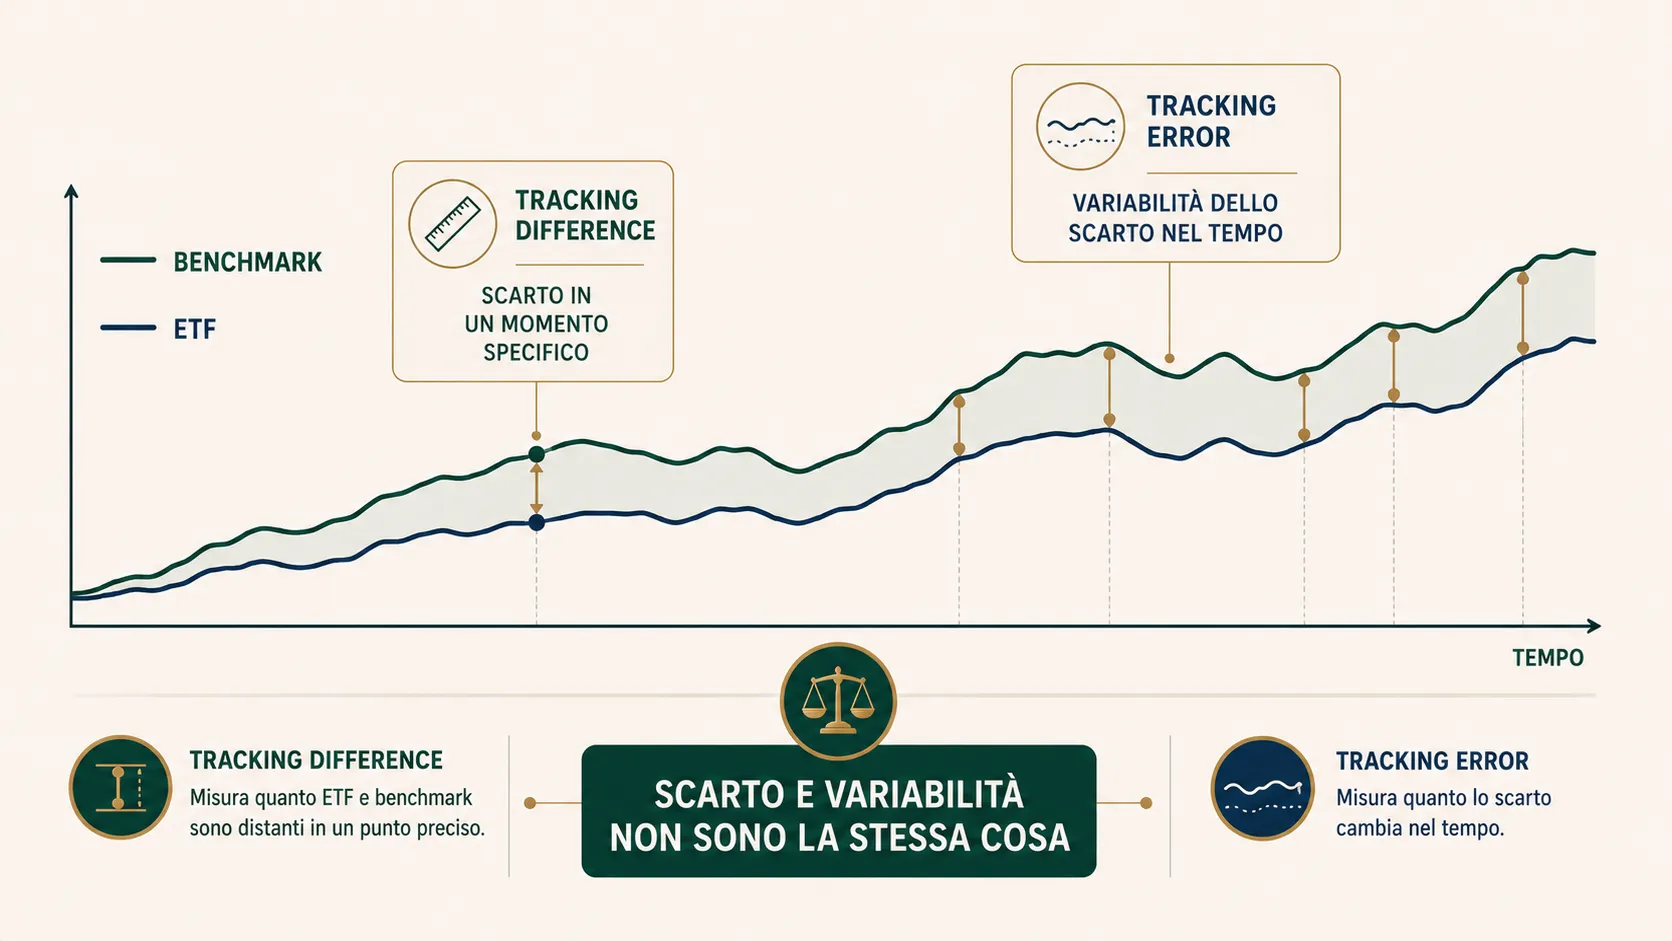
La tracking difference misura invece il divario di rendimento osservato tra ETF e benchmark in un determinato periodo, usando una convenzione coerente.
Esempio didattico:
| ETF | TER | Tracking difference osservata |
|---|---|---|
| ETF A | 0,15% | -0,08% |
| ETF B | 0,10% | -0,18% |
Guardando soltanto il TER, B sembra meno costoso.
Guardando il risultato della replica nel periodo dell’esempio, A è rimasto più vicino al benchmark.
Questo non significa che A sia migliore o che continuerà a comportarsi così. Significa soltanto che TER e tracking difference descrivono fenomeni diversi.
Nella guida dedicata trovi la distinzione completa tra tracking error e tracking difference negli ETF.
Perché tracking difference e TER possono essere diversi?
Tra benchmark e risultato effettivo del fondo possono entrare numerosi fattori:
- costi di transazione;
- ribilanciamenti;
- gestione dei dividendi e degli altri flussi;
- campionamento;
- securities lending;
- struttura degli swap;
- fiscalità interna del fondo;
- caratteristiche operative del mercato replicato.
Il TER è quindi una delle variabili che contribuiscono al risultato, non una formula che determina automaticamente la tracking difference.
Securities lending: può compensare parte dei costi?
Un ETF fisico può prestare temporaneamente alcuni titoli detenuti secondo le regole previste dal fondo.
L’attività può generare ricavi e una parte di questi può essere attribuita al fondo. In determinate circostanze ciò può contribuire a compensare parte dei costi che allontanano il rendimento dal benchmark.
Ma il prestito titoli non è “rendimento gratuito”: introduce rapporti di controparte, collateral e regole operative da leggere nella documentazione.
Questo tema è collegato alla differenza tra replica fisica, campionamento e replica sintetica.
TER basso significa ETF migliore?
No.
Un ETF può essere molto economico ma replicare un benchmark diverso da quello che stiamo analizzando. Oppure può avere caratteristiche differenti per liquidità, dimensione, spread, replica o politica dei proventi.
Prima di confrontare i costi bisogna quindi verificare che i fondi siano realmente comparabili.
Una sequenza più razionale è:
Benchmark → cosa replica?
Struttura → come replica?
Tracking → quanto bene lo ha replicato?
Costi → quanto costa il fondo e quanto costa negoziarlo?
Per le basi puoi partire dalla guida su come funzionano gli ETF.
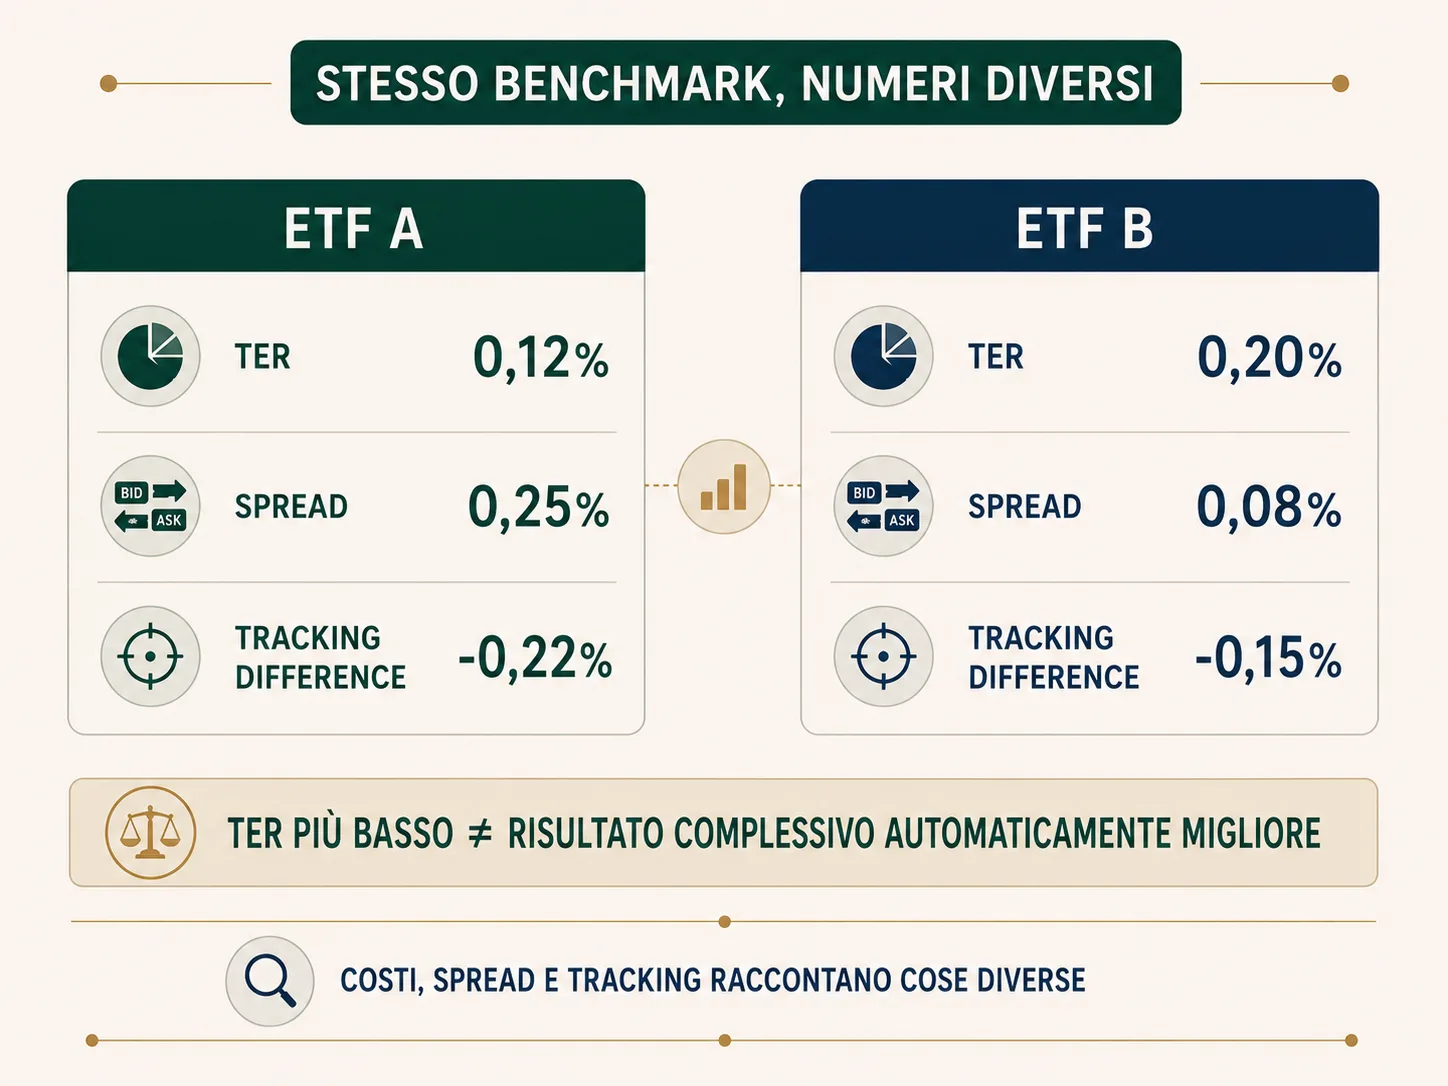
Esempio: ETF A con TER 0,12% vs ETF B con TER 0,20%
Consideriamo due ETF ipotetici che seguono lo stesso benchmark.
| Caratteristica | ETF A | ETF B |
|---|---|---|
| TER | 0,12% | 0,20% |
| Spread osservato nell’esempio | 0,25% | 0,08% |
| Tracking difference osservata | -0,22% | -0,15% |
Se guardiamo una sola colonna, A appare immediatamente più economico.
Se allarghiamo il confronto, la situazione diventa più articolata.
Lo spread riguarda la negoziazione, la tracking difference descrive un risultato storico della replica e il TER misura i costi correnti. Nessuno dei tre numeri da solo è sufficiente per dichiarare un vincitore.
Il TER è facile da confrontare perché è un numero unico. Il costo economico dell’esposizione è più multidimensionale.
TER e PAC: perché i piccoli importi rendono visibili i costi fissi
Il TER è percentuale. Una commissione del broker può invece essere fissa.
Esempio:
- versamento: 100 €;
- commissione: 2 €.
L’incidenza immediata della commissione è del 2%.
Con un versamento da 1.000 €, gli stessi 2 € pesano invece 0,20%.
L’esempio non stabilisce quale frequenza o importo sia corretto. Serve a mostrare che, nei piccoli versamenti, un costo fisso esterno al TER può pesare molto più del TER stesso.
Per approfondire la logica dei versamenti periodici puoi leggere la guida sul PAC in ETF.
Quanto conta il TER nel lungo periodo?
Un costo ricorrente non va ignorato: differenze apparentemente piccole possono accumularsi nel tempo.
Ma trasformare automaticamente una differenza di TER in una previsione certa di patrimonio finale sarebbe falsa precisione.
Per farlo servirebbero ipotesi su:
- rendimento futuro;
- tracking;
- variazione del patrimonio;
- spread e frequenza delle operazioni;
- fiscalità;
- eventuali modifiche dei costi.
Per questo il mini-calcolatore di questa pagina si ferma volutamente alla stima annuale sul capitale indicato.
Dove trovare il TER di un ETF
Le fonti da controllare sono principalmente:
- KID;
- factsheet;
- prospetto;
- pagina ufficiale dell’emittente.
Si possono incontrare termini come TER, ongoing charges, ongoing costs o altre formulazioni previste dalla documentazione.
Prima di confrontare due percentuali è utile verificare che i dati siano aggiornati e costruiti con una metodologia comparabile.
Gli errori più comuni quando si guarda il TER
1. Pensare che TER significhi costo totale
Non comprende automaticamente spread, broker e altre frizioni.
2. Aspettarsi un addebito separato sul conto
Il costo è incorporato nella gestione del patrimonio del fondo.
3. Ignorare lo spread
Soprattutto nelle operazioni più frequenti, la frizione di negoziazione può essere rilevante.
4. Confondere TER e tracking difference
Il primo è un indicatore di costo; la seconda è un risultato della replica.
5. Confrontare ETF che seguono benchmark differenti
Un TER più basso non rende due esposizioni diverse automaticamente comparabili.
6. Ignorare il peso delle commissioni fisse nei piccoli PAC
Un costo fisso può incidere percentualmente molto su versamenti ridotti.
Checklist: cosa controllare prima di confrontare i costi di due ETF
Benchmark
→ Seguono davvero lo stesso indice?
TER / costi correnti
→ Qual è il dato dichiarato e quanto è aggiornato?
Tracking difference
→ Quanto si è discostato storicamente il fondo dal benchmark?
Tracking error
→ Quanto è stato stabile quello scostamento?
Spread
→ Qual è la frizione di negoziazione osservabile?
Replica
→ Fisica completa, sampling o sintetica?
Broker
→ Quanto costa acquistare e vendere?
Proventi
→ Accumulazione o distribuzione? La politica dei proventi è una dimensione diversa dal TER.
In sintesi
Il TER è un numero utile, ma va interpretato per ciò che è.
Misura i costi correnti del fondo in percentuale annua; non equivale automaticamente al costo complessivo sostenuto dall’investitore.
Commissioni di acquisto e vendita, spread, eventuali costi di cambio e altre frizioni stanno su livelli diversi. Allo stesso modo, tracking difference e tracking error non sono commissioni, ma indicatori che aiutano a leggere come il fondo ha seguito il benchmark.
Per questo un TER più basso è un’informazione utile, non un verdetto.
La domanda migliore non è soltanto:
“Quale ETF ha il TER più basso?”
ma:
“Sto confrontando la stessa esposizione, quali costi sto osservando e quali costi sto lasciando fuori?”
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- VanguardOperatore / fonte ufficialeETF management and tracking Verificata il 22/08/2026
- CONSOBAutoritàPRIIPs e documentazione informativa Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
Tracking error e tracking difference negli ETF: cosa cambia davvero
Tracking error e tracking difference non misurano la stessa cosa. Esempi pratici per capire quanto e con quale regolarità un ETF si discosta dal benchmark.
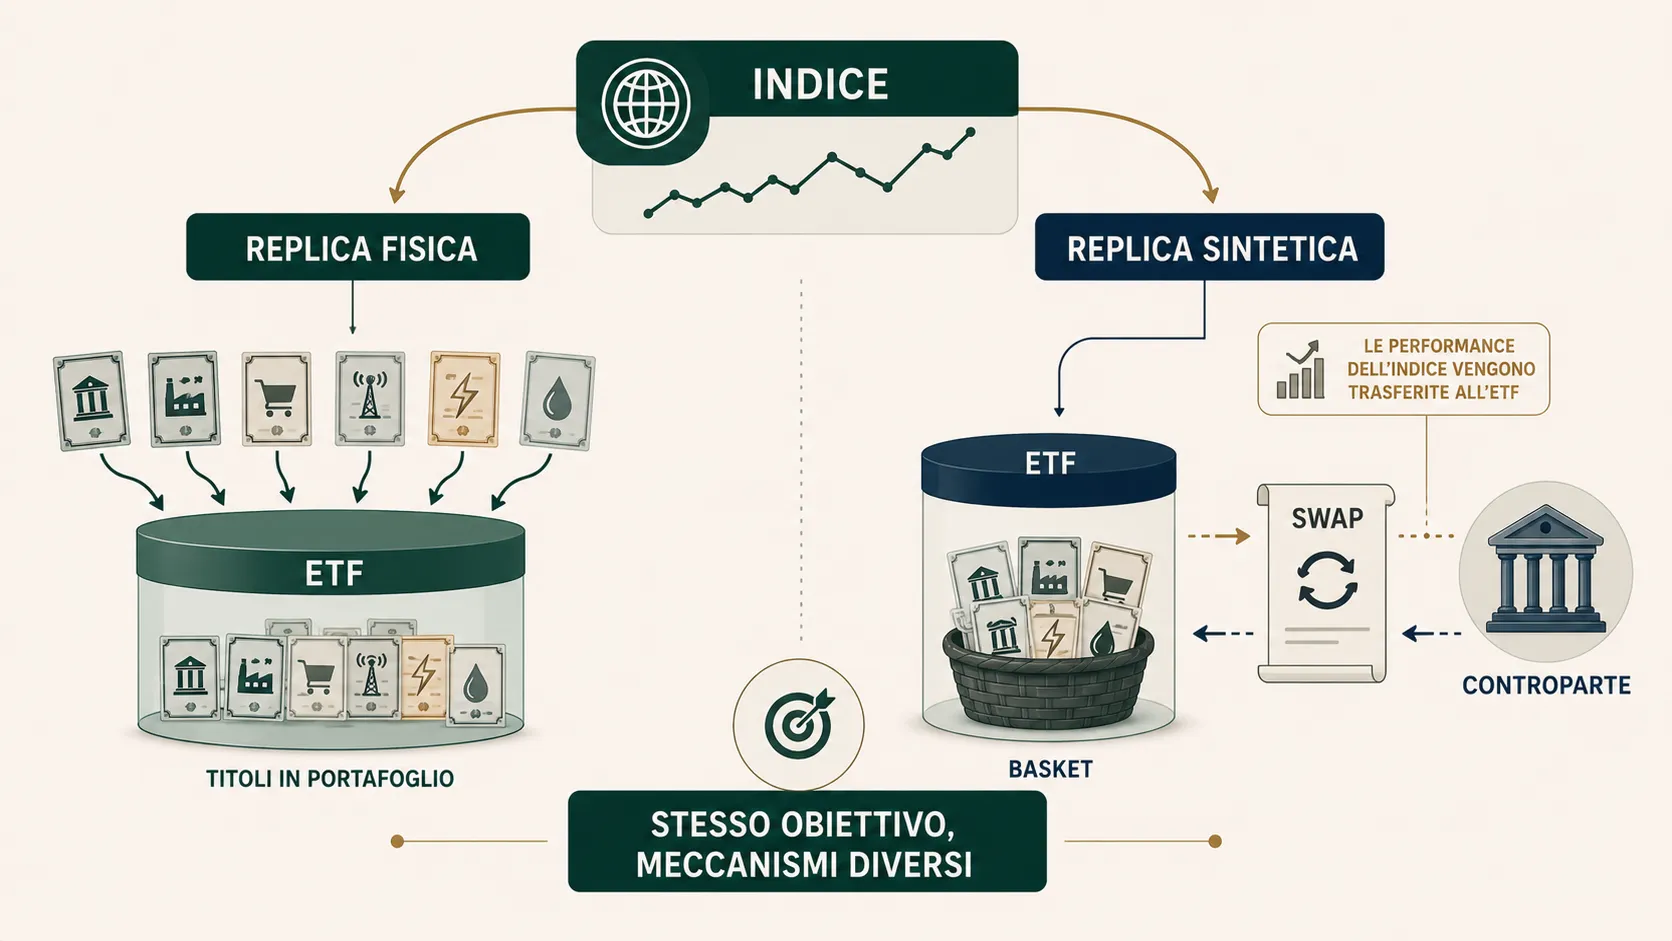
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.
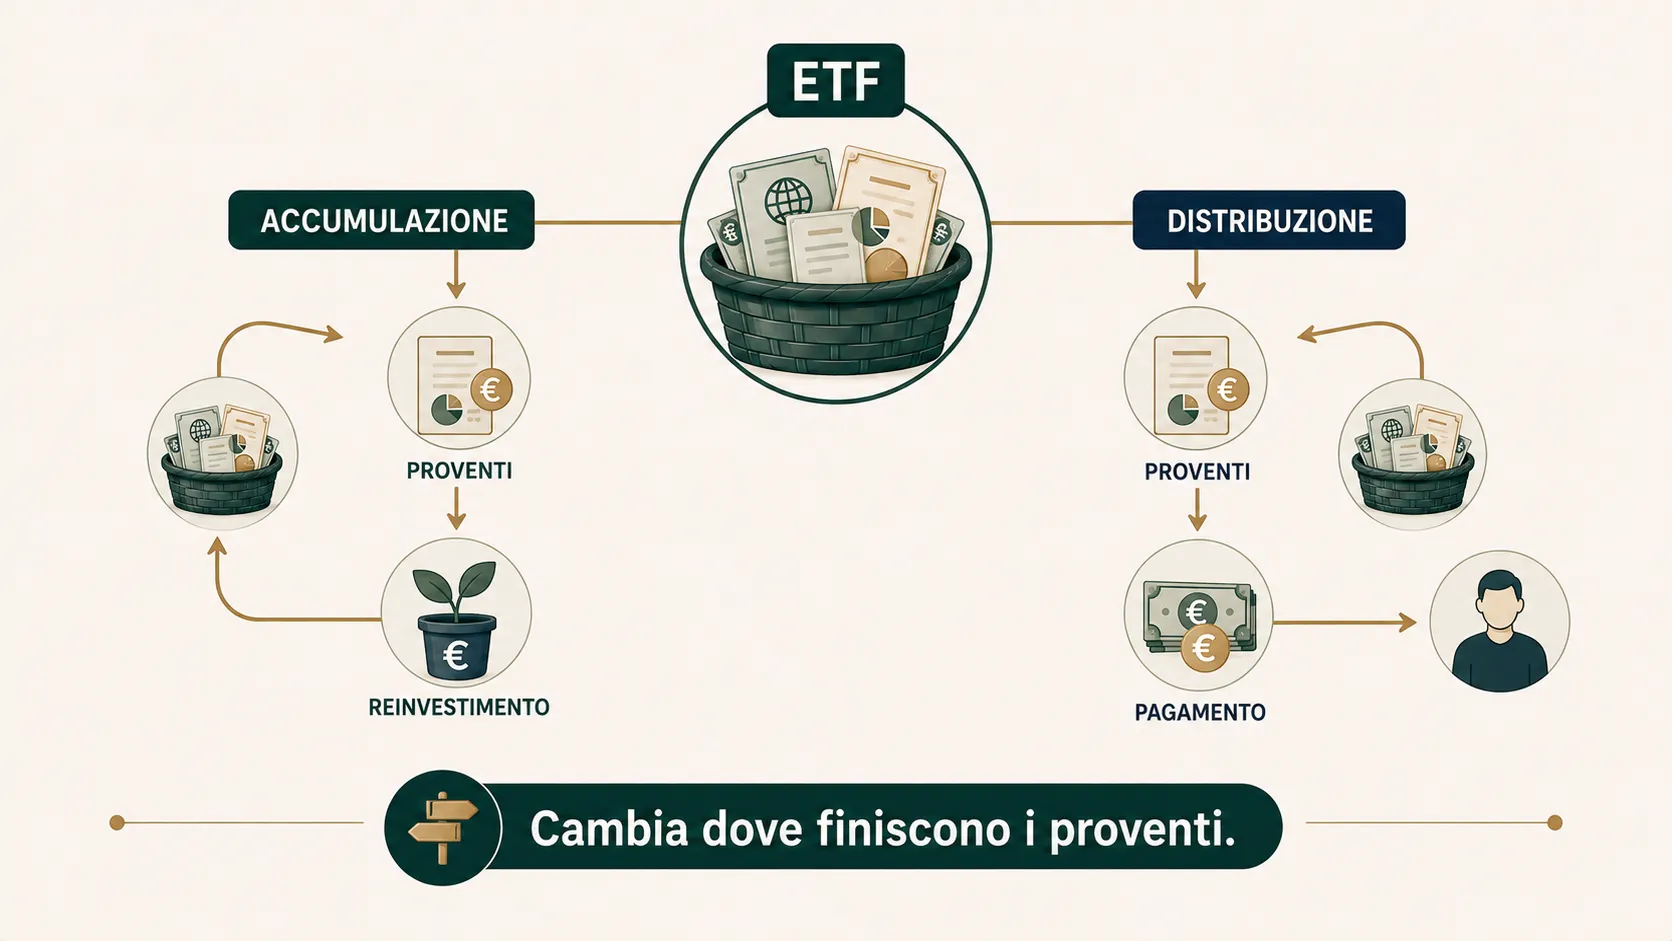
ETF ad accumulazione o distribuzione: cosa cambia davvero
ETF ad accumulazione o distribuzione: confronta reinvestimento, flussi, NAV, costi e fiscalità per capire quale struttura risponde al tuo obiettivo.