 Occhio al Conto
Un ETF MSCI World può contenere più di mille società e restare comunque molto concentrato nelle aziende più grandi e nei mercati che valgono di più in Borsa. È il punto che spesso sfugge quando si sente dire semplicemente che “compra il mondo”.
L’MSCI World non assegna infatti lo stesso peso a ogni azienda o a ogni Paese. Nella versione standard il peso dipende dalla capitalizzazione di mercato corretta per il flottante: una società gigantesca pesa molto più di una società media.
Esistono però anche versioni alternative, come l’MSCI World Equal Weighted, che partono dalle stesse società ma le ripesano in modo molto diverso.
Questa guida non serve a stabilire quale sia “migliore”. Serve a capire cosa stai davvero comprando quando scegli un ETF MSCI World e quali compromessi introduce una ponderazione alternativa.
MSCI World in breve
L’MSCI World è un indice azionario che rappresenta società large e mid cap dei mercati sviluppati. Secondo MSCI copre circa l’85% della capitalizzazione corretta per il flottante di ciascun Paese incluso.
Al 31 luglio 2026 l’indice contava 1.282 componenti. Le prime dieci posizioni pesavano complessivamente circa il 26,4% dell’indice: un dato utile per capire che avere più di mille titoli non significa distribuirli tutti allo stesso modo.
| Indice | Cosa include | Come pesa i titoli | Mercati emergenti | Small cap |
|---|---|---|---|---|
| MSCI World | Large e mid cap dei mercati sviluppati | Capitalizzazione | No | No |
| MSCI World Equal Weighted | Le stesse società dell’MSCI World | Peso uguale al ribilanciamento | No | No |
| MSCI ACWI | Large e mid cap sviluppati + emergenti | Capitalizzazione | Sì | No |
| MSCI ACWI IMI | Large, mid e small cap sviluppati + emergenti | Capitalizzazione | Sì | Sì |
Il punto da ricordare è semplice: “World” non significa automaticamente “tutto il mercato azionario mondiale”.
Prima distinzione: indice ed ETF non sono la stessa cosa
L’MSCI World è un indice. Un ETF MSCI World è invece un fondo negoziato in Borsa che cerca di replicare quell’indice.
Questa differenza sembra banale, ma evita molta confusione. Due ETF possono avere lo stesso benchmark e differire per costi, modalità di replica, politica dei proventi, patrimonio, liquidità e tracking.
Se vuoi partire dalle basi, nella guida su come funzionano gli ETF spieghiamo anche TER, replica, KID e tracking difference.
Come funziona la ponderazione per capitalizzazione
Immagina un indice composto soltanto da tre aziende:
- Azienda A: valore di mercato 70 miliardi;
- Azienda B: 20 miliardi;
- Azienda C: 10 miliardi.
In una versione semplificata ponderata per capitalizzazione, A peserebbe circa il 70%, B il 20% e C il 10%.
Se A raddoppiasse di valore mentre le altre restassero ferme, il suo peso aumenterebbe ancora. Il mercato decide progressivamente quali società occupano più spazio nell’indice.
Questa impostazione ha un vantaggio pratico importante: richiede relativamente pochi interventi per mantenere i pesi coerenti con il mercato. Non bisogna continuamente vendere ciò che è salito e comprare ciò che è sceso soltanto per tornare a una quota prefissata.
Il rovescio della medaglia è che una lunga crescita delle aziende più grandi può portare a una concentrazione crescente.
Mille aziende non significano mille pesi uguali
Questo è uno dei concetti più importanti dell’intera guida.
Al 31 luglio 2026 Nvidia e Apple pesavano ciascuna poco più del 5% dell’MSCI World; Microsoft circa il 3,7%. Le prime dieci società arrivavano insieme a circa un quarto dell’indice.
Quindi un ETF può essere molto diversificato per numero di titoli e contemporaneamente meno uniforme per peso economico.
Non è necessariamente un difetto. È la conseguenza della regola scelta dall’indice.
Cos’è l’MSCI World Equal Weighted
L’MSCI World Equal Weighted parte dallo stesso universo dell’MSCI World standard: stesse società large e mid cap dei mercati sviluppati.
La differenza è nella ponderazione. A ogni ribilanciamento trimestrale, MSCI assegna lo stesso peso a ciascun componente. Tra un ribilanciamento e quello successivo, i pesi possono poi allontanarsi dall’uguaglianza perché i prezzi cambiano.
Torniamo alle tre aziende dell’esempio precedente.
Con capitalizzazione:
- A = 70%;
- B = 20%;
- C = 10%.
Con equal weight al momento del ribilanciamento:
- A = 33,3%;
- B = 33,3%;
- C = 33,3%.
La società più grande perde quindi moltissimo peso relativo, mentre quelle più piccole ne guadagnano.
Equal Weight non significa “stesso peso a ogni Paese”
Qui nasce probabilmente l’equivoco più frequente.
Un indice equal weighted a livello di società non assegna automaticamente la stessa quota a Stati Uniti, Giappone, Francia, Germania o altri Paesi.
Se un Paese ha molte più aziende dentro l’indice, continuerà ad avere più peso complessivo di un Paese con poche società.
Esempio volutamente semplice: se un indice contiene 100 società statunitensi e 20 giapponesi, assegnare lo stesso peso a ogni azienda porta comunque gli Stati Uniti a pesare circa cinque volte il Giappone, prima di altre differenze e aggiustamenti.
Quindi:
equal weight per azienda ≠ equal weight geografico.
Sono due idee completamente diverse.
Quanto cambia davvero la concentrazione
La differenza sui singoli titoli è molto evidente.
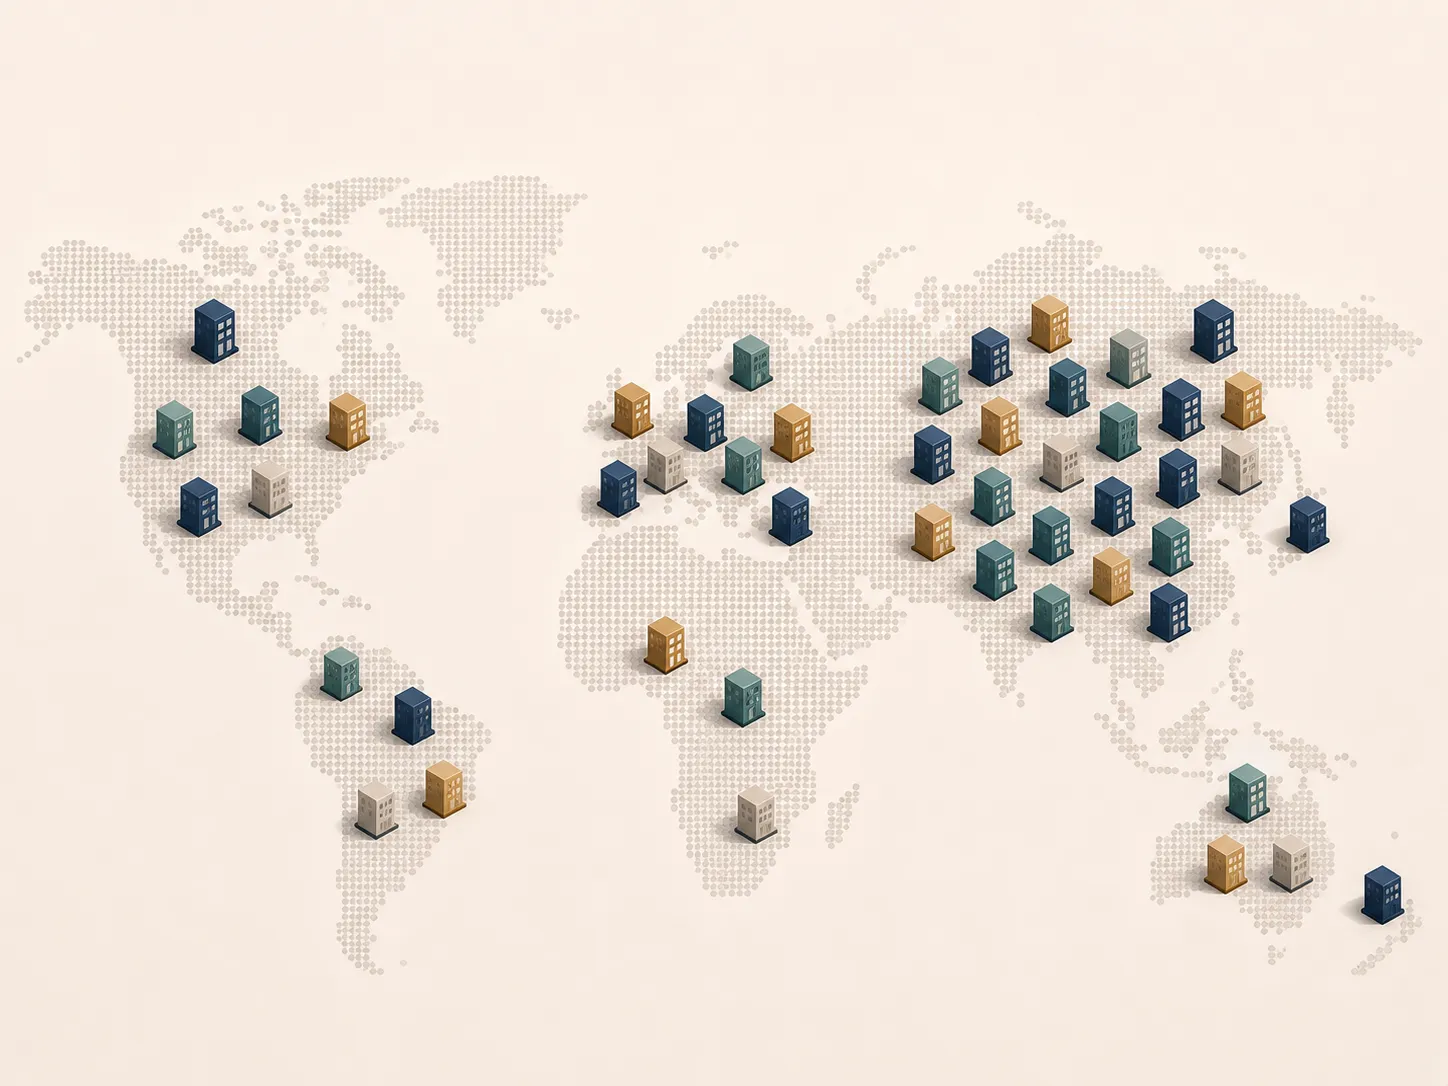
Al 31 luglio 2026 l’MSCI World standard aveva 1.282 componenti e le prime dieci posizioni pesavano circa 26,4%.
La versione Equal Weighted aveva lo stesso numero di componenti; le sue prime dieci posizioni pesavano invece, in quel momento, poco più dell’1% complessivo.
Questo non significa che l’Equal Weighted sia automaticamente più sicuro. Significa una cosa più precisa: riduce fortemente la dipendenza dalle singole mega-cap rispetto alla versione standard.
È un obiettivo diverso da quello di minimizzare la volatilità.
Più equilibrio tra società non significa automaticamente meno rischio
È facile fare un ragionamento intuitivo: “Se riduco le aziende enormi e distribuisco meglio i pesi, allora il portafoglio oscillerà sicuramente meno”.
I dati ufficiali MSCI mostrano perché non bisogna trasformare questa intuizione in una regola.
Al 31 luglio 2026 la volatilità annualizzata riportata da MSCI per l’MSCI World standard era circa:
| Orizzonte | MSCI World | MSCI World Equal Weighted |
|---|---|---|
| 3 anni | 12,44% | 12,82% |
| 5 anni | 15,21% | 15,28% |
| 10 anni | 14,86% | 15,41% |
Su questi specifici orizzonti storici, quindi, l’Equal Weighted non aveva una volatilità inferiore al World standard.
Anche il massimo drawdown storico riportato da MSCI era leggermente più profondo per l’Equal Weighted. Non è una previsione sul futuro: serve soltanto a mostrare che “meno concentrazione” e “meno volatilità” non sono sinonimi.
Perché può oscillare anche di più
Quando assegni lo stesso peso a tutte le aziende, dai molto più spazio relativo alle società che nella versione market cap sarebbero piccole.
In pratica l’Equal Weighted introduce una maggiore esposizione relativa alle aziende di dimensione inferiore all’interno dello stesso universo large e mid cap.
Questo può ridurre la dipendenza da poche mega-cap, ma può anche cambiare sensibilità del portafoglio, composizione settoriale e comportamento nelle diverse fasi di mercato.
Non c’è contraddizione: stai diversificando il peso tra le società, non eliminando il rischio azionario.
Il costo nascosto della ponderazione: il turnover
C’è un’altra differenza che merita attenzione e che spesso viene ignorata nei confronti basati soltanto sui rendimenti.
Per restare equiponderato, l’indice deve periodicamente vendere parte dei titoli che sono diventati troppo pesanti e aumentare quelli diventati troppo leggeri.
Secondo MSCI, nei 12 mesi rilevati al 31 luglio 2026 il turnover dell’MSCI World era circa 2,95%, mentre quello dell’MSCI World Equal Weighted era 31,16%.
Il turnover dell’indice non equivale automaticamente a una commissione che il risparmiatore paga in quella percentuale. Indica però che la strategia richiede molta più attività di ribilanciamento.
Per confrontare ETF reali bisogna quindi guardare il risultato concreto del fondo: costi dichiarati, tracking difference, spread e modalità di replica.
Perché l’Equal Weight compra e vende continuamente
Facciamo un esempio senza previsioni di rendimento.
Al ribilanciamento tre aziende valgono tutte il 33,3% del piccolo indice. Nei mesi successivi:
- A sale e arriva al 45%;
- B resta al 30%;
- C scende al 25%.
Al successivo ribilanciamento, la metodologia deve riportarle verso pesi uguali. Quindi riduce A e aumenta soprattutto C.
È un meccanismo sistematico di ribilanciamento. Non significa sapere in anticipo quale titolo è “caro” o “economico”, né garantisce che vendere il vincitore e comprare il perdente produca un rendimento superiore.
MSCI World, ACWI e ACWI IMI: tre “mondi” diversi
Se l’obiettivo è capire quanto è ampio un indice, il confronto più utile non è soltanto tra World standard ed Equal Weight.
MSCI World
Large e mid cap dei mercati sviluppati. Non include i mercati emergenti.
MSCI ACWI
Aggiunge i mercati emergenti mantenendo large e mid cap. A giugno 2026 MSCI indicava circa 2.461 componenti e una copertura di circa l’85% dell’universo azionario globale investibile.
MSCI ACWI IMI
Aggiunge anche le small cap. A giugno 2026 contava oltre 8.000 componenti e copriva circa il 99% dell’universo azionario globale investibile secondo la metodologia MSCI.
La domanda utile, quindi, non è soltanto “quanti titoli ha?”. È:
quali mercati e quali segmenti di capitalizzazione lascia fuori?
Un ETF MSCI World è troppo esposto agli Stati Uniti?
Questa domanda non ha una risposta universale del tipo sì/no.
La forte quota statunitense del World standard deriva principalmente dal peso che le società statunitensi hanno nella capitalizzazione dei mercati sviluppati secondo la metodologia dell’indice.
Chi considera questa concentrazione coerente con il mercato può preferire non modificarla. Chi invece vuole ridurre la dipendenza dalle mega-cap o distribuire diversamente il peso deve capire che sta scegliendo una metodologia alternativa, non una versione “più corretta” dello stesso indice.
L’Equal Weighted affronta soprattutto la concentrazione delle singole società. Non trasforma automaticamente il portafoglio in un’equiponderazione geografica.
Un esempio concreto: 10.000 euro e due logiche diverse
Immagina, solo per capire il meccanismo, di investire 10.000 euro in due portafogli teorici che contengono esattamente le stesse mille aziende.
Nel primo i pesi seguono la capitalizzazione. Una società che vale 100 volte un’altra può ricevere un peso enormemente superiore.
Nel secondo tutte le aziende vengono riportate allo stesso peso a ogni ribilanciamento.
Non stai quindi scegliendo tra “più aziende” e “meno aziende”. Stai scegliendo chi decide il peso delle aziende che già possiedi.
Questa è probabilmente la maniera più semplice per distinguere le due strategie.
E gli ETF reali?
Sul mercato europeo esistono ETF UCITS che replicano l’MSCI World standard e, dal 2024, anche un prodotto quotato su Borsa Italiana che replica l’MSCI World Equal Weighted.
La presenza di un ETF non rende però la strategia adatta a tutti. Prima di confrontare prodotti specifici controlla almeno:
- benchmark esatto;
- costo corrente;
- replica fisica o sintetica;
- tracking difference;
- dimensione e storico del fondo;
- accumulazione o distribuzione;
- spread di negoziazione;
- valuta e presenza di eventuale copertura valutaria;
- KID e documentazione ufficiale aggiornata.
Per il confronto tra strutture diverse può aiutare anche la nostra guida su ETF, fondi indicizzati e fondi comuni.
Cinque errori da evitare quando leggi “MSCI World”
Il primo è pensare che World significhi tutto il mondo. L’indice standard riguarda i mercati sviluppati e non comprende le small cap.
Il secondo è confondere numero di società e distribuzione dei pesi. Mille aziende possono convivere con una forte concentrazione nelle prime dieci.
Il terzo è pensare che Equal Weight significhi uguale peso ai Paesi. La parità riguarda i componenti dell’indice, non necessariamente la geografia.
Il quarto è dedurre che meno concentrazione significhi automaticamente meno volatilità. I dati storici ufficiali non consentono una conclusione così semplice.
Il quinto è scegliere un ETF guardando soltanto il nome dell’indice. Anche a benchmark identico restano costi, replica, liquidità e tracking da confrontare.
Come confrontare MSCI World standard ed Equal Weight senza trasformarlo in un consiglio
Puoi usare una griglia molto semplice:
| Domanda | Market Cap | Equal Weight |
|---|---|---|
| Chi pesa di più? | Le società con maggiore capitalizzazione | Tutti i componenti partono dallo stesso peso al rebalance |
| Dipendenza dalle mega-cap | Maggiore | Molto più bassa |
| Esposizione relativa alle società più piccole dell’indice | Minore | Maggiore |
| Ribilanciamento necessario | Più contenuto | Più intenso |
| Turnover | Generalmente più basso | Generalmente più alto |
| Emergent markets | No | No |
| Small cap | No | No |
| Rischio azionario | Presente | Presente |
La tabella non dice quale scegliere. Fa emergere quale compromesso stai accettando.
Equal Weight o MSCI World standard: cosa conta davvero
Non esiste una regola per cui l’indice più concentrato sia necessariamente peggiore, né una regola per cui l’indice più uniforme debba offrire rendimenti migliori.
Il market cap weighted segue più fedelmente la struttura del mercato. L’equal weight modifica quella struttura per ridurre il peso delle aziende dominanti e dare maggiore rilevanza alle altre società dello stesso universo.
Questo può produrre risultati molto diversi a seconda della fase di mercato.
La domanda utile non è quindi “quale vincerà?”. È:
voglio seguire il peso che il mercato assegna alle aziende oppure voglio applicare una regola che ne riduca sistematicamente la concentrazione?
Il rendimento futuro resta sconosciuto in entrambi i casi.
FAQ
Cos’è un ETF MSCI World?
È un ETF che replica o cerca di replicare un indice della famiglia MSCI World. La versione standard contiene società large e mid cap dei mercati sviluppati e le pondera principalmente in base alla capitalizzazione corretta per il flottante.
MSCI World include i mercati emergenti?
No. Per includere anche large e mid cap dei mercati emergenti esistono indici più ampi come l’MSCI ACWI.
MSCI World include le small cap?
La versione standard MSCI World no. L’universo large, mid e small cap globale viene rappresentato da famiglie più estese, come MSCI ACWI IMI quando si vogliono includere anche gli emergenti.
Cosa significa Equal Weighted?
Significa che a ogni ribilanciamento i componenti vengono riportati allo stesso peso. Non significa che tutti i Paesi o tutti i settori abbiano necessariamente la stessa quota.
Un MSCI World Equal Weighted è meno rischioso?
Non si può affermare in generale. Riduce molto la concentrazione sui singoli titoli, ma il rischio azionario rimane e la volatilità storica può essere anche simile o superiore a quella dell’indice standard.
Equal Weight rende il portafoglio più geografico?
Può modificare i pesi geografici indirettamente, perché riduce il dominio delle società con maggiore capitalizzazione. Ma non costruisce un portafoglio con lo stesso peso per ogni Paese.
Qual è il miglior ETF MSCI World?
Non esiste un ETF migliore in assoluto. Per confrontare prodotti che replicano lo stesso benchmark servono almeno costi, replica, tracking, liquidità, dimensione, politica dei proventi e documentazione aggiornata.
Fonti e metodo
Questa guida utilizza dati e metodologie ufficiali MSCI verificati il 19 agosto 2026. I valori su componenti, concentrazione, volatilità e turnover possono cambiare nel tempo e vanno riletti nella documentazione più recente prima di un confronto operativo.
Le simulazioni numeriche presenti nell’articolo sono esempi didattici inventati per spiegare il meccanismo della ponderazione: non rappresentano previsioni di rendimento né portafogli consigliati.
Fonti principali:
- MSCI — MSCI World Index
- MSCI — MSCI World Equal Weighted Index
- MSCI — MSCI ACWI Index
- MSCI — MSCI ACWI IMI Index
- Borsa Italiana — ETF MSCI World Equal Weighted quotato sul mercato italiano
Contenuto informativo ed educativo. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita.
Approfondisci la copertura
Dal World alle esposizioni aggiuntive
Prima di aggiungere altri ETF conviene capire cosa è già presente nel World e dove nasce davvero una nuova esposizione.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- MSCIOperatore / fonte ufficialeMSCI World Index Verificata il 19/08/2026
- MSCIOperatore / fonte ufficialeMSCI World Equal Weighted Index Verificata il 19/08/2026
- MSCIOperatore / fonte ufficialeMSCI ACWI Index Verificata il 19/08/2026
- MSCIOperatore / fonte ufficialeMSCI ACWI IMI Index Verificata il 19/08/2026
- Borsa ItalianaOperatore / fonte ufficialeInvesco MSCI World Equal Weight UCITS ETF Verificata il 19/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF, fondi indicizzati, fondi comuni e hedge fund: cosa cambia davvero
ETF, fondi indicizzati, fondi comuni e hedge fund non sono categorie opposte: ecco come distinguerli davvero nel contesto italiano ed europeo.
100 parole dei mercati finanziari che devi conoscere
100 parole della Borsa e dei mercati finanziari spiegate semplice: azioni, ETF, indici, bilanci, rischio, ordini e strategie.
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
Macroeconomia: inflazione, tassi, PIL e cosa cambia per i tuoi soldi
Macroeconomia spiegata semplice: inflazione, tassi BCE, PIL, lavoro, spread e cambi. Come leggere le notizie economiche e capirne gli effetti sui tuoi soldi.