 Occhio al Conto
Quando si confrontano ETF che seguono lo stesso mercato, il TER è spesso il primo numero osservato. Ma il costo dichiarato non risponde da solo a una domanda ancora più concreta: quanto bene il fondo ha effettivamente seguito il proprio indice?
Qui entrano in gioco due indicatori che hanno nomi simili ma misurano cose diverse: tracking difference e tracking error.
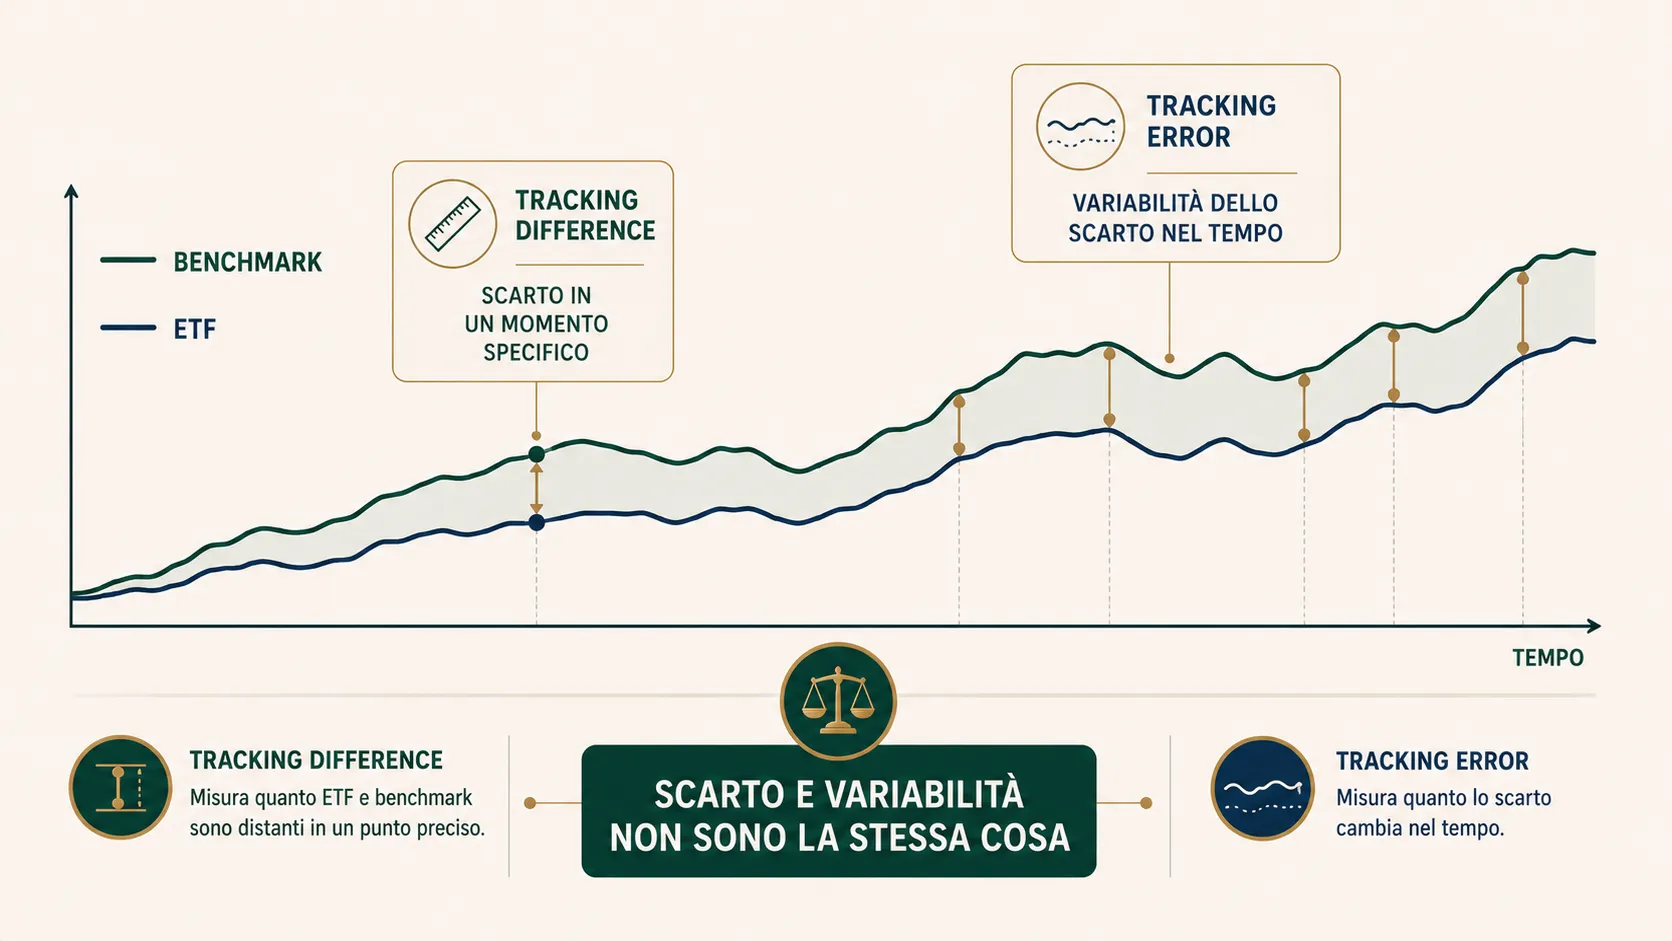
In breve: la tracking difference misura la differenza di rendimento tra ETF e benchmark in un determinato periodo. Il tracking error misura invece quanto quello scarto varia nel tempo. La prima descrive soprattutto l’ampiezza del divario; il secondo la sua regolarità o instabilità.
Per questo un ETF può avere una tracking difference negativa ma molto stabile, oppure uno scarto medio piccolo accompagnato da un tracking error più elevato.
Prima di tutto: perché ETF e indice non coincidono perfettamente?
Un indice è un riferimento teorico costruito secondo una metodologia. Un ETF è invece un fondo reale che deve operare sui mercati.
Tra i due possono entrare diversi attriti:
- costi correnti del fondo;
- costi di negoziazione;
- ribilanciamenti;
- gestione dei dividendi e degli altri flussi;
- campionamento del benchmark;
- struttura di replica;
- prestito titoli;
- liquidità dei componenti;
- effetti fiscali interni alla struttura del fondo.
La modalità di replica dell’ETF è quindi una delle variabili che possono contribuire allo scostamento, ma non è l’unica.
Il punto non è aspettarsi che ETF e indice coincidano sempre al centesimo. È capire quanto si sono discostati e con quale regolarità.
Cos’è la tracking difference?
La tracking difference è, in forma intuitiva, la differenza tra il rendimento dell’ETF e quello del benchmark nello stesso periodo e su basi confrontabili.
Una convenzione semplice è:
Tracking difference = rendimento ETF − rendimento benchmark
Esempio puramente illustrativo:
- benchmark: +10,00%;
- ETF: +9,80%.
Con questa convenzione:
tracking difference = 9,80% − 10,00% = -0,20 punti percentuali.
Il segno è importante: una tracking difference negativa indica che, in quel confronto, il fondo ha reso meno del benchmark. Una differenza positiva indica invece un risultato superiore nel periodo considerato.
Attenzione però alla convenzione usata dalla fonte: alcuni documenti possono esprimere il divario con il segno opposto. Prima di confrontare due numeri bisogna quindi verificare come viene definito l’indicatore.
La tracking difference è una fotografia
Se osserviamo un anno e troviamo -0,20 punti percentuali, sappiamo quanto ETF e indice si sono separati nel periodo.
Non sappiamo ancora se quello scarto sia stato quasi identico mese dopo mese, molto variabile oppure positivo in alcuni intervalli e negativo in altri. Per rispondere a questa seconda domanda serve il tracking error.
Cos’è il tracking error?
Il tracking error misura la variabilità degli scostamenti di rendimento tra ETF e benchmark nel tempo.
In termini tecnici viene normalmente calcolato come deviazione standard delle differenze periodiche di rendimento, spesso annualizzata.
Non serve però conoscere la formula per coglierne il significato. Immaginiamo che ogni mese un ETF rimanga quasi sempre leggermente sotto il benchmark dello stesso ammontare. Il gap può essere negativo, ma molto regolare: tracking error basso.
Se invece il fondo passa frequentemente da sopra a sotto il benchmark con scostamenti molto diversi, il tracking error aumenta.
Tracking difference: quanto è grande il divario.
Tracking error: quanto è instabile quel divario.
Sono quindi due domande diverse.
Tracking error vs tracking difference: confronto diretto
| Domanda | Tracking difference | Tracking error |
|---|---|---|
| Cosa misura? | Il divario di rendimento ETF-benchmark | La variabilità del divario nel tempo |
| È una fotografia del periodo? | Sì, principalmente | No, richiede una serie di osservazioni |
| Può essere negativa? | Sì, secondo la convenzione utilizzata | È normalmente espresso come valore non negativo |
| Uno scarto costante la influenza? | Sì | Poco, se molto stabile |
| Scarti irregolari la influenzano? | Il risultato finale può anche compensarsi | Sì, aumentano la variabilità |
| Risponde a “quanto manca all’indice?” | Sì | Non direttamente |
| Risponde a “quanto è stabile la replica?” | Non da sola | Sì |
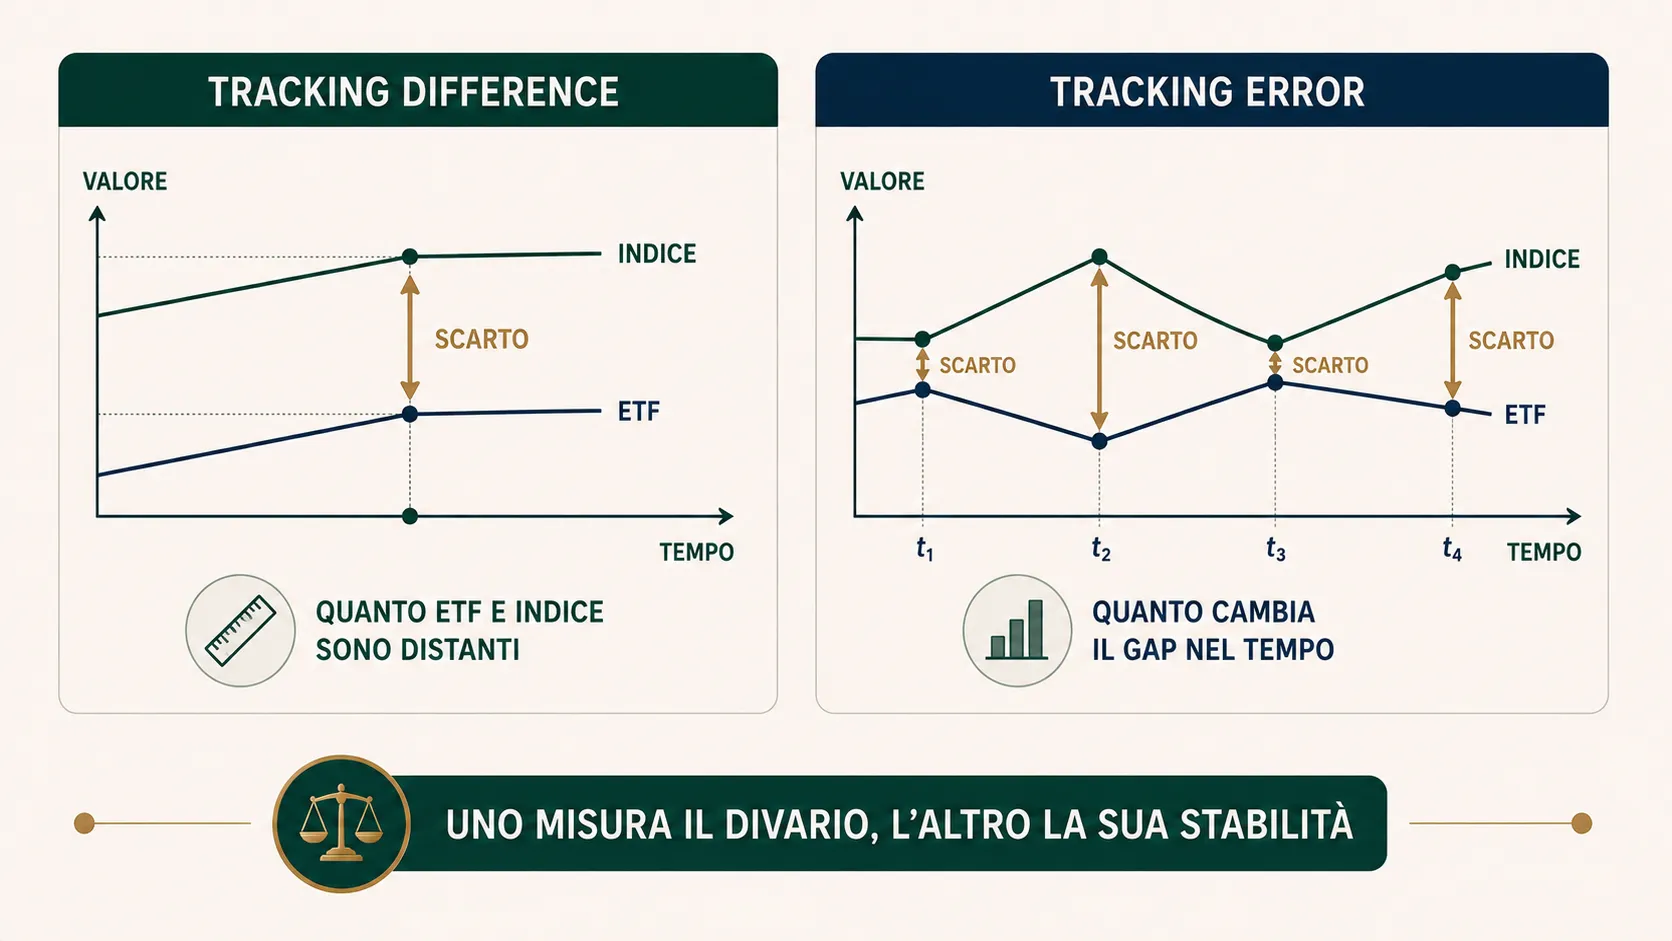
La tabella chiarisce perché cercare semplicemente “il numero più basso” senza verificare quale indicatore stiamo osservando può portare a conclusioni sbagliate.
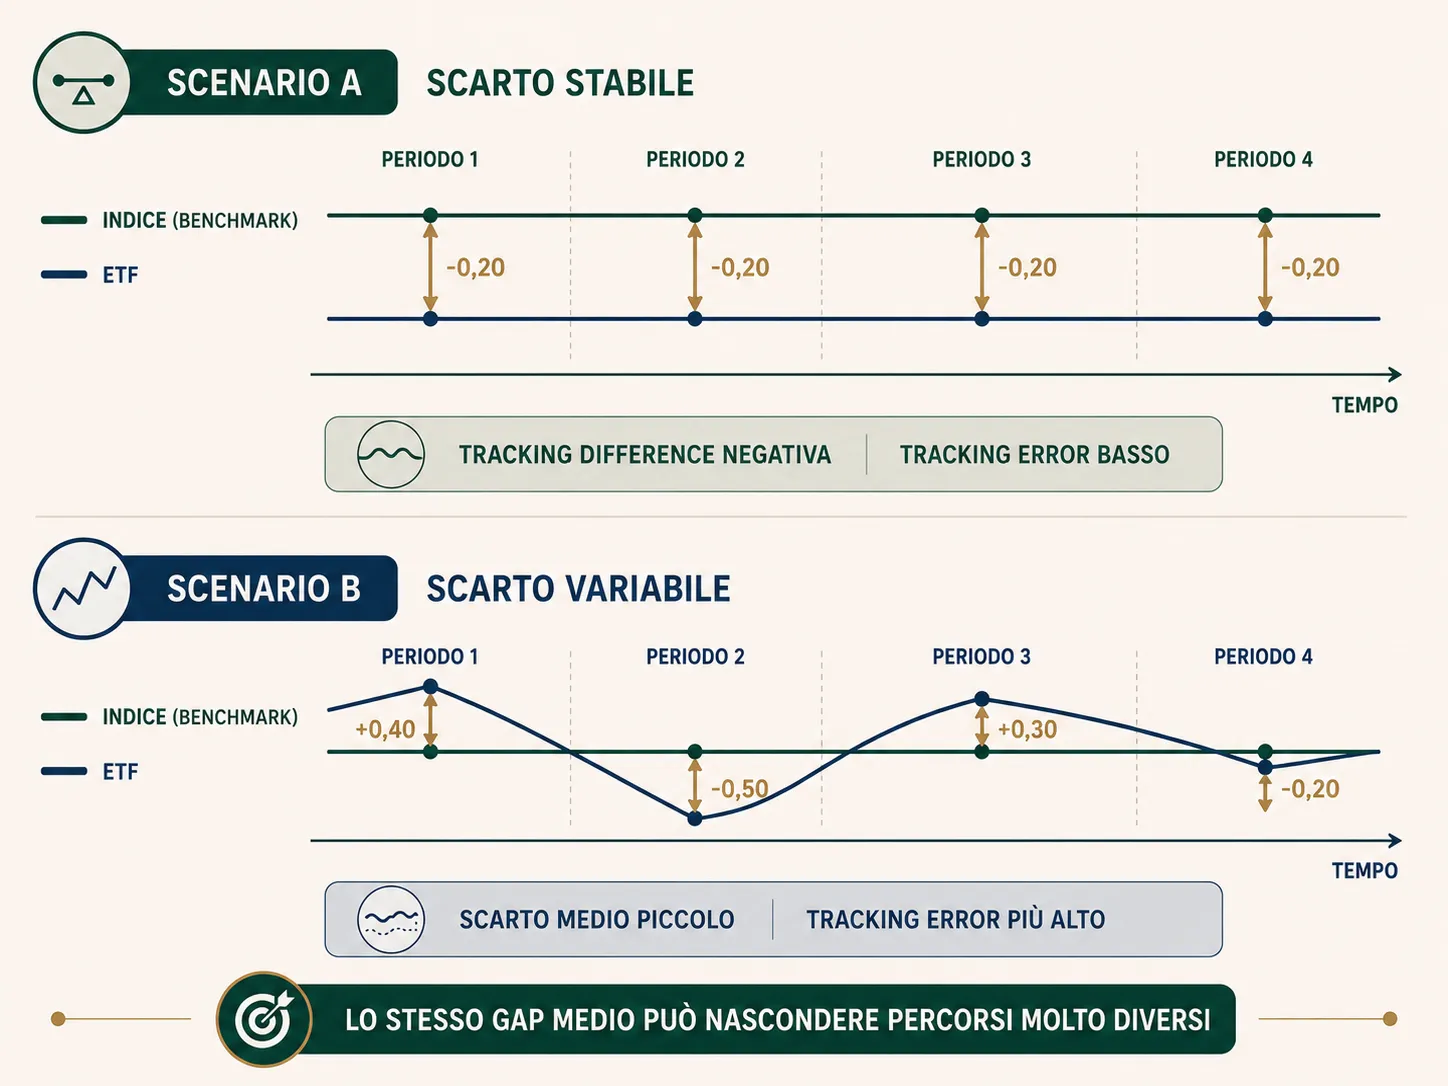
Esempio 1: tracking difference negativa, tracking error basso
Supponiamo, per semplicità, che un ETF finisca ogni periodo circa 0,20 punti percentuali sotto il benchmark.
| Periodo | Benchmark | ETF | Scarto ETF − benchmark |
|---|---|---|---|
| 1 | +2,00% | +1,80% | -0,20 pp |
| 2 | +1,00% | +0,80% | -0,20 pp |
| 3 | -1,00% | -1,20% | -0,20 pp |
| 4 | +3,00% | +2,80% | -0,20 pp |
Il fondo rimane sistematicamente indietro, quindi esiste una tracking difference negativa. Ma lo scarto è praticamente identico in ogni periodo. La sua variabilità è minima: il tracking error dell’esempio sarebbe quindi molto basso.
Un tracking error basso non significa automaticamente che il fondo non perda nulla rispetto al benchmark. Significa soprattutto che lo scostamento è regolare.
Esempio 2: differenza media piccola, tracking error più alto
Ora immaginiamo un ETF con questi scostamenti:
| Periodo | Scarto ETF − benchmark |
|---|---|
| 1 | +0,40 pp |
| 2 | -0,50 pp |
| 3 | +0,30 pp |
| 4 | -0,20 pp |
Gli scarti positivi e negativi possono in parte compensarsi. Guardando soltanto alla differenza media si potrebbe concludere che il fondo sia rimasto molto vicino all’indice. Ma il percorso è decisamente meno regolare rispetto all’esempio precedente.
Il tracking error coglie proprio questa dispersione degli scostamenti.
Fotografia e stabilità
Possiamo quindi usare un’analogia:
tracking difference = fotografia del gap
tracking error = stabilità del gap nel tempo
Non è una definizione matematica, ma aiuta a ricordare perché i due indicatori non sono intercambiabili.
TER e tracking difference sono la stessa cosa?
No.
Se un ETF dichiara costi correnti dello 0,20%, non possiamo concludere automaticamente che la sua tracking difference sarà sempre -0,20%.
I costi del fondo sono una causa importante dello scostamento, ma non l’unica. Possono incidere anche costi di transazione, ribilanciamento, trattamento dei flussi, sampling, securities lending, struttura degli swap, fiscalità interna e differenze operative rispetto alla metodologia dell’indice.
Alcuni fattori possono peggiorare il divario, altri possono compensare parzialmente determinati costi.
Per questo è più utile pensare al TER come una componente nota del costo, e alla tracking difference come un risultato osservato della replica, purché il confronto sia costruito correttamente.
Perché il securities lending può incidere sul tracking?
Un ETF fisico può prestare temporaneamente alcuni titoli detenuti secondo le regole previste dal fondo.
Questa attività può generare ricavi, dei quali una quota può affluire al fondo. In determinate circostanze tali ricavi possono compensare una parte dei costi che altrimenti allontanerebbero il rendimento dal benchmark.
Questo non significa che il prestito titoli sia “rendimento gratis”: introduce una propria struttura operativa e rapporti di controparte da valutare nella documentazione.
Serve però a capire perché tracking difference e TER non devono coincidere matematicamente.
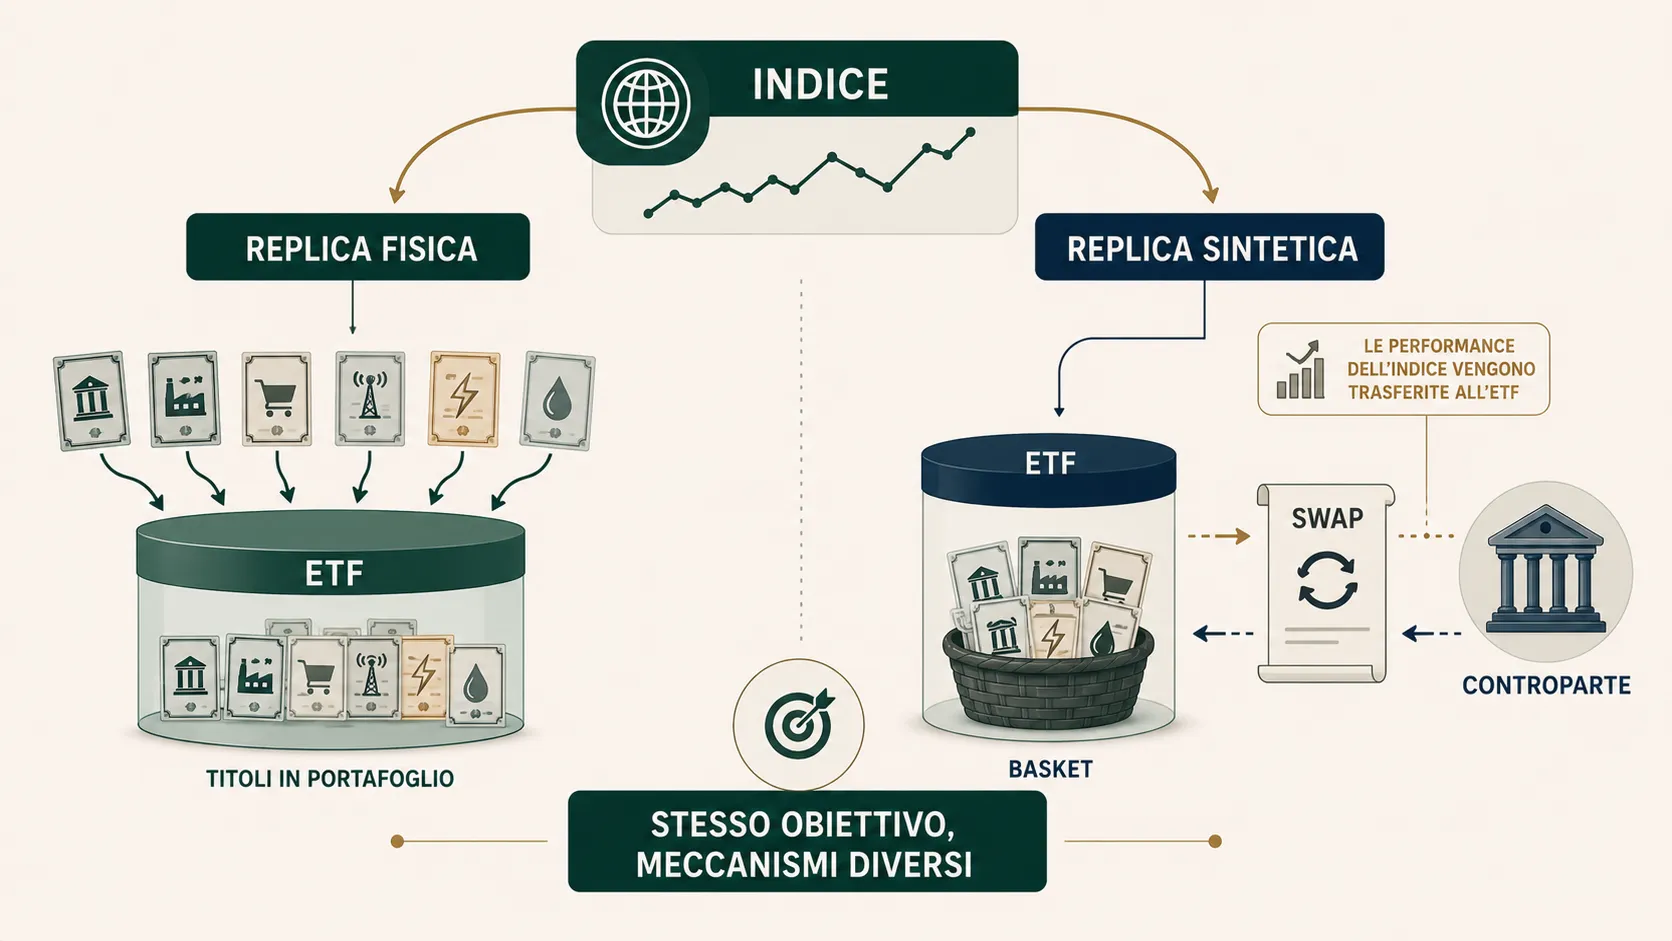
Replica fisica, sampling e swap: cosa cambia per il tracking?
Il metodo di replica può contribuire al risultato, ma non consente di dedurlo in anticipo con una regola universale.
Replica fisica completa
Il fondo cerca di detenere i componenti del benchmark. Costi di negoziazione, ribilanciamenti e gestione dei flussi possono comunque generare scostamenti.
Campionamento
Il fondo utilizza un sottoinsieme rappresentativo dei componenti. Se il campione non riproduce perfettamente il comportamento dell’indice, può emergere una differenza aggiuntiva.
Replica sintetica
Lo swap può trasferire al fondo la performance del benchmark secondo le condizioni contrattuali, ma entrano in gioco struttura dello swap, costi e gestione della controparte.
Nella guida dedicata trovi il confronto completo tra ETF a replica fisica, campionamento e replica sintetica.
Il metodo di replica aiuta a spiegare il tracking; non permette da solo di prevedere quale ETF avrà il tracking migliore.
Prima di calcolare il gap: stai usando il benchmark giusto?
Questo è uno degli errori più facili da commettere.
Supponiamo che l’ETF reinvesta o incorpori economicamente i dividendi ricevuti, mentre l’indice utilizzato per il confronto mostri soltanto la variazione dei prezzi. Il confronto non sarebbe omogeneo.
Gli indici possono infatti essere presentati in versioni differenti, tra cui in modo semplificato:
- Price Return: considera principalmente la variazione dei prezzi dei componenti;
- Gross Total Return: incorpora i dividendi secondo la metodologia dell’indice prima di determinate trattenute considerate dalla versione netta;
- Net Total Return: incorpora i dividendi secondo le assunzioni fiscali previste dalla metodologia dell’indice.
Le definizioni precise dipendono dal provider dell’indice.
Prima di confrontare ETF e benchmark bisogna quindi controllare che il benchmark sia quello dichiarato dal fondo, le performance coprano lo stesso intervallo, siano espresse su basi coerenti, il trattamento dei proventi sia comparabile e la convenzione della tracking difference sia la stessa.
Altrimenti rischiamo di misurare soprattutto un errore di confronto, non un errore di replica.
Accumulazione o distribuzione cambia il concetto di tracking?
La politica dei proventi e la qualità della replica sono due dimensioni diverse.
Un ETF ad accumulazione reinveste i proventi all’interno del fondo; una classe a distribuzione li paga secondo la propria politica. Per confrontare correttamente le performance bisogna però considerare il rendimento totale su basi omogenee, non confrontare ingenuamente il solo prezzo di una quota distributiva con un indice total return.
Se vuoi separare bene questi due concetti, nella guida su ETF ad accumulazione o distribuzione trovi il funzionamento dei flussi e il motivo per cui una distribuzione non rappresenta valore creato dal nulla.
Un solo anno basta per giudicare il tracking?
Un singolo periodo può essere utile per osservare la tracking difference di quel periodo, ma è molto meno informativo sulla regolarità del comportamento.
Per valutare il tracking error servono osservazioni ripetute e una metodologia coerente. Anche per la tracking difference, guardare più periodi può aiutare a capire se il divario osservato sia persistente, occasionale, variabile o legato a eventi particolari.
Questo non significa che il passato garantisca lo stesso comportamento futuro. Significa soltanto che un dato isolato racconta meno di una serie coerente di dati.
Dove trovare tracking difference e tracking error?
Non tutti gli emittenti presentano gli indicatori nello stesso modo. Si possono trovare informazioni utili in factsheet dell’ETF, report annuali o semestrali, documentazione dell’emittente, pagine dedicate alla performance e database specializzati.
Se il dato non è già calcolato, la tracking difference di un periodo può essere ricavata confrontando performance ETF e benchmark su basi realmente omogenee.
Il tracking error richiede invece una serie di differenze periodiche e una metodologia statistica coerente: confrontare numeri provenienti da fonti che usano frequenze o periodi diversi può essere fuorviante.
Tracking error basso significa ETF migliore?
Non necessariamente.
Un ETF può seguire con grande regolarità un indice che non risponde all’esposizione che stiamo cercando. Oppure due fondi possono seguire benchmark simili ma non identici.
Prima viene quindi la domanda:
Quale indice sto cercando di replicare?
Solo dopo ha senso valutare quanto efficacemente il fondo abbia seguito quel benchmark.
Inoltre la qualità di un ETF non si esaurisce nel tracking. Possono essere rilevanti anche liquidità, dimensioni del fondo, spread, struttura di replica, costi, politica dei proventi, rischio di controparte e caratteristiche fiscali e operative applicabili al caso concreto.
Per le basi generali puoi partire dalla guida su come funzionano gli ETF.
Gli errori più comuni quando si confronta il tracking
1. Chiamare tracking error qualsiasi differenza dall’indice
La differenza di rendimento del periodo è più propriamente tracking difference. Il tracking error riguarda la variabilità degli scostamenti.
2. Pensare che TER e tracking difference coincidano
Il TER è una componente, non il risultato completo della replica.
3. Confrontare benchmark diversi
Due ETF possono sembrare simili ma seguire indici differenti.
4. Confrontare Price Return con Total Return
Si rischia di attribuire al fondo uno scarto che nasce dalla diversa metodologia dell’indice.
5. Guardare un solo periodo
Una fotografia non descrive la stabilità del tracking.
6. Dedurre il tracking dal metodo di replica
Fisico, sampling e sintetico aiutano a capire la struttura, non sostituiscono l’osservazione dei risultati.
Come leggere tracking error e tracking difference insieme
I due indicatori diventano più utili quando vengono letti insieme.
| Situazione semplificata | Tracking difference | Tracking error | Cosa suggerisce il dato |
|---|---|---|---|
| Gap piccolo e stabile | Piccola | Basso | Replica storicamente vicina e regolare |
| Gap negativo ma stabile | Negativa | Basso | Scarto persistente ma regolare |
| Gap medio piccolo ma oscillante | Piccola in media | Più alto | Gli scarti si compensano ma sono instabili |
| Gap ampio e irregolare | Ampia | Alto | Scostamento importante e variabile |
Questa tabella non è una classifica di ETF. Serve soltanto a capire cosa stanno raccontando i due numeri.
Le domande da farsi prima di confrontare due ETF
Invece di partire da “qual è il tracking error più basso?”, conviene costruire il confronto in ordine logico:
Benchmark → I due ETF seguono davvero lo stesso indice?
Versione dell’indice → Price, gross total return o net total return?
Periodo → Sto confrontando lo stesso intervallo?
Valuta → Le performance sono espresse su basi coerenti?
Tracking difference → Quanto è stato il divario di rendimento?
Tracking error → Quanto è stato stabile quel divario?
Costi e struttura → Quali fattori possono spiegare lo scostamento?
Metodo di replica → Fisica completa, sampling o sintetica?
L’obiettivo non è trovare un numero magico, ma capire che cosa stiamo misurando.
In sintesi
Tracking difference e tracking error descrivono due aspetti complementari della replica di un ETF.
La tracking difference misura il divario di rendimento tra fondo e benchmark in un periodo. Il tracking error misura quanto gli scostamenti periodici sono variabili.
Per questo:
- tracking error basso non significa automaticamente tracking difference pari a zero;
- TER e tracking difference non sono sinonimi;
- la modalità di replica può influenzare il risultato ma non lo determina da sola;
- il benchmark deve essere confrontato su basi omogenee;
- un dato isolato è meno informativo di una serie coerente.
La domanda utile non è quindi soltanto “quanto è basso il tracking error?”, ma:
Quanto si è discostato l’ETF dal benchmark, quanto è stato stabile quello scarto e sto confrontando davvero le stesse cose?
È questa distinzione che rende tracking error e tracking difference strumenti di lettura, anziché due numeri da mettere in classifica.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- VanguardOperatore / fonte ufficialeGestione degli ETF e tracking Verificata il 22/08/2026
- MorningstarOperatore / fonte ufficialeETF tracking difference and tracking error Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.
ETF ad accumulazione o distribuzione: cosa cambia davvero
ETF ad accumulazione o distribuzione: confronta reinvestimento, flussi, NAV, costi e fiscalità per capire quale struttura risponde al tuo obiettivo.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.