 Occhio al Conto
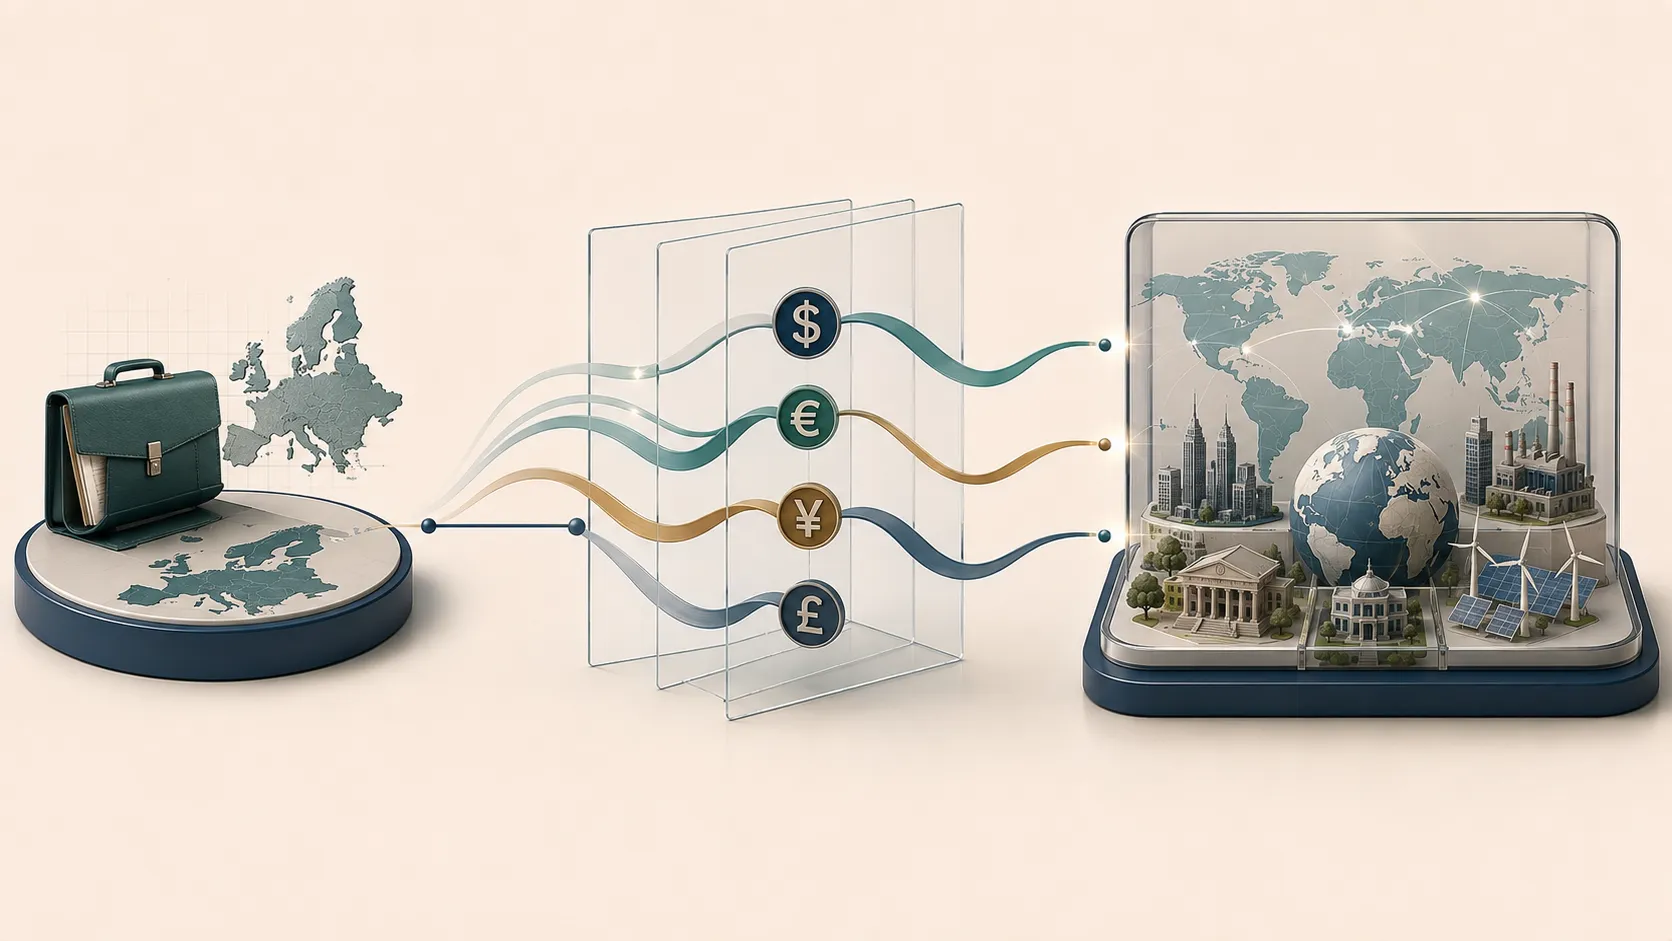
Un ETF può essere quotato in euro e avere comunque rischio cambio.
La valuta con cui compri la quota sul mercato non coincide necessariamente con la valuta economica degli strumenti detenuti dal fondo.
In breve: per capire il rischio cambio di un ETF devi distinguere almeno tre livelli: valuta di negoziazione, valuta base del fondo e valute degli asset sottostanti. La scritta “EUR” sul broker, da sola, non significa copertura valutaria.
Un ETF quotato in euro ha rischio cambio?
Sì, può averlo.
Immaginiamo un ETF che investe esclusivamente in azioni statunitensi. La quota può essere negoziata su una Borsa europea in euro, ma le società sottostanti restano economicamente esposte al dollaro.
Se il dollaro si indebolisce rispetto all’euro, il valore dell’investimento espresso in euro può essere penalizzato anche se le azioni, misurate in dollari, restano ferme.
Viceversa, un rafforzamento del dollaro può contribuire positivamente al risultato espresso in euro.
Le tre valute da non confondere
Questa è la distinzione più importante dell’intera guida.
| Livello | Esempio | Cosa indica |
|---|---|---|
| Valuta di negoziazione | EUR | La valuta con cui compri e vendi la quota su quella Borsa |
| Valuta base del fondo | USD | La valuta contabile usata dal fondo per NAV e rendicontazione |
| Valute degli asset sottostanti | USD, JPY, GBP, CHF… | Le esposizioni economiche effettive del portafoglio |
Queste tre valute possono coincidere, ma non è obbligatorio.
Per questo un ETF con valuta di negoziazione EUR può essere esposto a dollaro, yen o altre valute.
Esempio: ETF USA comprato in euro
Supponiamo un investimento puramente illustrativo in un ETF che replica un mercato azionario statunitense.
Scenario semplificato:
- il mercato azionario in USD resta invariato;
- il dollaro perde il 10% rispetto all’euro.
Se ignoriamo costi e altri effetti, l’investitore in euro subisce una variazione negativa legata alla valuta.
Attenzione: le percentuali di mercato e cambio non si sommano sempre in modo lineare. Il risultato corretto dipende dal prodotto dei due fattori.
Per esempio, se l’indice sale del 10% in USD e il dollaro perde il 10% rispetto all’euro:
1,10 × 0,90 = 0,99
Il risultato complessivo sarebbe circa −1%, non 0%.
È un esempio matematico, non una previsione.
Cambiare Borsa o comprare la quotazione in euro elimina il rischio?
No, se gli asset economici sottostanti restano gli stessi.
Lo stesso ETF può essere negoziato in più valute o sedi. Cambiare la valuta di quotazione può cambiare il modo in cui viene regolato lo scambio, ma non modifica automaticamente le valute dei titoli nel portafoglio.
Questo è uno degli errori più frequenti:
“Lo compro in euro, quindi il dollaro non mi riguarda.”
La frase è falsa se il portafoglio rimane esposto a strumenti denominati o economicamente sensibili al dollaro.
Valuta base del fondo: cosa significa davvero
La valuta base viene usata dal fondo per contabilità, NAV e documentazione.
Non è necessariamente la valuta di rischio dell’investimento.
Un ETF globale potrebbe avere valuta base USD ma detenere società statunitensi, giapponesi, britanniche, svizzere e di altri Paesi.
In quel caso l’esposizione valutaria è distribuita tra più monete, anche se il NAV è espresso in dollari.
Quindi:
base currency ≠ unica valuta economica del portafoglio.
ETF globali: il rischio cambio non è solo EUR/USD
Un indice globale può includere mercati in molte valute.
Per un investitore in euro, il risultato finale può quindi essere influenzato da più rapporti di cambio contemporaneamente.
La quota degli Stati Uniti spesso rende il dollaro molto importante negli indici globali, ma non bisogna dimenticare yen, sterlina, franco svizzero e altre valute presenti nel benchmark.
Nella guida sugli ETF MSCI World trovi il contesto sull’esposizione geografica e sulla struttura dell’indice.
Rischio cambio e aziende globali: il quadro è ancora più complesso
La valuta di quotazione di un’azione non racconta tutta l’esposizione economica dell’impresa.
Una società statunitense può vendere in Europa e Asia, mentre una società europea può generare gran parte dei ricavi in dollari.
Quindi il rischio valutario di un portafoglio azionario non si riduce sempre a “Paese dell’azienda = valuta dell’azienda”.
Per un investitore retail, la lettura più pratica resta però quella dell’indice e della politica di copertura dichiarata dall’ETF.
ETF obbligazionari e rischio valuta
Negli ETF obbligazionari il rischio cambio può avere un peso particolarmente evidente perché i rendimenti attesi del segmento obbligazionario possono essere inferiori alla volatilità di alcune valute.
Un movimento significativo del cambio può quindi amplificare o ridurre il risultato espresso in euro.
Questo non significa che gli ETF obbligazionari debbano essere sempre coperti. Significa che valuta e duration vanno lette separatamente.
Per capire la struttura: ETF obbligazionari: come funzionano.
Rischio cambio e duration non sono la stessa cosa
La duration misura principalmente la sensibilità del prezzo obbligazionario ai movimenti dei rendimenti.
Il rischio cambio deriva invece dalla variazione tra valute.
Un ETF obbligazionario può quindi avere:
- duration breve e rischio cambio elevato;
- duration lunga e rischio cambio coperto;
- entrambe le esposizioni;
- nessuna esposizione valutaria significativa rispetto all’euro, ma forte rischio tassi.
Sono dimensioni diverse e non vanno sommate in un unico indicatore.
Come funziona in sintesi la copertura valutaria
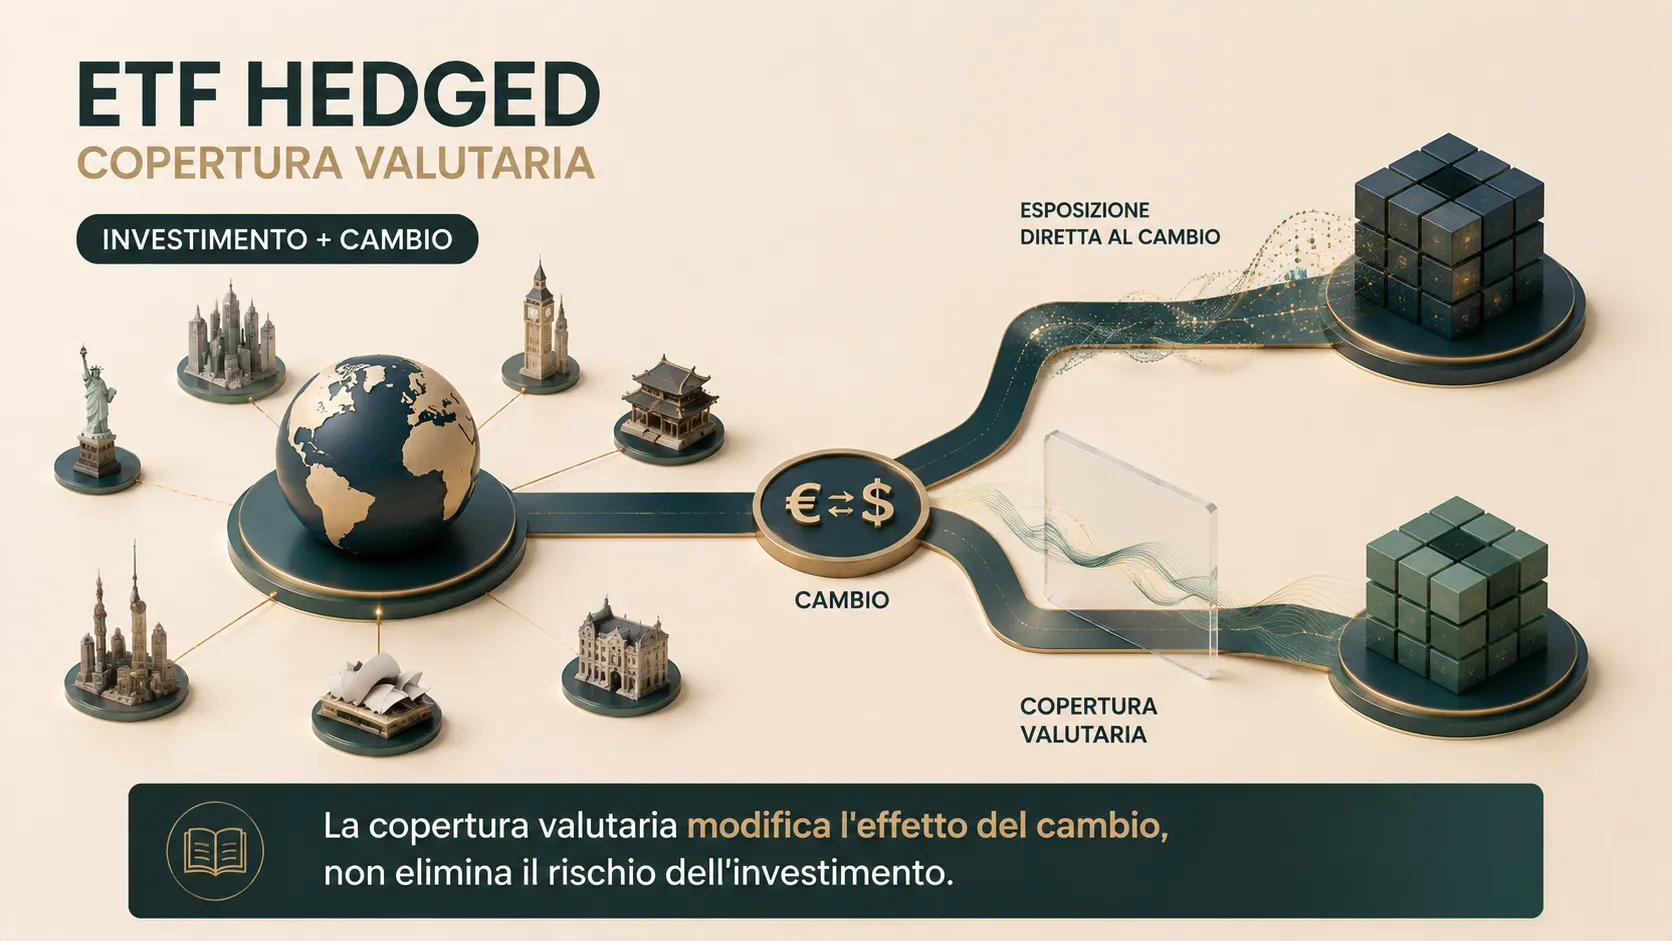
Un ETF currency hedged cerca di ridurre l’impatto delle variazioni del cambio rispetto a una valuta di riferimento, per esempio EUR.
La copertura viene normalmente realizzata tramite strumenti derivati valutari, come contratti forward, e deve essere aggiornata periodicamente.
Questo processo può generare costi, benefici o scostamenti dovuti a differenziali dei tassi e condizioni di mercato.
Per questo “hedged” non significa “rischio cambio matematicamente zero”.
La guida su ETF hedged e copertura valutaria approfondisce meccanismo, costi e limiti senza confonderli con la semplice valuta di quotazione.
Currency hedged significa rendimento migliore?
No.
La copertura riduce una fonte di variabilità, ma può essere favorevole o sfavorevole a seconda di come si muovono le valute e dei costi economici della copertura.
Se la valuta estera si rafforza contro l’euro, un ETF non coperto può beneficiare del movimento; un ETF hedged cerca invece di neutralizzarne gran parte dell’effetto.
Se la valuta estera si indebolisce, può accadere l’opposto.
Quindi non esiste un vincitore permanente tra hedged e unhedged.
Il rischio cambio sparisce nel lungo periodo?
Non esiste una regola che permetta di dire che il rischio valutario scompaia automaticamente con il passare degli anni.
I cambi possono attraversare cicli lunghi, alternare fasi favorevoli e sfavorevoli e modificare il percorso del rendimento in euro.
Su orizzonti lunghi alcuni movimenti possono compensarsi, ma non esiste una garanzia matematica di ritorno a un livello specifico.
Per questo “nel lungo periodo il cambio non conta” è una semplificazione eccessiva.
Rischio cambio e commissione di conversione valuta sono due cose diverse
Un broker può applicare un costo quando converte euro in dollari o altre valute.
Quella è una commissione o frizione di cambio.
Il rischio cambio è invece la variazione economica del valore dell’investimento quando si muove il rapporto tra le valute.
Un ETF può quindi avere rischio cambio anche se lo compri senza alcuna conversione valutaria perché è negoziato in euro.
Come capire se un ETF è coperto dal rischio cambio
Non basta guardare il ticker.
Controlla nella documentazione ufficiale:
- nome completo della classe;
- KID;
- factsheet;
- valuta della classe;
- indicazione “hedged” o “currency hedged”;
- benchmark coperto o non coperto;
- metodologia di hedging.
La parola “EUR” può indicare soltanto la valuta di negoziazione o della classe, non necessariamente la presenza di copertura.
Gli errori più comuni
“È quotato in euro, quindi non ho rischio cambio”
Falso se gli asset sottostanti sono esposti ad altre valute e non esiste copertura.
“La valuta base USD significa che tutto il portafoglio è rischio dollaro”
Non necessariamente, soprattutto negli ETF globali.
“Irlanda o Lussemburgo significano esposizione euro”
Il domicilio del fondo non determina da solo la valuta economica degli asset.
“Hedged elimina ogni rischio valutario”
La copertura riduce l’esposizione, ma può lasciare scostamenti e costi residui.
“Rischio cambio = costo di conversione”
Sono due concetti diversi.
In sintesi
Per capire il rischio cambio di un ETF devi separare:
- valuta di negoziazione;
- valuta base del fondo;
- valute degli asset sottostanti;
- eventuale politica di copertura.
La scritta EUR sul broker non basta.
La domanda corretta è:
A quali valute è economicamente esposto il portafoglio e la classe dell’ETF cerca oppure no di coprirle?
Fonti e verifiche
Ultima verifica editoriale: 22 agosto 2026.
Disclaimer
Le informazioni hanno finalità esclusivamente educative. Non costituiscono consulenza finanziaria né indicazioni su quale esposizione valutaria o classe ETF scegliere.
Esempi di esposizione
Dove il rischio valuta può comparire
La valuta di negoziazione non basta: composizione geografica e attività sottostanti determinano l’esposizione economica.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- UBS Asset ManagementOperatore / fonte ufficialeCurrency hedging Verificata il 22/08/2026
- Borsa ItalianaOperatore / fonte ufficialeETF - formazione Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF hedged: come funziona la copertura valutaria
ETF hedged: scopri come funziona la copertura valutaria, quali costi ed effetti comporta e cosa cambia rispetto a un ETF non hedged.
ETF obbligazionari: come funzionano, rischi e scadenza
ETF obbligazionari: scopri come funzionano, perché possono scendere, che cosa indicano duration e rendimento e come cambiano quelli a scadenza.
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.
ETF MSCI World: cosa sono e cosa cambia con l’Equal Weight
ETF MSCI World spiegati semplice: come funziona l’indice, quanto pesa la concentrazione e cosa cambia con la versione Equal Weight.