 Occhio al Conto
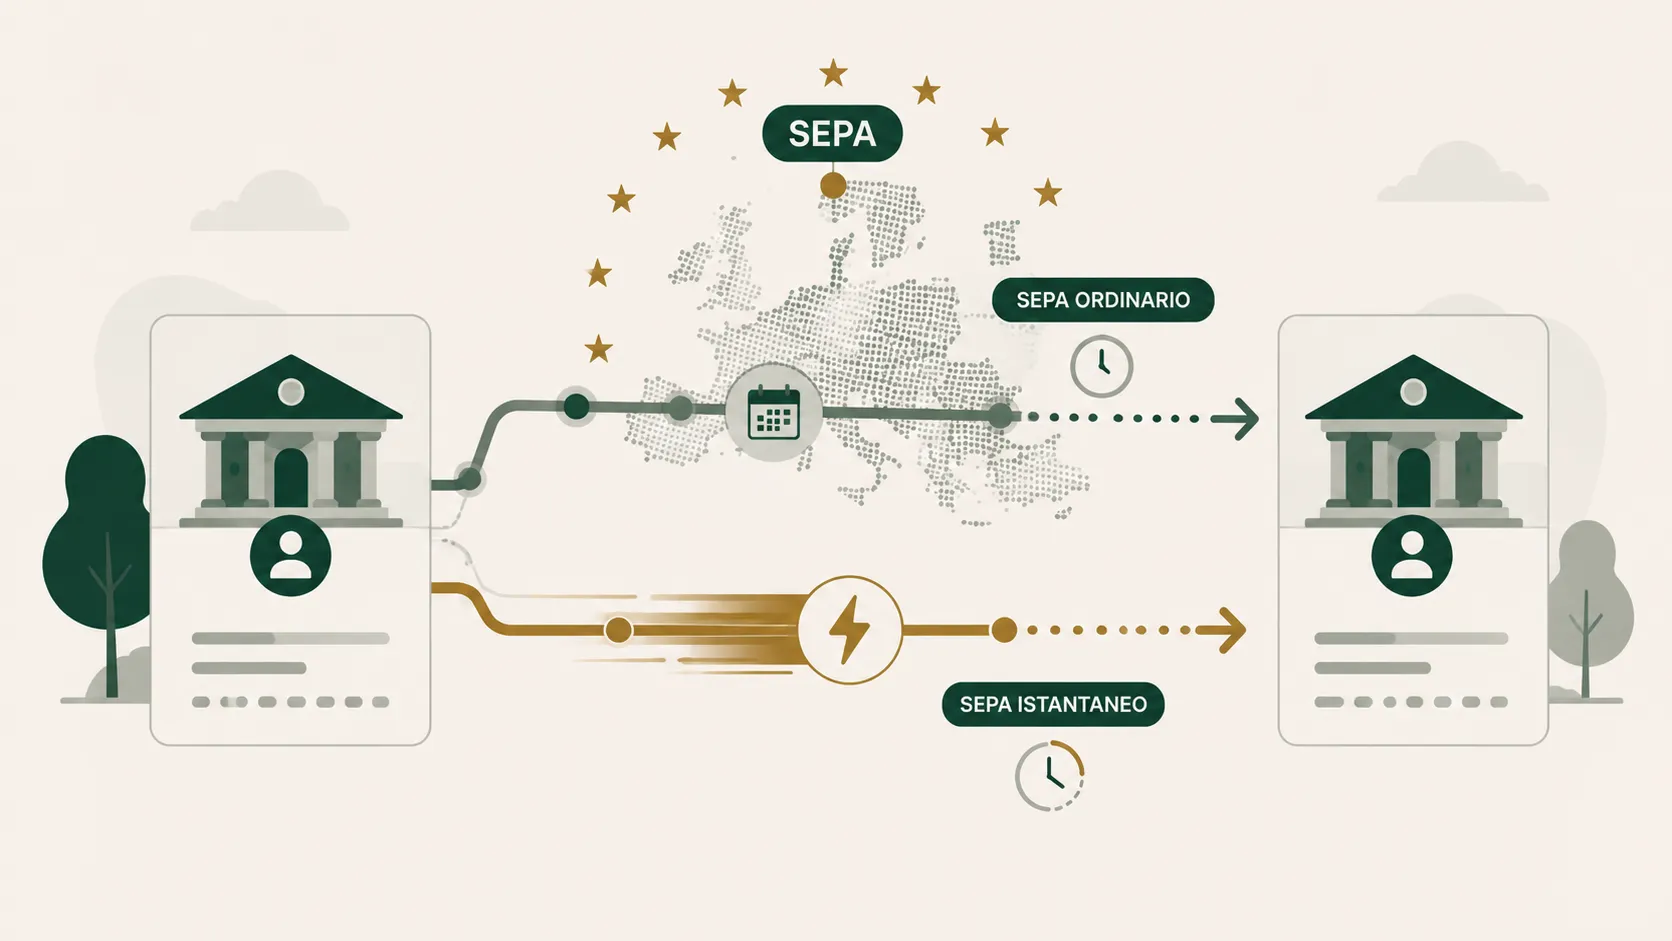
Un bonifico SEPA non è necessariamente istantaneo. SEPA indica l’area e il quadro comune in cui vengono eseguiti determinati pagamenti in euro; per i bonifici esistono due schemi distinti: SCT (SEPA Credit Transfer) per il bonifico ordinario e SCT Inst (SEPA Instant Credit Transfer) per quello istantaneo.
La distinzione è importante: un SCT ordinario segue i normali tempi di esecuzione del bonifico, mentre un SCT Inst andato a buon fine rende disponibili i fondi sul conto del beneficiario entro 10 secondi ed è progettato per funzionare 24 ore su 24, tutti i giorni dell’anno.
Ultimo controllo OAC: 11 agosto 2026.
Bonifico SEPA in breve
| Domanda | Risposta |
|---|---|
| Un bonifico SEPA è istantaneo? | Non per forza. Può essere ordinario (SCT) oppure istantaneo (SCT Inst). |
| In che valuta viene eseguito? | Gli schemi SCT e SCT Inst riguardano trasferimenti in euro. |
| Quanto ci mette un SEPA ordinario? | Non è immediato per definizione: contano momento di ricezione dell’ordine, giorni operativi e condizioni del prestatore. |
| Quanto ci mette un SEPA istantaneo? | Quando va a buon fine, i fondi devono essere resi disponibili entro 10 secondi. |
| Funziona nel weekend? | SCT Inst è progettato per funzionare 24/7/365; l’ordinario segue i normali cicli operativi. |
| Quanto costa? | Dipende dal contratto del conto. Per l’istantaneo, nell’area euro, la commissione non può essere superiore a quella del corrispondente bonifico non istantaneo. |
| Serve il BIC? | Per i normali bonifici SEPA l’IBAN è il riferimento essenziale; il BIC non è normalmente richiesto al cliente per disporre il pagamento. |
Cos’è un bonifico SEPA
SEPA significa Single Euro Payments Area, cioè Area unica dei pagamenti in euro. L’obiettivo è permettere di effettuare pagamenti in euro secondo regole e standard comuni nell’area aderente.
Per un utente, parlare di “bonifico SEPA” significa quindi parlare di un trasferimento in euro che segue uno degli schemi SEPA previsti per i bonifici.
I due nomi da conoscere sono:
- SCT — SEPA Credit Transfer: bonifico SEPA ordinario;
- SCT Inst — SEPA Instant Credit Transfer: bonifico SEPA istantaneo.
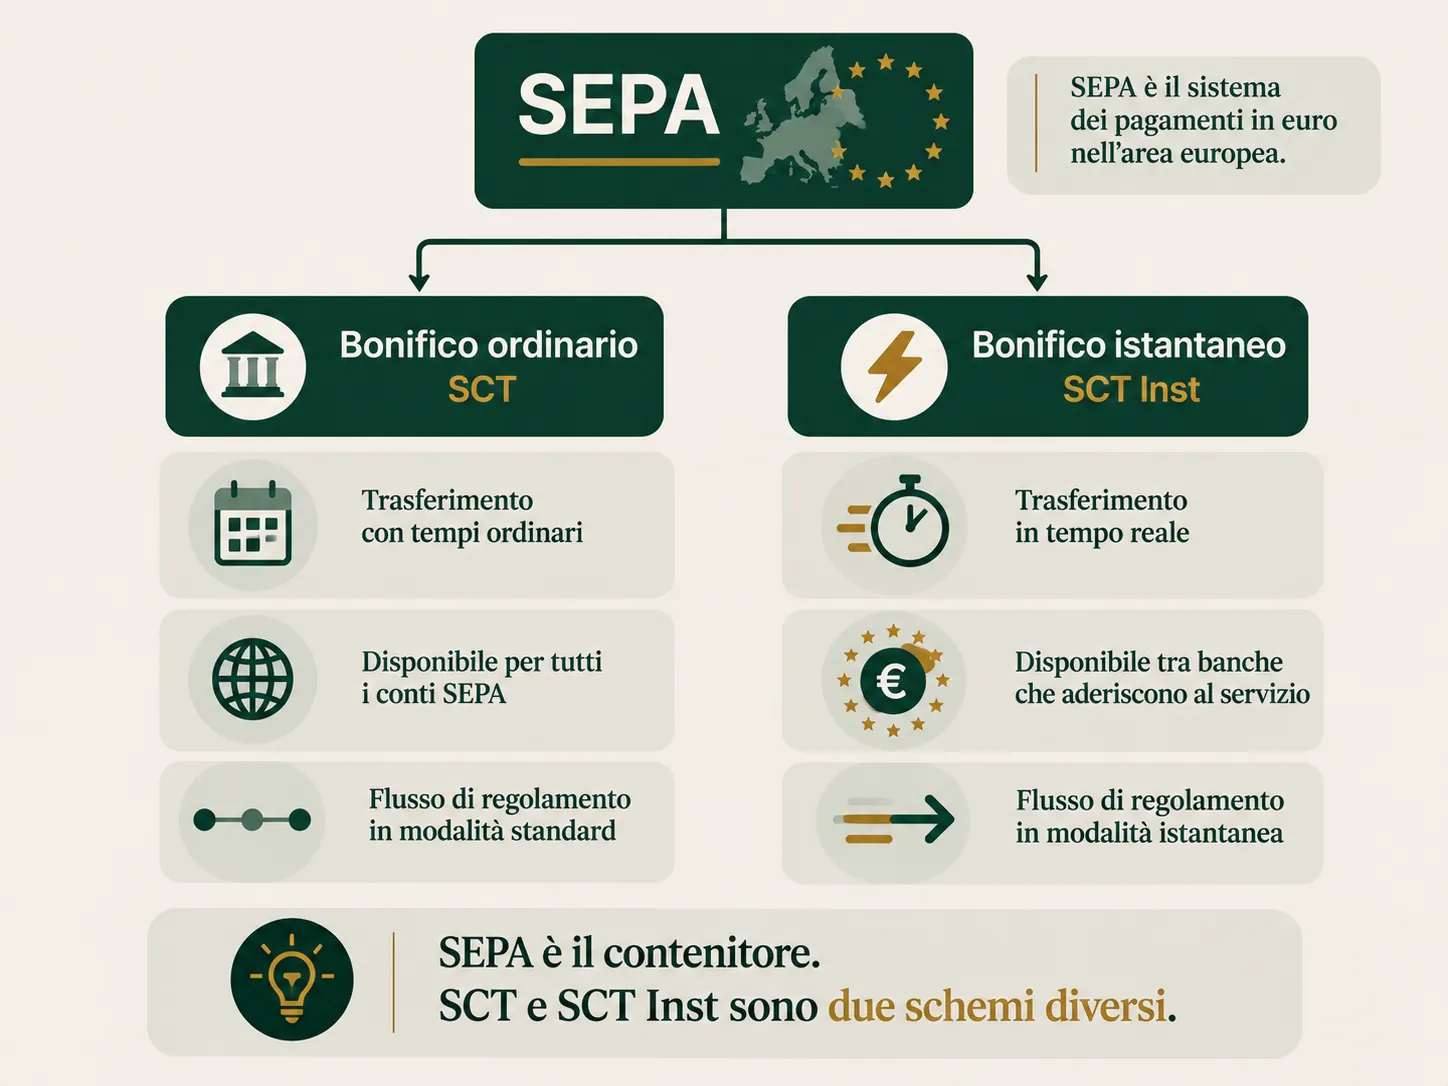
Questa distinzione evita uno degli equivoci più frequenti: SEPA e istantaneo non sono sinonimi e non sono nemmeno due alternative sullo stesso piano. Un bonifico istantaneo in euro è, più precisamente, un bonifico SEPA eseguito tramite SCT Inst.
Se invece vuoi vedere materialmente quali dati inserire nell’app, dalla causale alla verifica finale, trovi la procedura nella guida come fare un bonifico.
Bonifico SEPA è istantaneo?
No, non automaticamente.
Se nella ricevuta o nell’home banking leggi soltanto “bonifico SEPA”, questa dicitura da sola non basta a concludere che il pagamento sia istantaneo.
Per capire quale tipo di operazione hai effettuato, cerca indicazioni come:
- istantaneo;
- instant;
- SCT Inst;
- oppure, al contrario, ordinario o SCT.
Puoi controllare anche lo stato e la ricevuta dell’operazione. Il fatto che un bonifico sia denominato “SEPA” non gli attribuisce da solo il requisito dei 10 secondi.
SCT e SCT Inst: la differenza in una tabella
| Caratteristica | SCT ordinario | SCT Inst |
|---|---|---|
| Nome completo | SEPA Credit Transfer | SEPA Instant Credit Transfer |
| Tipo | Bonifico SEPA ordinario | Bonifico SEPA istantaneo |
| Valuta dello schema | Euro | Euro |
| Disponibilità immediata dei fondi | No, non per definizione | Sì, entro 10 secondi se completato |
| Operatività | Legata ai normali cicli di esecuzione | 24/7/365 |
| Costo | Dipende dal contratto | Non può superare il corrispondente bonifico non istantaneo nei casi coperti dalla disciplina UE |
| Verifica beneficiario | Prevista dalla disciplina applicabile | Prevista dalla disciplina applicabile |
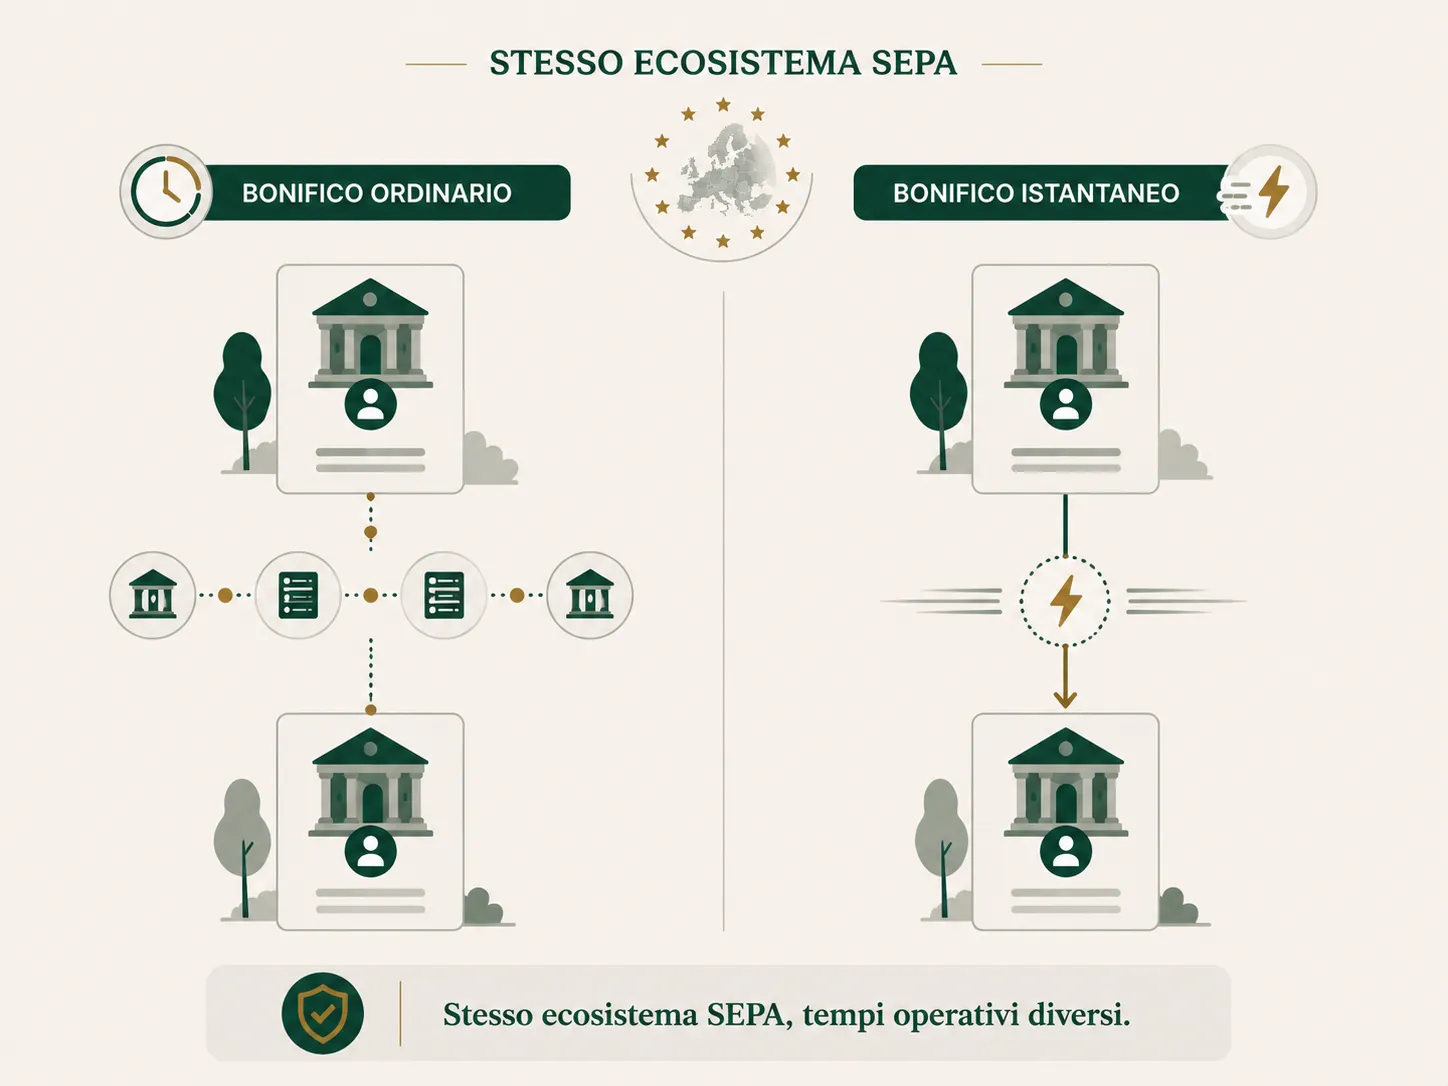
Per tempi, limiti, sicurezza e procedure di recupero dell’istantaneo abbiamo una guida separata: bonifico istantaneo: come funziona. Qui restiamo invece concentrati sulla distinzione tra i due schemi, così le due pagine non rispondono allo stesso intento.
Quanto tempo ci mette un bonifico SEPA ordinario
Numero da ricordare: in condizioni ordinarie il riferimento è 1 giorno lavorativo perché i fondi raggiungano la banca del beneficiario, fermo restando cut-off, giorni non lavorativi e controlli del prestatore.
Il bonifico SEPA ordinario non promette l’accredito in pochi secondi.
Per i pagamenti nell’Unione europea, la disciplina sui servizi di pagamento stabilisce in generale che la banca del pagatore assicuri che l’importo raggiunga il prestatore del beneficiario entro la fine del giorno operativo successivo alla ricezione dell’ordine, con regole specifiche sul momento in cui l’ordine si considera ricevuto.
Questo significa che non è corretto trasformare la regola in una promessa del tipo “arriva sempre domani”. Possono contare:
- il momento in cui la banca riceve l’ordine;
- l’eventuale orario limite (cut-off);
- un ordine disposto per una data futura;
- i giorni operativi;
- controlli o circostanze che impediscono la normale esecuzione.
Se, per esempio, disponi un SCT ordinario nel weekend, non devi aspettarti automaticamente lo stesso comportamento di SCT Inst.
Data di esecuzione, valuta e accredito non sono la stessa cosa
Nell’home banking puoi incontrare date diverse. Non usarle come sinonimi senza controllare l’etichetta mostrata dalla banca.
La data dell’ordine indica quando hai impartito l’istruzione. Il momento di ricezione è rilevante per i tempi normativi di esecuzione.
La data valuta riguarda invece il trattamento economico della somma sul conto e non è, da sola, la prova che il beneficiario abbia già materialmente ricevuto il denaro.
Se il tuo dubbio nasce perché il saldo disponibile e quello contabile non coincidono, trovi la distinzione nella guida al saldo del conto corrente.
Quanto tempo ci mette un bonifico SEPA istantaneo
SCT Inst è progettato per rendere disponibili i fondi al beneficiario entro 10 secondi, in qualsiasi momento della giornata e dell’anno.
Dal punto di vista dell’utente questa è la differenza più semplice da ricordare:
SCT ordinario → non immediato per definizione.
SCT Inst → disponibilità dei fondi entro 10 secondi quando l’operazione viene completata.
Il limite dei 10 secondi non significa però che ogni ordine debba necessariamente avere esito positivo. Un’operazione può essere rifiutata o non completata, per esempio in presenza di fondi insufficienti, limiti applicabili o problemi tecnici.
Bonifico SEPA di sabato, domenica o nei festivi
Qui bisogna distinguere ancora una volta i due schemi.
SCT Inst
È previsto per funzionare 24 ore su 24, 7 giorni su 7, 365 giorni l’anno. Se l’operazione viene accettata, il fatto che sia domenica o un giorno festivo non trasforma l’istantaneo in un bonifico ordinario.
SCT ordinario
Segue invece i normali giorni e cicli operativi. Per questo un ordine inserito nel weekend può non produrre lo stesso risultato temporale di un ordine ricevuto in un giorno operativo.
La domanda corretta non è quindi solo “il bonifico è SEPA?”, ma “è SCT oppure SCT Inst?”.
Quanto costa un bonifico SEPA
Scenario OAC: 0 € significa bonifico incluso; 1 € per 24 bonifici significa 24 €/anno; 2 € per 50 bonifici significa 100 €/anno. Usa il prezzo del tuo conto per capire l’impatto reale.
Non esiste un prezzo universale del bonifico SEPA valido per tutti i conti.
Il costo del bonifico ordinario dipende dalle condizioni economiche del tuo conto e può cambiare in base, per esempio, al canale utilizzato o al contratto sottoscritto. Prima di inviare, controlla il riepilogo dell’operazione e la documentazione di trasparenza del conto.
Per i bonifici istantanei la normativa europea ha introdotto una tutela specifica: nell’area euro, per i prestatori soggetti alla disciplina, la commissione dell’istantaneo non può essere superiore a quella applicata al corrispondente bonifico non istantaneo.
Questo non significa che ogni bonifico SEPA sia gratuito.
Significa, per esempio, che se il corrispondente bonifico ordinario online previsto dal tuo conto è gratuito, non può essere aggiunto un sovrapprezzo all’istantaneo corrispondente nei casi coperti dalla regola. Se invece il bonifico ordinario ha un costo, devi verificare le condizioni applicabili al tuo conto.
Non confondere SEPA con “senza commissioni”
L’esistenza di standard comuni non equivale a costo zero. Quando confronti due conti, controlla separatamente:
- bonifici ordinari online;
- bonifici allo sportello, se li utilizzi;
- bonifici istantanei;
- eventuali condizioni legate al pacchetto o al canone.
Il prezzo reale è quello previsto dalla documentazione del tuo conto, non quello suggerito genericamente dalla parola SEPA.
Verifica del beneficiario: nome e IBAN
Dal 9 ottobre 2025 nell’area euro è entrata in applicazione la Verification of Payee (VoP) per i prestatori interessati: il servizio segnala al pagatore eventuali discrepanze tra l’identificativo del conto e il nome del beneficiario prima che il pagamento venga autorizzato.
Il punto importante per questa guida è che la verifica riguarda sia i bonifici ordinari sia quelli istantanei previsti dalla disciplina. Non è quindi una caratteristica che trasforma un SCT in SCT Inst.
Gli esiti possono indicare, in sostanza:
- corrispondenza;
- corrispondenza parziale;
- mancata corrispondenza;
- impossibilità di effettuare la verifica.
Se compare un avviso, non ignorarlo solo perché hai fretta. Verifica il beneficiario attraverso un canale affidabile prima di autorizzare il pagamento.
Per capire come leggere l’identificativo del conto puoi consultare IBAN in parole semplici.
Come capire se il bonifico che hai fatto era ordinario o istantaneo
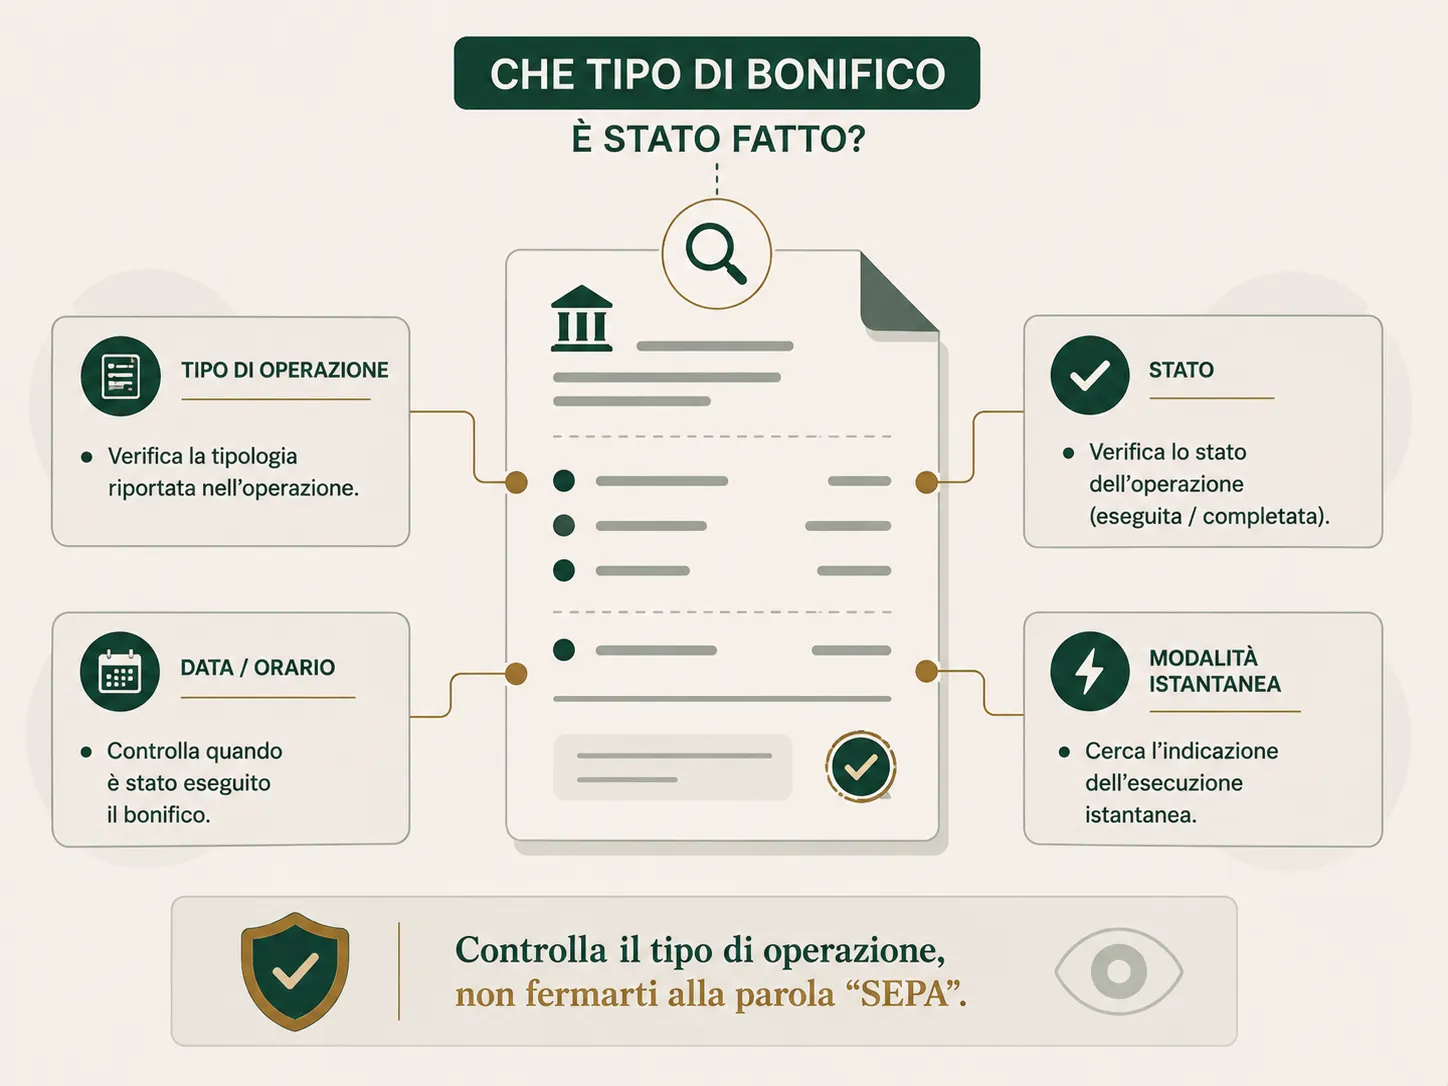
Se stai aspettando un pagamento e non sai quale tipo sia stato inviato, procedi così:
- Apri il dettaglio dell’operazione nell’app o nell’home banking.
- Cerca la tipologia: ordinario/SCT oppure istantaneo/SCT Inst.
- Controlla lo stato: disposto, preso in carico, eseguito, rifiutato o altra dicitura della banca.
- Verifica la data di esecuzione indicata.
- Non dedurre che fosse istantaneo dalla sola parola “SEPA”.
Se sei il beneficiario, chiedi all’ordinante la tipologia effettivamente selezionata, senza farti inviare screenshot o ricevute contenenti più dati personali del necessario.
Il bonifico non è arrivato: cosa controllare
Se era SCT ordinario, controlla innanzitutto data e momento dell’ordine, giorni operativi e stato del pagamento.
Se era invece SCT Inst e risulta completato ma il beneficiario non vede i fondi, non inviare automaticamente una seconda volta lo stesso importo. Verifica lo stato nell’app e contatta la banca tramite i canali ufficiali se l’esito non è chiaro.
Il caso “bonifico istantaneo non arriva” merita un approfondimento separato perché riguarda stati, rifiuti e procedure operative specifiche; questa pagina non lo ingloba per non sovrapporsi all’intento dedicato.
Distinta bonifico: cos’è e cosa controllare
La distinta del bonifico, o ricevuta dell’operazione secondo la terminologia usata dalla banca, è il riepilogo dei dati dell’ordine. Le diciture non sono identiche tra gli intermediari, quindi va letta insieme allo stato mostrato nell’app o nell’home banking.
Usala per controllare almeno beneficiario, IBAN, importo, causale, data, tipologia del bonifico e stato dell’operazione. Una distinta che indica un ordine “disposto” o “preso in carico” non dimostra da sola che il denaro sia già disponibile sul conto del beneficiario.
SEPA, area euro e Paesi aderenti: attenzione a non confondere i concetti
SEPA non significa semplicemente “Unione europea” e non coincide neppure con la sola area euro. L’area SEPA comprende Paesi e territori che partecipano agli schemi anche se non tutti adottano l’euro come valuta nazionale.
Gli schemi SCT e SCT Inst qui descritti riguardano però trasferimenti in euro.
Per questo, prima di un pagamento internazionale, verifica almeno:
- valuta del trasferimento;
- IBAN del beneficiario;
- eventuale appartenenza del conto allo spazio SEPA;
- eventuali costi o conversioni previsti dal tuo prestatore.
Un trasferimento internazionale in valuta diversa dall’euro non diventa SCT soltanto perché il destinatario si trova in Europa.
Errori frequenti sul bonifico SEPA
“SEPA significa istantaneo”
No. SCT e SCT Inst sono due schemi distinti.
“Se c’è scritto SEPA deve arrivare in 10 secondi”
No. Il requisito dei 10 secondi riguarda SCT Inst, non qualsiasi SCT.
“SEPA significa bonifico gratuito”
No. I costi dipendono dal contratto; la normativa stabilisce invece una specifica parità massima di commissione tra istantaneo e corrispondente non istantaneo nei casi coperti.
“Sabato e domenica tutti i SEPA funzionano allo stesso modo”
No. SCT Inst è 24/7/365; SCT ordinario segue i normali cicli operativi.
“La verifica nome-IBAN significa che il bonifico è istantaneo”
No. La VoP si applica anche ai bonifici ordinari previsti dalla disciplina.
Prima di confermare: checklist OAC
Controlla:
- tipologia: SCT ordinario o SCT Inst?
- beneficiario: il nome è corretto?
- IBAN: proviene da una fonte affidabile?
- VoP: cosa dice la verifica del beneficiario?
- importo: è corretto?
- commissione: quale costo compare nel riepilogo?
- urgenza: hai davvero bisogno dell’istantaneo?
Se qualcuno ti comunica improvvisamente un nuovo IBAN via email o messaggio, verifica la modifica usando un contatto già noto prima di inviare denaro.
Domande frequenti
Che differenza c’è tra bonifico SEPA e bonifico normale?
Nel linguaggio quotidiano, per un pagamento in euro nell’area SEPA il “bonifico normale” è spesso proprio il bonifico SEPA ordinario SCT. La distinzione utile è quindi tra SCT ordinario e SCT Inst istantaneo.
Bonifico SEPA e bonifico europeo sono la stessa cosa?
“Bonifico europeo” è un’espressione generica e meno precisa. SEPA identifica uno specifico spazio e specifici schemi di pagamento; inoltre SEPA non coincide perfettamente con i confini dell’Unione europea.
Un bonifico SEPA può arrivare in giornata?
Può accadere, ma un SCT ordinario non offre la garanzia dei 10 secondi propria di SCT Inst. Per sapere quando verrà eseguito devi considerare momento di ricezione dell’ordine e condizioni operative della banca.
Il bonifico SEPA istantaneo costa di più?
Nell’area euro, nei casi coperti dalla normativa europea, la commissione dell’istantaneo non può superare quella del corrispondente bonifico non istantaneo. Questo non equivale a dire che ogni bonifico sia gratuito.
Il bonifico SEPA funziona di domenica?
Se è SCT Inst, il servizio è progettato per essere disponibile 24/7/365. Se è SCT ordinario, entrano in gioco i normali giorni e cicli operativi.
Come faccio a sapere se un bonifico SEPA era istantaneo?
Controlla il dettaglio o la ricevuta dell’operazione e cerca la tipologia indicata dalla banca: “istantaneo”, “instant” o “SCT Inst”. La sola dicitura “SEPA” non basta.
In pratica
Se devi ricordare una sola cosa, è questa:
SEPA non vuol dire istantaneo. SCT è il bonifico SEPA ordinario; SCT Inst è il bonifico SEPA istantaneo.
Prima di inviare guarda sempre la tipologia selezionata, il risultato della verifica del beneficiario, il costo mostrato e i tempi di cui hai realmente bisogno.
Per la procedura completa vai a come fare un bonifico. Se invece vuoi approfondire i 10 secondi, i limiti e cosa succede dopo l’invio, leggi la guida al bonifico istantaneo.
Fonti
- European Payments Council — 2025 SEPA Credit Transfer Rulebook v1.1, in vigore dal 5 ottobre 2025.
- European Payments Council — 2025 SEPA Instant Credit Transfer Rulebook v1.1.
- European Payments Council — Clarification Paper SCT e SCT Inst v4.0, ottobre 2025.
- Banca d’Italia, L’economia per tutti — Bonifico istantaneo.
- Banca Centrale Europea — Instant Payments Regulation, scadenze e Verification of Payee.
- Regolamento (UE) 2024/886 sui bonifici istantanei in euro.
- Direttiva (UE) 2015/2366 (PSD2), regole sui tempi di esecuzione dei pagamenti.
Ultima verifica delle fonti: 11 agosto 2026.
Le condizioni operative e i costi del singolo conto possono cambiare: per un’operazione concreta verifica sempre il riepilogo e la documentazione ufficiale della tua banca.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Unione europeaNormativaRegolamento SEPA n. 260/2012 - testo consolidato Verificata il 12/08/2026
- Unione europeaNormativaRegolamento (UE) 2024/886 sui bonifici istantanei Verificata il 12/08/2026
- Banca d’ItaliaAutoritàBonifico Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Bonifico istantaneo: tempi, costi e limiti
Il bonifico istantaneo arriva in pochi secondi. Scopri costi, limiti, controlli sul beneficiario e cosa verificare prima di confermare l’invio.
Come fare un bonifico senza sbagliare IBAN, importo o causale
Un controllo prima dell’invio può evitare problemi difficili da correggere. Segui i dati essenziali, i tipi di bonifico e le verifiche da fare.
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.