 Occhio al Conto
Un bonifico istantaneo è un bonifico in euro che viene eseguito immediatamente: in condizioni normali, il denaro deve essere reso disponibile sul conto del beneficiario entro 10 secondi. Funziona 24 ore su 24, 7 giorni su 7, anche di sabato, domenica e nei giorni festivi.
Dal 2025 le regole europee sono cambiate in modo importante: nell’area euro il costo di un bonifico istantaneo non può essere superiore a quello applicato dalla stessa banca al corrispondente bonifico ordinario.
Inoltre, prima di autorizzare il pagamento, deve essere offerta la verifica del beneficiario tra nome e identificativo del conto.
La cosa più importante da sapere è questa: la velocità riduce molto il tempo disponibile per accorgersi di un errore. Prima di confermare, controlla quindi beneficiario, IBAN, importo, eventuale avviso della verifica del beneficiario e commissione mostrata dalla banca.
Bonifico istantaneo in breve
| Domanda | Risposta |
|---|---|
| Quanto ci mette? | Il beneficiario deve ricevere i fondi entro 10 secondi, salvo esito negativo o problemi tecnici. |
| Funziona sabato e domenica? | Sì, il servizio è previsto 24/7/365. |
| Costa di più? | La commissione non può essere superiore a quella del bonifico ordinario corrispondente. Il costo effettivo dipende dal tuo conto. |
| Esiste un limite unico? | No: oggi non c’è un massimale generale SCT Inst valido per tutti. La banca può applicare limiti propri e tu puoi avere limiti personali. |
| È un bonifico SEPA? | Sì. Il bonifico istantaneo in euro usa lo schema SEPA Instant Credit Transfer, abbreviato SCT Inst. |
| Si può annullare? | Una volta completato non puoi normalmente annullarlo con un semplice comando. In casi specifici la banca può tentare procedure di richiamo o recupero, senza garanzia di restituzione. |
| Nome e IBAN vengono controllati? | Deve essere offerto un servizio di verifica del beneficiario prima dell’autorizzazione. |
Cos’è il bonifico istantaneo
Il bonifico istantaneo è una forma di trasferimento di denaro in euro progettata per rendere disponibili i fondi sul conto del beneficiario quasi immediatamente.
Nell’area SEPA viene utilizzato lo schema SCT Inst, cioè SEPA Instant Credit Transfer.
Non è quindi corretto pensare che “SEPA” e “istantaneo” siano due alternative opposte. Più precisamente:
- il bonifico SEPA ordinario utilizza lo schema SCT;
- il bonifico SEPA istantaneo utilizza lo schema SCT Inst.
Entrambi sono bonifici nell’area SEPA, ma hanno tempi di esecuzione diversi.
Se vuoi vedere la procedura completa per compilare beneficiario, IBAN, importo e causale, trovi i passaggi nella guida come fare un bonifico.
Quanto tempo ci mette un bonifico istantaneo
Il Regolamento europeo sui pagamenti istantanei prevede che la banca del beneficiario renda disponibile l’importo entro 10 secondi dal momento in cui la banca del pagatore riceve l’ordine di bonifico istantaneo.
La banca del pagatore deve poi informarti immediatamente se il denaro è stato reso disponibile al destinatario oppure se l’operazione non è stata completata entro il tempo previsto.
In pratica, quando tutto funziona correttamente, l’accredito avviene spesso in pochi secondi.
Cosa succede nei 10 secondi
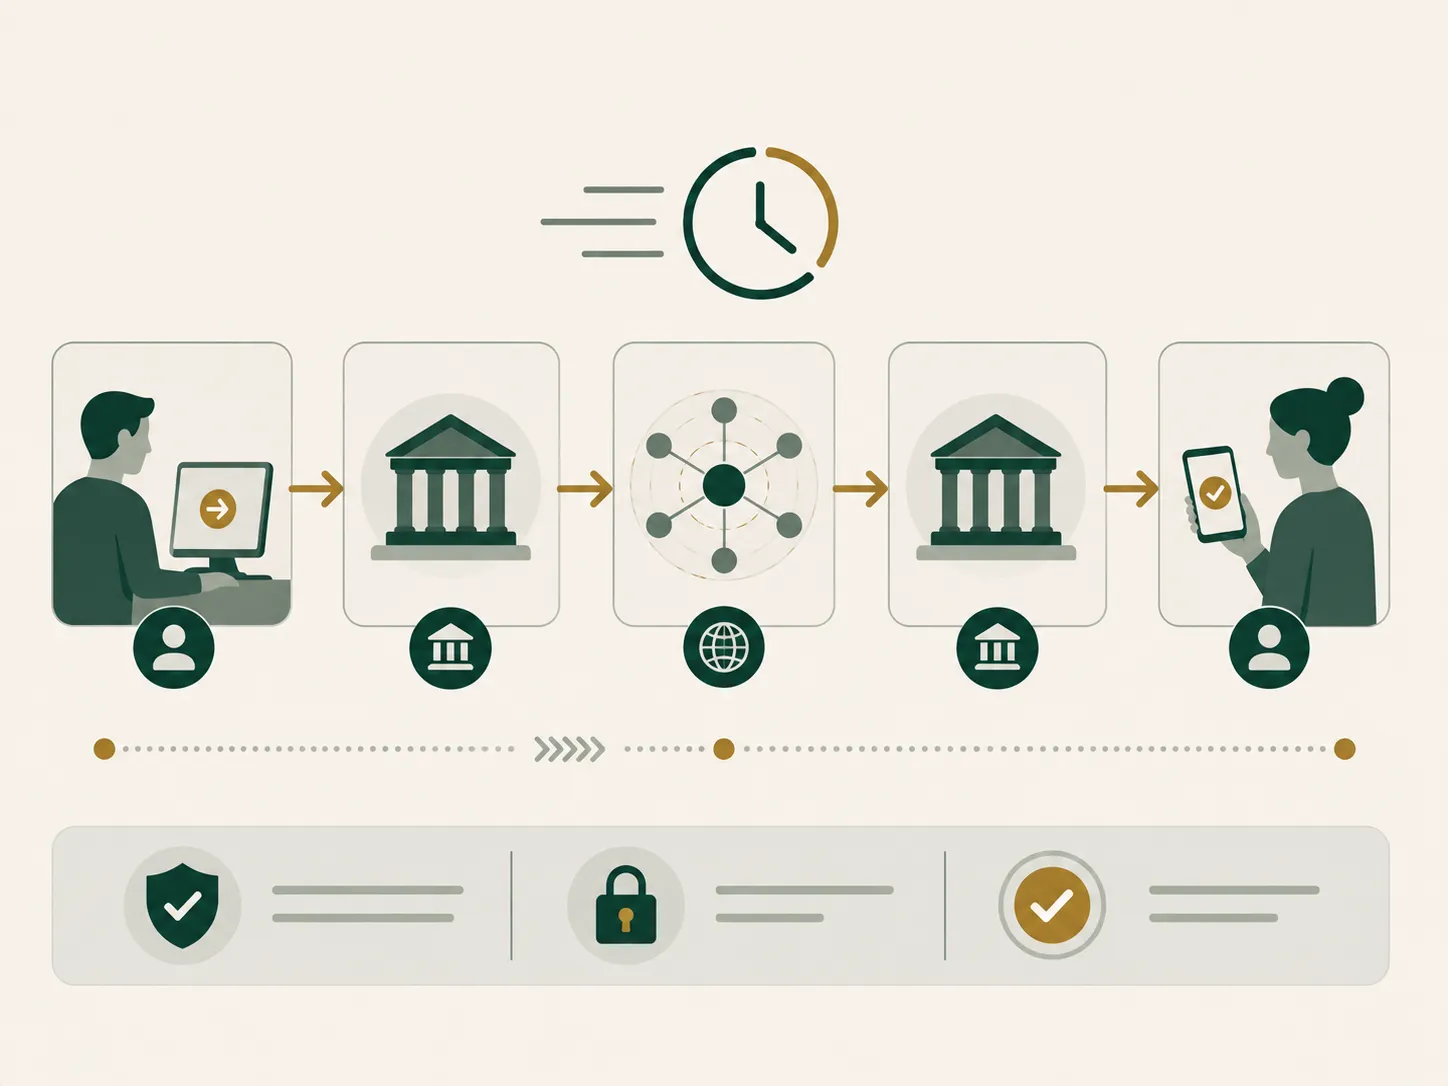
Il flusso, semplificato, è questo:
- Autorizzi il bonifico.
- La tua banca controlla che l’ordine possa essere eseguito e che ci siano fondi sufficienti.
- L’importo viene riservato o addebitato.
- L’ordine viene inviato verso la banca del beneficiario.
- La banca del beneficiario rende disponibili i fondi.
- Ricevi la conferma dell’esito.
Il limite dei 10 secondi non significa che ogni bonifico debba per forza concludersi con successo. Un ordine può essere rifiutato, per esempio, se mancano i fondi, se viene superato un limite applicabile o se si verifica un problema tecnico.
Il bonifico istantaneo funziona sabato, domenica e di notte?
Sì. Il servizio è progettato per funzionare 24 ore al giorno, tutti i giorni dell’anno.
Questo significa che, se il servizio è disponibile e l’operazione viene accettata, puoi inviare un bonifico istantaneo:
- di sabato;
- di domenica;
- nei giorni festivi;
- di notte;
- fuori dagli orari tradizionali di sportello.
Questo è uno dei principali vantaggi rispetto al bonifico ordinario, il cui ciclo di esecuzione non coincide necessariamente con una disponibilità immediata dei fondi in qualsiasi momento.
Il 24/7 non va però interpretato come garanzia assoluta che ogni app o infrastruttura sia sempre raggiungibile: possono esistere brevi indisponibilità tecniche o manutenzioni.
Quanto costa un bonifico istantaneo
Dal 9 gennaio 2025, per i prestatori di servizi di pagamento dell’area euro soggetti alla regola, la commissione applicata a un bonifico istantaneo non può essere superiore alla commissione applicata al corrispondente bonifico non istantaneo.
Esempio semplice:
- se il tuo bonifico ordinario online costa 0 €, l’istantaneo corrispondente non può costare più di 0 €;
- se il bonifico ordinario corrispondente prevede una commissione, l’istantaneo non può avere una commissione superiore a quella.
Questo non significa che tutti i bonifici istantanei siano sempre gratuiti. Significa che il prezzo va confrontato con il bonifico ordinario corrispondente offerto dallo stesso prestatore.
Prima di confermare l’operazione controlla comunque il riepilogo mostrato dalla banca: il costo effettivo dipende dal contratto e dal canale utilizzato.
Attenzione alle guide con vecchi sovrapprezzi
Molti contenuti pubblicati prima dell’entrata in applicazione delle nuove regole descrivevano il bonifico istantaneo come un servizio con una commissione extra rispetto all’ordinario.
Oggi quella descrizione non può essere usata come regola generale nell’area euro: la disciplina europea ha introdotto la parità massima delle commissioni tra istantaneo e bonifico corrispondente non istantaneo.
Qual è il limite massimo di un bonifico istantaneo
Non esiste oggi un unico importo massimo SCT Inst valido per tutti gli utenti e tutte le banche.
Il punto è importante perché in vecchie guide e documenti puoi ancora incontrare il riferimento a un limite generale di 100.000 €. Quel massimale apparteneva a una versione precedente delle regole dello schema e non va trattato come limite generale attuale.
La tua banca o il tuo prestatore può però stabilire limiti operativi, per esempio:
- massimo per singola operazione;
- massimo giornaliero;
- massimo cumulativo;
- limite più basso per particolari canali o profili di sicurezza.
Inoltre, la normativa europea prevede che l’utente possa impostare un proprio limite massimo giornaliero o per singola operazione per i bonifici istantanei e modificarlo successivamente.
Quindi, se ti chiedi “quanto posso inviare con un bonifico istantaneo?”, la risposta corretta è: controlla il limite indicato dalla tua banca e gli eventuali limiti personali impostati sul tuo conto.
Verifica del beneficiario: cosa controllare prima di inviare
Dal 9 ottobre 2025, nell’area euro, i prestatori interessati devono offrire la Verification of Payee (VoP), cioè la verifica del beneficiario, per i bonifici in euro previsti dalla normativa.
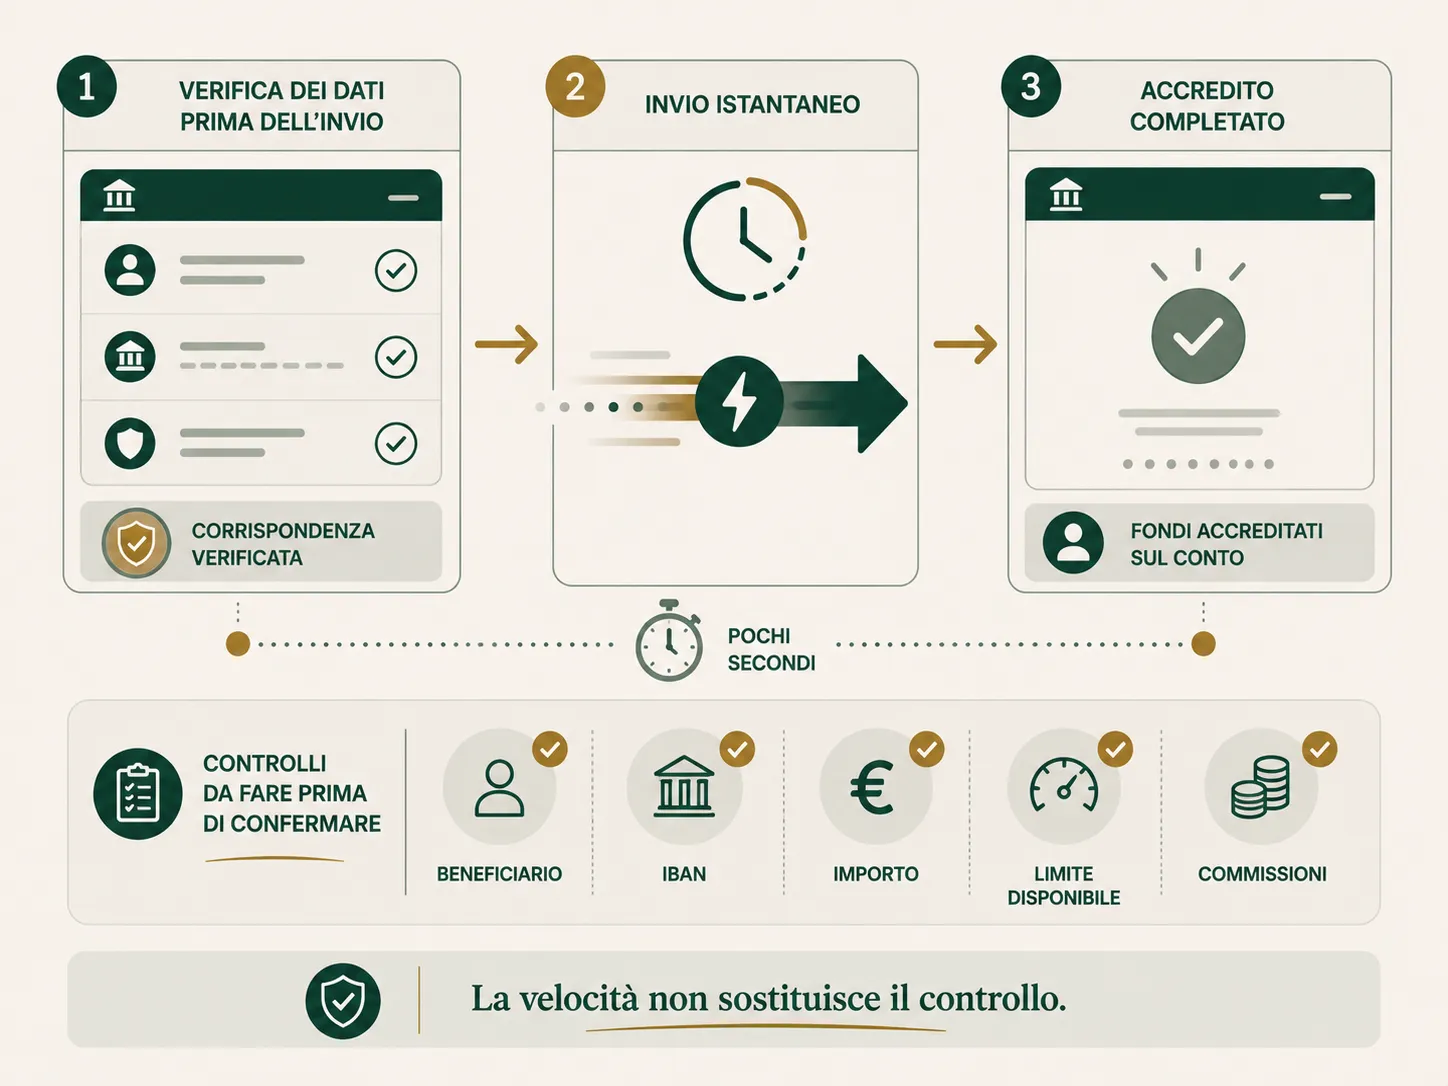
Il controllo avviene prima che tu possa autorizzare il bonifico e confronta i dati del beneficiario con l’identificativo del conto.
A seconda del servizio e della formulazione usata dalla banca, puoi ricevere esiti equivalenti a:
| Esito | Cosa significa | Cosa fare |
|---|---|---|
| Corrispondenza | I dati risultano coerenti | Ricontrolla comunque importo e IBAN prima di confermare. |
| Corrispondenza parziale | I dati sono molto simili ma non identici | Controlla nome completo, ragione sociale, abbreviazioni e IBAN. |
| Mancata corrispondenza | Nome e conto non risultano coerenti | Non procedere finché non hai verificato direttamente con il destinatario. |
| Verifica non disponibile | Il controllo non può essere completato | Verifica i dati con una fonte o un canale indipendente. |
La verifica del beneficiario è prevista gratuitamente per l’utente.
Non è però una garanzia che il destinatario sia affidabile. Può confermare che il conto corrisponde al nome indicato, ma non può dirti se la persona sta tentando di truffarti o se la richiesta di pagamento è legittima.
Per capire come è costruito un IBAN italiano e quali parti controllare, puoi usare la guida IBAN in parole semplici.
Checklist OAC prima di premere “Conferma”
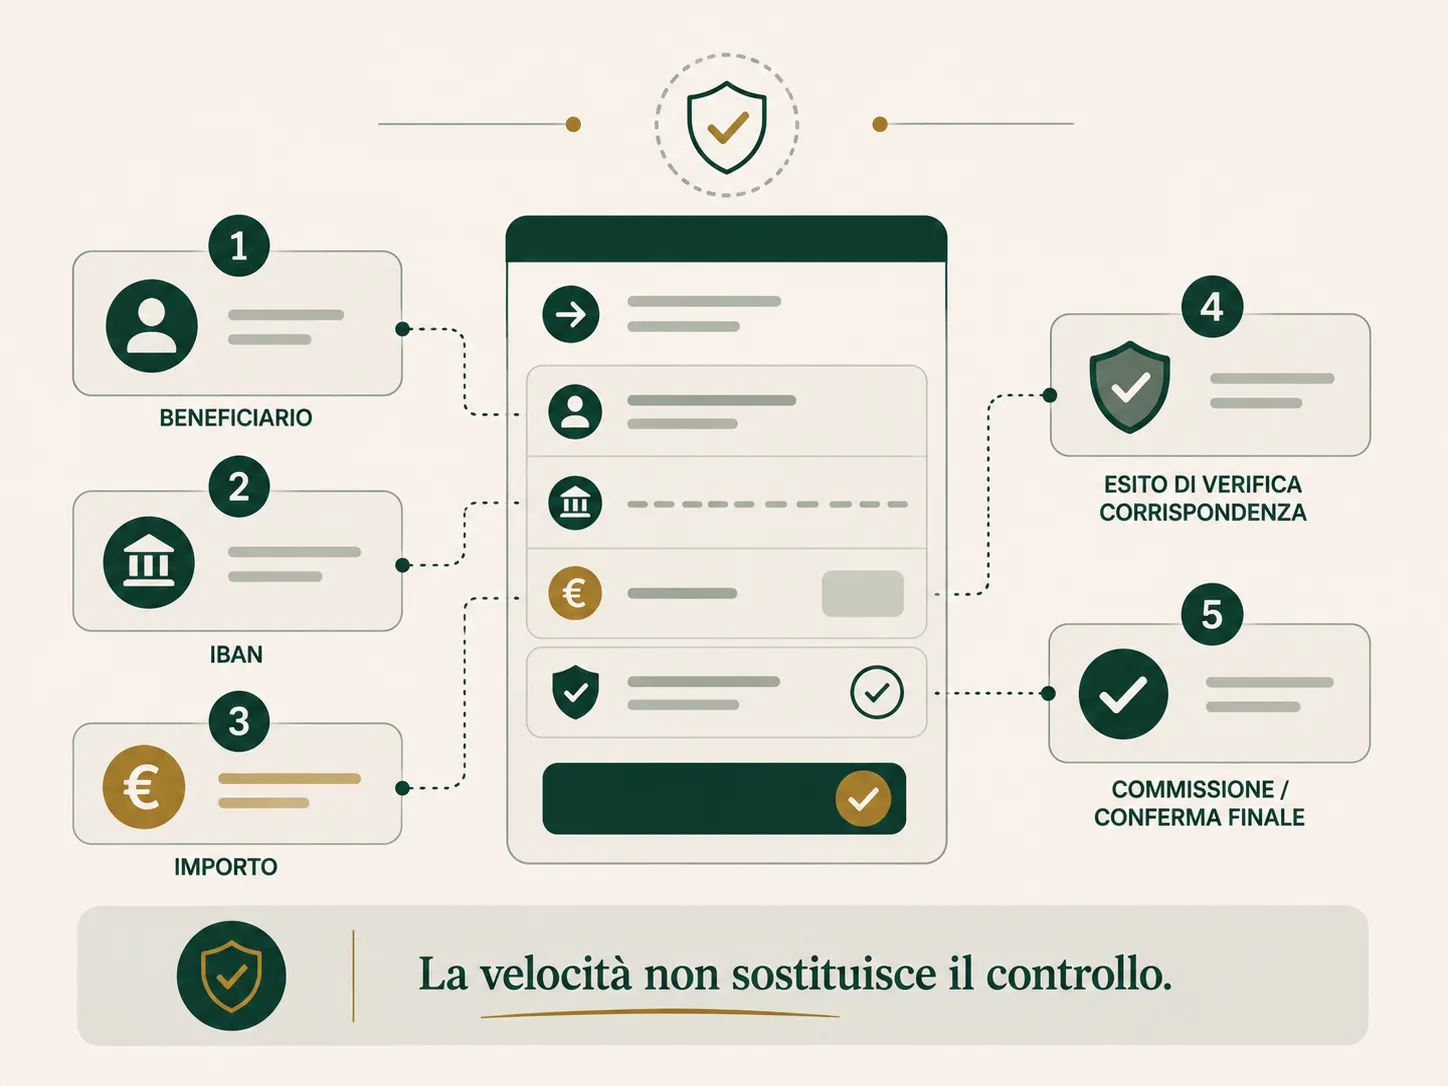
Con un bonifico istantaneo conviene dedicare dieci secondi in più ai controlli prima dell’autorizzazione.
Controlla questi 7 punti:
- Beneficiario: il nome è quello corretto?
- VoP: il risultato della verifica del beneficiario è coerente?
- IBAN: lo hai ricevuto da una fonte affidabile?
- Importo: virgole, zeri e decimali sono corretti?
- Limite: l’importo rientra nel massimale disponibile?
- Commissione: il costo mostrato nel riepilogo è quello che ti aspetti?
- Urgenza: qualcuno ti sta mettendo fretta per impedirti di verificare?
Se un fornitore, un conoscente o una persona che si presenta come operatore bancario ti comunica improvvisamente un nuovo IBAN, verifica il cambiamento attraverso un canale già noto prima di inviare il denaro.
Bonifico istantaneo e bonifico ordinario: differenze
| Caratteristica | Bonifico SEPA ordinario | Bonifico SEPA istantaneo |
|---|---|---|
| Schema | SCT | SCT Inst |
| Disponibilità del servizio | Dipende dai normali cicli e dal prestatore | 24/7/365 |
| Disponibilità dei fondi | Non immediata per definizione | Entro 10 secondi quando l’operazione va a buon fine |
| Costo | Dipende dal contratto | Non può superare quello del corrispondente bonifico ordinario |
| Verifica beneficiario | Prevista dalla disciplina applicabile | Prevista dalla disciplina applicabile |
| Possibilità di correggere prima dell’esecuzione | Dipende dallo stato dell’ordine | Finestra temporale molto ridotta |
L’istantaneo ha senso quando la disponibilità immediata del denaro è realmente utile. Se non c’è urgenza, la differenza pratica può essere meno rilevante, soprattutto se il tuo conto applica lo stesso costo ai due servizi.
Si può annullare un bonifico istantaneo?
Se il bonifico istantaneo è già stato completato e il denaro è stato accreditato al beneficiario, non puoi normalmente annullarlo da solo come se fosse un ordine ancora in attesa.
Questo non significa che non esista mai alcun tentativo di recupero.
Gli schemi di pagamento prevedono procedure di richiamo o richiesta di restituzione in determinate circostanze. La banca può quindi valutare se sia possibile avviare una procedura, per esempio in caso di errore o frode segnalata.
Ma ci sono due cose da tenere separate:
- annullamento prima dell’esecuzione, che per un istantaneo ha una finestra estremamente ridotta;
- tentativo di recupero dopo l’accredito, che non equivale a una garanzia di restituzione del denaro.
Se hai appena inviato un bonifico istantaneo al destinatario sbagliato o sospetti una frode, contatta immediatamente la banca attraverso i canali ufficiali e conserva ricevuta, importo, IBAN, data, ora e tutte le comunicazioni rilevanti.
Cosa succede se il bonifico istantaneo non arriva
Un bonifico istantaneo andato a buon fine dovrebbe rendere disponibili i fondi entro il tempo previsto. Se il destinatario non vede il denaro, prima di inviare una seconda volta lo stesso importo controlla lo stato dell’operazione nell’app o nell’home banking.
In particolare verifica se compare:
- completato/eseguito;
- rifiutato;
- non eseguito;
- in verifica o altro stato temporaneo indicato dalla banca.
Se l’importo risulta addebitato ma non hai una conferma chiara dell’esito, contatta la banca prima di ripetere il pagamento.
Dedicheremo una guida separata a bonifico istantaneo non arrivato, perché problemi tecnici, rifiuti, accredito non visibile e recupero dell’operazione hanno un intento diverso dalla spiegazione generale del servizio.
Errori frequenti
Pensare che “SEPA” significhi bonifico lento
SEPA identifica l’area e gli schemi di pagamento. Esistono sia SCT ordinario sia SCT Inst istantaneo.
Credere che esista ancora per tutti il limite di 100.000 €
Non è più il massimale generale dello schema SCT Inst attuale. Conta il limite applicato dal tuo prestatore e quello eventualmente impostato sul conto.
Confondere verifica del beneficiario e garanzia anti-truffa
La VoP confronta i dati del beneficiario con il conto. Non certifica che una richiesta di pagamento sia autentica o conveniente.
Ripetere subito il bonifico se il destinatario non lo vede
Prima verifica lo stato del primo ordine. Due bonifici istantanei distinti possono trasformare un dubbio sull’accredito in un doppio pagamento.
Domande frequenti
Il bonifico istantaneo arriva subito?
Quando l’operazione viene completata correttamente, la banca del beneficiario deve rendere disponibili i fondi entro 10 secondi dal momento previsto dalla normativa.
Posso fare un bonifico istantaneo di notte?
Sì. Il servizio è previsto 24 ore su 24 e tutti i giorni dell’anno, ferma restando la possibilità di brevi indisponibilità tecniche.
Posso fare un bonifico istantaneo di sabato o domenica?
Sì. A differenza dei normali cicli bancari, SCT Inst è progettato per operare anche nei weekend e nei festivi.
Il bonifico istantaneo è gratis?
Non necessariamente. La regola è che non può costare più del corrispondente bonifico ordinario offerto dallo stesso prestatore.
Il tuo conto può prevedere bonifici gratuiti oppure una commissione.
Qual è il limite del bonifico istantaneo?
Non esiste un unico massimale generale SCT Inst valido per tutte le banche. Devi controllare il limite per operazione e giornaliero applicato al tuo conto e gli eventuali limiti personali.
Un bonifico SEPA è istantaneo?
Non sempre. Nell’area SEPA esistono il bonifico ordinario SCT e il bonifico istantaneo SCT Inst.
Posso annullarlo dopo averlo inviato?
Una volta completato non puoi normalmente annullarlo da solo. Se hai commesso un errore o sospetti una frode, contatta subito la banca per verificare se può avviare una procedura di richiamo o recupero.
Cosa controllare adesso
Se stai per fare un bonifico istantaneo, non serve memorizzare tutte le regole. Ti bastano quattro controlli finali:
- nome e IBAN coincidono?
- l’importo è corretto?
- il limite disponibile è sufficiente?
- la commissione mostrata è quella attesa?
Se hai dubbi sull’IBAN o sul flusso generale, torna prima alla guida come fare un bonifico passo-passo.
Fonti e ultimo controllo
Ultimo controllo OAC: 11 agosto 2026.
Fonti primarie consultate:
- Regolamento (UE) 2024/886 sui bonifici istantanei
- BCE — Instant Payments Regulation
- Banca d’Italia — Bonifici istantanei
- European Payments Council — SCT Inst rulebook
Le condizioni operative del singolo conto — per esempio limiti personali o commissioni mostrate nel contratto — possono cambiare. Prima di disporre un pagamento verifica sempre il riepilogo e la documentazione della tua banca.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Unione europeaNormativaRegolamento (UE) 2024/886 sui bonifici istantanei Verificata il 12/08/2026
- Unione europeaNormativaRegolamento (UE) n. 260/2012 - testo consolidato Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Come fare un bonifico senza sbagliare IBAN, importo o causale
Un controllo prima dell’invio può evitare problemi difficili da correggere. Segui i dati essenziali, i tipi di bonifico e le verifiche da fare.
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
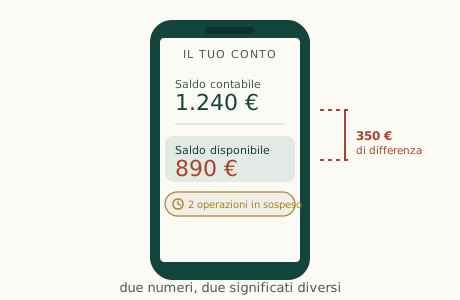
Saldo contabile: cosa significa e differenza dal disponibile
Che cosa significa saldo contabile? Scopri la differenza dal saldo disponibile, quale cifra puoi usare e perché i due importi possono non coincidere.