 Occhio al Conto
La pensione viene accreditata, di regola, il primo giorno bancabile del mese. A gennaio il pagamento avviene invece il secondo giorno bancabile. La data può essere diversa tra un conto bancario e un rapporto presso Poste Italiane, perché per Poste il sabato è bancabile mentre per le banche non lo è.
Non esiste un orario unico di accredito valido per tutte le banche. L’INPS indica la data di disponibilità; l’ora in cui il movimento compare nell’app o nel saldo dipende dai sistemi dell’intermediario. Nel 2026 le differenze di data tra banche e Poste riguardano gennaio, maggio e agosto.
Per ricevere l’accredito, il conto o lo strumento di pagamento deve essere intestato o cointestato al pensionato. Se cambi IBAN, comunica le nuove coordinate all’INPS e non chiudere il vecchio rapporto prima di avere verificato che la variazione sia stata acquisita.
Date e regola di pagamento ricontrollate il 7 settembre 2026. La guida riguarda i pagamenti in Italia e non sostituisce le indicazioni presenti nel fascicolo previdenziale personale.
Accredito pensione sul conto: risposta in breve
L’INPS dispone ordinariamente il pagamento mensile con valuta dal primo giorno bancabile. Se il primo giorno del mese è festivo o non bancabile, la disponibilità slitta al primo giorno utile; solo per gennaio si considera il secondo giorno bancabile.
Questa è la data di disponibilità della valuta indicata dall’INPS. L’orario in cui il movimento compare nell’app bancaria, nella lista movimenti o nel saldo può dipendere dai sistemi dell’intermediario. Non è quindi corretto dedurre un mancato pagamento soltanto perché l’operazione non è visibile alle prime ore del giorno previsto.
| Domanda | Risposta breve |
|---|---|
| Quando arriva la pensione sul conto? | Di regola il primo giorno bancabile del mese |
| Cosa cambia a gennaio? | Il pagamento avviene il secondo giorno bancabile |
| Perché banca e Poste possono avere date diverse? | Il sabato è bancabile per Poste, ma non per gli istituti bancari |
| Il conto può essere cointestato? | Sì, purché il pensionato sia tra gli intestatari |
| Posso usare il conto intestato solo a un familiare? | In via ordinaria no: lo strumento deve risultare intestato o cointestato al beneficiario |
| Come controllo il pagamento? | Dal cedolino pensione e dal Fascicolo previdenziale, oltre che dai movimenti del conto |
Calendario pensioni 2026 su conto bancario e Poste
La circolare INPS n. 153 del 19 dicembre 2025 riporta il calendario annuale delle disponibilità. Quando nella tabella compare una sola data, questa vale sia per Poste sia per le banche.
| Mese 2026 | Poste Italiane | Banche |
|---|---|---|
| Gennaio | sabato 3 | lunedì 5 |
| Febbraio | lunedì 2 | lunedì 2 |
| Marzo | lunedì 2 | lunedì 2 |
| Aprile | mercoledì 1 | mercoledì 1 |
| Maggio | sabato 2 | lunedì 4 |
| Giugno | lunedì 1 | lunedì 1 |
| Luglio | mercoledì 1 | mercoledì 1 |
| Agosto | sabato 1 | lunedì 3 |
| Settembre | martedì 1 | martedì 1 |
| Ottobre | giovedì 1 | giovedì 1 |
| Novembre | lunedì 2 | lunedì 2 |
| Dicembre | martedì 1 | martedì 1 |
Il calendario riguarda pensioni, assegni, indennità di accompagnamento agli invalidi civili e rendite vitalizie INAIL comprese nella disciplina richiamata dall’INPS. Non va confuso con il calendario del ritiro in contanti eventualmente organizzato dagli uffici postali.
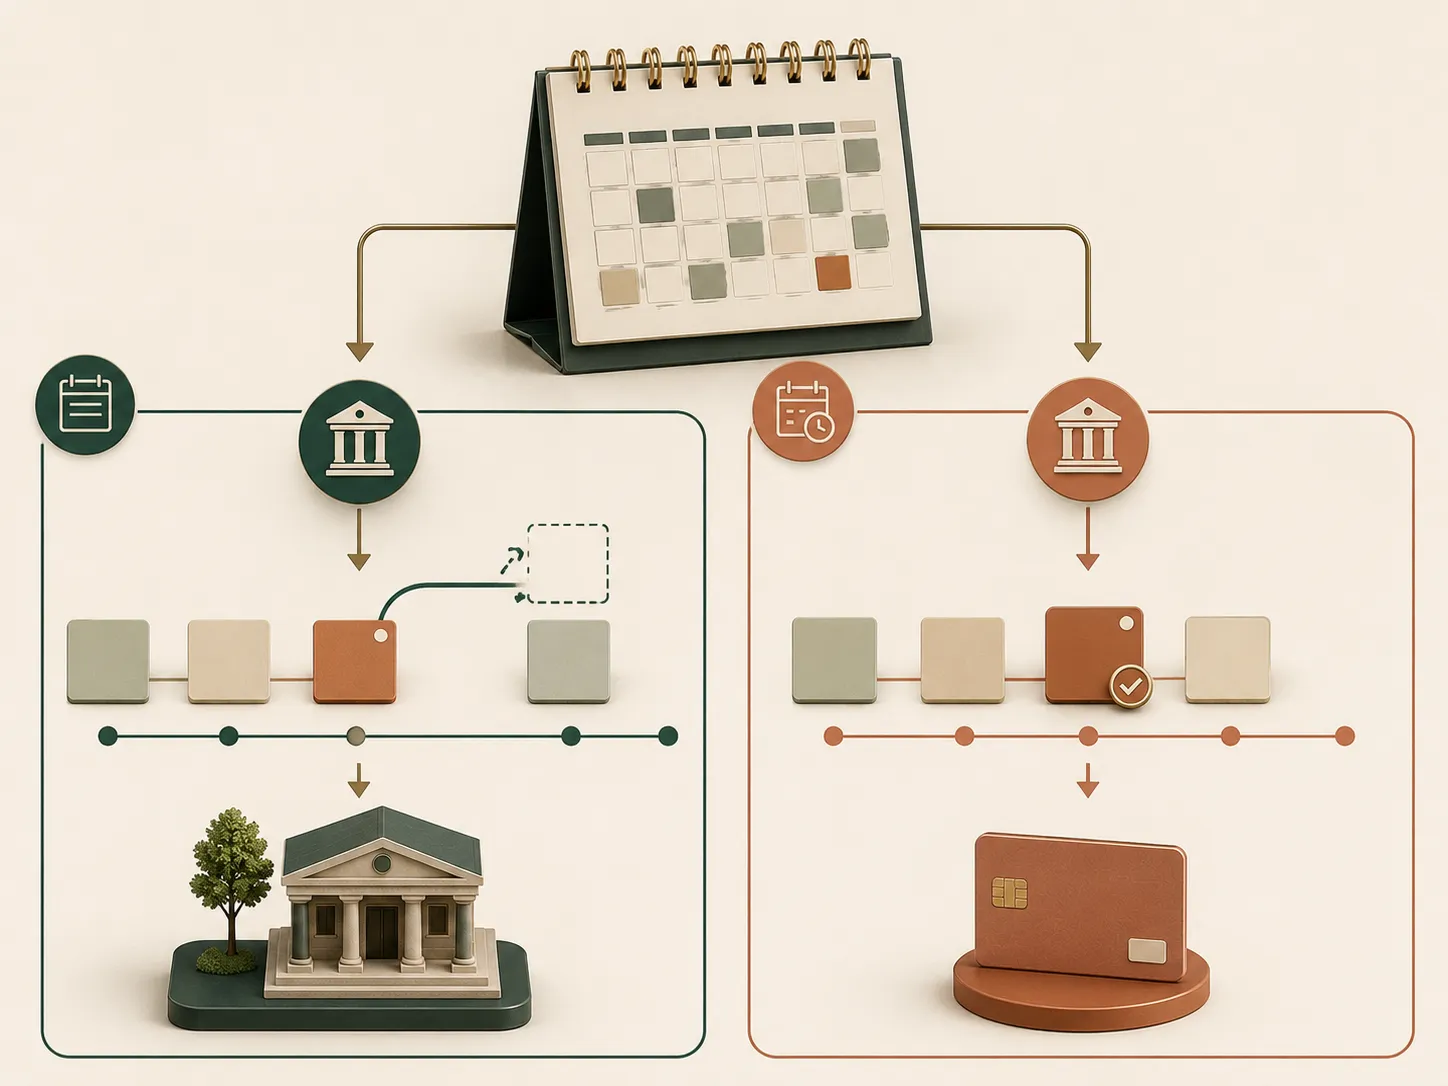
Perché gennaio 2026 ha due date diverse
Il 1° gennaio è festivo. Per Poste, il primo giorno bancabile è venerdì 2 e il secondo è sabato 3; per gli istituti bancari, sabato e domenica non sono bancabili, quindi il secondo giorno utile è lunedì 5.
La stessa differenza sul sabato spiega le due date di maggio e agosto. In quei mesi, però, si applica la regola ordinaria del primo giorno bancabile e non l’eccezione prevista per gennaio.
Quale conto può ricevere la pensione
La pensione può essere accreditata su un conto corrente, un libretto o una carta prepagata dotata di IBAN, purché lo strumento sia abilitato e l’intermediario possa ricevere il pagamento secondo le convenzioni applicabili.
Il rapporto deve essere intestato o cointestato al pensionato. L’INPS e l’intermediario verificano la corrispondenza tra il codice fiscale del beneficiario e il titolare dello strumento di pagamento.
Un conto cointestato è quindi utilizzabile se il pensionato compare tra gli intestatari. Non basta, invece, indicare in via ordinaria il conto intestato esclusivamente al coniuge, a un figlio o a un’altra persona.
Esistono situazioni particolari per soggetti ricoverati o ospitati in strutture, tutori e rappresentanti. In questi casi non è prudente adattare la procedura ordinaria: occorre seguire la documentazione e le istruzioni INPS previste per la specifica qualità del soggetto che riscuote.
Conto, libretto o carta con IBAN: cosa controllare
Prima di comunicare le coordinate, verifica che:
- l’IBAN sia completo e corretto;
- il pensionato risulti tra gli intestatari;
- il rapporto sia attivo e possa ricevere bonifici;
- la carta con IBAN non abbia limitazioni incompatibili con l’accredito;
- la banca o l’intermediario rientri tra quelli utilizzabili per il pagamento in Italia;
- non sia già programmata la chiusura o la migrazione del rapporto.
Per capire come leggere e controllare le coordinate puoi usare la guida all’IBAN spiegato in parole semplici. Un solo carattere errato può impedire l’associazione corretta del nuovo strumento.
Come chiedere l’accredito quando vai in pensione
Le coordinate di pagamento vengono indicate nell’ambito della domanda di pensione o delle successive procedure richieste dall’INPS. Il dato essenziale non è soltanto l’IBAN: il rapporto deve anche superare il controllo di titolarità.
Conserva la ricevuta della domanda e verifica i dati nel Fascicolo previdenziale. Se hai indicato un conto appena aperto, accertati che sia pienamente operativo e che l’intestazione anagrafica coincida con quella registrata presso l’INPS.
La scelta del rapporto non deve basarsi soltanto sull’accredito gratuito. Per confrontare costi, assistenza, operazioni allo sportello e servizi utili puoi consultare la guida al conto corrente per pensionati.
Come cambiare l’IBAN della pensione
Il cambio delle coordinate si richiede tramite il servizio INPS “Cambiare le coordinate di accredito della pensione”, accessibile con un’identità digitale ammessa dal portale. La pagina ufficiale consente di inserire i dati del nuovo rapporto e, al termine, di scaricare e stampare la ricevuta.
La procedura può richiedere anche le coordinate precedenti o attuali. Tienile a disposizione insieme al nuovo IBAN e controlla con attenzione intestazione, paese, caratteri e numeri prima dell’invio.
Procedura operativa
- Accedi al servizio INPS dedicato con le tue credenziali.
- Seleziona la prestazione interessata, quando richiesto.
- Inserisci le coordinate attuali e quelle nuove secondo le schermate mostrate.
- Controlla che il nuovo rapporto sia intestato o cointestato a te.
- Invia la richiesta e salva la ricevuta con il numero di protocollo.
- Verifica nel servizio o nel Fascicolo previdenziale lo stato della domanda.
- Controlla il successivo cedolino e l’effettivo accredito sul nuovo rapporto.
L’INPS indica per il provvedimento amministrativo un termine ordinario di 30 giorni, salvo termini diversi stabiliti dalla legge. Questo dato non garantisce che il cambio diventi operativo in uno specifico rateo mensile. La decorrenza effettiva dipende dall’istruttoria e dal momento in cui la disposizione di pagamento è già stata predisposta.
Non chiudere subito il vecchio conto
La scelta più prudente è mantenere attivo il vecchio rapporto finché non hai una conferma verificabile della variazione o non vedi il primo accredito sul nuovo conto. Se lo chiudi troppo presto, una disposizione già avviata potrebbe non trovare un rapporto valido.
Prima della chiusura:
- conserva la ricevuta del cambio IBAN;
- verifica lo stato della richiesta INPS;
- controlla quale IBAN compare nei dati di pagamento disponibili;
- lascia sul vecchio conto quanto serve per eventuali costi residui;
- sposta separatamente addebiti, carte e altri servizi collegati.
L’accredito della pensione è solo uno dei rapporti da trasferire. La portabilità bancaria o la chiusura del conto non sostituiscono automaticamente la comunicazione corretta all’INPS se la procedura applicabile richiede un intervento del pensionato.
Come verificare il cedolino e la data di pagamento
Il cedolino della pensione permette di controllare l’importo erogato, le voci che lo compongono e le ragioni di eventuali variazioni. Si consulta online tramite il servizio INPS dedicato.
Nel cedolino puoi verificare il rateo del mese, ma non devi confondere tre informazioni diverse:
| Informazione | Cosa ti dice |
|---|---|
| Cedolino INPS | Importo calcolato e voci applicate al rateo |
| Disposizione o dati di pagamento | Canale e coordinate associate alla prestazione |
| Movimento del conto | Effettiva registrazione dell’accredito da parte dell’intermediario |
Per controllare la registrazione bancaria usa lista movimenti e estratto conto. Il saldo disponibile può aggiornarsi con modalità diverse dalla data contabile mostrata nell’app.
Se l’importo è diverso dal mese precedente, non significa necessariamente che l’accredito sia errato. Conguagli fiscali, addizionali, perequazione, trattenute, quattordicesima o conguagli da dichiarazione possono modificare il netto.
Pensione non accreditata: cosa fare
Se la data prevista è arrivata ma non vedi la pensione, procedi per esclusione. Evita di aprire subito più segnalazioni scollegate: raccogli prima cedolino, IBAN, ricevute e stato del conto.
| Situazione | Primo controllo | Passaggio successivo |
|---|---|---|
| Nessun movimento nelle prime ore | Verifica la data di valuta e attendi l’elaborazione della giornata | Ricontrolla lista movimenti e saldo presso la banca |
| Cedolino presente, accredito assente | Controlla IBAN associato e stato del rapporto | Contatta l’intermediario, poi INPS se la disposizione non risulta ricevuta |
| IBAN appena cambiato | Verifica ricevuta e stato della domanda | Controlla anche il vecchio rapporto prima di segnalare il mancato pagamento |
| Conto chiuso, bloccato o non operativo | Chiedi alla banca se il pagamento è stato respinto | Comunica un rapporto valido all’INPS e segui la procedura indicata |
| IBAN non intestato al pensionato | Verifica l’esito del controllo di titolarità | Fornisci coordinate intestate o cointestate al beneficiario |
| Cedolino assente o prestazione sospesa | Consulta Fascicolo previdenziale e comunicazioni INPS | Contatta INPS o patronato per individuare la causa amministrativa |
Sequenza consigliata
- Controlla che la giornata sia bancabile per il tuo intermediario.
- Consulta il cedolino e il Fascicolo previdenziale.
- Confronta l’IBAN registrato con quello del conto attivo.
- Verifica vecchio e nuovo conto se hai chiesto una variazione recente.
- Chiedi alla banca se esiste una disposizione ricevuta, respinta o in lavorazione.
- Se il problema è lato INPS, usa i canali di assistenza o rivolgiti a un patronato.
- Quando una rata risulta effettivamente non pagata, valuta il servizio INPS per la richiesta delle rate non riscosse.
Il servizio per le rate non pagate richiede un IBAN riferito a conto, libretto o carta intestati al beneficiario. L’ufficio INPS verifica la domanda e dispone il pagamento se ne ricorrono le condizioni; l’esito può essere seguito nell’area personale.
Accredito su BancoPosta e ritiro in contanti
Chi utilizza un conto o libretto postale segue le date indicate nella colonna Poste del calendario INPS. Il sabato può quindi anticipare la disponibilità rispetto a un conto bancario.
Conto BancoPosta, libretto e carta con IBAN non sono prodotti equivalenti per costi e servizi. La guida al conto corrente postale BancoPosta aiuta a distinguere rapporto, operazioni e condizioni; per l’accredito resta comunque necessario rispettare i requisiti INPS.
La pensione può anche essere riscossa in contanti presso Poste nei limiti previsti. L’INPS indica il pagamento in contanti soltanto per importi netti mensili fino a 1.000 euro; sopra tale importo è necessario utilizzare uno strumento di pagamento abilitato.
Questa soglia non è la data di accredito e non è un limite alla somma che può arrivare sul conto. Riguarda esclusivamente la modalità di riscossione in contanti della pensione.
Domande frequenti
La pensione arriva sempre il primo del mese?
No. Arriva ordinariamente il primo giorno bancabile. Se il primo è festivo o non bancabile, slitta al giorno utile; a gennaio si usa il secondo giorno bancabile.
A che ora viene accreditata la pensione?
L’INPS indica una data di disponibilità, non un orario unico valido per tutte le banche. La visualizzazione può aggiornarsi in momenti diversi della giornata in base ai sistemi dell’intermediario.
Se il primo del mese è sabato, quando arriva?
Può essere disponibile il sabato presso Poste Italiane, mentre su un conto bancario slitta normalmente al lunedì successivo, se non festivo. Il calendario annuale INPS indica le date precise.
Posso accreditare la pensione su un conto cointestato?
Sì, se il pensionato è uno dei cointestatari. Non è invece sufficiente, in via ordinaria, un conto intestato soltanto a un familiare.
Posso usare una carta prepagata con IBAN?
Sì, se la carta è abilitata, intestata o cointestata al pensionato e l’intermediario può ricevere il pagamento INPS. Verifica anche eventuali limiti contrattuali della carta.
Quanto tempo serve per cambiare l’IBAN della pensione?
L’INPS riporta un termine ordinario di 30 giorni per il provvedimento amministrativo, salvo eccezioni. Non è però una promessa che il nuovo IBAN venga usato già per il rateo immediatamente successivo.
Cosa succede se chiudo il conto prima del cambio IBAN?
La disposizione potrebbe essere respinta o non arrivare sul nuovo rapporto se la variazione non è ancora operativa. Controlla ricevuta, stato della domanda e istruzioni di banca e INPS.
Perché l’importo accreditato è più basso?
Consulta il cedolino: trattenute fiscali, conguagli, addizionali e altre voci possono modificare il netto. Un importo diverso non coincide necessariamente con un problema dell’IBAN.
In sintesi
Nel 2026 la pensione arriva in genere il primo giorno bancabile, mentre a gennaio è pagata il secondo giorno bancabile. Le date divergono tra Poste e banche a gennaio, maggio e agosto per il diverso trattamento del sabato.
Il rapporto deve essere intestato o cointestato al pensionato. Per cambiare conto usa il servizio INPS dedicato, conserva la ricevuta e non chiudere il vecchio rapporto finché la variazione non risulta effettiva.
Se l’accredito manca, controlla nell’ordine calendario, cedolino, IBAN, stato del conto e ricevuta dell’eventuale variazione. Solo dopo questi controlli puoi capire se il passaggio utile è la banca, l’INPS, un patronato o la richiesta di una rata non pagata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- INPSFonte istituzionaleIl pagamento delle pensioni, delle prestazioni assistenziali e di accompagnamento a pensione Verificata il 07/09/2026
- INPSNormativaCircolare numero 153 del 19 dicembre 2025 Verificata il 26/08/2026
- INPSFonte istituzionaleCambiare le coordinate di accredito della pensione Verificata il 26/08/2026
- INPSFonte istituzionaleCedolino della pensione Verificata il 26/08/2026
- INPSFonte istituzionaleRichiesta per il pagamento delle rate di pensione non pagate Verificata il 26/08/2026
- INPSFonte istituzionaleBanche e intermediari dove accreditare la pensione in Italia Verificata il 26/08/2026
- INPSFonte istituzionalePrestazioni pensionistiche: conto non intestato al pensionato Verificata il 26/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto per pensionati 2026: quali costi contano più del canone?
Accredito pensione, prelievi, sportelli, carta e assistenza possono pesare più di una promo. Confronta il conto in base alle operazioni che fai davvero.
Conto BancoPosta: quanto costa usarlo davvero ogni mese?
Canone, carta, bonifici, prelievi e operazioni allo sportello possono incidere in modo diverso. Ricostruisci il costo in base al tuo profilo d’uso.
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
Conto cointestato: firma congiunta o disgiunta cambia tutto?
Le modalità di firma incidono sull’operatività, ma non risolvono ogni questione sulla proprietà delle somme. Vedi differenze, rischi e controlli utili.
Estratto conto bancario online: dove trovarlo e come leggerlo
Estratto conto bancario online: differenza dalla lista movimenti, saldo, valuta, commissioni, PDF precedenti e controlli da fare prima di archiviarlo.