 Occhio al Conto
L’estratto conto bancario online è il documento periodico che riepiloga saldo, movimenti, competenze e condizioni applicate al conto durante un intervallo determinato. Di solito si trova nell’area documenti o comunicazioni dell’home banking e può essere scaricato in PDF.
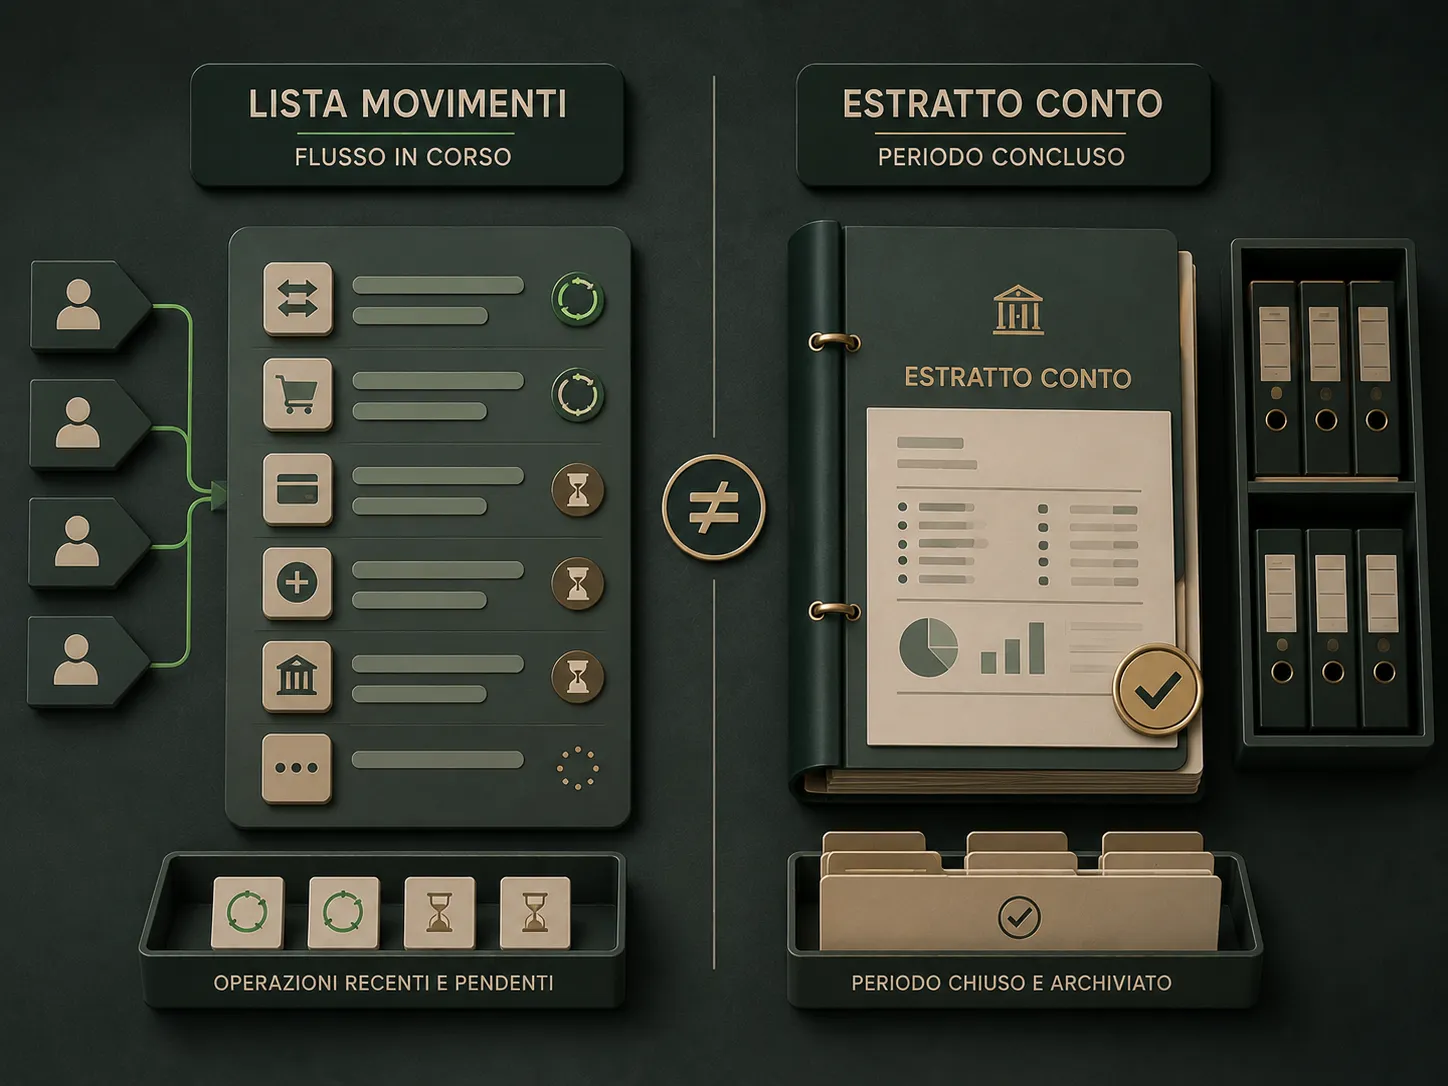
Non coincide con la lista movimenti mostrata nell’app. La lista è una vista operativa aggiornata frequentemente; l’estratto è una comunicazione riferita a un periodo chiuso.
Estratto conto online: risposta in breve
Per trovarlo, accedi soltanto dal sito o dall’app ufficiale della banca, cerca la sezione “Documenti”, “Comunicazioni” o “Rendicontazioni”, seleziona conto e periodo, quindi scarica il PDF.
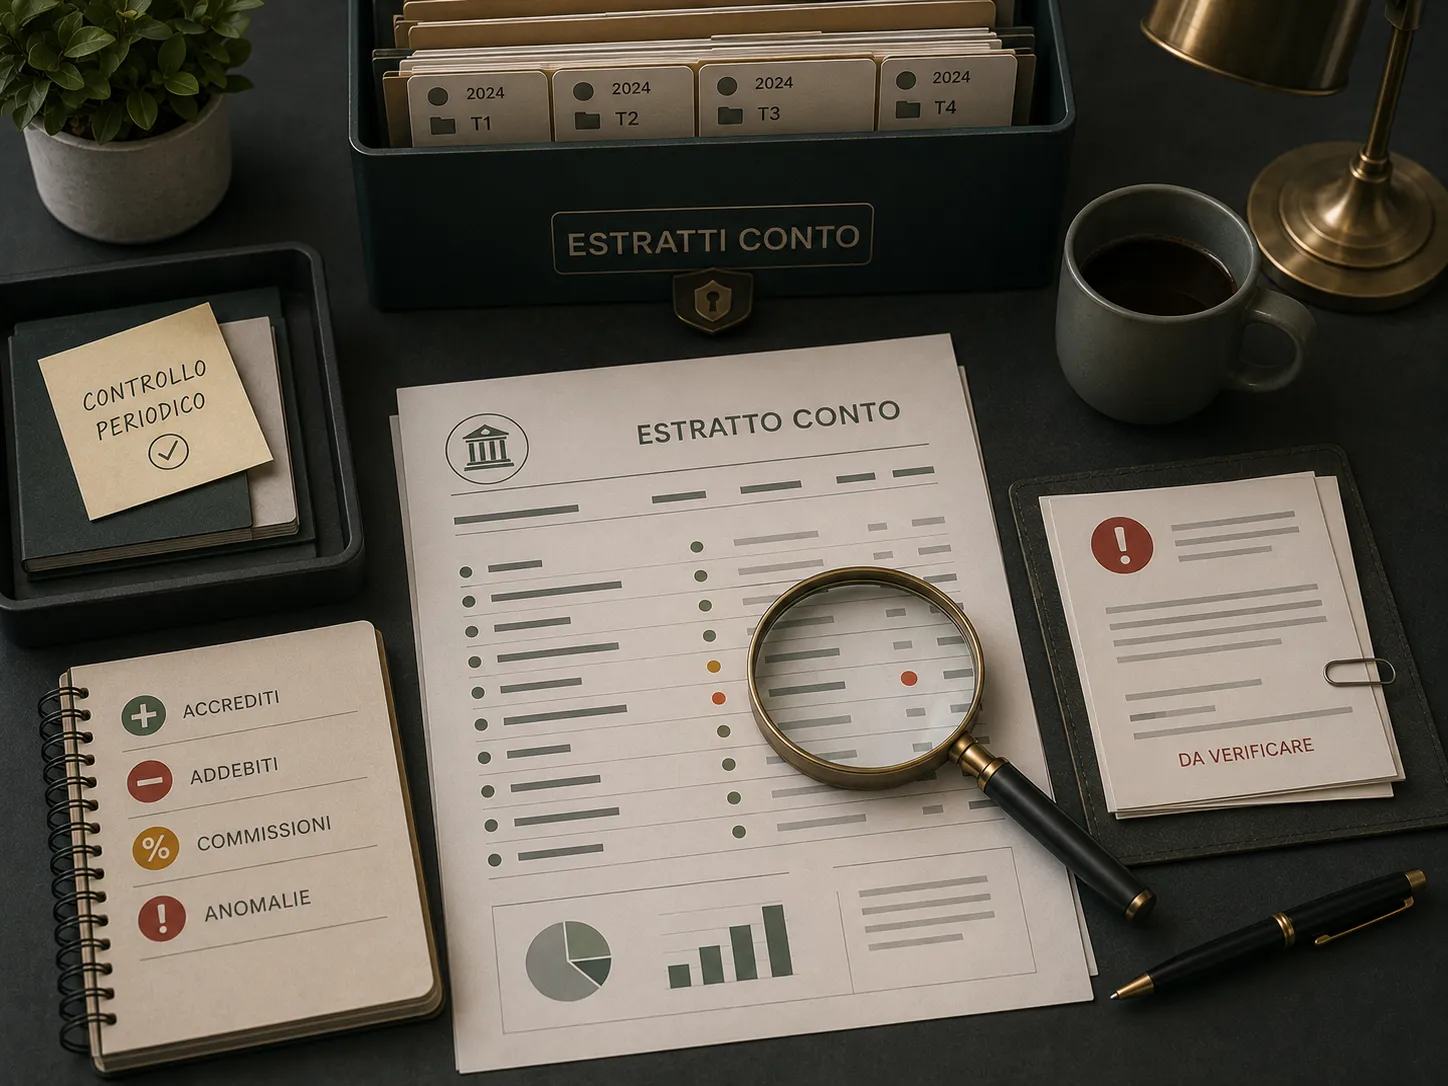
Prima di archiviarlo controlla intestazione, periodo, saldo iniziale e finale, movimenti, commissioni, interessi e coerenza con le operazioni effettuate. Se noti un’anomalia, non limitarti a modificare un foglio personale: conserva il documento e contatta l’intermediario attraverso i canali ufficiali.
Estratto conto e lista movimenti: differenza
La lista movimenti può mostrare operazioni recenti, pagamenti ancora in contabilizzazione e saldo aggiornato. È utile per il controllo quotidiano, ma può cambiare mentre le operazioni vengono registrate.
L’estratto conto fotografa invece un periodo definito, per esempio un mese, trimestre o anno secondo il contratto. Contiene un riepilogo strutturato e viene messo a disposizione come comunicazione periodica.
| Elemento | Lista movimenti | Estratto conto |
|---|---|---|
| Funzione | Controllo operativo | Rendicontazione periodica |
| Aggiornamento | Frequente | Alla chiusura del periodo |
| Operazioni pendenti | Possono apparire | Normalmente riporta quelle contabilizzate nel periodo |
| Formato | Schermata o esportazione | Documento, spesso PDF |
| Saldo | Può variare | Riferito alla data finale |
| Archivio | Dipende dall’app | Conservato tra le comunicazioni |
Se cerchi un pagamento fatto poche ore fa, guarda la lista movimenti. Se devi ricostruire formalmente un trimestre o confrontare le spese bancarie, usa l’estratto.
Dove si trova nell’home banking
Il nome della sezione cambia. In genere il percorso è simile a questo:
- entra nell’area riservata dal canale ufficiale;
- apri “Documenti”, “Archivio” o “Comunicazioni”;
- seleziona il rapporto corretto;
- scegli “Estratto conto” o “Rendicontazione”;
- imposta anno e periodo;
- scarica il PDF senza modificarlo.
Non usare link ricevuti via SMS o email per raggiungere l’area documenti. Se una comunicazione ti invita a inserire credenziali, apri autonomamente l’app o digita l’indirizzo ufficiale.
Come leggere l’intestazione
La prima parte identifica rapporto, intestatari, periodo e intermediario. Controlla che il documento si riferisca al conto corretto, soprattutto se gestisci più rapporti o archivi documenti di familiari e attività.
Verifica inoltre l’IBAN o l’identificativo del rapporto senza diffonderlo inutilmente. Quando invii un estratto a un professionista, usa un canale adeguato e condividi solo ciò che serve.
Saldo iniziale, saldo finale e disponibilità
Il saldo iniziale rappresenta la posizione all’inizio del periodo. Aggiungendo accrediti e sottraendo addebiti contabilizzati si arriva al saldo finale.
Il saldo finale dell’estratto non deve essere confuso con il saldo disponibile che vedi oggi nell’app. Dopo la data di chiusura possono essere intervenuti nuovi pagamenti, bonifici o operazioni in lavorazione.
La guida su saldo contabile e saldo disponibile approfondisce questa differenza.
Data operazione, data contabile e data valuta
Una singola riga può contenere più date. La data dell’operazione indica quando hai disposto o effettuato il pagamento; la contabilizzazione indica quando il movimento è stato registrato sul conto.
La data valuta viene utilizzata per gli effetti economici previsti dal contratto, per esempio nel calcolo degli interessi. Non è necessariamente uguale al giorno in cui hai usato la carta o impartito l’ordine.
Quando una data sembra errata, verifica prima la descrizione e la tipologia di operazione. Se l’anomalia resta, chiedi chiarimenti alla banca.
Come controllare i movimenti
Non limitarti a cercare importi elevati. Le piccole commissioni ricorrenti, gli abbonamenti dimenticati e gli addebiti duplicati possono incidere molto nel corso dell’anno.
Un controllo ordinato può seguire questa sequenza:
- accrediti attesi;
- bonifici inviati e ricevuti;
- addebiti diretti;
- pagamenti con carta;
- prelievi;
- canoni e commissioni;
- interessi e competenze;
- imposte e altri oneri indicati;
- storni e rettifiche.
Per le operazioni che non riconosci, conserva data, descrizione, importo e identificativi disponibili. Non pubblicare screenshot completi sui social o in forum.
Commissioni e costo reale del conto
L’estratto annuale è utile per capire quanto hai effettivamente pagato. Il canone da solo può sottostimare bonifici, carte, prelievi, operazioni allo sportello e altre commissioni.
Confronta il totale delle spese con le condizioni contrattuali e con il profilo di utilizzo. Il calcolo del costo annuo del conto aiuta a ricostruire le diverse componenti.
Se una commissione non è chiara, cerca il foglio informativo e il documento di sintesi applicabili al rapporto. Non dedurre che una voce sia corretta solo perché è di importo ridotto.
Estratto conto e documento di sintesi
L’estratto riepiloga movimenti e saldo del periodo. Il documento di sintesi riepiloga invece condizioni economiche e contrattuali del rapporto secondo la disciplina applicabile.
Possono essere messi a disposizione insieme, ma svolgono funzioni diverse. Conserva entrambi se devi verificare perché una commissione è stata applicata.
Estratto scalare: che cos’è
In alcuni rapporti può essere presente un prospetto scalare o un riepilogo utilizzato per il calcolo di interessi e competenze. Organizza saldi e giorni valuta secondo la struttura prevista dal documento.
Non è necessario ricostruirlo manualmente per ogni controllo ordinario. Diventa però utile quando vuoi verificare interessi debitori o creditori e comprendere come si è formata una competenza.
Come recuperare estratti precedenti
Molti intermediari mantengono un archivio digitale per diversi anni, ma disponibilità e percorso cambiano. Se il documento non compare, usa l’assistenza o presenta una richiesta formale.
L’articolo 119 del Testo unico bancario disciplina anche il diritto del cliente a ottenere, a proprie spese, copia della documentazione relativa a singole operazioni poste in essere negli ultimi dieci anni, entro un congruo termine e comunque non oltre novanta giorni dalla richiesta.
Questo diritto non significa che ogni copia sia sempre gratuita o immediatamente disponibile dall’app. Prima di richiederla, verifica periodo, rapporto e costo comunicato.
Conto chiuso: posso ancora chiedere i documenti?
La chiusura del rapporto non rende automaticamente irrilevante la documentazione precedente. Se ti serve una copia, identifica con precisione conto, periodo e operazioni interessate e presenta la richiesta all’intermediario.
Conserva le comunicazioni finali ricevute durante la chiusura del conto corrente, comprese conferma di estinzione e saldo conclusivo.
Quanto conservare gli estratti
La durata utile dipende dallo scopo: controllo personale, dichiarazioni, rapporti professionali, contestazioni o documentazione richiesta da un ente. Evita di applicare automaticamente una sola scadenza a ogni situazione.
Come regola pratica, conserva i PDF originali in un archivio protetto e organizzato per anno e rapporto. Per esigenze fiscali o legali specifiche verifica i termini applicabili con un professionista.
Se trovi un’operazione che non riconosci
Prima controlla se la descrizione commerciale è diversa dal nome del negozio e se l’importo corrisponde a un abbonamento, pagamento con carta o addebito autorizzato.
Se non riconosci comunque l’operazione:
- contatta subito la banca dai canali ufficiali;
- proteggi credenziali e strumenti di pagamento;
- segui la procedura di contestazione indicata;
- conserva documento, comunicazioni e numero della pratica;
- non aspettare il successivo estratto se sospetti una frode.
I termini e le responsabilità cambiano in base al tipo di operazione. Non usare come riferimento un generico termine di contestazione senza verificare la disciplina applicabile.
Errori frequenti
Scaricare il PDF da un link ricevuto
Accedi autonomamente all’home banking. Email e SMS possono imitare comunicazioni reali.
Confondere saldo finale e disponibilità attuale
Il primo è riferito alla chiusura del documento; la seconda può includere operazioni successive.
Guardare solo le spese grandi
Commissioni ricorrenti e piccoli addebiti meritano lo stesso controllo.
Eliminare i PDF dopo averli letti
Un archivio ordinato facilita richieste, contestazioni e ricostruzioni future.
Usare screenshot come unico documento
Lo screenshot può aiutare, ma non sostituisce il PDF originale e la documentazione ufficiale.
Checklist mensile o trimestrale
- Scarica il documento dal canale ufficiale.
- Controlla periodo e rapporto.
- Riconcilia saldo iniziale e finale.
- Verifica accrediti e pagamenti principali.
- Cerca commissioni e addebiti ricorrenti.
- Confronta le condizioni economiche.
- Segnala tempestivamente le anomalie.
- Archivia il PDF originale in modo sicuro.
Domande frequenti
L’estratto conto online è gratuito?
La disponibilità digitale e gli eventuali costi dipendono dal contratto e dalle condizioni dell’intermediario. Verifica il foglio informativo.
Posso usare la lista movimenti al posto dell’estratto?
Per un controllo quotidiano sì, ma non è lo stesso documento periodico. Se viene richiesto un estratto, scarica la comunicazione ufficiale.
Perché un pagamento non compare?
Potrebbe essere ancora in lavorazione, ricadere nel periodo successivo o avere una descrizione diversa. Controlla date e stato nell’app.
Posso ricevere ancora l’estratto cartaceo?
Dipende dalle opzioni contrattuali. L’invio cartaceo può avere un costo diverso dal documento digitale.
La banca conserva tutti gli estratti nell’app?
L’archivio visibile cambia tra intermediari. Se manca un documento, puoi chiedere assistenza o una copia secondo le modalità previste.
In sintesi
L’estratto conto è uno strumento di controllo, non un PDF da archiviare senza leggerlo. Confronta saldo, movimenti e commissioni, distinguilo dalla lista operativa e segnala rapidamente ciò che non riconosci.
Verifica editoriale: 24 agosto 2026. Contenuto informativo e non consulenza bancaria, fiscale o legale personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàTrasparenza delle operazioni e dei servizi bancari e finanziari Verificata il 24/08/2026
- NormattivaNormativaTesto unico bancario - articolo 119 Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
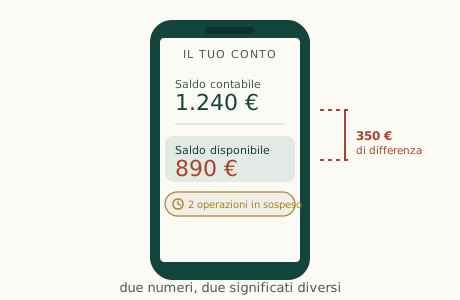
Saldo contabile: cosa significa e differenza dal disponibile
Che cosa significa saldo contabile? Scopri la differenza dal saldo disponibile, quale cifra puoi usare e perché i due importi possono non coincidere.
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.