 Occhio al Conto
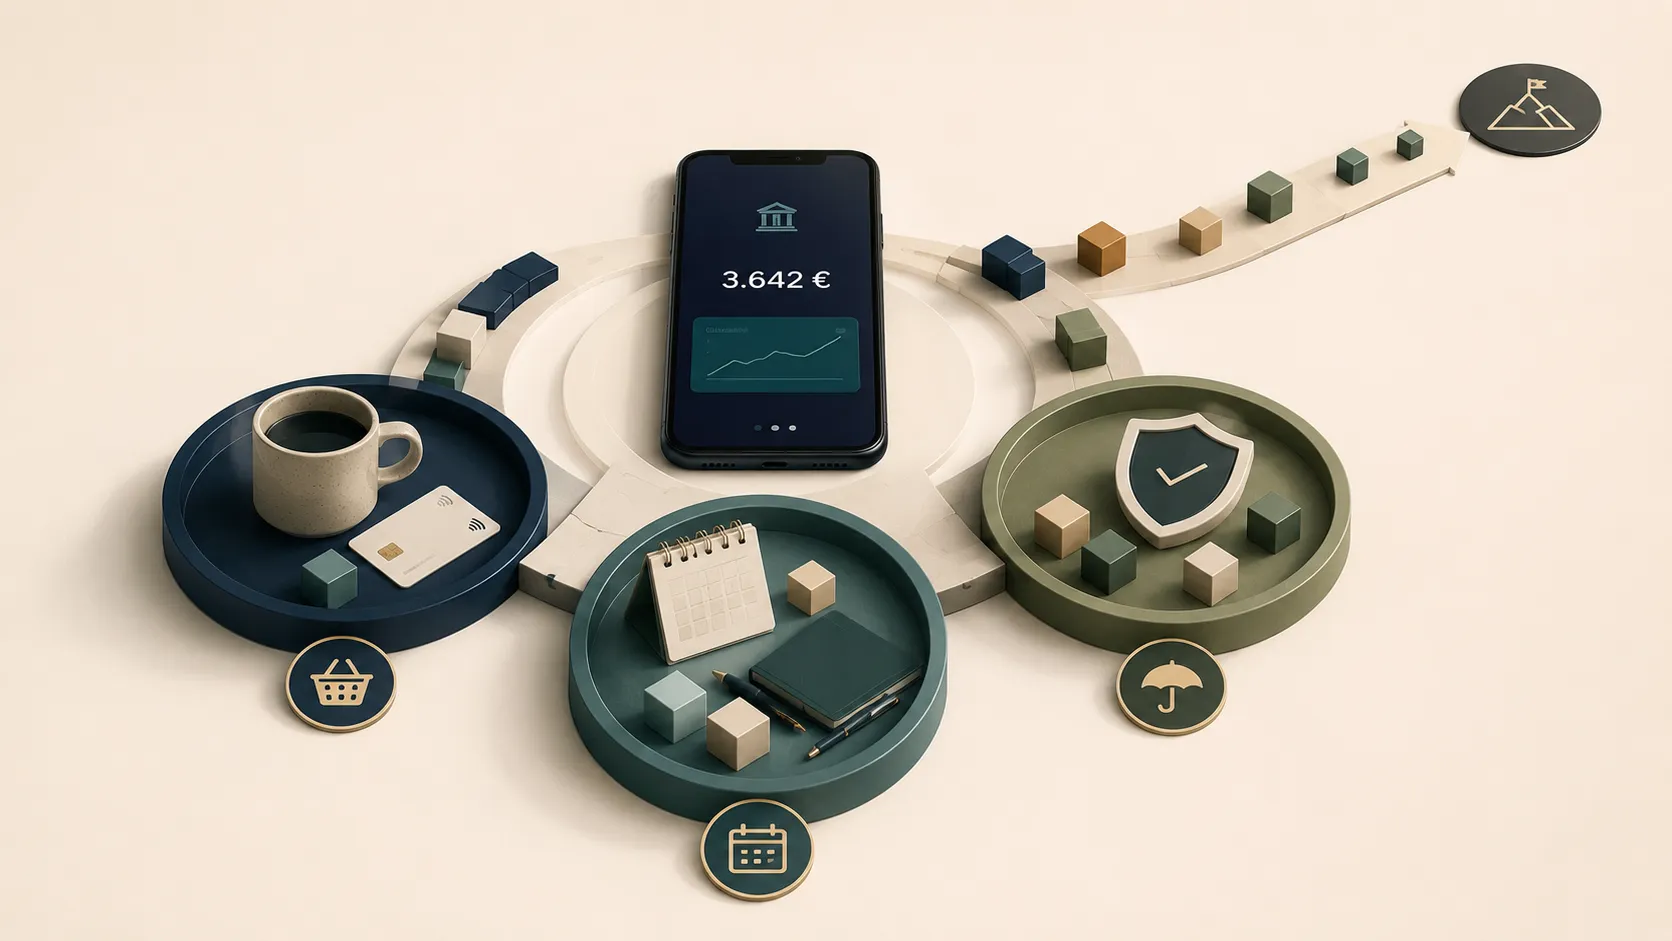
Quanti soldi tenere sul conto corrente? Non c’è una cifra corretta uguale per tutti. Il metodo più utile è separare tre esigenze: denaro per le spese quotidiane, soldi per spese già prevedibili nel breve periodo e fondo di emergenza per gli imprevisti.
L’obiettivo non è arrivare a un saldo “perfetto”, ma evitare due errori opposti: avere troppo poca liquidità quando serve oppure lasciare senza una funzione una quota molto grande del patrimonio sul conto per anni.
Risposta in breve
Puoi stimare la liquidità necessaria così:
Liquidità da tenere disponibile = spese operative + spese previste a breve + fondo emergenza
Non significa che tutta questa somma debba stare sullo stesso conto corrente. La parte operativa deve essere immediatamente disponibile; una parte del fondo emergenza può essere separata, purché resti accessibile con tempi compatibili con un’emergenza.
Banca d’Italia definisce il fondo emergenze come denaro accantonato per spese impreviste o necessità improvvise e invita a distinguere queste uscite dalle spese non ricorrenti ma programmabili.
Il metodo OAC: tre contenitori, non un numero magico
| Contenitore | A cosa serve | Come stimarlo | Dove può stare |
|---|---|---|---|
| Liquidità operativa | Pagamenti ordinari e oscillazioni del mese | Spese attese fino al prossimo flusso di entrate + margine | Conto corrente principale |
| Spese previste | Assicurazione, vacanze, manutenzione, acquisti programmati | Importo e data della spesa | Conto o sottoconto separato, se utile |
| Fondo emergenza | Perdita di reddito, guasti o necessità impreviste | Spese essenziali × mesi di copertura scelti | Conto separato o soluzione liquida/svincolabile |
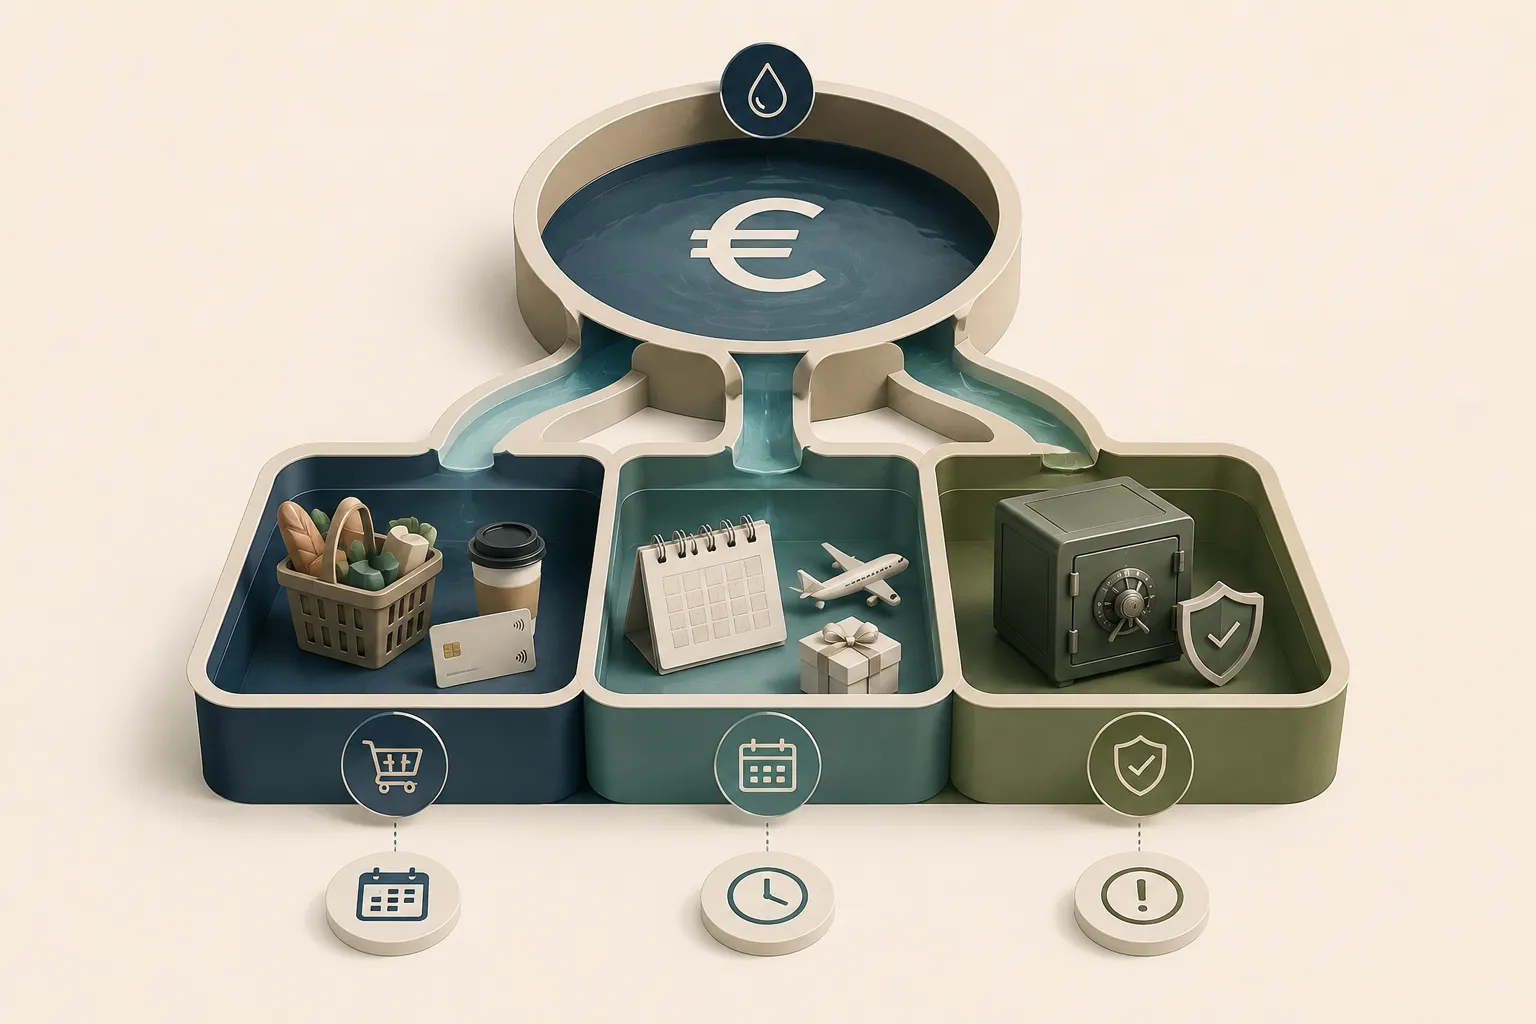
La distinzione evita un errore frequente: usare il fondo emergenza per una spesa che era già prevedibile. Se sai che tra sei mesi dovrai pagare l’assicurazione auto, quella non è un’emergenza: è una spesa futura da pianificare.
1. Calcola la liquidità operativa
La liquidità operativa è il denaro che serve per far funzionare il conto senza tensioni: affitto o mutuo, bollette, carta di credito, spesa, trasporti, rate e normali uscite del mese.
Non serve applicare per forza un moltiplicatore fisso come “1,5 volte le spese mensili”. È più preciso guardare il calendario reale dei flussi: quanto uscirà prima del prossimo stipendio o della prossima entrata? A quella cifra puoi aggiungere un margine coerente con la variabilità delle tue spese.
Se una famiglia prevede 1.450 € di pagamenti prima del successivo accredito e vuole mantenere 350 € di margine per oscillazioni normali, la liquidità operativa target è 1.800 €. Non è una soglia universale: deriva dai flussi attesi più un cuscinetto esplicito.
2. Separa le spese prevedibili
Una manutenzione programmata, il premio assicurativo annuale, una vacanza o un computer che sai di dover sostituire non dovrebbero gonfiare il fondo emergenza.
Banca d’Italia distingue le spese non ricorrenti ma pianificabili dalle spese imprevedibili. Per le prime, puoi creare un fondo dedicato: se tra dieci mesi prevedi una spesa di 1.000 €, accantonare 100 € al mese rende esplicita la destinazione di quei soldi.
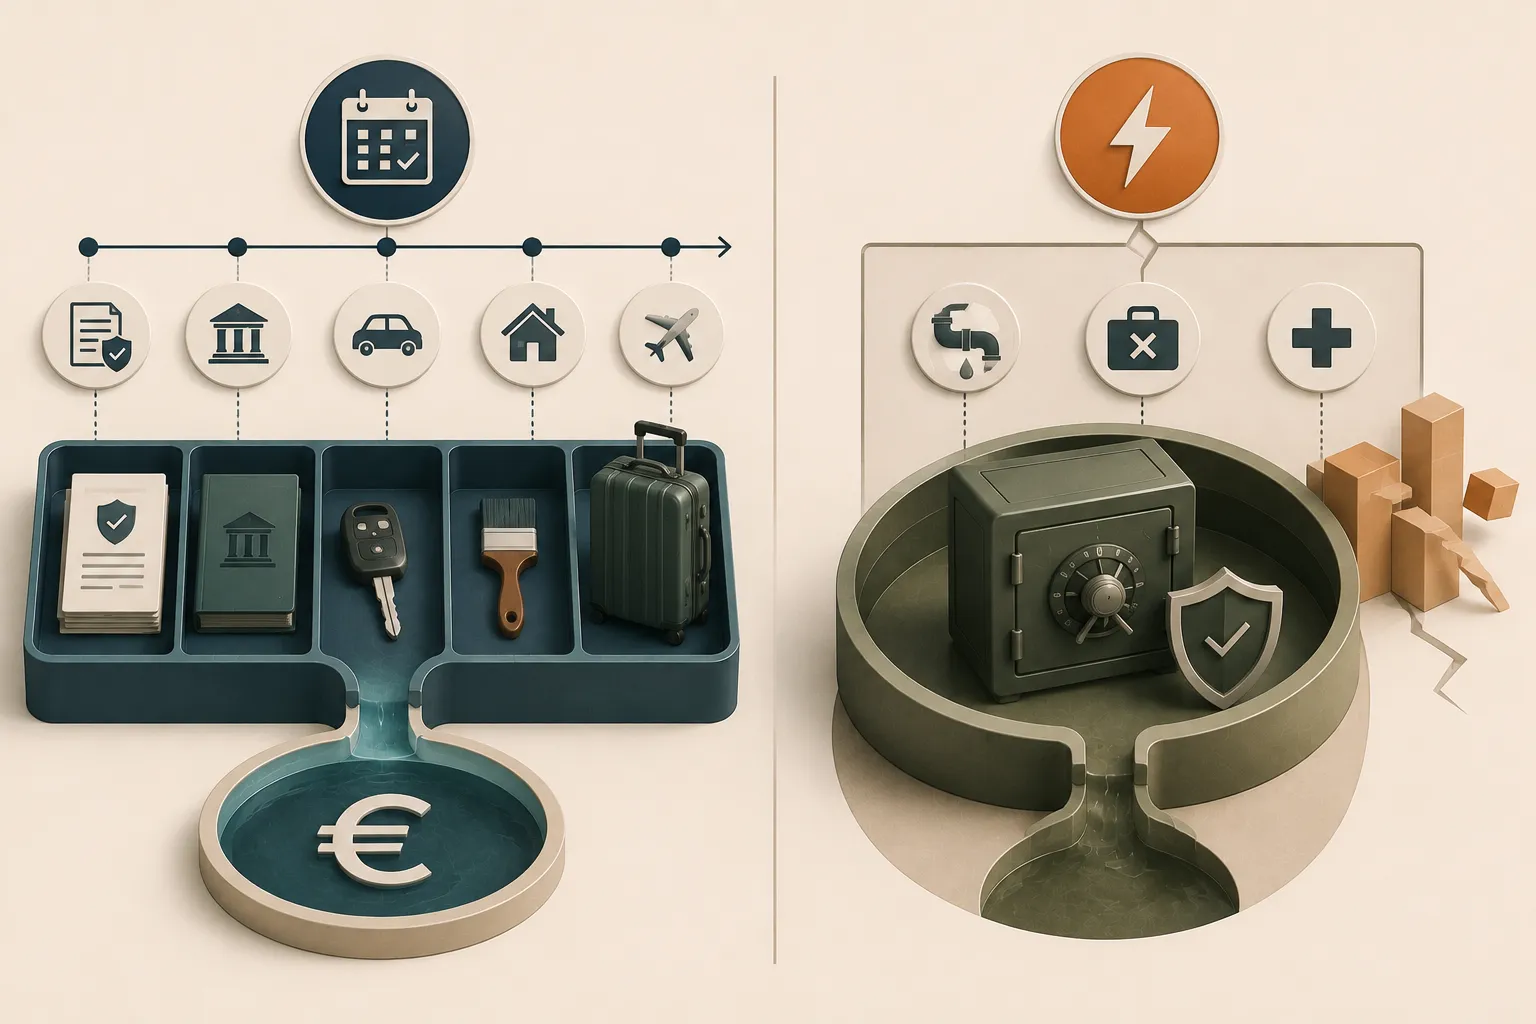
Avere 8.000 € disponibili non significa quindi avere 8.000 € “in eccesso” se 3.000 € hanno già una destinazione nei prossimi mesi.
3. Calcola il fondo emergenza sulle spese essenziali
Per il fondo emergenza parti dalle spese che continueresti a sostenere anche se il reddito si interrompesse: casa, utenze, alimentazione di base, trasporti necessari, assicurazioni, rate minime e altre uscite difficilmente comprimibili.
Non partire automaticamente dallo stipendio e nemmeno dalle spese totali. Se oggi spendi 2.000 € al mese ma 500 € sono viaggi, ristoranti e acquisti rinviabili, la base di emergenza può essere più vicina a 1.500 €.
La formula di pianificazione è semplice:
Fondo emergenza = spese essenziali mensili × mesi di copertura scelti
Puoi applicare direttamente questa formula con il calcolatore del fondo emergenza, distinguendo spese essenziali, stabilità del reddito e persone a carico.
Il numero di mesi non è una legge. Puoi aumentarlo quando il reddito è instabile, quando una sola entrata sostiene più persone o quando sarebbe difficile sostituire rapidamente il reddito perso. La guida OAC sul fondo emergenza: quanto risparmiare e dove tenerlo approfondisce questa parte.
Il 10% del valore di auto, casa o attrezzatura? Non è una regola
Aggiungere automaticamente il 10% del valore di mercato dei beni indispensabili può sembrare prudente, ma non esiste una ragione universale per cui quella percentuale debba coincidere con il costo di una possibile emergenza.
Un’auto da 30.000 € non implica automaticamente una riserva di 3.000 €. Conta di più chiedersi quale guasto realistico dovresti poter assorbire, quali coperture hai, quanto è indispensabile il bene e quanto rapidamente dovrebbe essere sostituito.
Per i costi prevedibili di manutenzione è meglio creare un fondo dedicato. Per un bene indispensabile soggetto a guasti imprevedibili puoi aumentare il margine di sicurezza, ma dichiarando l’ipotesi anziché presentare una percentuale arbitraria come regola finanziaria.
Esempio completo
Prendiamo un lavoratore dipendente con famiglia:
- spese mensili totali medie: 1.600 €;
- spese essenziali: 1.400 €;
- liquidità operativa stimata dai flussi del mese: 1.800 €;
- spesa prevedibile già accantonata: 1.200 €;
- fondo emergenza scelto: 6 mesi di spese essenziali, quindi 1.400 € × 6 = 8.400 €.
La liquidità complessiva destinata a breve termine e sicurezza sarebbe 11.400 €.
Ma la risposta non è “devi tenere 11.400 € sul conto corrente”. In questo esempio ha senso distinguere il conto operativo dai soldi destinati alle spese future e dal fondo emergenza.
Dove tenere il fondo emergenza
Il requisito principale non è ottenere il rendimento massimo: è poter usare il denaro quando serve senza essere costretti a vendere un investimento in perdita.
Una soluzione pratica può essere tenere la prima parte del cuscinetto sul conto corrente o su un conto separato immediatamente disponibile e valutare per la parte restante un deposito svincolabile o un conto remunerato, dopo aver verificato tempi di disponibilità, condizioni, costi, tassazione e tutela dei depositi.
“Svincolabile” non significa sempre “istantaneo”: le condizioni contrattuali possono prevedere tempi tecnici o conseguenze sugli interessi. La guida OAC sul conto deposito spiega cosa controllare.
Imposta di bollo: cosa significa davvero la soglia dei 5.000 €
Per i conti correnti intestati a persone fisiche, l’imposta di bollo è pari a 34,20 € annui e non è dovuta quando il valore medio di giacenza è complessivamente non superiore a 5.000 €, secondo le regole applicabili.
Attenzione a una semplificazione diffusa: non basta aprire più conti presso la stessa banca e tenere ciascuno sotto 5.000 €. La circolare 48/E dell’Agenzia delle Entrate precisa che, ai fini dell’esenzione, vengono considerati unitariamente i rapporti identicamente intestati presso la medesima banca.
Aprire conti presso intermediari diversi esclusivamente per evitare 34,20 € di bollo può inoltre aggiungere complessità, credenziali, rendiconti e condizioni da controllare. Il bollo è un costo da conoscere, non un criterio che dovrebbe rendere insufficiente il tuo cuscinetto di sicurezza.
Per approfondire vedi quanto costa davvero un conto corrente.
E se sul conto ci sono più di 100.000 €?
Il Fondo Interbancario di Tutela dei Depositi (FITD) indica una copertura fino a 100.000 € per depositante e per banca per i depositi ammissibili presso le banche aderenti. Più depositi dello stesso depositante nella stessa banca vengono cumulati ai fini del limite.
Questa è una soglia di tutela dei depositi, non la risposta a quanto denaro sia efficiente mantenere liquido. Chi ha esigenze di liquidità elevate dovrebbe verificare quale sistema di garanzia si applica concretamente all’intermediario utilizzato.
Troppa liquidità: qual è il vero problema
Il problema non è che superare una certa cifra renda improvvisamente “sbagliato” il conto corrente. Il problema è tenere denaro senza una funzione e senza un orizzonte temporale definito.
L’inflazione riduce nel tempo il potere d’acquisto della moneta. Ma questo non significa che ogni euro oltre il fondo emergenza debba essere investito immediatamente: una somma destinata all’anticipo di una casa tra pochi mesi ha esigenze diverse da capitale che non servirà per quindici anni.
Prima di investire l’eccedenza bisogna assegnarle un obiettivo e una scadenza. È lo stesso principio della guida OAC sull’asset allocation per obiettivi: il rischio accettabile dipende anche da quando quei soldi serviranno.
Cosa fare con l’eccedenza
Dopo aver coperto operatività, spese programmate e fondo emergenza, l’eventuale eccedenza può essere valutata in base all’orizzonte temporale.
Per obiettivi vicini, la priorità può restare la stabilità e la disponibilità del capitale. Per obiettivi di lungo periodo si possono valutare strumenti di investimento coerenti con rischio, costi e diversificazione, senza trasformare automaticamente “denaro non necessario oggi” in “denaro da investire in azioni”.
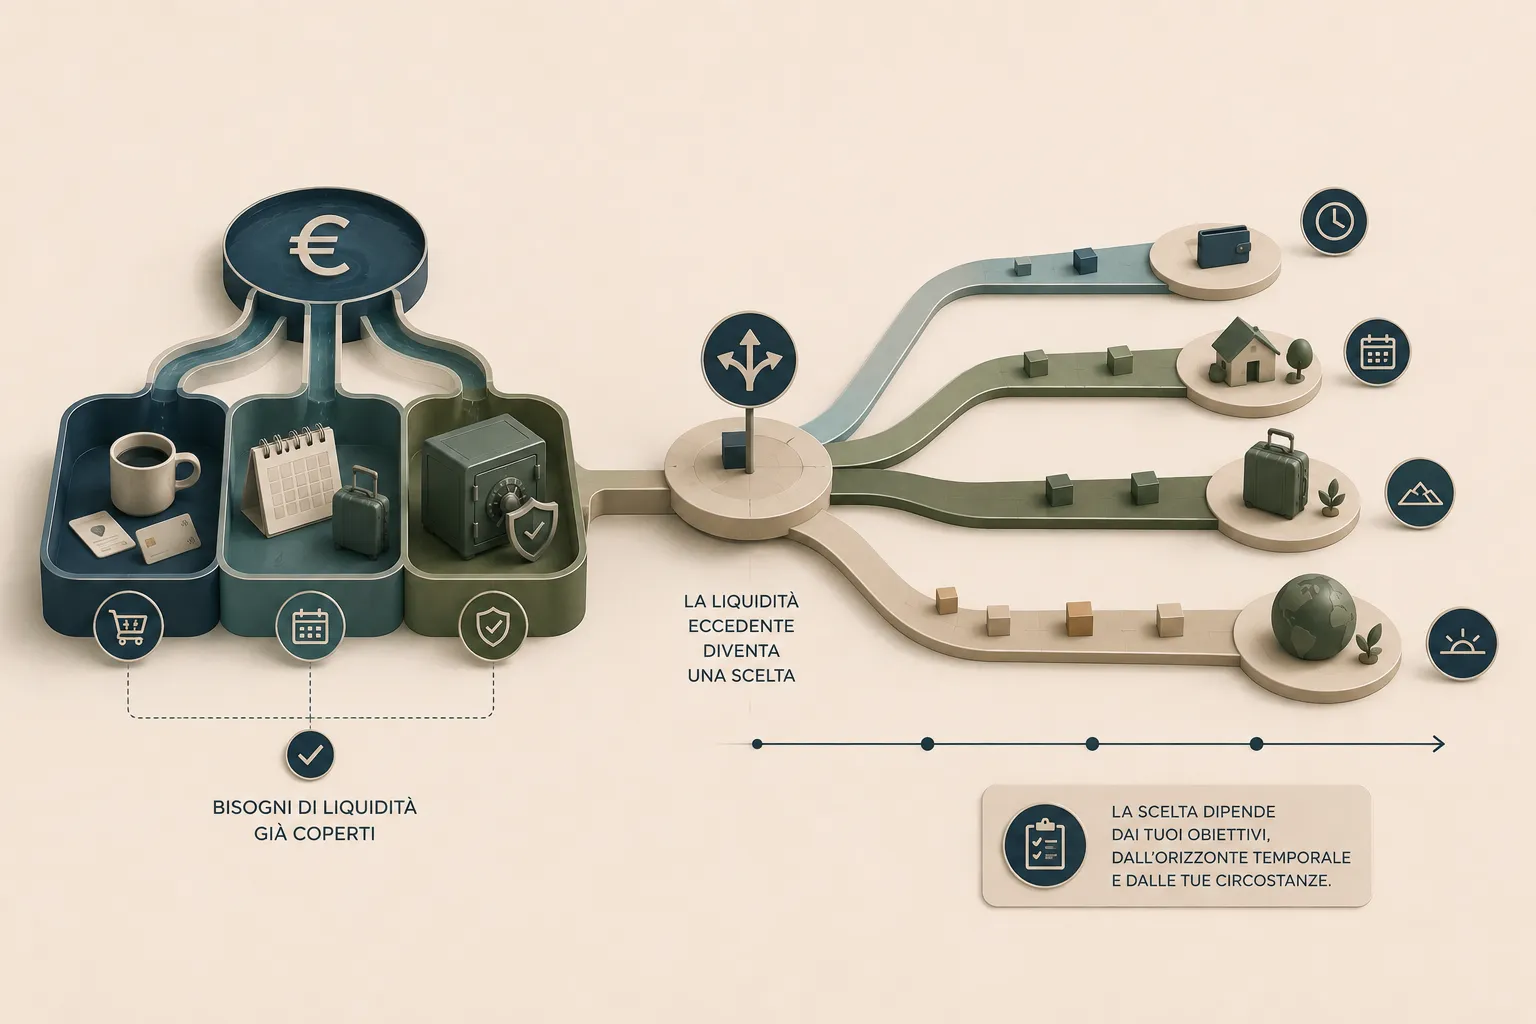
La domanda utile diventa: quando mi serviranno questi soldi e quale perdita temporanea potrei sostenere senza compromettere quell’obiettivo?
Checklist: calcola il tuo numero in 5 passaggi
- Calcola quanto deve restare sul conto fino al prossimo flusso di entrate.
- Aggiungi un margine per le normali oscillazioni mensili.
- Separa le spese importanti già prevedibili nei prossimi mesi.
- Calcola il fondo emergenza sulle spese essenziali e scegli consapevolmente i mesi di copertura.
- Solo sull’eccedenza senza utilizzo a breve termine valuta strumenti alternativi in funzione dell’orizzonte e del rischio.
Il risultato è più utile di una soglia generica come 5.000, 10.000 o 20.000 €, perché collega ogni euro liquido a una funzione precisa.
Domande frequenti
Quanti soldi bisogna avere sul conto corrente per stare tranquilli?
Non esiste una cifra universale. Una stima sensata parte dalle spese operative, aggiunge le spese già previste a breve e costruisce separatamente un fondo emergenza basato sulle spese essenziali.
È meglio tenere 3 o 6 mesi di spese?
Sono ordini di grandezza usati nella pianificazione personale, non soglie obbligatorie. Stabilità del reddito, persone a carico, spese essenziali e capacità di ricostruire il fondo possono giustificare un cuscinetto diverso.
Il fondo emergenza deve stare sul conto corrente?
Non necessariamente tutto. Deve però essere disponibile in tempi compatibili con un’emergenza e non esposto a oscillazioni che possano costringerti a realizzare una perdita proprio quando ti serve.
Se supero 5.000 € sul conto pago una tassa?
Non basta che il saldo superi 5.000 € per un giorno. Per una persona fisica, l’esenzione dall’imposta di bollo dipende dal valore medio di giacenza complessivamente non superiore a 5.000 € secondo le regole previste.
Conviene aprire più conti per non pagare il bollo?
Non automaticamente. I rapporti identicamente intestati presso la stessa banca vengono considerati unitariamente per verificare la soglia. Con intermediari diversi il quadro cambia, ma il risparmio va confrontato con costi, condizioni e complessità aggiuntiva.
Fonti e metodologia
Questa guida distingue le regole normative dalle euristiche di pianificazione. La soglia di 5.000 € e l’imposta di 34,20 € derivano dalla disciplina dell’imposta di bollo; il limite di 100.000 € riguarda la tutela dei depositi. I mesi di fondo emergenza e i margini operativi sono invece strumenti di pianificazione da adattare al caso concreto, non obblighi di legge.
Fonti verificate il 20 agosto 2026:
- Banca d’Italia, L’abitudine fondamentale per gestire bene i tuoi soldi;
- Banca d’Italia, Tu e l’economia - educazione finanziaria per adulti;
- Agenzia delle Entrate, Circolare 48/E del 21 dicembre 2012 sull’imposta di bollo;
- Fondo Interbancario di Tutela dei Depositi, informazioni sulla garanzia dei depositi.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàL'abitudine fondamentale per gestire bene i tuoi soldi Verificata il 20/08/2026
- Banca d'ItaliaAutoritàTu e l'economia - educazione finanziaria per adulti Verificata il 20/08/2026
- Agenzia delle EntrateAutoritàCircolare 48/E del 21 dicembre 2012 - imposta di bollo Verificata il 20/08/2026
- Fondo Interbancario di Tutela dei DepositiAutoritàInformazioni sulla tutela dei depositi Verificata il 20/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Fondo di emergenza: quanti mesi di spese mettere da parte?
Tre o sei mesi non sono una regola valida per tutti. Calcola una riserva coerente con spese essenziali, stabilità del reddito e imprevisti possibili.
Conto deposito: come funziona, quanto rende davvero e come sceglierlo
Guida al conto deposito: libero, vincolato e svincolabile, rendimento netto, tasse, bollo, garanzia fino a 100.000 euro e controlli prima di scegliere.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.
Asset allocation: come dividere i risparmi per obiettivi e tempo
Asset allocation: cos’è, differenza tra strategica e tattica e come ragionare su liquidità, emergenze, obiettivi e lungo periodo senza ricette universali.