 Occhio al Conto
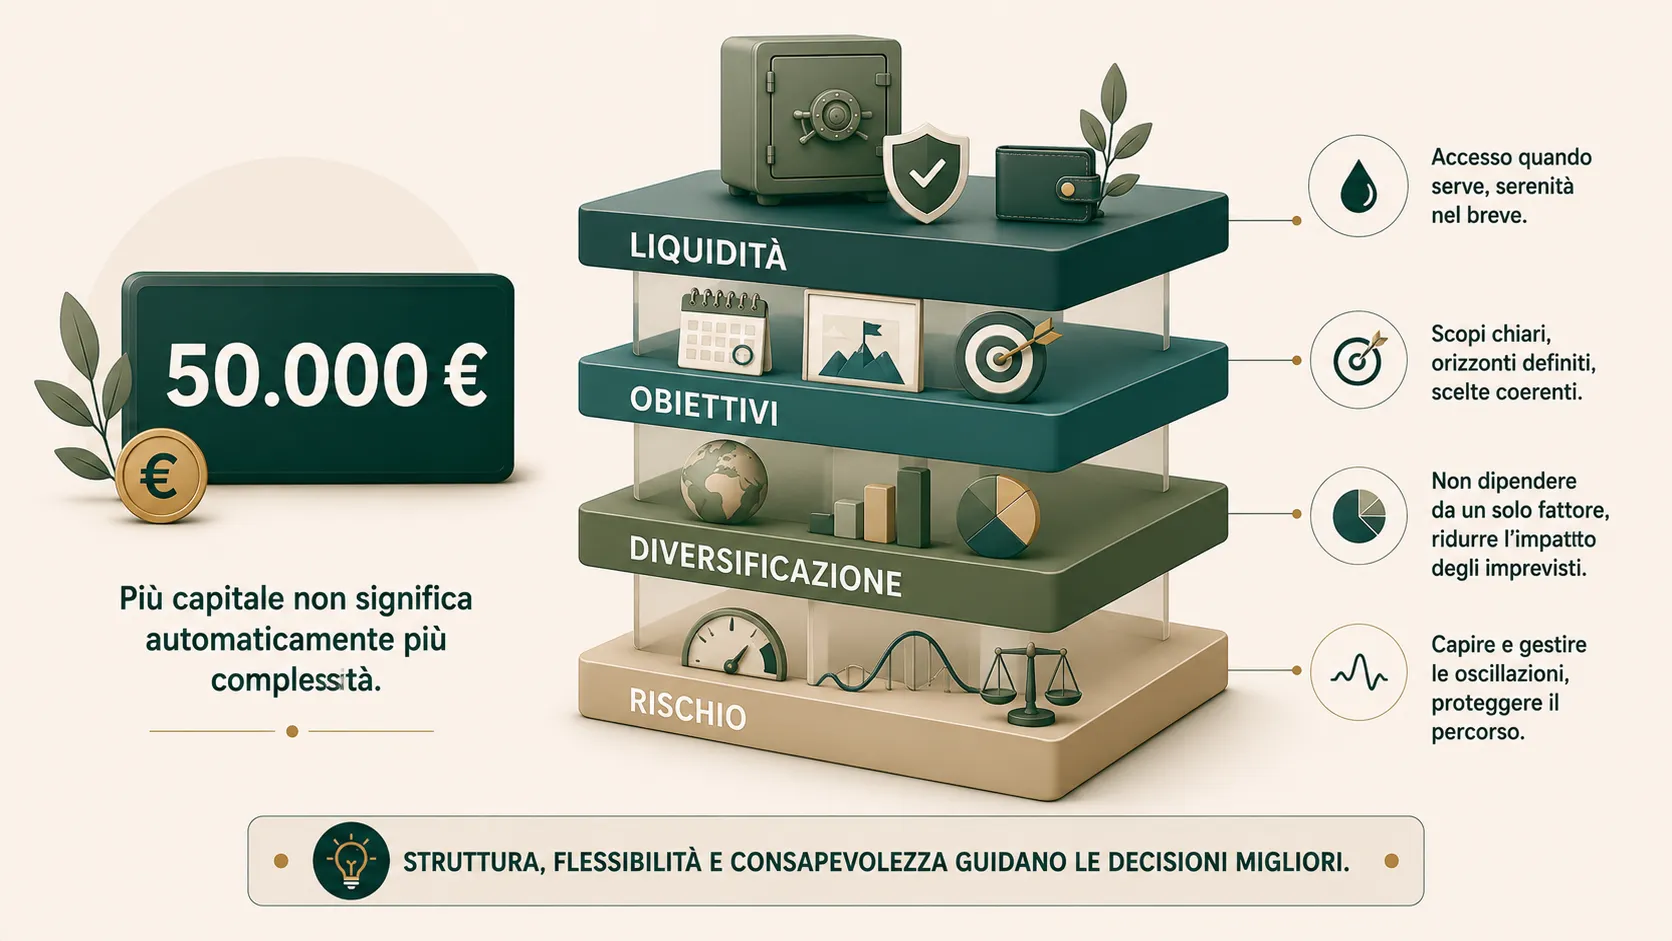
Avere 50.000 euro da investire rende più visibile un problema che con capitali più piccoli può passare inosservato: non conta solo scegliere uno strumento, ma decidere quale funzione deve svolgere ogni parte del capitale.
La stessa somma può includere liquidità per imprevisti, denaro destinato a un obiettivo tra alcuni anni e capitale realmente disponibile nel lungo periodo. Trattare tutti i 50.000 euro come un unico blocco può rendere più difficile valutare rischio, durata e necessità di accesso al denaro.
Risposta breve: prima di pensare a un portafoglio, separa mentalmente liquidità, obiettivi con una scadenza e capitale di lungo periodo. Poi valuta rischio, diversificazione e costi per ciascuna funzione. Non esiste una ripartizione percentuale valida per tutti.
50.000 euro non sono automaticamente 50.000 euro investibili
Il capitale sul conto e il capitale che può essere esposto ai mercati non coincidono necessariamente.
Se quei 50.000 euro rappresentano quasi tutto il patrimonio finanziario disponibile, la necessità di mantenere una parte accessibile può essere molto diversa rispetto al caso in cui siano una somma aggiuntiva rispetto a liquidità già separata, redditi stabili e altre riserve.
Prima di allocare il capitale conviene quindi distinguere almeno tre domande:
- Quanto denaro potrebbe servire in tempi brevi?
- Ci sono spese o obiettivi con una data prevedibile?
- Quale parte può rimanere investita anche durante una fase negativa dei mercati?
Banca d’Italia indica obiettivo, rapporto tra rendimento e rischio e orizzonte temporale tra gli elementi da valutare prima di investire. CONSOB richiama inoltre la situazione finanziaria, il patrimonio, la capacità di sostenere perdite e le esigenze di liquidità nella valutazione dell’investitore.
Un modo utile per dividere 50.000 euro: per funzione, non per prodotto
“Dividere il capitale” non significa necessariamente attribuire percentuali fisse ad azioni, obbligazioni o altri strumenti. Un approccio più leggibile è prima assegnare funzioni diverse al denaro.
| Funzione del capitale | Domanda da risolvere | Cosa conta soprattutto | Errore da evitare |
|---|---|---|---|
| Stabilità e liquidità | Potrebbe servirmi presto? | Accessibilità, rischio contenuto, tempi di uscita | Inseguire rendimento con denaro che può servire subito |
| Obiettivi con una data | Quando mi servirà? | Durata, liquidabilità, rischio compatibile | Arrivare alla scadenza durante una perdita rilevante |
| Crescita di lungo periodo | Posso lasciarlo investito a lungo? | Diversificazione, costi, tolleranza alle oscillazioni | Concentrare il rischio in pochi strumenti |
| Capitale non ancora investito | Entro subito o gradualmente? | Timing, disciplina, costo opportunità | Credere che l’ingresso graduale elimini il rischio |
La tabella non assegna una percentuale a ciascuna funzione. Il peso relativo dipende dal patrimonio complessivo, dalla stabilità delle entrate, dalle spese previste e dagli obiettivi.
1. La quota di stabilità: il denaro che non dovrebbe dipendere dai mercati
La prima funzione è quella del capitale che deve restare disponibile o comunque compatibile con esigenze ravvicinate.
Non significa necessariamente lasciare una cifra arbitraria ferma sul conto. Significa evitare che una spesa prevedibile o un imprevisto costringano a vendere un investimento proprio durante una fase negativa.
Più una somma può servire a breve, più diventano importanti accessibilità, durata e rischio di prezzo. Banca d’Italia distingue infatti gli investimenti anche in funzione dell’orizzonte temporale e osserva che, a parità di altri fattori, scadenze più brevi tendono a richiedere una maggiore attenzione agli strumenti con rischio contenuto.
Non esiste però una soglia universale del tipo “mantieni sempre X mesi di spese”. Una famiglia con redditi irregolari, casa da mantenere e persone a carico può avere un fabbisogno molto diverso da chi ha entrate stabili e poche spese obbligatorie.
2. Il capitale destinato a obiettivi con una scadenza
Una seconda parte dei 50.000 euro può avere già una destinazione: anticipo per una casa, studio, automobile, lavori importanti o un’altra spesa pianificata.
Qui il problema non è massimizzare il rendimento, ma verificare che il rischio assunto sia compatibile con la data dell’obiettivo.
Se il capitale deve essere disponibile in un momento preciso, un investimento molto volatile può creare un rischio operativo: il mercato potrebbe trovarsi in una fase negativa proprio quando servono i soldi. Se invece la data è flessibile o lontana, le alternative valutabili possono essere più ampie.
Il punto non è associare automaticamente ogni orizzonte a un prodotto. È evitare che durata dello strumento e durata dell’obiettivo vadano in direzioni opposte.
3. Il capitale realmente di lungo periodo
Solo dopo avere separato esigenze ravvicinate e obiettivi con una data diventa più chiaro quale parte dei 50.000 euro può essere considerata capitale di lungo periodo.
Su questa parte la diversificazione assume un ruolo maggiore. Banca d’Italia definisce la diversificazione come la distribuzione dell’investimento tra strumenti o attività differenti per ridurre il rischio complessivo a parità di rendimento atteso.
Diversificare, però, non significa comprare semplicemente più prodotti. Cinque strumenti molto simili possono lasciare il portafoglio concentrato negli stessi mercati, settori, emittenti o fattori di rischio.
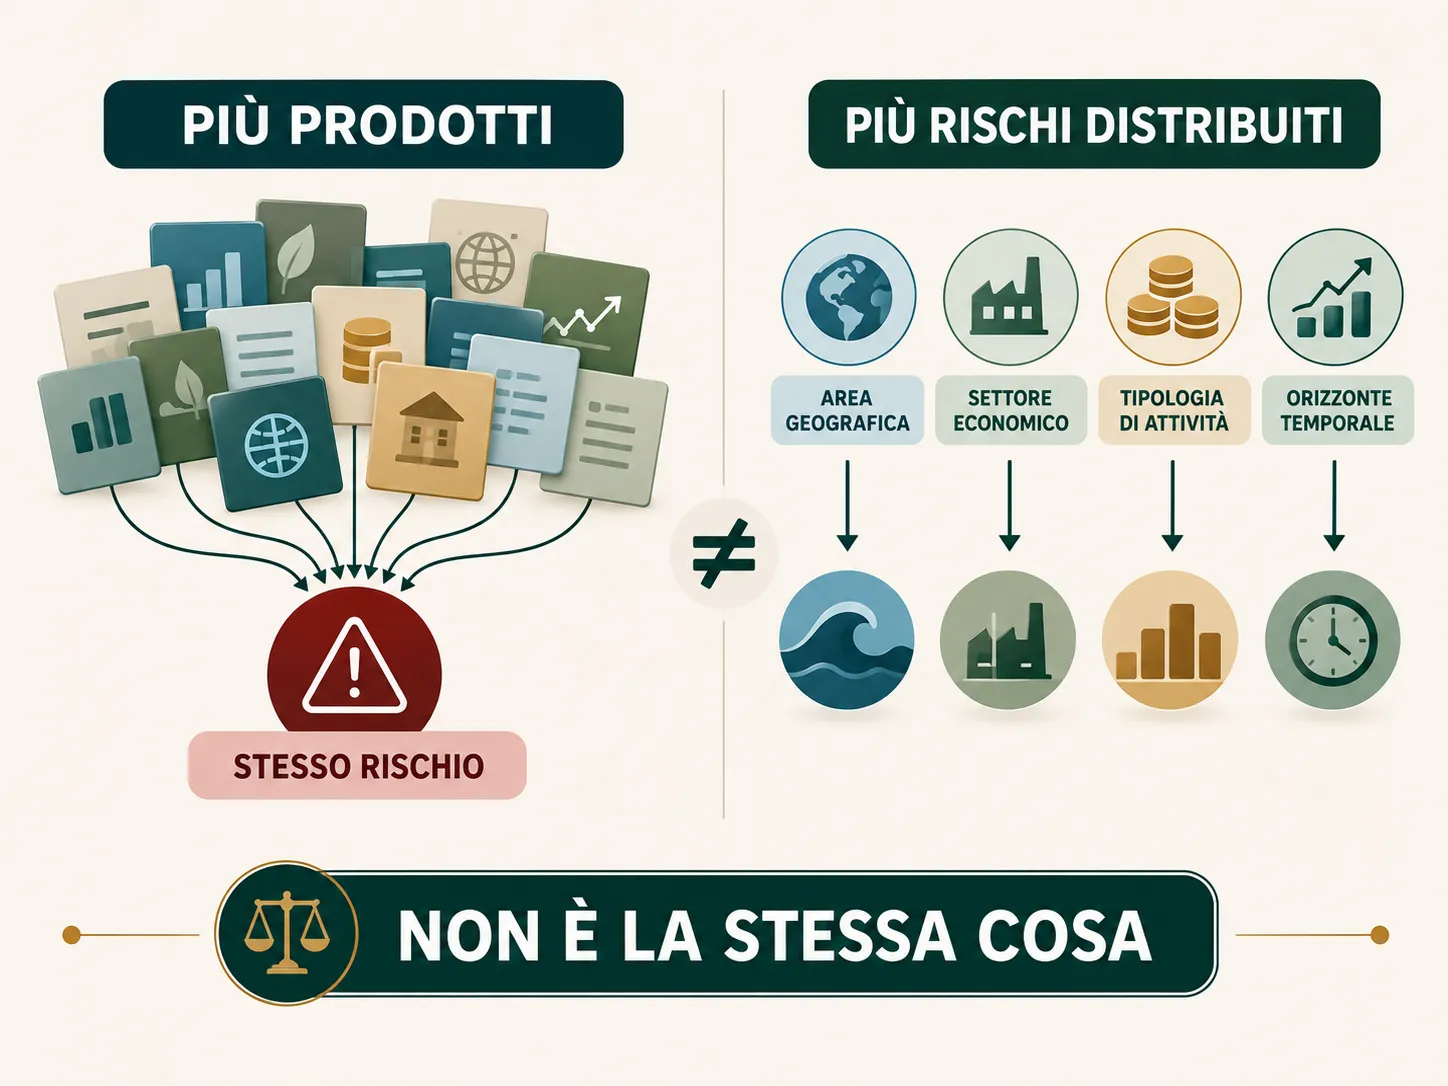
Con un capitale di 50.000 euro diventa anche più facile cadere nell’errore opposto: creare un portafoglio eccessivamente frammentato solo perché “c’è abbastanza denaro”. Più strumenti possono significare più costi, sovrapposizioni e difficoltà di controllo senza garantire una diversificazione migliore.
Se vuoi partire dal funzionamento dello strumento, trovi una guida separata su come funzionano gli ETF.
Allocazione: perché non proponiamo un 60/40 o percentuali standard
Una formula come “60% azioni e 40% obbligazioni” può essere utile per descrivere un esempio teorico, ma non diventa corretta solo perché il capitale è di 50.000 euro.
La stessa allocazione può essere troppo rischiosa per una persona che userà parte del denaro tra pochi anni e troppo prudente per un’altra con patrimonio più ampio, obiettivo lontano e capacità di tollerare oscillazioni maggiori.
Per questo OAC non assegna percentuali standard a questa cifra. Il passaggio corretto è prima definire quale parte del capitale svolge una funzione di stabilità, quale ha una scadenza e quale può essere realmente investita a lungo.
Solo dopo ha senso confrontare strumenti e pesi, eventualmente con il supporto di un professionista autorizzato se la situazione richiede una valutazione personale.
Concentrazione: con 50.000 euro il rischio diventa più visibile
Concentrare una parte rilevante del patrimonio in un singolo titolo, una sola obbligazione, un unico settore o una sola area geografica significa rendere il risultato più dipendente da pochi eventi.
Questo rischio non scompare scegliendo un prodotto apparentemente familiare. Anche strumenti considerati semplici possono avere rischio di mercato, rischio emittente, rischio tasso, rischio valutario o vincoli di liquidità diversi.
La domanda utile non è quindi “quanti prodotti possiedo?”, ma:
Quanti rischi realmente differenti sto distribuendo?
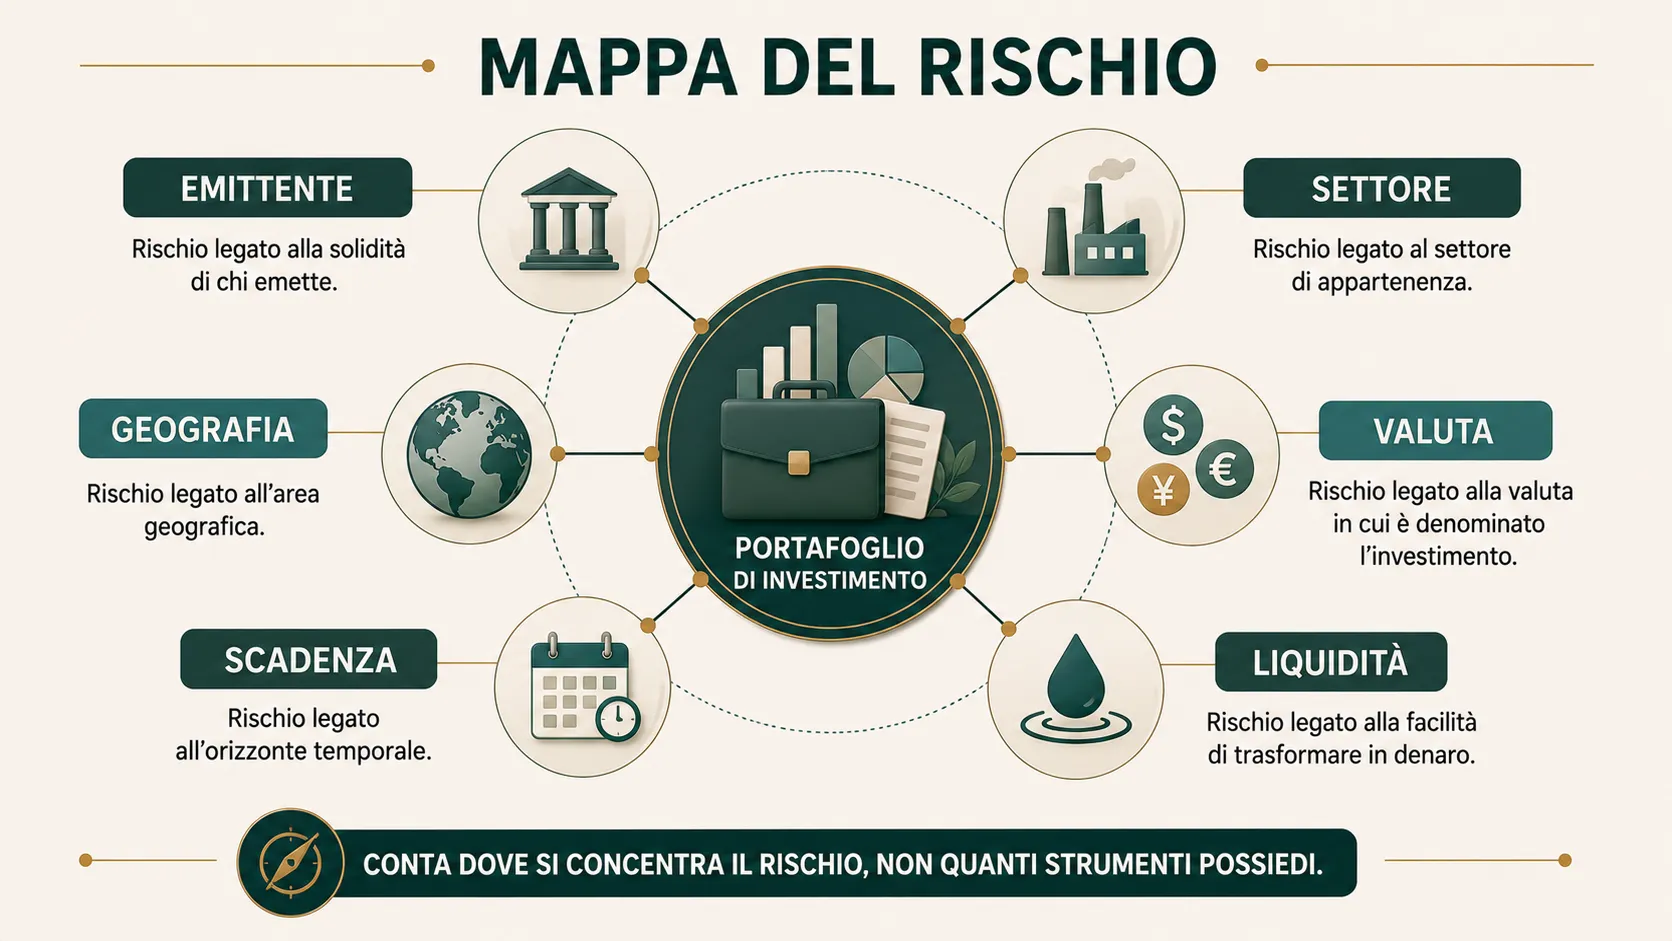
Un portafoglio semplice ma ben diversificato può essere più comprensibile di uno composto da molti strumenti sovrapposti.
E se i 50.000 euro sono già disponibili tutti oggi?
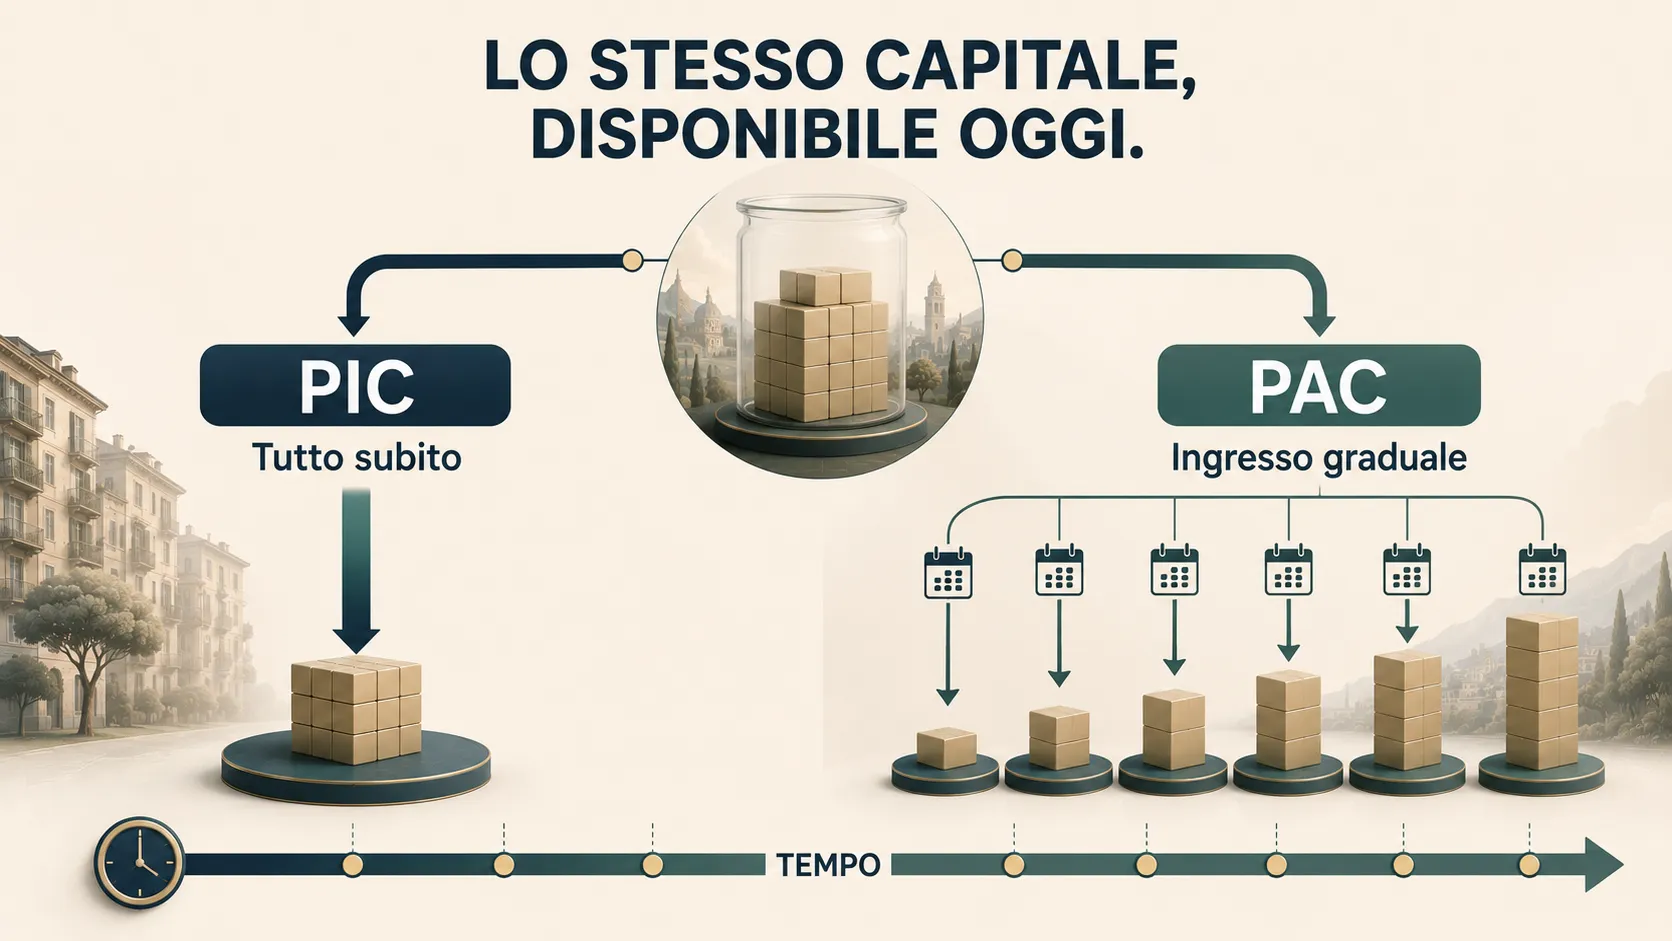
Quando l’intero capitale esiste già, entra anche il tema PIC vs PAC: investire in una sola volta oppure distribuire l’ingresso nel tempo.
L’ingresso graduale può ridurre il peso psicologico del singolo momento di acquisto e distribuisce i prezzi di ingresso. Allo stesso tempo, però, lascia una parte del capitale fuori dal mercato durante il periodo di attesa.
Non garantisce quindi un rendimento migliore e non elimina il rischio di perdita. Se stai valutando proprio questa scelta, abbiamo separato il tema nella guida PAC o PIC: investire tutto subito o entrare a rate?.
Quanto incidono i costi su 50.000 euro?
Con capitali più alti, una percentuale di costo apparentemente piccola diventa più evidente anche in euro.
Un costo annuo ipotetico dello 0,20% su 50.000 euro equivale a 100 euro nel primo anno; un costo dell’1,50% equivale a 750 euro. La differenza iniziale è 650 euro, ma nel tempo l’effetto può essere maggiore perché i costi riducono anche il capitale che resta investito.
Questo esempio non dimostra che il prodotto meno costoso sia automaticamente migliore. Due strumenti possono offrire servizi, gestione, rischi ed esposizioni differenti. Serve però a mostrare perché, su 50.000 euro, capire cosa si paga e per quale funzione diventa particolarmente importante.
Per approfondire trovi il confronto su quanto pesano i costi di ETF e fondi a gestione attiva.
Liquidità e rendimento: il trade-off che spesso viene sottovalutato
La liquidità offre disponibilità e riduce il rischio di dover vendere un investimento in un momento sfavorevole. D’altra parte, tenere una quota molto elevata in strumenti con rendimento basso può aumentare il rischio che il potere d’acquisto cresca poco o diminuisca nel tempo.
Non esiste quindi una scelta priva di compromessi. Anche “non investire” una parte del capitale è una decisione finanziaria con vantaggi e costi opportunità.
La soluzione da valutare dipende soprattutto dalla probabilità che quella somma serva, dalla data dell’eventuale utilizzo e dalla capacità di accettare oscillazioni.
Quanto possono diventare 50.000 euro?
Questa è una domanda diversa da “come allocare 50.000 euro”.
Per simulare il valore futuro servono ipotesi su rendimento, durata, costi, fiscalità ed eventuali versamenti aggiuntivi. Le ipotesi possono essere utili per confrontare scenari, ma non trasformano il risultato in una previsione.
Per evitare duplicazioni abbiamo una pagina dedicata: quanto possono diventare 10.000, 20.000 e 50.000 euro investiti.
Puoi anche modificare direttamente capitale, durata e versamenti con il calcolatore di interesse composto.
E le tasse?
Non esiste una tassazione unica applicabile a qualsiasi modo di investire 50.000 euro.
Il trattamento fiscale dipende dallo strumento, dal tipo di reddito prodotto e dal regime applicabile. Prima si identifica la soluzione concreta, poi si verificano aliquote, eventuali agevolazioni e obblighi aggiornati.
Per una guida sull’allocazione è più corretto evitare di applicare una singola aliquota a strumenti che possono seguire discipline diverse.
Cinque errori da evitare con 50.000 euro
- Trattare tutto il capitale come se avesse la stessa funzione. La parte che può servire a breve non affronta lo stesso problema del capitale di lungo periodo.
- Copiare un portafoglio standard perché usa percentuali semplici. La percentuale non conosce patrimonio, obiettivi e capacità di sostenere perdite.
- Confondere molti prodotti con buona diversificazione. Strumenti diversi possono replicare gli stessi rischi.
- Ignorare i costi perché sembrano piccoli in percentuale. Su un capitale più alto diventano più visibili in valore assoluto e si ripetono nel tempo.
- Investire strumenti che non si comprendono per inseguire rendimento. Un rendimento potenziale più elevato arriva normalmente insieme a maggiori rischi o vincoli.
20.000 e 50.000 euro: cosa cambia davvero?
Passare da 20.000 a 50.000 euro non crea automaticamente una nuova “asset allocation corretta”. Cambia però la scala con cui diventano visibili alcuni problemi.
Con 50.000 euro può essere più utile separare più chiaramente le funzioni del patrimonio, controllare la concentrazione e misurare i costi in valore assoluto. La complessità non deve però aumentare solo perché aumenta il capitale.
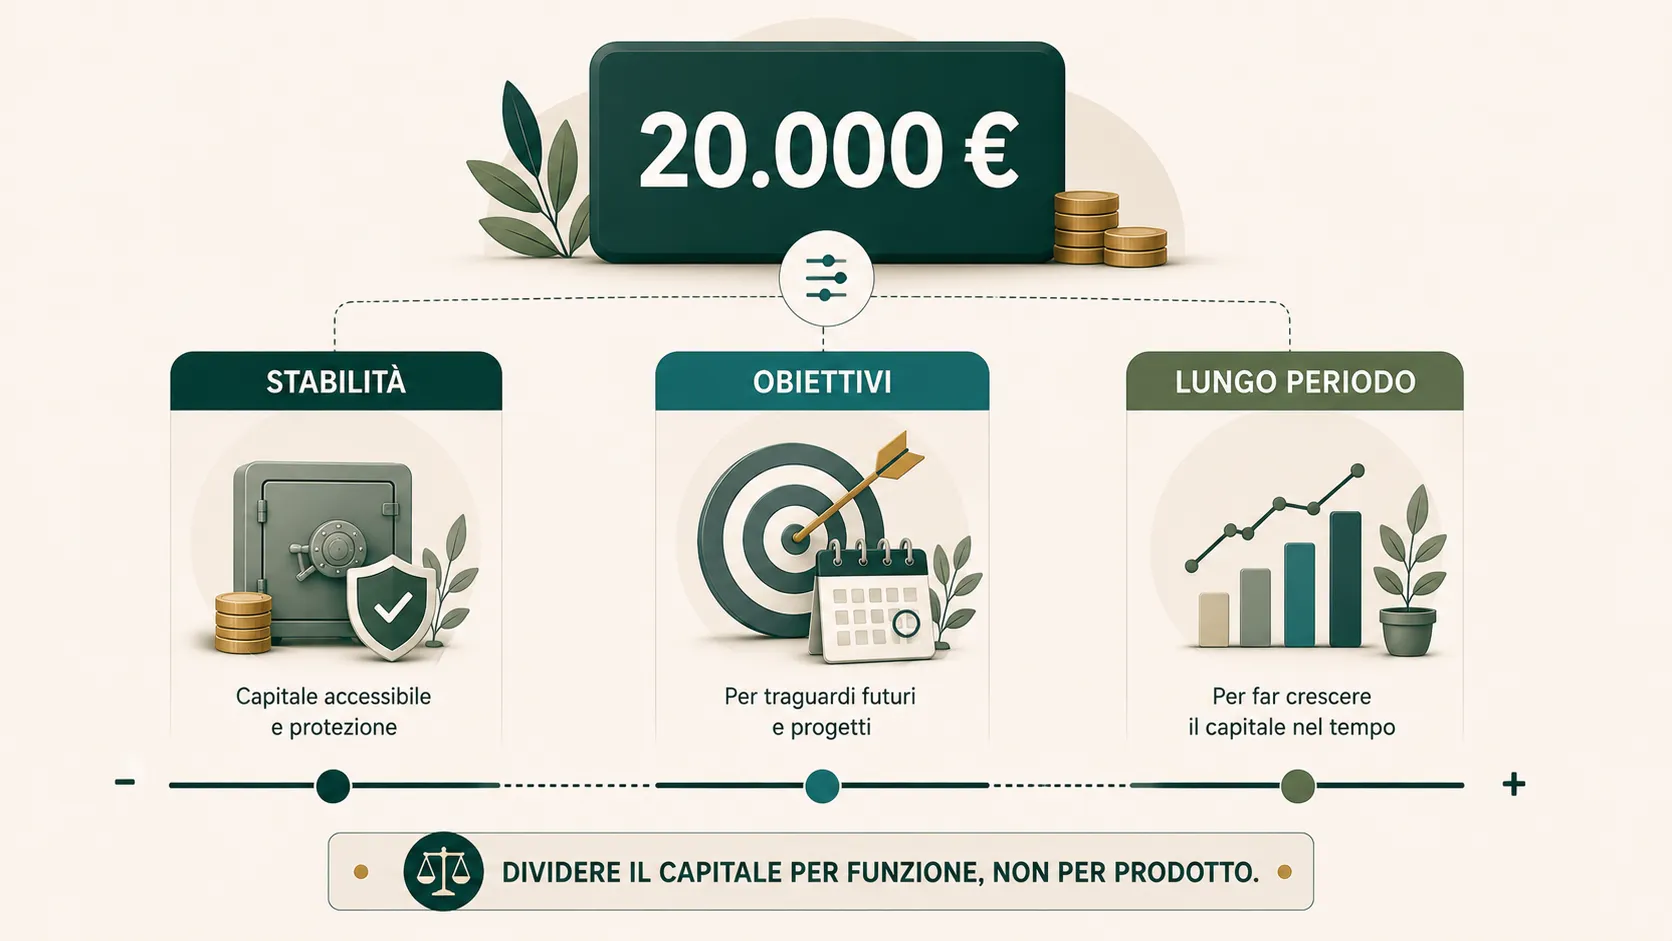
Se stai lavorando su una cifra più bassa, trovi anche la guida Investire 20.000 euro: come dividere il capitale.
Quindi, come ragionare su 50.000 euro?
Un ordine ragionevole per analizzare il problema è:
Liquidità → Obiettivi → Orizzonte → Rischio → Diversificazione → Costi → Strumenti.
La differenza rispetto a partire direttamente da “ETF, BTP o conto deposito?” è sostanziale: prima si decide che lavoro deve svolgere il capitale, poi si confrontano gli strumenti che possono essere coerenti con quella funzione.
Questo non produce una percentuale universale, ma riduce il rischio di scegliere un prodotto corretto per qualcun altro e incoerente con la propria situazione.
Fonti ufficiali e data di verifica
- Banca d’Italia — Cosa sapere prima di investire
- Banca d’Italia — Diversificazione
- CONSOB — Consigli utili per interagire con un professionista
Verificato il 21 agosto 2026.
Approfondisci
Copertura e concentrazione degli ETF
Prima di sommare strumenti conviene verificare cosa aggiungono davvero.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCosa sapere prima di investire Verificata il 21/08/2026
- Banca d’ItaliaAutoritàDiversificazione Verificata il 21/08/2026
- CONSOBAutoritàConsigli utili per interagire con un professionista Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.
Investire 20.000 euro: come dividere il capitale senza formule rigide
Hai 20.000 euro da investire? Scopri come dividerli per obiettivi, liquidità, orizzonte temporale, rischio e costi senza portafogli standard.
PAC o PIC: investire tutto subito o entrare a rate?
PAC o PIC? Se hai già il capitale, confronta ingresso immediato e graduale: rendimento atteso, rischio di timing, costi e psicologia.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.