 Occhio al Conto
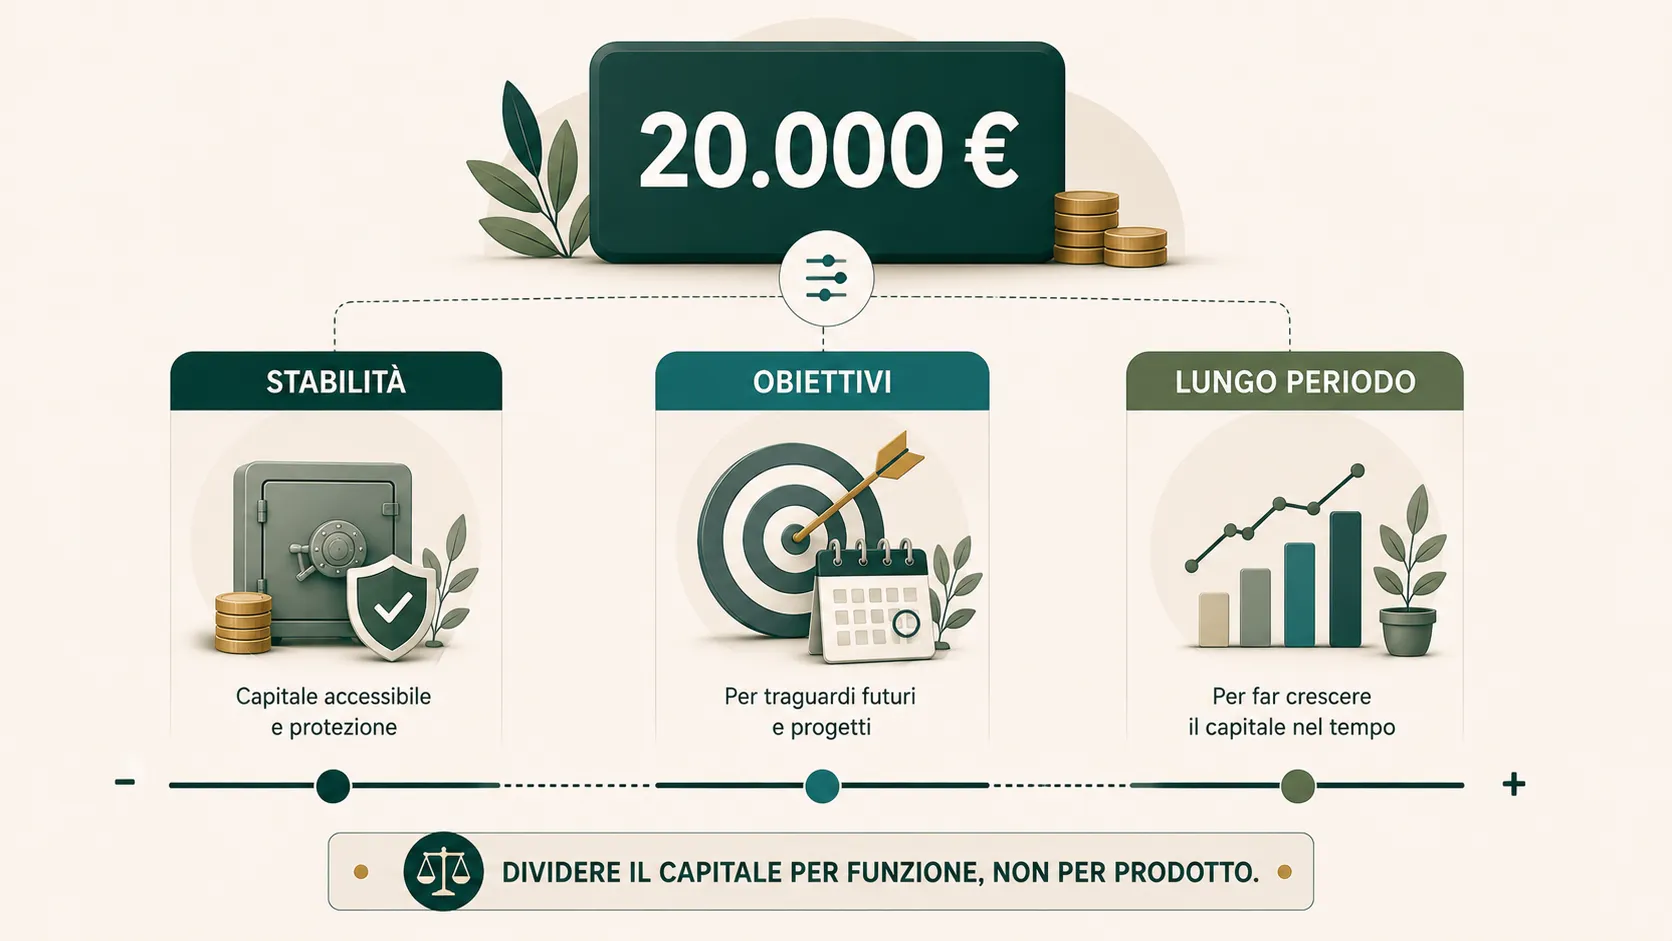
Come dividere 20.000 euro da investire? Non esiste una percentuale corretta per tutti. La suddivisione ha senso solo dopo aver separato il denaro che deve restare disponibile, gli obiettivi con una data precisa e il capitale che può davvero restare investito a lungo.
Con 20.000 euro il problema cambia rispetto a una cifra più piccola: diventa più facile destinare porzioni diverse del capitale a funzioni diverse, ma aumenta anche il rischio di costruire un portafoglio inutilmente complesso o di copiare percentuali che non hanno rapporto con la propria situazione.
Risposta breve: prima dividi i 20.000 euro per funzione — liquidità, obiettivi e lungo periodo — e solo dopo valuta quali strumenti possono essere coerenti con ciascuna parte. Le suddivisioni numeriche riportate qui sono esempi ipotetici, non portafogli consigliati.
Prima di dividere i 20.000 euro: quanto è davvero investibile?
La prima divisione non è tra azioni e obbligazioni. È tra capitale investibile e capitale che potrebbe servirti.
Se i 20.000 euro rappresentano quasi tutti i risparmi disponibili, investire l’intera somma può creare un problema di liquidità. Se invece esiste già una riserva separata per spese correnti, imprevisti e progetti vicini, la quota realmente destinabile al lungo periodo può essere diversa.
CONSOB include tra gli elementi rilevanti della situazione finanziaria reddito, patrimonio, capacità di sostenere perdite ed esigenze di liquidità. Banca d’Italia richiama allo stesso modo obiettivo, rapporto tra rischio e rendimento e orizzonte temporale come variabili da valutare prima di investire.
Per questo non uso una regola tipo “tieni sempre il 20% liquido”. Una percentuale simile può essere insufficiente per qualcuno e eccessiva per qualcun altro.
Il metodo più utile: dividere il capitale per funzione
Invece di partire dagli strumenti, puoi immaginare i 20.000 euro come capitale destinato a tre funzioni diverse.
| Funzione | Domanda da risolvere | Caratteristica da cercare | Rischio da controllare |
|---|---|---|---|
| Stabilità e liquidità | Potrebbero servirmi presto? | Disponibilità e bassa variabilità | Dover smobilizzare in perdita o con vincoli |
| Obiettivo con una data | Quando serviranno i soldi? | Durata compatibile con la scadenza | Arrivare alla data con capitale inferiore al necessario |
| Crescita di lungo periodo | Posso lasciarli investiti per anni? | Diversificazione, costi, rischio coerente | Oscillazioni e perdite anche significative |
Questa divisione non dice ancora cosa comprare. Serve a evitare di chiedere a un unico strumento di svolgere contemporaneamente funzioni incompatibili.
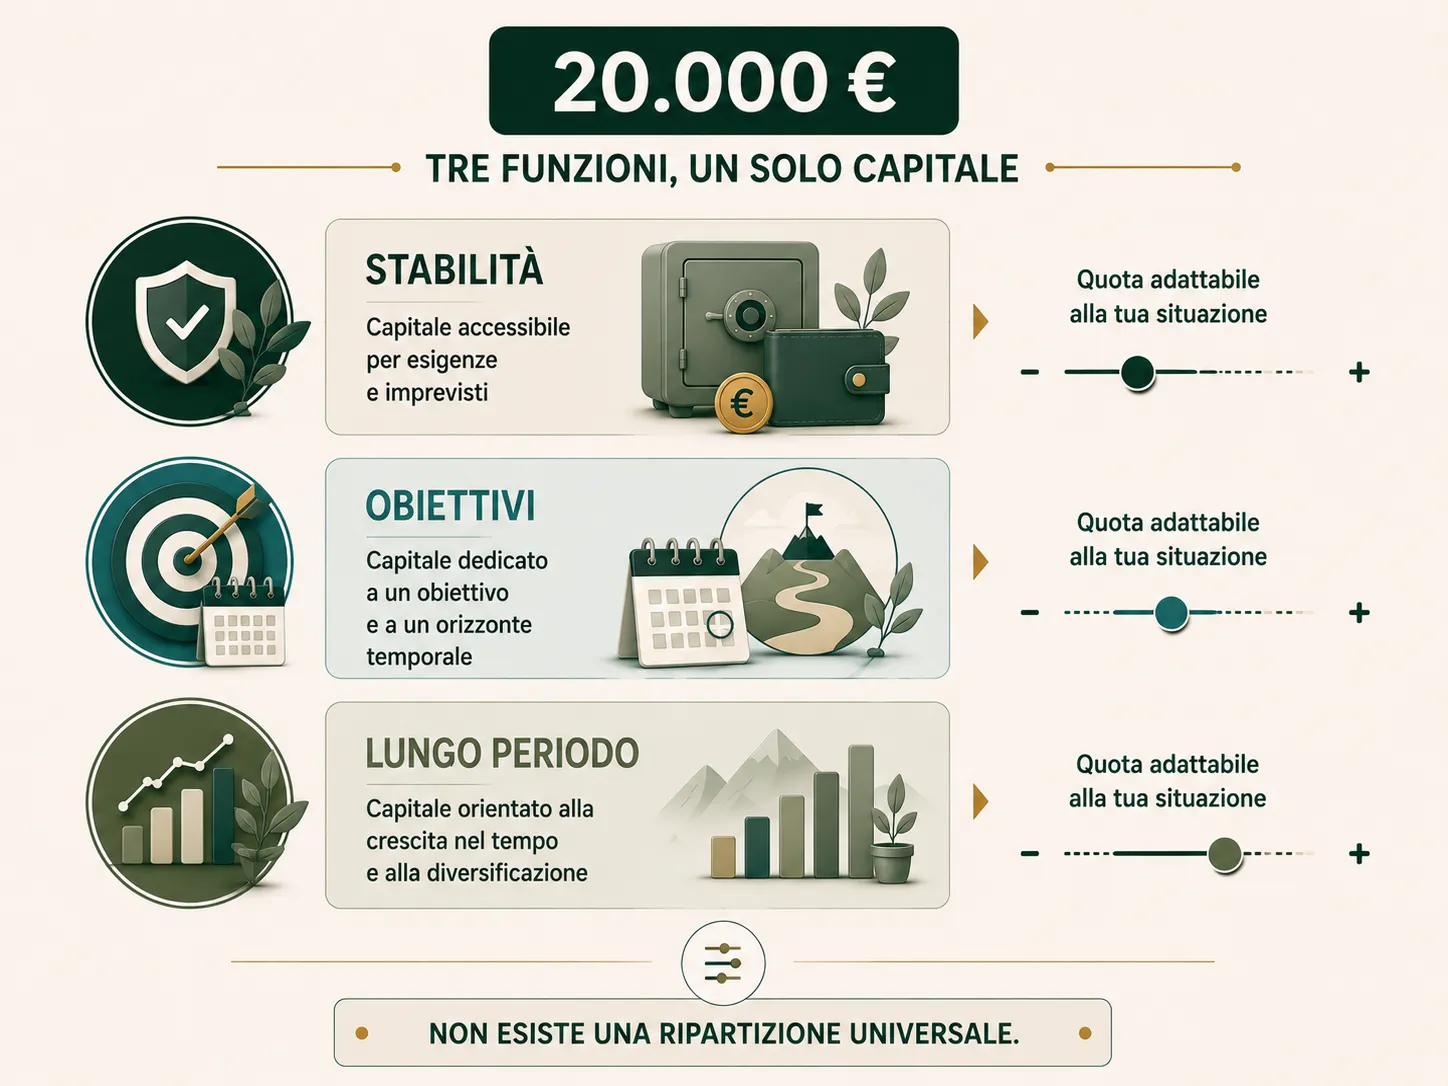
1. Quota per stabilità e liquidità
Questa parte serve a coprire denaro che non dovrebbe dipendere da un buon momento di mercato per essere utilizzabile.
Può includere spese previste, una riserva per imprevisti o somme che devono poter essere recuperate senza dover attendere una specifica scadenza. Quanto capitale assegnare a questa funzione dipende dalla situazione personale: stabilità del reddito, spese fisse, persone a carico, debiti e probabilità di spese straordinarie.
Il compromesso è semplice. Maggiore stabilità e disponibilità possono ridurre il rendimento potenziale; maggiore esposizione a strumenti di mercato può aumentare le opportunità ma anche il rischio di trovare il capitale sotto il valore iniziale nel momento in cui serve.
Questo non significa che tutta la parte stabile debba stare sul conto corrente. Significa che prima va definita la funzione; solo dopo si possono confrontare soluzioni coerenti con tempi e rischio.
2. Quota per un obiettivo con una data
Con 20.000 euro può capitare di avere più di un obiettivo: anticipo per una casa, auto, studio, lavori, trasferimento o altra spesa programmata.
Quando il denaro ha una data d’uso, l’orizzonte temporale diventa un vincolo, non soltanto una preferenza. Un investimento che oscilla molto può essere difficile da gestire se la spesa non può essere rinviata.
CONSOB ricorda che prodotti diversi hanno rischi e orizzonti differenti e che non basta sapere quanto potrebbero rendere: bisogna capire anche come funzionano e per quanto tempo si intende investire.
Per questo una somma con un obiettivo tra pochi anni non dovrebbe essere trattata allo stesso modo di capitale che può restare investito per un periodo molto più lungo.
3. Quota per crescita di lungo periodo
Solo dopo aver separato liquidità e obiettivi ravvicinati ha senso chiedersi quanta parte dei 20.000 euro possa essere destinata alla crescita di lungo periodo.
Qui entrano in gioco soprattutto diversificazione, costi, volatilità e capacità di sopportare perdite. Un orizzonte lungo permette di valutare strumenti che possono oscillare maggiormente, ma non rende il rischio irrilevante e non garantisce che il capitale aumenti.
La diversificazione può ridurre la dipendenza da un singolo emittente, settore o mercato. Tuttavia Banca d’Italia mette in guardia dalla cosiddetta diversificazione ingenua: distribuire il denaro tra molti strumenti simili non significa necessariamente ridurre davvero il rischio.
Se vuoi approfondire lo strumento, puoi partire dalla guida agli ETF. Per capire perché due prodotti apparentemente simili possono lasciare risultati netti diversi nel tempo, leggi anche quanto incidono i costi di ETF e fondi.
Tre esempi di divisione: stessi 20.000 euro, problemi diversi
Gli esempi seguenti sono puramente illustrativi. Non rappresentano percentuali raccomandate e servono solo a mostrare come cambia la logica quando cambia la situazione.
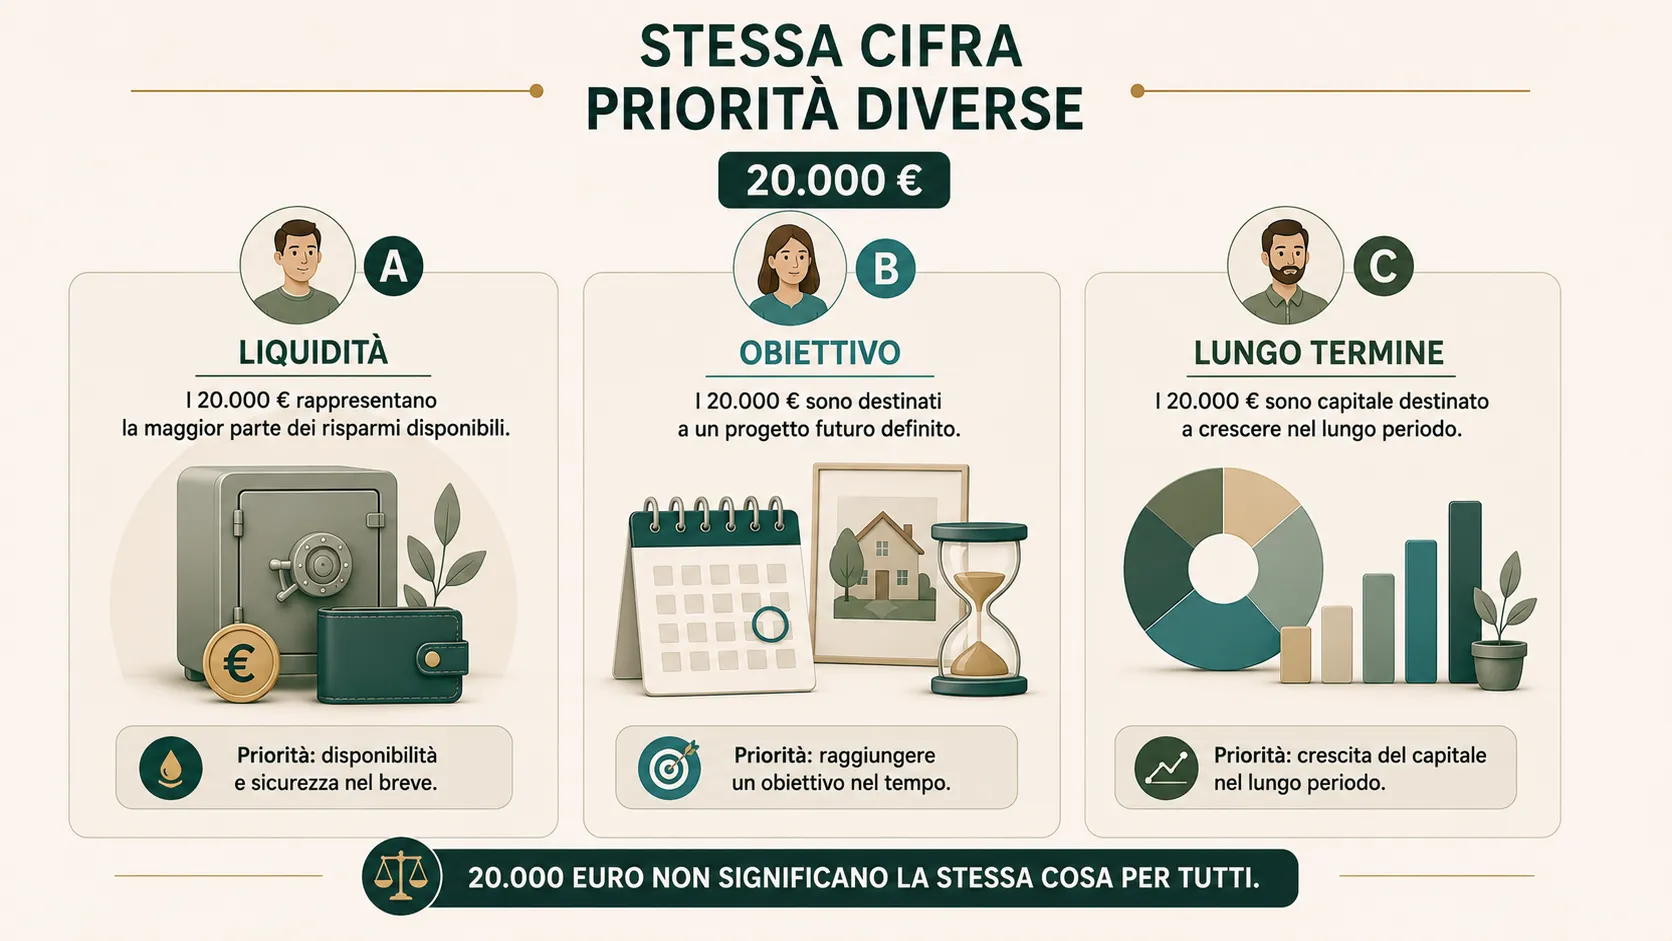
Scenario A: i 20.000 euro sono quasi tutti i risparmi
Immagina una persona con 20.000 euro disponibili, entrate regolari ma nessuna riserva separata e alcune spese importanti possibili nei prossimi due anni.
In questo caso il problema principale non è massimizzare la parte investita. È prima capire quanta liquidità deve rimanere accessibile e quale quota può essere effettivamente esposta a vincoli o oscillazioni.
Una divisione ragionata potrebbe quindi lasciare una parte significativa alla funzione stabilità, destinare un’altra parte a obiettivi già prevedibili e considerare solo il residuo come capitale di lungo periodo. L’importo esatto dipende dai numeri reali del bilancio personale.
Scenario B: liquidità già separata, obiettivo tra alcuni anni
Immagina invece che la persona abbia già una riserva distinta e che una parte dei 20.000 euro possa servire, per esempio, per un progetto tra quattro o cinque anni.
Qui ha senso separare il capitale collegato all’obiettivo da quello che può restare investito più a lungo. Il punto non è scegliere una percentuale standard, ma evitare che il capitale con scadenza definita dipenda troppo da un mercato volatile proprio quando deve essere utilizzato.
Scenario C: 20.000 euro realmente eccedenti e orizzonte lungo
Se liquidità e spese vicine sono già coperte e il capitale non ha una destinazione ravvicinata, una quota maggiore può essere valutata per il lungo periodo.
Anche in questo scenario non esiste automaticamente un portafoglio corretto. Cambiano ancora tolleranza alle oscillazioni, esperienza, obiettivi e capacità economica di sopportare una perdita.
Il valore degli esempi è proprio questo: 20.000 euro non definiscono il profilo dell’investitore.
Come dividere 20.000 euro senza creare dieci strumenti
Avere più capitale non significa dover moltiplicare i prodotti.
Un solo strumento molto diversificato può contenere centinaia o migliaia di titoli, mentre cinque prodotti diversi possono essere fortemente sovrapposti. Per questo il numero di righe nel portafoglio non è una buona misura della diversificazione.
Prima di aggiungere un nuovo strumento, può essere utile chiedersi:
- quale funzione svolge;
- quale rischio aggiunge o riduce;
- quanto si sovrappone a ciò che è già presente;
- quali costi introduce;
- se rende il portafoglio più difficile da capire e gestire.
La complessità non è un obiettivo finanziario.
Dividere per strumenti o per obiettivi?
Per un investitore non professionista è spesso più comprensibile partire dagli obiettivi e poi collegare a ciascuno le caratteristiche che servono.
Pensare subito “quanto in ETF, quanto in BTP, quanto sul conto” può dare l’illusione di avere già risolto il problema. In realtà quelle percentuali hanno senso solo se derivano da liquidità necessaria, durata, rischio e funzione del capitale.
Una struttura per obiettivi permette anche di capire meglio cosa cambiare quando la vita cambia. Se una spesa prevista si avvicina, se il reddito diventa meno stabile o se emerge un nuovo progetto, può cambiare la funzione di una parte del capitale prima ancora che cambino gli strumenti.
20.000 euro: tutto subito o ingresso graduale?
La divisione del capitale è un problema diverso dal timing di ingresso.
Se hai già tutti i 20.000 euro disponibili e la quota destinata al lungo periodo è stata definita, puoi comunque chiederti se investirla subito o distribuirne l’ingresso nel tempo.
L’ingresso graduale può ridurre il peso psicologico del singolo momento di acquisto, ma lascia una parte del capitale fuori dal mercato per un periodo. Non garantisce un rendimento migliore e non elimina il rischio di perdite.
Abbiamo separato questo confronto nella guida PAC o PIC: investire tutto subito o entrare a rate?.
Quanto possono diventare 20.000 euro?
Questa pagina risponde a come organizzare la decisione, non a quanto varrà il capitale in futuro.
Per stimare il valore futuro servono ipotesi su rendimento, durata, costi, imposte e versamenti. Un risultato numerico è utile come scenario, non come previsione.
Per mantenere separati i due intenti, trovi il calcolo nella guida quanto possono diventare 10.000, 20.000 e 50.000 euro investiti. Puoi anche modificare direttamente capitale, durata e versamenti nel calcolatore di interesse composto.
Costi: con 20.000 euro diventano più visibili in valore assoluto
Un costo percentuale apparentemente piccolo produce un importo maggiore quando il capitale cresce. Inoltre i costi ricorrenti riducono la base che rimane investita negli anni successivi.
Questo non significa che il prodotto più economico sia sempre il più adatto. Servizi, esposizione, gestione e caratteristiche possono essere differenti. Il confronto corretto è capire quale costo stai sostenendo e quale funzione ricevi in cambio.
Attenzione anche alle commissioni fisse: dividere il capitale in molti acquisti o molti strumenti può aumentare il numero di operazioni senza necessariamente migliorare la diversificazione.
E la fiscalità?
Non esiste una tassazione unica applicabile ai “20.000 euro investiti”. Il trattamento dipende dagli strumenti scelti, dal tipo di reddito generato e dal regime fiscale applicabile.
Per una guida generale è quindi più corretto non costruire una divisione del capitale a partire da una singola aliquota. Prima si identifica la funzione e lo strumento; poi si verifica la fiscalità aggiornata di quello strumento.
Errori frequenti quando si dividono 20.000 euro
- Copiare un portafoglio percentuale senza conoscere il contesto. Una divisione 60/40 o 70/30 non diventa adatta solo perché è diffusa.
- Investire denaro che ha già una destinazione vicina. La data dell’obiettivo può essere più importante del rendimento atteso.
- Confondere quantità di prodotti e diversificazione. Più strumenti possono significare solo più sovrapposizioni.
- Usare un solo livello di rischio per tutto il capitale. Parti con funzioni diverse possono richiedere caratteristiche diverse.
- Ignorare costi e facilità di uscita. Un investimento non va valutato solo quando si compra, ma anche pensando a quando e come potrebbe essere smobilizzato.
Quindi, come dividere 20.000 euro?
Un processo razionale può essere sintetizzato così:
1. Separa ciò che potrebbe servirti.
2. Assegna il capitale agli obiettivi con una data.
3. Identifica ciò che può restare investito nel lungo periodo.
4. Valuta rischio e diversificazione della parte investibile.
5. Solo alla fine scegli gli strumenti e controlla costi e fiscalità.
Questo processo non produce automaticamente una percentuale. Produce qualcosa di più utile: chiarisce perché ogni parte del capitale esiste nel portafoglio.
Se stai confrontando capitali diversi
Se 20.000 euro non sono la cifra che stai realmente valutando, puoi partire dalla guida su come ragionare su 10.000 euro oppure dalla simulazione unica su 10.000, 20.000 e 50.000 euro.
Fonti ufficiali e data di verifica
- Banca d’Italia — Investire: cosa valutare prima di investire
- Banca d’Italia — Diversificazione ingenua
- CONSOB — Consigli utili per interagire con un professionista
- CONSOB — Hai deciso di investire: tra quali prodotti scegliere?
Verificato il 21 agosto 2026.
Approfondisci
Capire gli ETF prima di confrontarli
Le etichette degli indici descrivono universi diversi e possono creare sovrapposizioni.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàInvestire — cosa valutare prima di investire Verificata il 21/08/2026
- Banca d’ItaliaAutoritàDiversificazione ingenua Verificata il 21/08/2026
- CONSOBAutoritàConsigli utili per interagire con un professionista Verificata il 21/08/2026
- CONSOBAutoritàHai deciso di investire: tra quali prodotti scegliere? Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Investire 10.000 euro: cosa valutare e 4 strategie possibili
Hai 10.000 euro da investire? Confronta 4 strategie in base a liquidità, obiettivi, orizzonte temporale, rischio e costi.
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.
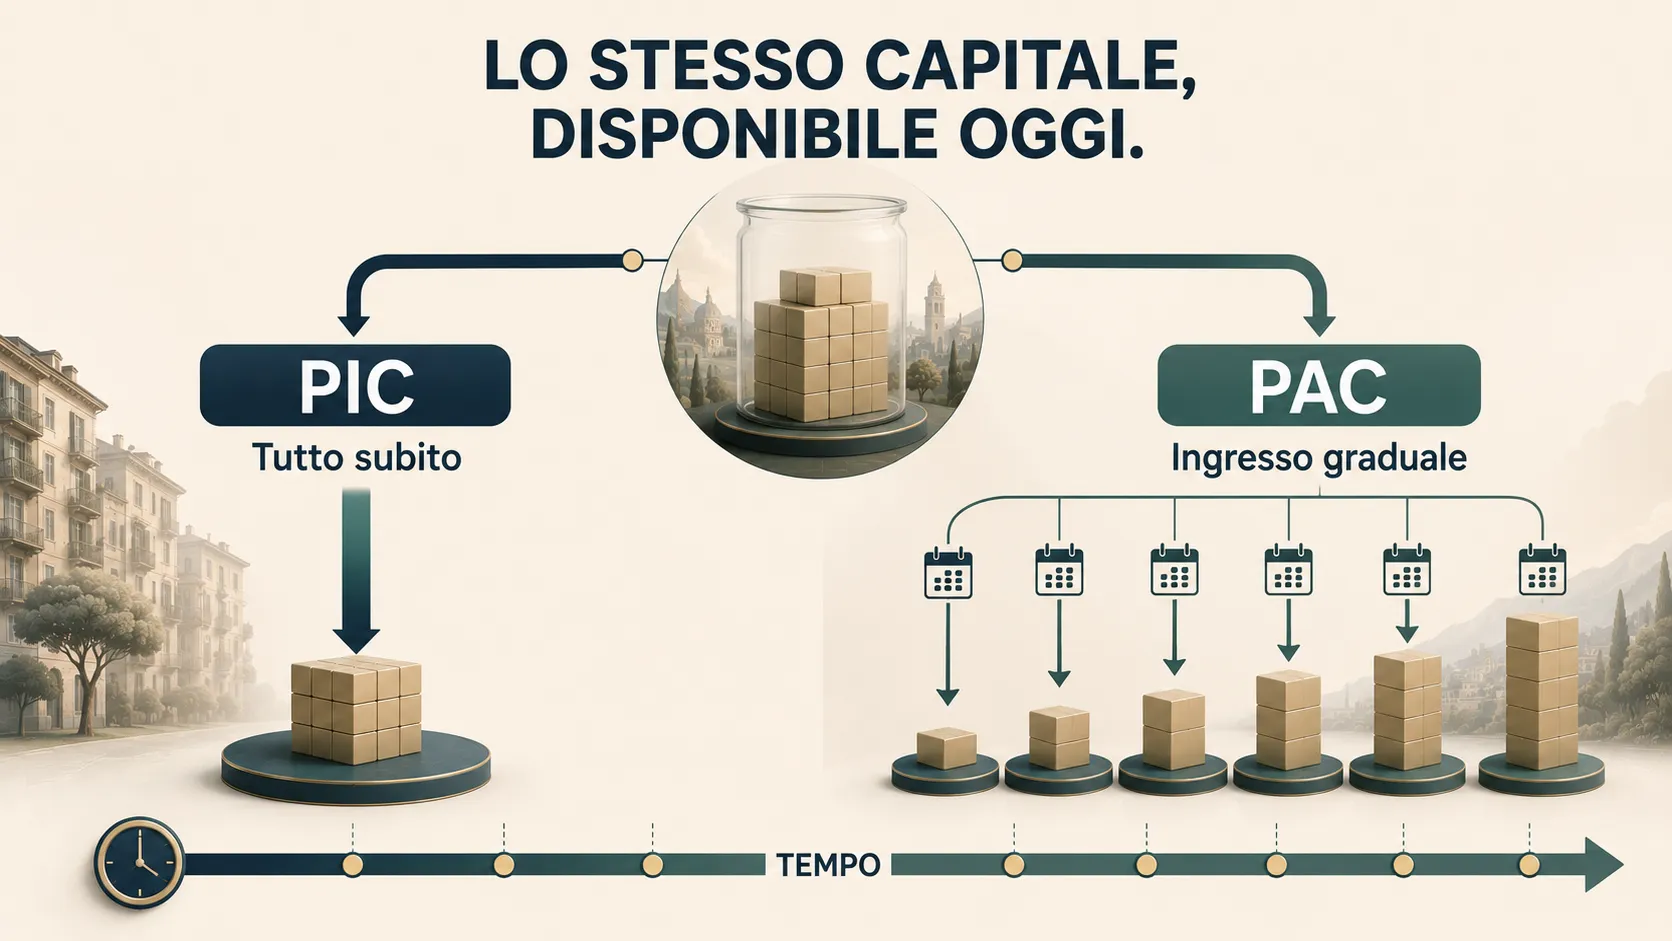
PAC o PIC: investire tutto subito o entrare a rate?
PAC o PIC? Se hai già il capitale, confronta ingresso immediato e graduale: rendimento atteso, rischio di timing, costi e psicologia.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
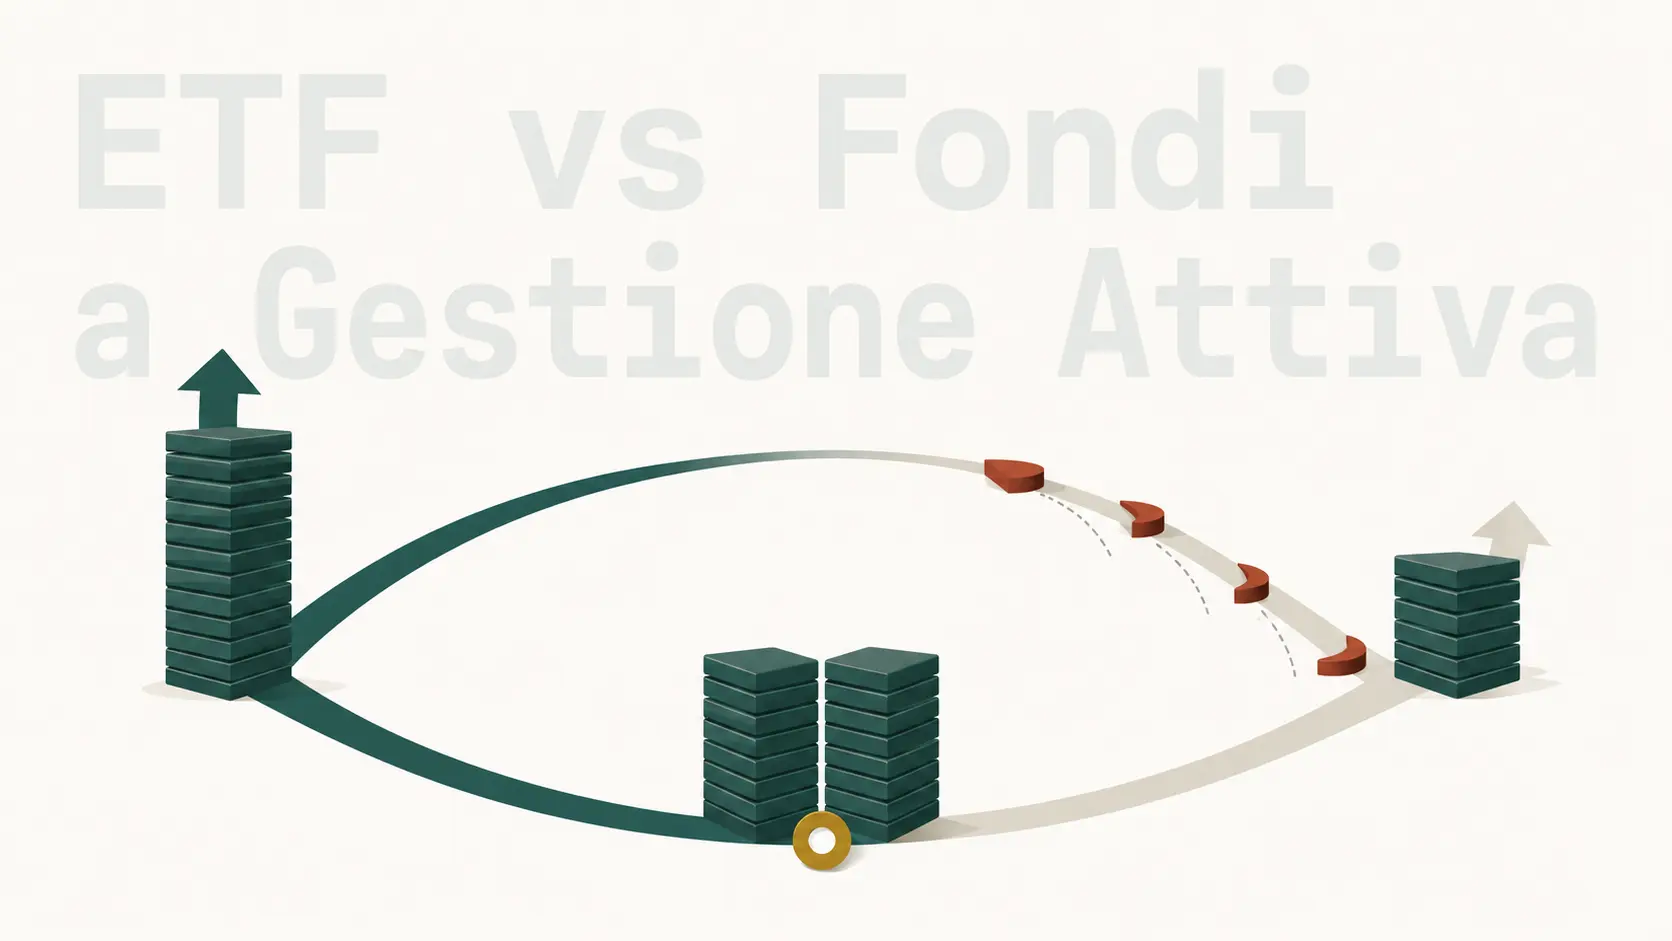
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.