 Occhio al Conto
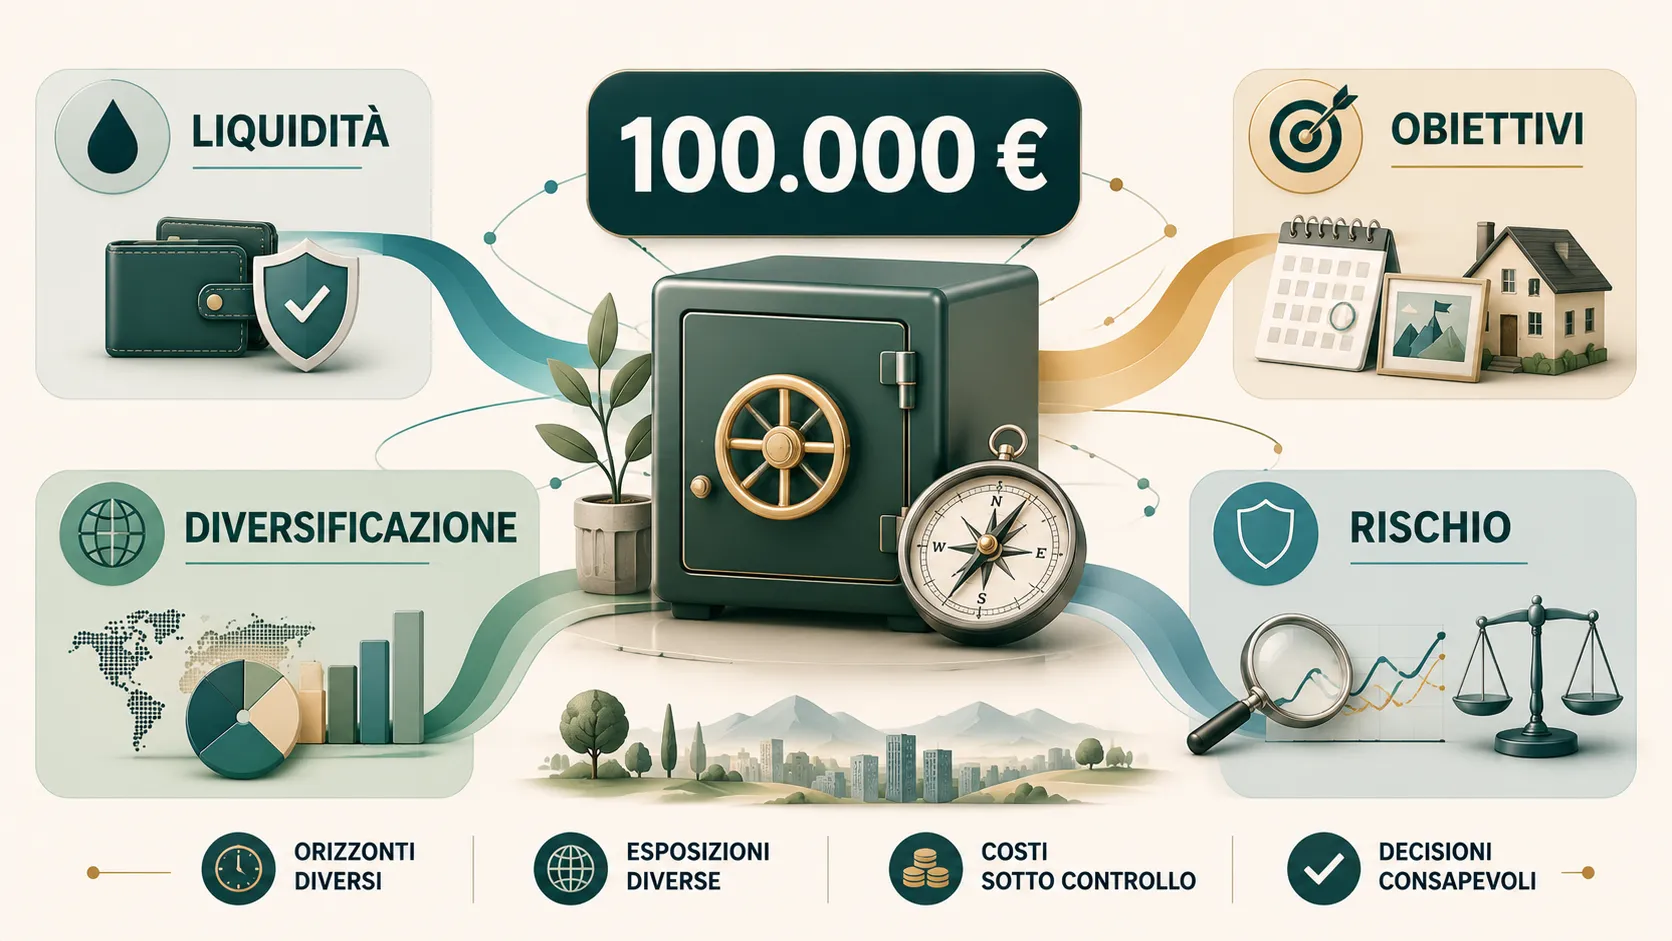
Avere 100.000 euro da investire non rende necessaria una strategia più complicata. Rende però più visibili gli errori di concentrazione, i costi e la differenza tra capitale disponibile e capitale realmente destinabile al lungo periodo.
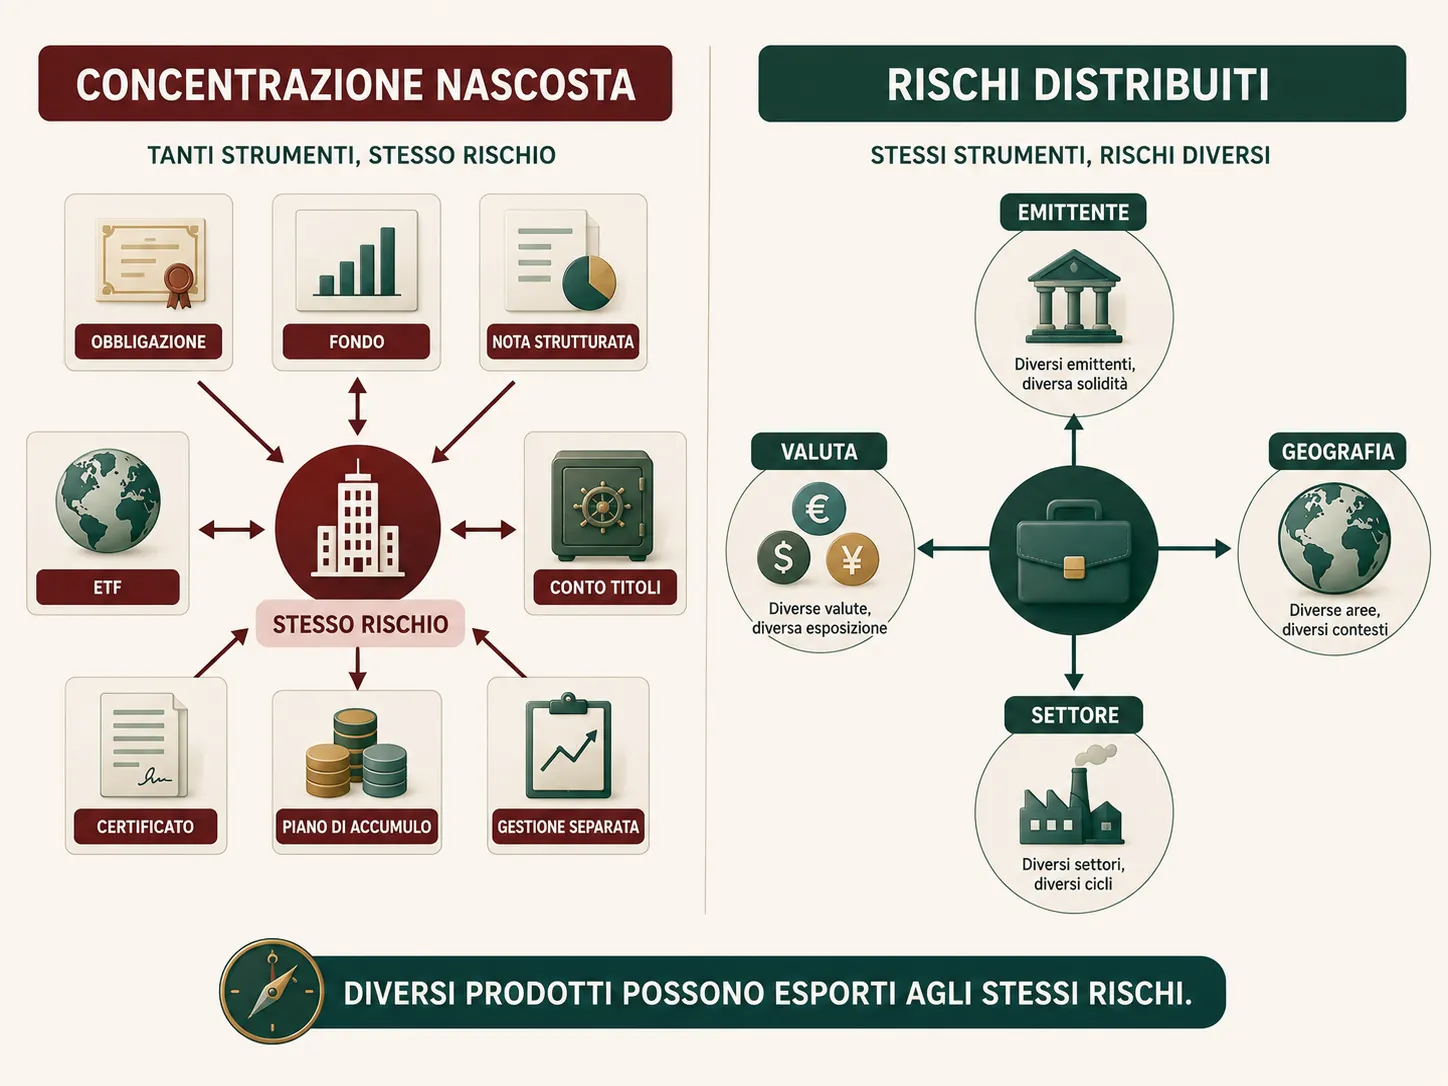
Con una cifra di questo ordine, la domanda utile non è soltanto “quali strumenti compro?”, ma da quanti rischi diversi dipende il mio patrimonio? Un portafoglio può contenere molti prodotti e restare concentrato nello stesso Paese, emittente, settore, valuta o scadenza.
Risposta breve: prima separa liquidità e obiettivi con una data dal capitale di lungo periodo; poi controlla la concentrazione per tipo di rischio, i costi e la semplicità di gestione. Non esiste una percentuale azioni/obbligazioni che diventa corretta soltanto perché il capitale è di 100.000 euro.
100.000 euro sul conto non significano 100.000 euro investibili
Il primo passaggio resta lo stesso che vale per capitali inferiori: distinguere il patrimonio disponibile dal denaro che può realmente essere esposto a oscillazioni o vincoli.
Se 100.000 euro rappresentano quasi tutto il patrimonio finanziario di una famiglia, una parte potrebbe avere la funzione di coprire imprevisti, spese previste o obiettivi ravvicinati. Se invece si tratta di capitale aggiuntivo rispetto a riserve già separate, il problema può essere diverso.
Prima di parlare di portafoglio, conviene quindi rispondere ad almeno quattro domande:
- Quanto capitale deve restare disponibile nel breve periodo?
- Quali somme hanno già una destinazione e una data?
- Quale parte può rimanere investita durante una fase negativa?
- Quanto del patrimonio complessivo dipenderebbe da questo portafoglio?
Banca d’Italia richiama obiettivi, orizzonte temporale e rapporto tra rischio e rendimento tra gli elementi da valutare prima di investire. CONSOB considera inoltre situazione finanziaria, patrimonio, capacità di sostenere perdite ed esigenze di liquidità.
Costruire il portafoglio per funzioni, non partendo dai prodotti
Un modo utile per organizzare il ragionamento è dividere il capitale in base al lavoro che deve svolgere, senza assegnare percentuali universali.
| Funzione | Domanda | Rischio da controllare | Cosa viene dopo |
|---|---|---|---|
| Liquidità e stabilità | Potrebbe servirmi presto? | Indisponibilità o perdita al momento del bisogno | Strumenti compatibili con tempi brevi |
| Obiettivi con una data | Quando dovrò usare il denaro? | Scadenza dell’obiettivo incompatibile con volatilità/durata | Strumenti coerenti con l’orizzonte |
| Capitale di lungo periodo | Posso lasciarlo investito anche nei ribassi? | Concentrazione e perdita di capitale | Diversificazione, costi, asset allocation |
| Capitale ancora da investire | Entro subito o gradualmente? | Timing e costo opportunità | Valutazione PIC/PAC |
Questa struttura non dice quanto destinare a ciascun blocco. Il peso cambia in funzione di redditi, patrimonio, spese, obiettivi e tolleranza alle perdite.
Con 100.000 euro la concentrazione va letta su più livelli
La concentrazione non riguarda soltanto il numero di titoli posseduti.
Un portafoglio può essere concentrato almeno in sei modi:
- emittente: troppo capitale dipende da una singola società, banca o Stato;
- asset class: quasi tutto il patrimonio reagisce agli stessi fattori di mercato;
- geografia: esposizione eccessiva a un solo Paese o area economica;
- settore: molti strumenti diversi dipendono in realtà dallo stesso settore;
- valuta: il risultato è molto sensibile a una o poche valute;
- scadenza/tasso: nella parte obbligazionaria, strumenti con durate simili possono reagire nello stesso modo ai movimenti dei tassi.
Banca d’Italia definisce la diversificazione come la distribuzione degli investimenti tra attività differenti con l’obiettivo di ridurre il rischio complessivo. Questo non elimina la possibilità di perdita: riduce soprattutto la dipendenza da singoli rischi specifici.
La domanda quindi non è “quanti strumenti ho?”, ma:
Quante fonti di rischio realmente diverse sto combinando?
Un solo BTP, un solo ETF o una sola banca: sono la stessa concentrazione?
No. Concentrare non significa sempre assumere lo stesso tipo di rischio.
Tenere gran parte del capitale in una singola obbligazione espone maggiormente alle caratteristiche di quell’emittente e di quella scadenza. Un ETF molto ampio può contenere centinaia o migliaia di titoli, ma può comunque essere concentrato in una sola asset class o area di mercato. Tenere liquidità in banca, invece, introduce soprattutto un problema di deposito e di concentrazione presso l’intermediario.
Per questo non basta contare i “prodotti”. Bisogna guardare cosa c’è dentro e a quale rischio economico il capitale rimane esposto.
Se vuoi partire dal funzionamento degli strumenti indicizzati, trovi una guida separata su come funzionano gli ETF.
La soglia dei 100.000 euro sui depositi: cosa significa davvero
La cifra di 100.000 euro coincide con una soglia importante per i depositi bancari, ma non va confusa con una garanzia sugli investimenti.
Banca d’Italia indica che il Fondo Interbancario di Tutela dei Depositi protegge i depositi eleggibili fino a 100.000 euro per depositante e per singola banca. Se una persona possiede più conti presso la stessa banca, ai fini del limite le somme vengono considerate insieme.
Questa tutela riguarda, tra gli altri, conti correnti e conti di deposito secondo le regole del sistema di garanzia. Non significa che un portafoglio di ETF, azioni o obbligazioni sia garantito fino a 100.000 euro. Sono due problemi diversi.
È quindi utile distinguere:
- rischio e tutela del deposito bancario;
- rischio di mercato e caratteristiche degli strumenti finanziari;
- rischio di concentrazione presso un intermediario o in un singolo emittente.
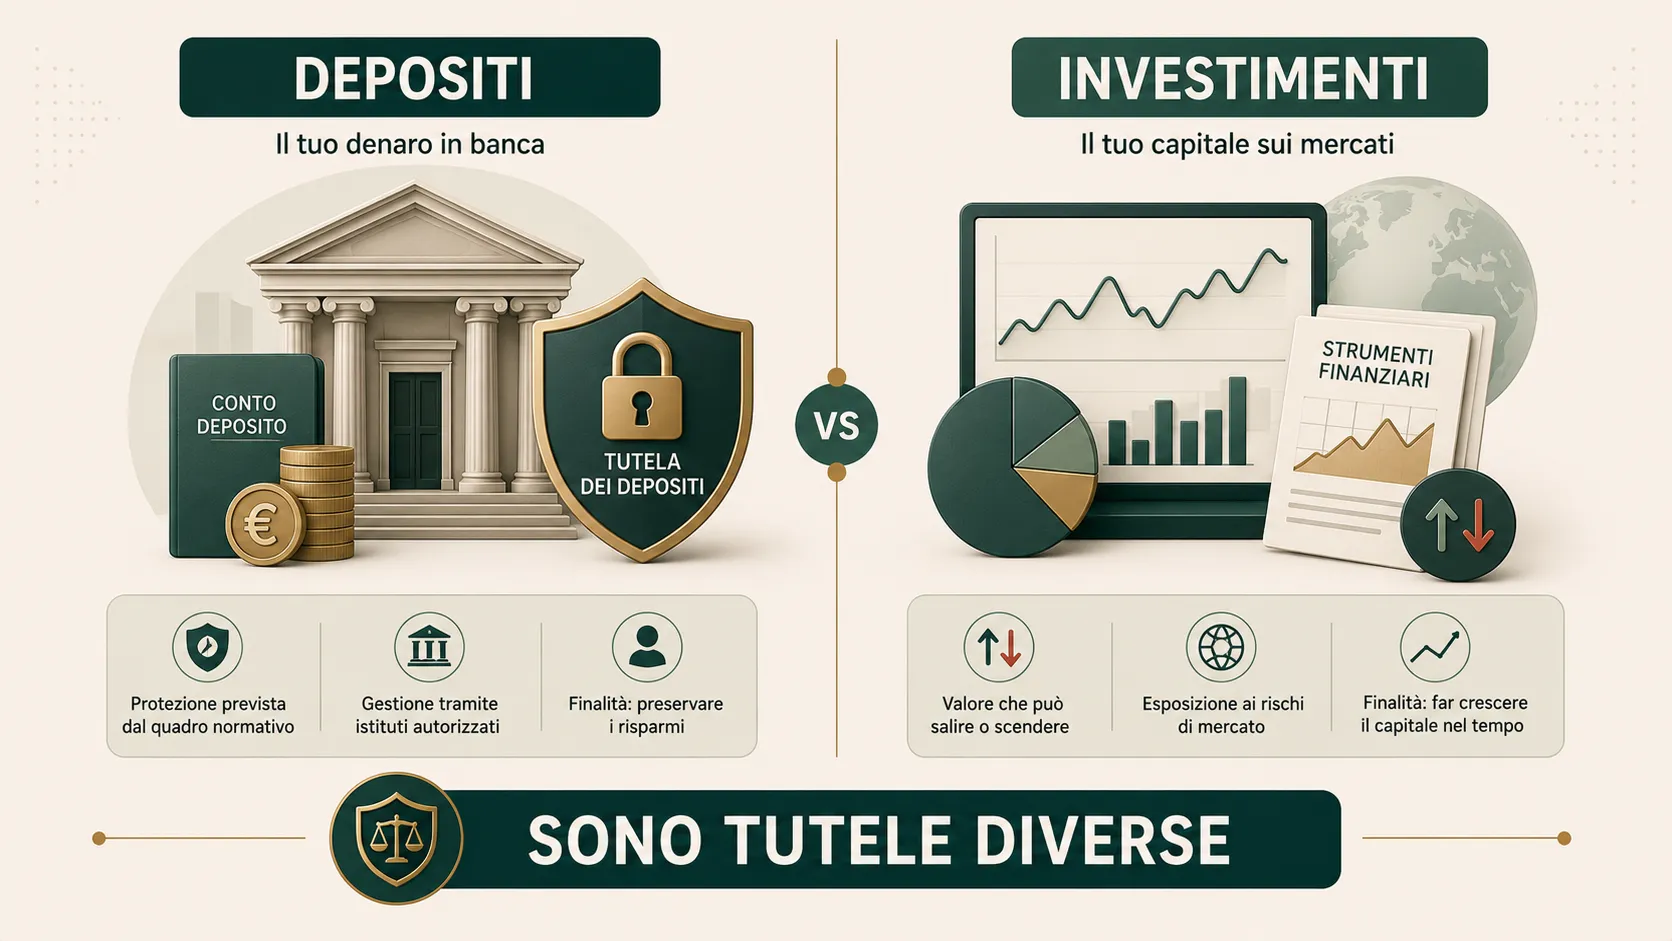
La soglia non è una ragione per investire automaticamente ciò che eccede 100.000 euro: è una regola specifica da conoscere quando si organizza la liquidità bancaria.
Asset allocation: perché non proponiamo un portafoglio “da 100.000 euro”
Nella SERP è comune trovare portafogli come “prudente”, “bilanciato” o “dinamico” accompagnati da percentuali precise. Possono essere utili come esempi didattici, ma non diventano adeguati per una persona soltanto perché possiede 100.000 euro.
La stessa quota azionaria può avere conseguenze molto diverse per chi userà metà del capitale tra tre anni e per chi ha già altre riserve, un orizzonte di vent’anni e una maggiore capacità di sostenere perdite.
Per questo OAC non pubblica una formula del tipo X% ETF, Y% BTP, Z% liquidità come soluzione standard.
Un ordine più razionale è:
Funzione del capitale → Orizzonte → Rischio sostenibile → Diversificazione → Costi → Strumenti → Pesi.
Se la situazione patrimoniale è articolata o richiede decisioni personali, può essere opportuno valutare il supporto di un professionista autorizzato, confrontandone servizi, remunerazione e possibili conflitti di interesse.
Diversificare senza trasformare il portafoglio in un catalogo
Con 100.000 euro è facile pensare che “più capitale” richieda necessariamente “più prodotti”. Non è così.
Una struttura con molti fondi o ETF sovrapposti può duplicare le stesse esposizioni. Allo stesso modo, acquistare numerosi titoli individuali può rendere più difficile capire il rischio aggregato, i costi e la fiscalità senza migliorare realmente la diversificazione.
La complessità ha un costo operativo: più strumenti significano più elementi da monitorare, più decisioni di ribilanciamento e maggiore possibilità di perdere di vista l’allocazione complessiva.
La semplicità, però, non deve diventare concentrazione. Il punto è cercare il numero di componenti necessario a coprire le funzioni e i rischi rilevanti, non il maggior numero possibile di prodotti.
Quanto può costare un portafoglio da 100.000 euro?
Con 100.000 euro le percentuali di costo diventano immediatamente leggibili anche in valore assoluto.
Su un capitale iniziale di 100.000 euro:
- 0,20% annuo = 200 euro nel primo anno;
- 1,00% annuo = 1.000 euro;
- 1,50% annuo = 1.500 euro.
Sono esempi matematici, non giudizi sui prodotti. Un servizio più costoso può includere attività o assistenza differenti; uno strumento economico può non essere adatto all’obiettivo o al rischio desiderato.
Il confronto corretto è quindi costo + servizio + esposizione + rischio, non soltanto il TER o la commissione più bassa.
Sul lungo periodo, inoltre, i costi ricorrenti riducono il capitale che resta investito e quindi anche la base su cui può maturare un eventuale rendimento futuro. Per approfondire trovi quanto pesano i costi di ETF e fondi a gestione attiva.
Investire 100.000 euro tutti subito o gradualmente?
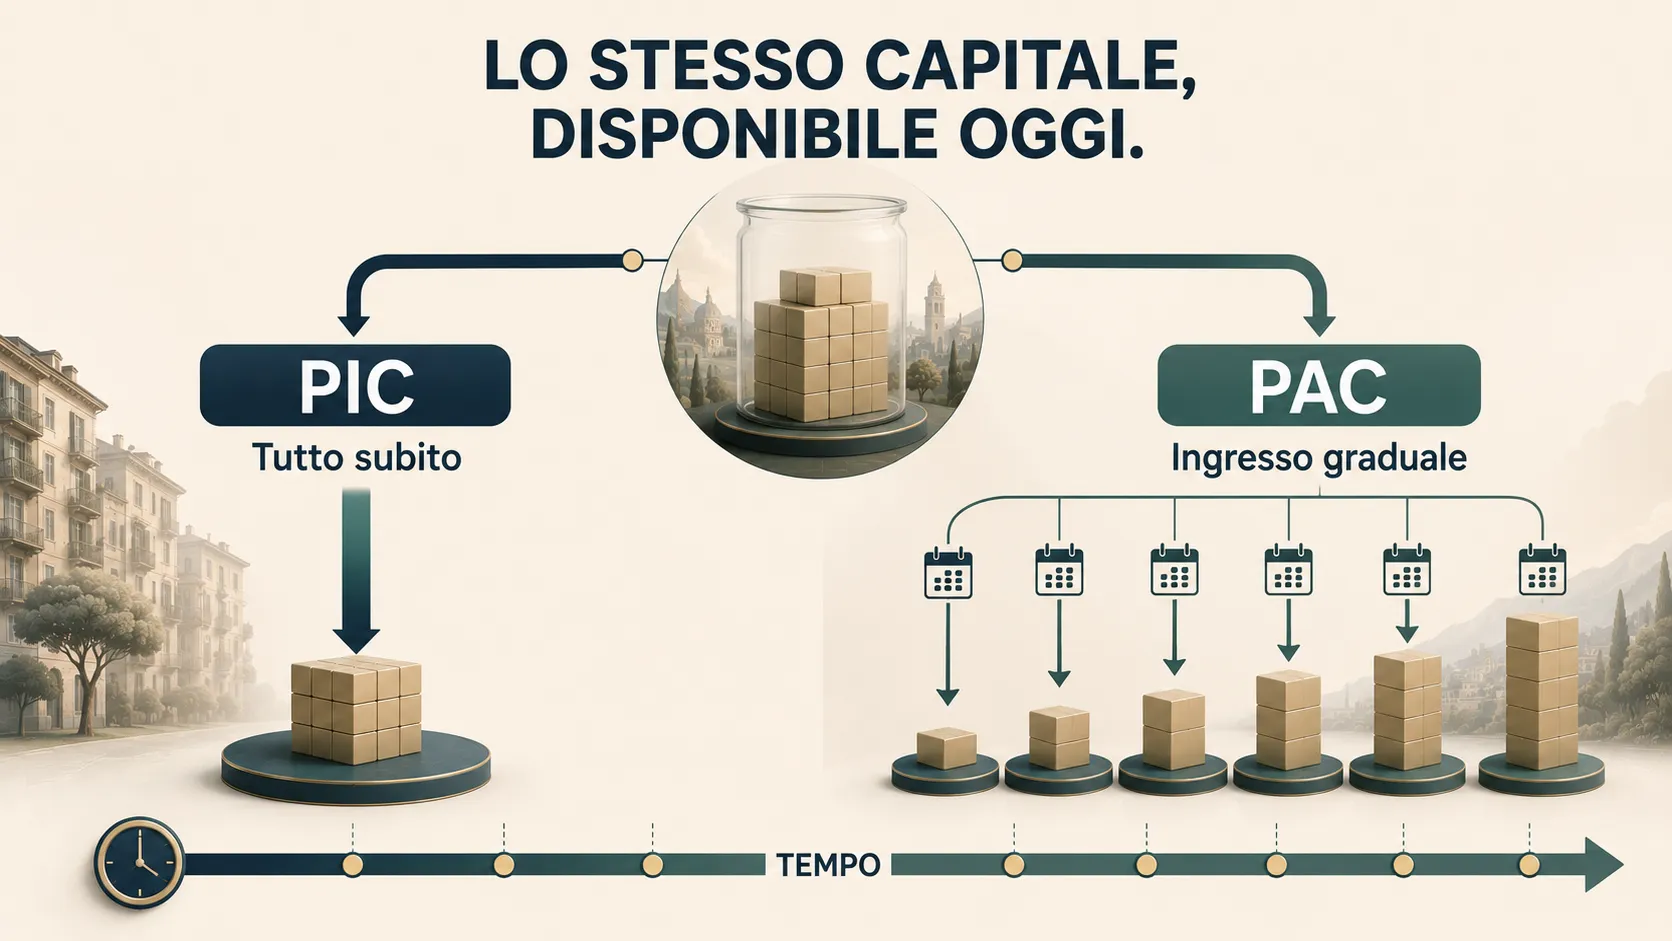
Se l’intero capitale è già disponibile oggi, si presenta anche la scelta tra PIC e PAC.
Investire subito espone immediatamente tutto il capitale alle oscillazioni del mercato. Entrare gradualmente distribuisce invece i momenti di acquisto, ma lascia temporaneamente una parte del denaro non investita.
Nessuna delle due modalità elimina il rischio. La gradualità può rendere più tollerabile il momento d’ingresso, ma non garantisce un risultato migliore. D’altra parte, investire tutto subito può essere psicologicamente difficile quando le oscillazioni in euro diventano elevate.
Abbiamo separato questo problema nella guida PAC o PIC: investire tutto subito o entrare a rate?.
Il rischio va guardato anche in euro, non solo in percentuale
Una variazione del 10% su 10.000 euro equivale a 1.000 euro. Sul capitale di 100.000 euro equivale a 10.000 euro.
La percentuale di rischio può essere identica, ma la reazione dell’investitore può cambiare quando vede la perdita espressa in valore assoluto.
Questo non serve a prevedere una perdita del 10%. Serve a fare un test mentale più concreto:
Se una parte volatile del portafoglio scendesse sensibilmente, riuscirei a rispettare il piano o cambierei strategia nel momento peggiore?
La tolleranza al rischio dichiarata in un questionario e la capacità reale di osservare forti oscillazioni del patrimonio non sempre coincidono.
Più capitale significa anche più attenzione agli intermediari?
Sì, ma senza confondere il rischio dell’intermediario con quello degli strumenti.
Prima di scegliere dove detenere o acquistare gli investimenti è utile controllare autorizzazione, condizioni economiche, regime fiscale applicato, costi di negoziazione/custodia e modalità con cui vengono detenuti gli strumenti.
Per somme più rilevanti, anche differenze piccole di commissioni o servizi possono avere un impatto maggiore in euro. Questo non implica però che sia sempre necessario distribuire il portafoglio tra più intermediari: aggiungere intermediari può aumentare anche complessità operativa e amministrativa.
La decisione va quindi valutata sulla base dei rischi effettivi, delle tutele applicabili e della praticità di gestione.
Quanto possono diventare 100.000 euro?
È un intento diverso da “come costruire il portafoglio”.
Il valore futuro dipende da rendimento, durata, costi, imposte e ulteriori versamenti. Qualsiasi cifra risultante da una simulazione è condizionata alle ipotesi inserite e non è una previsione.
Puoi usare il calcolatore di interesse composto per testare scenari diversi. Per capire il metodo delle simulazioni, la guida quanto diventano 10.000, 20.000 e 50.000 euro investiti spiega perché rendimento ipotetico, tempo e costi devono essere letti insieme.
Cinque errori da evitare con 100.000 euro
- Cercare un portafoglio modello prima di definire le funzioni del capitale. Una percentuale standard non conosce la tua situazione.
- Considerare diversificato un portafoglio solo perché contiene molti prodotti. Le esposizioni possono essere fortemente sovrapposte.
- Concentrare il patrimonio in un singolo rischio che appare familiare. Familiarità non significa automaticamente minore rischio.
- Ignorare costi e complessità perché il capitale è elevato. Su 100.000 euro anche piccole percentuali diventano cifre significative.
- Confondere la garanzia sui depositi con una garanzia sugli investimenti. Il limite FITD riguarda i depositi eleggibili secondo regole specifiche, non il valore di mercato di ETF, azioni o obbligazioni.
50.000 o 100.000 euro: cosa cambia davvero?
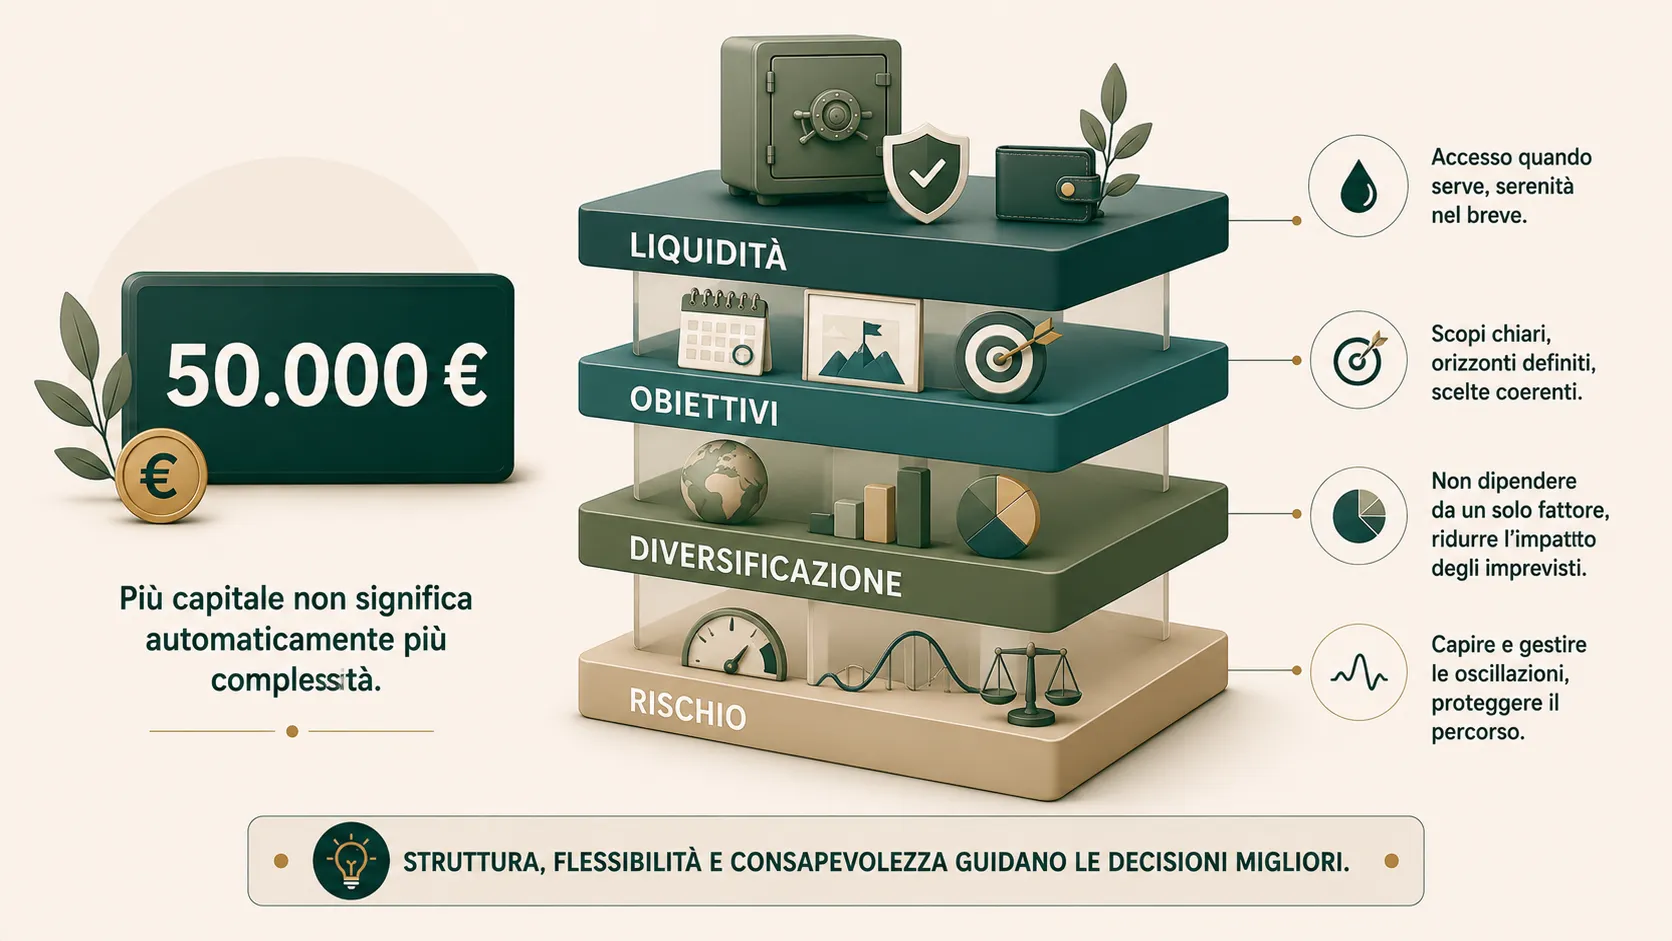
I principi di base restano gli stessi: liquidità, obiettivi, rischio, diversificazione e costi.
Con 100.000 euro, però, tre aspetti diventano più visibili:
- una concentrazione percentuale produce importi assoluti maggiori;
- i costi ricorrenti diventano più evidenti in euro;
- la gestione della liquidità bancaria incrocia direttamente la soglia ordinaria di tutela dei depositi di 100.000 euro per depositante e per banca.
Se il tuo capitale è più vicino a 50.000 euro, trovi il passaggio precedente nella guida Investire 50.000 euro: allocazione, liquidità e rischio.
Il punto: costruire una mappa dei rischi prima del portafoglio
Con 100.000 euro, il miglioramento più utile non è necessariamente aggiungere strumenti. È riuscire a vedere l’intero patrimonio come una mappa di funzioni e rischi.
Un ordine di lavoro prudente può essere:
Liquidità → Obiettivi → Orizzonte → Capacità di perdita → Concentrazione → Costi → Strumenti.
Se una di queste variabili cambia, può cambiare anche l’allocazione da valutare. Per questo una guida educativa può mostrare i trade-off, ma non sostituire una valutazione personale con una percentuale universale.
Approfondisci il problema giusto
Vuoi partire da un capitale inferiore? Leggi come ragionare su 50.000 euro.
Hai già tutto il capitale e stai decidendo quando entrare? Confronta PAC e PIC.
Vuoi capire uno strumento diversificato? Parti dalla guida agli ETF.
Vuoi confrontare scenari numerici? Usa il calcolatore di interesse composto.
Fonti ufficiali e data di verifica
- Banca d’Italia — Cosa sapere prima di investire
- Banca d’Italia — Diversificazione
- Banca d’Italia — Il Fondo interbancario di tutela dei depositi
- CONSOB — Consigli utili per interagire con un professionista
Verificato il 21 agosto 2026.
Approfondisci
Copertura e concentrazione degli ETF
Prima di sommare strumenti conviene verificare cosa aggiungono davvero.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCosa sapere prima di investire Verificata il 21/08/2026
- Banca d’ItaliaAutoritàDiversificazione Verificata il 21/08/2026
- Banca d’ItaliaAutoritàIl Fondo interbancario di tutela dei depositi Verificata il 21/08/2026
- CONSOBAutoritàConsigli utili per interagire con un professionista Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Investire 50.000 euro: allocazione, liquidità e rischio
Come ragionare su 50.000 euro da investire: liquidità, obiettivi, diversificazione, rischio e costi, senza portafogli standard.
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.
PAC o PIC: investire tutto subito o entrare a rate?
PAC o PIC? Se hai già il capitale, confronta ingresso immediato e graduale: rendimento atteso, rischio di timing, costi e psicologia.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.