 Occhio al Conto
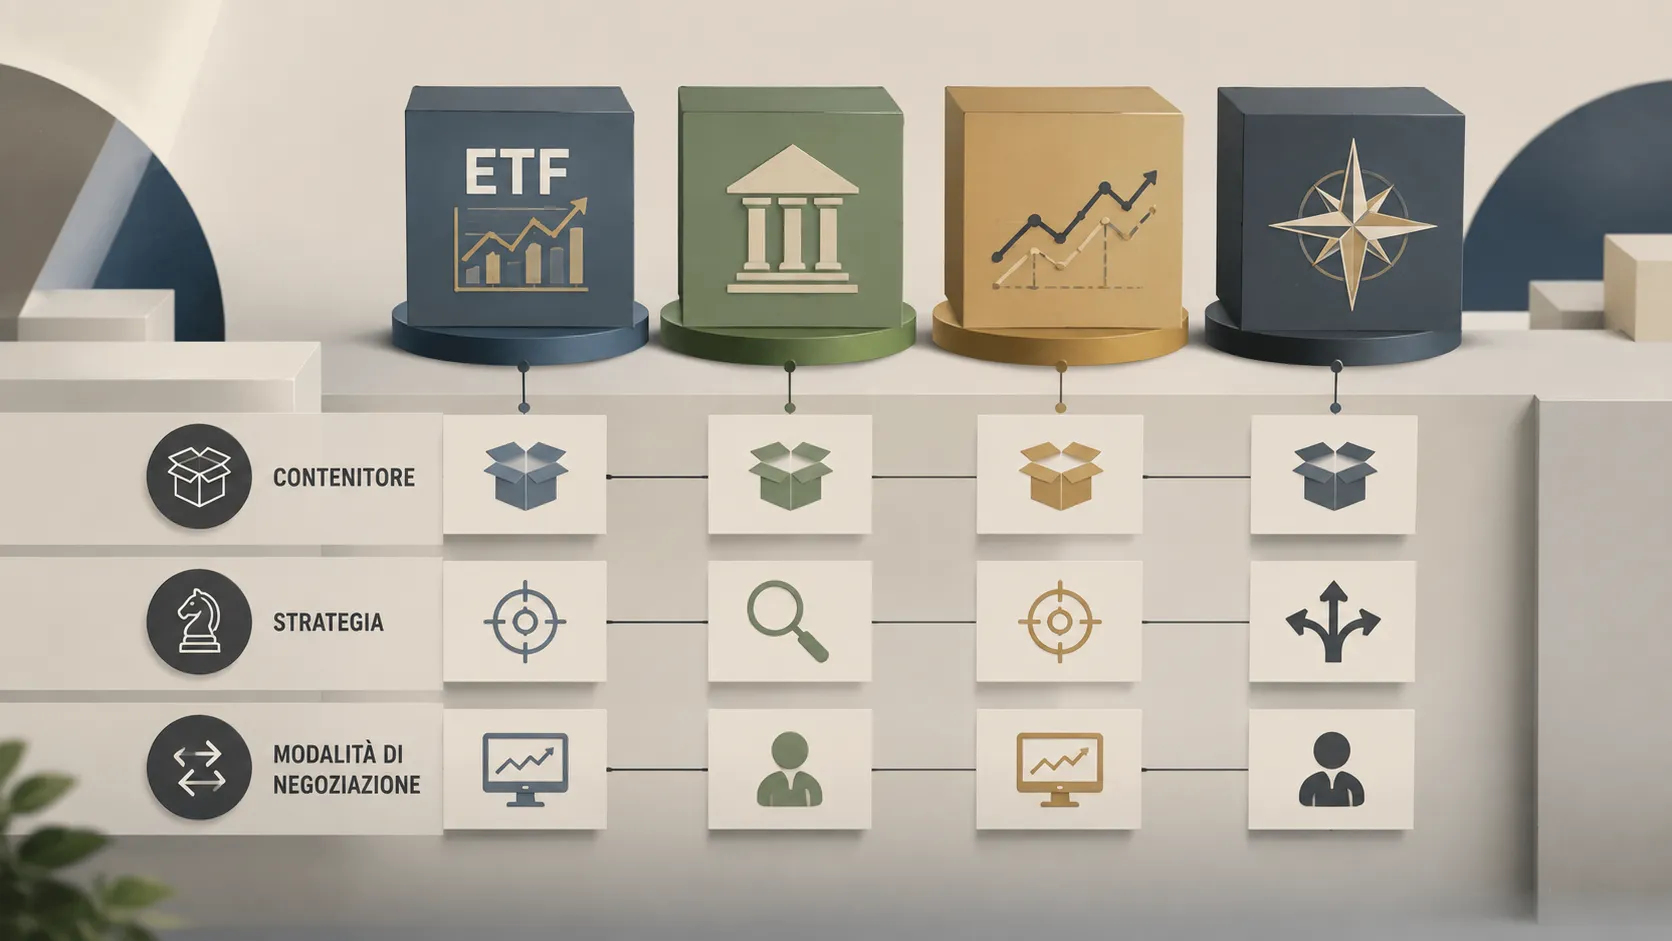
ETF, fondi indicizzati, fondi comuni e hedge fund vengono spesso presentati come quattro alternative sullo stesso piano. In realtà non è così. Alcuni termini descrivono come viene gestito un fondo, altri come viene comprato e venduto, altri ancora il quadro regolamentare o il tipo di strategia utilizzata.
È proprio questa sovrapposizione a creare gran parte della confusione.
Per un investitore italiano la domanda utile non è quindi “ETF o index fund?” come se fossero due mondi separati. Prima conviene capire che cosa descrive davvero ogni etichetta e quali differenze contano quando si confrontano due prodotti.
Risposta in breve
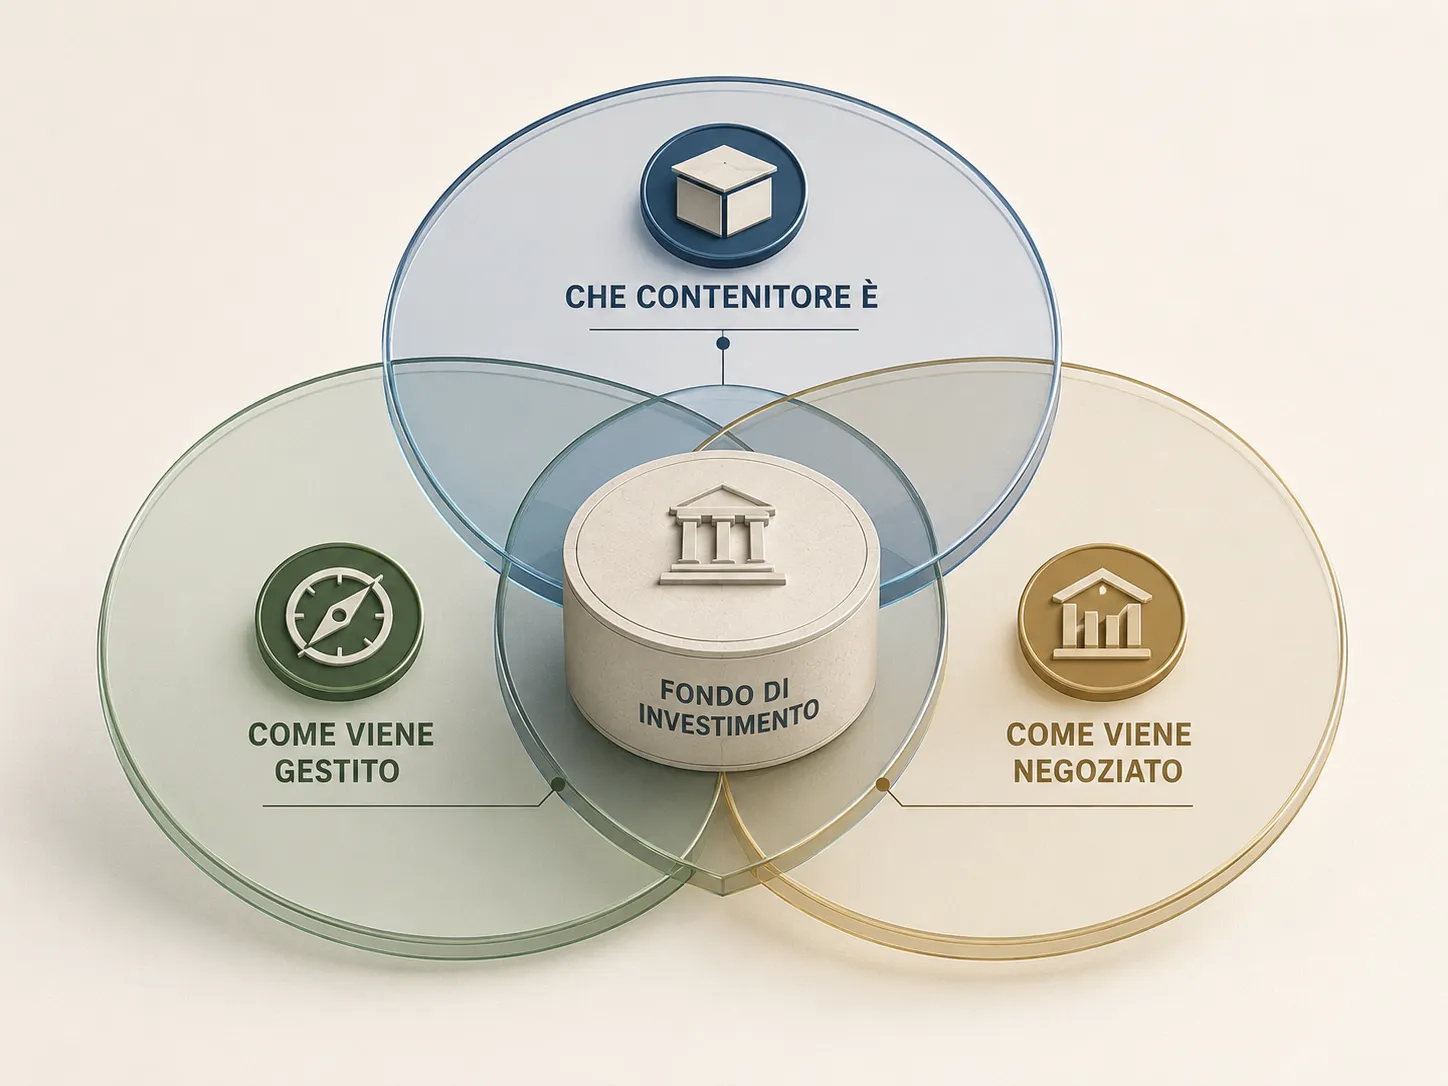
Il modo più semplice per orientarsi è separare tre domande:
- Che contenitore è? Un fondo comune, un OICVM/UCITS, un FIA o un’altra struttura collettiva.
- Come viene gestito? In modo attivo, passivo o seguendo un indice.
- Come si compra e si vende? In Borsa durante la giornata oppure tramite sottoscrizione e rimborso del fondo al valore patrimoniale previsto.
Da qui discendono quasi tutte le differenze.
| Termine | Che cosa descrive soprattutto | Può essere attivo? | Può essere passivo? | È negoziato in Borsa? |
|---|---|---|---|---|
| Fondo comune | Il contenitore di investimento collettivo | Sì | Sì | Di norma no |
| Fondo indicizzato / index fund | La strategia: seguire un indice | No, per definizione cerca di replicare un indice | Sì | Non necessariamente |
| ETF | Un fondo negoziato in Borsa | Sì | Sì | Sì |
| Hedge fund | Una famiglia di fondi/strategie alternative | Sì | Non è la distinzione principale | Dipende dalla struttura |
La conseguenza più importante è questa: un ETF può essere un fondo indicizzato, ma “ETF” e “fondo indicizzato” non sono sinonimi perfetti. E un fondo comune non è automaticamente un fondo attivo.
Prima distinzione: “fondo” non significa una singola strategia
CONSOB descrive il fondo comune come uno strumento di investimento collettivo: il patrimonio viene formato con il denaro di più risparmiatori e gestito secondo una politica di investimento definita.
Questa è la scatola.
Dentro quella scatola possono esserci azioni, obbligazioni, strumenti monetari o altre attività, in base alla politica del fondo. E soprattutto la gestione può seguire approcci diversi.
Un fondo può cercare di battere un benchmark, quindi essere gestito attivamente. Oppure può cercare di replicare un indice, quindi adottare un approccio indicizzato/passivo.
Per questo tradurre mentalmente “mutual fund” con “fondo attivo” porta facilmente fuori strada.
Perché il termine “mutual fund” crea confusione in Italia
Nel linguaggio finanziario statunitense mutual fund è una categoria molto comune. Nei video e negli articoli americani viene spesso contrapposta agli ETF perché i due strumenti hanno modalità operative differenti.
Ma se prendi quella contrapposizione e la traduci parola per parola nel mercato italiano, rischi di ottenere una semplificazione sbagliata.
In Italia è più utile parlare di fondi comuni e, più in generale, organismi di investimento collettivo del risparmio (OICR). Nel quadro europeo incontrerai inoltre spesso la sigla UCITS, in italiano OICVM, che identifica i fondi armonizzati soggetti alla disciplina europea specifica e commercializzabili nel mercato UE secondo le relative regole.
Quindi “mutual fund = fondo attivo” non è una definizione corretta da importare.
La gestione attiva è una strategia. Il fondo è il contenitore.
Che cos’è davvero un fondo indicizzato
Un fondo indicizzato, o index fund, segue una regola semplice: invece di affidare al gestore il compito di scegliere liberamente quali titoli sovrappesare o sottopesare per cercare di battere il mercato, il fondo mira a replicare un indice o un benchmark secondo una metodologia definita.
L’indice può rappresentare, per esempio:
- un mercato azionario globale;
- una determinata area geografica;
- titoli di Stato o obbligazioni societarie;
- un settore;
- una strategia costruita secondo regole prestabilite.
La parte importante è che “indicizzato” descrive il modo in cui viene gestito il portafoglio, non il luogo in cui le quote vengono comprate e vendute.
Un fondo indicizzato può quindi esistere senza essere un ETF.
ETF: la parola chiave è “Exchange Traded”
ETF significa Exchange Traded Fund, cioè fondo negoziato in Borsa.
Questa è la caratteristica che distingue strutturalmente un ETF da un fondo tradizionale non quotato: le quote dell’ETF vengono scambiate sul mercato durante l’orario di negoziazione, con un prezzo che può variare nel corso della giornata.
Per approfondire il funzionamento abbiamo una guida dedicata su come investire in ETF e cosa controllare prima dell’acquisto.
Molti ETF sono nati e si sono diffusi come strumenti di replica passiva degli indici. Da qui deriva l’associazione mentale:
ETF = passivo.
Ma oggi quell’equazione non è più sempre corretta.
Esistono anche ETF attivi
Un ETF descrive prima di tutto la struttura di negoziazione del fondo, non obbliga necessariamente il gestore a replicare passivamente un indice.
Esistono quindi ETF a gestione attiva in cui le decisioni di portafoglio non si limitano a riprodurre meccanicamente un benchmark.
Questo è un dettaglio importante perché cambia il modo corretto di confrontare i prodotti.
Se vuoi sapere se un fondo è attivo o passivo, non basta leggere la parola “ETF”: devi guardare la politica di investimento e il benchmark indicati nei documenti del prodotto.
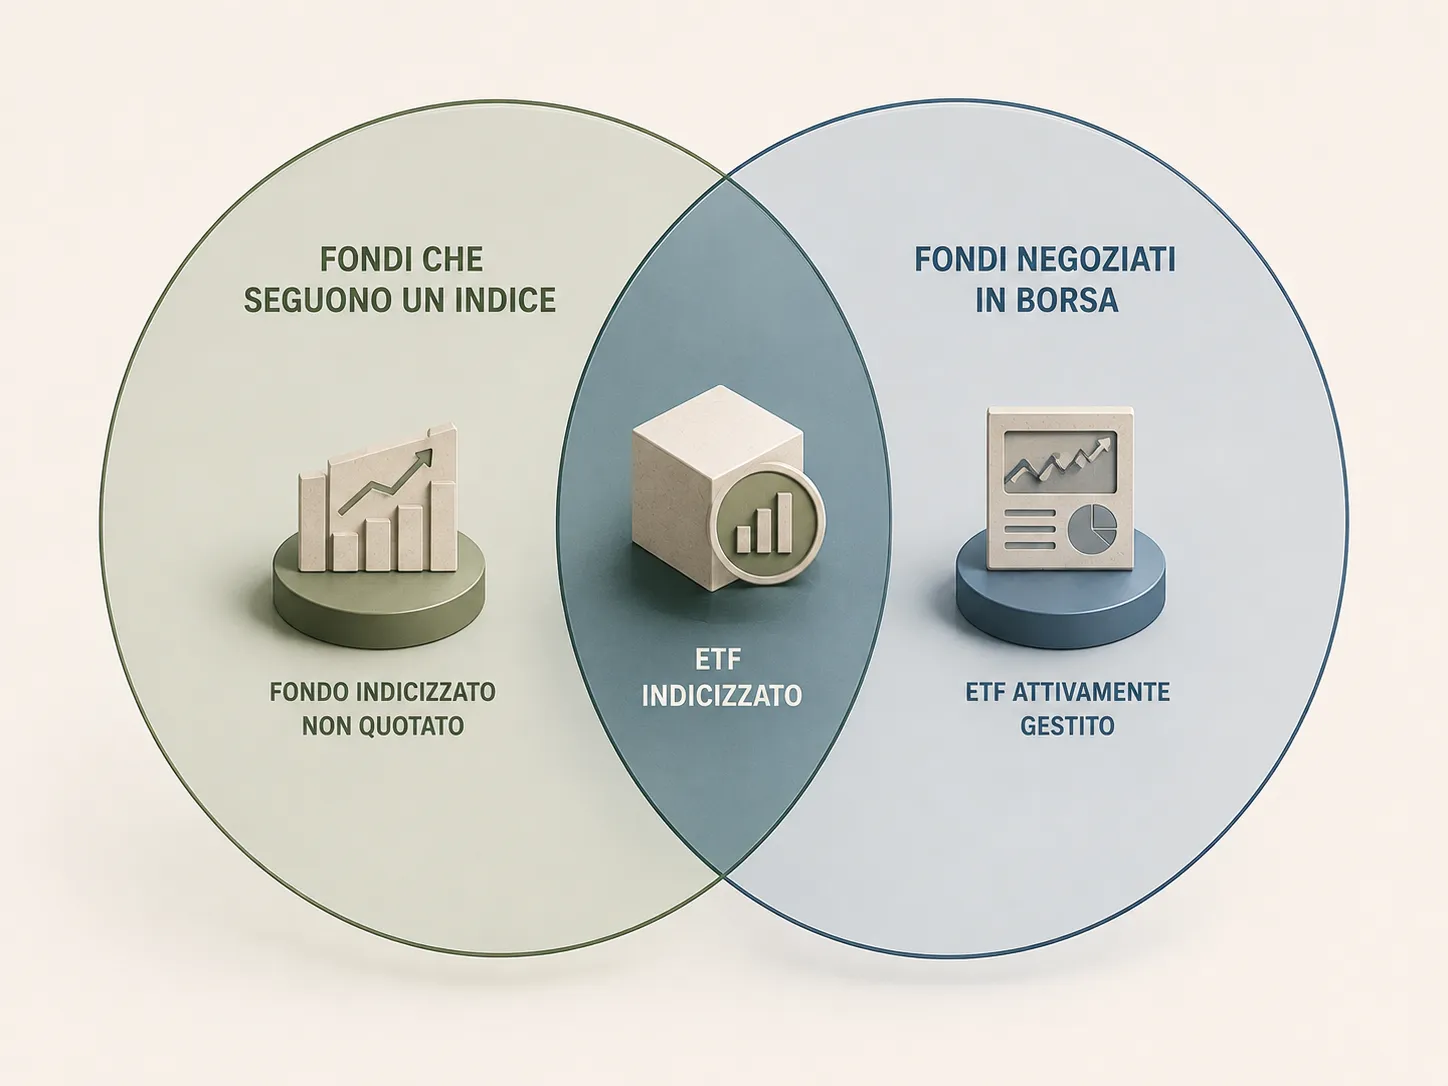
ETF e fondo indicizzato: allora qual è la differenza?
Pensali come due etichette applicate a dimensioni diverse.
Fondo indicizzato risponde alla domanda:
Come vengono scelti gli investimenti?
ETF risponde soprattutto alla domanda:
Come vengono negoziate le quote del fondo?
Per questo un prodotto può essere contemporaneamente entrambe le cose.
Un ETF che replica passivamente un indice è infatti sia ETF sia fondo indicizzato.
Un fondo indicizzato non quotato, invece, replica un indice ma non viene scambiato continuamente in Borsa.
Un ETF attivo è un ETF per modalità di negoziazione, ma non è un fondo indicizzato nel senso classico della replica passiva.
Gestione attiva e passiva: la distinzione che conta davvero sui costi
Quando si parla di costi, il confronto più sensato non è semplicemente “ETF contro fondo”.
Conviene chiedersi:
sto confrontando due prodotti che offrono un’esposizione simile e svolgono lo stesso lavoro nel portafoglio?
ESMA monitora regolarmente costi e performance dei prodotti di investimento retail europei e distingue anche tra gestione attiva e passiva. Il punto generale è semplice: i costi riducono il risultato che rimane all’investitore, e il loro peso va valutato sul prodotto effettivo, non sulla categoria presa in astratto.
Per questo non useremmo mai una regola del tipo “ETF economico, fondo caro” senza leggere i documenti.
Nel confronto tra ETF e fondi a gestione attiva mostriamo invece come una differenza di costo ricorrente possa propagarsi nel tempo attraverso la capitalizzazione.
Il KID serve proprio per non fermarsi all’etichetta
Per i prodotti di investimento destinati al retail europeo, il KID — Key Information Document — serve a rendere confrontabili informazioni essenziali come caratteristiche, rischi e costi.
Quando confronti due fondi o ETF, controlla almeno:
- obiettivo e politica di investimento;
- benchmark, se presente;
- gestione attiva o passiva;
- indicatore sintetico di rischio;
- costi;
- orizzonte raccomandato indicato nel documento;
- eventuali scenari e altre informazioni richieste dalla normativa.
Questo evita uno degli errori più comuni: scegliere sulla base del nome commerciale o della categoria generale senza verificare che cosa contiene davvero il prodotto.
E gli hedge fund?
Gli hedge fund appartengono a un mondo diverso rispetto al classico confronto tra ETF e fondi UCITS retail.
Nel quadro europeo, la disciplina AIFMD riguarda i gestori di fondi di investimento alternativi, o AIF/FIA, e include tra questi anche hedge fund, fondi di private equity e fondi immobiliari.
La caratteristica distintiva non è semplicemente “rischiano di più”. Gli hedge fund possono utilizzare strategie molto più flessibili rispetto a molti fondi tradizionali: per esempio posizioni long e short, derivati, leva finanziaria o strategie di arbitraggio, a seconda del mandato specifico.
Il nome hedge non garantisce quindi che il rischio sia basso e non significa neppure che tutti gli hedge fund utilizzino la stessa strategia.
Sono riservati soltanto ai super-ricchi?
Questa è un’altra frase tipica dei contenuti americani che non va importata alla lettera.
Nel sistema statunitense si parla spesso di accredited investors. In Europa il quadro è diverso.
La normativa AIFMD prevede il passaporto europeo per la commercializzazione dei FIA presso investitori professionali e consente agli Stati membri, a determinate condizioni, di permetterne la commercializzazione anche agli investitori retail.
Nella pratica, comunque, il mercato dei fondi alternativi europei è ancora largamente dominato da investitori professionali. Nel report ESMA pubblicato nel 2026, relativo ai dati 2024, la quota retail negli AIF analizzati è indicata al 9%.
Quindi la sintesi corretta non è “hedge fund = vietato ai piccoli investitori”, ma:
gli hedge fund rientrano nel più ampio universo dei fondi alternativi, sono prevalentemente rivolti a investitori professionali e l’accessibilità retail dipende dal prodotto e dalle regole applicabili.
La mappa mentale che evita quasi tutta la confusione
Quando incontri un fondo, prova a leggerlo su tre assi.
1. Contenitore
Che tipo di fondo o organismo è? Quale quadro regolamentare gli si applica? È un UCITS/OICVM oppure un fondo alternativo?
2. Strategia
Il gestore replica un indice oppure prende decisioni attive? Qual è il benchmark? Quali strumenti può usare?
3. Negoziazione
Le quote vengono comprate e vendute in Borsa durante la giornata oppure si sottoscrivono/rimborsano secondo le modalità previste dal fondo?
Questa mappa è molto più utile delle contrapposizioni secche del tipo:
ETF vs index fund vs mutual fund vs hedge fund.
Perché quelle parole non descrivono tutte la stessa dimensione.
Un esempio pratico
Immagina quattro prodotti ipotetici.
Prodotto A: fondo non quotato che replica un indice azionario globale.
È un fondo indicizzato, ma non un ETF.
Prodotto B: fondo quotato in Borsa che replica lo stesso indice.
È un ETF ed è anche un fondo indicizzato.
Prodotto C: fondo quotato in Borsa il cui gestore seleziona attivamente i titoli.
È un ETF attivo, ma non un classico index fund.
Prodotto D: fondo alternativo che utilizza leva, derivati e posizioni long/short secondo un mandato flessibile.
Può rientrare nel mondo degli hedge fund/FIA, ma va valutato secondo la sua struttura specifica.
Una volta visti così, i quattro termini smettono di sembrare categorie concorrenti.
Quale strumento è “migliore”?
Non esiste una risposta generale.
Se due prodotti offrono la stessa esposizione, allora puoi confrontare aspetti come:
- costi complessivi;
- qualità ed efficienza della replica, quando applicabile;
- liquidità e spread nel caso degli ETF;
- modalità di sottoscrizione e rimborso;
- rischi specifici;
- trasparenza;
- semplicità operativa;
- coerenza con l’orizzonte e l’obiettivo dell’investimento.
Ma confrontare un ETF azionario globale con un hedge fund market-neutral, oppure un fondo obbligazionario attivo con un ETF settoriale, non dice quasi nulla: stai confrontando prodotti che possono svolgere lavori completamente diversi.
Gli errori più comuni
Il primo è pensare che ETF significhi sempre passivo. Non è più vero in senso assoluto.
Il secondo è pensare che fondo comune significhi sempre gestione attiva. Anche un fondo non quotato può seguire una strategia indicizzata.
Il terzo è credere che index fund ed ETF siano due alternative necessariamente distinte. Un ETF passivo può essere a tutti gli effetti un fondo indicizzato.
Il quarto è importare senza adattamento categorie e regole del mercato statunitense. Termini come mutual fund o accredited investor hanno un contesto normativo e commerciale che non coincide automaticamente con quello italiano ed europeo.
Il punto
Quando senti “ETF, index fund, mutual fund o hedge fund?”, fermati prima di scegliere una casella.
La domanda è costruita male perché mescola contenitore, strategia e modalità di negoziazione.
Per capire che cosa stai davvero acquistando, chiediti invece:
che fondo è, come viene gestito, che cosa contiene, quanto costa, quali rischi assume e come posso comprarlo o venderlo?
Solo dopo ha senso confrontare due prodotti specifici.
Se vuoi approfondire il passo successivo, parti dalla guida completa agli ETF oppure guarda quanto possono pesare nel tempo i costi di ETF e fondi a gestione attiva.
Fonti e approfondimenti
- CONSOB — I fondi comuni
- ESMA — Fund Management: UCITS e AIFMD
- ESMA — Costs and performance of EU retail investment products
- Borsa Italiana — Cos’è un ETF
- EUR-Lex — Regolamento PRIIPs e KID
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- CONSOBAutoritàI fondi comuni Verificata il 19/08/2026
- ESMAAutoritàFund Management - UCITS e AIFMD Verificata il 19/08/2026
- ESMAAutoritàNew investment funds drive reduction in costs to investors Verificata il 19/08/2026
- Borsa ItalianaOperatore / fonte ufficialeCos’è un ETF: caratteristiche e vantaggi Verificata il 19/08/2026
- EUR-LexNormativaRegolamento (UE) n. 1286/2014 sui PRIIPs Verificata il 19/08/2026
- EUR-LexNormativaDirettiva 2011/61/UE sui gestori di fondi di investimento alternativi Verificata il 19/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.