 Occhio al Conto
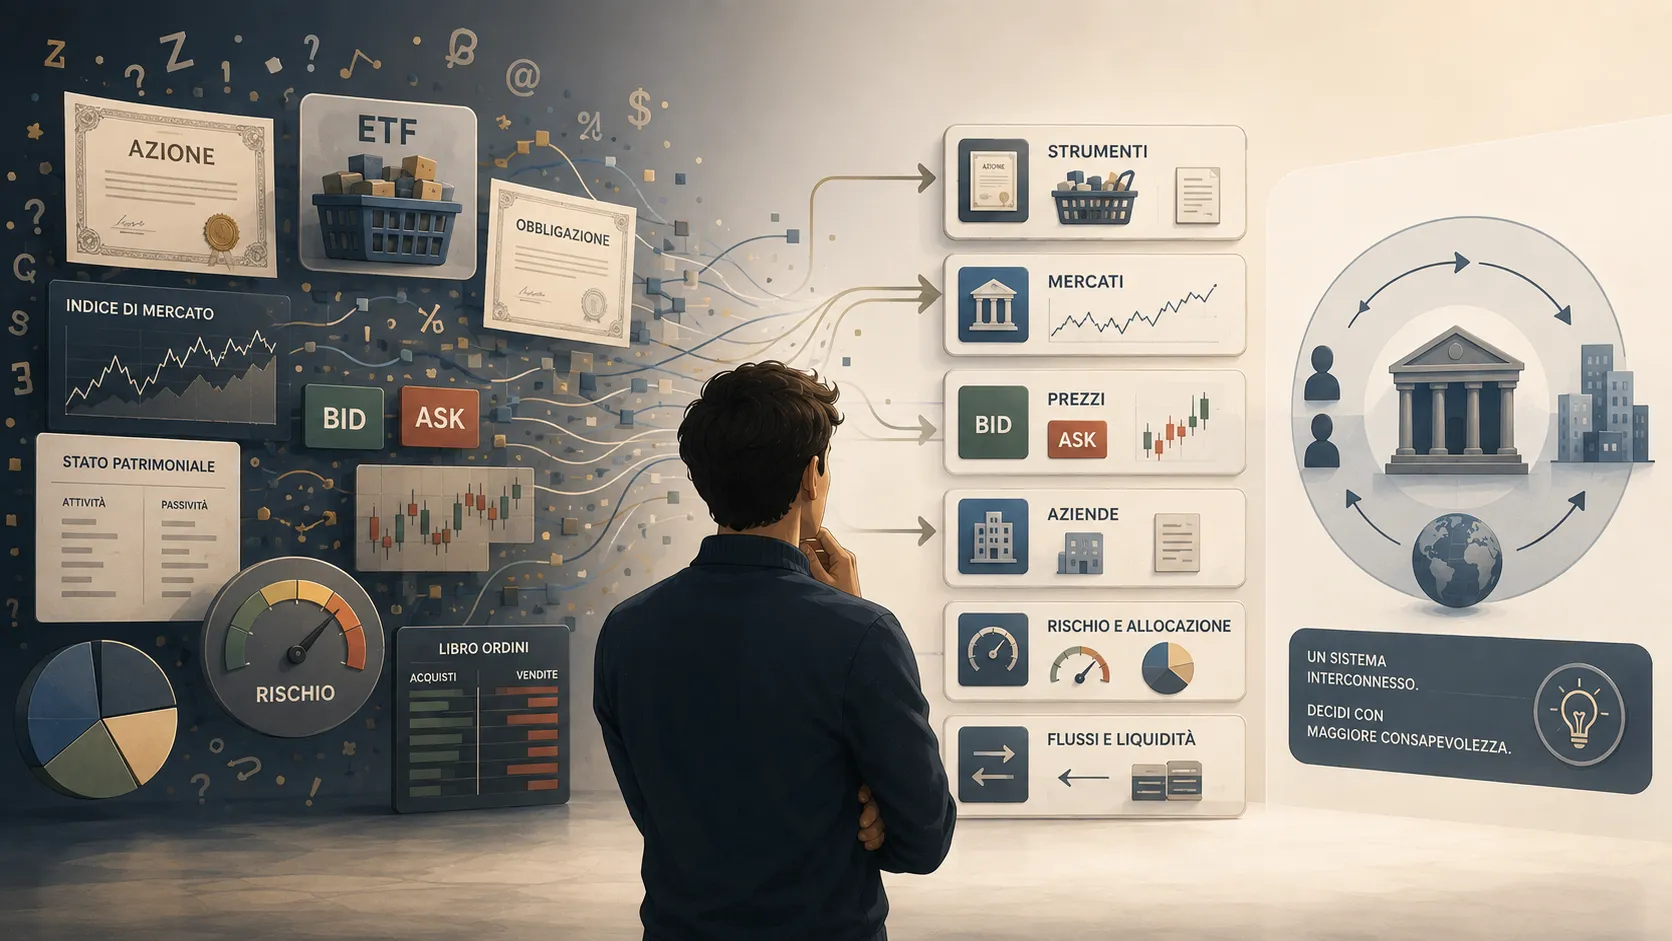
Se apri un articolo di finanza e dopo tre righe compaiono parole come benchmark, spread, EPS, drawdown, buyback e beta, il problema non è che la Borsa sia incomprensibile. È che spesso viene spiegata dando per scontato il vocabolario.
Questa guida raccoglie 100 parole e concetti dei mercati finanziari che vale la pena riconoscere. Non per trasformarti in trader, ma per capire meglio ciò che leggi, confrontare strumenti e non confondere termini che sembrano simili ma descrivono cose diverse.
Le 15 parole da capire prima di tutte le altre
Se non vuoi leggere subito tutto il glossario, parti da queste.
| Termine | In una frase |
|---|---|
| Azione | Una quota del capitale di una società |
| Obbligazione | Un titolo di debito emesso da Stato o impresa |
| ETF | Un fondo negoziato in Borsa |
| Indice | Un paniere costruito per rappresentare un mercato o segmento |
| Benchmark | Il riferimento usato per confrontare una performance |
| Portafoglio | L’insieme degli investimenti posseduti |
| Diversificazione | Distribuire il rischio tra esposizioni differenti |
| Liquidità | Facilità di comprare o vendere senza incidere troppo sul prezzo |
| Spread denaro-lettera | Differenza tra miglior prezzo di acquisto e di vendita |
| Volatilità | Intensità delle oscillazioni dei rendimenti o dei prezzi |
| Market cap | Valore di Borsa del capitale azionario di una società |
| P/E | Prezzo dell’azione rapportato all’utile per azione |
| Dividendo | Distribuzione decisa dalla società a favore degli azionisti |
| Asset allocation | Ripartizione del portafoglio tra classi di attività |
| Ribilanciamento | Riportare il portafoglio verso i pesi stabiliti |
Una cosa importante: conoscere una parola non significa sapere se un investimento è conveniente. Una metrica o un’etichetta aiuta a leggere il prodotto; non sostituisce l’analisi di costi, rischi, documenti e obiettivi.
1. Mercati e strumenti: le basi
1. Mercato finanziario
È il sistema nel quale vengono emessi e scambiati strumenti finanziari. Non coincide con un luogo fisico: oggi gran parte delle negoziazioni avviene attraverso infrastrutture elettroniche.
2. Borsa valori
È un mercato organizzato in cui determinati strumenti sono ammessi alla negoziazione secondo regole definite. In Italia Borsa Italiana gestisce diversi mercati e segmenti.
3. Mercato primario
È il mercato in cui uno strumento viene emesso per la prima volta e il capitale raccolto va all’emittente. Un’IPO o una nuova emissione obbligazionaria sono esempi tipici.
4. Mercato secondario
È il mercato nel quale gli investitori si scambiano strumenti già emessi. Quando compri in Borsa un’azione da un altro investitore, di norma stai operando sul mercato secondario.
5. Titolo
È un termine generico usato per indicare uno strumento finanziario negoziabile, come un’azione o un’obbligazione. Nel linguaggio quotidiano viene spesso utilizzato come sinonimo di azione, ma è più ampio.
6. Azione
Rappresenta una partecipazione al capitale di una società. I diritti economici e amministrativi dipendono dalla categoria di azioni e dallo statuto dell’emittente.
7. Azione ordinaria
È la forma più comune di azione. Può attribuire diritto di voto e partecipazione agli utili distribuiti, ma il dividendo non è garantito.
8. Azione privilegiata
È una categoria di azione che può prevedere particolari privilegi patrimoniali, spesso accompagnati da limitazioni nei diritti amministrativi. Le caratteristiche dipendono dall’ordinamento e dallo statuto della società.
9. Società quotata
È una società le cui azioni sono ammesse alla negoziazione su un mercato. Essere quotata comporta obblighi informativi e regole che non coincidono con quelli di una società privata non quotata.
10. Ticker
È un codice breve utilizzato per identificare rapidamente uno strumento su un determinato mercato o piattaforma. Non sostituisce identificativi più robusti come l’ISIN, perché lo stesso ticker può avere significati diversi su mercati differenti.
2. Come si descrive un mercato
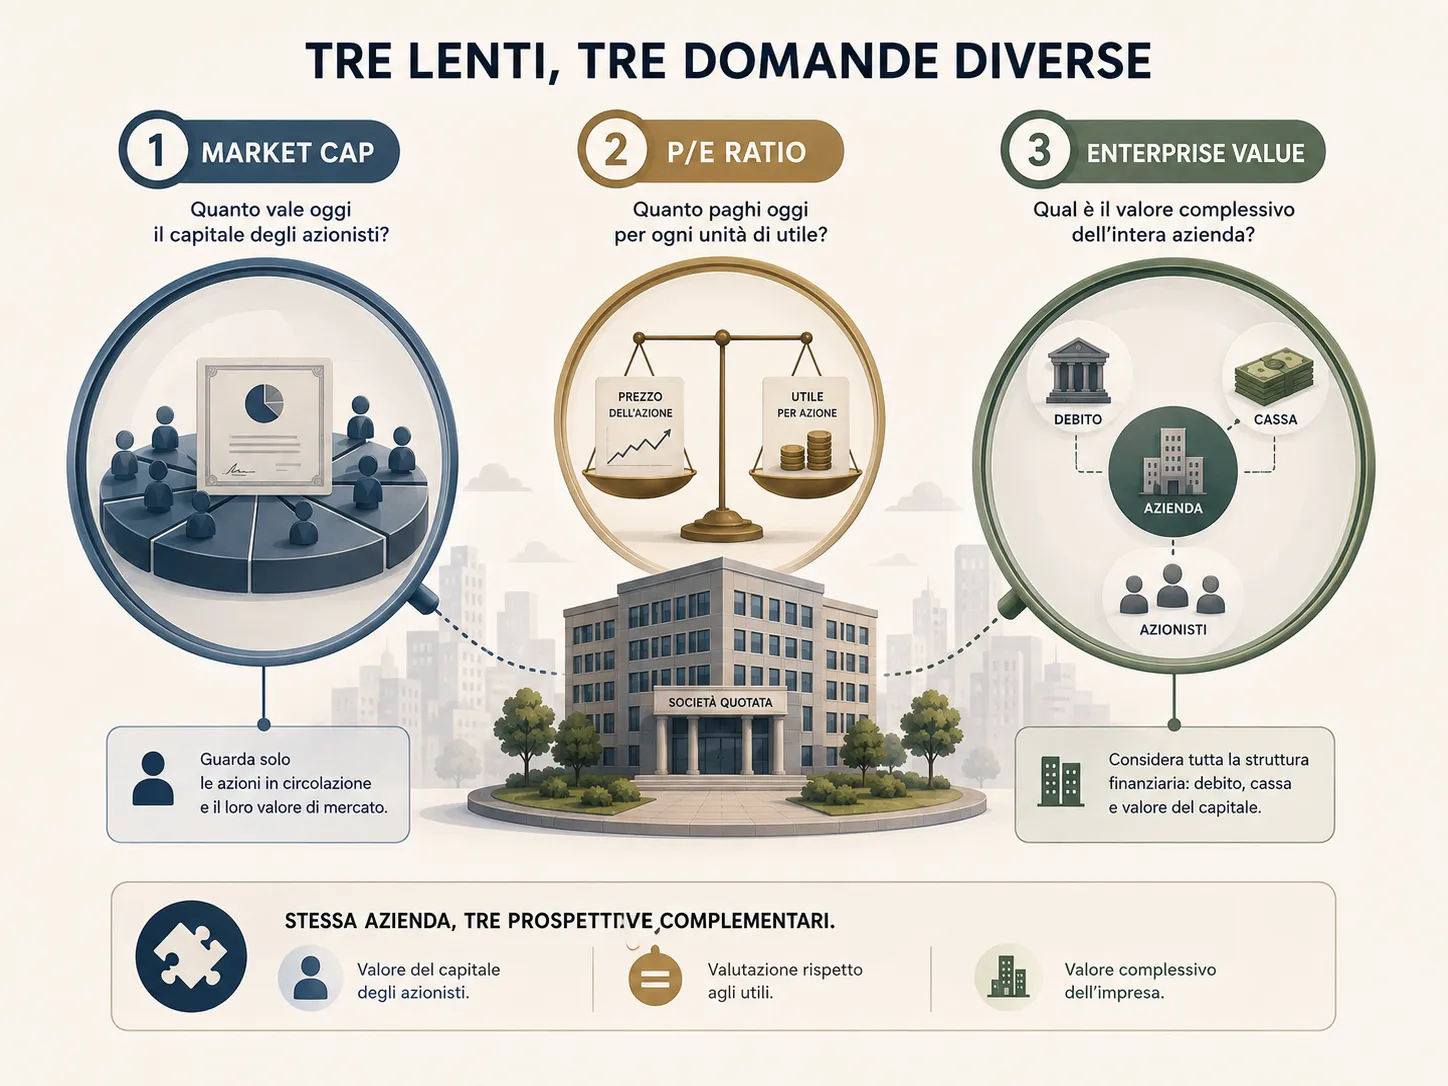
11. Capitalizzazione di mercato (Market Cap)
È il valore di mercato complessivo delle azioni di una società: prezzo per azione × numero di azioni considerate. Non misura da sola il valore economico complessivo dell’impresa, perché non incorpora il debito e la cassa come fa l’Enterprise Value.
12. Flottante
È la quota di azioni effettivamente disponibile per la negoziazione sul mercato, al netto delle partecipazioni considerate stabili o non liberamente contendibili secondo la metodologia utilizzata. Un flottante ridotto può incidere sulla liquidità del titolo.
13. Indice
È un paniere costruito secondo regole precise per rappresentare un mercato, un Paese, un settore o una strategia. L’indice è un indicatore, non necessariamente uno strumento che puoi acquistare direttamente.
14. Benchmark
È il parametro di riferimento contro cui si confronta un investimento o una strategia. Un fondo può, per esempio, dichiarare un indice come benchmark per misurare il proprio comportamento relativo.
15. FTSE MIB
È il principale indice azionario di riferimento del mercato italiano. Segue un paniere di società quotate selezionate secondo la metodologia dell’indice; non rappresenta l’intera Borsa italiana.
16. S&P 500
È un indice azionario statunitense composto da grandi società e molto utilizzato come riferimento per il mercato USA. Dire che rappresenta “il mercato” è una semplificazione: rappresenta una porzione molto ampia, ma non tutte le attività finanziarie statunitensi.
17. Nasdaq Composite
È un indice che include migliaia di titoli quotati sul Nasdaq Stock Market ed è fortemente esposto a società tecnologiche. Nasdaq, però, è anche il nome della società e del mercato: conviene distinguere sempre l’indice dalla sede di negoziazione.
18. Portafoglio
È l’insieme delle attività finanziarie possedute da un investitore. Può includere azioni, obbligazioni, fondi, ETF, liquidità e altre attività.
19. Asset class
È una classe di attività con caratteristiche economiche e di rischio comuni, per esempio azioni, obbligazioni o liquidità. Le classificazioni possono diventare più dettagliate a seconda dell’analisi.
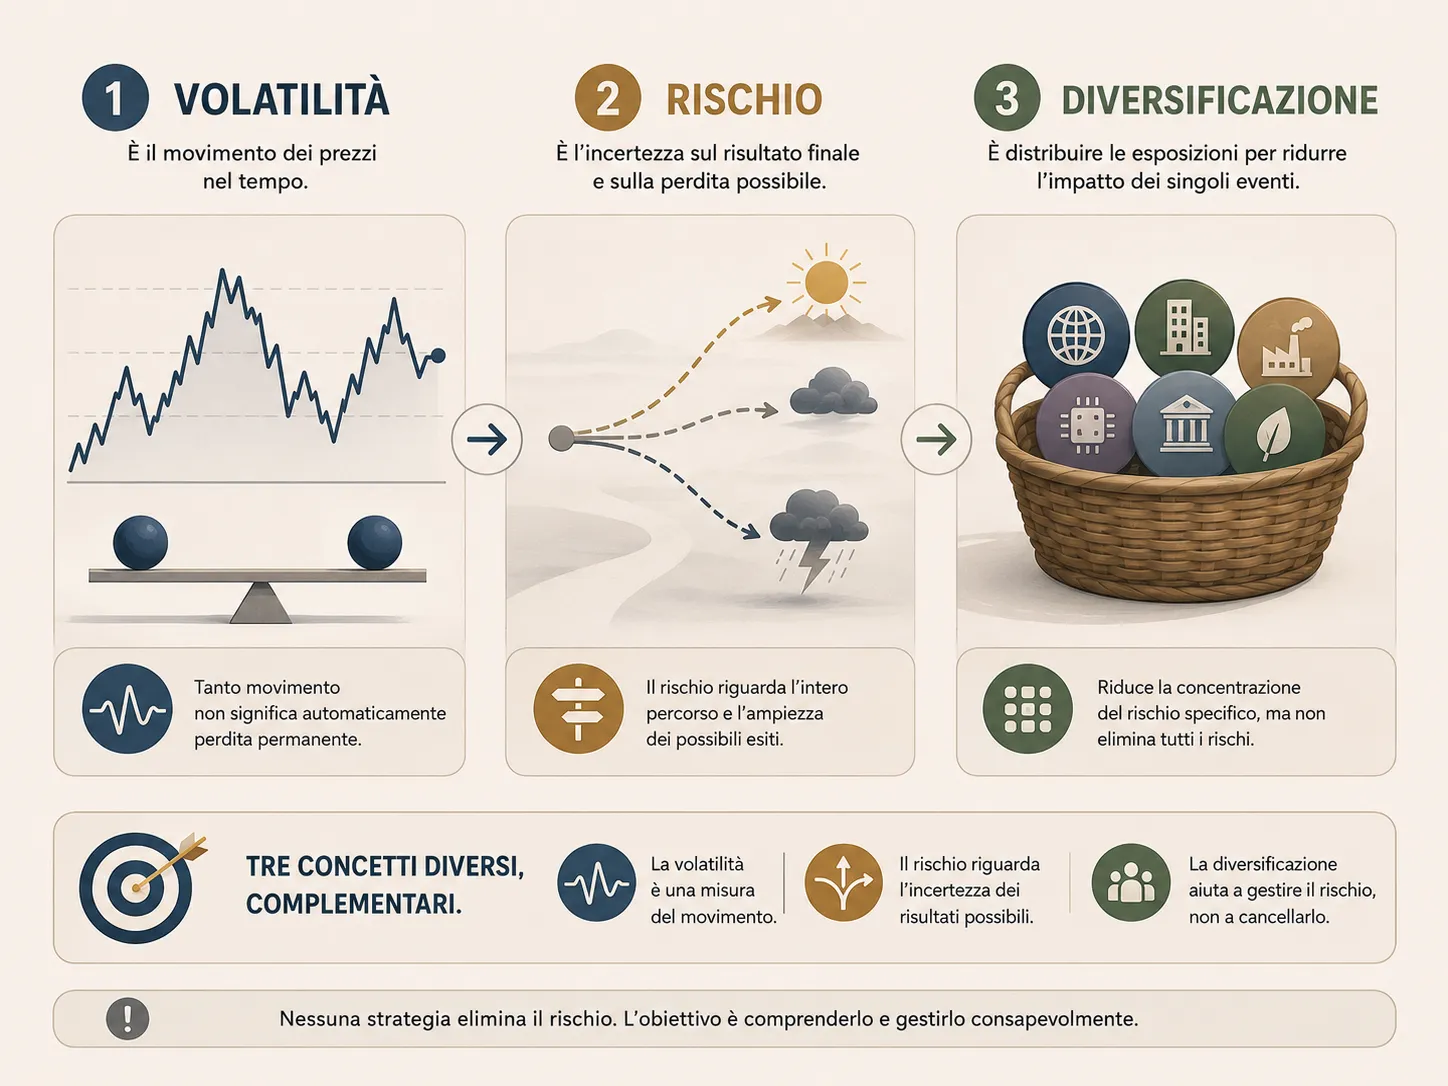
20. Diversificazione
Significa distribuire il capitale tra esposizioni differenti per ridurre la dipendenza da un singolo emittente, settore o fattore di rischio. Non elimina il rischio e non basta possedere molti strumenti se si muovono tutti in modo simile.
Per approfondire questo pezzo, torna utile anche la nostra guida su come funzionano ETF, fondi indicizzati e fondi comuni.
3. Fondi e obbligazioni
21. ETF
Exchange Traded Fund: un fondo le cui quote sono negoziate in Borsa. “ETF” descrive soprattutto la struttura e la modalità di negoziazione; non significa automaticamente “fondo passivo”, perché esistono anche ETF a gestione attiva.
22. Fondo comune
È un patrimonio collettivo formato dai capitali di più investitori e gestito secondo una politica di investimento. Può adottare una gestione attiva o indicizzata.
23. Fondo indicizzato (Index Fund)
È un fondo che mira a replicare un indice secondo una metodologia definita. Può essere quotato in Borsa sotto forma di ETF oppure non esserlo: index fund ed ETF non sono sinonimi perfetti.
24. UCITS / OICVM
UCITS è la sigla europea per gli organismi d’investimento collettivo in valori mobiliari armonizzati; in italiano si incontra OICVM. È un quadro regolamentare, non una strategia di investimento.
25. Obbligazione (Bond)
È un titolo di debito: chi lo acquista presta capitale all’emittente secondo condizioni definite. Il rendimento effettivo dipende da prezzo, cedole, rimborso e rischio di credito, non soltanto dal tasso nominale.
26. Titolo di Stato
È un titolo di debito emesso da uno Stato. “Titolo di Stato” non significa automaticamente “privo di rischio”: restano rischi di tasso, inflazione, liquidità e credito sovrano.
27. Corporate bond
È un’obbligazione emessa da una società. In genere il mercato richiede rendimenti differenti in funzione di scadenza, qualità creditizia, liquidità e caratteristiche dell’emissione.
28. Cedola
È il pagamento periodico previsto da molte obbligazioni. Può essere fissa, variabile o anche assente nel caso di strumenti zero coupon.
29. Scadenza (Maturity)
È la data alla quale, secondo le condizioni del titolo, avviene il rimborso previsto del capitale. Non va confusa con la durata finanziaria o duration, che misura un’altra cosa.
30. Valore nominale / capitale a rimborso
È il valore di riferimento del titolo su cui possono essere calcolati cedole e rimborso. Il prezzo di mercato può essere superiore o inferiore al valore nominale.
Per gli ETF abbiamo una guida separata su come funzionano e cosa controllare prima di investire.
4. Prezzi, ordini e negoziazione
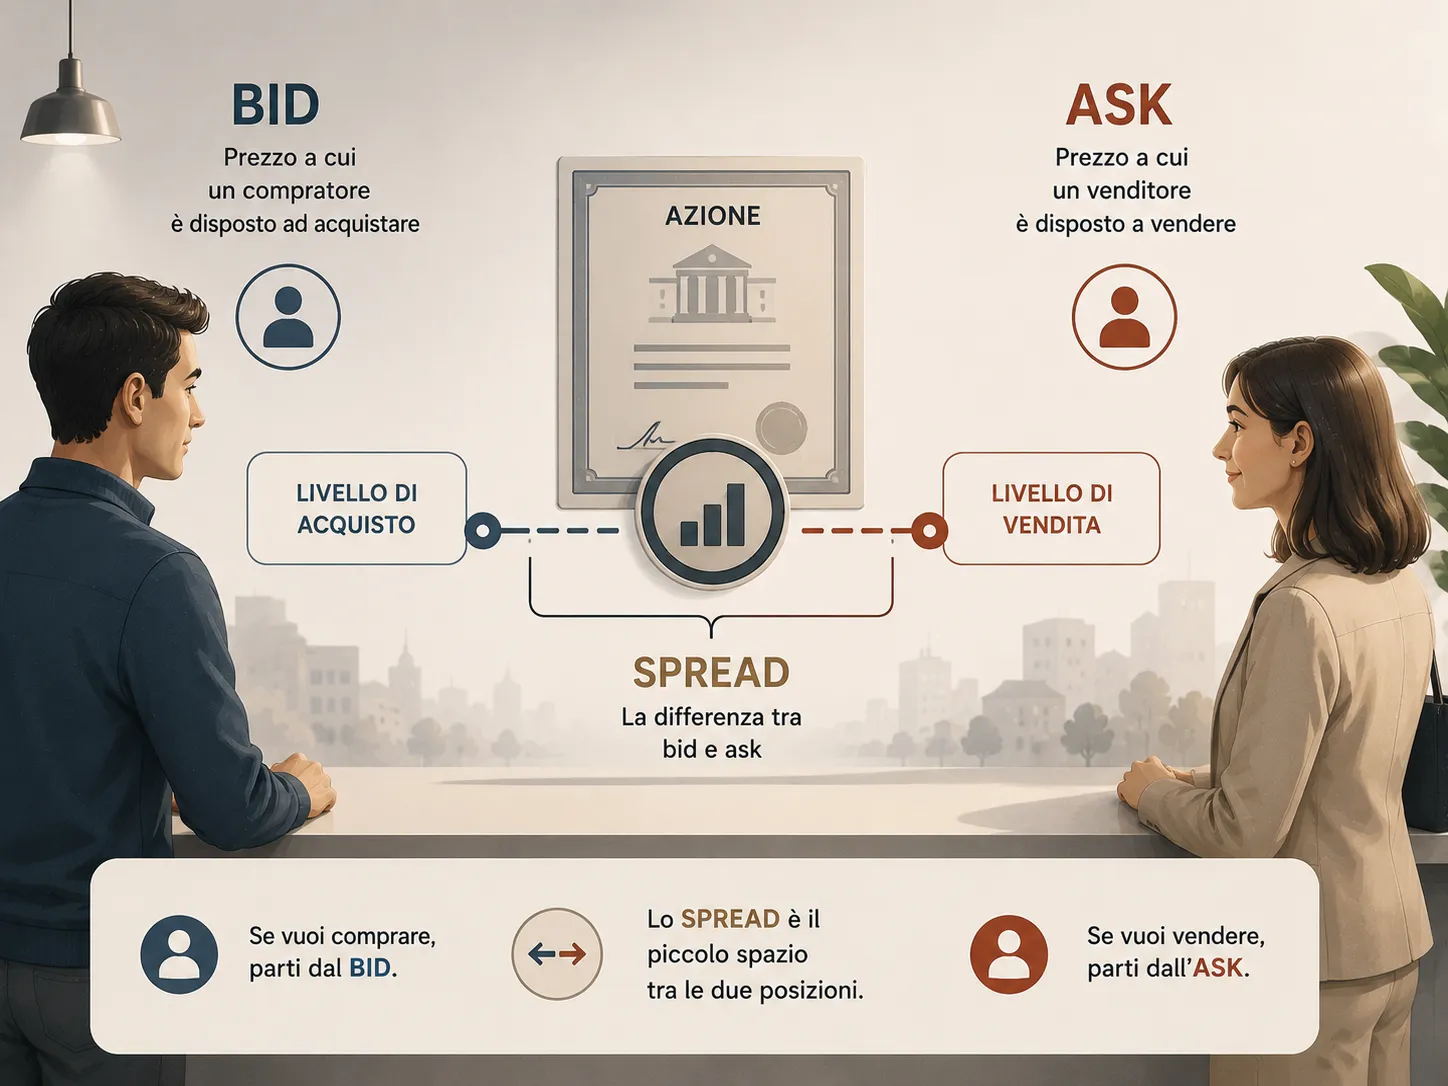
31. Bid (denaro)
È il miglior prezzo al quale un compratore è disposto ad acquistare in quel momento. Dal punto di vista di chi vende, è il prezzo immediatamente disponibile sul lato acquisto del book.
32. Ask (lettera)
È il miglior prezzo al quale un venditore è disposto a cedere lo strumento. Normalmente è superiore al bid.
33. Bid-ask spread
È la differenza tra ask e bid. È uno dei costi impliciti della negoziazione: più lo spread è ampio, maggiore può essere il costo di entrare e uscire rapidamente da una posizione.
34. Liquidità
È la facilità con cui uno strumento può essere comprato o venduto senza provocare una variazione significativa del prezzo. Non coincide semplicemente con “molti scambi”.
35. Volume
Indica quante unità o contratti sono stati scambiati in un determinato periodo. Un volume elevato segnala attività, ma non dice da solo se il prezzo salirà o scenderà.
36. Ordine a mercato
È un ordine che privilegia l’esecuzione al miglior prezzo disponibile. Non garantisce il prezzo esatto, soprattutto su strumenti poco liquidi o in fasi molto volatili.
37. Ordine limite
Consente di indicare il prezzo massimo che si è disposti a pagare in acquisto o il minimo accettato in vendita. Protegge dal superamento del limite, ma non garantisce che l’ordine venga eseguito.
38. Prezzo di apertura
È il prezzo determinato all’avvio della sessione secondo le regole del mercato. Non è necessariamente uguale al prezzo di chiusura del giorno precedente.
39. Prezzo di chiusura
È il prezzo di riferimento associato alla fine della seduta secondo la metodologia del mercato. Può essere importante per grafici, rendicontazioni e calcolo di alcuni indicatori.
40. Sessione di negoziazione
È il periodo nel quale il mercato accetta ed esegue ordini secondo le proprie regole. Orari e fasi cambiano tra mercati e strumenti: non esiste un unico “orario della Borsa” valido ovunque.
5. Bilancio e numeri dell’impresa
41. Pre-market e after-hours
Sono sessioni di negoziazione prima o dopo l’orario ordinario, diffuse soprattutto in alcuni mercati come quello statunitense. Possono avere liquidità inferiore e spread più ampi rispetto alla sessione principale.
42. Fatturato (Revenue)
Sono i ricavi generati dalle vendite prima di sottrarre costi e altre voci. Fatturato e utile non sono sinonimi.
43. EBITDA
È un indicatore che approssima il risultato operativo prima di interessi, imposte, ammortamenti e svalutazioni, con definizioni che possono variare nei dettagli. È utile in alcuni confronti, ma non è cassa e non sostituisce il rendiconto finanziario.
44. EBIT
È il risultato prima di interessi e imposte, spesso collegato al risultato operativo. Anche qui bisogna verificare come la società definisce eventuali misure “adjusted”.
45. Utile netto (Net Income)
È il risultato finale dopo costi, interessi, imposte e altre componenti di conto economico. Un utile positivo non implica automaticamente una forte generazione di cassa.
46. EPS (Earnings per Share)
È l’utile attribuibile per azione secondo la definizione contabile utilizzata. In forma semplificata mette in rapporto l’utile disponibile per gli azionisti con il numero medio di azioni rilevanti.
47. Free Cash Flow
È una misura della cassa generata dall’attività dopo gli investimenti necessari secondo la definizione adottata. Poiché esistono più versioni del FCF, bisogna controllare sempre la formula utilizzata.
48. Attività (Assets)
Sono le risorse contabilizzate nello stato patrimoniale: cassa, crediti, immobili, impianti, attività immateriali e altre voci. Il valore contabile non coincide necessariamente con il valore di mercato.
49. Passività (Liabilities)
Sono obbligazioni e debiti dell’impresa contabilizzati nello stato patrimoniale. Comprendono molte voci diverse, non soltanto prestiti bancari e obbligazioni.
50. Patrimonio netto (Equity)
È, in termini contabili, la differenza tra attività e passività attribuibile ai proprietari secondo il bilancio. Non va confuso con la capitalizzazione di Borsa, che è un valore di mercato.
6. Valutazione e redditività
51. P/E (Price/Earnings)
È il rapporto tra prezzo dell’azione e utile per azione, oppure tra capitalizzazione e utile. Un P/E basso non significa automaticamente titolo economico e uno alto non significa automaticamente sopravvalutazione: contano crescita, qualità, ciclo e rischi.
52. P/B (Price to Book)
Confronta il valore di mercato con il patrimonio netto contabile. Può essere più o meno informativo a seconda del settore e della natura degli attivi dell’impresa.
53. Enterprise Value (EV)
È una misura del valore dell’impresa che parte dal valore del capitale azionario e considera anche debito, cassa e altre rettifiche previste dalla formula. Serve a confrontare imprese con strutture finanziarie diverse.
54. EV/EBITDA
Mette in rapporto Enterprise Value ed EBITDA. È molto usato nei confronti tra società, ma resta un multiplo: non incorpora da solo crescita, qualità degli utili, investimenti necessari o rischio.
55. Dividendo
È una distribuzione deliberata dalla società a favore degli azionisti. Per le azioni ordinarie non è un pagamento garantito e può essere ridotto, sospeso o non distribuito.
56. Dividend Yield
È il dividendo per azione rapportato al prezzo dell’azione. Un rendimento da dividendo elevato può dipendere anche da un forte calo del prezzo: non va letto isolatamente.
57. Payout Ratio
Indica quale quota dell’utile viene distribuita sotto forma di dividendi, secondo la definizione utilizzata. Un payout molto alto può essere sostenibile in alcuni casi e problematico in altri.
58. Margine
Esprime quanto di una determinata base, spesso il fatturato, rimane dopo specifiche categorie di costi. Margine lordo, operativo e netto misurano livelli diversi del conto economico.
59. ROE (Return on Equity)
Mette in rapporto il risultato economico con il patrimonio netto. Un ROE elevato può riflettere buona redditività, ma anche una struttura patrimoniale molto indebitata o un patrimonio netto ridotto.
60. Valutazione (Valuation)
È il processo con cui si cerca di stimare quanto possa valere un’attività o un’impresa usando dati, ipotesi e modelli. Valore stimato e prezzo di mercato possono divergere, e nessun modello elimina l’incertezza.
7. Tipi di azioni e segmenti
61. Growth stock
È un’etichetta usata per società alle quali il mercato attribuisce prospettive di crescita superiori alla media. Non implica automaticamente qualità né rendimento futuro elevato.
62. Value stock
Indica in genere titoli che appaiono poco costosi rispetto a determinate metriche fondamentali. Il rischio è confondere un prezzo basso con un affare: una società può essere economica perché il mercato prezza problemi reali.
63. Blue chip
È un termine informale per grandi società consolidate e molto conosciute. Blue chip non significa sicura: anche una grande società può perdere valore o attraversare crisi profonde.
64. Azione ciclica
È un titolo appartenente a settori i cui ricavi e utili tendono a essere sensibili al ciclo economico. Auto, beni discrezionali e alcune attività industriali sono esempi frequenti, ma la classificazione non è rigida.
65. Azione difensiva
È un titolo di un settore la cui domanda tende a essere relativamente stabile nelle diverse fasi del ciclo, per esempio alcuni consumi essenziali o servizi. Difensivo non significa immune dalle perdite.
66. Small cap
È una società a bassa capitalizzazione rispetto al mercato di riferimento. Le soglie numeriche cambiano tra provider, indici e Paesi: non esiste un confine universale valido sempre.
67. Mid cap
È una società collocata nella fascia intermedia di capitalizzazione secondo la classificazione adottata. Anche in questo caso le soglie dipendono dal contesto.
68. Large cap
È una società a elevata capitalizzazione rispetto al mercato considerato. “Large” è una classificazione relativa, non una garanzia di stabilità.
69. Penny stock
È un termine usato soprattutto negli Stati Uniti per titoli dal prezzo unitario molto basso, spesso caratterizzati da scarsa liquidità e rischio elevato. Il solo prezzo per azione, però, non dice quanto una società sia “piccola” o “economica”.
70. Settore
È un raggruppamento di imprese con attività economiche simili. Tecnologia, sanità, finanziari ed energia sono esempi; provider diversi possono usare tassonomie differenti.
8. Fasi di mercato e rischio percepito
71. Volatilità
Misura la variabilità dei rendimenti o dei prezzi. Volatilità alta significa movimenti più ampi, sia verso l’alto sia verso il basso: non è sinonimo perfetto di perdita.
72. Drawdown
È la perdita percentuale da un massimo precedente a un minimo successivo prima del recupero. Aiuta a capire quanto profondamente un investimento è sceso durante una fase negativa.
73. Correzione
È un termine di mercato usato spesso per indicare un calo significativo dai massimi, frequentemente attorno al 10%. Non è una definizione giuridica e le soglie sono convenzioni, non leggi naturali.
74. Bear market
Mercato “orso”: indica una fase ribassista prolungata. Anche qui si usa spesso una soglia convenzionale del 20% dai massimi, ma il concetto conta più della soglia esatta.
75. Bull market
Mercato “toro”: fase prolungata di rialzo dei prezzi. Non significa che tutti i titoli salgano né che il rialzo continuerà indefinitamente.
76. Rally
È un rialzo rapido o sostenuto dei prezzi in un determinato periodo. Può avvenire anche all’interno di un mercato ribassista.
77. Crash
È un crollo molto rapido e ampio dei prezzi. Non esiste una percentuale universale che trasformi automaticamente un ribasso in “crash”.
78. Bolla finanziaria
Descrive una fase in cui i prezzi sembrano allontanarsi in modo marcato dai fondamentali, spesso accompagnati da aspettative estreme e comportamento speculativo. Riconoscere una bolla in tempo reale è molto più difficile che descriverla dopo.
79. Sentiment
È il tono prevalente delle aspettative degli operatori: ottimismo, pessimismo, propensione o avversione al rischio. È una variabile difficile da misurare e non va confusa con una previsione certa.
80. VIX
È un indice basato sui prezzi delle opzioni sull’S&P 500 e riflette la volatilità implicita attesa dal mercato su un determinato orizzonte. Viene soprannominato “indice della paura”, ma misura volatilità implicita, non la paura in senso psicologico.
9. Strategie e analisi
81. Investimento passivo
È un approccio che cerca di replicare un mercato o una strategia con interventi discrezionali limitati. Non significa assenza di rischio né assenza di decisioni: bisogna comunque scegliere indice, esposizione, costi e allocazione.
82. Investimento attivo
È un approccio in cui il gestore o l’investitore seleziona titoli, pesi o tempistiche con l’obiettivo di ottenere un risultato diverso dal benchmark. Il risultato va valutato al netto dei costi e rispetto al rischio assunto.
83. Buy and hold
Significa acquistare e mantenere un investimento per un orizzonte lungo invece di negoziarlo frequentemente. Non significa “comprare e non controllare mai più”.
84. DCA / PAC
Dollar-Cost Averaging indica l’investimento periodico di somme prestabilite; in Italia il concetto è vicino al Piano di Accumulo (PAC). Riduce il rischio di concentrare tutto l’ingresso in un solo giorno, ma non garantisce guadagni.
85. Lump sum
Significa investire il capitale disponibile in un’unica soluzione. È l’alternativa concettuale al frazionamento temporale dell’ingresso, non una strategia automaticamente migliore o peggiore per ogni persona.
86. Market timing
È il tentativo di decidere entrate e uscite prevedendo i movimenti futuri del mercato. La difficoltà non è soltanto capire quando uscire, ma anche quando rientrare.
87. Analisi fondamentale
Studia bilanci, flussi di cassa, settore, vantaggi competitivi, governance e valutazione per comprendere un’impresa o uno strumento. Non produce un prezzo futuro certo.
88. Analisi tecnica
Studia prezzi, volumi e altri dati di mercato attraverso grafici e indicatori. È un approccio diverso dall’analisi fondamentale e non va presentato come metodo capace di prevedere con certezza i movimenti futuri.
89. IPO
Initial Public Offering: è il processo con cui una società offre per la prima volta azioni al pubblico e arriva alla quotazione secondo le regole applicabili. Comprare durante o subito dopo un’IPO non elimina i rischi tipici di una società appena quotata.
90. Buyback
È il riacquisto di azioni proprie da parte della società. Può ridurre le azioni in circolazione e incidere su metriche per azione, ma non crea automaticamente valore: contano prezzo pagato, situazione finanziaria e impiego alternativo del capitale.
Per capire meglio PAC e ingresso graduale puoi leggere la guida al Piano di Accumulo.
10. Operazioni societarie e gestione del rischio
91. Stock split
È il frazionamento delle azioni: aumenta il numero di azioni e riduce proporzionalmente il prezzo unitario, senza creare di per sé nuovo valore economico per l’azionista.
92. Reverse stock split
È l’operazione inversa: riduce il numero di azioni e aumenta proporzionalmente il prezzo unitario. Anche qui il valore economico complessivo non cambia automaticamente per effetto meccanico dell’operazione.
93. Aumento di capitale / nuova emissione
È un’operazione con cui una società emette nuovo capitale per raccogliere risorse. Può comportare diluizione della quota percentuale degli azionisti esistenti se questi non partecipano o se l’operazione è strutturata in modo da aumentare le azioni in circolazione.
94. Insider dealing
È l’abuso di informazioni privilegiate: nel quadro europeo si verifica quando una persona possiede un’informazione privilegiata e la utilizza, nei casi previsti dal regolamento, per operare sugli strumenti collegati. Non significa semplicemente “un manager compra azioni della propria azienda”: le operazioni degli insider possono essere lecite e soggette a specifici obblighi.
95. Rischio sistematico
È il rischio legato a fattori che colpiscono ampie parti del mercato e non può essere eliminato semplicemente diversificando tra molti titoli dello stesso universo. Recessioni, shock sui tassi o grandi crisi finanziarie possono incidere su molte attività contemporaneamente.
96. Rischio specifico
È il rischio legato a una singola società, settore o evento particolare. La diversificazione può ridurne l’impatto, pur senza annullare tutti i rischi del portafoglio.
97. Beta
Misura, in un determinato modello e periodo, la sensibilità dei rendimenti di un’attività rispetto a quelli del mercato di riferimento. Beta non è un punteggio generale di rischio e dipende dal benchmark e dai dati utilizzati.
98. Correlazione
Misura quanto due serie di rendimenti tendono a muoversi insieme. Una correlazione storica bassa può aiutare la diversificazione, ma può cambiare proprio durante le crisi.
99. Asset allocation
È la distribuzione del portafoglio tra classi di attività, aree geografiche, valute o altri fattori. Spesso incide sul profilo di rischio del portafoglio più della scelta del singolo titolo.
100. Ribilanciamento
È il processo con cui si riportano le componenti del portafoglio verso i pesi desiderati dopo che i movimenti di mercato li hanno modificati. Può richiedere vendite, nuovi acquisti o l’utilizzo dei nuovi versamenti.
Cinque errori che questo glossario dovrebbe evitarti
Il primo è confondere lo strumento con la strategia. ETF non significa necessariamente passivo; fondo comune non significa necessariamente attivo; indice non significa ETF.
Il secondo è interpretare una metrica come un verdetto. P/E basso, dividend yield alto, beta sotto 1 o market cap elevata non bastano da soli per decidere se un investimento sia adatto o conveniente.
Il terzo è trattare parole convenzionali come definizioni scientifiche assolute. “Correzione”, “bear market”, “blue chip” e “small cap” dipendono spesso da convenzioni o metodologie specifiche.
Il quarto è dimenticare che rischio e volatilità non sono sinonimi perfetti. La volatilità misura oscillazioni; il rischio per una persona comprende anche perdita permanente, necessità di vendere nel momento sbagliato, inflazione, liquidità e coerenza con l’orizzonte.
Il quinto è importare automaticamente le definizioni statunitensi in Italia. Roth IRA, penny stock, pre-market, categorie di azioni e regole societarie nascono in contesti diversi: quando il tema è operativo o normativo, va sempre controllato il quadro applicabile.
Mercati, microeconomia e macroeconomia: dove continuare
Questo glossario serve a capire le parole. Per capire i meccanismi che stanno dietro ai prezzi, domanda, offerta, incentivi e comportamento di imprese e consumatori, puoi passare alla guida sulla microeconomia.
Per capire invece inflazione, tassi BCE, PIL, occupazione e come il contesto economico può trasmettersi ai mercati e alle finanze personali, c’è la guida alla macroeconomia.
FAQ
Quali sono i termini di Borsa più importanti per un principiante?
Azione, obbligazione, ETF, indice, benchmark, portafoglio, diversificazione, liquidità, spread denaro-lettera, volatilità, market cap, P/E, dividendo, asset allocation e ribilanciamento sono un ottimo nucleo iniziale.
ETF e fondo indicizzato sono la stessa cosa?
No. ETF descrive un fondo negoziato in Borsa; fondo indicizzato descrive una strategia che replica un indice. Molti ETF sono indicizzati, ma le due definizioni non coincidono completamente.
P/E basso significa che un’azione è sottovalutata?
No. Un P/E basso può dipendere da aspettative di crescita modeste, rischi elevati, utili temporaneamente anomali o problemi specifici. Va confrontato con il contesto dell’impresa e del settore.
Volatilità alta significa rischio alto?
Indica oscillazioni più ampie, ma non riassume ogni forma di rischio. Per un investitore contano anche orizzonte, liquidità, concentrazione, rischio di credito, inflazione e possibilità di perdita permanente.
Cos’è lo spread bid-ask?
È la differenza tra il miglior prezzo disponibile in acquisto e il miglior prezzo disponibile in vendita. Può essere considerato un costo implicito della negoziazione.
Cosa significa diversificare davvero?
Significa distribuire l’esposizione tra rischi differenti, non semplicemente comprare molti strumenti. Dieci titoli dello stesso settore possono essere meno diversificati di quanto sembri.
Fonti e approfondimenti
- CONSOB — La diversificazione
- Borsa Italiana — Glossario finanziario: Azioni
- Borsa Italiana — Glossario finanziario: Indice azionario
- Borsa Italiana — Glossario finanziario: Volatilità
- Borsa Italiana — Glossario finanziario: Price/Earnings
- EUR-Lex — Regolamento sugli abusi di mercato (MAR)
Ultima verifica editoriale: 19 agosto 2026. Contenuto informativo ed educativo; non costituisce consulenza finanziaria personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- CONSOBAutoritàLa diversificazione Verificata il 19/08/2026
- Borsa ItalianaOperatore / fonte ufficialeGlossario finanziario - Azioni Verificata il 19/08/2026
- Borsa ItalianaOperatore / fonte ufficialeGlossario finanziario - Indice azionario Verificata il 19/08/2026
- Borsa ItalianaOperatore / fonte ufficialeGlossario finanziario - Volatilità Verificata il 19/08/2026
- Borsa ItalianaOperatore / fonte ufficialeGlossario finanziario - Price/Earnings Verificata il 19/08/2026
- EUR-LexNormativaRegolamento (UE) n. 596/2014 sugli abusi di mercato - testo consolidato Verificata il 19/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Microeconomia: perché prezzi, scelte e incentivi cambiano i tuoi soldi
Microeconomia spiegata semplice: scarsità, costo opportunità, domanda, offerta, elasticità, concorrenza e prezzi con esempi pratici.
Macroeconomia: inflazione, tassi, PIL e cosa cambia per i tuoi soldi
Macroeconomia spiegata semplice: inflazione, tassi BCE, PIL, lavoro, spread e cambi. Come leggere le notizie economiche e capirne gli effetti sui tuoi soldi.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF, fondi indicizzati, fondi comuni e hedge fund: cosa cambia davvero
ETF, fondi indicizzati, fondi comuni e hedge fund non sono categorie opposte: ecco come distinguerli davvero nel contesto italiano ed europeo.