 Occhio al Conto
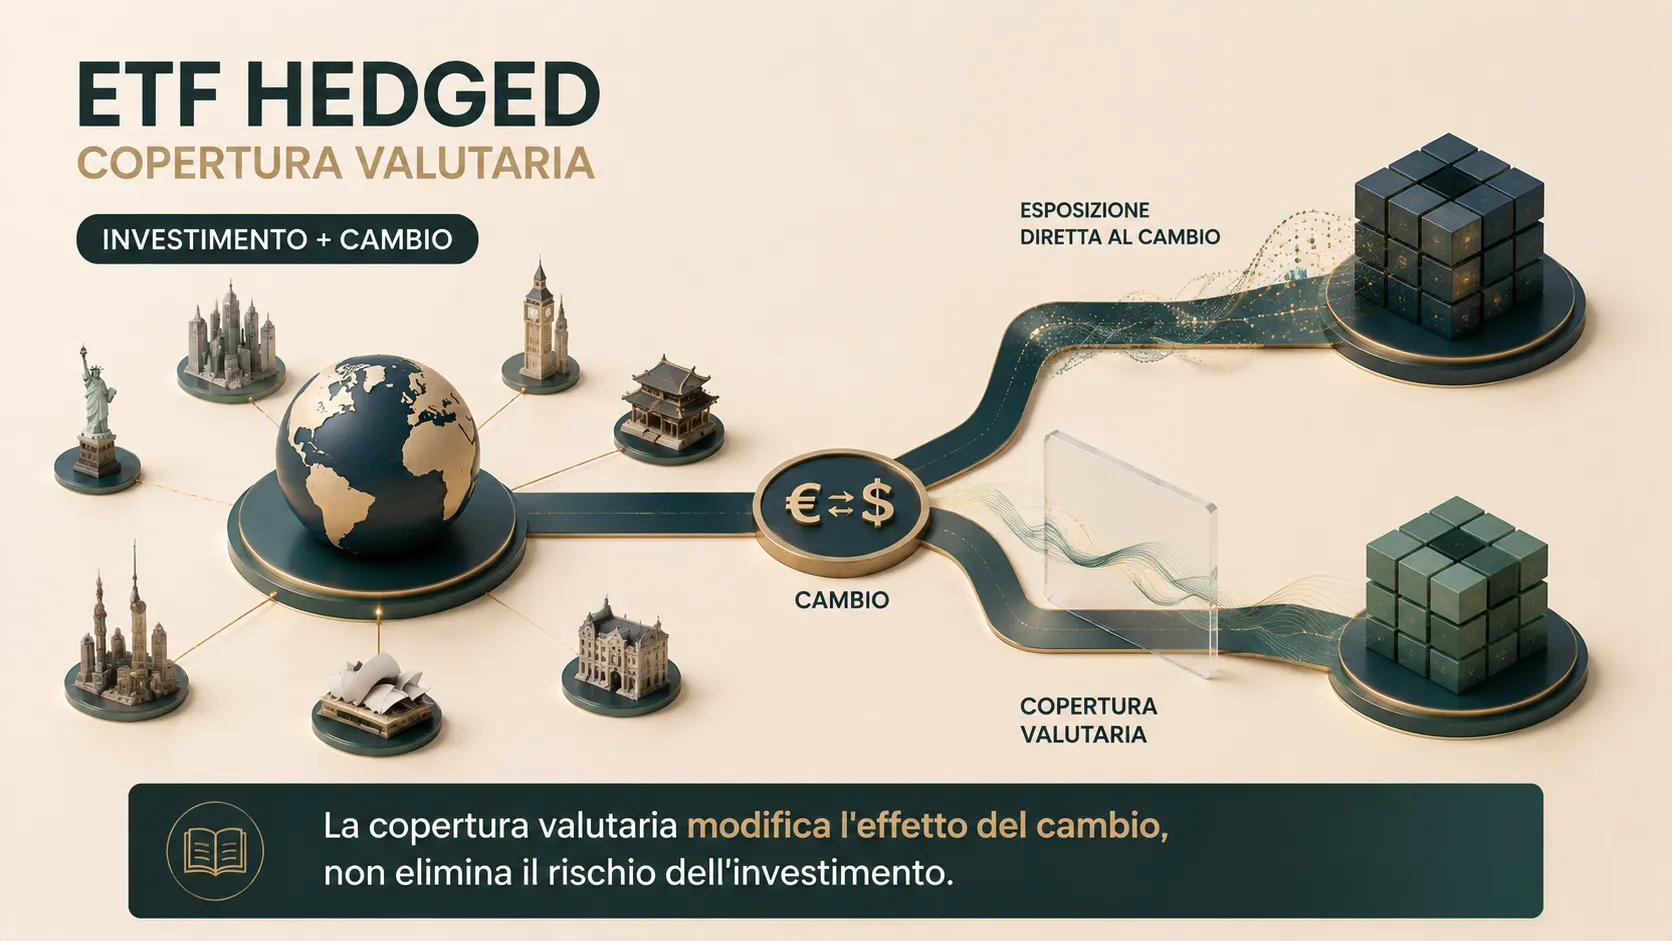
Un ETF hedged utilizza una copertura valutaria per ridurre l’effetto dei cambi sul rendimento dell’investitore. Se la classe è “EUR Hedged”, l’obiettivo è riportare verso l’euro le esposizioni valutarie indicate nella documentazione.
La copertura riguarda il cambio. Non protegge dai ribassi delle azioni o delle obbligazioni contenute nell’ETF e non garantisce che il rischio valutario diventi esattamente zero.
In breve: un ETF hedged cerca di mantenere il risultato più vicino a quello del mercato sottostante nella valuta coperta. Può limitare sia le perdite sia i guadagni prodotti dal cambio. Il risultato dipende anche dal differenziale dei tassi, dai costi di negoziazione dei derivati e dalla precisione della copertura.
Ultima verifica delle fonti: 22 agosto 2026.
Che cosa significa “EUR Hedged”
“Hedged” significa coperto. “EUR Hedged” indica che la classe o il benchmark applica una copertura verso l’euro secondo regole definite.
Non significa che:
- il capitale sia garantito;
- l’ETF sia protetto dai ribassi del mercato;
- ogni valuta sia sempre coperta al 100%;
- il rendimento coincida perfettamente con quello dell’indice in valuta locale.
La copertura valutaria può essere applicata a livello di indice, di portafoglio o di classe. La struttura concreta cambia da un prodotto all’altro: per questo il nome è un primo indizio, non una verifica completa.
Se è l’indice a essere hedged, il benchmark calcola già il risultato della copertura. Se è la classe, il gestore applica la strategia valutaria a quella specifica classe di quote. Nel KID e nel prospetto cerca quindi sia il benchmark completo sia la politica della classe: due diciture simili possono descrivere implementazioni diverse.
Un ETF quotato in euro non è per forza hedged
La valuta mostrata dal broker dice con quale moneta compri e vendi la quota su quella sede. Non descrive da sola il rischio economico del portafoglio.
Devi distinguere almeno tre livelli:
| Livello | Che cosa indica | Prova pratica |
|---|---|---|
| Valuta di negoziazione | La moneta usata per comprare e vendere la quota | Può essere EUR senza copertura |
| Valuta base del fondo | La moneta contabile usata per NAV e rendicontazione | Non coincide sempre con le valute degli asset |
| Valute sottostanti | Le esposizioni economiche del portafoglio | Sono quelle su cui può intervenire l’hedging |
Se il dubbio nasce dalla scritta “EUR” nella schermata del broker, parti dalla guida sul rischio cambio negli ETF. Qui ci concentriamo invece sul funzionamento della copertura.
Come funziona la copertura valutaria
Molti indici e classi hedged usano contratti forward su valute. Un forward stabilisce oggi il cambio al quale due valute verranno scambiate in una data futura.
In forma semplificata, il processo è questo:
- il fondo o l’indice misura le esposizioni alle valute estere;
- apre forward di segno opposto per compensarne il movimento rispetto alla valuta coperta;
- controlla quanto il valore della copertura coincide con quello degli asset;
- rinnova o regola i contratti secondo la frequenza prevista.
Alcune metodologie ricalibrano la copertura a fine mese. Altre la aggiornano ogni giorno oppure quando il rapporto di copertura supera determinate soglie.
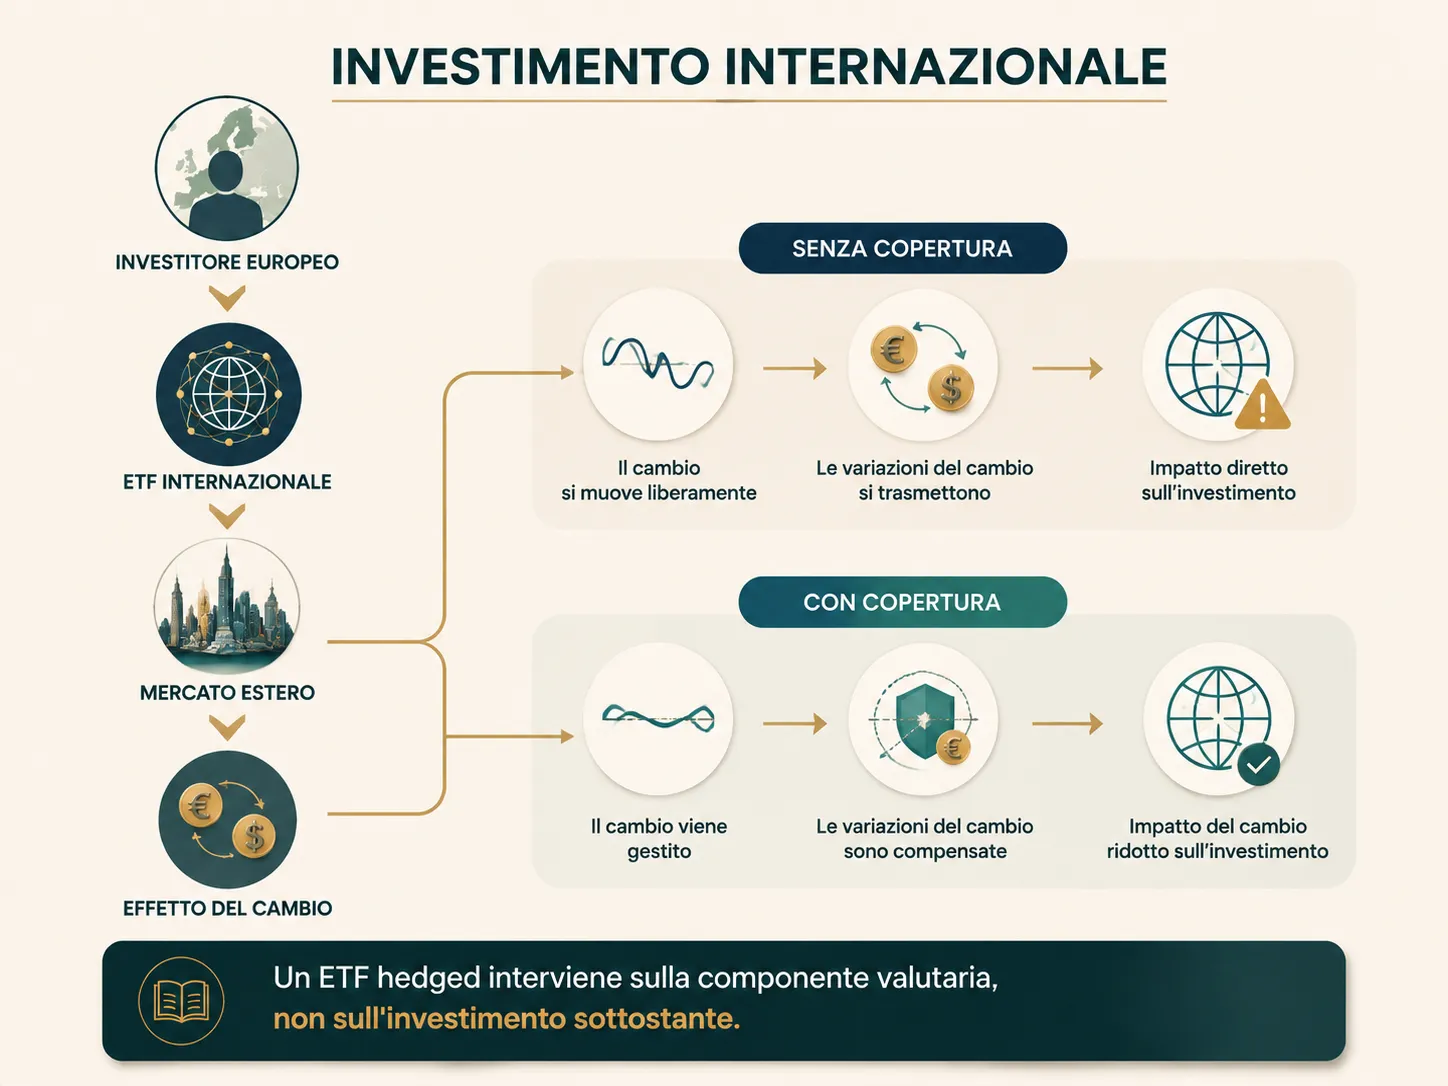
La frequenza crea un compromesso. Aggiornare spesso può ridurre gli scostamenti, ma richiede più operazioni. Aggiornare meno spesso limita le transazioni, ma lascia più spazio a posizioni temporaneamente sotto-coperte o sovra-coperte.
Il rapporto di copertura confronta il valore dei forward con l’esposizione valutaria da compensare. Un obiettivo vicino al 100% non significa che il rapporto resti sempre esattamente al 100%: prezzi, flussi e tempi di reset possono produrre temporaneamente over-hedging o under-hedging.
Perché la copertura non è perfetta
Il valore degli asset cambia continuamente, mentre il forward viene impostato su una quantità determinata. Tra un ribilanciamento e l’altro, le due grandezze possono divergere.
La copertura può quindi lasciare un’esposizione residua per diversi motivi:
- variazioni del valore dei titoli;
- sottoscrizioni e rimborsi;
- dividendi o flussi di cassa;
- tempi di regolamento;
- frequenza e soglie di ribilanciamento;
- valute poco liquide o difficili da coprire;
- costi e risultato dei derivati.
Un ETF hedged va quindi letto come uno strumento che riduce il rischio cambio, non come un interruttore che lo elimina.
Anche i documenti ufficiali dei prodotti usano questa cautela. La copertura può avvicinare il rendimento a quello dell’esposizione sottostante, ma non promette una replica perfetta.
ETF hedged e non hedged: che cosa cambia
A parità di mercato e struttura, la differenza principale è il trattamento della componente valutaria.
| Aspetto | ETF hedged | ETF non hedged |
|---|---|---|
| Movimento della valuta estera | Cerca di neutralizzarne gran parte | Incide sul risultato in euro |
| Valuta estera in rialzo contro l’euro | Il beneficio viene in gran parte limitato | Può aumentare il rendimento in euro |
| Valuta estera in calo contro l’euro | L’effetto negativo viene in gran parte ridotto | Può ridurre il rendimento in euro |
| Rischio del mercato sottostante | Rimane | Rimane |
| Derivati valutari | Normalmente presenti | Non usati per questa copertura |
| Risultato | Include costi, benefici e scostamenti dell’hedging | Include l’intero effetto del cambio |
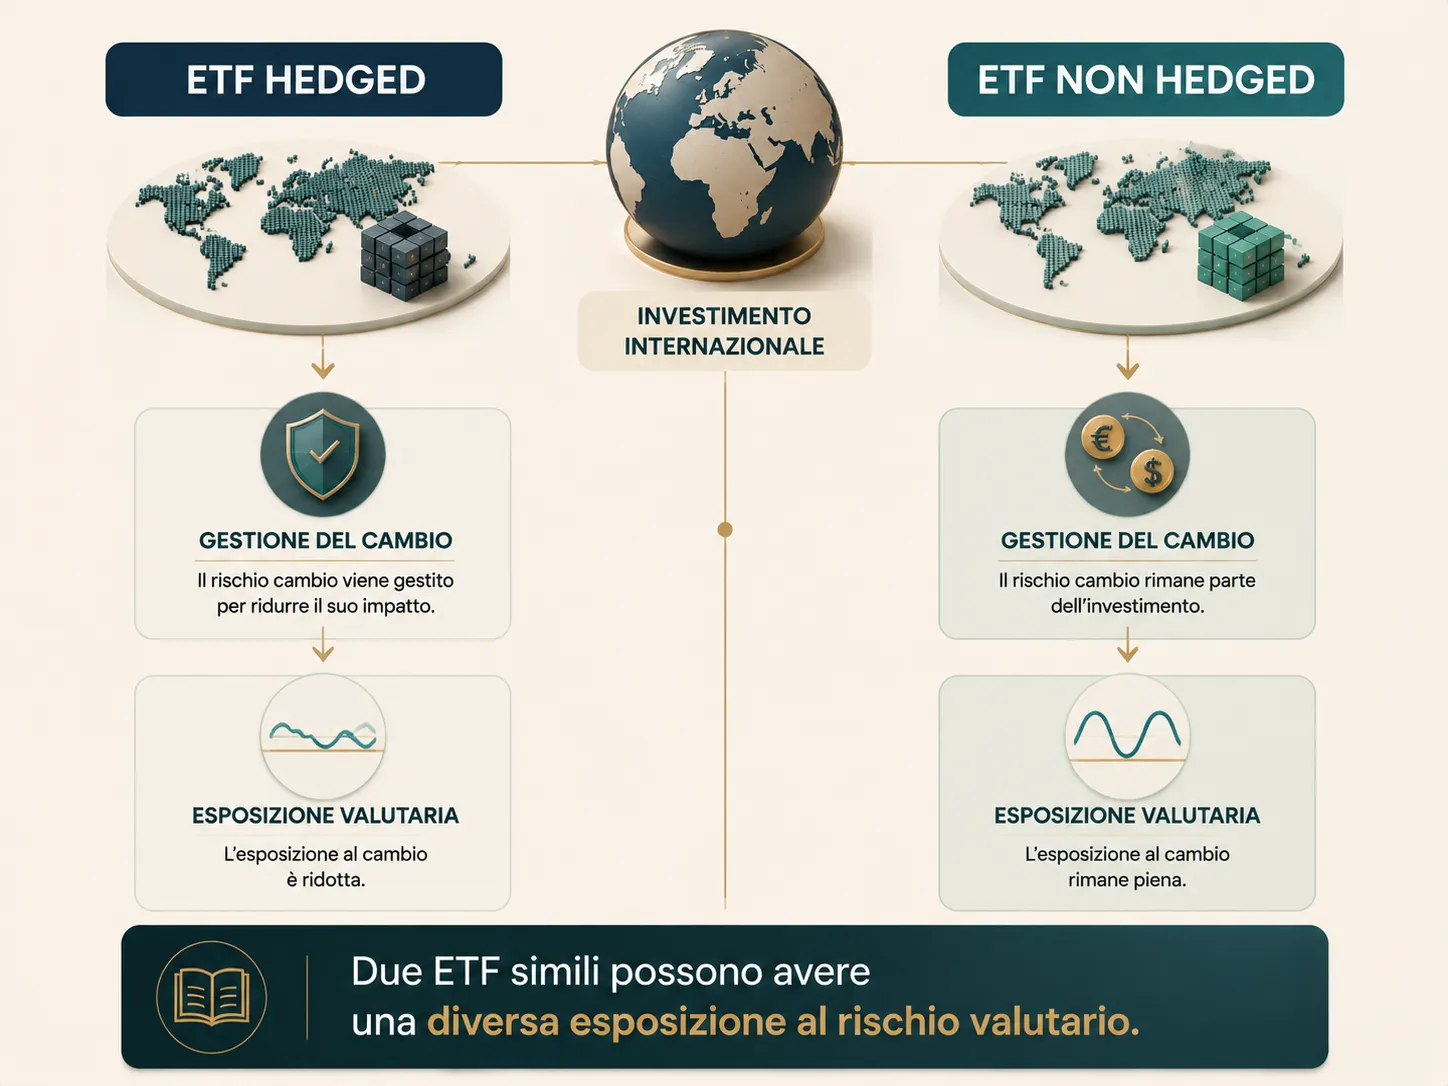
Nessuna delle due versioni è sempre migliore. La versione non coperta aggiunge l’andamento delle valute al risultato; quella coperta cerca di ridurlo, accettando il funzionamento e gli effetti economici della strategia.
Un esempio numerico, senza previsioni
Supponiamo che un mercato estero salga dell’8% nella propria valuta. Nello stesso periodo, quella valuta perde il 10% rispetto all’euro.
Per una posizione non coperta, il calcolo semplificato è:
(1 + 8%) × (1 − 10%) − 1 = −2,8%
Le percentuali non si sommano semplicemente. Il guadagno del mercato e la perdita valutaria si combinano.
Una versione hedged mirerebbe a mantenere il risultato più vicino al +8% del mercato locale. Non arriverebbe necessariamente a +8% esatto, perché entrano in gioco forward points, costi, ribilanciamenti e copertura residua.
Se invece la valuta estera si rafforzasse, l’ETF non hedged potrebbe beneficiare del cambio. La versione hedged ne neutralizzerebbe gran parte. L’esempio serve soltanto a mostrare il meccanismo e non descrive un rendimento atteso.
Quanto costa davvero la copertura
Dire che l’hedging “costa sempre una percentuale fissa” è scorretto. L’effetto può cambiare nel tempo e, in alcune condizioni, diventare anche un beneficio.
Per valutare la differenza considera almeno quattro componenti.
1. Costi correnti del prodotto
Una classe hedged può avere costi correnti diversi dalla versione non coperta. Il confronto va fatto tra documenti aggiornati di prodotti realmente comparabili.
Il TER, però, non racconta da solo tutto l’effetto della copertura.
Per separare costi dichiarati e risultato effettivo, consulta anche le guide sul TER degli ETF e sulla differenza tra tracking error e tracking difference.
2. Differenziale dei tassi
Il prezzo di un forward incorpora la differenza tra i tassi delle due valute. Questo effetto, spesso chiamato cost of carry, può penalizzare oppure favorire la copertura.
Non è una commissione fissa addebitata separatamente. È incorporato nel rapporto tra cambio a pronti e cambio a termine e varia con le condizioni monetarie.
3. Costi di transazione e ribilanciamento
Aprire, chiudere e rinnovare i forward comporta spread e costi operativi. Una copertura più frequente tende a richiedere più transazioni; una meno frequente può lasciare maggiori scostamenti.
4. Tracking difference
Il dato finale da osservare è la distanza tra il rendimento dell’ETF e quello del suo benchmark, letta su periodi coerenti e includendo la metodologia di hedging.
Non attribuire automaticamente tutto lo scarto alla copertura: possono incidere anche costi correnti, fiscalità interna, campionamento, liquidità e altre scelte di gestione.
Hedged sulle azioni e sulle obbligazioni
La copertura svolge lo stesso compito di base, ma il suo peso può essere diverso a seconda dell’asset.
Negli ETF obbligazionari, le oscillazioni valutarie possono essere grandi rispetto ai movimenti attesi di un paniere di bond. Per questo il cambio può modificare in modo evidente il profilo di rischio che si voleva ottenere.
Negli ETF azionari, il rischio di mercato è spesso già elevato. Coprire il cambio elimina una fonte di variabilità, ma non rende stabile l’investimento e può anche togliere un effetto valutario favorevole.
Non ne deriva una regola universale. Prima devi capire quale funzione ha l’asset nel portafoglio, quale valuta vuoi assumere e quale rischio stai cercando di controllare.
Per la struttura dei bond, leggi anche come funzionano gli ETF obbligazionari.
Che cosa controllare prima di scegliere una classe hedged
Non fermarti al nome commerciale. Apri il KID, il prospetto, il factsheet e la pagina ufficiale del prodotto.
Controlla:
- ISIN e nome completo della classe, per non confrontare prodotti diversi;
- valuta verso cui avviene la copertura, per esempio EUR;
- benchmark, verificando se è già hedged;
- livello della copertura, cioè indice, portafoglio o classe;
- frequenza e metodo, come mensile, giornaliero o a soglia;
- obiettivo del rapporto di copertura e possibili posizioni residue;
- costi correnti e tracking difference, senza confonderli;
- rischi dei derivati, compreso quello di controparte quando indicato;
- data dei documenti, perché metodologia e condizioni possono cambiare.
Se confronti due ETF, verifica prima che replichino davvero la stessa esposizione. Un benchmark hedged e uno non hedged non sono lo stesso indice in due valute di visualizzazione.
Errori comuni sugli ETF hedged
“EUR” significa automaticamente coperto
No. Può essere soltanto la valuta di negoziazione o la valuta base. Cerca una politica di copertura esplicita.
“Hedged” significa senza rischio
No. Restano il rischio del mercato sottostante, i costi, gli scostamenti di replica e gli altri rischi descritti nel KID.
La copertura elimina sempre la volatilità
Riduce la componente valutaria. La volatilità complessiva dipende anche dagli asset e dalla relazione tra mercato e valuta.
Il costo è tutto nel TER
No. Il rendimento risente anche del differenziale dei tassi, dei forward, delle transazioni e della qualità di replica.
Hedged significa rendimento migliore
No. Se la valuta estera si rafforza contro l’euro, una posizione non coperta può beneficiarne. La copertura rinuncia in gran parte anche a quel movimento favorevole.
In sintesi
Un ETF hedged serve a ridurre un rischio specifico: quello valutario. Non trasforma un investimento rischioso in un prodotto sicuro.
Prima di decidere:
- identifica le valute economiche degli asset;
- verifica verso quale valuta avviene la copertura;
- leggi metodo e frequenza nei documenti;
- separa costi correnti, carry e tracking difference;
- confronta esposizioni e benchmark equivalenti;
- considera il ruolo dell’ETF nel portafoglio.
Se devi ancora verificare struttura, replica e documenti fondamentali del veicolo, torna alla guida completa agli ETF.
La domanda utile non è “hedged conviene sempre?”, ma:
Voglio assumere anche il rischio di queste valute oppure voglio che il risultato resti più vicino a quello del mercato sottostante nella mia valuta di riferimento?
FAQ
Un ETF hedged elimina il rischio cambio?
No. Cerca di ridurlo. Movimenti degli asset, flussi, tempi di regolamento e frequenza dei ribilanciamenti possono lasciare posizioni sotto-coperte o sovra-coperte. Restano inoltre tutti i rischi del mercato sottostante.
Che differenza c’è tra EUR e EUR Hedged?
EUR può indicare la valuta di negoziazione o la valuta base. EUR Hedged indica una politica di copertura verso l’euro, ma devi verificarne livello, metodo e limiti nella documentazione ufficiale.
La copertura valutaria è inclusa nel TER?
Non completamente. I costi correnti possono includere alcune spese operative, ma il risultato della copertura dipende anche dai forward points, dal differenziale dei tassi, dalle transazioni e dagli scostamenti rispetto al benchmark.
Un ETF hedged usa sempre forward mensili?
No. Il reset mensile è comune in diverse metodologie, ma esistono coperture giornaliere o regolate quando vengono superate determinate soglie. Fa fede il prospetto o la metodologia del singolo prodotto.
È meglio un ETF hedged o non hedged?
Non esiste un vincitore permanente. Cambiano l’esposizione valutaria, i possibili costi o benefici e il comportamento nei diversi scenari di cambio. La scelta dipende dall’obiettivo, dall’asset e dal portafoglio complessivo.
Fonti e verifiche
- ESMA — principi comuni per le classi di quote UCITS
- MSCI — metodologia degli indici hedged
- UBS Asset Management — Understanding ETF currency hedging
- J.P. Morgan Asset Management — Currency-Hedged Share Classes for ETFs
- iShares — MSCI World EUR Hedged UCITS ETF
Ultima verifica editoriale: 22 agosto 2026.
Disclaimer
Le informazioni hanno finalità esclusivamente educative e non costituiscono consulenza finanziaria, fiscale o una raccomandazione su ETF specifici. Prima di investire leggi il KID e il prospetto aggiornati e valuta se lo strumento è coerente con i tuoi obiettivi e con la tua situazione.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- ESMAAutoritàCommon principles for setting up share classes in UCITS funds Verificata il 22/08/2026
- MSCIOperatore / fonte ufficialeMSCI Hedged Indexes methodology Verificata il 22/08/2026
- UBS Asset ManagementOperatore / fonte ufficialeUnderstanding ETF currency hedging Verificata il 22/08/2026
- J.P. Morgan Asset ManagementOperatore / fonte ufficialeCurrency-Hedged Share Classes for ETFs Verificata il 22/08/2026
- iSharesOperatore / fonte ufficialeiShares MSCI World EUR Hedged UCITS ETF Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Rischio cambio ETF: perché comprarlo in euro non elimina il rischio valuta
Un ETF quotato in euro può avere rischio cambio? Sì: vediamo la differenza tra valuta di negoziazione, valuta del fondo e valute degli asset.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF obbligazionari: come funzionano, rischi e scadenza
ETF obbligazionari: scopri come funzionano, perché possono scendere, che cosa indicano duration e rendimento e come cambiano quelli a scadenza.
ETF MSCI World: cosa sono e cosa cambia con l’Equal Weight
ETF MSCI World spiegati semplice: come funziona l’indice, quanto pesa la concentrazione e cosa cambia con la versione Equal Weight.
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.