 Occhio al Conto
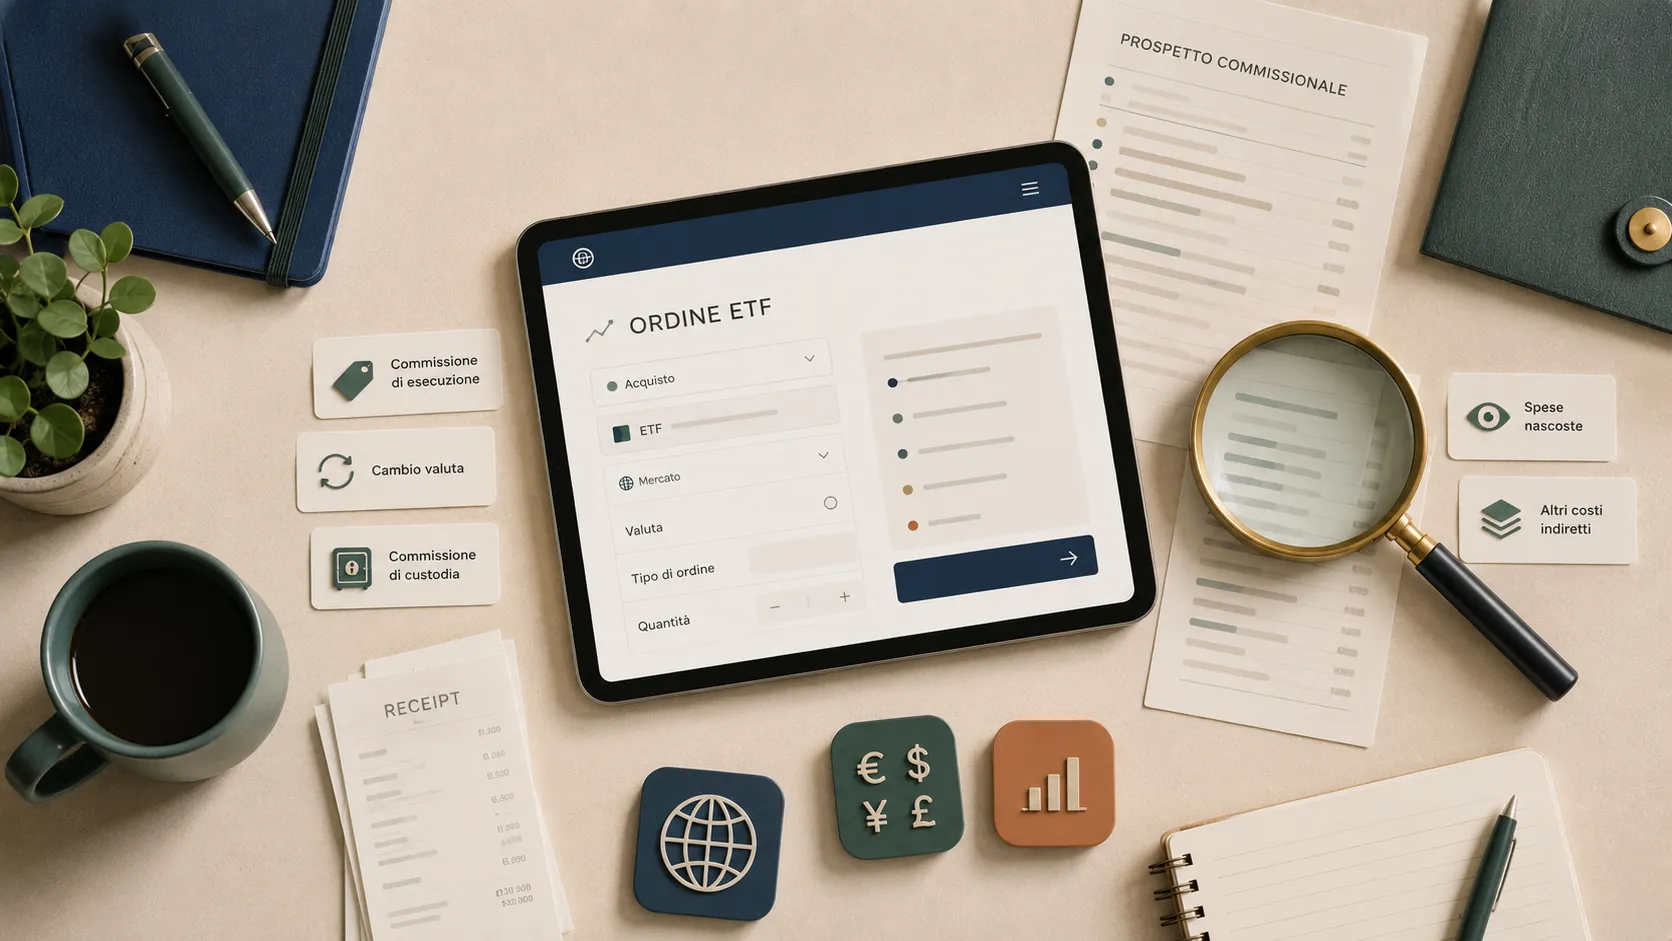
Il costo di un broker ETF non coincide con la commissione pubblicizzata per un singolo ordine. Il conto reale comprende ciò che paghi per comprare, mantenere, convertire, trasferire e infine vendere gli strumenti, oltre al tempo necessario per gestire fiscalità e documenti.
Per confrontare due intermediari serve quindi uno scenario operativo personale, non una classifica universale. Un broker economico per chi effettua un acquisto al mese può risultare meno conveniente per chi opera su più mercati, cambia spesso valuta o trasferisce il portafoglio.
Costi broker ETF: risposta in breve
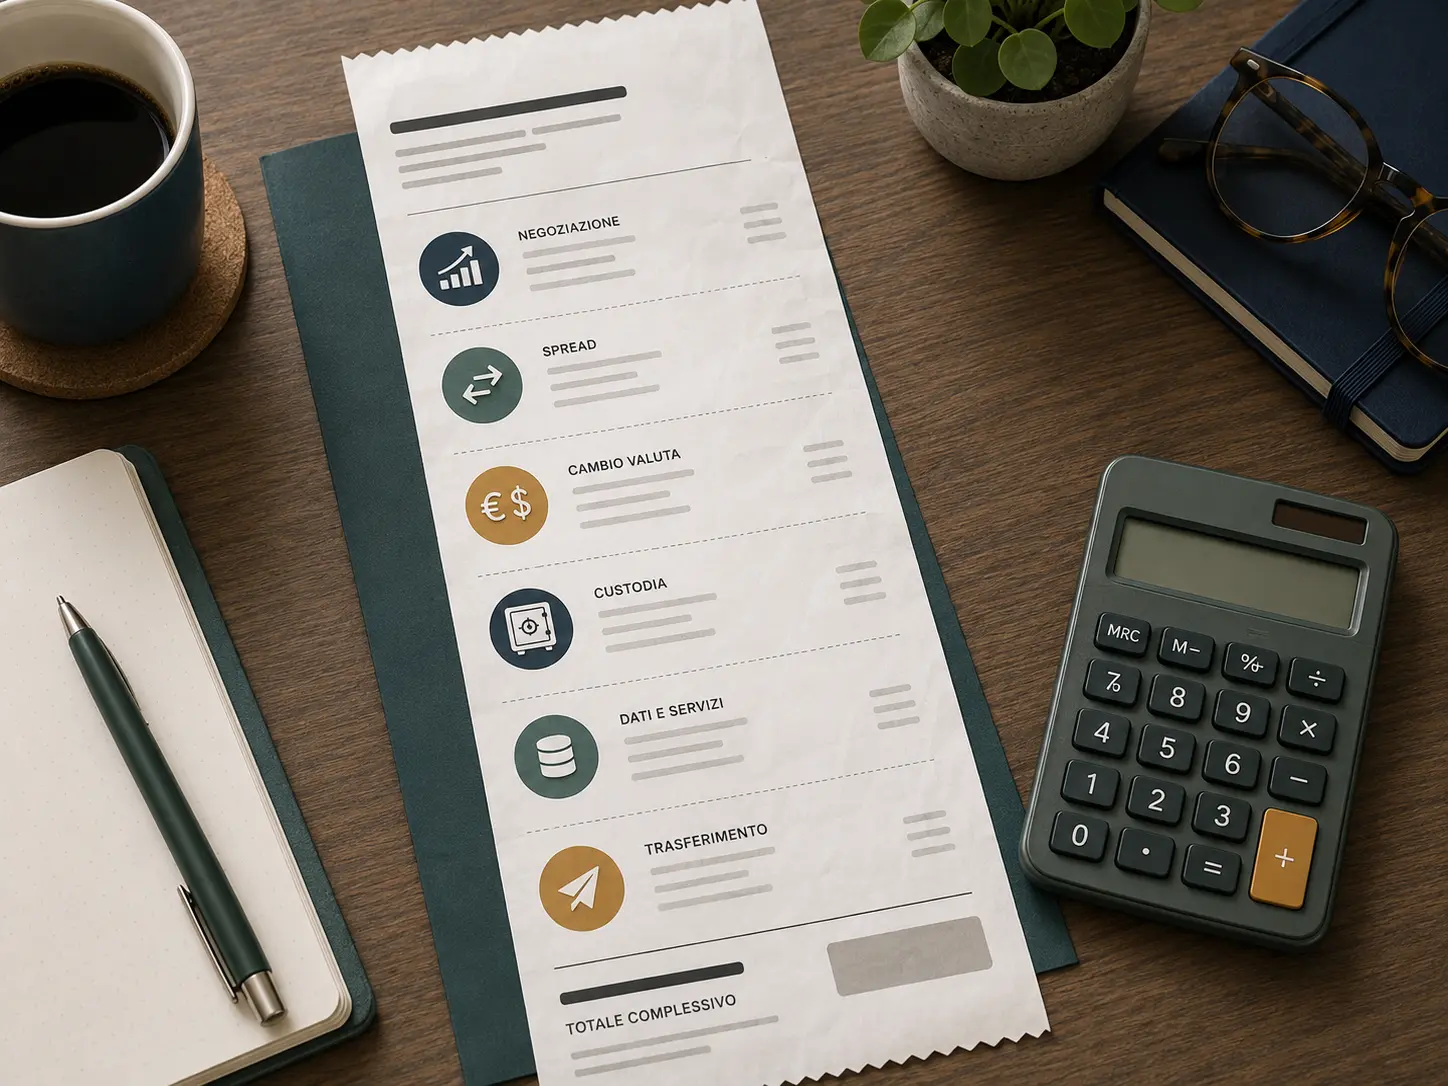
Per stimare il costo reale somma almeno:
- commissioni di acquisto e vendita;
- eventuali minimi per ordine;
- spread denaro-lettera e costi di esecuzione;
- conversioni valutarie;
- custodia, inattività o servizi accessori;
- costi di trasferimento e chiusura;
- eventuale costo amministrativo della gestione fiscale.
Il TER dell’ETF non è una commissione del broker. È un costo interno del fondo e va analizzato separatamente nella guida al TER degli ETF.
Commissione per ordine: percentuale e minimo
Un tariffario può applicare una percentuale sul controvalore, un importo fisso oppure una combinazione con minimo e massimo. Il minimo è particolarmente importante per gli acquisti piccoli.
Esempio puramente didattico: con una commissione dello 0,20% e un minimo di 4 euro, un ordine da 200 euro non costa 40 centesimi ma 4 euro, cioè il 2% del capitale investito. Lo stesso minimo su 2.000 euro pesa lo 0,20%.
La formula di base è:
incidenza dell’ordine = costo dell’ordine / importo investito × 100
Non basta dunque leggere la percentuale in evidenza: occorre applicare minimo, massimo e promozioni al proprio importo medio.
PAC ETF: quando la frequenza cambia il risultato
In un piano di accumulo ETF le commissioni si ripetono. Dodici acquisti l’anno possono costare più di quattro acquisti trimestrali, ma ridurre la frequenza significa anche lasciare il denaro non investito più a lungo.
Il confronto va fatto su un anno completo:
| Voce | Dato da inserire |
|---|---|
| Importo periodico | Quanto investi ogni volta |
| Numero di ordini | Acquisti e vendite previsti |
| Costo unitario effettivo | Dopo minimi e promozioni |
| Mercati utilizzati | Borsa italiana o mercati esteri |
| Valuta di negoziazione | Euro o altra valuta |
Le promozioni “zero commissioni” vanno lette nelle condizioni: possono riguardare solo strumenti, sedi, importi o modalità specifiche e possono cambiare.
Spread e qualità di esecuzione
Lo spread denaro-lettera è la differenza tra il miglior prezzo a cui qualcuno compra e il miglior prezzo a cui qualcuno vende. Non viene normalmente addebitato come riga separata, ma incide sul prezzo di esecuzione.
Non è corretto attribuire tutto lo spread al broker: dipende anche dalla liquidità dello strumento, dalla sede di negoziazione, dall’orario e dalle condizioni di mercato. Il broker incide invece sulla modalità e sulla qualità dell’esecuzione degli ordini.
Per evitare confronti fuorvianti, verifica:
- su quale sede viene eseguito l’ordine;
- se puoi scegliere la sede;
- quali tipi di ordine sono disponibili;
- dove il broker pubblica la propria execution policy.
Cambio valuta: una voce facile da sottovalutare
Comprare un ETF quotato in dollari non significa necessariamente assumere un rischio valutario diverso dallo stesso ETF quotato in euro: valuta di negoziazione e valuta delle attività sottostanti sono concetti distinti. Tuttavia, se il conto deve convertire euro in un’altra valuta, può nascere un costo di cambio.
Il tariffario può prevedere uno spread sul tasso, una percentuale o un importo minimo. Considera sia l’ingresso sia l’uscita e anche eventuali dividendi convertiti. La recensione eToro mostra con numeri concreti come una conversione percentuale possa incidere sul percorso euro–dollaro. Per il rischio economico della valuta, distinto dal costo di conversione, vedi rischio cambio negli ETF.
Custodia, inattività e dati di mercato
Non tutti gli intermediari applicano queste voci, ma vanno cercate:
- canone del conto o deposito titoli;
- custodia o amministrazione strumenti;
- inattività;
- dati di mercato in tempo reale;
- ordini telefonici;
- prelievi o bonifici particolari;
- certificazioni e documenti aggiuntivi.
Una voce assente oggi può essere introdotta in futuro secondo contratto. Conserva il documento economico accettato e leggi le comunicazioni di modifica unilaterale.
Trasferimento titoli e costo di uscita
Il costo di un broker emerge anche quando vuoi lasciarlo. Controlla se il trasferimento in uscita è tariffato per posizione, per mercato o per pratica e se esistono strumenti non trasferibili verso il nuovo intermediario.
Vendere tutto per ricomprare altrove non equivale a trasferire: può generare costi di negoziazione, tempo fuori mercato e conseguenze fiscali. La procedura è approfondita nella guida su come trasferire titoli tra broker.
Regime fiscale e costo organizzativo
Nel regime amministrato l’intermediario svolge gli adempimenti previsti come sostituto d’imposta; nel dichiarativo la gestione ricade sul contribuente, eventualmente con un professionista. Non è corretto trasformare automaticamente questa differenza in un prezzo standard.
Valuta però il costo complessivo: documenti disponibili, compatibilità con il tuo commercialista, numero di conti e tempo necessario. La guida su regime amministrato o dichiarativo separa i due flussi.
Un esempio di confronto annuale
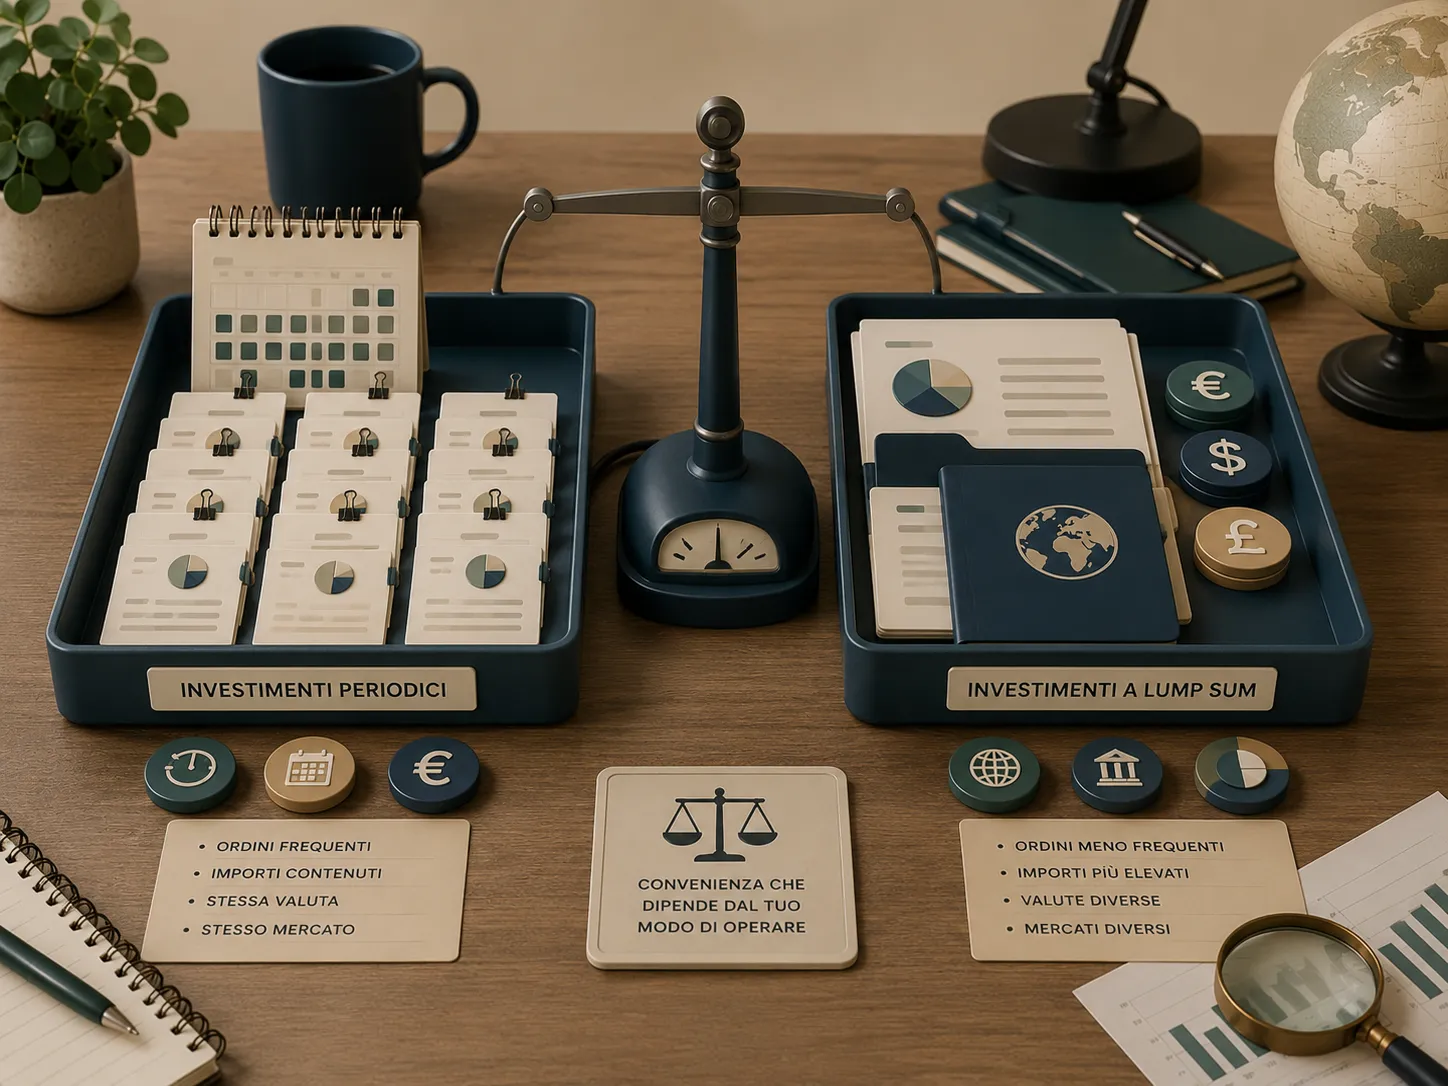
Immagina due profili, senza riferimenti a tariffe reali:
- Profilo A: dodici acquisti da 300 euro, solo strumenti in euro;
- Profilo B: sei acquisti da 2.000 euro, due mercati e conversione valutaria.
Per A pesano soprattutto minimo per ordine ed eventuale piano automatico. Per B possono pesare maggiormente cambio, mercato di esecuzione e trasferimento. Dire che un broker è “più economico” senza specificare il profilo non produce un confronto affidabile.
L’effetto dell’importo è visibile anche nella simulazione dei costi di XEON ETF, dove la stessa commissione fissa richiede tempi di recupero molto diversi su 1.000, 10.000 o 50.000 euro.
Checklist prima di aprire il conto
- Scarica il tariffario completo, non soltanto la pagina promozionale.
- Simula dodici mesi di operatività realistica.
- Separa costi del broker, costi dell’ETF e imposte.
- Includi entrata, mantenimento e uscita.
- Verifica autorizzazione, custodia e procedura reclami: il prezzo non sostituisce la sicurezza.
- Data ogni confronto, perché le condizioni commerciali cambiano.
Domande frequenti
Un broker a zero commissioni è davvero gratuito?
Non necessariamente. L’assenza di una commissione su alcuni ordini non esclude spread, cambio, servizi accessori o condizioni specifiche. Va letto il documento completo su costi e oneri.
TER e commissione del broker sono la stessa cosa?
No. Il TER riguarda il fondo; la commissione riguarda il servizio di negoziazione dell’intermediario.
Conviene fare ordini più grandi?
Un ordine più grande può ridurre l’incidenza di un minimo fisso, ma frequenza e importo devono restare coerenti con liquidità, piano finanziario e rischio. Non esiste una soglia valida per tutti.
Qual è il dato più utile per confrontare due broker?
Il costo annuo stimato sullo stesso scenario operativo, accompagnato dalle condizioni non economiche: autorizzazione, custodia, documenti, trasferibilità e assistenza.
Nota: questa guida è educativa e non costituisce consulenza finanziaria, fiscale o una raccomandazione su un intermediario. Tariffe e condizioni cambiano: verifica sempre la documentazione ufficiale aggiornata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- EUR-LexNormativaDirettiva 2014/65/UE (MiFID II) Verificata il 24/08/2026
- ESMAAutoritàCosts and charges disclosures under MiFID II Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Regime amministrato o dichiarativo: cosa cambia quando scegli un broker
Chi calcola e versa le imposte, come cambiano dichiarazione, minusvalenze e controlli quando scegli un broker amministrato o dichiarativo.
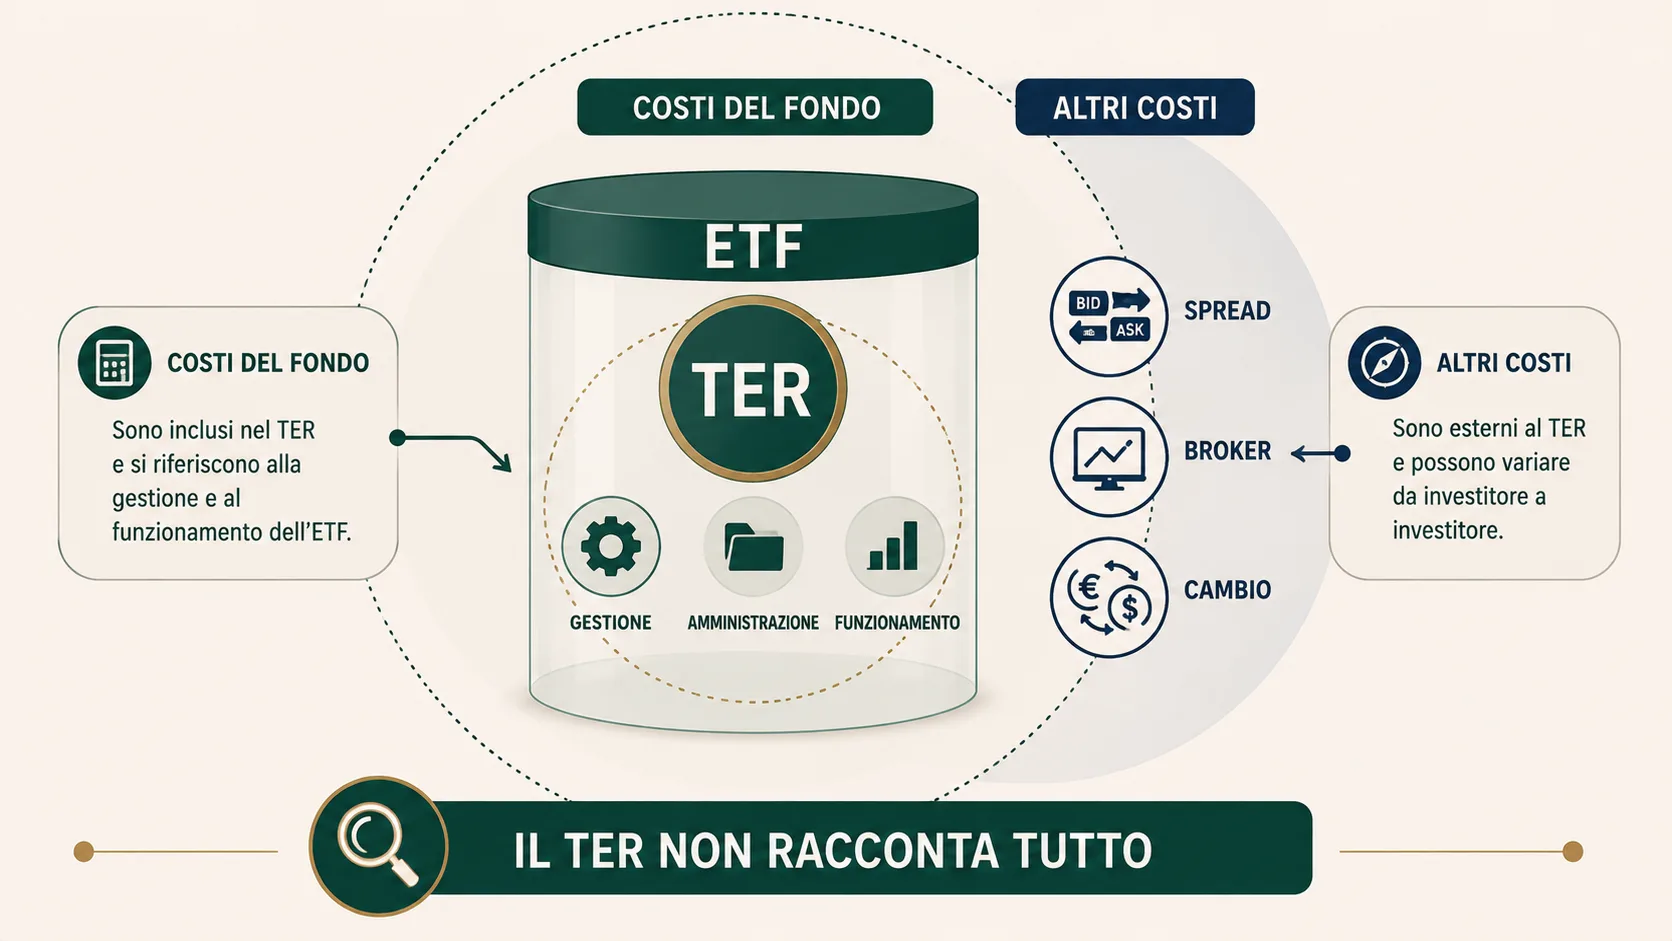
TER ETF: il costo che tutti guardano (ma che non racconta tutto)
Cos’è il TER di un ETF, cosa comprende e quali costi restano fuori. Con esempi su spread, broker, tracking difference e un mini-calcolatore.
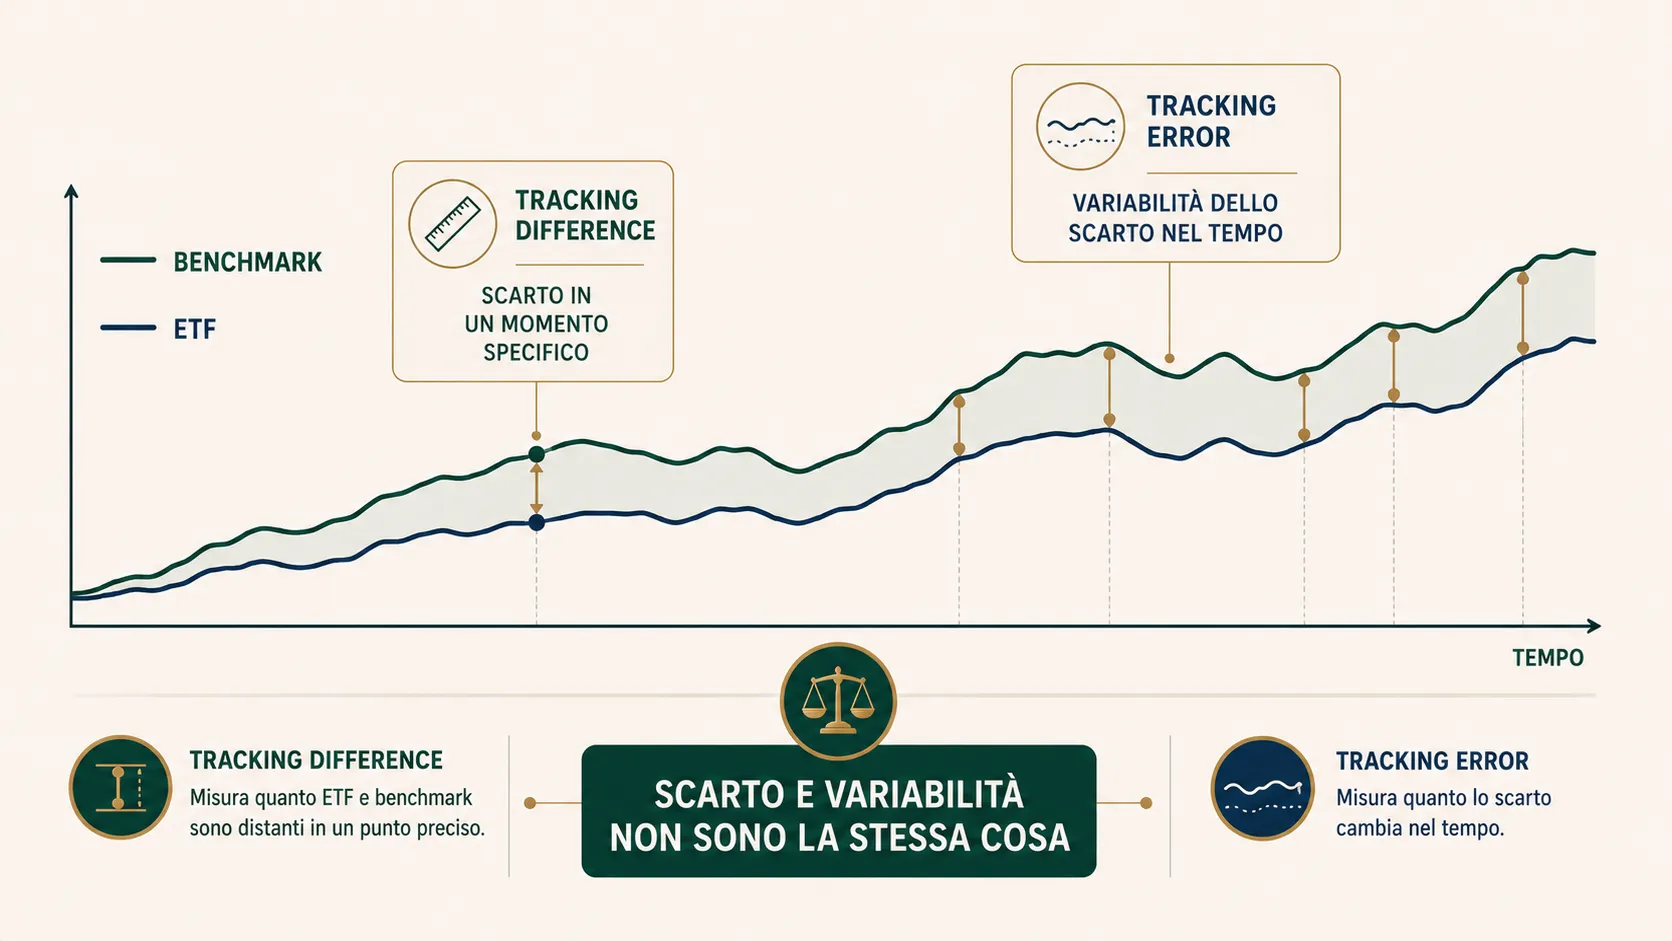
Tracking error e tracking difference negli ETF: cosa cambia davvero
Tracking error e tracking difference non misurano la stessa cosa. Esempi pratici per capire quanto e con quale regolarità un ETF si discosta dal benchmark.
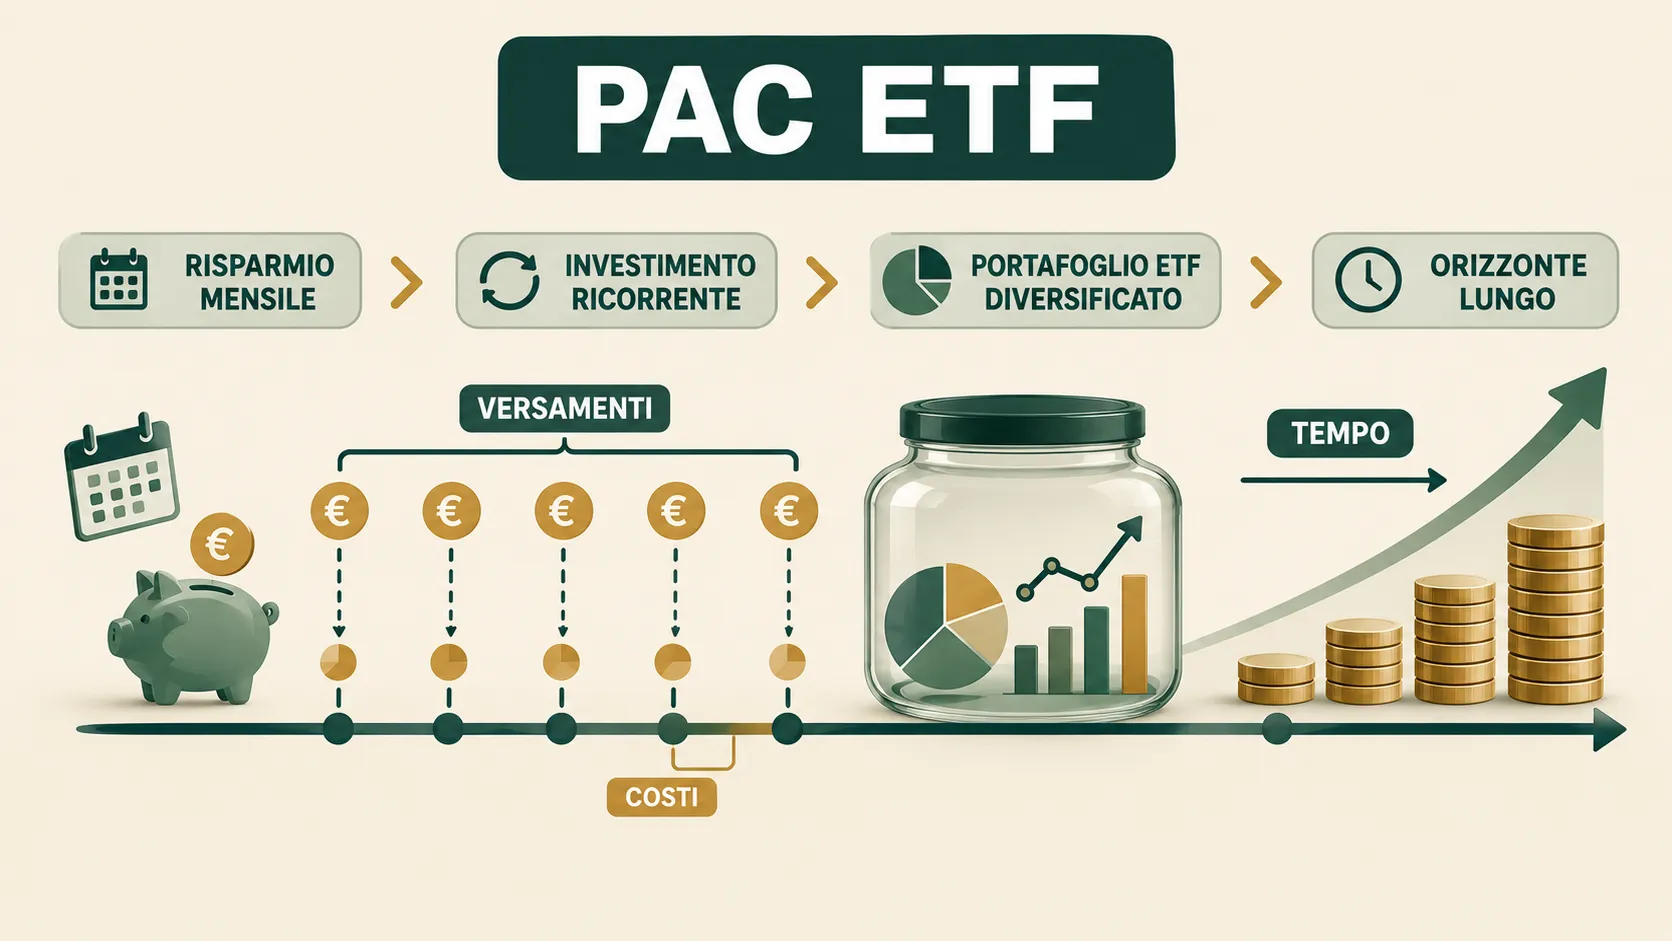
PAC ETF: costi, frequenza e come evitare rate inefficienti
Come impostare un PAC ETF: commissioni, TER, frequenza, quote frazionarie, rata minima, costi reali e controlli prima di automatizzare.
eToro recensioni 2026: costi, sicurezza, fiscalità e limiti
Recensione eToro 2026 per residenti italiani: commissioni, cambio valuta, sicurezza, CopyTrader, fiscalità, vantaggi e limiti verificati.
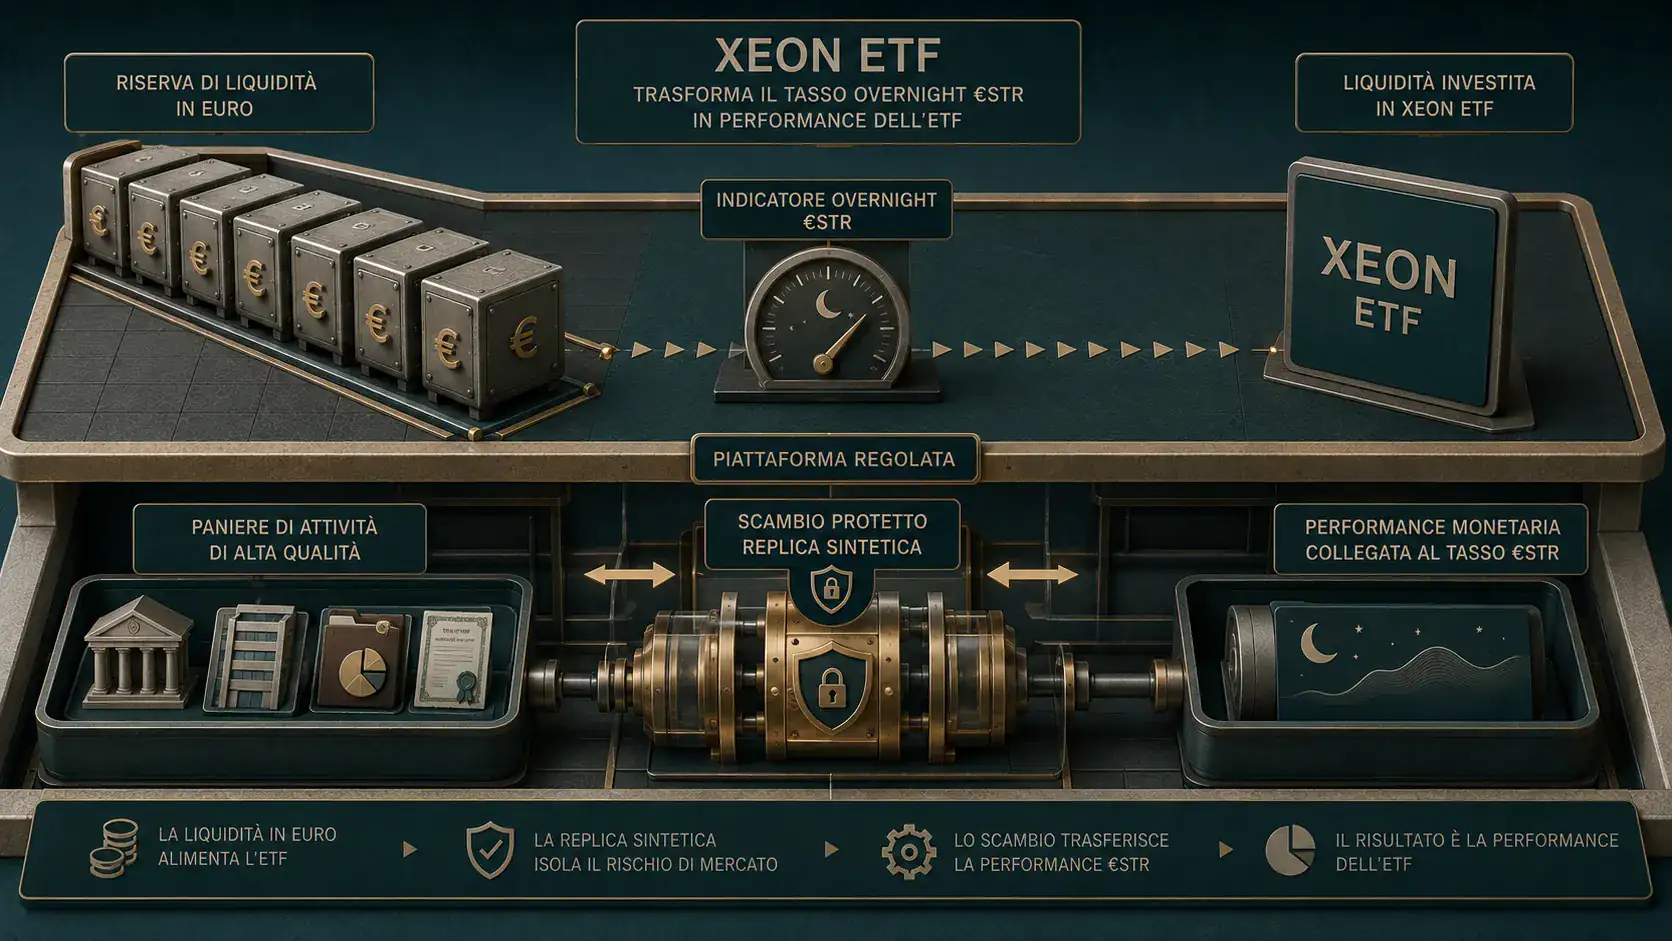
XEON ETF: come funziona, rendimento, tassazione e rischi
Guida a XEON ETF: funzionamento, rendimento legato a €STR, TER, replica swap, tassazione aggiornata, rischi e simulazioni con costi.