 Occhio al Conto
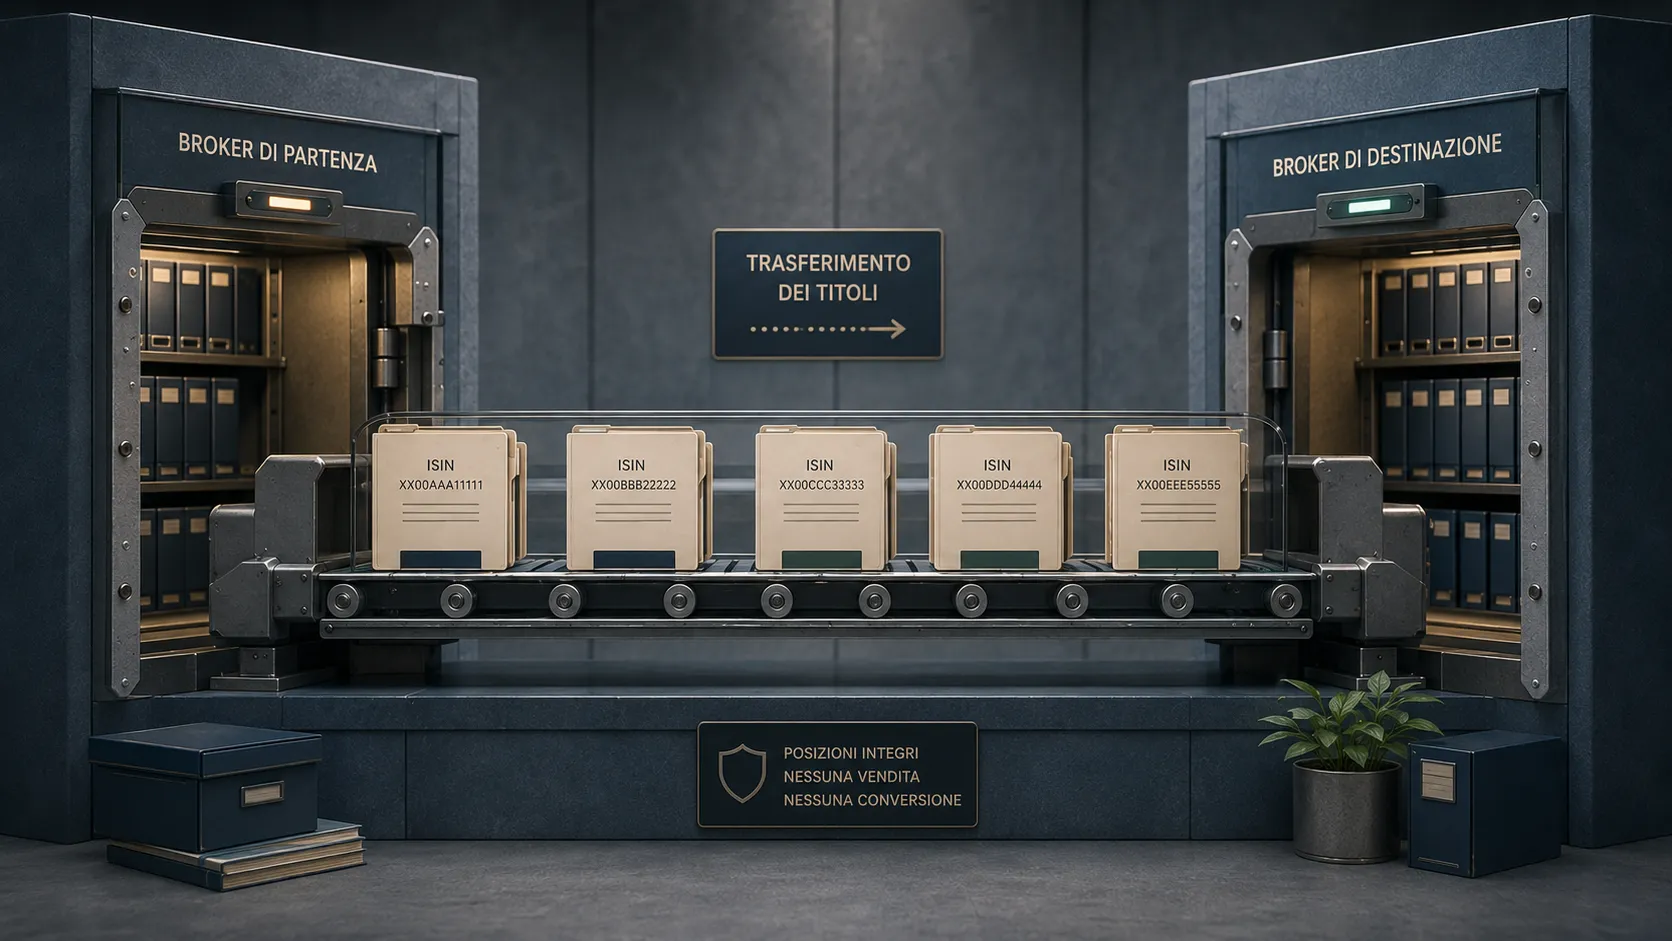
Trasferire titoli da un broker a un altro significa spostare ETF, azioni o obbligazioni senza venderli. È diverso dal chiudere le posizioni, trasferire il denaro e ricomprare: in un trasferimento correttamente eseguito la proprietà economica prosegue, anche se l’operatività può essere sospesa durante la pratica.
La procedura non è sempre immediata. Servono corrispondenza dei dati anagrafici, compatibilità degli strumenti, coordinate corrette e trasmissione delle informazioni fiscali quando applicabile.
Trasferire titoli tra broker: risposta in breve
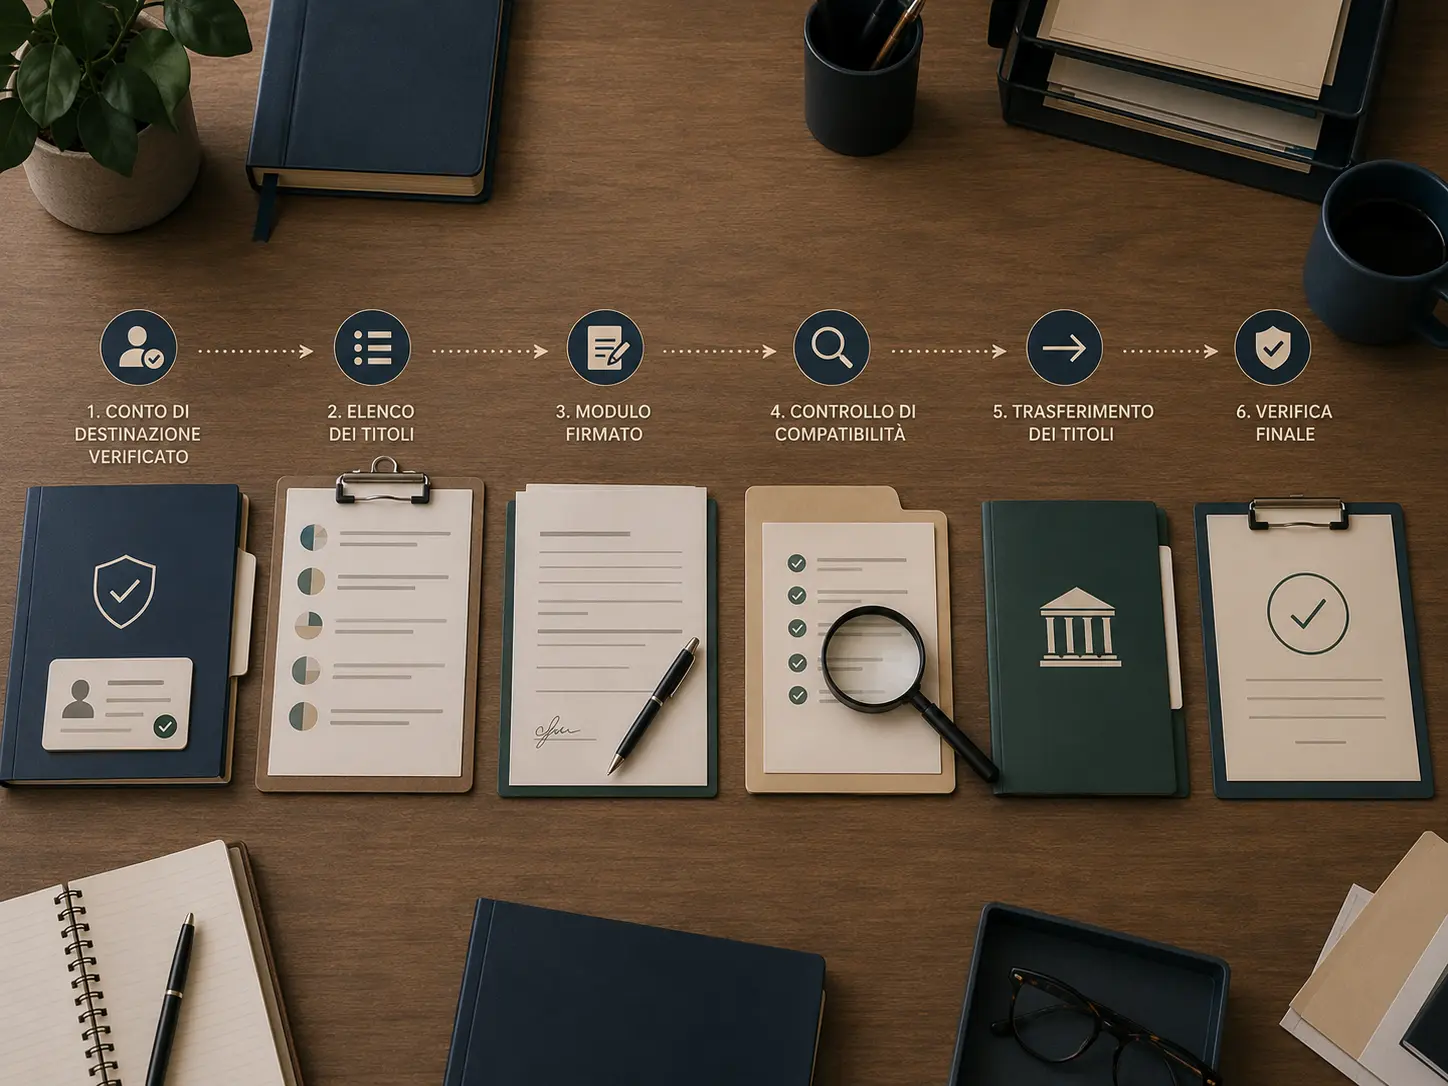
Il percorso tipico è:
- aprire e verificare il conto di destinazione;
- controllare che ogni strumento sia accettato;
- raccogliere ISIN, quantità e dati dei depositi;
- compilare il modulo del broker cedente o ricevente;
- indicare trasferimento totale o parziale;
- seguire separatamente titoli, liquidità e dati fiscali;
- controllare il primo estratto conto dopo il completamento.
Non vendere automaticamente per “fare prima”: vendita e riacquisto possono generare costi, fiscalità e rischio di restare fuori mercato.
Prima verifica: il titolo è trasferibile?
L’ISIN è il punto di partenza, ma non sempre basta. Il nuovo broker deve poter custodire e negoziare lo strumento sulla propria infrastruttura. Possono creare problemi:
- strumenti disponibili solo su mercati non supportati;
- quote frazionarie;
- prodotti fuori catalogo o non più negoziabili;
- titoli sottoposti a operazioni societarie;
- strumenti con restrizioni per il Paese di residenza;
- posizioni date in garanzia o soggette a vincoli.
Chiedi conferma scritta al broker ricevente indicando ISIN e quantità. Una risposta generica sul mercato non garantisce che la singola posizione sia accettata.
Trasferimento totale o parziale
Nel trasferimento totale si spostano le posizioni eleggibili e, secondo la procedura, si può arrivare alla chiusura del vecchio deposito. Nel trasferimento parziale indichi soltanto alcuni strumenti o quantità.
Il parziale può essere utile per:
- testare il processo con una posizione;
- lasciare strumenti non compatibili sul vecchio conto;
- evitare di bloccare l’intero portafoglio contemporaneamente.
Può però moltiplicare moduli e costi. Verifica se il tariffario addebita per pratica, per linea o per mercato.
Dati e documenti necessari
Prepara:
- nome e ragione sociale dei due intermediari;
- numero del deposito di origine e destinazione;
- intestazione identica dei conti;
- codice fiscale e documento richiesto;
- elenco con nome, ISIN, quantità e valuta;
- eventuali coordinate del custode;
- firma coerente con quella registrata.
Salva modulo inviato, ricevuta e numero pratica. Se devi sollecitare, una cronologia documentata è più utile delle sole conversazioni telefoniche.
Intestazione: una causa frequente di blocco
Un conto individuale non può essere normalmente trasferito senza verifiche verso un deposito con intestazione differente. Anche differenze tra conto singolo e cointestato, residenza o dati anagrafici aggiornati possono richiedere chiarimenti.
Allinea i dati prima di iniziare. Correggerli durante il trasferimento può allungare la procedura e rendere ambiguo chi debba intervenire.
Quanto tempo richiede
Non esiste un tempo valido per ogni broker e strumento. Incidono:
- procedura interna delle due entità;
- custodi e depositari coinvolti;
- mercato e tipo di titolo;
- completezza del modulo;
- operazioni societarie in corso;
- trasferimento nazionale o transfrontaliero;
- necessità di correggere posizioni o dati.
Chiedi a entrambe le parti una stima datata, ma trattala come indicativa. Durante il passaggio una posizione può non essere negoziabile: pianifica la liquidità senza contare su una vendita immediata.
Quanto costa trasferire i titoli
Il broker di destinazione può non applicare costi, mentre quello di origine può prevedere commissioni per posizione o mercato. Anche custodi esterni possono incidere.
Il controllo corretto include:
| Voce | Dove verificarla |
|---|---|
| Uscita di ogni posizione | Tariffario del broker cedente |
| Apertura/ricezione | Tariffario del broker ricevente |
| Mercati o custodi esteri | Condizioni specifiche |
| Chiusura conto | Contratto del deposito |
| Cambio valuta | Solo se viene convertita liquidità |
Per il quadro complessivo vedi costi reali di un broker ETF.
Liquidità e titoli viaggiano insieme?
Non darlo per scontato. Il trasferimento del deposito titoli può seguire un flusso diverso dal bonifico della liquidità. È spesso opportuno lasciare sul vecchio conto quanto serve per commissioni, imposte o operazioni ancora da regolare, seguendo le istruzioni dell’intermediario.
Controlla anche dividendi, cedole o rimborsi accreditati mentre la pratica è aperta. Potrebbero arrivare sul vecchio conto e richiedere un successivo bonifico.
Prezzo di carico e dati fiscali
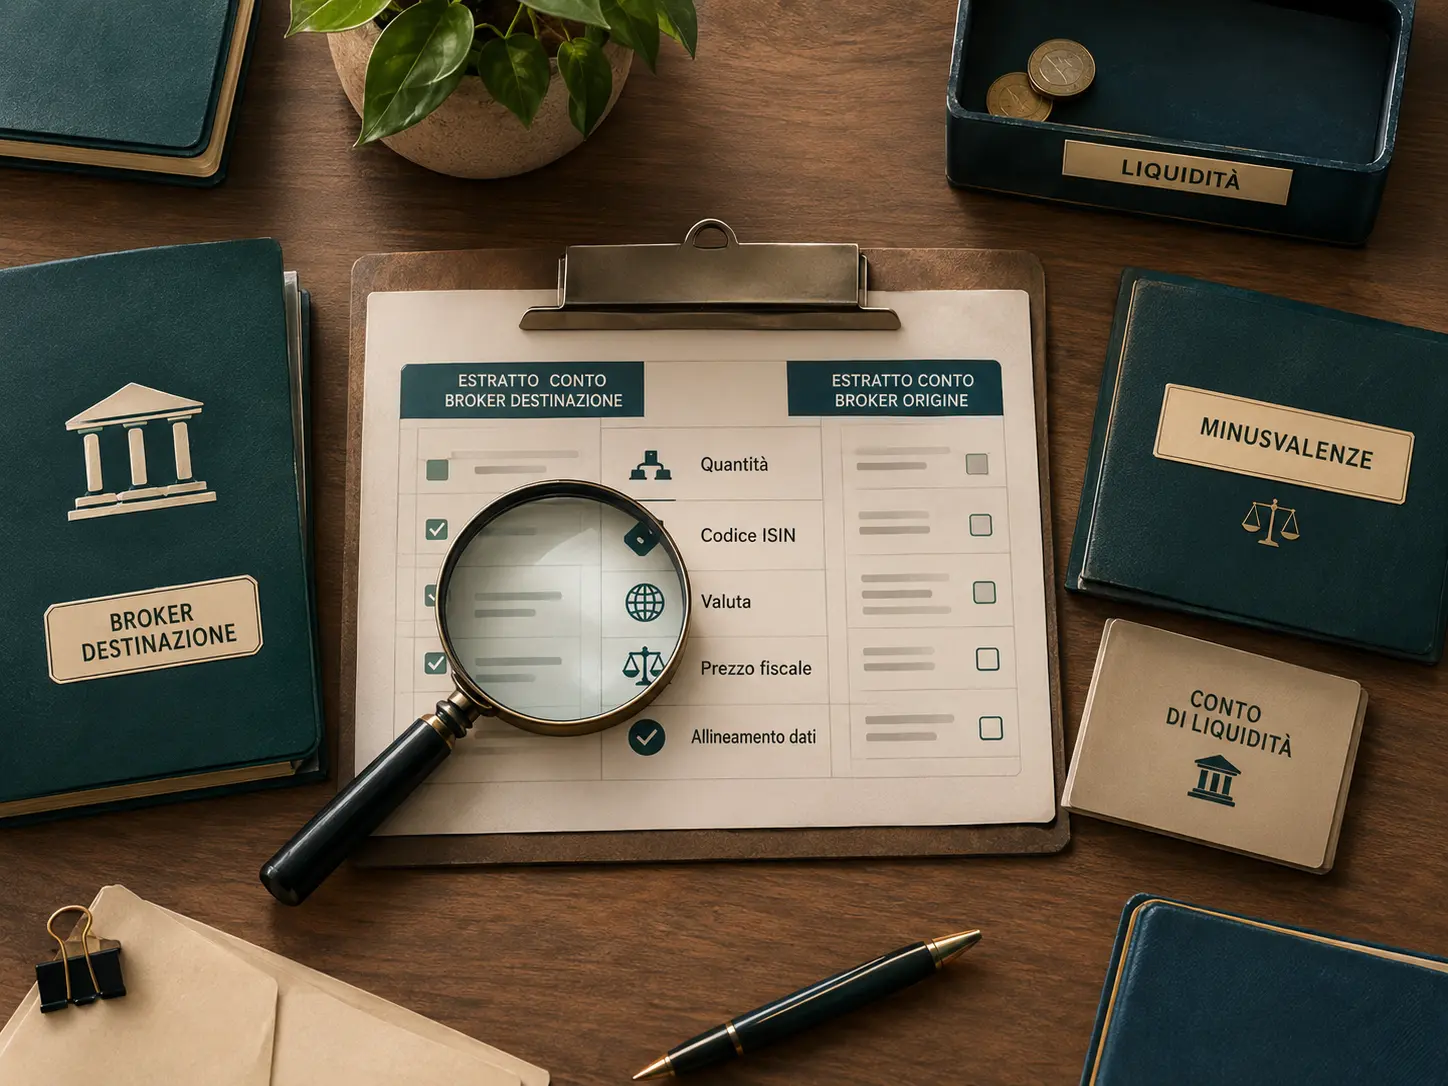
Il trasferimento fisico dei titoli e quello delle informazioni fiscali non sempre diventano visibili nello stesso momento. Dopo l’arrivo verifica quantità, ISIN, valuta, prezzo o valore fiscale e storico delle operazioni.
Nel passaggio tra intermediari o regimi differenti possono esserci adempimenti specifici. Conserva estratti conto e contabili; se il dato fiscale manca o appare errato, chiedi una rettifica prima di vendere.
La differenza fra regime amministrato e dichiarativo è rilevante perché cambia chi gestisce calcoli e dichiarazione.
Minusvalenze: non confonderle con i titoli
Una minusvalenza fiscale non è uno strumento finanziario e non si sposta necessariamente con lo stesso processo tecnico di un ETF. Servono certificazione e regole compatibili con il regime applicabile.
Prima di chiudere il vecchio rapporto, verifica:
- se esistono minusvalenze residue;
- quale documento deve essere richiesto;
- quando viene emesso;
- come consegnarlo o utilizzarlo presso il nuovo intermediario;
- quali scadenze fiscali si applicano.
Per casi rilevanti o transfrontalieri, confrontati con un professionista.
Vendere e ricomprare: quali differenze
La vendita seguita da bonifico e nuovo acquisto può sembrare semplice, ma comporta:
- commissioni di vendita e acquisto;
- spread su due esecuzioni;
- possibile tassazione o generazione di minusvalenze;
- giorni fuori mercato;
- rischio che il prezzo cambi prima del riacquisto.
Può essere necessaria per strumenti non trasferibili, ma dovrebbe essere una decisione consapevole, non la procedura predefinita.
Problemi frequenti e come gestirli
Il broker ricevente non vede la pratica. Verifica chi doveva avviarla e invia ricevuta e numero pratica.
Una posizione è rimasta indietro. Controlla compatibilità, operazioni societarie e quantità frazionarie.
I titoli sono arrivati senza prezzo fiscale. Invia estratti e chiedi il completamento dei dati; evita decisioni fiscali basate su valori provvisori.
La pratica non avanza. Chiedi una risposta scritta con causa e passaggio mancante, poi usa il reclamo formale se i tempi dichiarati sono superati senza spiegazione.
Checklist finale
- Conferma scritta di trasferibilità per ogni ISIN.
- Tariffe di uscita e ricezione salvate.
- Conti con intestazione coerente.
- Copia degli ultimi estratti e prezzi fiscali.
- Piano per liquidità, cedole e dividendi pendenti.
- Verifica delle minusvalenze prima della chiusura.
- Controllo posizione per posizione dopo l’arrivo.
- Conservazione della conferma di completamento.
Domande frequenti
Posso trasferire ETF senza venderli?
Sì, se il nuovo intermediario può custodirli e non esistono vincoli. La verifica va fatta sul singolo ISIN.
Durante il trasferimento posso vendere?
La posizione può risultare temporaneamente non disponibile. Chiedi ai broker in quale fase viene bloccata l’operatività.
Le quote frazionarie si trasferiscono?
Spesso presentano limiti perché non corrispondono a una quota intera trasferibile attraverso i normali sistemi. Occorre verificare le condizioni specifiche.
Il trasferimento chiude automaticamente il vecchio conto?
Non sempre. Dipende dalla richiesta e dalle procedure. Controlla esplicitamente saldo, servizi collegati e conferma di chiusura.
Nota: guida educativa, non consulenza fiscale o legale. Procedure, costi e tempi dipendono dagli intermediari e possono cambiare; verifica sempre moduli e documenti ufficiali aggiornati.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- EUR-LexNormativaDirettiva 2014/65/UE (MiFID II) Verificata il 27/08/2026
- ConsobAutoritàGli operatori finanziari Verificata il 27/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Costi di un broker ETF: come calcolare il costo reale
Commissioni, spread, cambio valuta, custodia e trasferimenti: come stimare il costo reale di un broker ETF in base alla propria operatività.
Fallimento del broker: cosa succede a titoli, ETF e liquidità
Se fallisce il broker non perdi automaticamente ETF e azioni: vanno distinti titoli segregati, liquidità, eventuali ammanchi e sistemi di indennizzo.
Regime amministrato o dichiarativo: cosa cambia quando scegli un broker
Chi calcola e versa le imposte, come cambiano dichiarazione, minusvalenze e controlli quando scegli un broker amministrato o dichiarativo.
Broker italiano o estero: differenze, tutele e fiscalità
Come confrontare un broker italiano e uno estero: autorizzazione, vigilanza, custodia, fiscalità, documenti, costi e assistenza senza fermarsi al marchio.