 Occhio al Conto
Quando scegli un broker, il regime fiscale stabilisce soprattutto chi deve calcolare, dichiarare e versare le imposte sugli investimenti. Nel regime amministrato se ne occupa l’intermediario, quando ricorrono i requisiti previsti. Nel dichiarativo gli adempimenti restano invece in capo al contribuente.
Questa differenza non rende automaticamente un regime migliore dell’altro. Cambiano semplicità operativa, tempi del prelievo fiscale, gestione delle minusvalenze e possibilità di riunire fiscalmente operazioni svolte presso più intermediari.
In breve: se vuoi ridurre gli adempimenti, l’amministrato può essere più semplice. Se operi con intermediari che non agiscono da sostituti d’imposta, il dichiarativo richiede dati completi e una gestione fiscale autonoma, spesso con l’aiuto di un professionista.
Informazioni verificate il 24 agosto 2026. La guida descrive il quadro generale per persone fisiche residenti in Italia che investono fuori dall’attività d’impresa. Situazioni societarie, trasferimenti di residenza, partecipazioni particolari e strumenti complessi richiedono una verifica specifica.
Regime amministrato e dichiarativo a confronto
| Aspetto | Regime amministrato | Regime dichiarativo |
|---|---|---|
| Calcolo dell’imposta | Lo esegue l’intermediario per le operazioni comprese nel rapporto | Lo determina il contribuente in dichiarazione |
| Versamento | L’intermediario trattiene e versa secondo le regole applicabili | Il contribuente dichiara e versa nei termini previsti |
| Dichiarazione delle operazioni | In genere non devi riportare le plusvalenze già assoggettate nel rapporto | Devi utilizzare i quadri fiscali pertinenti |
| Minusvalenze | Gestite nel rapporto e nei limiti previsti dalla normativa | Gestite complessivamente in dichiarazione, se fiscalmente compensabili |
| Più broker | Ogni rapporto amministrato conserva una propria posizione fiscale | I dati confluiscono nella dichiarazione del contribuente |
| Carico operativo | Più basso per il cliente | Più alto e dipendente dalla qualità dei dati disponibili |
| Intermediario estero | Non basta il nome commerciale: va verificato chi gestisce il rapporto e se opera come sostituto | È frequente quando l’intermediario non applica il regime amministrato |
La tabella semplifica il confronto, ma non risolve tutte le situazioni. Redditi da capitale, redditi diversi, monitoraggio fiscale e imposte patrimoniali non sono categorie intercambiabili: il trattamento dipende dallo strumento e dalla struttura concreta del rapporto.
Le cripto-attività hanno inoltre regole proprie di monitoraggio e tassazione: vedi la guida OAC su criptovalute nel 730/2026, Quadro W e Quadro T.
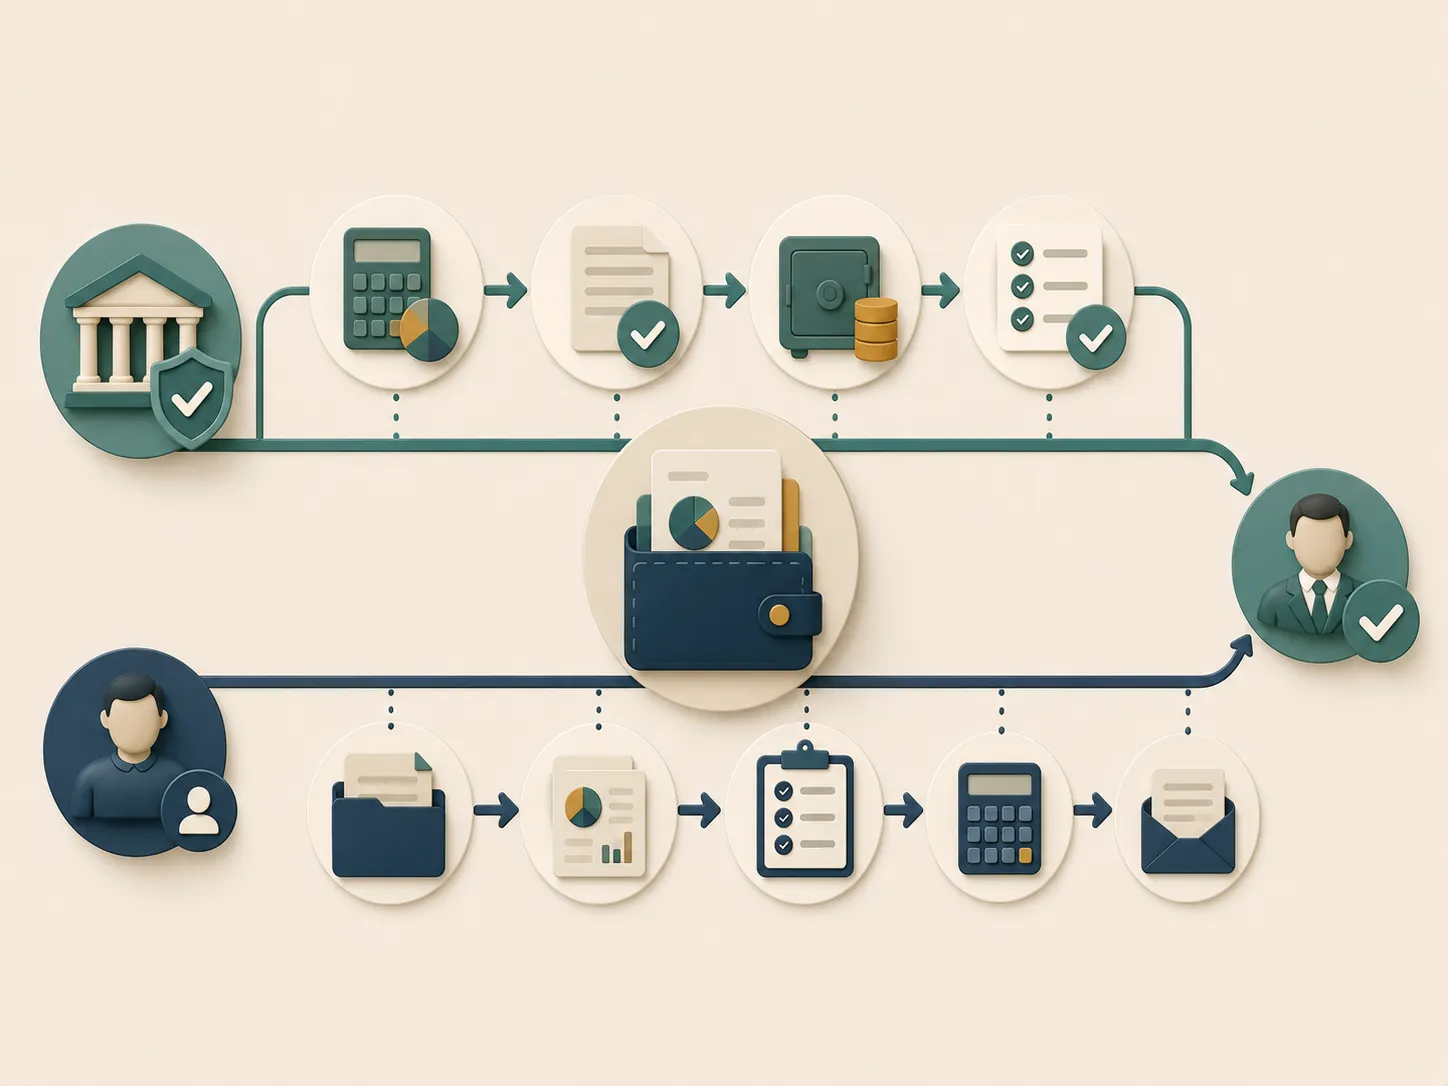
Come funziona il regime amministrato
Il riferimento centrale è l’articolo 6 del decreto legislativo 461/1997. Nel risparmio amministrato, l’intermediario applica l’imposta sostitutiva sulle plusvalenze e sugli altri redditi diversi compresi nel regime, tenendo conto delle minusvalenze utilizzabili nello stesso rapporto.
In pratica, la banca o il broker determina il risultato fiscale quando l’operazione diventa fiscalmente rilevante. Il cliente vede quindi un importo già decurtato dell’imposta applicata, senza dover ricostruire quella singola plusvalenza nella dichiarazione.
Questo non significa che ogni investimento detenuto presso un intermediario italiano sia automaticamente privo di adempimenti. Bisogna verificare almeno:
- quale soggetto intrattiene giuridicamente il rapporto;
- quale regime è stato scelto o applicato;
- quali strumenti e redditi rientrano nel servizio;
- se esistono attività estere o dati che richiedono monitoraggio;
- come vengono certificate le eventuali minusvalenze.
L’amministrato riduce il lavoro fiscale, ma non elimina la necessità di leggere contratto, rendicontazione e documenti del broker.
Come funziona il regime dichiarativo
Nel dichiarativo, plusvalenze e minusvalenze fiscalmente rilevanti vengono determinate dal contribuente e riportate nella dichiarazione. Occorre conservare dati di acquisto e vendita, costi fiscalmente riconosciuti, cambi valutari quando pertinenti e documenti prodotti dall’intermediario.
Un report fiscale preparato dal broker può essere utile, ma non trasferisce automaticamente la responsabilità all’intermediario. Bisogna capire se il documento è definitivo, quali operazioni include e se considera correttamente la situazione personale. Nella recensione eToro verifichiamo come questa distinzione viene presentata ai clienti italiani.
Il dichiarativo diventa più impegnativo quando aumentano:
- numero di operazioni;
- broker utilizzati;
- valute;
- trasferimenti di titoli;
- strumenti con trattamenti differenti;
- eventi societari;
- distribuzioni o proventi esteri.
Per questo il costo di un broker non coincide con la sola commissione di acquisto. Nel confronto va considerato anche l’eventuale costo del professionista e il tempo necessario per raccogliere e controllare i dati.
Sostituto d’imposta: la domanda da fare al broker
La formula “broker italiano” è spesso troppo vaga. La domanda utile è: quale entità firma il contratto e agisce effettivamente come sostituto d’imposta per il mio rapporto?
Un marchio può operare in più Paesi, utilizzare succursali differenti o modificare nel tempo il servizio disponibile ai clienti italiani. Non dedurre quindi il regime fiscale dalla lingua dell’app, dall’IBAN o dalla presenza di una sede commerciale.
Prima di aprire il conto, cerca nella documentazione:
- denominazione legale dell’intermediario;
- autorità che lo vigila;
- sede o succursale che gestisce il rapporto;
- regime fiscale offerto;
- modalità e tempi per esercitare o modificare l’opzione;
- documenti fiscali messi a disposizione.
Se queste informazioni non sono chiare, chiedi una risposta scritta all’assistenza prima di trasferire denaro o titoli.
Minusvalenze: dove nasce una differenza concreta
Una minusvalenza non è uno sconto immediato sulle tasse. Può essere utilizzata soltanto contro redditi fiscalmente compatibili e nei limiti temporali previsti.
Nel regime amministrato la posizione fiscale viene gestita all’interno del singolo rapporto. Se possiedi due broker amministrati, una minusvalenza registrata presso il primo non viene normalmente utilizzata in tempo reale dal secondo.
La chiusura o il trasferimento del rapporto può richiedere una certificazione delle minusvalenze residue. Tempi, procedura e corretta acquisizione presso il nuovo intermediario vanno controllati prima di chiudere il vecchio dossier.
Nel dichiarativo, le operazioni rilevanti confluiscono nella dichiarazione. Questo può consentire una visione fiscale unitaria, ma richiede una ricostruzione corretta e non rende compensabili redditi che la legge tratta in categorie differenti.
ETF e minusvalenze: attenzione alla semplificazione
Chi investe tramite ETF incontra una distinzione importante tra redditi da capitale e redditi diversi. Non basta osservare che un ETF è stato venduto in guadagno o in perdita per stabilire come quel risultato interagisca con altre minusvalenze.
La fiscalità degli ETF può produrre risultati poco intuitivi, soprattutto quando si cerca di compensare perdite generate da azioni, obbligazioni o altri strumenti. Prima di costruire strategie fiscali, verifica la natura del reddito e la disciplina applicabile.
Questa guida non entra nel calcolo fiscale di ogni prodotto. L’obiettivo è evitare una conclusione sbagliata: scegliere il dichiarativo non trasforma automaticamente ogni perdita in una minusvalenza compensabile con qualsiasi guadagno.
Quando l’amministrato può essere più semplice
L’amministrato può essere coerente con chi:
- vuole ridurre gli adempimenti ordinari;
- effettua poche operazioni;
- utilizza un solo intermediario;
- non vuole ricostruire autonomamente cambi e prezzi fiscali;
- preferisce che l’imposta venga applicata quando l’operazione è regolata fiscalmente.
Il limite è che la semplicità può accompagnarsi a una gestione frammentata delle minusvalenze se utilizzi più rapporti. Inoltre, l’applicazione immediata dell’imposta incide sulla liquidità disponibile rispetto a un versamento successivo in dichiarazione.
Non scegliere comunque un broker mediocre soltanto perché offre l’amministrato. Sicurezza, costi reali, mercati disponibili, qualità dell’esecuzione, trasferibilità dei titoli e assistenza restano criteri separati.
Quando il dichiarativo può avere senso
Il dichiarativo può essere inevitabile o coerente quando l’intermediario scelto non applica il regime amministrato. Può inoltre essere valutato da chi possiede più rapporti e vuole gestire unitariamente le operazioni fiscalmente compatibili.
La maggiore flessibilità richiede però organizzazione. Un numero elevato di piccoli movimenti, conversioni e operazioni può rendere il risparmio sulle commissioni meno rilevante rispetto al costo amministrativo complessivo.
Prima di scegliere, chiediti:
- il broker fornisce dati fiscali completi e tempestivi?
- so quali quadri dichiarativi possono essere coinvolti?
- ho operazioni estere da monitorare?
- quanto costa l’assistenza fiscale?
- cosa succede se il report contiene errori?
- riuscirò a recuperare i dati anche dopo la chiusura del conto?
Se non sai rispondere, il confronto commerciale tra commissioni è ancora incompleto.
Il regime gestito è una terza cosa
Amministrato e dichiarativo non esauriscono tutti i regimi. Nel risparmio gestito il cliente affida un mandato di gestione a un intermediario e l’imposta viene applicata sul risultato della gestione secondo la disciplina pertinente.
Non confondere quindi una piattaforma di investimento, un broker di esecuzione e una gestione patrimoniale. La recensione di Moneyfarm mostra, per esempio, perché costi e servizio di una gestione delegata vanno letti diversamente da quelli di un broker fai-da-te.
La pagina sulle piattaforme per investire aiuta a distinguere prima il modello di servizio. Solo dopo ha senso confrontare il regime fiscale.
Come scegliere senza fermarti alla fiscalità
Il regime fiscale è un criterio importante, non l’unico. Una checklist equilibrata comprende:
- autorizzazione e soggetto contrattuale;
- custodia e segregazione degli strumenti;
- commissioni di acquisto e vendita;
- costi valutari;
- mercati ed ETF disponibili;
- PAC automatici e loro condizioni;
- trasferimento dei titoli;
- assistenza;
- qualità della documentazione fiscale;
- regime applicabile al rapporto.
Se stai costruendo un piano di accumulo, simula il costo annuale con il numero reale di versamenti. Poi aggiungi l’eventuale costo fiscale e amministrativo: una commissione apparente molto bassa può non essere il costo totale della scelta.
Errori frequenti
“Ha l’app in italiano, quindi è in amministrato.” Lingua e regime fiscale non coincidono.
“Il broker mi dà un report, quindi è responsabile della dichiarazione.” Un report di supporto non equivale necessariamente all’applicazione dell’imposta come sostituto.
“Con il dichiarativo posso compensare tutto.” La compensazione dipende dalla natura fiscale dei redditi.
“In amministrato non devo controllare nulla.” Devi comunque verificare documenti, operazioni, minusvalenze e correttezza dei dati.
“Il broker più economico è quello con la commissione minore.” Fiscalità, cambio valuta, trasferimenti e assistenza possono modificare il costo complessivo.
FAQ
Con il regime amministrato devo fare la dichiarazione degli investimenti?
Per le plusvalenze e minusvalenze correttamente assoggettate dall’intermediario nel rapporto amministrato, in genere non devi ripetere il calcolo in dichiarazione. Possono però esistere altri redditi, attività o obblighi non coperti dal servizio. Verifica la tua situazione con la documentazione e, quando necessario, con un professionista.
Un broker estero può offrire il regime amministrato?
Non va escluso o dato per certo in base al marchio. Conta la struttura con cui opera in Italia, il soggetto che intrattiene il rapporto e la possibilità giuridica e operativa di agire come sostituto d’imposta.
Posso cambiare regime fiscale?
Le modalità e la decorrenza dipendono dalla normativa e dal rapporto contrattuale. Chiedi al broker termini, modulo, effetto dell’opzione e trattamento della posizione fiscale esistente prima di procedere.
Il dichiarativo costa di più?
Non necessariamente, ma può richiedere assistenza professionale e più tempo. Il costo dipende da numero e complessità delle operazioni, qualità dei report e situazione del contribuente.
Quale regime conviene per un PAC in ETF?
Non esiste una risposta universale. Per un PAC semplice l’amministrato può ridurre gli adempimenti; il dichiarativo può accompagnare intermediari con offerte diverse, ma richiede una gestione fiscale autonoma. Confronta il costo complessivo, non soltanto la commissione del PAC.
In sintesi
Il regime amministrato compra soprattutto semplicità operativa: l’intermediario calcola e versa le imposte comprese nel servizio. Il dichiarativo lascia più lavoro al contribuente e richiede dati affidabili, ma permette di ricostruire in dichiarazione le operazioni fiscalmente compatibili svolte su più rapporti.
Prima di scegliere un broker, verifica chi gestisce legalmente il conto, quale regime applica, come certifica le minusvalenze e quali documenti produce. Solo dopo confronta commissioni, mercati e funzioni.
Fonti e data di verifica
- Agenzia delle Entrate - risposta n. 75/2025
- Agenzia delle Entrate - risposta n. 208/2025
- Agenzia delle Entrate - risposta n. 111/2020
- Borsa Italiana - regime della dichiarazione
Ultimo controllo editoriale: 24 agosto 2026.
Disclaimer
Il contenuto ha finalità educativa e non costituisce consulenza fiscale, finanziaria o legale. Regime applicabile, obblighi dichiarativi e compensazione delle minusvalenze dipendono dal rapporto, dagli strumenti e dalla situazione individuale.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Agenzia delle EntrateAutoritàRisposta n. 75/2025 - regimi fiscali del risparmio e monitoraggio Verificata il 24/08/2026
- Agenzia delle EntrateAutoritàRisposta n. 208/2025 - regime del risparmio amministrato Verificata il 24/08/2026
- Agenzia delle EntrateAutoritàRisposta n. 111/2020 - opzioni per i regimi amministrato e gestito Verificata il 24/08/2026
- Borsa ItalianaFonte istituzionaleRegime della dichiarazione Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
PAC, ISEE e 730: il piano di accumulo va dichiarato?
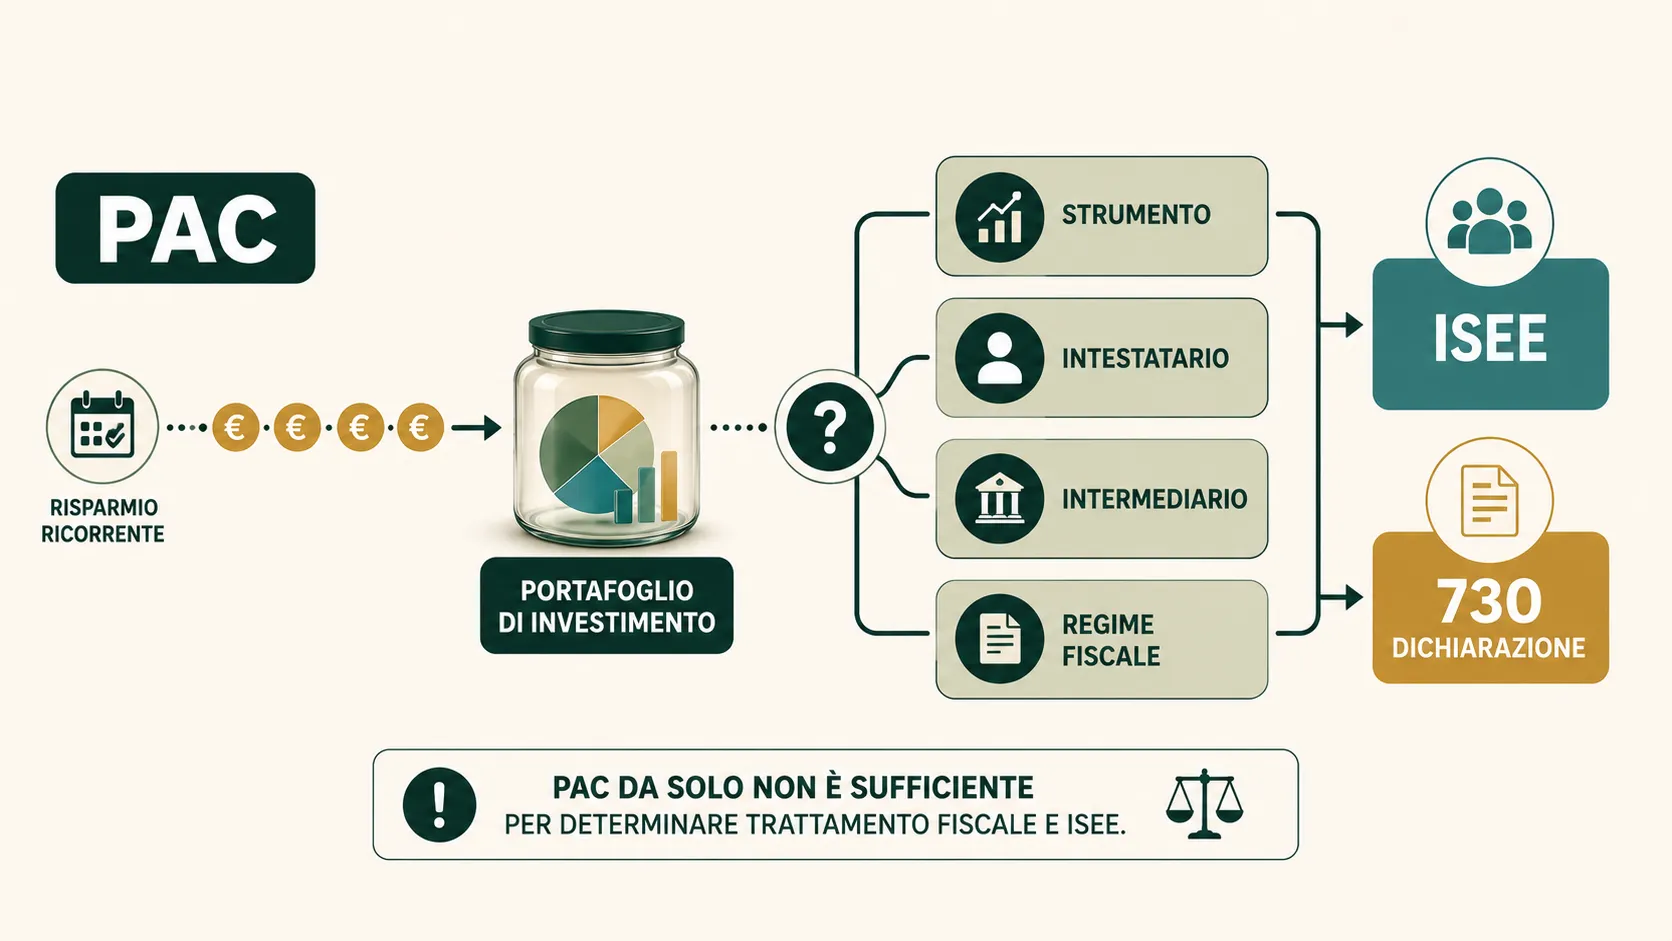
Il piano di accumulo va dichiarato nel 730 o nell’ISEE? Dipende da strumento, intermediario e regime fiscale; nell’ISEE conta il patrimonio mobiliare.
Moneyfarm 2026: quanto costa delegare gli investimenti?
Gestione professionale o fai-da-te? Analizziamo Moneyfarm tra costi, investimento minimo, servizio offerto e limiti da conoscere prima di scegliere.
eToro recensioni 2026: costi, sicurezza, fiscalità e limiti
Recensione eToro 2026 per residenti italiani: commissioni, cambio valuta, sicurezza, CopyTrader, fiscalità, vantaggi e limiti verificati.