 Occhio al Conto
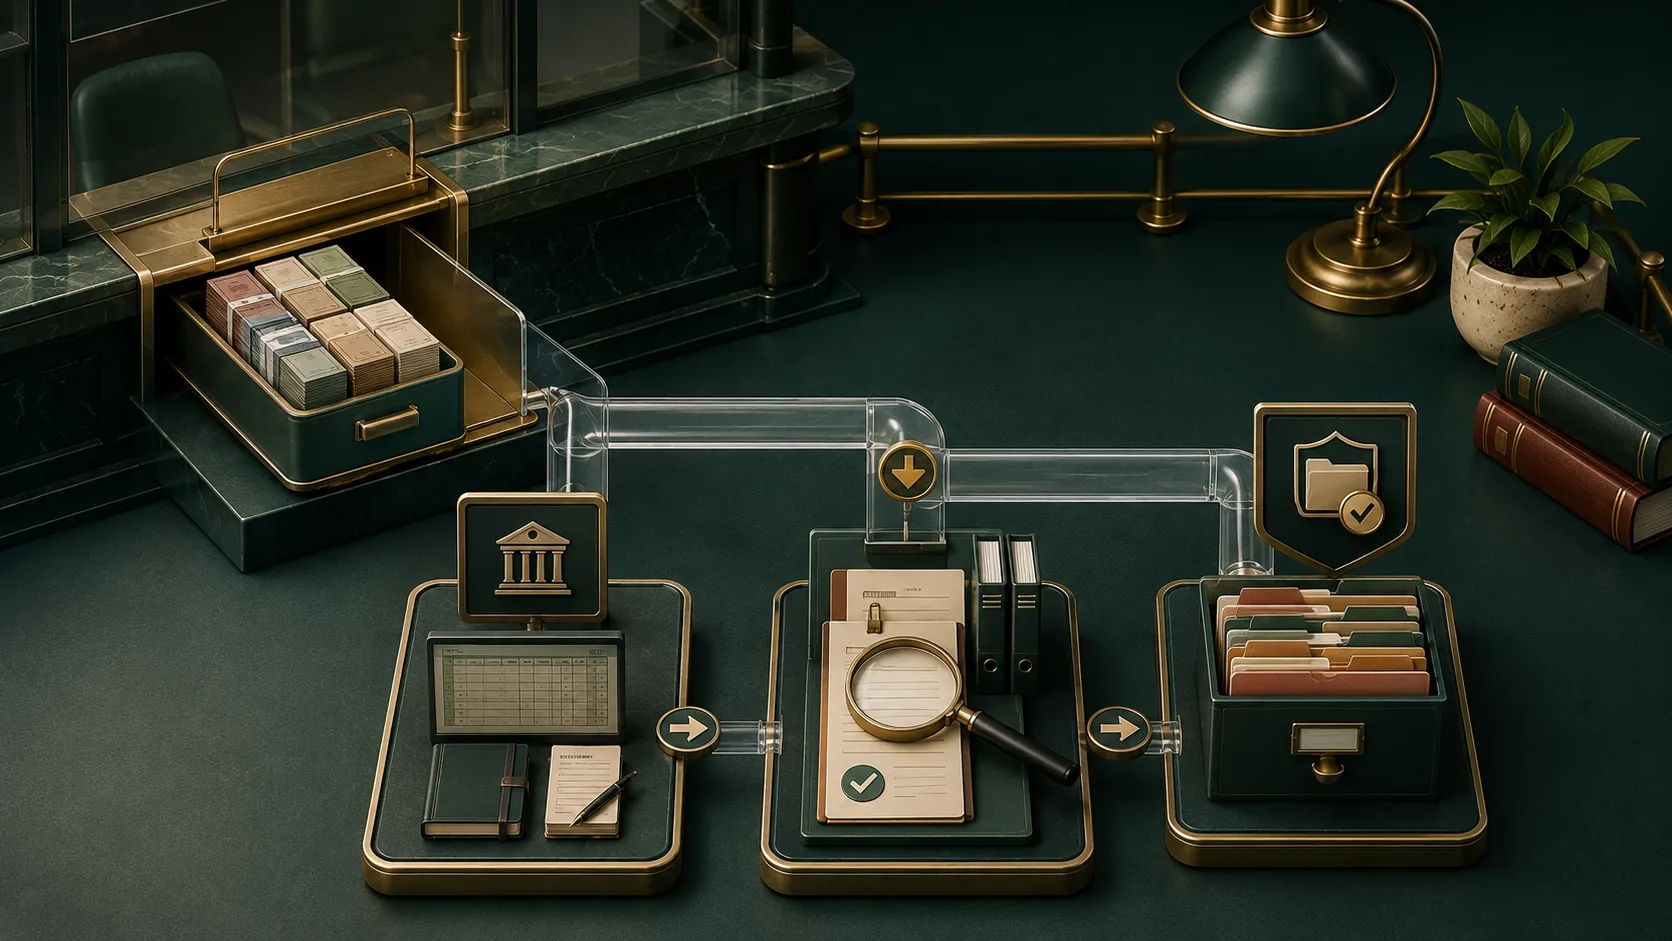
Non esiste un limite legale generale alla somma che puoi versare in contanti sul tuo conto corrente. Il versamento sul proprio conto, infatti, non è lo stesso fenomeno del pagamento in contanti tra due soggetti diversi.
Questo non significa che ogni deposito passi senza verifiche. La banca può chiederti da dove proviene il denaro, valutarne la coerenza con il tuo profilo e adempiere agli obblighi antiriciclaggio. Anche l’Agenzia delle Entrate può utilizzare le informazioni finanziarie nell’ambito delle attività previste dalla legge.
Dati e regole verificati il 26 agosto 2026. Questa guida è informativa e non sostituisce una valutazione fiscale o legale sul singolo caso.
Versare contanti sul conto: risposta in breve
Puoi versare anche più di 5.000 euro sul tuo conto, perché il limite all’uso del contante riguarda i trasferimenti tra soggetti diversi e non il semplice deposito presso la banca. Devi però poter spiegare in modo credibile la provenienza delle somme, soprattutto quando importo, frequenza o modalità non sono coerenti con la tua situazione economica o con l’attività dichiarata.
Le movimentazioni in contante complessivamente pari o superiori a 10.000 euro nel mese solare rientrano nelle comunicazioni oggettive alla UIF secondo i criteri previsti. Questa comunicazione non equivale automaticamente a una segnalazione di operazione sospetta, a un illecito o a un controllo fiscale.
| Situazione | Cosa significa realmente |
|---|---|
| Pagamento in contanti tra due soggetti | È soggetto al limite legale sull’uso del contante |
| Versamento sul proprio conto | Non ha un tetto legale generale equivalente al limite dei pagamenti |
| Comunicazione oggettiva alla UIF | Flusso periodico basato su importi e criteri stabiliti |
| Segnalazione di operazione sospetta, o SOS | Valutazione distinta basata sul sospetto e sul contesto dell’operazione |
| Controllo fiscale | Attività dell’amministrazione finanziaria disciplinata da presupposti e procedure proprie |
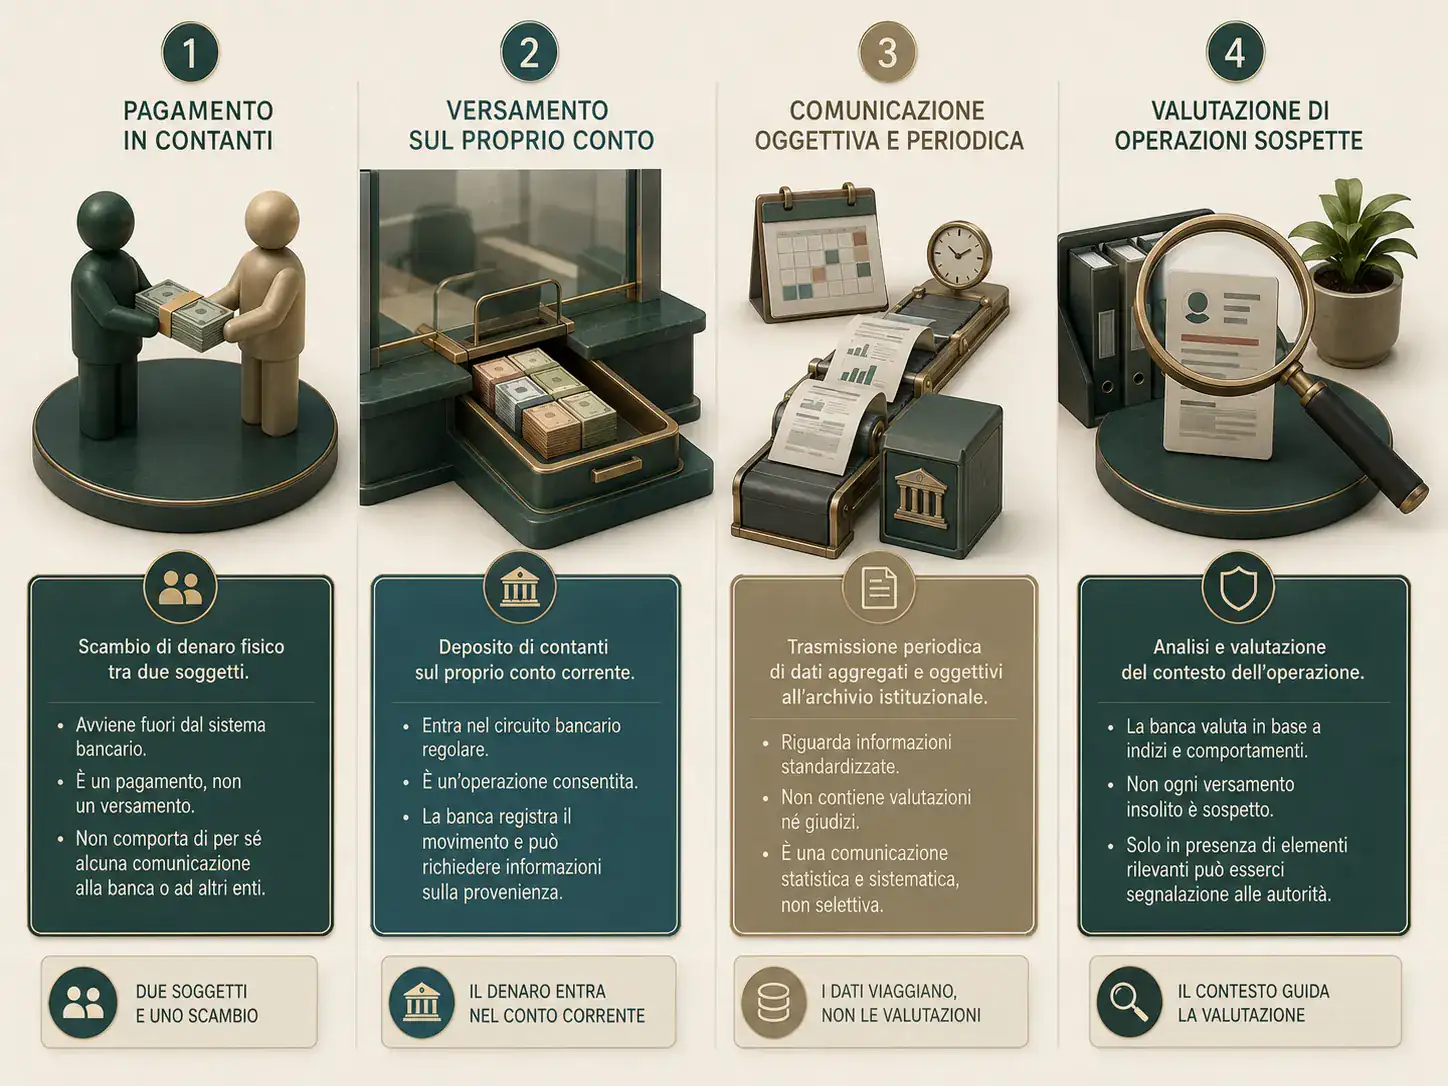
Il punto da ricordare è questo: non esiste una cifra che renda automaticamente illecito il versamento, ma non esiste neppure una cifra sotto la quale ogni operazione sia sempre irrilevante.
Il limite dei 5.000 euro vale per il versamento in banca?
No. Alla data di verifica, il limite riguarda il trasferimento di denaro contante tra soggetti diversi. Un pagamento pari o superiore alla soglia prevista deve quindi essere eseguito con strumenti tracciabili, salvo le specifiche eccezioni di legge.
Quando porti alla banca denaro che ti appartiene e lo depositi sul tuo conto, non stai effettuando lo stesso tipo di trasferimento. Le FAQ del Ministero dell’Economia e delle Finanze chiariscono che non esiste un limite al prelevamento o al versamento per cassa sul proprio conto in quanto tale operatività non configura un trasferimento tra soggetti diversi.
La distinzione è importante. Se vendi un bene a un’altra persona, il pagamento del compratore e il successivo versamento sul conto sono due momenti differenti. Il fatto che tu possa depositare la somma non rende automaticamente conforme alle regole il precedente pagamento in contanti.
Esempio semplice
Immagina di avere 6.000 euro in contanti provenienti da risparmi già tuoi e di volerli depositare sul conto. Il versamento non è vietato soltanto perché supera 5.000 euro.
Se invece quei 6.000 euro rappresentano il pagamento in un’unica soluzione ricevuto da un’altra persona, bisogna valutare separatamente se il trasferimento originario abbia rispettato il limite all’uso del contante. Depositare il denaro non corregge retroattivamente un pagamento avvenuto con modalità non consentite.
Cosa succede oltre 10.000 euro nel mese
La UIF, Unità di Informazione Finanziaria per l’Italia, riceve dagli intermediari le cosiddette comunicazioni oggettive. Queste riguardano le operazioni in contante complessivamente pari o superiori a 10.000 euro eseguite nel corso del mese solare, secondo le regole del relativo provvedimento.
Nel calcolo vengono considerate le operazioni singolarmente pari o superiori a 1.000 euro. Le movimentazioni vanno considerate per il medesimo soggetto, sia quando agisce come cliente sia quando opera come esecutore per conto del cliente.
Esempio numerico della comunicazione oggettiva
Supponiamo che, nello stesso mese, una persona effettui tre movimentazioni in contante rilevanti ai fini del calcolo:
- 2.000 euro;
- 3.500 euro;
- 4.700 euro.
Il totale è:
2.000 + 3.500 + 4.700 = 10.200 euro
Il superamento dei 10.000 euro fa rientrare le operazioni nel flusso delle comunicazioni oggettive previsto dalla UIF. Non dimostra che il denaro sia illecito e non equivale automaticamente a una SOS o a un accertamento.
L’esempio serve soltanto a spiegare il meccanismo. Non va usato per programmare o suddividere operazioni allo scopo di sottrarsi alle verifiche.
Comunicazione UIF e segnalazione sospetta non sono la stessa cosa
Questa è la distinzione più importante e più spesso raccontata male.
La comunicazione oggettiva dipende da criteri numerici e viene trasmessa periodicamente. La UIF utilizza questi dati per arricchire le proprie analisi e gli approfondimenti finanziari.
La segnalazione di operazione sospetta, normalmente abbreviata in SOS, segue invece una valutazione specifica. Importo, natura, frequenza, modalità e coerenza dell’operazione con il profilo del cliente possono contribuire alla valutazione, insieme alle altre informazioni disponibili.
Di conseguenza:
- superare 10.000 euro nel mese non significa essere accusati di un illecito;
- restare sotto 10.000 euro non crea una zona immune da approfondimenti;
- un’operazione può essere del tutto lecita e richiedere comunque chiarimenti;
- una richiesta della banca non prova che sia stata inviata una SOS.
La banca non può inoltre utilizzare il cliente per confermare o smentire l’eventuale invio di una segnalazione riservata. Per il correntista, l’azione utile è rispondere in modo veritiero alle richieste e conservare documenti coerenti con la provenienza delle somme.
Quando la banca può chiedere la provenienza del denaro
Gli intermediari devono conoscere la clientela e controllare nel tempo la coerenza dell’operatività. Le disposizioni di Banca d’Italia prevedono approfondimenti più intensi nei casi rilevanti, compresa la verifica dell’origine dei fondi.
Una richiesta può essere più probabile quando:
- l’importo è insolito rispetto ai movimenti abituali;
- i versamenti sono frequenti e non coerenti con il profilo conosciuto;
- il cliente dichiara un’attività che normalmente non utilizza contanti;
- il denaro viene versato da un esecutore diverso dal titolare;
- le spiegazioni fornite sono generiche, contraddittorie o cambiano nel tempo;
- l’operazione è collegata ad altri movimenti anomali;
- i dati sull’occupazione, sull’attività o sullo scopo del rapporto non sono aggiornati.
La richiesta non è una condanna. È parte dei controlli che la banca deve svolgere in base al rischio e alle informazioni disponibili.
Quali documenti possono essere utili
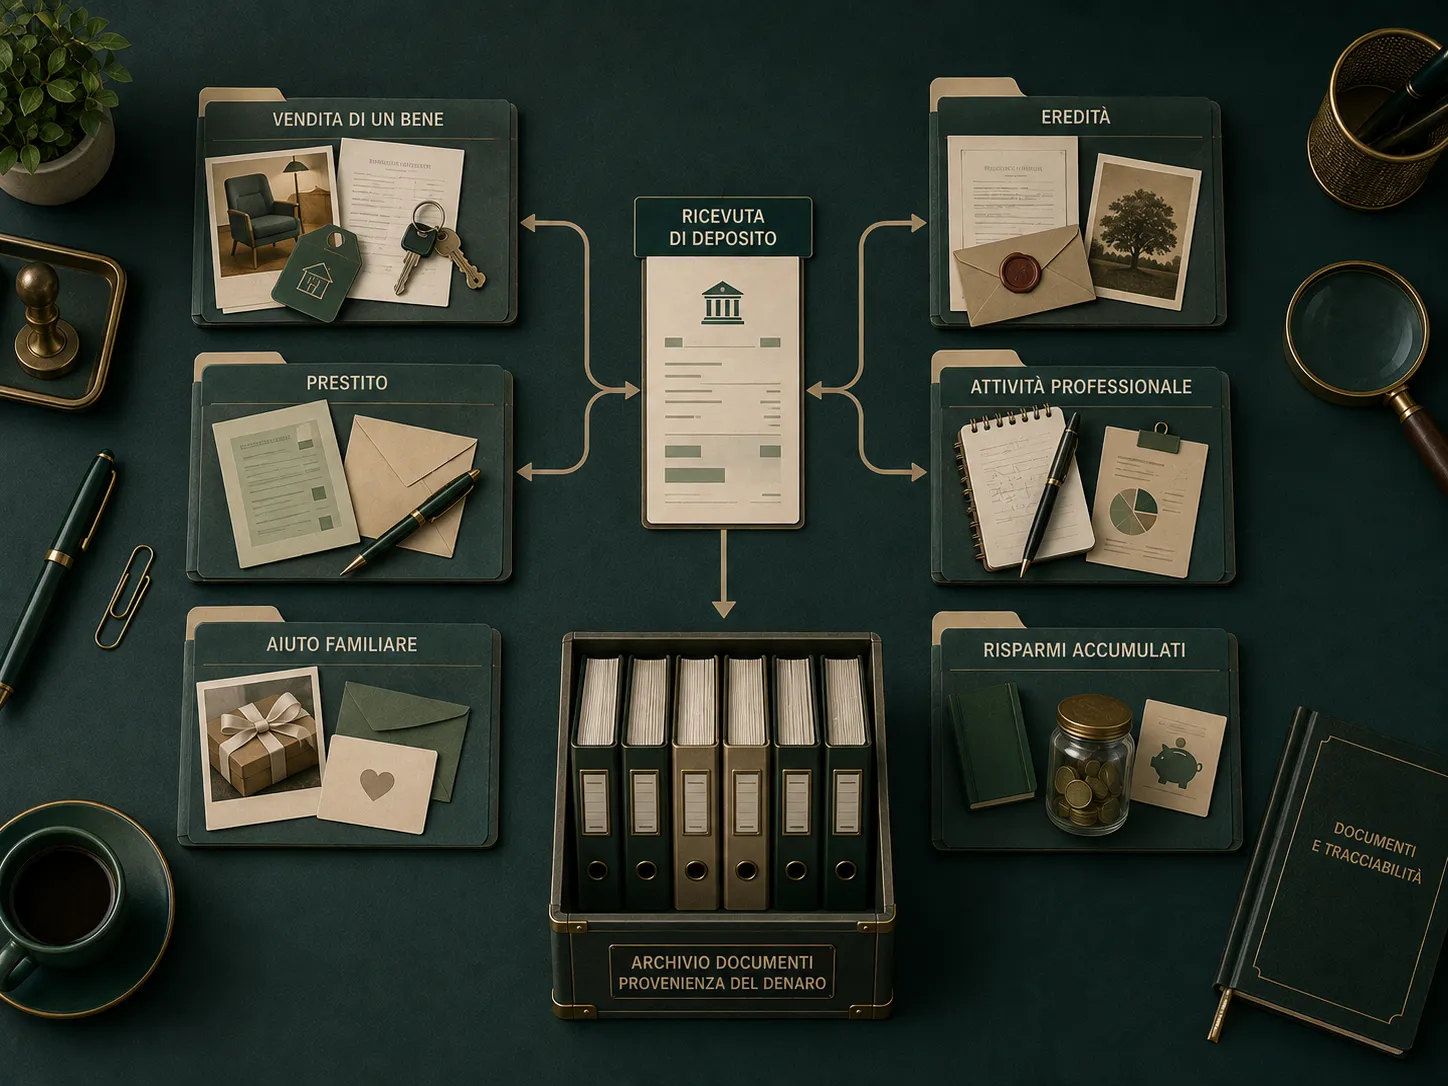
Non esiste un documento universale che renda ogni versamento inattaccabile. La documentazione deve essere autentica, coerente con la spiegazione e adeguata alla natura dell’operazione.
| Provenienza dichiarata | Documenti potenzialmente utili | Attenzione |
|---|---|---|
| Vendita di un bene usato | Accordo, ricevuta, annuncio, prova della proprietà | Il pagamento originario deve rispettare le regole applicabili |
| Restituzione di un prestito | Accordo originario, ricevute, precedenti movimenti | La sola frase “restituzione” non prova l’esistenza del prestito |
| Regalo o aiuto familiare | Dichiarazione coerente, documenti sul trasferimento e sulla provenienza | Importo e circostanze possono richiedere valutazioni ulteriori |
| Eredità | Dichiarazione di successione e documenti dell’eredità | Verificare gli adempimenti successori e fiscali applicabili |
| Risarcimento | Accordo, quietanza o provvedimento che lo riconosce | Conservare anche la prova dell’effettiva riscossione |
| Incassi professionali o commerciali | Fatture, corrispettivi, registrazioni contabili | Gli incassi devono essere coerenti con contabilità e dichiarazioni |
| Risparmi accumulati nel tempo | Documentazione storica disponibile e spiegazione coerente | Dire soltanto “erano in casa” può non essere sufficiente |
| Prelievo precedente dallo stesso conto | Estratti e movimenti che collegano prelievo e successivo deposito | Distanza temporale e utilizzi intermedi incidono sulla ricostruzione |
Dopo aver consultato la tabella, non scegliere una causale o un documento “più conveniente”. Parti da ciò che è realmente accaduto e ricostruiscilo senza cambiare natura all’operazione.
I risparmi tenuti in casa si possono versare?
In linea generale puoi depositare contanti che ti appartengono. Il problema pratico non è l’esistenza di un tetto al deposito, ma la possibilità di spiegare in modo credibile come quelle somme siano state accumulate.
Più il denaro è consistente rispetto al reddito e alla storia del conto, più una spiegazione generica può risultare debole. Un precedente prelievo documentato può essere un elemento utile, ma non dimostra automaticamente che le stesse banconote siano rimaste inutilizzate fino al nuovo versamento.
Non esiste quindi una formula come “risparmi personali” che impedisca ogni approfondimento. Se la situazione è rilevante o complessa, è prudente ricostruirla con un professionista prima di effettuare dichiarazioni imprecise.
Versamenti ricevuti da genitori o familiari
Un aiuto familiare non è automaticamente un reddito imponibile, ma la sua qualificazione dipende da ciò che è realmente avvenuto. Regalo, prestito, restituzione e rimborso sono operazioni differenti.
Per somme significative non affidarti soltanto a una dichiarazione informale. Forma dell’atto, rapporti tra le persone, capacità economica di chi consegna il denaro e regole fiscali possono essere rilevanti.
Quando possibile, un trasferimento tracciabile rende più semplice ricostruire mittente, importo e data. La causale deve comunque descrivere la realtà: la guida alla causale del bonifico mostra perché una frase scritta nel pagamento non sostituisce i documenti necessari.
Cosa cambia per commercianti e partite IVA
Per un’attività che incassa normalmente in contanti, i versamenti possono essere frequenti e perfettamente coerenti con il lavoro svolto. Devono però trovare corrispondenza nei corrispettivi, nelle fatture, nella contabilità e nelle dichiarazioni richieste.
La banca può valutare la coerenza tra movimentazione, settore, fatturato e informazioni raccolte sul cliente. Versamenti sistematici non compatibili con i dati conosciuti possono richiedere approfondimenti.
Chi gestisce molti incassi dovrebbe controllare anche gli aspetti operativi del conto per partita IVA: disponibilità di sportelli o ATM evoluti, costo del versamento, tempi di accredito e limiti tecnici. Un conto digitale economico può diventare poco pratico se non consente di depositare contanti.
Versamento allo sportello o tramite ATM
L’assenza di un limite legale generale non garantisce che ogni conto consenta qualsiasi versamento attraverso ogni canale.
La banca può prevedere:
- versamenti soltanto presso alcune filiali;
- ATM abilitati al deposito;
- limiti tecnici per singola operazione o per numero di banconote;
- indisponibilità del servizio per determinati conti digitali;
- commissioni allo sportello;
- tempi di controllo e contabilizzazione;
- verifica delle banconote.
Questi sono limiti operativi o contrattuali, non la soglia legale sull’uso del contante. Controlla foglio informativo, contratto e istruzioni ufficiali della tua banca.
Frazionare il versamento evita i controlli?
No. Dividere artificialmente una somma non crea una garanzia e può rendere l’operatività meno coerente.
Le verifiche non dipendono soltanto dal singolo importo. Frequenza, collegamento tra operazioni, profilo economico e comportamento complessivo possono essere valutati insieme.
Se hai una ragione pratica per effettuare più depositi, conserva una spiegazione vera e coerente. Non costruire una sequenza di versamenti con lo scopo di aggirare soglie o controlli.
La banca può bloccare o rifiutare il versamento?
Non esiste una risposta identica per ogni caso. Il conto potrebbe non supportare quel canale, l’ATM potrebbe avere limiti tecnici oppure la banca potrebbe richiedere informazioni o documentazione prima di completare le proprie verifiche.
Se l’operazione non viene eseguita:
- chiedi quale limite operativo o procedura si applica;
- usa esclusivamente i canali ufficiali dell’intermediario;
- prepara documenti coerenti con la provenienza;
- conserva ricevute e comunicazioni;
- non tentare modalità alternative per nascondere la natura dell’operazione;
- valuta assistenza professionale se la questione ha rilievo fiscale o legale.
Una sospensione dell’operatività generale è un problema diverso. In quel caso può essere utile la guida sul conto corrente bloccato.
Cosa può controllare l’Agenzia delle Entrate
L’Archivio dei rapporti finanziari è una sezione dell’Anagrafe tributaria che raccoglie informazioni comunicate dagli operatori finanziari. Queste informazioni possono essere utilizzate nelle attività di analisi e controllo previste dalla normativa.
Ciò non significa che ogni versamento generi automaticamente un accertamento. Il piano fiscale è distinto dagli obblighi antiriciclaggio della banca e dai flussi informativi della UIF.
Quando l’amministrazione richiede chiarimenti su determinate movimentazioni, la provenienza e il trattamento fiscale delle somme diventano centrali. Un incasso già dichiarato, un trasferimento non imponibile e un reddito non dichiarato non sono la stessa cosa.
Per questo l’articolo non può offrire una “causale anti-Fisco”. Se l’importo è rilevante, l’origine è complessa o mancano documenti, serve una valutazione riferita al caso concreto.
Checklist prima di versare contanti
- Identifica l’origine reale del denaro.
- Verifica se il precedente trasferimento ha rispettato il limite all’uso del contante.
- Raccogli i documenti disponibili prima del versamento.
- Controlla che spiegazione, importo e documenti siano coerenti.
- Aggiorna presso la banca professione, attività e altre informazioni richieste.
- Verifica che il conto accetti versamenti e attraverso quali canali.
- Controlla commissioni, limiti tecnici e tempi di contabilizzazione.
- Conserva la ricevuta del deposito.
- Verifica successivamente il movimento nell’estratto conto.
- Chiedi assistenza professionale quando esistono dubbi fiscali, successori o contrattuali.
Domande frequenti
Quanto posso versare in contanti sul conto corrente?
Non esiste un importo massimo generale imposto dalla legge per il versamento sul proprio conto. Restano però gli obblighi della banca, le verifiche sulla provenienza e gli eventuali limiti tecnici o contrattuali del servizio.
Posso versare 5.000 euro in contanti?
Il superamento della soglia relativa ai pagamenti in contanti non vieta di per sé il deposito sul proprio conto. Occorre però distinguere il versamento dalla modalità con cui il denaro è stato precedentemente ricevuto.
Cosa succede se verso più di 10.000 euro?
Le operazioni in contante complessivamente pari o superiori a 10.000 euro nel mese rientrano nelle comunicazioni oggettive secondo i criteri UIF. Non significa automaticamente che sia stata inviata una SOS o avviato un controllo fiscale.
La banca può chiedermi da dove arrivano i soldi?
Sì. Gli intermediari svolgono l’adeguata verifica e il controllo costante del rapporto e possono chiedere informazioni e documenti sull’origine dei fondi quando necessario.
Quale causale devo usare per un versamento in contanti?
Un deposito in contanti non funziona come un bonifico con una causale capace di qualificare da sola l’operazione. Se la banca chiede la provenienza, fornisci una spiegazione veritiera e documenti coerenti.
Posso versare contanti ricevuti dai miei genitori?
Puoi depositarli, ma occorre valutare natura, importo, modalità del precedente trasferimento e documentazione. Un regalo, un prestito e una restituzione hanno caratteristiche differenti.
Fare più piccoli versamenti è più sicuro?
No. Non esiste una soglia di sicurezza universale e il comportamento complessivo può essere valutato. Frazionare artificialmente le operazioni per evitare controlli è una scelta da non fare.
Devo conservare la ricevuta del versamento?
Sì, è utile conservarla insieme ai documenti che spiegano l’origine delle somme. La ricevuta dimostra il deposito, ma non prova da sola come il denaro sia stato ottenuto.
In sintesi
Puoi versare contanti sul tuo conto senza un tetto legale generale, ma devi distinguere la liceità del deposito dalla provenienza del denaro e dal modo in cui lo hai ricevuto.
La soglia dei 10.000 euro mensili riguarda un flusso oggettivo verso la UIF: non è un limite al versamento e non equivale automaticamente a sospetto o accertamento. Prima di depositare somme importanti, ricostruisci l’origine, conserva documenti coerenti e verifica le procedure della banca.
Verifica editoriale: 26 agosto 2026. Contenuto informativo generale; non costituisce consulenza bancaria, fiscale o legale personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Ministero dell'Economia e delle FinanzeAutoritàFAQ Prevenzione e reati finanziari Verificata il 26/08/2026
- UIF - Banca d'ItaliaAutoritàComunicazioni oggettive Verificata il 26/08/2026
- UIF - Banca d'ItaliaAutoritàSegnalazioni di operazioni sospette Verificata il 26/08/2026
- Banca d'ItaliaAutoritàAdeguata verifica della clientela Verificata il 26/08/2026
- Agenzia delle EntrateAutoritàArchivio dei rapporti finanziari Verificata il 26/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Conto corrente online: cosa perdi in cambio di costi più bassi?
App e canone ridotto possono essere comodi, ma filiali, contanti, assistenza e servizi cambiano molto tra conti. Valuta il compromesso prima di scegliere.
Estratto conto bancario online: dove trovarlo e come leggerlo
Estratto conto bancario online: differenza dalla lista movimenti, saldo, valuta, commissioni, PDF precedenti e controlli da fare prima di archiviarlo.
Causale bonifico: cosa scrivere senza complicarsi la vita
La causale aiuta a descrivere il pagamento, ma non sostituisce documenti o adempimenti richiesti. Vedi esempi utili e gli errori da evitare.
Conto per partita IVA: separato sì, ma quanto deve costare?
Un conto dedicato può semplificare incassi e spese professionali. Confronta canone, bonifici, carte, strumenti fiscali e operatività prima di sceglierlo.