 Occhio al Conto
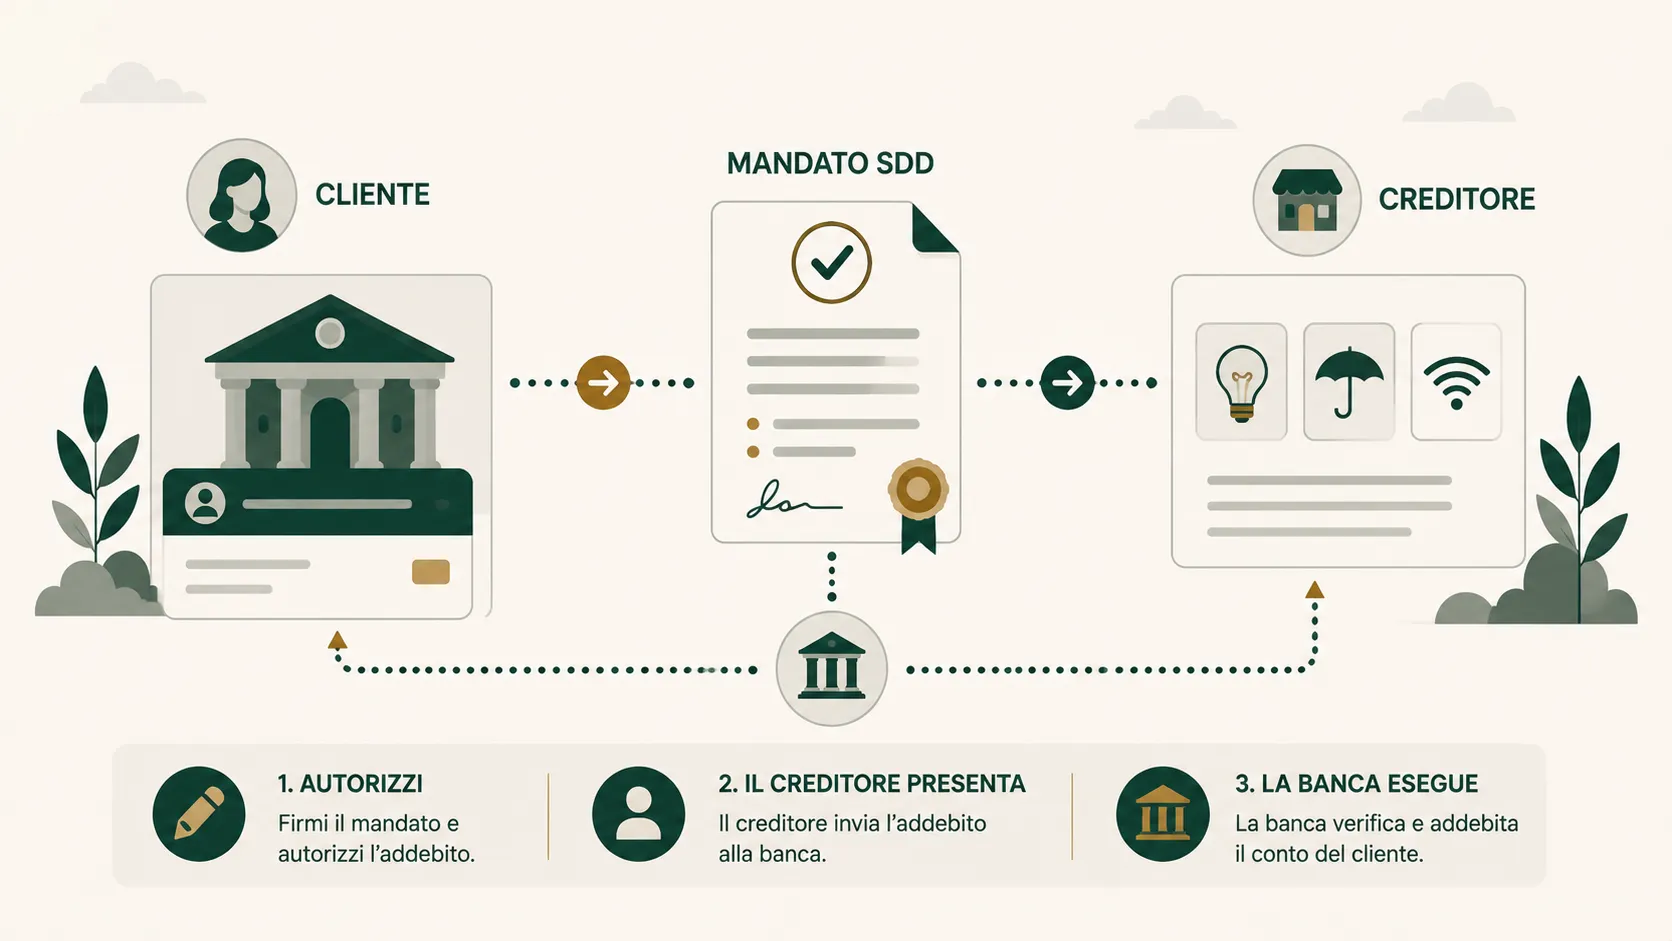
SDD significa SEPA Direct Debit, cioè addebito diretto SEPA. È un servizio di pagamento con cui autorizzi un creditore — per esempio una società di energia, telefonia o un finanziatore — a richiedere l’addebito di somme sul tuo conto.
L’autorizzazione nasce dal mandato SDD: non devi quindi confermare manualmente ogni singolo pagamento previsto dal mandato.
È il meccanismo comunemente usato per domiciliare bollette e altri pagamenti ricorrenti, ma può essere utilizzato anche per un singolo addebito.
Per un consumatore è importante distinguere tre operazioni diverse: revocare un singolo addebito prima dell’esecuzione, revocare il mandato per fermare quelli futuri e chiedere il rimborso di un addebito già eseguito.
Ultimo controllo OAC: 7 settembre 2026.
SDD in breve
| Domanda | Risposta |
|---|---|
| Cosa significa SDD? | SEPA Direct Debit, cioè addebito diretto SEPA. |
| Cos’è il mandato SDD? | L’autorizzazione con cui il debitore consente al creditore di disporre addebiti sul conto secondo le condizioni concordate. |
| Serve per forza per pagamenti ricorrenti? | No. Lo schema può essere usato per addebiti ricorrenti o singoli. |
| Chi avvia il pagamento? | Il creditore presenta la richiesta di incasso sulla base del mandato. |
| Posso fermare un addebito prima che avvenga? | In generale puoi revocare l’operazione fino alla fine del giorno operativo precedente il giorno concordato per l’addebito. |
| Posso chiedere il rimborso dopo l’addebito? | Per SDD Core esistono specifici diritti di rimborso; per un addebito autorizzato il termine previsto dallo schema è 8 settimane. |
| E se l’addebito non era autorizzato? | La contestazione segue regole diverse e può arrivare fino a 13 mesi; va segnalata alla banca senza ritardo ingiustificato. |
| SDD e vecchio RID sono la stessa cosa? | SDD è lo schema europeo oggi utilizzato per gli addebiti diretti SEPA; “RID” resta una denominazione storica ancora usata nel linguaggio comune. |
Cos’è l’addebito diretto SEPA (SDD)
SDD significa SEPA Direct Debit. In italiano è l’addebito diretto SEPA.
Il funzionamento è diverso da quello di un bonifico. Nel bonifico sei tu, pagatore, a impartire alla banca l’ordine di trasferire denaro.
Nell’SDD, invece, hai preventivamente autorizzato il creditore attraverso un mandato; sarà poi il creditore a presentare la richiesta di incasso alle scadenze previste.
Banca d’Italia indica l’addebito diretto come un servizio utilizzabile per pagare automaticamente un privato o un’impresa, sia per pagamenti singoli sia per pagamenti ricorrenti e a scadenze prefissate.
Gli esempi più comuni sono:
- bollette di luce, gas, telefono o altri servizi;
- rate di un finanziamento;
- abbonamenti o servizi periodici;
- altri pagamenti per i quali hai autorizzato l’incasso diretto sul conto.
Se sull’estratto conto trovi la sigla SDD, quindi, non stai guardando un bonifico in uscita: stai guardando un addebito diretto eseguito nell’ambito SEPA. Per confrontare i due meccanismi, leggi anche cos’è un bonifico SEPA e come funziona.
Cos’è il mandato SDD
Il mandato SDD è l’autorizzazione alla base dell’addebito diretto.
Con il mandato autorizzi il creditore a inviare richieste di incasso sul conto indicato e autorizzi il tuo prestatore di servizi di pagamento a eseguire gli addebiti conformemente a quelle istruzioni.
In termini pratici, il mandato collega almeno il debitore, il creditore, il conto da addebitare, l’autorizzazione all’incasso e gli elementi identificativi necessari a riconoscere mandato e creditore.
Il creditore deve gestire e conservare il mandato secondo le regole applicabili allo schema. Per il lettore, la conseguenza pratica è semplice: non basta cancellare una bolletta dall’app o ignorare un pagamento per revocare automaticamente il mandato sottostante.
SDD ricorrente e SDD singolo
Un mandato può essere utilizzato per una serie di incassi ricorrenti oppure per un’operazione una tantum, a seconda del rapporto e delle condizioni concordate.
La domiciliazione delle utenze è l’esempio più noto: una volta autorizzato il mandato, a ogni scadenza il creditore presenta la richiesta e la banca addebita il conto senza chiederti una nuova autorizzazione ogni mese.
Come funziona un addebito SDD, passo per passo
- Autorizzi il creditore tramite un mandato SDD.
- Comunichi il conto da utilizzare, normalmente attraverso l’IBAN.
- Il creditore prepara la richiesta di incasso secondo il mandato.
- La richiesta viene trasmessa attraverso il circuito SEPA.
- Alla data prevista, l’importo viene addebitato sul tuo conto se l’operazione può essere eseguita.
- L’addebito compare nei movimenti del conto con i relativi riferimenti.
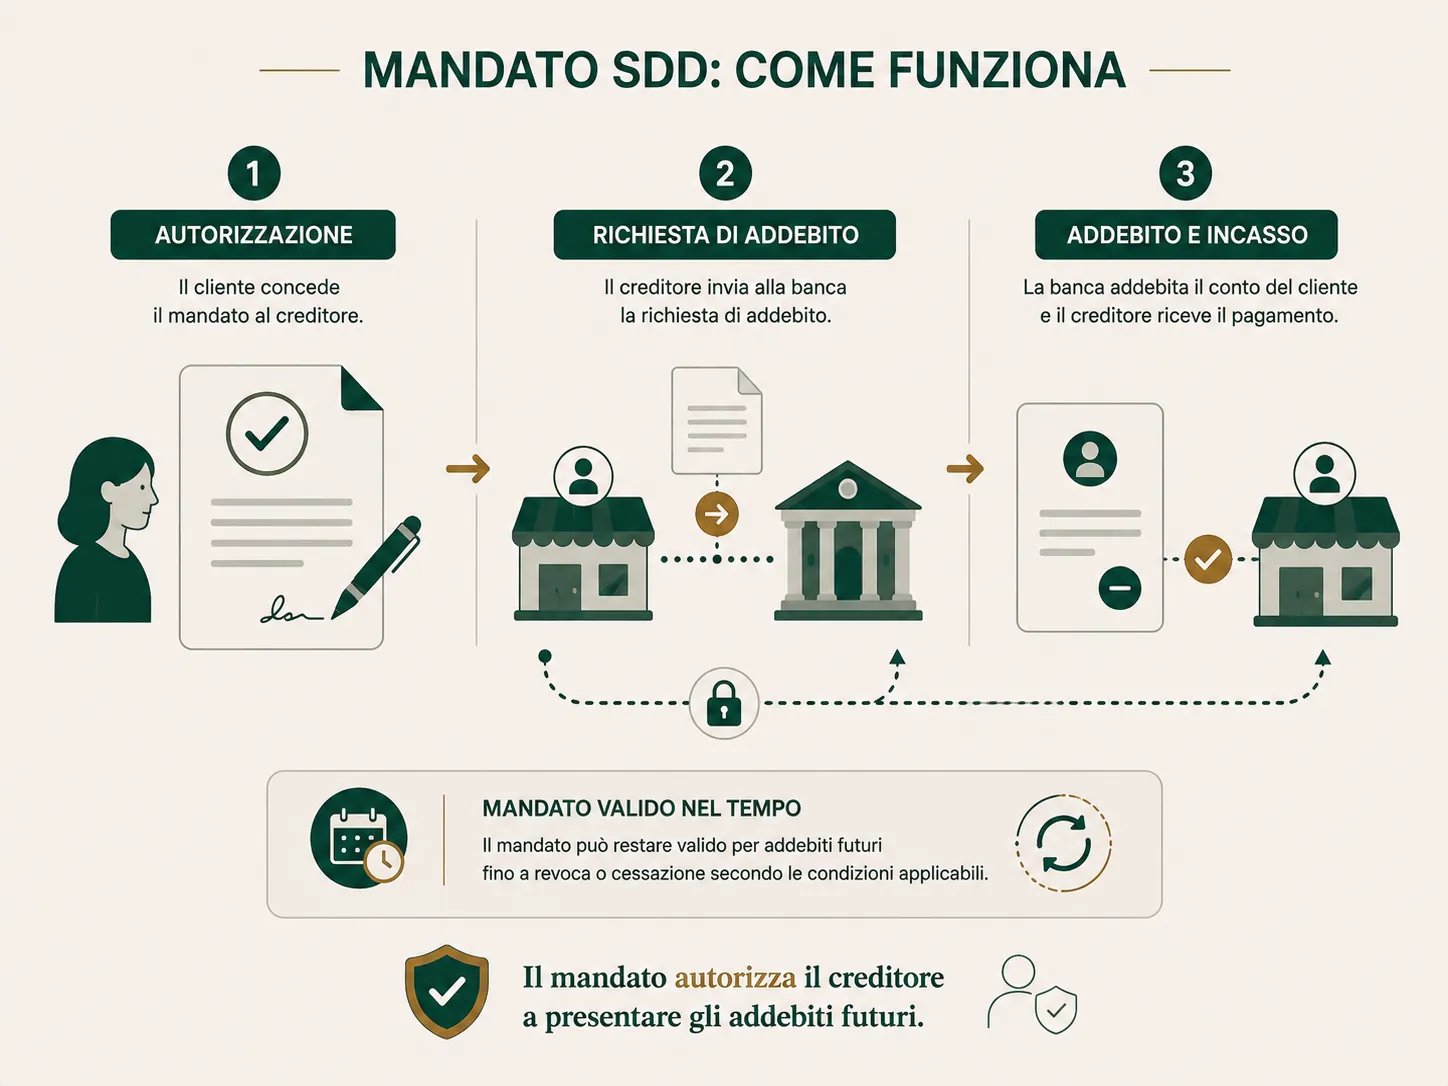
Questo spiega perché un SDD può comparire sul conto senza che tu abbia premuto “paga” quel giorno: il consenso operativo deriva dal mandato già conferito. Se vuoi controllare la struttura del conto comunicato al creditore, trovi la spiegazione in IBAN in parole semplici.
SDD Core e SDD B2B: qual è la differenza
Gli schemi di addebito diretto SEPA non sono tutti uguali. I due principali sono SDD Core e SDD Business-to-Business (B2B).
| Caratteristica | SDD Core | SDD B2B |
|---|---|---|
| Destinatari | Utilizzabile anche con debitori consumatori | Riservato ai debitori non consumatori secondo le regole dello schema |
| Uso tipico | Utenze, servizi e altri incassi verso consumatori | Rapporti commerciali tra imprese/professionisti ammessi allo schema |
| Rimborso di un addebito autorizzato | Diritto di rimborso entro 8 settimane secondo le regole Core | Non prevede lo stesso diritto incondizionato al rimborso di un’operazione autorizzata |
| Mandato | Necessario | Necessario, con regole specifiche B2B |
Per un privato che domicilia una bolletta, il riferimento normalmente rilevante è SDD Core. La distinzione conta soprattutto quando si parla di rimborso: non bisogna applicare automaticamente al B2B le tutele previste per il Core.
Come revocare un addebito diretto SEPA
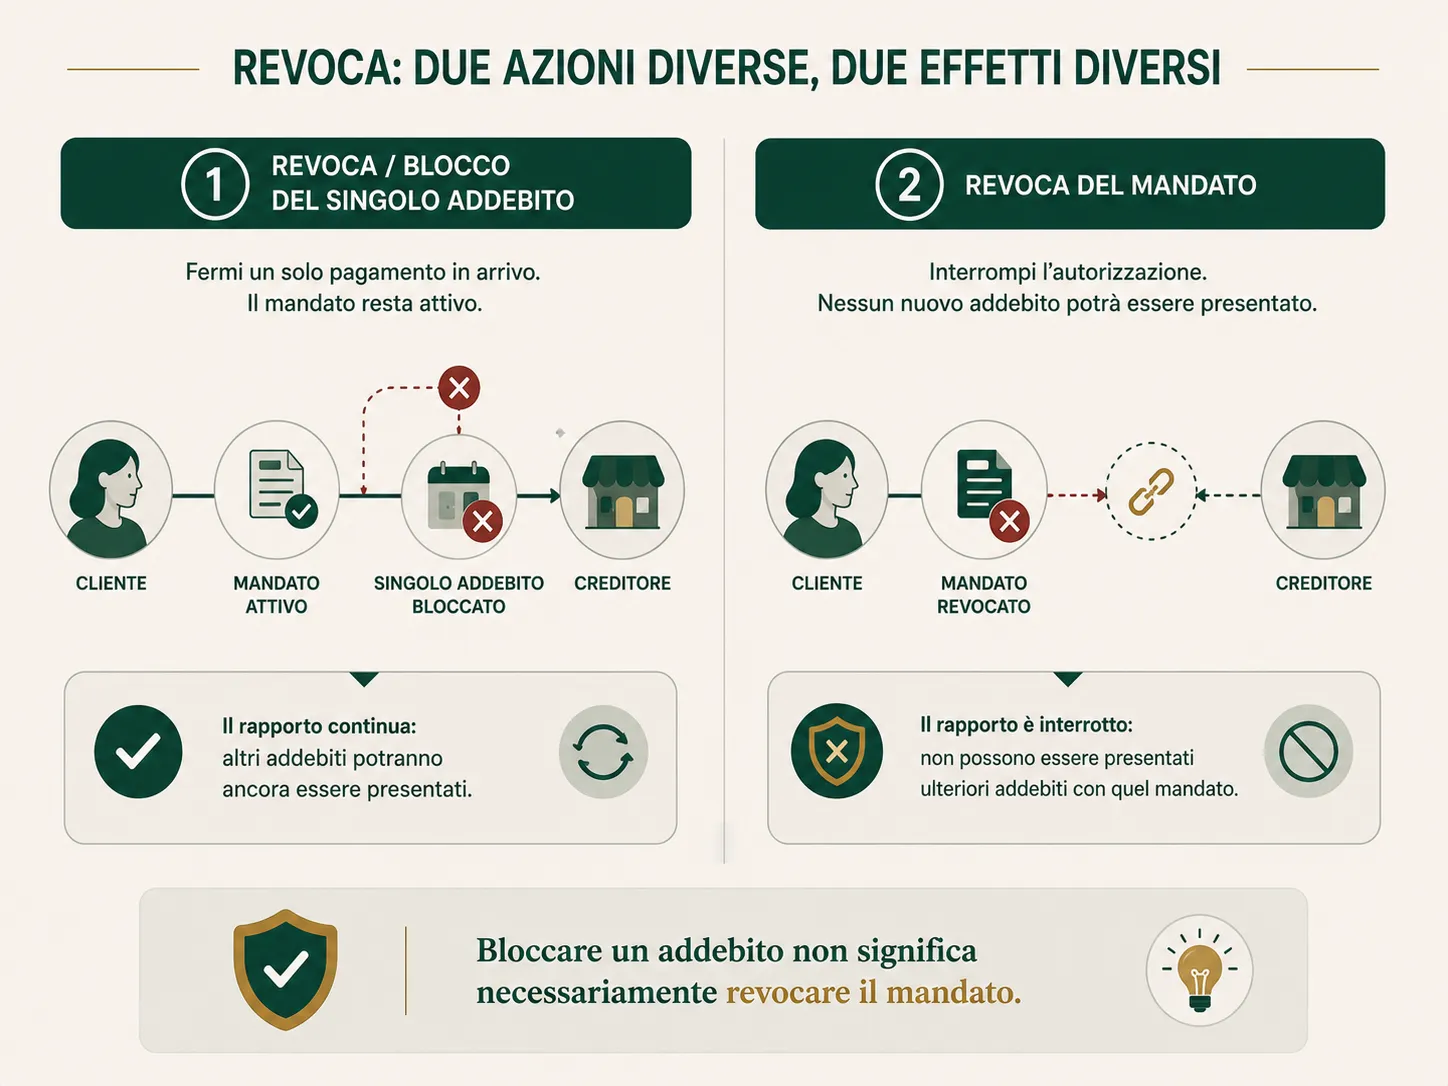
La parola “revoca” può indicare due cose diverse.
1. Revocare una singola operazione prima dell’addebito
Banca d’Italia ricorda che un’operazione di addebito diretto può essere revocata fino al giorno prima di quello in cui il denaro sarà prelevato dal conto, secondo le regole applicabili sul momento di revoca.
Se vuoi bloccare un pagamento imminente, agisci prima della data prevista e verifica subito nell’app o con la banca quali funzioni sono disponibili.
2. Revocare il mandato per gli addebiti futuri
Se il rapporto è terminato — per esempio hai chiuso un contratto o cambiato metodo di pagamento — devi occuparti anche del mandato, non soltanto del singolo incasso. Banca d’Italia raccomanda di annullare l’autorizzazione di un addebito diretto ricorrente quando non serve più.
Controlla la procedura prevista dal creditore e dalla tua banca e conserva la conferma della richiesta. La revoca del mandato serve a impedire nuovi incassi sulla base di quell’autorizzazione; non cancella automaticamente eventuali debiti contrattuali già maturati.
Revocare l’SDD non significa cancellare il contratto
Bloccare l’addebito o revocare il mandato riguarda il metodo di pagamento. Se esiste ancora un contratto valido e una somma è dovuta, il creditore può continuare ad avere un credito nei tuoi confronti e chiederti di pagare con altre modalità.
Se vuoi chiudere un servizio, verifica separatamente le condizioni per il recesso o la cessazione del contratto.
Rimborso SDD entro 8 settimane: quando si applica
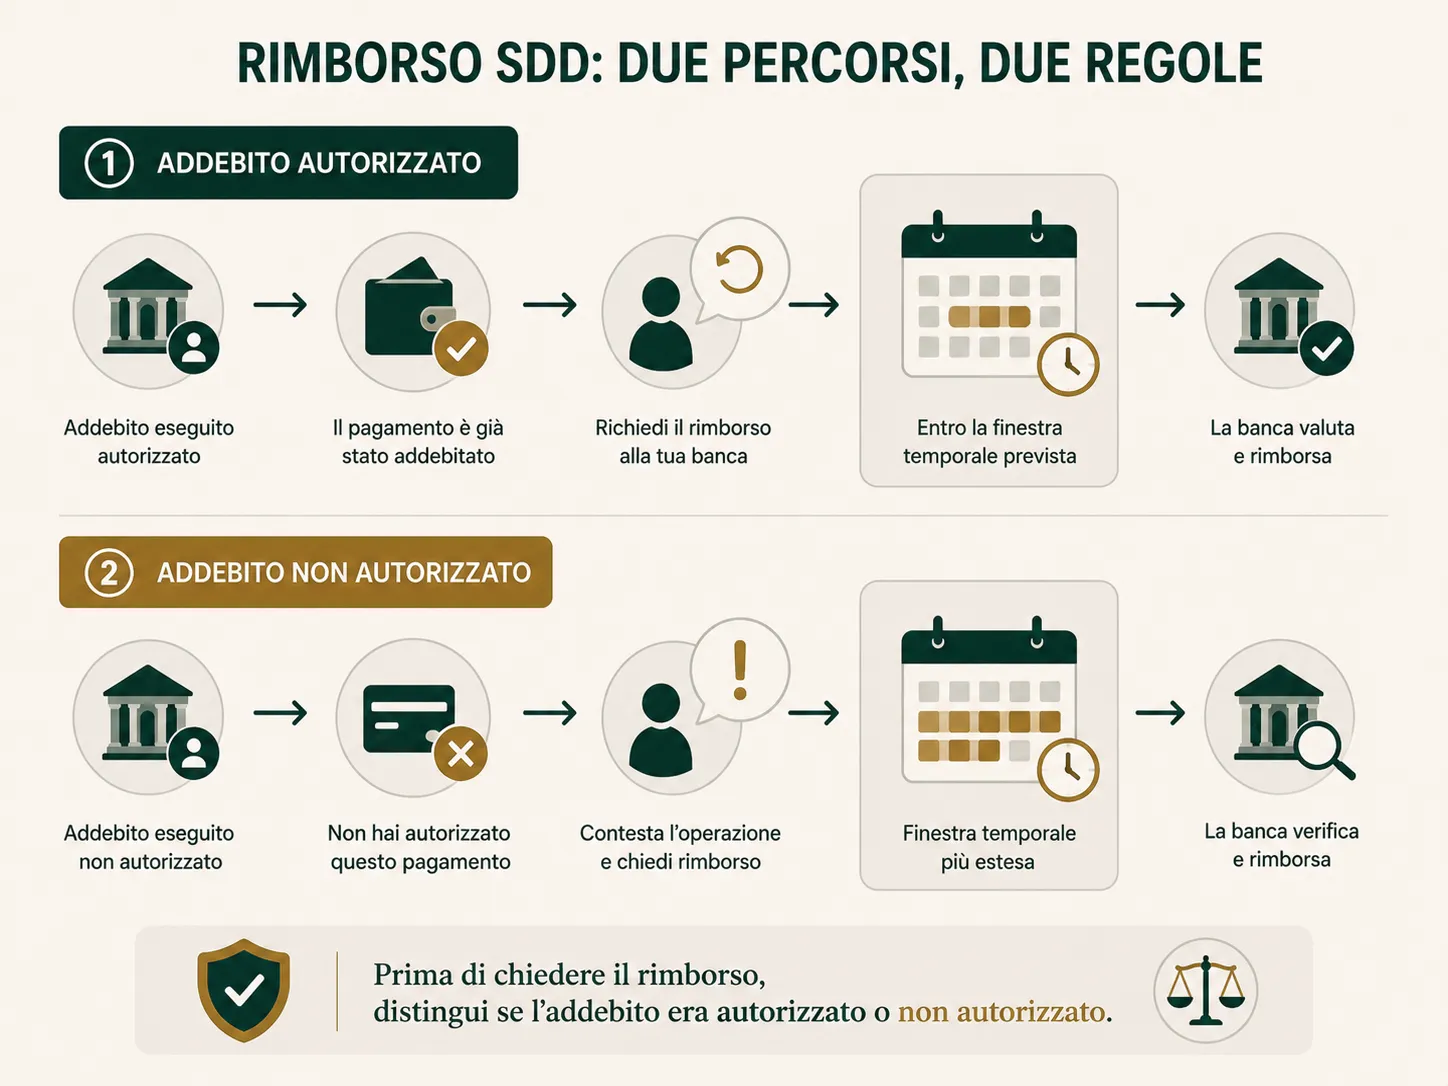
Per lo schema SDD Core, il debitore può chiedere il rimborso di un addebito autorizzato entro 8 settimane dalla data di addebito, secondo le regole dello schema.
Banca d’Italia spiega inoltre il diritto di rimborso nei casi in cui il mandato non specifichi l’importo esatto e la somma addebitata superi quanto il cliente avrebbe potuto ragionevolmente aspettarsi considerando accordi, contratto e circostanze.
Nel rulebook SDD Core dell’European Payments Council il diritto di rimborso entro otto settimane è una caratteristica centrale dello schema Core.
Attenzione: ottenere lo storno dell’addebito non significa automaticamente che il debito verso il creditore non esista. Se la somma era effettivamente dovuta in base al contratto, il rapporto economico con il creditore resta distinto dal meccanismo di rimborso del pagamento.
Addebito SDD non autorizzato: cosa cambia
Se non riconosci affatto il mandato o ritieni di non aver autorizzato l’operazione, non trattare il caso come un normale rimborso entro otto settimane.
Per le operazioni non autorizzate si applica una disciplina specifica: il cliente deve informare il proprio prestatore senza ritardo ingiustificato dopo essersi accorto dell’operazione e, in ogni caso, entro il termine massimo previsto dalla disciplina applicabile, che per la segnalazione può arrivare a 13 mesi dalla data di addebito.
In pratica:
- controlla il dettaglio del movimento e identifica creditore e riferimenti dell’SDD;
- verifica di non avere un vecchio mandato collegato a un contratto, abbonamento o servizio;
- se non riconosci l’autorizzazione, contatta immediatamente la banca tramite un canale ufficiale;
- chiedi come presentare formalmente la contestazione dell’operazione non autorizzata;
- valuta anche la revoca o il blocco del mandato per evitare ulteriori richieste, se appropriato.
Questo tema ha un intento operativo e urgente distinto. Una futura guida “addebito SEPA non autorizzato: come bloccarlo e chiedere il rimborso” potrà concentrarsi sulla procedura di contestazione senza duplicare questa pagina.
Come riconoscere un SDD nell’estratto conto
Nella lista movimenti puoi trovare diciture come SDD, SEPA Direct Debit, addebito diretto o domiciliazione, a seconda della banca.
Aprendo il dettaglio cerca almeno nome o identificativo del creditore, importo, data di addebito, riferimento del mandato se mostrato, eventuale identificativo del creditore e descrizione disponibile.
La sigla SDD non indica da sola che il pagamento sia sospetto: identifica il tipo di operazione. Se invece non riconosci creditore o importo, approfondisci subito.
Per interpretare correttamente ciò che vedi nel conto può esserti utile anche la guida su saldo contabile e saldo disponibile.
SDD, domiciliazione bancaria e RID: sono la stessa cosa?
Addebito diretto SEPA e SEPA Direct Debit (SDD) indicano lo stesso meccanismo europeo. Domiciliazione bancaria descrive comunemente l’uso dell’addebito diretto per pagamenti ricorrenti, come le utenze.
RID è invece il nome del precedente sistema italiano di addebito diretto. È ancora usato colloquialmente, ma per gli addebiti nell’attuale area SEPA il riferimento tecnico è SDD.
Cosa succede se sul conto non ci sono abbastanza soldi
Un mandato SDD non garantisce che ogni richiesta venga pagata. Se alla scadenza non ci sono fondi sufficienti o esiste un altro impedimento, l’addebito può non andare a buon fine.
Le conseguenze economiche dipendono dal contratto con il creditore e dalle condizioni del conto: possono esistere insoluti, nuovi tentativi di incasso, costi o altre conseguenze previste dai rapporti contrattuali.
Non è corretto indicare una commissione universale: controlla il foglio informativo del conto e il contratto con il creditore.
Questa sezione riguarda gli addebiti diretti sul conto. Se il pagamento ricorrente usa invece una carta, la procedura può essere diversa: consulta come bloccare un pagamento con carta di credito.
Come bloccare gli addebiti che non vuoi più
Verifica quale problema devi risolvere:
- un solo pagamento non deve partire: verifica la revoca della singola operazione prima della scadenza;
- il rapporto continua ma vuoi cambiare conto: aggiorna l’IBAN con il creditore e verifica il nuovo mandato;
- non vuoi più usare l’SDD: revoca il mandato secondo le procedure disponibili;
- il contratto è terminato: gestisci sia la cessazione contrattuale sia il mandato;
- non riconosci l’addebito: avvia rapidamente la contestazione come possibile operazione non autorizzata.
Queste azioni non sono intercambiabili.
Errori frequenti con gli addebiti SDD
“Se revoco l’SDD, ho disdetto il contratto”
No. Hai agito sul pagamento; la cessazione del contratto segue le sue regole.
“Posso chiedere sempre il rimborso entro 8 settimane”
Non generalizzare. Il diritto tipico delle otto settimane riguarda SDD Core; lo schema B2B ha regole differenti.
“Se sono passate 8 settimane non posso fare nulla”
Non necessariamente. Se l’operazione era non autorizzata, la contestazione segue una disciplina diversa e il termine massimo di segnalazione può arrivare a 13 mesi. Va comunque segnalata senza ritardo ingiustificato appena la scopri.
“SDD significa bonifico automatico”
No. Nel bonifico l’ordine parte dal pagatore; nell’addebito diretto la richiesta di incasso parte dal creditore sulla base del mandato.
“Basta togliere la domiciliazione dall’app”
Non sempre. Devi capire se stai revocando una singola operazione, bloccando un creditore o revocando effettivamente il mandato.
Checklist OAC prima di contestare o revocare
Controlla:
- creditore: riconosci il nome o l’identificativo?
- mandato: ricordi di aver autorizzato quel soggetto?
- contratto: il rapporto è ancora attivo?
- importo: coincide con quanto previsto o atteso?
- data: quando è stato eseguito l’addebito?
- schema: si tratta di SDD Core o B2B, se l’informazione è disponibile?
- obiettivo: vuoi fermare un singolo pagamento, revocare il mandato o contestare un addebito già eseguito?
La risposta all’ultima domanda determina la procedura da seguire.
Domande frequenti
SDD cosa significa?
SDD significa SEPA Direct Debit, cioè addebito diretto SEPA.
Cos’è un addebito SDD?
È un movimento in uscita generato da una richiesta di incasso del creditore nell’ambito di un mandato SEPA Direct Debit. È tipico delle domiciliazioni di bollette, rate e servizi ricorrenti.
Cos’è il mandato SDD?
È l’autorizzazione che consente al creditore di presentare richieste di addebito sul conto indicato secondo le condizioni concordate.
Come si revoca un mandato SDD?
La procedura concreta dipende dai canali messi a disposizione dal creditore e dalla banca. Distingui la revoca del mandato dalla revoca di una singola operazione e dalla cessazione del contratto sottostante.
Entro quanto posso chiedere il rimborso di un SDD?
Per un SDD Core autorizzato, lo schema prevede il diritto di chiedere il rimborso entro 8 settimane dall’addebito. Per un’operazione non autorizzata valgono regole diverse e la segnalazione può arrivare, nei casi previsti, fino a 13 mesi.
Posso bloccare un SDD il giorno stesso?
Non fare affidamento sul giorno dell’addebito. La regola generale sulla revoca dell’ordine arriva fino alla fine del giorno operativo precedente il giorno concordato. Se la scadenza è imminente, verifica immediatamente con la banca.
SDD e domiciliazione bancaria sono la stessa cosa?
La domiciliazione bancaria è l’uso tipico dell’addebito diretto per pagamenti ricorrenti. Il nome tecnico dello schema europeo è SEPA Direct Debit, SDD.
Un SDD può essere una tantum?
Sì. L’addebito diretto SEPA può essere previsto anche per un singolo incasso.
In pratica
Se trovi SDD sull’estratto conto, significa che il pagamento è stato richiesto dal creditore sulla base di un’autorizzazione di addebito diretto SEPA.
Separa sempre tre casi:
- pagamento futuro da fermare → verifica la revoca prima della scadenza;
- mandato che non vuoi più mantenere → revoca l’autorizzazione per gli incassi futuri;
- pagamento già eseguito da contestare → verifica se si tratta di rimborso SDD Core o di operazione non autorizzata.
Se devi controllare l’identificativo del conto collegato al mandato, consulta IBAN in parole semplici. Per distinguere un pagamento avviato dal creditore da un trasferimento disposto da te, passa alla guida sul bonifico SEPA.
Fonti
- Banca d’Italia, L’economia per tutti — Addebito diretto.
- Banca d’Italia, L’economia per tutti — glossario SDD (SEPA Direct Debit).
- European Payments Council — 2025 SEPA Direct Debit Core Rulebook v1.1, in vigore dal 5 ottobre 2025.
- European Payments Council — 2025 SEPA Direct Debit Business-to-Business Rulebook v1.1.
- European Payments Council — Clarification Paper SDD Core e SDD B2B v5.0.
- Direttiva (UE) 2015/2366 (PSD2), disciplina dei servizi di pagamento e delle operazioni non autorizzate.
- Regolamento (UE) n. 260/2012, requisiti tecnici e commerciali per bonifici e addebiti diretti in euro.
Ultima verifica delle fonti: 7 settembre 2026.
Le procedure operative mostrate nell’app e le eventuali commissioni possono dipendere dalla banca e dal contratto. Per un caso concreto controlla il dettaglio dell’operazione, il foglio informativo del conto e le condizioni del rapporto con il creditore.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàAddebito diretto Verificata il 07/09/2026
- Unione europeaNormativaRegolamento (UE) n. 260/2012 - requisiti SEPA Verificata il 07/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Bonifico SEPA: tempi, costi e differenze
Scopri come funziona il bonifico SEPA, quali dati servono, tempi e costi, e cosa cambia rispetto a un trasferimento istantaneo o extra-SEPA.
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
Saldo contabile: cosa significa e differenza dal disponibile
Che cosa significa saldo contabile? Scopri la differenza dal saldo disponibile, quale cifra puoi usare e perché i due importi possono non coincidere.