 Occhio al Conto
Quando guardi un IBAN italiano, dopo “IT” e due cifre compare una lettera. Quella lettera è il CIN, un carattere di controllo collegato ad ABI, CAB e numero di conto.
Se il CIN non è coerente con le altre coordinate, l’IBAN normalmente non supera i controlli formali. È però diverso dal caso in cui si digiti un IBAN errato ma comunque formalmente valido: in quel caso il codice può identificare un conto diverso, motivo per cui va controllato anche l’esito della Verification of Payee.
Dove si trova il CIN dentro l’IBAN
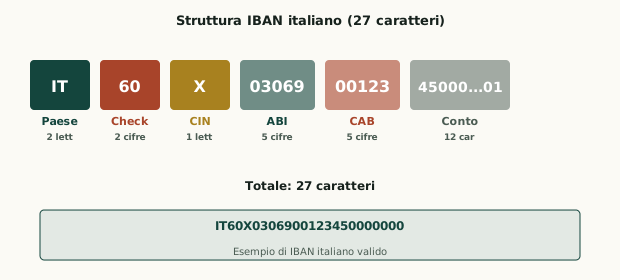
Un IBAN italiano ha 27 caratteri ordinati così:
- 2 lettere: codice Paese (IT per l’Italia)
- 2 cifre: cifre di controllo internazionali (check digits)
- 1 lettera: CIN italiano (Control Internal Number)
- 5 cifre: codice ABI (identifica la banca)
- 5 cifre: codice CAB (identifica la filiale)
- 12 caratteri: numero di conto corrente
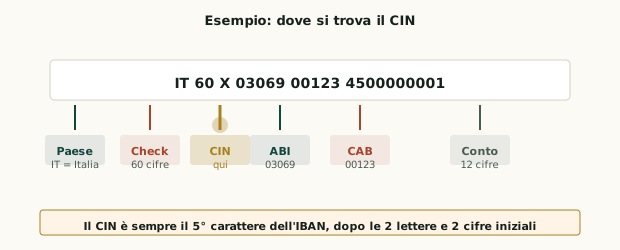
Il CIN è il quinto carattere dell’IBAN intero. In forma schematica:
ITkkCaaaaabbbbbcccccccccccc
Dove IT è il codice Paese, kk sono le due cifre di controllo internazionali, C rappresenta il CIN, aaaaa l’ABI, bbbbb il CAB e gli ultimi 12 caratteri il numero di conto.
Cos’è il CIN e come viene calcolato
Il CIN (Control Internal Number) è un carattere di controllo specifico del sistema bancario italiano.
È una lettera calcolata applicando un algoritmo matematico ad ABI, CAB e numero di conto: nasce dalle vecchie coordinate bancarie italiane (BBAN) come controllo aggiuntivo, e oggi convive con le cifre di controllo internazionali dell’IBAN.
L’idea è semplice: se ABI, CAB o numero di conto vengono scritti male, il CIN ricalcolato può non coincidere con quello presente nelle coordinate e il sistema può rilevare l’incoerenza.
ABI + CAB + numero di conto
↓ algoritmo di controllo nazionale
CIN
Il controllo del CIN si affianca alle due cifre di controllo internazionali dell’IBAN: non sostituisce la validazione dell’intero codice.
A cosa serve il CIN nell’IBAN
Il CIN serve ad aggiungere un controllo in più oltre alle cifre di controllo internazionali dell’IBAN, a ridurre il rischio che un IBAN con ABI, CAB o numero di conto sbagliati passi inosservato, e a far scattare un errore nei sistemi bancari o nei verificatori IBAN se qualcosa non torna.
È una sorta di “prova del nove” sulle coordinate bancarie italiane: non infallibile al 100%, ma utile nel filtrare molti errori di digitazione.
Cosa succede se il CIN è sbagliato
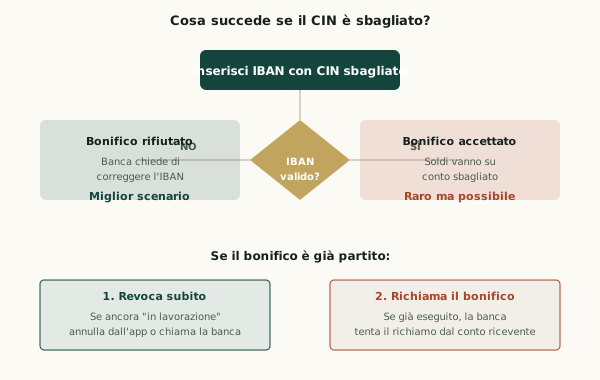
Scenario 1 — CIN incoerente, IBAN rifiutato. Se modifichi il CIN mantenendo invariati ABI, CAB e numero di conto, le coordinate diventano incoerenti e l’IBAN normalmente non supera i controlli formali prima dell’esecuzione.
In questo caso il pagamento non dovrebbe partire finché non correggi le coordinate.
Scenario 2 — IBAN errato ma formalmente valido. È un problema diverso: se l’insieme dei caratteri digitati forma comunque un IBAN valido che identifica un altro conto, il controllo formale non basta a dirti che hai indicato il beneficiario sbagliato.
L’IBAN resta l’identificativo del conto di destinazione. Dal 9 ottobre 2025, però, per i bonifici ordinari e istantanei in euro gli intermediari devono offrire la Verification of Payee (VoP), che controlla la corrispondenza tra IBAN e nome del beneficiario prima dell’esecuzione.
Se ti accorgi di avere disposto un bonifico verso coordinate errate, contatta subito la tua banca e chiedi quali procedure di revoca o richiamo siano ancora possibili. Il recupero non ha tempi garantiti e dipende dallo stato dell’operazione e dalla collaborazione degli intermediari e dell’eventuale destinatario.
Se hai già inviato un bonifico con IBAN sbagliato
- Controlla lo stato: accedi all’app o all’home banking e guarda se il bonifico è ancora “in lavorazione” o “in sospeso” — in quel caso potresti avere ancora margine per intervenire.
- Verifica se è revocabile: cerca il dettaglio dell’operazione e controlla le funzioni disponibili. Se è già eseguito, la revoca autonoma può non essere più possibile.
- Contatta subito la banca: segnala l’errore, chiedi se può essere avviato un richiamo del bonifico e fornisci il riferimento dell’operazione.
- Se il denaro è già arrivato su un altro conto: la restituzione richiede una procedura di recupero; tempi ed esito non sono garantiti.
Come ridurre al minimo il rischio
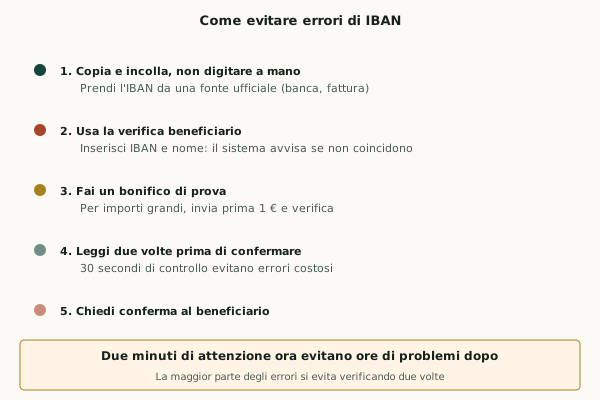
- Copia e incolla l’IBAN da fonti affidabili, senza digitarlo a mano: prendilo dal sito della banca, da una fattura o da una comunicazione ufficiale, evitando di “ricostruirlo” combinando ABI e CAB da fonti diverse.
- Controlla l’esito della verifica beneficiario: dal 9 ottobre 2025 la Verification of Payee è prevista per i bonifici ordinari e istantanei in euro. Se il sistema segnala una mancata o parziale corrispondenza tra nome e IBAN, fermati e verifica i dati prima di confermare.
- Per importi importanti, verifica le coordinate con particolare attenzione e usa solo canali affidabili per riceverle.
- Rileggi prima di confermare: molti errori si evitano controllando l’intero IBAN e il nome del beneficiario.
- Chiedi al beneficiario di confermare l’IBAN, se hai dubbi o hai ricevuto coordinate da un canale insolito.
CIN, ABI, CAB e numero di conto: come lavorano insieme
Prima dell’IBAN, in Italia si usavano le coordinate ABI + CAB + CIN + numero di conto (BBAN).
Oggi, dentro l’IBAN, il CIN controlla la coerenza delle coordinate nazionali; l’ABI (5 cifre) identifica la banca; il CAB (5 cifre) identifica la filiale; le cifre di controllo internazionali (2 cifre) servono alla verifica formale dell’intero IBAN.
Un controllo formale può dirti se il codice è coerente, ma non sostituisce la verifica del beneficiario: un IBAN formalmente valido può comunque essere quello di una persona diversa da quella che intendi pagare.
FAQ: CIN nell’IBAN, dubbi tipici
Il CIN è obbligatorio in tutti gli IBAN italiani?
Sì. Nella struttura IBAN definita per l’Italia, il CIN è obbligatorio e fa parte dei 27 caratteri.
Il CIN da solo basta per dire se un IBAN è corretto?
No. È un controllo aggiuntivo, ma non sostituisce le cifre di controllo internazionali né la verifica del beneficiario.
Devo usare il CIN quando faccio un bonifico?
No. Quando inserisci l’IBAN intero nella tua banca o in un’app di pagamento, il CIN è già compreso nel codice completo.
Tu inserisci solo l’IBAN completo.
Se sbaglio il CIN, il bonifico non parte o va sul conto sbagliato?
Se cambi soltanto il CIN lasciando invariato il resto dell’IBAN, il codice diventa normalmente incoerente e viene rifiutato dai controlli formali.
Il rischio di inviare denaro a un conto diverso nasce invece quando l’errore complessivo produce un altro IBAN formalmente valido. Per questo va controllato anche il risultato della Verification of Payee.
Il punto
Il CIN è un controllo aggiuntivo tipicamente italiano, pensato per intercettare errori nelle coordinate nazionali dell’IBAN.
Non è però una verifica dell’identità del beneficiario. Prima di un bonifico controlla l’IBAN completo e presta attenzione all’esito della Verification of Payee, soprattutto in caso di mancata o parziale corrispondenza.
Fonti e approfondimenti
- Banca d’Italia — IBAN: cos’è, a cosa serve e rischi di un codice errato
- Banca d’Italia — Bonifico e struttura dell’IBAN italiano
- Banca d’Italia — Verification of Payee per bonifici ordinari e istantanei
Ultima verifica delle fonti: 7 settembre 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàIBAN Verificata il 07/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
IBAN: cosa significano davvero quelle 27 lettere e cifre?
Paese, controllo, ABI, CAB e conto hanno ruoli diversi. Impara a leggere un IBAN italiano e a capire quali dati puoi verificare prima di un bonifico.
Come fare un bonifico senza sbagliare IBAN, importo o causale
Un controllo prima dell’invio può evitare problemi difficili da correggere. Segui i dati essenziali, i tipi di bonifico e le verifiche da fare.
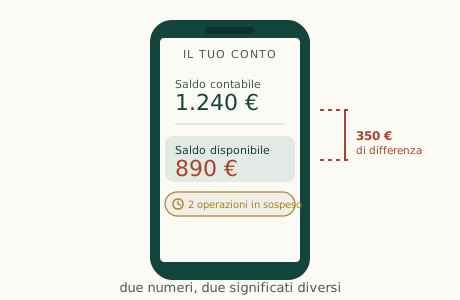
Saldo contabile: cosa significa e differenza dal disponibile
Che cosa significa saldo contabile? Scopri la differenza dal saldo disponibile, quale cifra puoi usare e perché i due importi possono non coincidere.