 Occhio al Conto
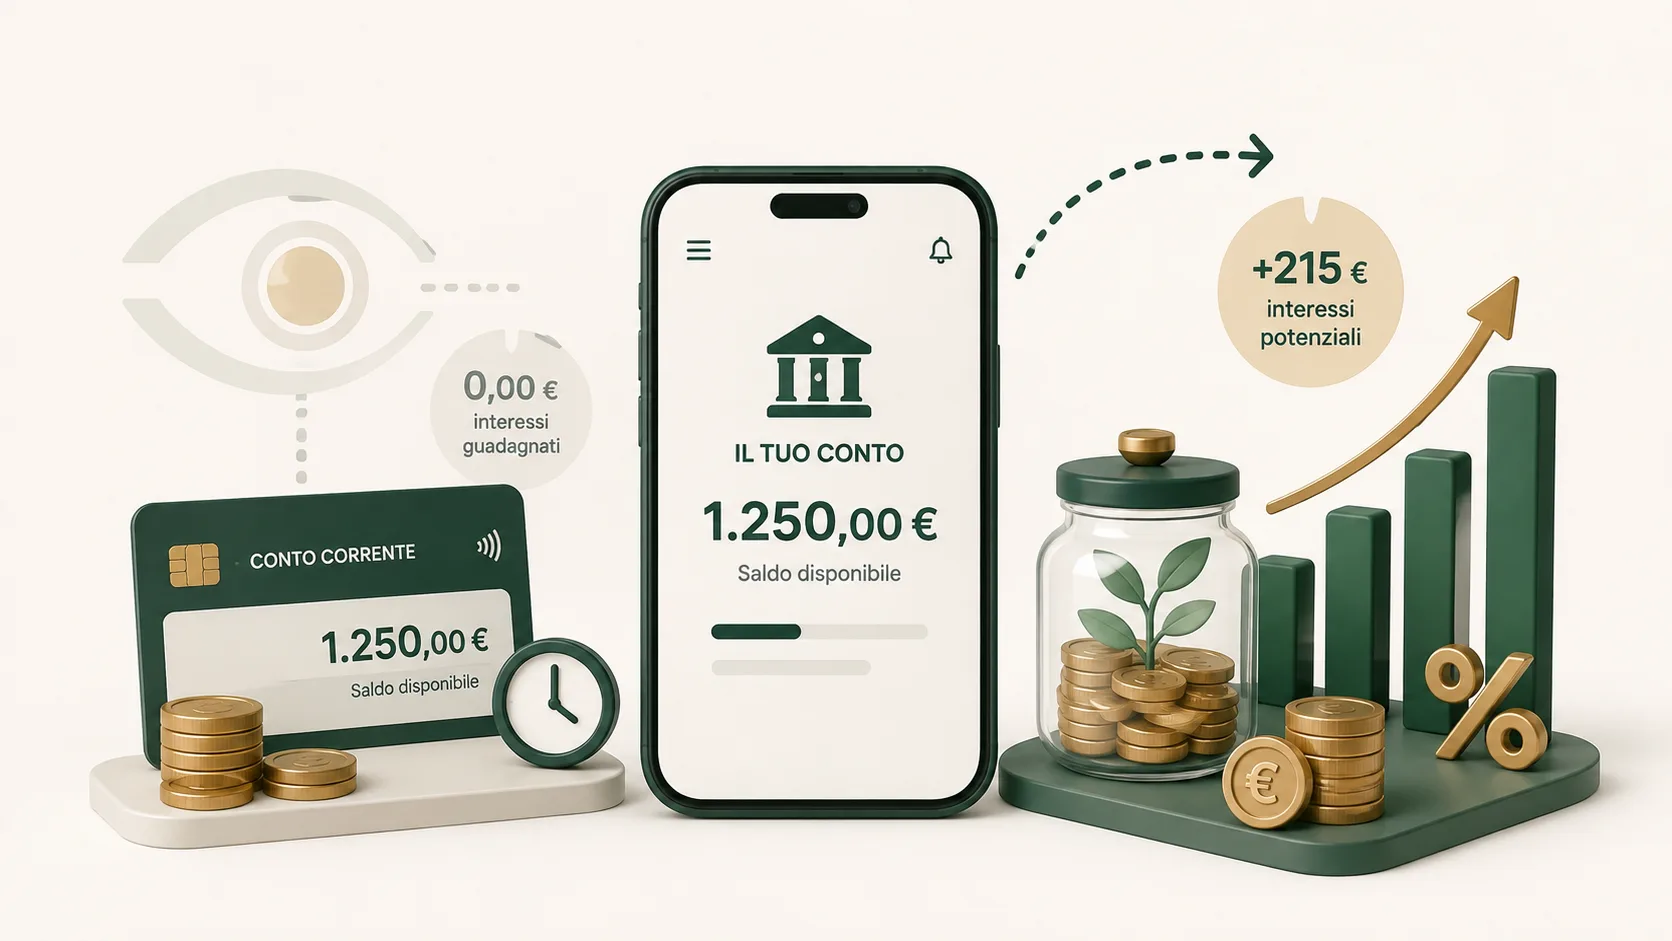
Gli interessi sul conto corrente sono il compenso che la banca può riconoscere sulla liquidità depositata quando il contratto prevede un tasso creditore. Non tutti i conti li riconoscono e, nei conti ordinari, il tasso è spesso molto basso o vicino allo zero.
Per capire quanto rendono davvero non basta leggere il tasso pubblicizzato. Bisogna considerare saldo per valuta, giorni di remunerazione, tassazione, eventuale imposta di bollo e costi del conto.
Dati e regole verificati il 9 agosto 2026. Questa pagina spiega il funzionamento degli interessi; per confrontare prodotti e offerte aggiornate usa la guida ai conti correnti remunerati 2026.
In breve
| Domanda | Risposta |
|---|---|
| Il conto corrente paga sempre interessi? | No. Il tasso creditore può essere anche pari o vicino a zero |
| Su quale saldo si calcolano? | Sul saldo per valuta o saldo liquido, secondo il contratto |
| Da quando maturano? | Dalla data valuta attribuita alle somme accreditate |
| Come si calcolano? | Capitale × tasso annuo × giorni / 36.500, se il tasso è espresso in percentuale |
| Gli interessi sono netti? | No: il tasso indicato è normalmente lordo e va considerata la ritenuta fiscale applicabile |
| Il bollo incide sul rendimento? | Sì, quando dovuto; per le persone fisiche il riferimento ordinario è 34,20 € annui oltre la soglia di giacenza media prevista |
| Un conto remunerato è un conto deposito? | No: il primo resta un conto operativo; il deposito ha finalità di risparmio e operatività più limitata |
Cosa sono gli interessi creditori sul conto corrente
Quando il saldo del conto è positivo, la banca può riconoscere interessi creditori, cioè interessi a favore del cliente.
Banca d’Italia distingue gli interessi creditori dagli interessi debitori: i primi riguardano le somme depositate; i secondi sono invece a carico del cliente quando utilizza denaro oltre la disponibilità, per esempio con un fido o uno scoperto autorizzato.
Il tasso creditore si trova nei documenti contrattuali e di trasparenza del conto. Se il tasso è pari a zero, lasciare denaro sul conto non produce interessi.
Saldo contabile, disponibile e per valuta: quale conta per gli interessi
Per il calcolo degli interessi non basta guardare il saldo che compare nella schermata principale dell’app.
Banca d’Italia distingue tre concetti:
- saldo disponibile: quanto puoi effettivamente usare in quel momento;
- saldo contabile: movimenti già registrati contabilmente dalla banca;
- saldo per valuta o saldo liquido: saldo ottenuto ordinando i movimenti secondo la data valuta, usato per il calcolo degli interessi.
La data valuta è quindi fondamentale: indica il giorno dal quale una somma accreditata inizia a produrre interessi e dal quale una somma addebitata smette di produrli.
Come si calcolano gli interessi sul conto corrente
Una formula semplice per stimare gli interessi lordi è:
Interessi lordi = Capitale × Tasso annuo (%) × Giorni / 36.500
Esempio didattico:
- capitale: 10.000 €;
- tasso creditore annuo lordo: 1%;
- durata: 365 giorni.
Il calcolo è:
10.000 × 1 × 365 / 36.500 = 100 € lordi
Se il saldo cambia durante l’anno, non è corretto applicare semplicemente il tasso al saldo finale: bisogna considerare le somme effettivamente presenti nei diversi periodi e le relative date valuta.
Interessi giornalieri, mensili e annuali: non sono la stessa cosa
Il tasso pubblicizzato è normalmente espresso su base annua. Questo non significa che un tasso del 3% applicato per sei mesi produca il 3% del capitale.
Su un saldo costante di 10.000 €, un 3% annuo applicato per circa sei mesi produce grossomodo 150 € lordi, non 300 €.
La banca può inoltre:
- calcolare gli interessi giorno per giorno;
- liquidarli mensilmente, trimestralmente o secondo le condizioni del contratto;
- applicare tassi differenti in periodi diversi;
- remunerare solo una parte del saldo o usare scaglioni.
Per gli interessi attivi, il contratto può prevedere una periodicità di calcolo più favorevole al cliente rispetto a quella minima prevista per il conteggio.
Dal lordo al netto: la ritenuta sugli interessi
Il tasso pubblicizzato è un tasso lordo.
Nelle condizioni bancarie correnti verificate, sugli interessi creditori dei conti viene applicata una ritenuta fiscale del 26%. Questo significa che 100 € di interessi lordi diventano, a parità di altre condizioni, 74 € dopo la ritenuta.
Esempio:
| Voce | Importo |
|---|---|
| Interessi lordi | 100,00 € |
| Ritenuta 26% | -26,00 € |
| Interessi dopo ritenuta | 74,00 € |
Il rendimento effettivo del conto può però essere ancora più basso una volta considerati canone, bollo e commissioni.
Imposta di bollo e interessi: perché vanno tenuti separati
Per i conti correnti delle persone fisiche, Banca d’Italia ricorda che l’imposta di bollo ordinaria è 34,20 € annui e non è dovuta quando la giacenza media resta sotto 5.000 €.
Il bollo non è una tassa calcolata sugli interessi: è un costo distinto del rapporto.
Per questo un conto con un piccolo tasso creditore può comunque avere un risultato economico negativo.
Esempio puramente didattico:
- interessi netti dopo ritenuta: 25 €;
- bollo dovuto: 34,20 €;
- nessun altro costo.
Il saldo economico tra interessi e bollo sarebbe già negativo, senza neppure considerare eventuale canone o commissioni.
Per la disciplina specifica trovi la guida sull’imposta di bollo del conto corrente.
Perché molti conti correnti riconoscono pochi interessi
Il conto corrente nasce principalmente per gestire incassi e pagamenti, non come prodotto di investimento.
Banca d’Italia osserva che la liquidità sul conto corrente ordinario difficilmente viene remunerata in misura significativa. Per questo il tasso creditore può essere pari a zero o molto basso.
Esistono però conti che scelgono di remunerare il saldo, spesso con:
- tassi promozionali per nuovi clienti;
- durata limitata;
- tassi variabili nel tempo;
- soglie massime di saldo;
- condizioni legate a stipendio, spese o giacenza;
- canoni che possono ridurre il beneficio economico.
Quando entri in questo territorio non stai più cercando soltanto una spiegazione sugli interessi: stai confrontando prodotti remunerati.
Conto corrente remunerato: cosa cambia
Un conto corrente remunerato resta un conto operativo, ma riconosce un tasso creditore significativo sulla liquidità secondo le condizioni dell’offerta.
La domanda da fare non è soltanto «qual è il tasso?», ma:
- per quanto tempo vale;
- su quale saldo viene applicato;
- cosa succede dopo la promozione;
- quale canone devi pagare;
- se il bollo è a tuo carico;
- quali condizioni servono per ottenere il tasso massimo.
Per offerte, tassi e confronto aggiornato vai alla guida dedicata ai conti correnti remunerati.
Conto corrente remunerato e conto deposito: differenze
Non sono sinonimi.
| Aspetto | Conto corrente remunerato | Conto deposito |
|---|---|---|
| Scopo principale | Pagamenti e gestione quotidiana | Accantonamento della liquidità |
| Carta e domiciliazioni | Normalmente sì | Spesso no |
| Bonifici verso terzi | Normalmente sì | Possono essere limitati |
| Disponibilità del denaro | Tipicamente immediata | Dipende da libero/vincolato e contratto |
| Tasso | Può essere promozionale o variabile | In genere più orientato al rendimento |
| Operatività | Completa o quasi | Più limitata |
Banca d’Italia descrive il conto deposito come uno strumento simile al conto corrente ma con finalità di risparmio, interessi generalmente più elevati e meno funzionalità operative.
Tasso nominale e rendimento effettivo: cosa confrontare
Due conti con lo stesso tasso nominale possono produrre risultati diversi.
Contano:
- numero di giorni remunerati;
- saldo effettivamente remunerato;
- scaglioni;
- data valuta;
- periodicità di liquidazione;
- ritenuta fiscale;
- bollo;
- canone;
- costi necessari per rispettare le condizioni.
Quindi «3%» non è ancora una risposta alla domanda «quanto guadagno?».
Dove trovare il tasso del proprio conto
Controlla soprattutto:
- Foglio informativo;
- Documento di sintesi;
- condizioni economiche del contratto;
- eventuali condizioni promozionali;
- comunicazioni periodiche della banca.
Banca d’Italia indica espressamente il tasso d’interesse creditore tra le informazioni da verificare nei documenti del conto.
Errori frequenti
Pensare che il saldo disponibile sia sempre la base degli interessi
No. Per il calcolo conta il saldo per valuta, secondo date e condizioni applicabili.
Leggere un tasso annuo come rendimento garantito del periodo promozionale
Un 3% annuo per sei mesi non equivale al 3% del capitale in sei mesi.
Guardare soltanto il lordo
Il rendimento va valutato dopo ritenuta e costi del conto.
Dimenticare che il tasso può cambiare
Le offerte remunerate possono avere tassi promozionali o aggiornati periodicamente.
Confondere conto remunerato e conto deposito
Entrambi possono riconoscere interessi, ma hanno finalità e operatività diverse.
Domande frequenti
Gli interessi sul conto corrente sono obbligatori?
No. Il conto può prevedere un tasso creditore pari a zero.
Devi controllare le condizioni economiche del tuo contratto.
Come faccio a sapere quanti interessi maturano ogni giorno?
Esempio: 10.000 € al 2% annuo lordo generano circa 200 € lordi l’anno, cioè circa 0,55 € al giorno come media matematica su 365 giorni prima di imposte e regole di valuta.
Se il saldo e il tasso restano invariati, puoi stimarli dividendo il rendimento annuo proporzionalmente per i giorni. Nella pratica la banca usa il saldo per valuta e le regole contrattuali.
Su 10.000 € quanto rende un conto all’1%?
Se 10.000 € restano remunerati per 365 giorni all’1% annuo lordo, l’interesse lordo teorico è 100 €. Da questo vanno poi sottratte ritenuta e, per valutare la convenienza complessiva, eventuali costi del conto.
Gli interessi vengono accreditati ogni mese?
Dipende dal contratto. Alcuni conti remunerati liquidano mensilmente, altri con periodicità diversa.
Il conto corrente ordinario può avere interessi?
Sì, se il contratto prevede un tasso creditore. Il fatto che molti conti riconoscano tassi molto bassi non significa che il meccanismo non esista.
Dove confronto i conti che oggi pagano interessi?
Nella pagina commerciale dedicata ai conti correnti remunerati 2026, dove tassi e condizioni vengono verificati sulle fonti degli operatori.
Fonti ufficiali e verifica
- Banca d’Italia — Come funziona il conto corrente
- Banca d’Italia — Interessi creditori e debitori
- Banca d’Italia — Regole sul calcolo degli interessi
- Banca d’Italia — Come risparmiare sul costo del conto corrente
- Banca d’Italia — Il conto di deposito
Verificato il 9 agosto 2026.
Contenuto informativo generale. Tassi, periodicità, costi e condizioni dipendono dal contratto del singolo conto.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCome funziona il conto corrente Verificata il 12/08/2026
- Banca d’ItaliaAutoritàI costi del conto corrente Verificata il 12/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto remunerato 2026: tassi, costi e rendimento
Tasso, durata promozionale, soglie e costi possono cambiare il risultato. Confronta quanto rende davvero un conto remunerato al netto delle condizioni.
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Conto corrente gratis: zero canone significa zero costi?
Un conto senza canone può prevedere costi per carta, prelievi, bonifici o condizioni da rispettare. Ecco cosa verificare prima di chiamarlo gratuito.
Bollo conto corrente: quando scatta e chi può evitarlo?
Giacenza media, intestazione e tipo di rapporto incidono sull’imposta. Capisci quando il bollo è dovuto e come viene addebitato sul conto.