 Occhio al Conto
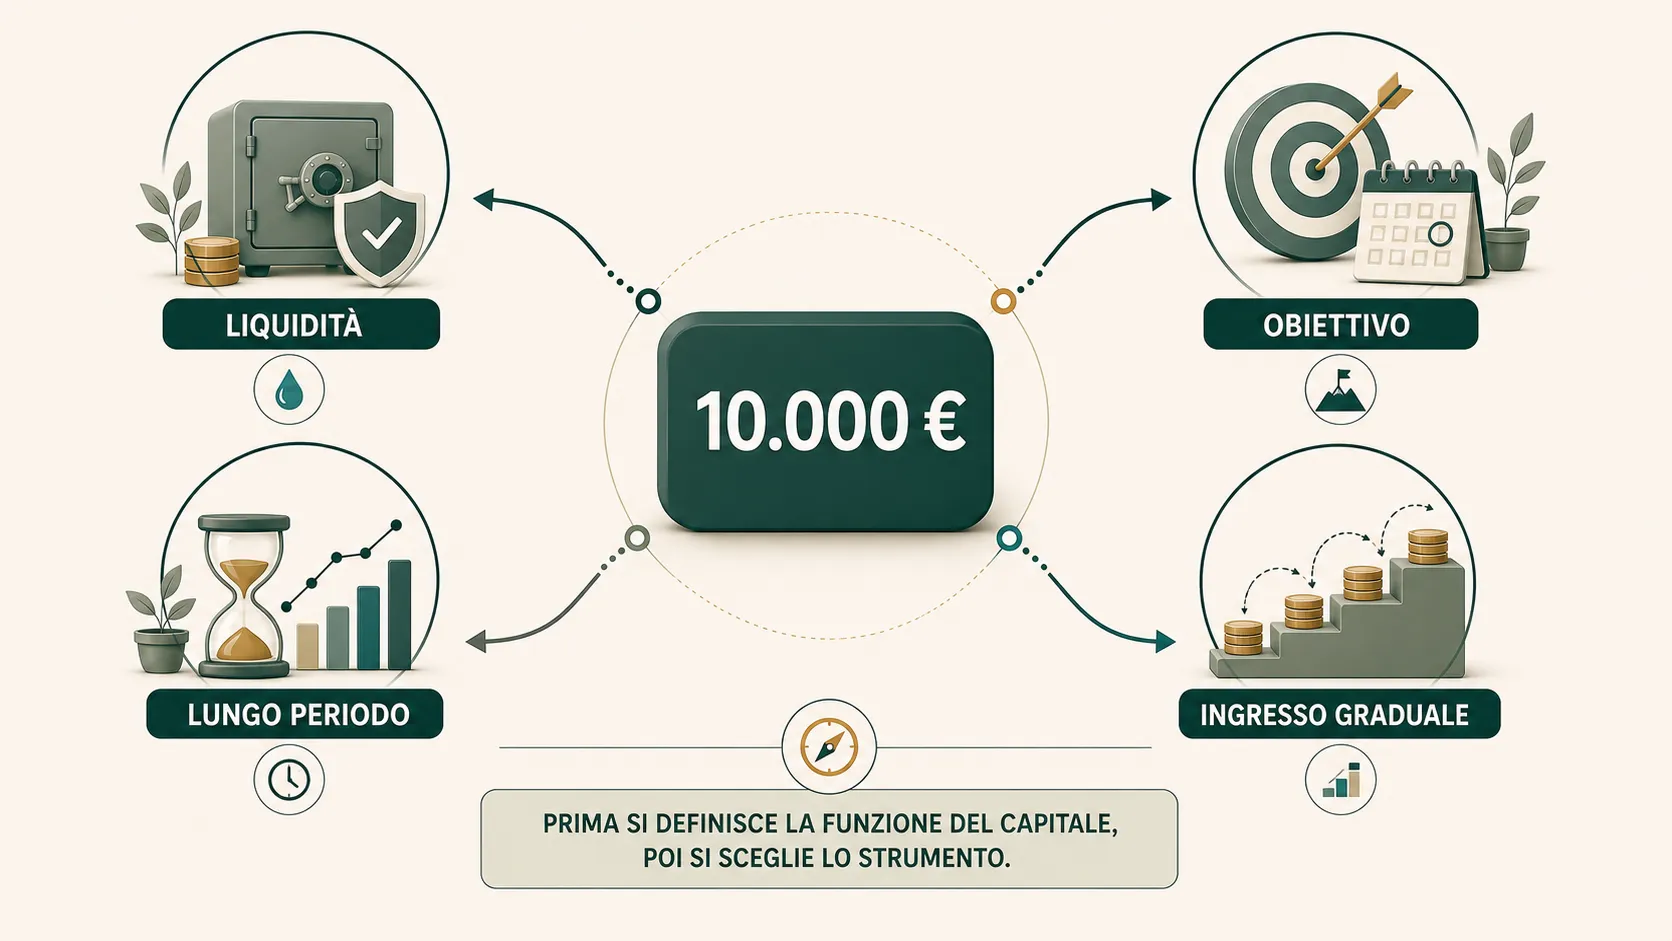
Avere 10.000 euro da investire non significa dover cercare subito “l’investimento migliore”. La prima domanda è più semplice: che ruolo hanno questi 10.000 euro nel tuo patrimonio?
Possono essere quasi tutti i risparmi disponibili, denaro che servirà tra pochi anni, capitale realmente destinabile al lungo periodo oppure una somma già disponibile che non ti senti di investire tutta insieme. La cifra è la stessa, ma la decisione finanziaria cambia.
Risposta breve: prima di scegliere uno strumento confronta liquidità necessaria, obiettivo, orizzonte temporale, capacità di sopportare perdite e costi. Le quattro strategie qui sotto sono scenari di valutazione, non portafogli consigliati.
Prima domanda: quei 10.000 euro possono davvero essere investiti?
Patrimonio disponibile e capitale investibile non sono la stessa cosa.
Una persona che possiede complessivamente 12.000 euro e valuta di investirne 10.000 affronta un problema diverso da chi ha già liquidità separata per spese e imprevisti e dispone di ulteriori 10.000 euro.
Prima di investire l’intera somma, ha senso verificare almeno cinque elementi: stabilità delle entrate, spese previste, imprevisti ragionevolmente possibili, debiti o rate e data in cui il denaro potrebbe servire.
Non esiste una quantità di liquidità identica per tutti. Una famiglia con reddito variabile e più persone a carico può avere esigenze diverse da un single con entrate stabili e spese contenute.
Banca d’Italia ricorda che prima di investire bisogna considerare obiettivi, orizzonte temporale e capacità di assumere rischio. Il rendimento atteso non può essere separato dalla possibilità di subire perdite.
Quattro strategie possibili con 10.000 euro
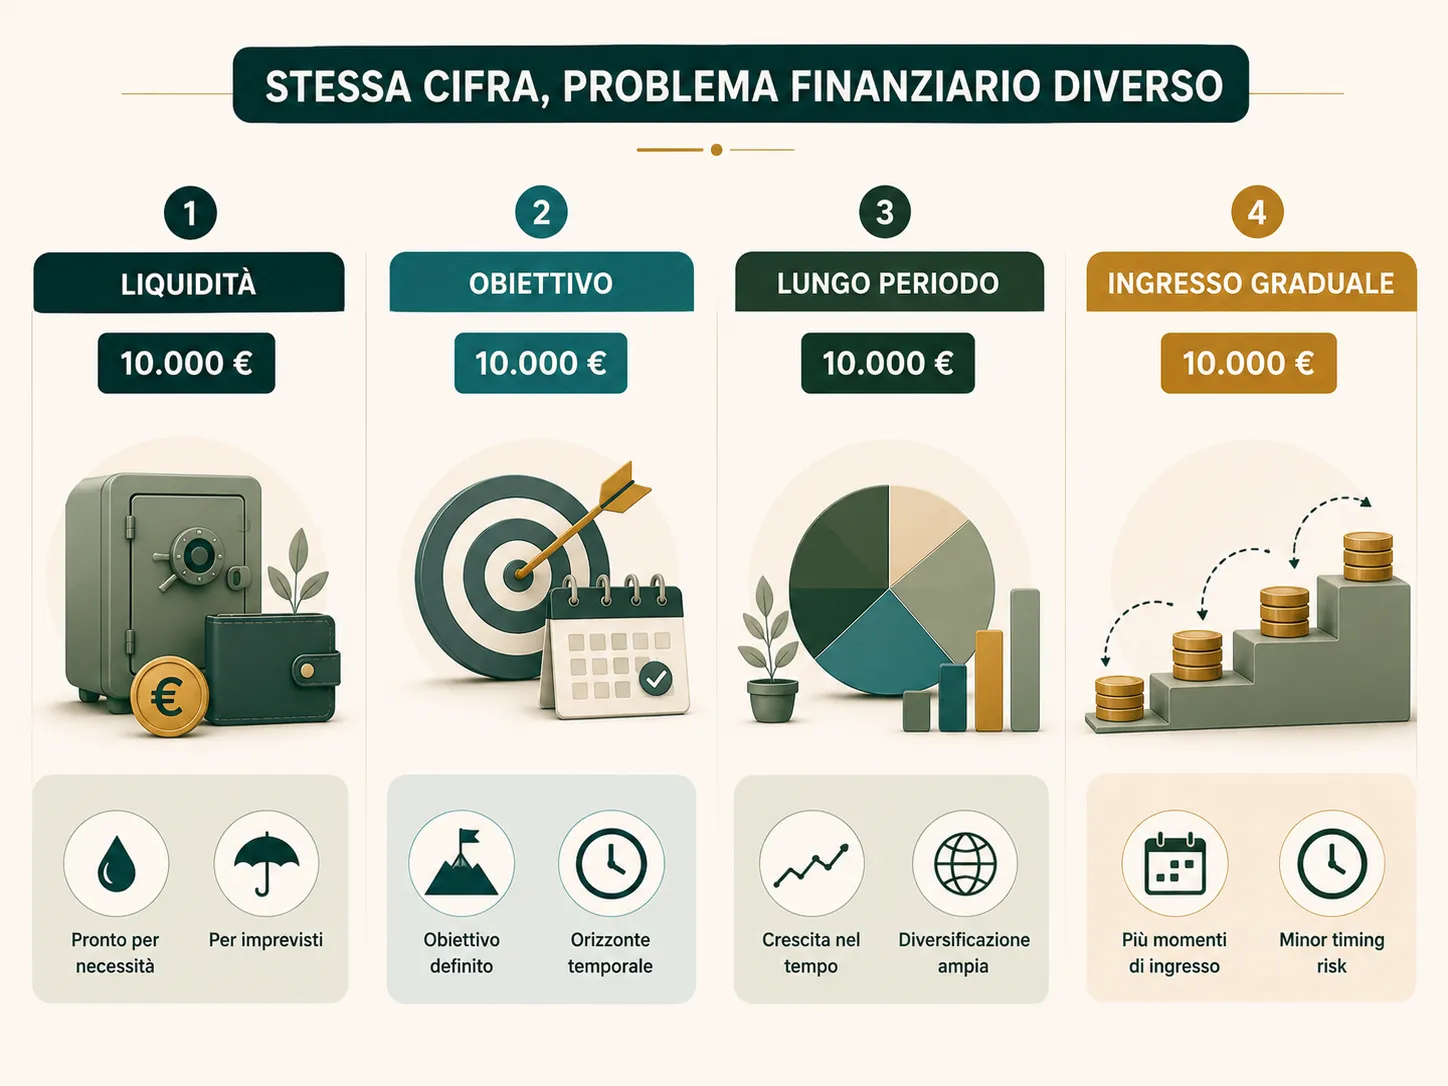
Le quattro strategie che seguono non indicano percentuali da copiare. Servono a identificare quale problema stai cercando di risolvere.
| Situazione | Domanda principale | Cosa valutare | Rischio da non ignorare |
|---|---|---|---|
| 10.000 € sono gran parte dei risparmi | Quanto posso rendere meno disponibile? | Liquidità, imprevisti, debiti | Dover vendere nel momento sbagliato |
| Il denaro ha un obiettivo definito | Quando mi servirà? | Durata, stabilità, liquidabilità | Orizzonte incompatibile con il rischio |
| È capitale realmente di lungo periodo | Quante oscillazioni posso sostenere? | Diversificazione, rischio, costi | Perdite e volatilità |
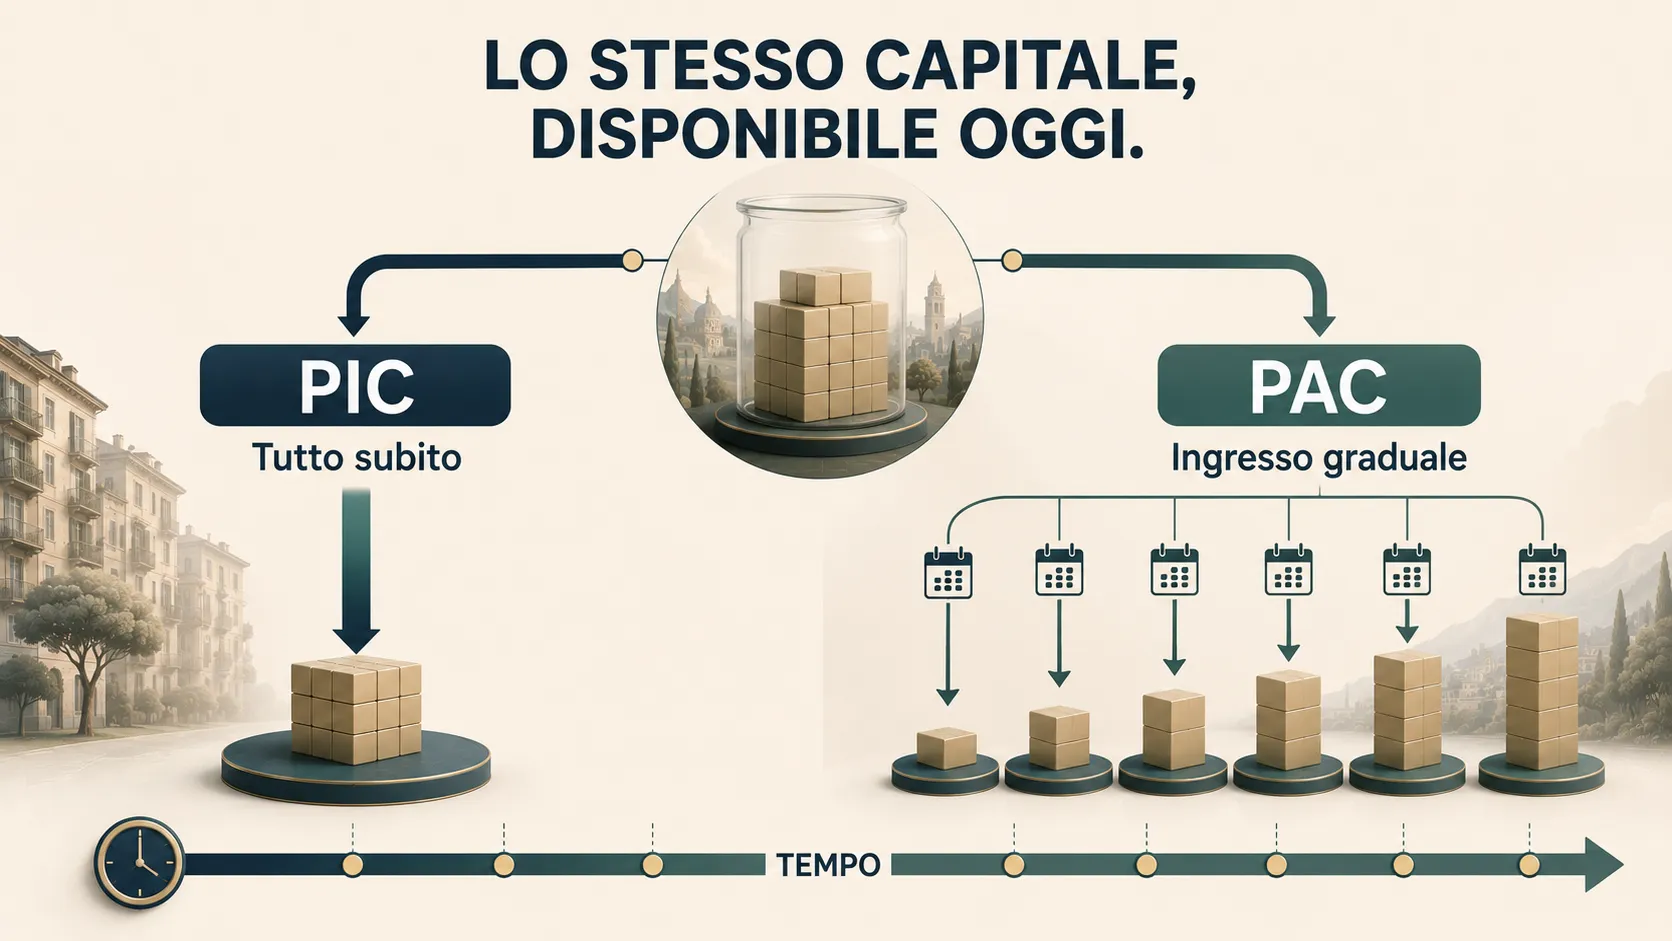
| Il capitale esiste già ma temi il timing | Tutto subito o gradualmente? | PIC, PAC, disciplina | Confondere gradualità con protezione |
La tabella non assegna uno strumento a ogni scenario perché lo stesso prodotto può essere appropriato o inappropriato a seconda dell’obiettivo, della durata e del rischio effettivo.
1. Mantenere una parte disponibile
Questo scenario è rilevante quando i 10.000 euro rappresentano una quota importante dei risparmi complessivi.
Prima di cercare rendimento, il problema è capire quanta parte del capitale potrebbe dover essere usata in tempi brevi. Denaro necessario per spese vicine o imprevisti non svolge la stessa funzione del capitale destinato a un obiettivo lontano.
Tenere una parte disponibile non significa automaticamente lasciare tutto sul conto corrente. Significa prima separare la liquidità che non dovrebbe dipendere dall’andamento dei mercati o da tempi di smobilizzo incompatibili con le proprie esigenze.
Il compromesso è evidente: maggiore disponibilità e stabilità possono significare minore rendimento atteso; maggiore esposizione a strumenti di mercato può aumentare sia le opportunità sia le oscillazioni.
2. Investire per un obiettivo già definito
Se sai già che i soldi potrebbero servirti per una casa, un’auto, lo studio o un altro progetto, la data dell’obiettivo diventa una variabile centrale.
Un investimento che può oscillare molto potrebbe essere più difficile da gestire se la spesa è vicina e non può essere rimandata. Con un orizzonte più lungo, invece, si può valutare una gamma più ampia di strumenti, sempre tenendo conto della possibilità di perdite.
Il punto non è associare automaticamente “breve termine” a un prodotto e “lungo termine” a un altro. È verificare che la probabilità di dover vendere in una fase negativa sia compatibile con l’obiettivo.
CONSOB sottolinea che la scelta di un investimento va collegata alle proprie esigenze, alla conoscenza dello strumento e all’orizzonte temporale, non soltanto al rendimento potenziale.
3. Valutare la crescita nel lungo periodo
Questo scenario ha senso quando i 10.000 euro sono realmente eccedenti rispetto alla liquidità necessaria e non hanno una destinazione ravvicinata.
In un orizzonte lungo diventano più importanti diversificazione, costi e capacità di sopportare oscillazioni. Strumenti diversificati come fondi o ETF possono essere valutati, ma non diventano automaticamente adatti solo perché l’orizzonte è lungo.
La diversificazione serve a evitare che il risultato dipenda eccessivamente da un solo titolo, settore, Paese o fattore di rischio. Non elimina però la possibilità che un portafoglio perda valore.
Se vuoi capire prima lo strumento, trovi una guida separata su come funzionano gli ETF. Per confrontare l’impatto dei costi, puoi leggere anche ETF vs fondi a gestione attiva.
4. Entrare gradualmente
Può capitare di avere già 10.000 euro disponibili ma sentirsi a disagio all’idea di investirli in un’unica data.
In questo caso il confronto non è tra “investire” e “non investire”, ma tra investimento immediato e ingresso graduale. Dilazionare gli acquisti distribuisce i momenti di ingresso, ma mantiene una parte del capitale fuori dal mercato per un periodo.
Questo può rendere psicologicamente più gestibile la decisione, ma non garantisce un rendimento migliore né protegge da perdite future. Se il mercato cresce durante il periodo di ingresso graduale, parte del capitale partecipa al rialzo più tardi.
Abbiamo separato il tema in una guida dedicata: PAC o PIC: investire tutto subito o entrare a rate?.
10.000 euro tutti in un solo investimento?
Diversificare non significa semplicemente acquistare molti prodotti.
Banca d’Italia parla anche di diversificazione ingenua: distribuire il denaro tra più strumenti che condividono gli stessi rischi può dare l’impressione di essere diversificati senza ridurre davvero la concentrazione.
Per esempio, possedere più titoli dello stesso settore o più fondi molto simili può lasciare il portafoglio esposto agli stessi fattori. Il numero di strumenti conta meno di che cosa contengono e a quali rischi sono esposti.
Allo stesso tempo, con 10.000 euro una struttura troppo complessa può introdurre costi, sovrapposizioni e difficoltà di gestione senza un beneficio proporzionato.
Quanto possono diventare 10.000 euro?
Questa è una domanda diversa da “come posso gestire 10.000 euro?”.
Per stimare un valore futuro servono ipotesi su durata, rendimento, costi, imposte ed eventuali versamenti aggiuntivi. Nessuna di queste variabili consente di conoscere oggi il risultato futuro con certezza.
Per non duplicare quel calcolo, abbiamo una pagina separata con scenari comparabili: quanto possono diventare 10.000, 20.000 e 50.000 euro investiti.
Se vuoi modificare direttamente capitale, durata e versamenti, usa il calcolatore di interesse composto.
Quanto incidono i costi su 10.000 euro?
I costi riducono il capitale che resta investito e, quando sono ricorrenti, incidono anno dopo anno.
Un costo dello 0,20% e uno dell’1,50% non differiscono soltanto di 1,30 punti percentuali nel primo anno: nel tempo cambia anche la base su cui può maturare il rendimento successivo. Per questo una differenza apparentemente piccola può diventare più visibile su orizzonti lunghi.
Questo non significa che il prodotto con il costo più basso sia automaticamente migliore. Due strumenti possono offrire esposizioni, servizi, gestione e rischi differenti. Il confronto ha senso solo se si considera cosa si sta pagando e per quale funzione.
Per approfondire il meccanismo trovi il confronto quanto pesano i costi di ETF e fondi.
E le tasse?
Non esiste una “tassazione dei 10.000 euro” uguale per qualsiasi investimento.
La fiscalità dipende dallo strumento, dal tipo di reddito generato, dal regime fiscale e dalle norme applicabili. Titoli di Stato, ETF, fondi, interessi e plusvalenze possono seguire regole differenti.
Per questo in una guida generale è più corretto non applicare un’unica aliquota ipotetica a tutti gli scenari. Prima si identifica lo strumento, poi si verifica il suo trattamento fiscale aggiornato.
Cinque errori da evitare
- Investire tutti i risparmi solo perché sono disponibili. Prima va verificato quanto capitale deve rimanere accessibile.
- Cercare il rendimento prima dell’obiettivo. Un rendimento potenziale più alto non risolve un orizzonte incompatibile.
- Considerare “sicuro” uno strumento che non si comprende. Rischio e funzionamento vanno letti insieme.
- Confondere più prodotti con maggiore diversificazione. Strumenti diversi possono contenere rischi molto simili.
- Ignorare costi, imposte e necessità di uscita. Il risultato finale dipende anche da ciò che riduce o interrompe il rendimento nel tempo.
Quindi, come ragionare su 10.000 euro?
Un ordine più utile rispetto a partire dal prodotto è:
Liquidità → Obiettivo → Tempo → Rischio → Costi → Strumento.
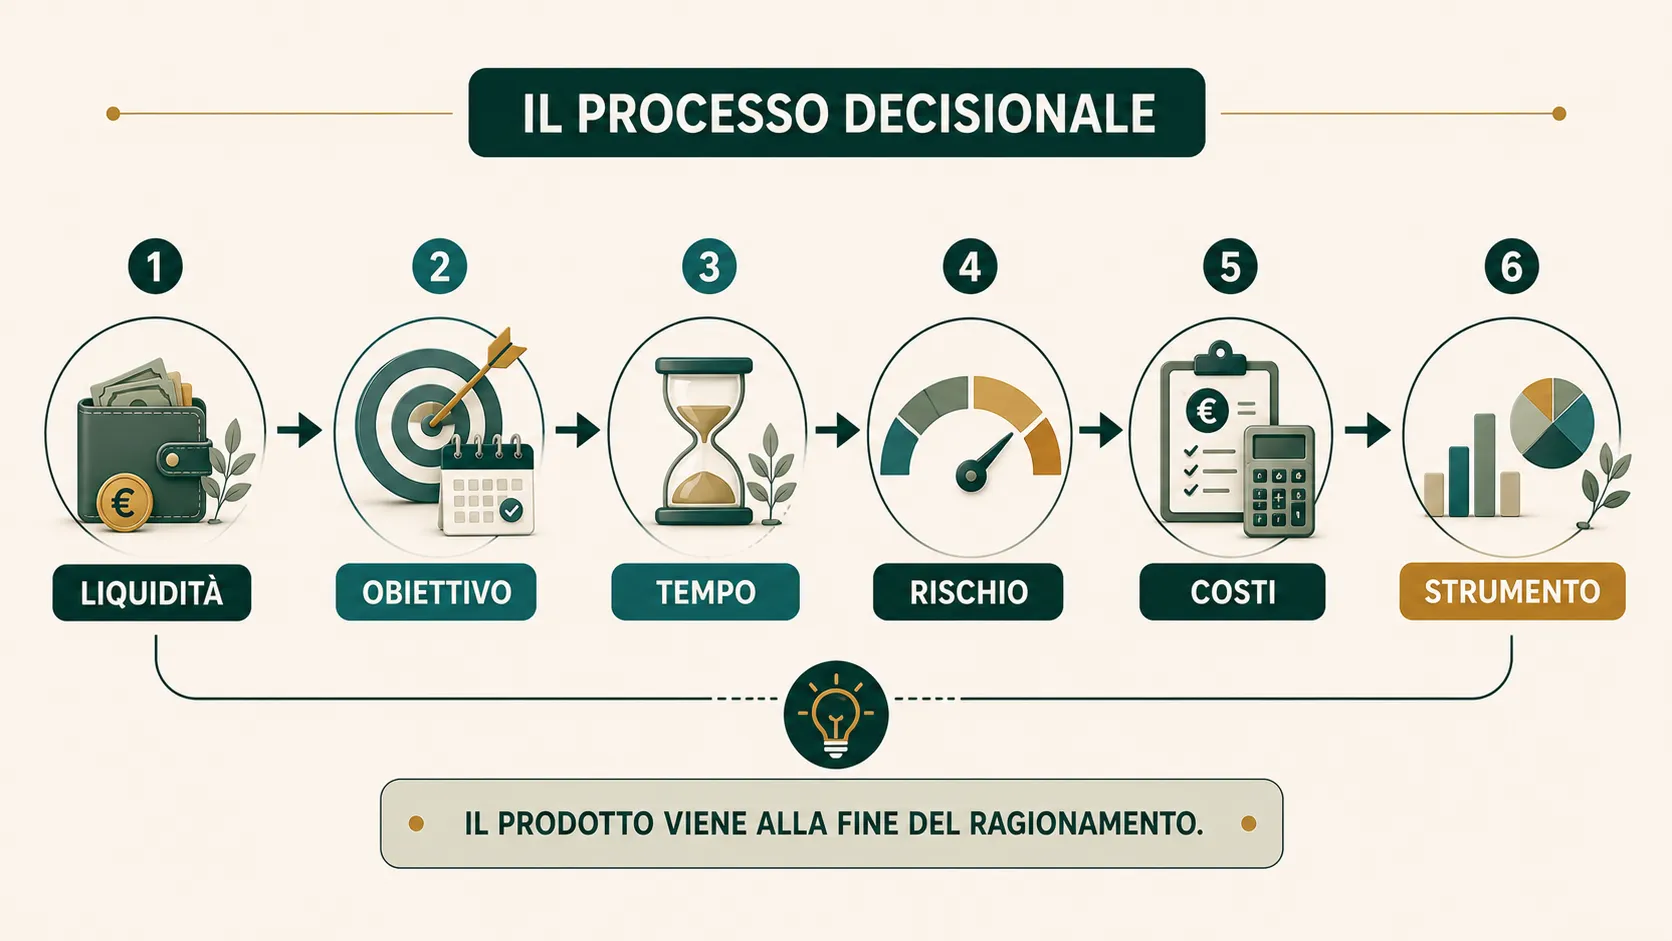
Se cambia una di queste variabili, può cambiare anche la soluzione che vale la pena valutare. Per questo non esiste un portafoglio standard che diventa corretto soltanto perché il capitale è di 10.000 euro.
Parti dal problema che devi risolvere
Vuoi sapere quanto potrebbero diventare? Vai alla simulazione su 10.000, 20.000 e 50.000 euro.
Hai già il capitale ma non sai se entrare subito? Confronta PAC e PIC.
Vuoi capire lo strumento prima di usarlo? Parti dalla guida agli ETF.
Vuoi provare numeri diversi? Usa il calcolatore di interesse composto.
Fonti ufficiali e data di verifica
- Banca d’Italia — Cosa sapere prima di investire
- Banca d’Italia — Diversificazione ingenua
- CONSOB — Hai deciso di investire: tra quali prodotti scegliere?
Verificato il 21 agosto 2026.
Approfondisci
Capire gli ETF prima di confrontarli
Le etichette degli indici descrivono universi diversi e possono creare sovrapposizioni.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCosa sapere prima di investire Verificata il 21/08/2026
- Banca d’ItaliaAutoritàDiversificazione ingenua Verificata il 21/08/2026
- CONSOBAutoritàHai deciso di investire: tra quali prodotti scegliere? Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.
PAC o PIC: investire tutto subito o entrare a rate?
PAC o PIC? Se hai già il capitale, confronta ingresso immediato e graduale: rendimento atteso, rischio di timing, costi e psicologia.

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.