 Occhio al Conto
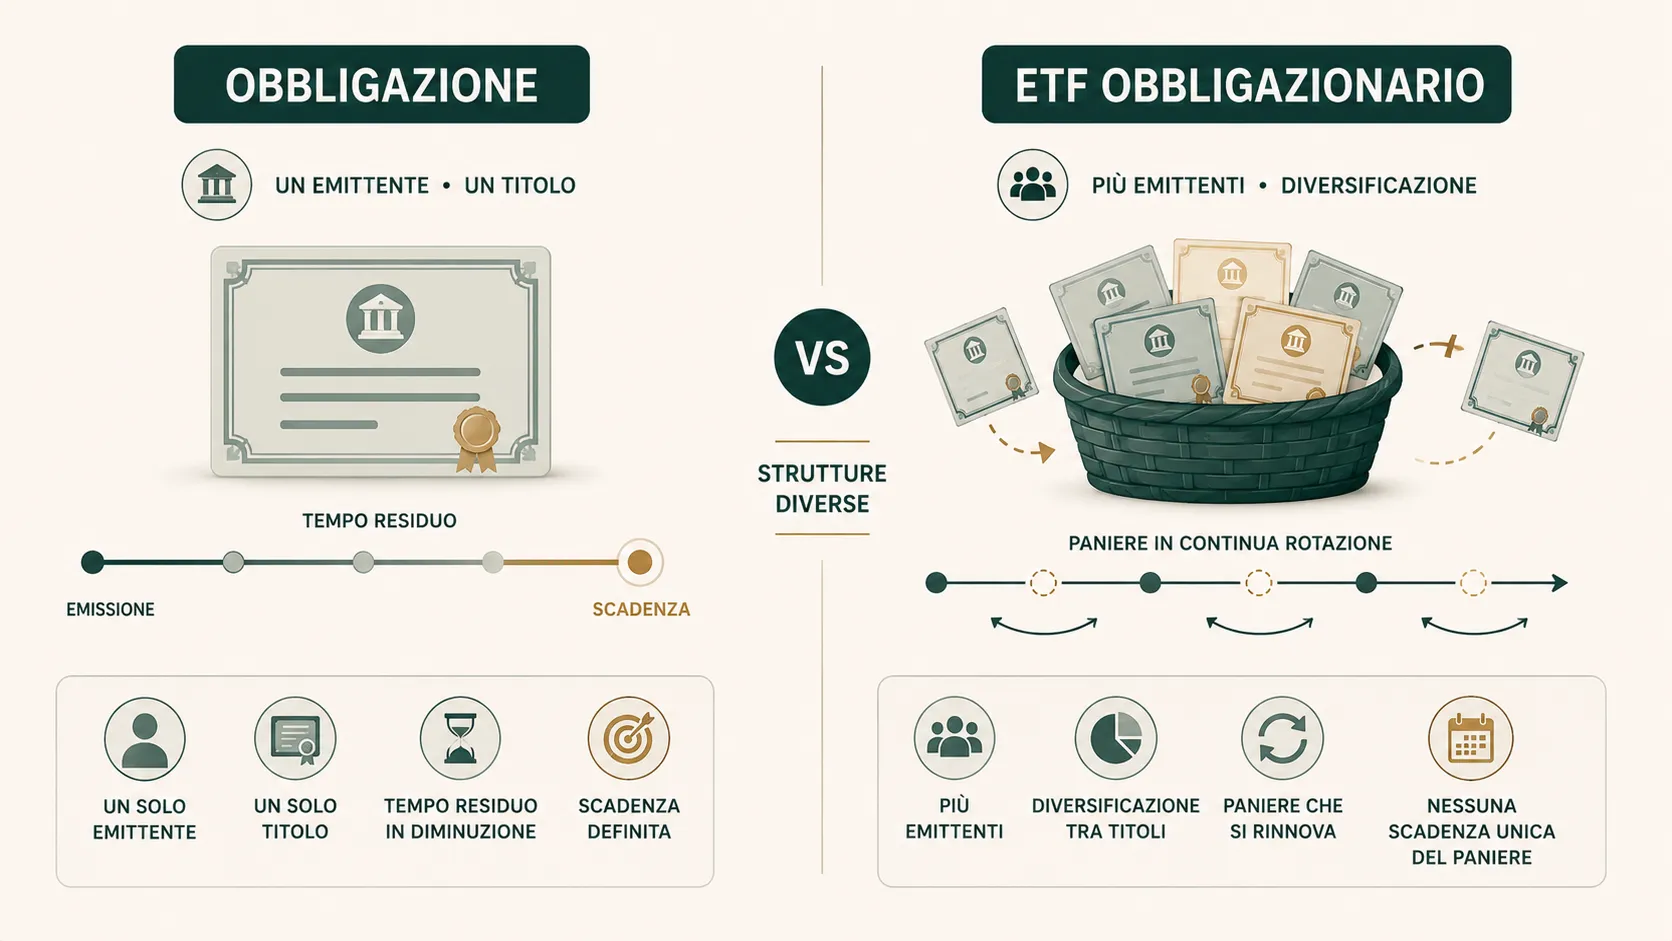
Un ETF obbligazionario e un’obbligazione singola non sono lo stesso investimento in due confezioni diverse. Possono perfino avere esposizioni simili, ma cambiano il modo in cui vengono gestiti scadenza, diversificazione, rischio emittente e sensibilità ai tassi.
La domanda utile, quindi, non è stabilire in assoluto quale sia migliore. È capire che cosa succede al capitale nei due casi e quale rischio stiamo osservando.
ETF obbligazionario vs obbligazione: la differenza in breve
Una singola obbligazione è un titolo emesso da uno specifico soggetto e normalmente prevede una propria scadenza e condizioni di rimborso. Un ETF obbligazionario tradizionale è invece un fondo negoziato in Borsa che detiene o replica un paniere di obbligazioni e aggiorna il portafoglio nel tempo.
Per questo differiscono per:
- scadenza;
- concentrazione sull’emittente;
- duration e sensibilità ai tassi;
- modalità di gestione dei titoli;
- flussi distribuiti o reinvestiti;
- costi e negoziazione.
Nessuna di queste caratteristiche rende automaticamente uno dei due strumenti “più sicuro”. Cambia il tipo di rischio e il modo in cui viene assunto.
Prima di confrontarli: cos’è un’obbligazione singola?
Acquistando un’obbligazione si presta denaro all’emittente, che può essere per esempio uno Stato o un’impresa. L’emittente si impegna a rispettare le condizioni del titolo: normalmente un rimborso alla scadenza e, quando previste, cedole periodiche.
Questo non significa che il prezzo rimanga fermo fino alla scadenza.
Un’obbligazione può essere comprata e venduta sul mercato secondario e il suo prezzo può salire o scendere. Banca d’Italia indica tra i rischi principali il rischio di tasso e il rischio di credito dell’emittente.
Immaginiamo, solo per capire il meccanismo, un titolo con:
- valore nominale: 1.000 €;
- durata residua iniziale: 5 anni;
- cedola ipotetica: 3% annuo.
Durante quei cinque anni il suo prezzo di mercato può essere diverso da 1.000 €. Chi vende prima della scadenza realizza il prezzo disponibile in quel momento; chi mantiene il titolo fino alla scadenza fa invece riferimento alle condizioni di rimborso previste, sempre considerando la capacità dell’emittente di adempiere ai propri obblighi.
Per questo scadenza non significa garanzia assoluta contro le perdite.
Come funziona invece un ETF obbligazionario?
Un ETF è un fondo le cui quote vengono negoziate in Borsa. Nel caso di un ETF obbligazionario, l’esposizione riguarda un paniere di titoli di debito secondo la strategia o il benchmark previsto dal prodotto.
Il punto decisivo è che l’ETF non è una grande obbligazione.
Un paniere potrebbe, in forma puramente illustrativa, contenere:
Bond A → Bond B → Bond C → Bond D → …
Nel tempo alcuni titoli scadono, vengono rimborsati o non rispettano più i criteri dell’indice; il portafoglio viene quindi aggiornato secondo le regole del fondo e del benchmark.
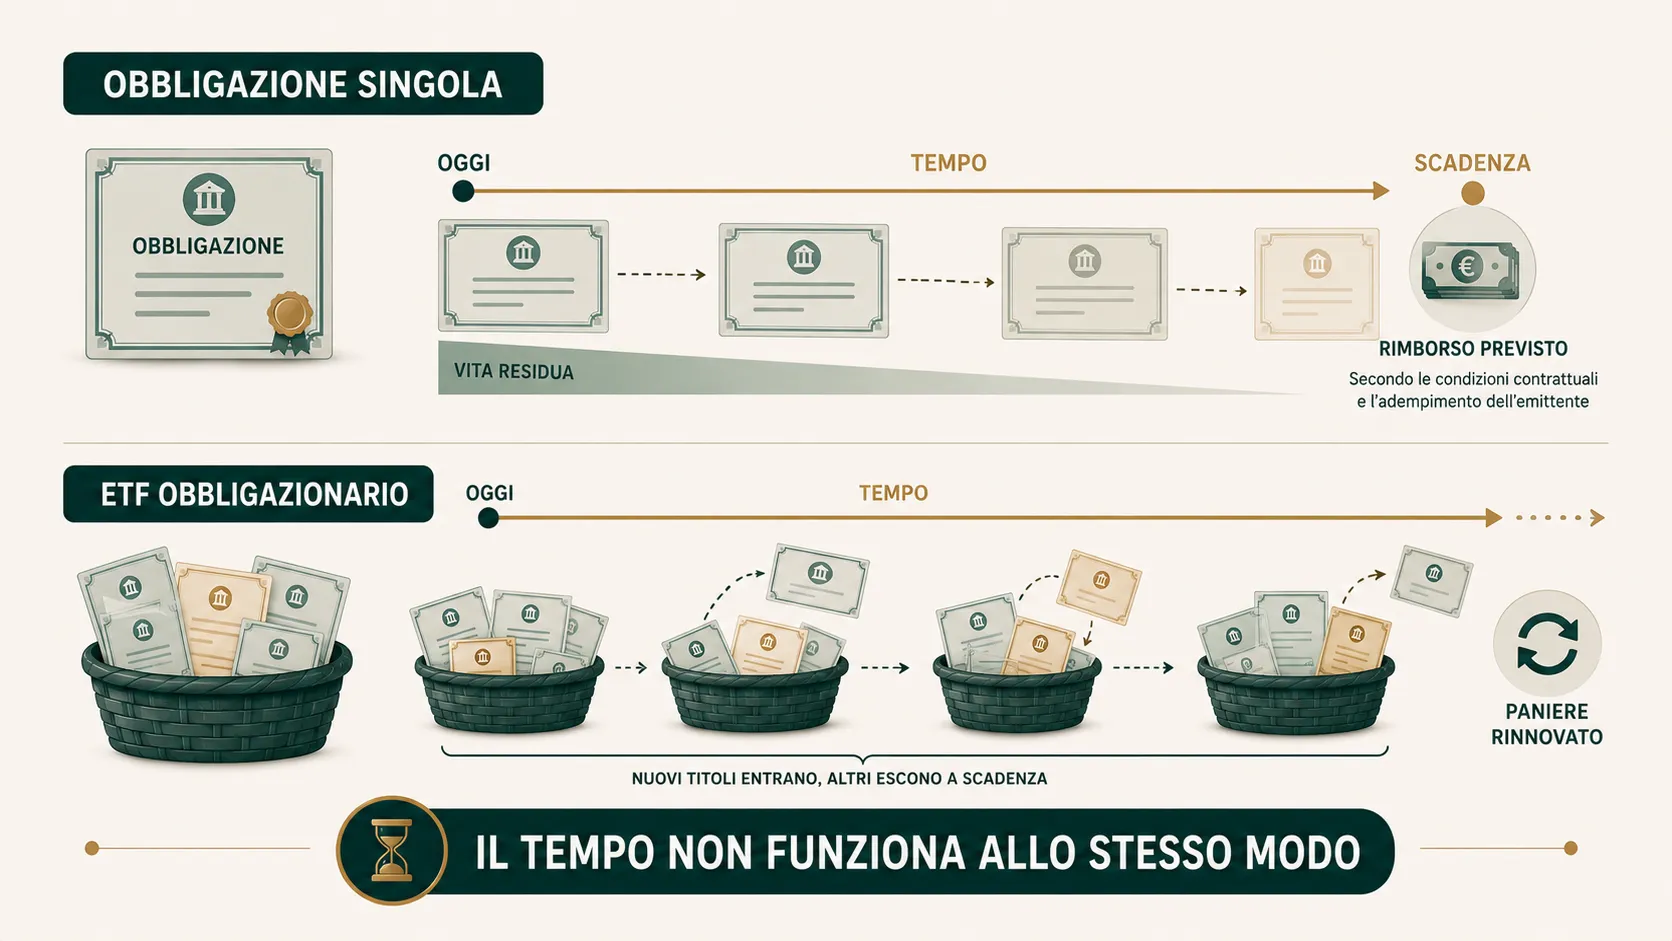
Borsa Italiana descrive gli ETF come fondi negoziati in Borsa che permettono di ottenere esposizione anche a indici obbligazionari. Un ETF tradizionale, a differenza del singolo bond, non ha normalmente una data in cui l’intero paniere viene rimborsato al valore nominale.
Questa differenza spiega buona parte dei comportamenti che a prima vista possono sembrare strani.
ETF obbligazionario e obbligazione a confronto
| Aspetto | Obbligazione singola | ETF obbligazionario tradizionale |
|---|---|---|
| Scadenza | Definita dal singolo titolo | Normalmente nessuna scadenza unica |
| Emittente | Uno | Potenzialmente molti |
| Rimborso nominale | Secondo le condizioni del titolo | Non esiste un unico nominale del paniere da rimborsare |
| Duration | Tende a ridursi avvicinandosi alla scadenza | Dipende dal portafoglio e viene mantenuta/rinnovata secondo la strategia |
| Rischio tassi | Presente | Presente |
| Rischio credito | Concentrato sull’emittente | Distribuito tra gli emittenti, ma non eliminato |
| Prezzo | Può oscillare | La quota può oscillare |
| Flussi | Eventuali cedole del titolo | Distribuiti o reinvestiti secondo la classe dell’ETF |
| Gestione | Del singolo titolo | Del paniere secondo indice/strategia |
| Costi | Negoziazione, spread ed eventuali costi dell’intermediario | Anche costi correnti del fondo, oltre a negoziazione e spread |
La tabella descrive differenze strutturali, non stabilisce quale strumento sia adatto a una specifica persona.
“L’obbligazione torna a 100”: cosa significa davvero?
È una delle semplificazioni più comuni quando si confrontano bond ed ETF obbligazionari.
Bisogna distinguere almeno quattro numeri:
- valore nominale;
- prezzo a cui compri;
- prezzo di mercato durante la vita del titolo;
- valore di rimborso previsto dalle condizioni dell’obbligazione.
Un titolo con valore nominale 100 potrebbe essere acquistato sul mercato a 97, 100 oppure 104.
Se le condizioni prevedono il rimborso a 100 e l’emittente adempie, chi ha comprato a 97 e chi ha comprato a 104 non ottengono lo stesso risultato economico. Nel frattempo, chi vende prima della scadenza è esposto al prezzo di mercato disponibile in quel momento.
Banca d’Italia spiega inoltre che il prezzo tende ad avvicinarsi al valore di rimborso con l’approssimarsi della scadenza, ma può cambiare per i movimenti dei tassi e per la situazione finanziaria dell’emittente.
Quindi “torna a 100” non significa “non posso perdere”.
Perché tassi e prezzi delle obbligazioni si muovono in direzioni opposte?
Per un’obbligazione a tasso fisso, a parità delle altre condizioni, la relazione fondamentale è:
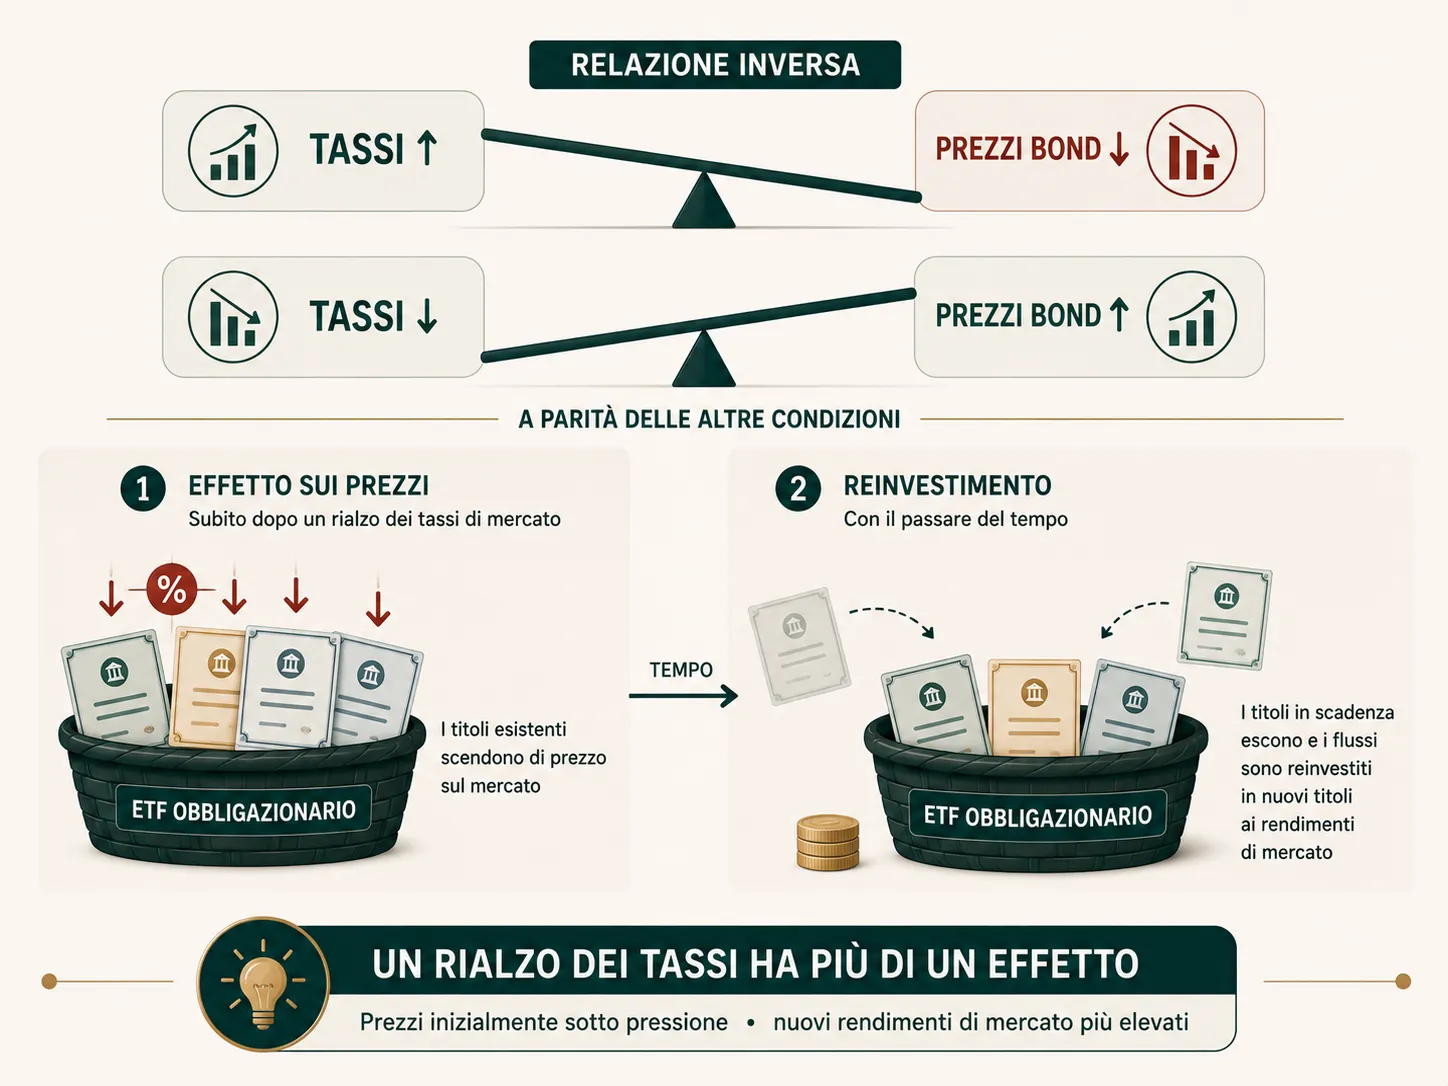
tassi di mercato ↑ → prezzo delle obbligazioni esistenti ↓
tassi di mercato ↓ → prezzo delle obbligazioni esistenti ↑
Un esempio intuitivo aiuta.
Immaginiamo un vecchio titolo che offre condizioni coerenti con un rendimento del 3%. Se nuovi titoli comparabili arrivano sul mercato offrendo circa il 4%, quello vecchio diventa relativamente meno interessante: il suo prezzo può quindi diminuire per riallineare il rendimento richiesto dal mercato.
Se invece nuovi titoli comparabili offrissero il 2%, il vecchio titolo potrebbe diventare relativamente più interessante e il suo prezzo potrebbe salire.
È una semplificazione: nella realtà incidono anche rischio di credito, durata, liquidità e altre caratteristiche. Ma è il meccanismo essenziale da comprendere.
Duration: perché conta nel confronto
La duration può essere letta, semplificando, come una misura della sensibilità del prezzo di un’obbligazione o di un portafoglio obbligazionario alle variazioni dei tassi.
Non è semplicemente “quanti anni mancano alla scadenza”, anche se durata e scadenza sono collegate.
Banca d’Italia sottolinea che, a parità di altre condizioni, il rischio di tasso cresce con l’aumentare della durata del titolo.
Qui emerge una differenza importante.
Nell’obbligazione singola
Con il passare del tempo la scadenza si avvicina. Se nulla cambia nella struttura del titolo, la sua vita residua diminuisce progressivamente.
Nell’ETF obbligazionario tradizionale
Il fondo continua invece a gestire un paniere. Titoli che scadono o escono dai criteri possono essere sostituiti da altri, mantenendo l’esposizione prevista dalla strategia.
Per questo aspettare che passi il tempo non trasforma automaticamente un ETF obbligazionario tradizionale in un titolo prossimo al rimborso.
È anche il motivo per cui guardare soltanto la parola “obbligazionario” non basta: due ETF con duration molto diverse possono reagire in maniera molto diversa allo stesso movimento dei tassi.
Se i tassi salgono, un ETF obbligazionario può recuperare?
Anche qui le risposte “sì, basta aspettare” e “no, perché non scade” sono entrambe troppo semplici.
Quando i tassi salgono, le obbligazioni già presenti nel portafoglio possono perdere valore. Questo può provocare una diminuzione iniziale del prezzo dell’ETF.
Ma nel tempo il fondo può reinvestire flussi e capitale proveniente dai titoli in nuove obbligazioni che riflettono i rendimenti di mercato più elevati.
Si creano quindi due effetti:
rialzo dei tassi → pressione negativa iniziale sui prezzi
ma anche
rendimenti di mercato più elevati → nuove opportunità di reinvestimento per il portafoglio.
Non esiste però una data universale entro cui il secondo effetto debba necessariamente compensare il primo. Dipende da duration, andamento successivo dei tassi, rischio di credito, costi e composizione del fondo.
Questo è molto diverso dal ragionare su una singola obbligazione con una specifica data di rimborso.
Diversificazione: l’ETF elimina il rischio dell’emittente?
No. Può ridurre la concentrazione sul singolo emittente, che è una cosa diversa.
Banca d’Italia evidenzia che concentrare l’investimento in obbligazioni dello stesso soggetto espone maggiormente alle sue vicende finanziarie e indica la diversificazione tra emittenti, scadenze e caratteristiche come uno dei modi per distribuire i rischi.
Con un singolo bond, un problema dell’emittente può incidere direttamente sull’intera posizione.
Un ETF molto diversificato può distribuire il capitale tra numerosi emittenti. Ma può comunque essere esposto a rischi comuni, per esempio:
- aumento generalizzato dei tassi;
- peggioramento del credito di un intero segmento;
- concentrazione geografica;
- esposizione valutaria;
- duration elevata;
- specifici settori o tipologie di emittenti.
Quindi molti bond non equivalgono a zero rischio.
È lo stesso principio che vale in un portafoglio più ampio: nella guida su come investire 100.000 euro senza concentrare tutto abbiamo visto perché conta capire dove si concentra il rischio, non soltanto quanti strumenti si possiedono.
Cedola del bond e distribuzione dell’ETF sono la stessa cosa?
No.
La cedola è un flusso previsto dalle condizioni di una specifica obbligazione quando il titolo è cedolare.
Un ETF obbligazionario riceve invece i flussi generati dal complesso dei titoli detenuti e li gestisce secondo la politica del fondo.
Una classe a distribuzione può versare periodicamente proventi agli investitori; una classe ad accumulazione li reinveste all’interno del fondo.
Per questo confrontare semplicemente:
cedola del bond = 3%
distribuzione dell’ETF = 3%
non basta per stabilire che i due investimenti producano lo stesso risultato.
Bisogna considerare prezzo pagato, rendimento complessivo, variazione della quota, costi e modalità con cui vengono gestiti i proventi.
Per questo tema trovi ora la guida dedicata a ETF ad accumulazione o distribuzione, che separa reinvestimento interno, flussi sul conto e rendimento totale.
E i costi?
Anche qui è meglio evitare la scorciatoia “bond economico, ETF costoso” o viceversa.
Per una singola obbligazione possono incidere
- commissioni di acquisto e vendita;
- spread denaro-lettera;
- eventuali costi collegati all’intermediario o al conto titoli.
Per un ETF possono incidere
- costi correnti del fondo;
- commissioni di acquisto e vendita;
- spread denaro-lettera;
- eventuali costi dell’intermediario o del conto titoli;
- differenze tra rendimento del benchmark e risultato effettivo del fondo.
La domanda utile non è quindi quale categoria “costi meno”, ma quanto costa ottenere e mantenere quella specifica esposizione nel modo scelto.
Nella nostra guida agli ETF approfondiamo TER, tracking difference, tracking error e spread.
Fiscalità: attenzione al confronto 12,5% contro 26%
In Italia la fiscalità può incidere sul risultato netto, ma usarla come unica discriminante rischia di produrre confronti sbagliati.
Per esempio, i titoli di Stato italiani e quelli di Stati inclusi nei regimi agevolati previsti dalla normativa possono avere un trattamento differente rispetto ad altre obbligazioni. Anche per gli ETF la composizione e la natura dei redditi rilevanti possono incidere sul trattamento effettivo.
Per questo non è corretto trasformare il confronto in una regola universale del tipo:
“obbligazione = 12,5%, ETF = 26%”.
La fiscalità va verificata sullo strumento concreto e sulla normativa applicabile al momento, senza confonderla con le differenze strutturali tra un titolo e un fondo.
ETF obbligazionari a scadenza: sono uguali a un’obbligazione?
Esistono anche fondi ed ETF obbligazionari costruiti attorno a una scadenza obiettivo, spesso indicati come target maturity.
La logica è diversa da quella di un ETF obbligazionario tradizionale senza una scadenza unica: il portafoglio concentra le maturità dei titoli attorno a un determinato periodo e il prodotto prevede una propria modalità di conclusione o liquidazione secondo la documentazione del fondo.
Questo può far assomigliare alcuni aspetti del percorso temporale a quelli di un insieme di obbligazioni portate verso scadenza, ma non trasforma il fondo in una singola obbligazione.
Restano da valutare, tra le altre cose:
- composizione del paniere;
- rischio dei diversi emittenti;
- metodologia del prodotto;
- costi;
- valuta;
- gestione dei proventi;
- condizioni previste alla data obiettivo.
Per questo gli ETF obbligazionari a scadenza meritano un confronto autonomo anziché essere usati per generalizzare il comportamento di tutti gli ETF obbligazionari.
Tre situazioni che pongono domande diverse
Usiamo tre casi ipotetici senza trasformarli in raccomandazioni.
Caso A: il capitale ha una data precisa
Una persona sa che una determinata somma potrebbe servirle in un anno specifico.
La domanda da approfondire non è “ETF o bond?”, ma:
quanto è importante collegare il comportamento dell’investimento a una scadenza definita?
Caso B: si cerca un’esposizione obbligazionaria continuativa
Un’altra persona non ha una singola data di rimborso come obiettivo e vuole comprendere un’esposizione diversificata al mercato obbligazionario nel tempo.
La domanda diventa:
come vengono gestiti diversificazione, duration e rinnovo dei titoli?
Caso C: si confronta un emittente con un paniere
Una terza persona sta confrontando una singola obbligazione con un fondo che contiene numerosi emittenti.
La domanda principale è:
quanto rischio dipende da una singola controparte e quanto invece da fattori comuni all’intero mercato obbligazionario?
Sono tre problemi diversi. Cercare una risposta universale “ETF” oppure “obbligazione” li nasconderebbe.
5 errori comuni nel confronto tra ETF obbligazionario e obbligazione
1. Pensare che un ETF obbligazionario sia semplicemente un bond diversificato
È un fondo che gestisce un paniere nel tempo. La struttura è diversa.
2. Pensare che una singola obbligazione non possa generare perdite
Prezzo di mercato, rischio tasso, rischio credito e prezzo pagato contano.
3. Confondere cedola e rendimento
Una cedola elevata non implica automaticamente un rendimento complessivo più elevato: bisogna considerare anche il prezzo del titolo.
4. Guardare il numero di obbligazioni e ignorare duration e credito
Centinaia di titoli possono condividere gli stessi fattori di rischio.
5. Scegliere partendo soltanto dalla tassazione
Una differenza fiscale può essere importante, ma non rende due strutture finanziarie equivalenti né elimina i rispettivi rischi.
ETF obbligazionario o obbligazione: cosa controllare prima del confronto
Prima di arrivare a una conclusione, prova a separare queste domande:
| Dimensione | Domanda da farsi |
|---|---|
| Scadenza | Esiste una data precisa a cui il capitale è collegato? |
| Emittente | Quanto rischio è concentrato su un singolo soggetto? |
| Duration | Quanto può essere sensibile il prezzo ai movimenti dei tassi? |
| Credito | Quali emittenti generano il rischio di insolvenza? |
| Diversificazione | Le esposizioni sono davvero differenti o condividono gli stessi rischi? |
| Flussi | Cedole e proventi vengono incassati o reinvestiti? |
| Costi | Quanto costa acquistare, detenere e negoziare l’esposizione? |
| Valuta | Esiste un rischio di cambio? |
| Liquidità | Quanto facilmente lo strumento può essere negoziato? |
Se vuoi partire dalle basi prima di confrontare i due strumenti, trovi il quadro generale nella guida su come funzionano gli ETF. Se invece stai ragionando sulla parte più prudente o liquida di un portafoglio, tieni distinto questo tema dagli ETF monetari, che hanno caratteristiche e benchmark differenti.
In sintesi
La differenza essenziale è questa:
una singola obbligazione segue la vita di uno specifico titolo fino alla sua scadenza; un ETF obbligazionario tradizionale gestisce nel tempo un portafoglio di obbligazioni secondo una strategia o un indice.
Da questa differenza derivano comportamenti diversi per scadenza, duration, rischio emittente, diversificazione e gestione dei flussi.
Non serve quindi chiedersi quale sia universalmente migliore. Prima bisogna capire quale funzione dovrebbe avere quella parte del capitale e quali rischi si stanno realmente confrontando.
Contenuto educativo e informativo: gli esempi sono ipotetici e non costituiscono una raccomandazione di investimento o una consulenza personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàObbligazioni Verificata il 21/08/2026
- Borsa ItalianaOperatore / fonte ufficialeCos’è un ETF: caratteristiche e vantaggi Verificata il 21/08/2026
- Borsa ItalianaOperatore / fonte ufficialeETF - Glossario finanziario Verificata il 21/08/2026
- CONSOBAutoritàHai deciso di investire: tra quali prodotti scegliere? Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.
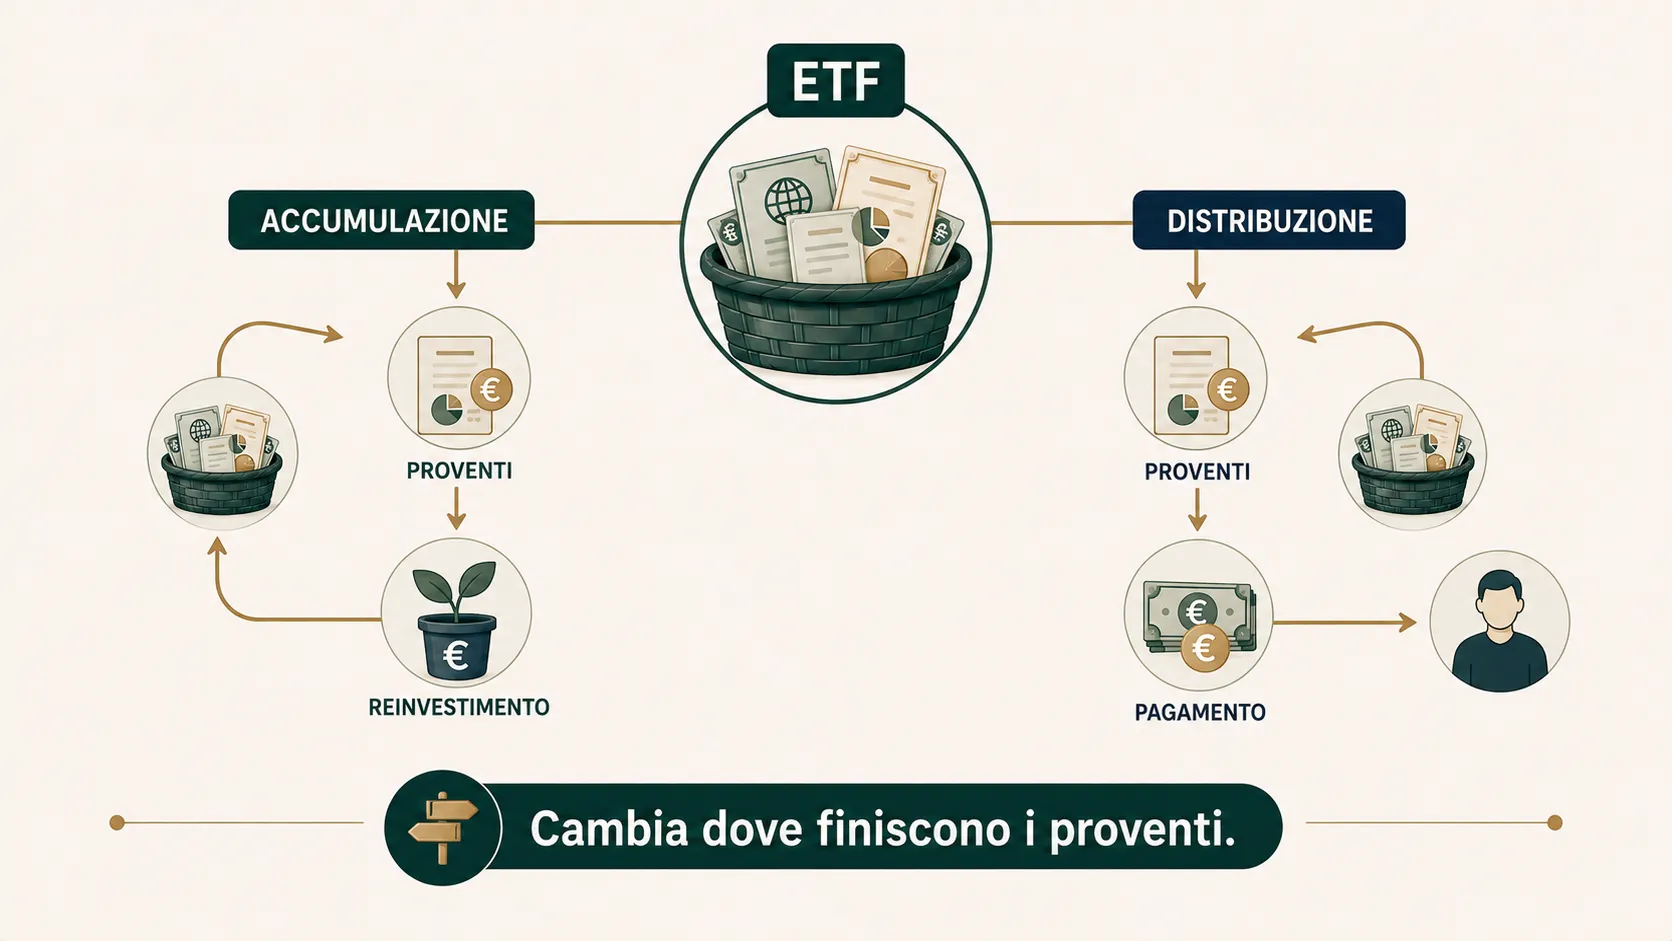
ETF ad accumulazione o distribuzione: cosa cambia davvero
ETF ad accumulazione o distribuzione: confronta reinvestimento, flussi, NAV, costi e fiscalità per capire quale struttura risponde al tuo obiettivo.
Investire 100.000 euro: come costruire un portafoglio senza concentrare tutto
Come ragionare su 100.000 euro da investire: liquidità, obiettivi, concentrazione, diversificazione, costi e rischio senza portafogli standard.
Investire 50.000 euro: allocazione, liquidità e rischio
Come ragionare su 50.000 euro da investire: liquidità, obiettivi, diversificazione, rischio e costi, senza portafogli standard.