 Occhio al Conto
La duration è una delle metriche più utili per capire quanto il prezzo di un’obbligazione può essere sensibile a una variazione dei rendimenti di mercato.
Non è però sinonimo di scadenza. Due obbligazioni con la stessa data finale possono avere duration differenti se cambiano cedole, rendimento e struttura dei flussi.
In breve: la Macaulay duration descrive il tempo finanziario medio dei flussi; la modified duration viene usata per stimare, in prima approssimazione, quanto il prezzo può cambiare quando cambia il rendimento richiesto dal mercato.
Cos’è la duration in parole semplici
Un’obbligazione restituisce denaro in momenti diversi: eventuali cedole durante la vita del titolo e rimborso finale alla scadenza.
La duration riassume quanto sono lontani nel tempo, in media finanziaria, questi flussi.
Borsa Italiana definisce la duration come la durata media finanziaria dei flussi di un titolo obbligazionario. Più i flussi importanti arrivano tardi, maggiore tende a essere la duration.
Questo è utile perché un titolo con flussi più lontani nel tempo tende a essere più sensibile ai movimenti dei tassi.
Duration e scadenza non sono la stessa cosa
La scadenza dice quando avviene il rimborso finale previsto dal titolo.
La duration considera invece tutti i flussi, non solo quello finale.
Un esempio chiarisce la differenza.
Zero coupon
Un’obbligazione zero coupon non paga cedole periodiche. Il flusso principale arriva alla fine.
Per questo, nella forma classica, la Macaulay duration coincide con la scadenza.
Obbligazione con cedole
Se il titolo paga cedole prima della scadenza, una parte del valore viene incassata prima.
La duration risulta quindi normalmente inferiore alla scadenza.
Questo è il primo motivo per cui due bond con maturity 10 anni possono avere sensibilità differenti.
Perché le cedole tendono a ridurre la duration
A parità delle altre condizioni, una cedola più alta anticipa una quota maggiore dei flussi economici.
Il “baricentro finanziario” dei pagamenti si sposta quindi verso il presente.
Per questo una maggiore cedola tende a ridurre la duration rispetto a un titolo con la stessa scadenza ma cedola più bassa.
Non significa però che una cedola elevata renda automaticamente il titolo meno rischioso in senso generale: restano rischio credito, liquidità, valuta e altri fattori.
Macaulay duration e modified duration: cosa cambia
Le due misure sono collegate ma rispondono a domande diverse.
| Misura | Domanda principale | Uso pratico |
|---|---|---|
| Macaulay duration | Quando, in media finanziaria, arrivano i flussi? | Lettura temporale della struttura del bond |
| Modified duration | Quanto può reagire il prezzo a una variazione del rendimento? | Stima della sensibilità ai tassi |
La modified duration deriva dalla Macaulay duration corretta per il rendimento del titolo.
Per un lettore non tecnico, il concetto decisivo è questo:
Macaulay = tempo finanziario. Modified = sensibilità approssimata del prezzo.
La formula intuitiva della modified duration
Per piccole variazioni dei rendimenti, una relazione molto usata è:
ΔP / P ≈ − Modified Duration × Δy
Dove:
- ΔP / P è la variazione percentuale approssimata del prezzo;
- Modified Duration è la duration modificata;
- Δy è la variazione del rendimento espressa in forma decimale.
Il segno meno ricorda la relazione inversa tra prezzo e rendimento: se il rendimento richiesto sale, il prezzo tende a scendere; se scende, il prezzo tende a salire.
Esempio: duration 6 e rendimento +0,25%
Supponiamo una modified duration pari a 6 e un aumento del rendimento richiesto dal mercato di 0,25 punti percentuali, cioè 0,0025 in forma decimale.
Il calcolo approssimato è:
−6 × 0,0025 = −0,015
cioè circa:
−1,5%
Quindi il prezzo potrebbe diminuire di circa l’1,5%, a parità delle altre condizioni e solo come stima lineare.
Non è una previsione. Se cambiano contemporaneamente spread di credito, curva dei tassi, liquidità o altre variabili, il risultato reale può essere diverso.
Calcolatore: stima la sensibilità con la modified duration
Inserisci una modified duration e una variazione del rendimento. Il calcolatore applica soltanto l’approssimazione lineare della duration.
Importante: il calcolatore è didattico. La modified duration descrive bene soprattutto piccole variazioni del rendimento e non sostituisce una valutazione completa del rischio del titolo o del portafoglio.
E se i rendimenti scendono?
La relazione funziona anche nella direzione opposta come prima approssimazione.
Con modified duration 6 e una riduzione dei rendimenti di 0,25 punti percentuali:
−6 × (−0,0025) = +1,5% circa
Il prezzo tenderebbe quindi a salire, a parità delle altre condizioni.
L’effetto reale non è perfettamente simmetrico perché il rapporto tra prezzo e rendimento è curvo, non una retta.
Perché l’approssimazione non è perfetta: la convessità
La duration approssima la relazione prezzo-rendimento con una linea tangente.
Per movimenti più ampi dei tassi, questa approssimazione perde precisione. Entra allora in gioco la convessità, che descrive la curvatura della relazione.
In termini pratici:
- per piccoli movimenti, la duration è spesso una buona prima lettura;
- per movimenti più ampi, la convessità diventa più importante;
- titoli con opzioni incorporate possono comportarsi in modo ancora diverso.
Non serve conoscere subito tutta la matematica della convessità per usare correttamente la duration. Serve però sapere che la formula non è una promessa sul prezzo futuro.
Cosa tende ad aumentare o ridurre la duration
A parità delle altre condizioni, alcune relazioni sono abbastanza intuitive.
| Caratteristica | Effetto tipico sulla duration |
|---|---|
| Scadenza più lunga | Tende ad aumentarla |
| Cedola più alta | Tende a ridurla |
| Zero coupon | Duration elevata e, per Macaulay, coincidente con la maturity |
| Rendimento più alto | Tende a ridurre la Macaulay duration |
Sono relazioni generali, non classifiche di rischio.
Un bond con duration breve ma credito fragile può essere complessivamente più rischioso di un governativo con duration superiore.
Duration e obbligazioni a tasso variabile
Le obbligazioni a tasso variabile aggiornano periodicamente la cedola secondo un parametro di riferimento previsto dal regolamento.
Poiché il flusso si adegua ai tassi con una certa frequenza, la sensibilità pura ai movimenti dei tassi può essere inferiore rispetto a un titolo a tasso fisso di scadenza simile.
Questo non significa duration zero né assenza di rischio: contano frequenza di reset, spread, credito, eventuali floor/cap e struttura del titolo.
Duration e rischio di credito non sono la stessa cosa
La duration misura soprattutto la sensibilità ai movimenti dei rendimenti.
Ma un rendimento obbligazionario incorpora anche il rischio specifico dell’emittente e del segmento di credito.
Se lo spread di credito di un’impresa si allarga mentre i tassi governativi restano fermi, il prezzo del bond può scendere comunque.
Per questo usare la duration come unico indicatore di rischio è sbagliato.
Duration negli ETF obbligazionari
Negli ETF obbligazionari la duration riguarda l’intero portafoglio.
Un fondo può sostituire nel tempo i titoli che scadono o non rispettano più i criteri dell’indice, mantenendo una fascia di duration relativamente stabile.
Questo è molto diverso da una singola obbligazione, la cui vita residua diminuisce progressivamente.
La guida ETF obbligazionari: come funzionano spiega perché un fondo tradizionale non “si avvicina alla scadenza” nello stesso modo di un bond singolo.
Duration breve o lunga: quale è “meglio”?
Non esiste una risposta universale.
Una duration più breve riduce normalmente la sensibilità ai movimenti dei rendimenti, ma può offrire esposizione a un segmento diverso della curva e a rendimenti diversi.
Una duration lunga amplifica la sensibilità sia ai rialzi sia ai ribassi dei rendimenti.
La scelta non può essere ridotta a “breve = sicuro” e “lungo = rischioso”, perché il rischio complessivo dipende anche da credito, valuta, liquidità e obiettivo dell’investimento.
Gli errori più comuni
Confondere duration e scadenza
Sono collegate, ma non sono la stessa cosa.
Leggere “duration 6” come “mancano 6 anni”
La duration è una misura finanziaria, non una data.
Usare la formula come previsione certa
La relazione è un’approssimazione, soprattutto per variazioni piccole e a parità delle altre condizioni.
Ignorare il credito
La duration non misura da sola il rischio di default o l’allargamento degli spread.
Applicare lo stesso ragionamento a qualsiasi strumento
Titoli con opzioni, tassi variabili o strutture complesse possono avere comportamenti più articolati.
In sintesi
La duration serve a leggere meglio la sensibilità di un’obbligazione o di un portafoglio ai movimenti dei rendimenti.
La Macaulay duration descrive il tempo finanziario medio dei flussi. La modified duration trasforma quel concetto in una stima della variazione percentuale del prezzo per piccoli movimenti del rendimento.
La formula utile da ricordare è:
variazione prezzo ≈ − modified duration × variazione rendimento
ma va sempre interpretata come approssimazione, non come previsione certa.
Fonti e verifiche
Ultima verifica editoriale: 22 agosto 2026.
Disclaimer
Le informazioni e il calcolatore hanno finalità esclusivamente educative. Non costituiscono consulenza finanziaria né una previsione dell’andamento di titoli o tassi.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Borsa ItalianaOperatore / fonte ufficialeDurata media finanziaria Verificata il 22/08/2026
- Banca d’ItaliaAutoritàObbligazioni Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
ETF obbligazionari: come funzionano, rischi e scadenza
ETF obbligazionari: scopri come funzionano, perché possono scendere, che cosa indicano duration e rendimento e come cambiano quelli a scadenza.
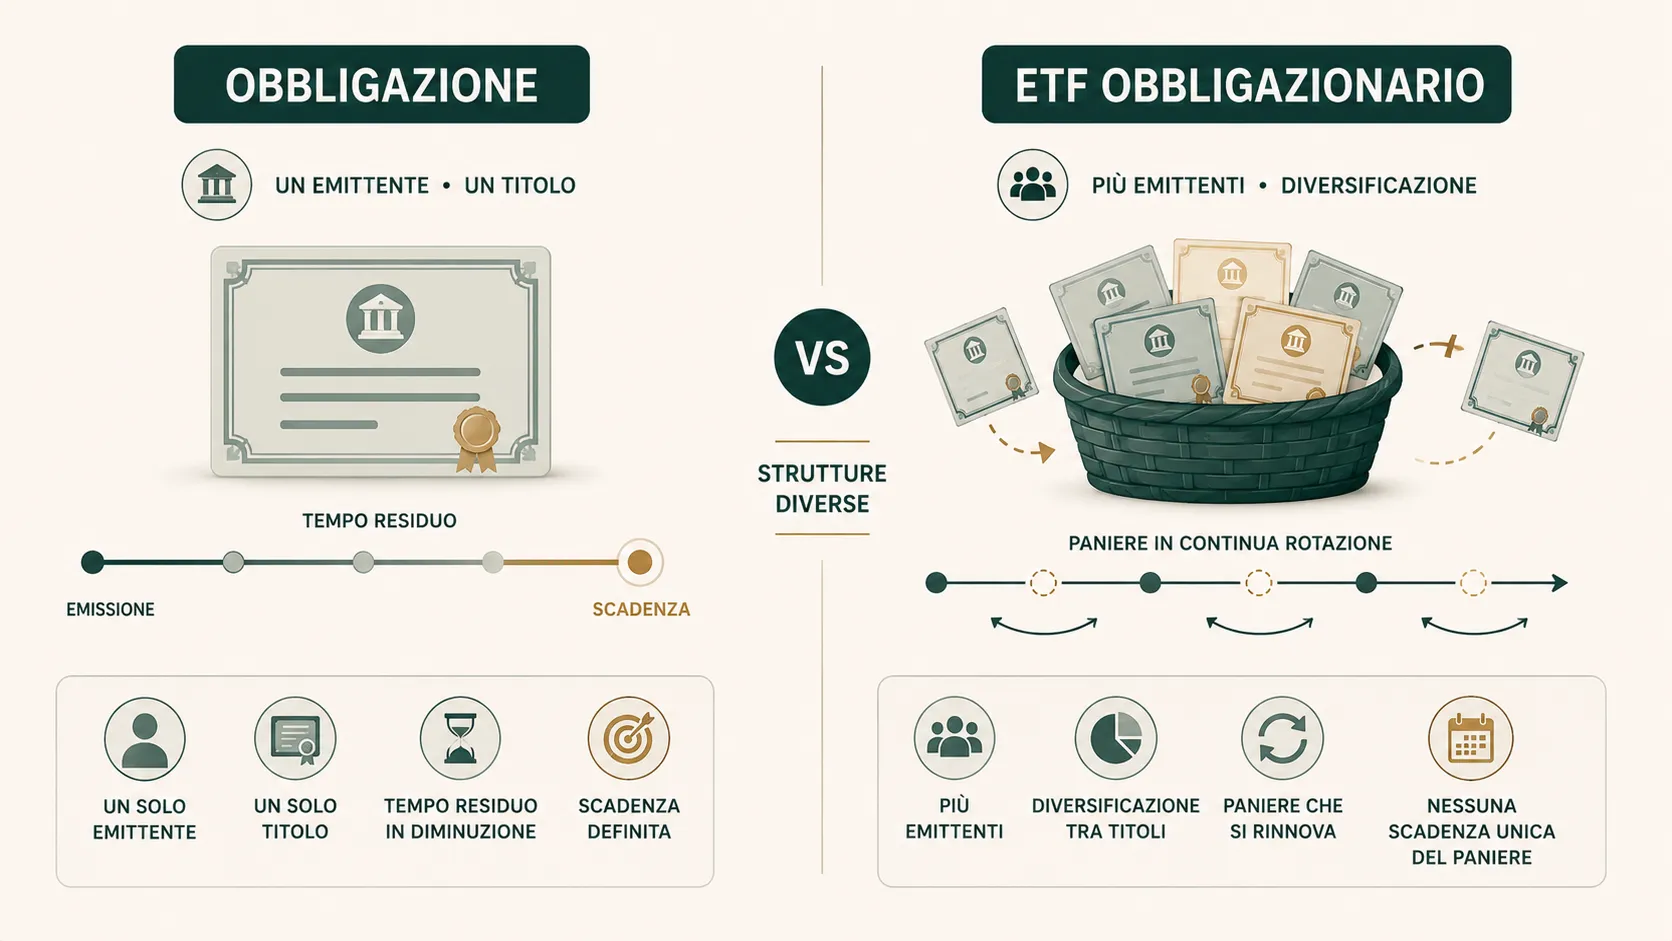
ETF obbligazionario vs obbligazione: cosa cambia davvero
ETF obbligazionario e obbligazione singola non funzionano allo stesso modo. Confronto tra scadenza, duration, tassi, diversificazione, rischi e costi.
Macroeconomia: inflazione, tassi, PIL e cosa cambia per i tuoi soldi
Macroeconomia spiegata semplice: inflazione, tassi BCE, PIL, lavoro, spread e cambi. Come leggere le notizie economiche e capirne gli effetti sui tuoi soldi.
Rendimento BTP: perché la cedola non dice quanto guadagni
Cedola e rendimento non sono la stessa cosa. Impara a leggere prezzo, rendimento a scadenza, tasse e costi per capire il risultato netto di un BTP.