 Occhio al Conto
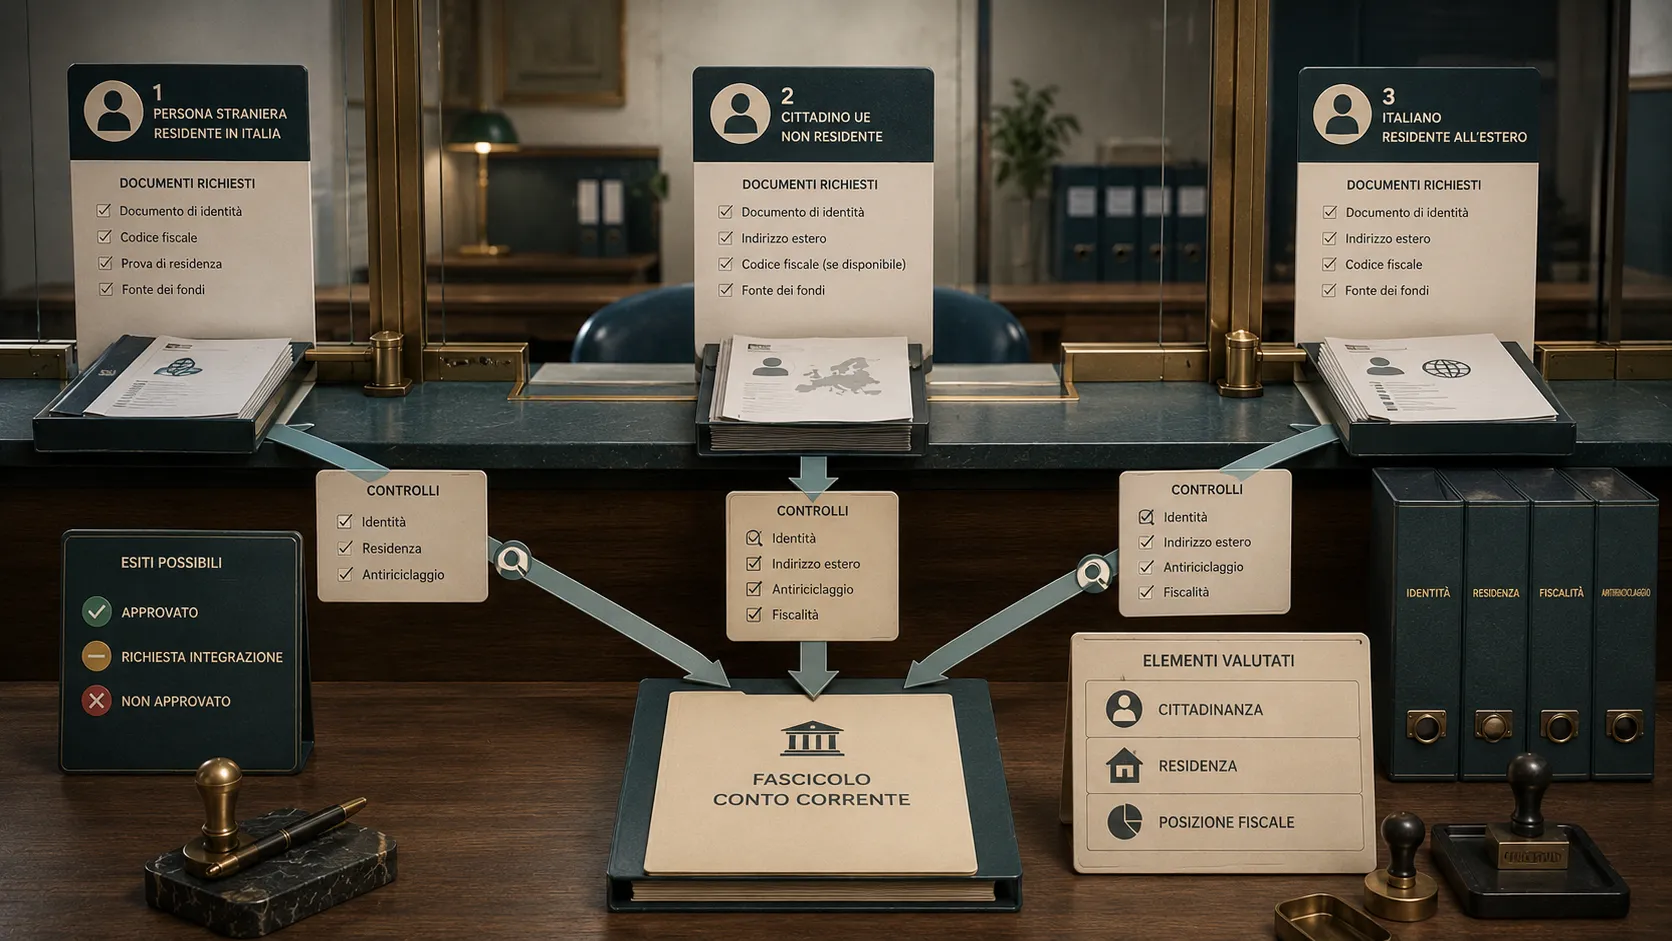
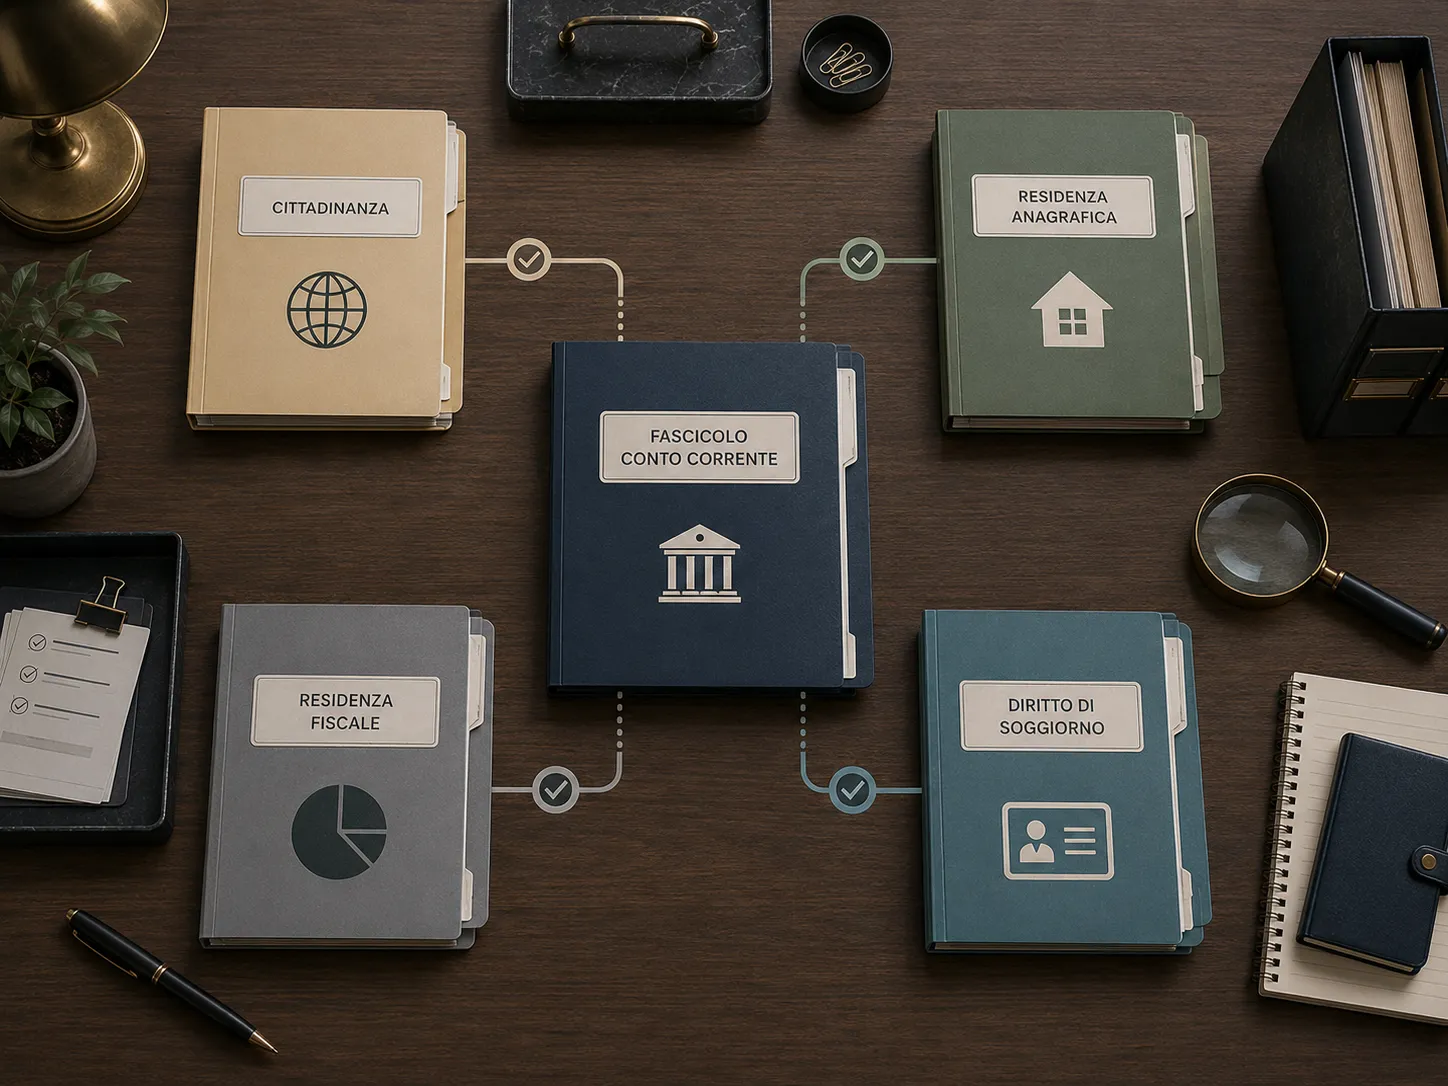
Uno straniero può aprire un conto corrente in Italia, ma cittadinanza, residenza anagrafica, residenza fiscale e diritto di soggiorno non sono la stessa cosa. La banca deve identificare il cliente, comprendere lo scopo del rapporto e applicare le proprie condizioni di apertura.
Per questo non esiste una lista di documenti valida per ogni persona e ogni banca. Un residente in Italia con documento italiano, un cittadino UE che vive in un altro Paese e una persona appena arrivata in Italia possono seguire procedure diverse.
Informazioni verificate il 24 agosto 2026. Prima di inviare una richiesta, chiedi alla banca se accetta il tuo profilo, se l’apertura può essere completata online e quali prove di identità, indirizzo e posizione fiscale richiede.
In breve: cosa controllare
| Situazione | Prima verifica |
|---|---|
| Straniero residente in Italia | Documenti accettati e dati di residenza richiesti |
| Cittadino UE non residente in Italia | Disponibilità di un conto ordinario o del conto di base |
| Italiano residente all’estero | Possibilità di mantenere o aprire un rapporto per non residenti |
| Persona senza SPID o CIE | Metodo alternativo di identificazione previsto dalla banca |
| Richiedente asilo o persona senza fissa dimora | Requisiti di accesso al conto di base |
| Apertura completamente online | Paesi, documenti e numeri telefonici supportati dalla procedura |
Il punto decisivo è distinguere il diritto di accesso al conto di base dalla disponibilità commerciale di qualsiasi conto pubblicizzato dalla banca.
Straniero, residente e non residente: tre concetti diversi
La cittadinanza indica il rapporto giuridico con uno Stato. La residenza anagrafica riguarda invece il luogo registrato come dimora abituale.
La residenza fiscale segue regole proprie e può influire sulle dichiarazioni richieste dalla banca, ma non va dedotta automaticamente dalla cittadinanza o dal prefisso dell’IBAN.
Quando la banca domanda residenza, cittadinanza e Paesi in cui sei fiscalmente soggetto, non sta ripetendo la stessa domanda. Sta raccogliendo informazioni diverse per identificazione, adeguata verifica e obblighi fiscali.
Si può aprire un conto corrente in Italia senza essere residenti?
In alcuni casi sì. L’offerta concreta dipende però dal tipo di rapporto e dalle procedure della banca.
Alcuni intermediari prevedono conti o percorsi dedicati ai non residenti. Altri limitano l’apertura online a chi possiede determinati documenti, risiede nei Paesi supportati o può completare uno specifico metodo di identificazione.
Non confondere quindi:
- possibilità giuridica di avere un rapporto;
- disponibilità commerciale di uno specifico conto;
- possibilità tecnica di aprirlo interamente da app;
- diritto di accedere al conto di base quando ne ricorrono i requisiti.
Se vivi in Italia e cerchi un conto per l’operatività quotidiana, il percorso può essere diverso da quello di un italiano iscritto all’AIRE o di una persona che continuerà a vivere stabilmente all’estero.
Il conto di base e il diritto di soggiorno legale
Banca d’Italia spiega che le banche devono offrire il conto di base a chi ha diritto di soggiornare legalmente in Italia o in un altro Stato dell’Unione europea. La tutela comprende anche persone senza fissa dimora e richiedenti asilo politico.
Il conto di base è pensato per operazioni essenziali. Non coincide necessariamente con il conto online gratuito o con il prodotto commerciale più ricco della banca.
La banca può rifiutare l’apertura nei casi previsti dalle regole applicabili, per esempio quando il cliente possiede già in Italia un altro conto che consente di utilizzare i servizi compresi nel conto di base, salvo le eccezioni indicate da Banca d’Italia.
Se ti interessa questa soluzione, chiedi esplicitamente il conto di base. Domandare soltanto “avete un conto gratuito?” può portare a una risposta riferita a prodotti diversi.
Quali documenti possono essere richiesti
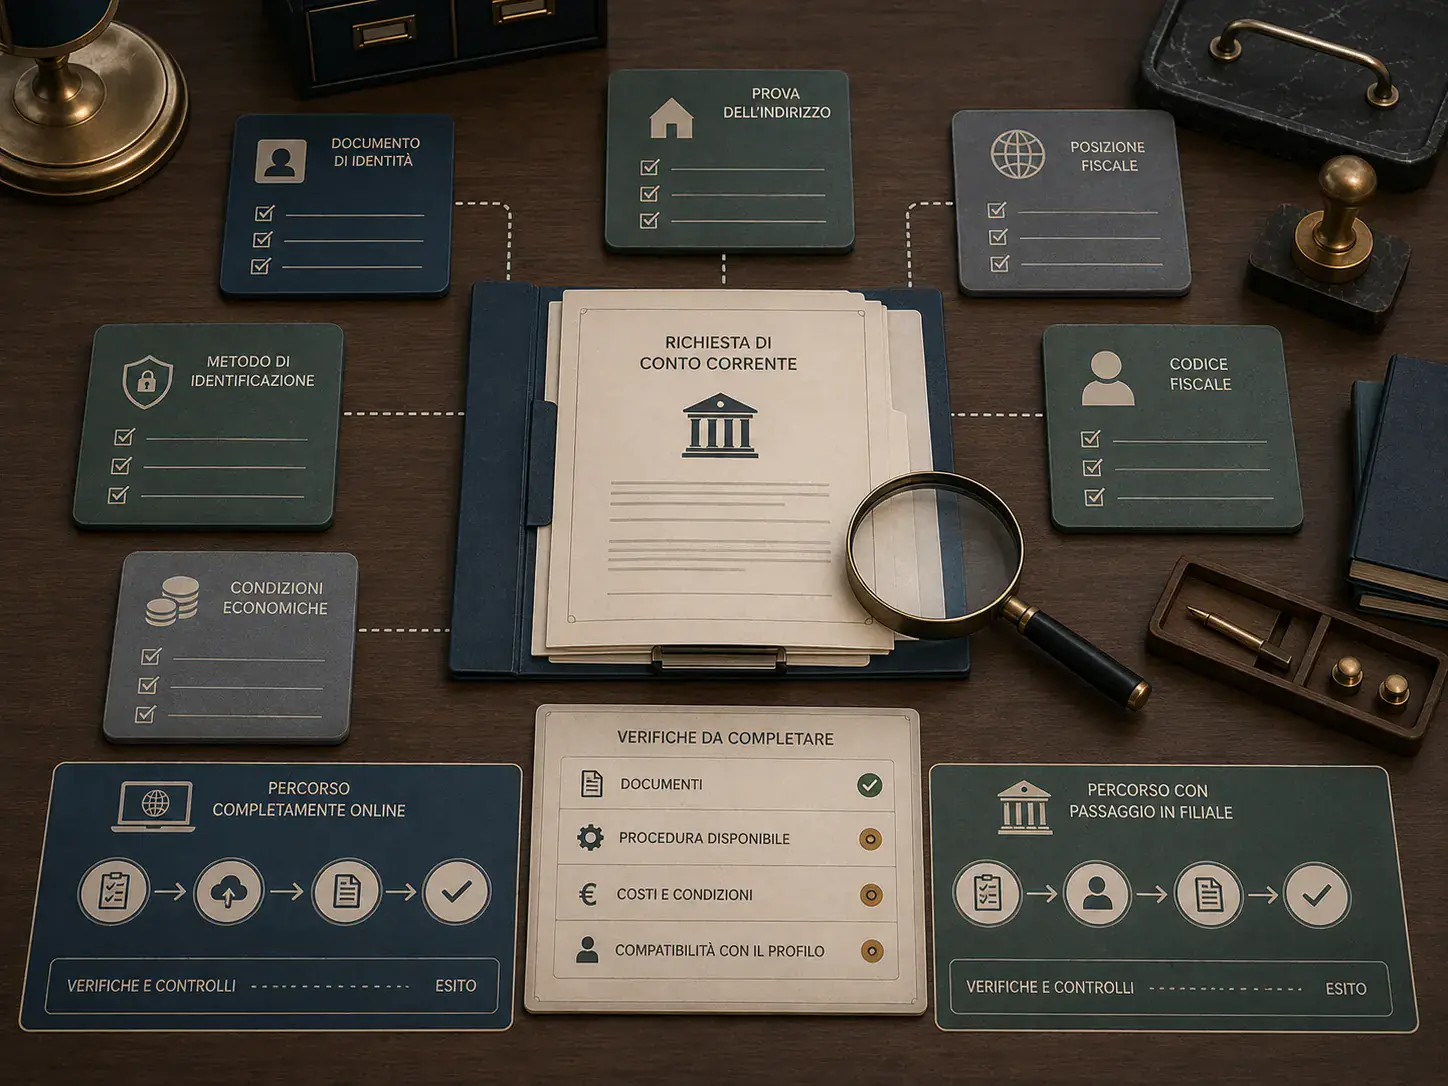
La lista effettiva va confermata con la banca. In base al profilo, possono essere richiesti:
- documento di identità valido;
- codice fiscale italiano, quando previsto;
- indirizzo e prova della residenza o del domicilio;
- dichiarazioni sulla residenza fiscale;
- numero di telefono ed email supportati dalla procedura;
- informazioni su attività lavorativa, origine dei fondi e uso previsto del conto;
- permesso o titolo di soggiorno, quando pertinente;
- documentazione aggiuntiva per controlli antiriciclaggio.
Non interpretare l’assenza di un documento in una pagina promozionale come prova che non verrà richiesto. Le verifiche possono proseguire durante la richiesta o prima della piena attivazione.
Serve il codice fiscale italiano?
Molte procedure bancarie italiane richiedono il codice fiscale per identificare il cliente e gestire il rapporto. Il modo corretto di ottenerlo dipende dalla situazione personale e dal luogo in cui ti trovi.
Non usare generatori online come sostituto dell’attribuzione ufficiale: possono ricostruire una stringa teorica, ma non provano che il codice sia stato attribuito o che i dati siano corretti.
Prima dell’apertura chiedi alla banca se serve il certificato o se è sufficiente l’indicazione del codice, e verifica la procedura ufficiale applicabile al tuo caso.
Si può aprire il conto completamente online?
Dipende dalla banca e dal profilo del cliente. “Conto online” può indicare che il rapporto si gestisce tramite app senza garantire che ogni non residente possa completare l’apertura a distanza.
La procedura può utilizzare:
- SPID;
- Carta d’Identità Elettronica;
- video-identificazione;
- acquisizione del documento;
- bonifico di riconoscimento;
- firma elettronica;
- un passaggio in filiale o l’invio di documenti aggiuntivi.
Banca d’Italia chiarisce, nelle FAQ antiriciclaggio, che l’identificazione tramite CIE può comprendere l’acquisizione elettronica dei dati presenti nel microprocessore. Questo non significa però che ogni intermediario debba offrire lo stesso percorso.
Per la sequenza completa consulta anche come aprire un conto corrente online.
IBAN italiano e IBAN estero: cosa cambia
Il prefisso dell’IBAN indica il Paese dello schema identificativo, ma non descrive da solo tutte le caratteristiche del rapporto.
Prima di scegliere controlla:
- soggetto giuridico con cui firmi;
- Paese in cui è autorizzato;
- sistema applicabile alla tutela dei fondi;
- valuta del conto;
- costi di bonifici, cambio e prelievi;
- compatibilità con stipendio, pensione, addebiti e servizi italiani;
- documenti fiscali che riceverai.
Un conto estero non è automaticamente più adatto a un non residente e un’app in italiano non garantisce un IBAN italiano. Per gli obblighi di monitoraggio e le differenze operative leggi la guida al conto corrente estero.
Quanto costa un conto per non residenti
Non esiste un costo unico. Devi controllare il Documento informativo sulle spese e il Foglio informativo del prodotto disponibile per il tuo profilo.
Verifica almeno:
- canone del conto;
- carta e spedizione all’estero;
- bonifici ordinari e istantanei;
- prelievi in Italia e all’estero;
- cambio valuta;
- documenti cartacei;
- operazioni in filiale;
- chiusura e trasferimento del saldo;
- eventuali condizioni per azzerare il canone.
Se la banca propone un conto a canone zero, applica gli stessi controlli descritti nella guida al conto corrente gratuito.
Errori frequenti
Pensare che cittadinanza e residenza siano la stessa cosa
Un cittadino italiano può essere non residente e un cittadino straniero può essere residente in Italia. La banca deve conoscere entrambe le informazioni.
Inviare la richiesta senza verificare i Paesi supportati
Una procedura digitale può interrompersi se non accetta il documento, il numero telefonico o l’indirizzo estero utilizzato.
Credere che conto di base significhi conto gratuito per tutti
Il conto di base ha regole specifiche. La gratuità dipende dai requisiti previsti; non va confusa con una promozione commerciale.
Scegliere soltanto in base all’IBAN
Servono anche assistenza, tutela dei fondi, costi, documentazione e compatibilità con le operazioni necessarie.
Dichiarare una residenza non corretta
I dati forniti alla banca devono riflettere la situazione reale. In caso di trasferimento, verifica come aggiornare indirizzo e residenza fiscale.
Domande frequenti
Uno straniero può aprire un conto corrente in Italia?
Sì, ma documenti, procedura e prodotto disponibile dipendono dalla residenza, dal diritto di soggiorno, dai controlli della banca e dal tipo di conto richiesto.
Un non residente può aprire il conto online?
Può essere possibile, ma non tutte le procedure digitali accettano ogni Paese o documento. Va verificato prima con l’intermediario.
Serve sempre SPID?
No. SPID è uno dei metodi possibili. La banca può offrire CIE, video-identificazione o altre procedure.
Il conto di base è disponibile anche per chi non ha fissa dimora?
Banca d’Italia include tra gli aventi diritto chi soggiorna legalmente nell’Unione europea, comprese persone senza fissa dimora e richiedenti asilo politico.
Il conto per non residenti ha sempre un IBAN italiano?
No. Dipende dall’intermediario e dal prodotto. Verifica il prefisso dell’IBAN e soprattutto chi gestisce il rapporto.
Posso usare un conto estero per ricevere pagamenti in Italia?
Dipende dal pagamento e dal servizio. Verifica compatibilità, valuta, costi e condizioni; un rifiuto basato soltanto sul Paese dell’IBAN può richiedere un approfondimento specifico.
Checklist prima della richiesta
- definisci se sei residente o non residente in Italia;
- chiarisci i Paesi di residenza fiscale;
- chiedi quale prodotto è disponibile per il tuo profilo;
- verifica se hai diritto al conto di base;
- ottieni la lista aggiornata dei documenti;
- controlla se la procedura è davvero completabile online;
- leggi costi, carta, bonifici, prelievi e cambio;
- verifica IBAN, intermediario e tutela dei fondi;
- conserva contratto e documentazione inviata;
- aggiorna la banca se residenza o dati fiscali cambiano.
In sintesi
Uno straniero o un non residente può avere accesso a un conto in Italia, ma non esiste una procedura universale. Parti dal tuo status reale, chiedi quale conto accetta quel profilo e controlla documenti, identificazione, costi, IBAN e tutela dei fondi.
Se rientri tra chi soggiorna legalmente nell’Unione europea, verifica anche il conto di base. Se invece valuti un rapporto collocato all’estero, separa l’apertura bancaria dagli eventuali obblighi fiscali.
Fonti ufficiali e data di verifica
- Banca d’Italia — Il conto di base
- Banca d’Italia — FAQ sulle disposizioni antiriciclaggio
- Banca d’Italia — Il conto corrente in parole semplici
Verifica editoriale delle fonti: 24 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàIl conto di base Verificata il 24/08/2026
- Banca d’ItaliaAutoritàFAQ sulle disposizioni antiriciclaggio Verificata il 24/08/2026
- Banca d’ItaliaAutoritàIl conto corrente in parole semplici Verificata il 24/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Conto corrente online: cosa perdi in cambio di costi più bassi?
App e canone ridotto possono essere comodi, ma filiali, contanti, assistenza e servizi cambiano molto tra conti. Valuta il compromesso prima di scegliere.
Conto corrente estero: puoi averlo, ma cosa devi dichiarare?
Aprire un conto fuori dall’Italia non è di per sé vietato, ma possono nascere obblighi fiscali e di monitoraggio. Vedi quali aspetti controllare.
Conto corrente: come funziona, quanto costa e come scegliere quello giusto
Conto corrente: cos’è, come funziona, quali costi controllare e come confrontare canone, carta, bonifici e prelievi in base all’uso reale.
Costo conto corrente: quanto paghi davvero in un anno?
Canone, carta, bonifici, prelievi e altre commissioni possono cambiare molto il totale. Ricostruisci il costo annuo in base al tuo uso reale.