 Occhio al Conto
Il chargeback è una procedura con cui chiedi al tuo emittente di valutare una contestazione su un pagamento con carta. Non è un rimborso automatico, non sostituisce il contatto con il venditore e non va confuso con il disconoscimento di un’operazione che non hai autorizzato.
Può diventare rilevante, per esempio, quando hai pagato un bene o un servizio ma il venditore non risponde, non consegna o non risolve un problema documentabile. Il caso concreto, le regole del circuito, il contratto della carta e le prove disponibili determinano se e come l’emittente può gestire la pratica.
Guida verificata il 28 agosto 2026. Tempi, moduli, canali e motivi di contestazione variano tra emittenti e circuiti: usa sempre la procedura indicata dalla banca o dall’emittente della tua carta.
Chargeback, rimborso e disconoscimento: le differenze
| Situazione | Primo passo | Cosa stai chiedendo |
|---|---|---|
| Hai autorizzato l’acquisto, ma il venditore non risolve | Contatta il venditore e conserva le prove | Rimborso volontario o soluzione del problema |
| Il venditore non risponde o il caso rientra nelle regole della carta | Contatta l’emittente | Valutazione di una contestazione/chargeback |
| Non hai autorizzato il pagamento | Metti in sicurezza la carta e segnala l’operazione | Disconoscimento di operazione non autorizzata |
| Vuoi fermare futuri addebiti ricorrenti | Disdici con il fornitore e verifica le opzioni della carta | Interruzione del rapporto o del pagamento futuro |
La distinzione è decisiva. Se hai fatto tu il pagamento, anche se poi scopri che il venditore è inadempiente, non è corretto descriverlo come “pagamento non autorizzato”. La guida su addebito non autorizzato copre invece il caso in cui non hai dato il consenso all’operazione.
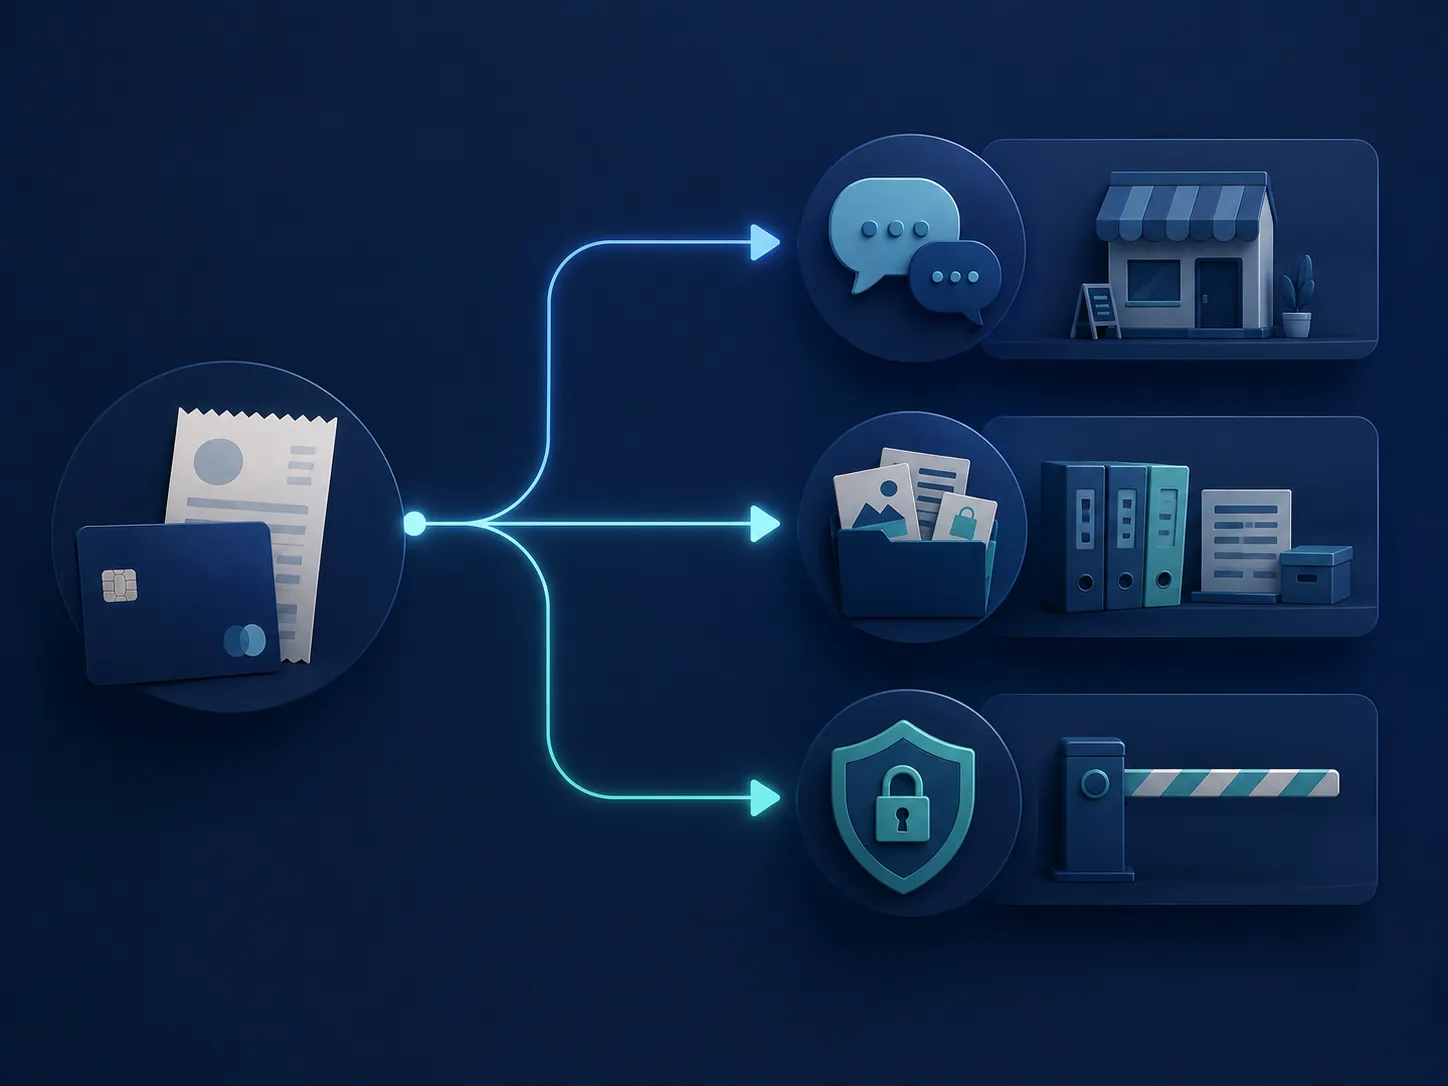
La strada corretta dipende dal problema: un acquisto autorizzato con disservizio non è la stessa cosa di un movimento non autorizzato.
Quando un chargeback può essere preso in considerazione
Non esiste una lista universale applicabile a ogni carta, ma alcuni problemi ricorrenti sono:
- merce non consegnata;
- servizio non erogato;
- addebito duplicato;
- importo diverso da quello concordato;
- rimborso promesso e non ricevuto;
- operazione contestabile secondo le regole applicabili al circuito e all’emittente.
La Banca d’Italia ricorda che per gli acquisti online possono esistere termini entro cui avviare la contestazione, spesso indicati dalla banca o dal prestatore di servizi di pagamento. Non aspettare di avere un problema vecchio di mesi: controlla subito contratto, area clienti e documentazione della carta.
Il fatto che una situazione sembri ingiusta non garantisce l’accoglimento della pratica. L’emittente deve esaminare motivo, documenti, date e flusso del pagamento; il venditore può a sua volta fornire elementi in risposta.
Prima di avviare la pratica: prova a risolvere con il venditore
Quando l’acquisto è stato autorizzato, il primo interlocutore è normalmente il venditore o il fornitore del servizio. Scrivi in modo tracciabile, spiega il problema, indica numero d’ordine, data, importo e soluzione richiesta.
Conserva email, chat, condizioni di vendita, ricevuta, conferma di consegna o mancata consegna e fotografie se pertinenti. Non basta dire “non mi rispondono”: per una contestazione è utile mostrare cosa hai acquistato, cosa era previsto e i tentativi fatti per risolvere.
Se il venditore offre un rimborso, chiedi conferma scritta e controlla in quale forma e con quali tempi verrà emesso. Un rimborso volontario e un chargeback non sono la stessa procedura; aprire più azioni senza informare gli interlocutori può complicare la ricostruzione.
Documenti da preparare
| Documento | Perché è utile |
|---|---|
| Estratto conto o dettaglio del movimento | Identifica pagamento, data e importo |
| Conferma dell’ordine | Mostra ciò che hai acquistato |
| Condizioni di vendita o contratto | Serve a verificare cosa era previsto |
| Comunicazioni con il venditore | Dimostrano il tentativo di soluzione |
| Prove del problema | Mancata consegna, annullamento, doppio addebito o altra evidenza |
| Richiesta di rimborso e risposta | Chiarisce se il venditore ha già gestito il caso |
Non inviare dati sensibili non richiesti, come PIN, password o codici temporanei. L’emittente può chiedere documenti specifici, ma deve farlo attraverso canali verificabili.
Come aprire un chargeback
Il percorso pratico cambia tra banche e carte. In genere puoi trovare la funzione nell’app, nell’area clienti, in un modulo online o nell’assistenza. Cerca termini come “contesta operazione”, “disputa”, “chargeback” o “richiesta di rimborso su carta”.
Descrivi i fatti in ordine cronologico. Evita formule generiche come “truffa” se non puoi documentarle; spiega piuttosto cosa hai acquistato, quale problema è emerso, quando hai contattato il venditore e quale risposta hai ricevuto.
Dopo l’invio, conserva numero di pratica e allegati. Se l’emittente chiede integrazioni, rispetta la scadenza indicata. Un silenzio dell’assistenza non è un esito: verifica lo stato della pratica e i canali di reclamo previsti dal contratto.
Chargeback non significa rimborso garantito
Un chargeback può essere accolto, respinto o richiedere ulteriori verifiche. L’esito dipende dalle regole applicabili e dalla documentazione. Non fare affidamento su somme che non sono ancora state riaccreditate in via definitiva.
Questa cautela conta soprattutto quando il pagamento riguarda un servizio urgente o una spesa elevata. Un chargeback non è un modo per annullare liberamente un acquisto di cui hai cambiato idea, né una sostituzione delle procedure previste dal venditore per recesso, cancellazione o reso.
Se il pagamento non è tuo, cambia percorso
Se non hai fatto tu l’acquisto, non partire da questa guida. Blocca o sospendi la carta con i canali ufficiali se temi altri utilizzi e avvia la procedura di disconoscimento dell’operazione.
Leggi come bloccare un pagamento con carta per distinguere blocco, abbonamento, problema col venditore e operazione non autorizzata. Per un caso Postepay consulta anche truffa Postepay: cosa fare.
Dopo il reclamo: quali strade restano
Se la risposta dell’emittente non ti soddisfa, consulta prima la procedura di reclamo indicata nei documenti della carta. La Banca d’Italia spiega anche a cosa serve un esposto; per alcune controversie bancarie possono esistere strumenti ulteriori come l’Arbitro Bancario Finanziario, da valutare secondo requisiti e termini applicabili.
Non confondere questi passaggi con consulenza legale personalizzata. Se il danno è rilevante o il caso è complesso, valuta di chiedere assistenza qualificata portando con te contratto, comunicazioni e documentazione già raccolta.
Checklist rapida
- Verifica che il pagamento sia davvero tuo e correttamente identificato.
- Contatta il venditore in forma tracciabile.
- Conserva ordine, movimento, condizioni e comunicazioni.
- Controlla tempestivamente termini e procedura dell’emittente.
- Apri la pratica descrivendo i fatti, non conclusioni non dimostrabili.
- Conserva il numero di pratica e rispondi alle richieste di integrazione.
Quali prove preparare
Una contestazione chiara è più semplice da valutare. Conserva conferma dell’ordine, ricevuta o estratto dell’operazione, comunicazioni con il venditore, condizioni di vendita, screenshot delle date promesse e prova dell’eventuale tentativo di rimborso. Non alterare i documenti e non inviare dati della carta completi via email o chat.
Nella richiesta descrivi i fatti in ordine cronologico: quando hai acquistato, cosa era previsto, cosa è accaduto, quando hai contattato il venditore e quale soluzione chiedi. L’emittente o il prestatore di servizi di pagamento può indicare moduli, canali e scadenze specifici; seguili e conserva il numero di pratica.
Se la richiesta viene respinta o resta senza risposta
Un rifiuto non significa automaticamente che l’operazione fosse corretta, ma può dipendere dalle prove, dalle regole del circuito o dalle condizioni contrattuali. Chiedi una risposta motivata e verifica le procedure di reclamo del tuo intermediario. La Banca d’Italia mette a disposizione informazioni su reclami ed esposti; per casi complessi o importi rilevanti può essere utile una consulenza qualificata.
Non usare il chargeback per trasformare un ripensamento in una frode. Se l’operazione non è tua, segui prima la procedura per un addebito non autorizzato; se invece l’acquisto è stato autorizzato ma il problema riguarda il venditore, documenta il caso e usa i canali previsti.
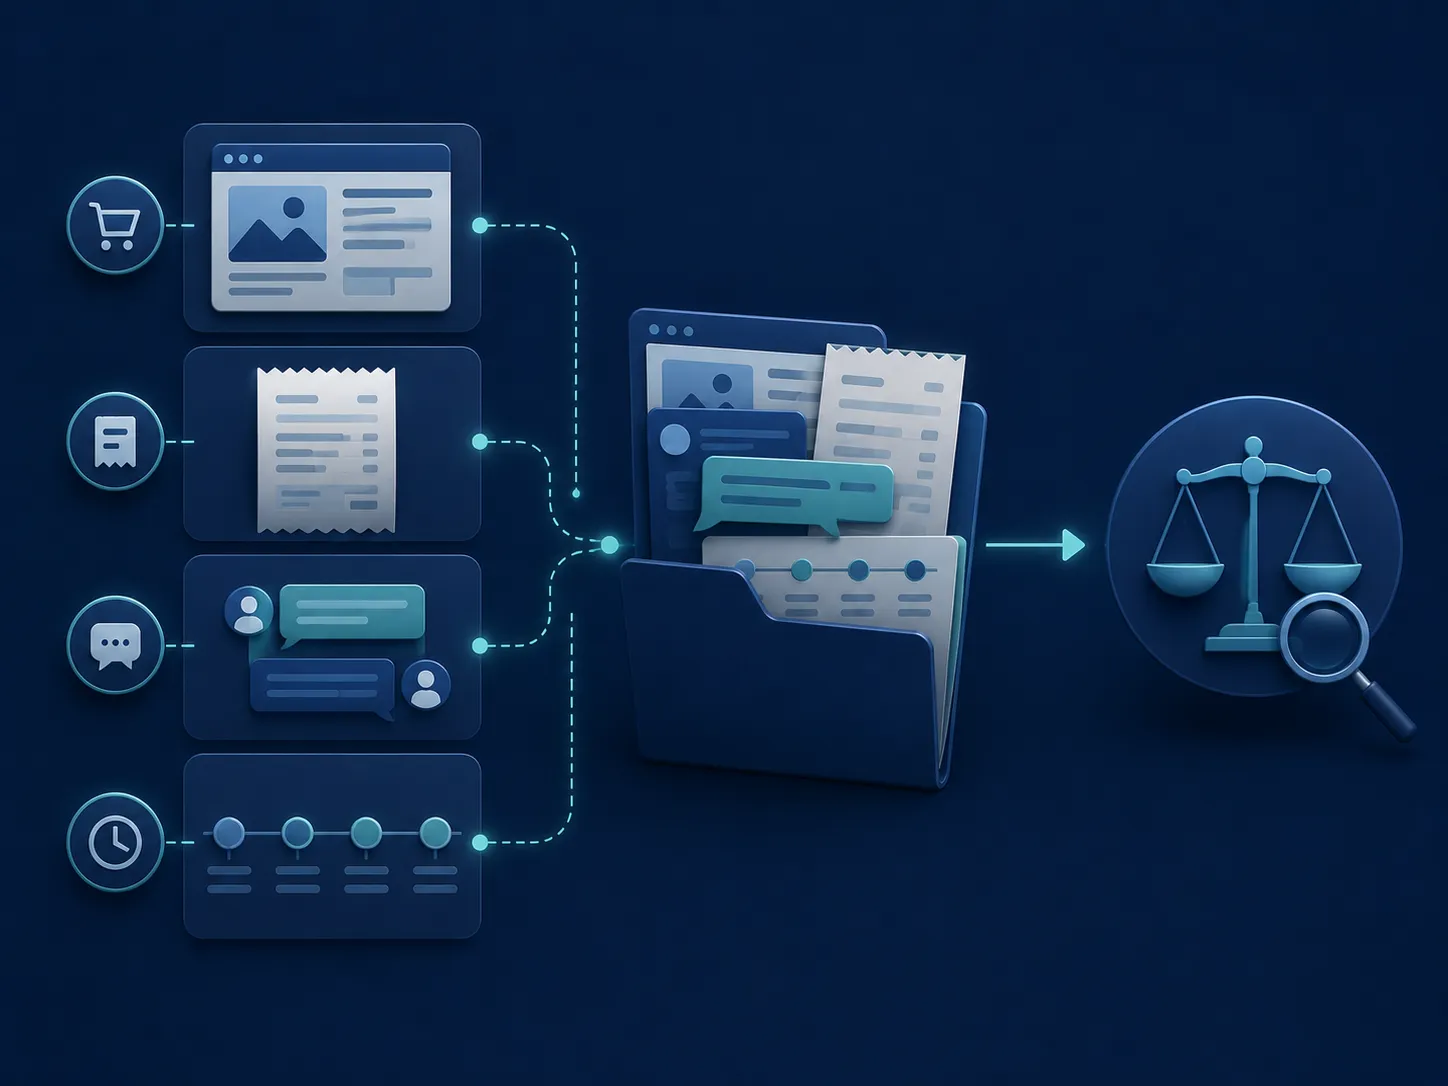
Documenti ordinati e una cronologia chiara aiutano a descrivere correttamente il caso, senza trasformare il chargeback in una promessa di rimborso.
In sintesi
Il chargeback è uno strumento di contestazione, non una promessa di rimborso. È più utile quando hai un problema documentabile, hai tentato una soluzione con il venditore e rispetti la procedura della carta.
La scelta pratica migliore è agire presto, distinguere il tuo caso da un pagamento non autorizzato e conservare prove ordinate. Questo rende la richiesta più chiara sia per te sia per l’emittente che dovrà valutarla.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d'ItaliaAutoritàFAQ sui pagamenti per acquisti online Verificata il 28/08/2026
- MastercardOperatore / fonte ufficialeDispute management Verificata il 28/08/2026
- SumUpMercato / listino ufficialeChargeback: cos'è e come richiederlo Verificata il 28/08/2026
- Banca d'ItaliaAutoritàEsposti Verificata il 28/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Addebito non autorizzato su carta di credito: cosa fare
Hai un addebito non autorizzato sulla carta di credito? Come disconoscerlo, quali prove conservare, termini e tutele se l'emittente non risponde.
Come bloccare un pagamento con carta di credito: casi e procedure
Carta a rischio, addebito non autorizzato o abbonamento? Scopri quando bloccare la carta, contestare il pagamento o contattare il venditore.
Estratto conto carta di credito: le voci che alzano il costo
Saldo, rate, interessi e commissioni possono raccontare cose diverse. Impara a leggere l’estratto conto e individua le voci da controllare ogni mese.
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Truffa Postepay: cosa fare subito per limitare i danni
Se sospetti una frode, contano ordine e tempestività. Vedi come bloccare lo strumento, controllare i movimenti, segnalare l’accaduto e conservare le prove.