 Occhio al Conto
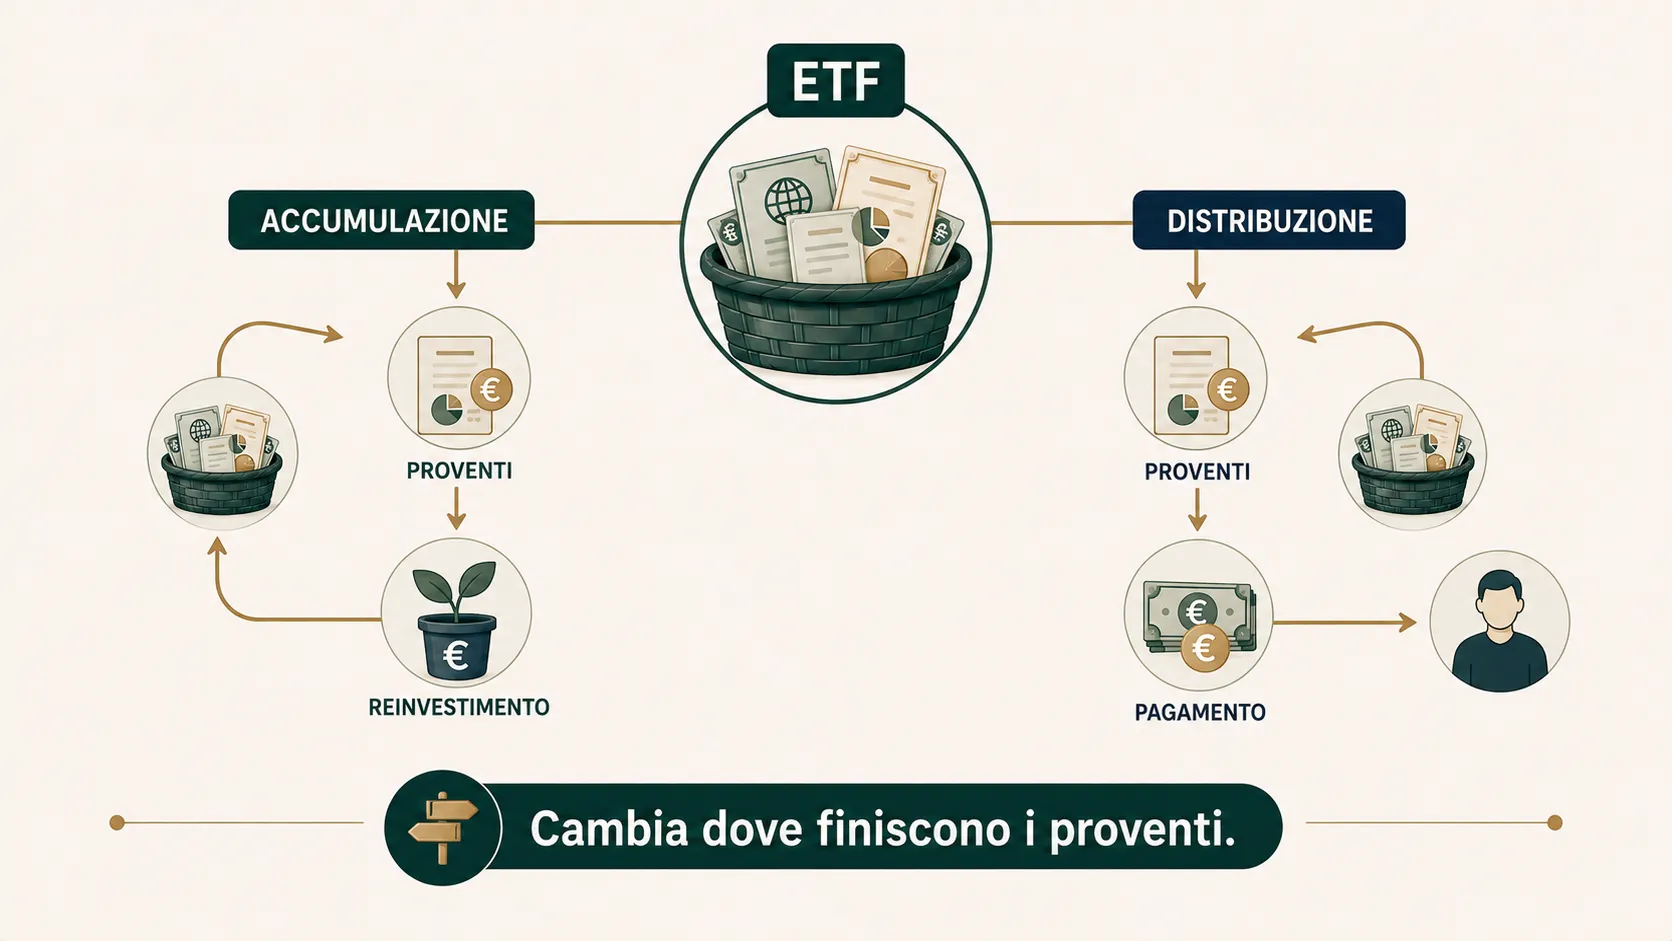
La differenza tra un ETF ad accumulazione e uno a distribuzione non sta necessariamente in ciò che il fondo possiede. Sta soprattutto in che cosa succede ai proventi generati dagli strumenti presenti nel portafoglio.
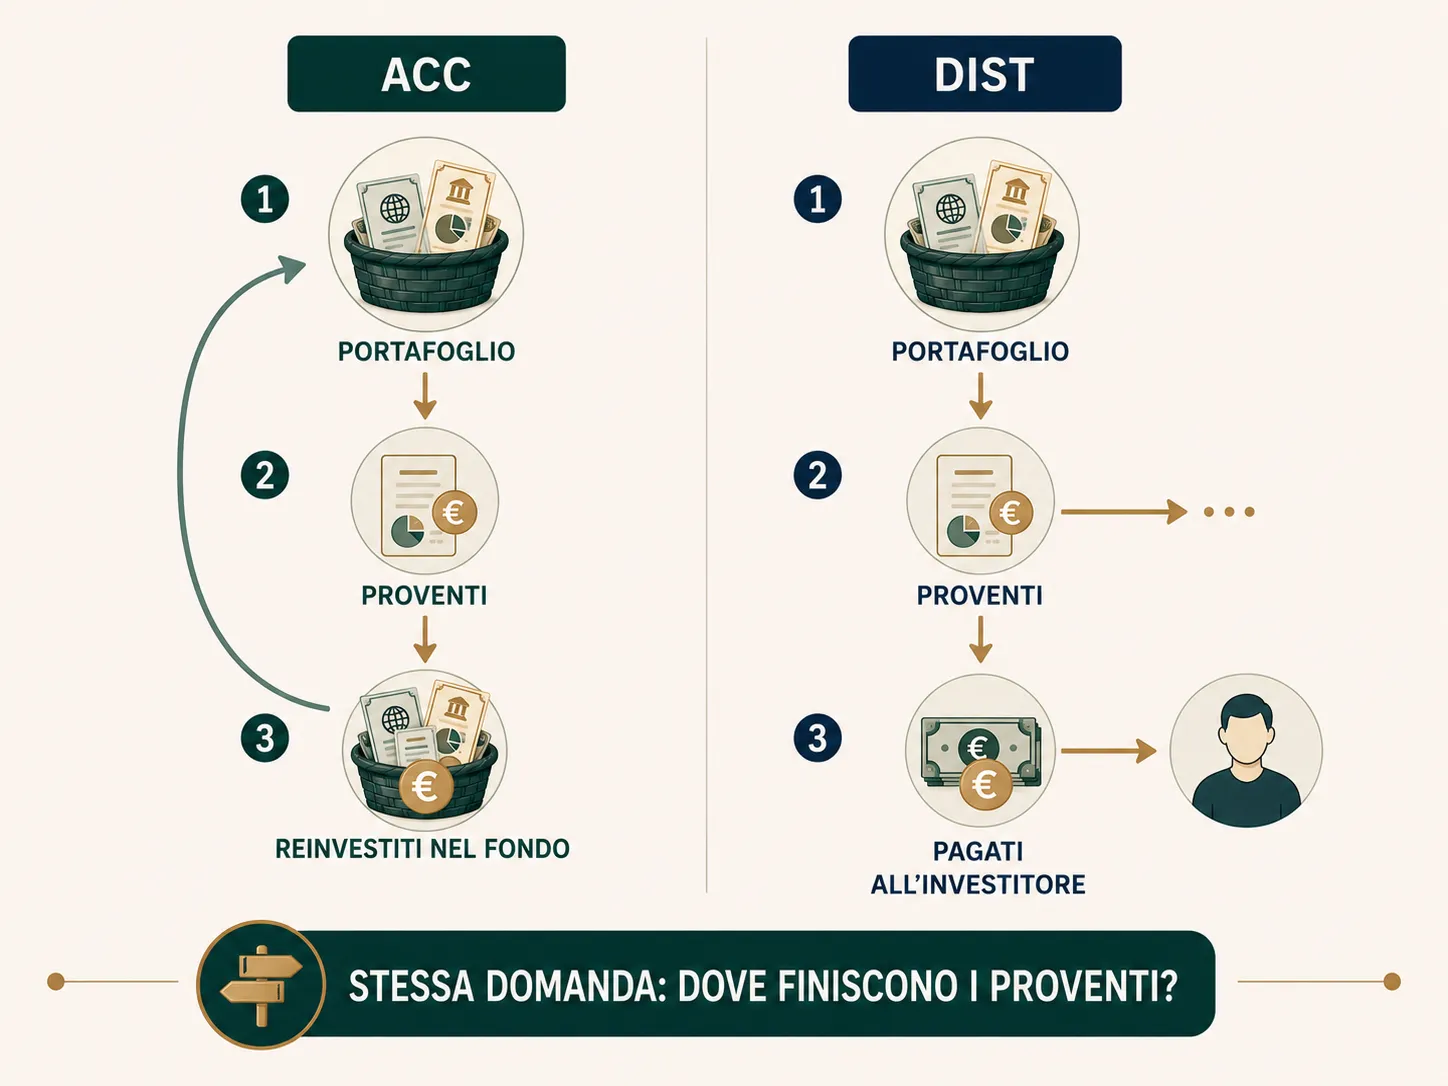
In un ETF ad accumulazione i proventi restano all’interno del fondo e vengono reinvestiti secondo la politica del prodotto. In un ETF a distribuzione, invece, una parte dei proventi viene periodicamente pagata agli investitori.
La domanda utile non è quindi “qual è migliore?”. È capire come cambia il percorso del capitale nei due casi e quali conseguenze ha questa scelta su flussi di cassa, reinvestimento, valore della quota, costi e fiscalità.
ETF accumulazione o distribuzione: la differenza in breve
Borsa Italiana distingue i fondi anche in base alla modalità con cui gestiscono i risultati della gestione:
- accumulazione: i proventi non vengono distribuiti e restano nel patrimonio del fondo;
- distribuzione: il fondo prevede il pagamento periodico dei proventi secondo le modalità definite nella documentazione.
Detto in modo molto semplice:
ACC → il provento resta dentro il fondo
DIST → il provento esce dal fondo e arriva all’investitore
Questa differenza è importante, ma non racconta da sola se un ETF sia adatto a un determinato obiettivo.
Prima vengono comunque indice, esposizione, rischio, costi, replica e qualità effettiva del prodotto. Se vuoi isolare proprio quest’ultimo elemento, nella guida su ETF a replica fisica o sintetica trovi il confronto tra full replication, campionamento, swap e rischio di controparte.
Prima di tutto: da dove arrivano i proventi?
Un ETF può detenere o replicare strumenti che generano flussi economici.
In un ETF azionario possono esserci, per esempio, dividendi distribuiti dalle società in portafoglio.
In un ETF obbligazionario possono esserci interessi e cedole provenienti dai titoli detenuti.
Il fondo riceve questi flussi e li gestisce secondo la propria politica.
La scelta accumulazione/distribuzione riguarda quindi la destinazione dei proventi, non il fatto che il portafoglio sottostante li generi o meno.
Come funziona un ETF ad accumulazione
In una classe ad accumulazione i proventi non vengono normalmente versati sul conto dell’investitore.
Restano all’interno del fondo e vengono reinvestiti secondo le regole del prodotto.
Immaginiamo, soltanto per visualizzare il meccanismo, che un portafoglio valga inizialmente 10.000 euro e durante un certo periodo generi 200 euro di proventi, senza considerare per il momento variazioni di mercato, costi o imposte.
In una struttura ad accumulazione quei 200 euro non diventano un pagamento separato sul conto dell’investitore. Rimangono nel patrimonio e continuano a partecipare al risultato futuro del fondo.
Quindi il concetto è:
capitale → proventi → reinvestimento interno → capitale continua a lavorare
Non significa che il valore della quota debba necessariamente salire: il mercato può comunque scendere e produrre un risultato complessivo negativo.
Come funziona un ETF a distribuzione
In una classe a distribuzione una parte dei proventi viene invece pagata agli investitori secondo la politica del prodotto.
La frequenza non è universale. Può essere mensile, trimestrale, semestrale, annuale o seguire altre modalità previste dalla documentazione.
Riprendiamo il semplice esempio dei 10.000 euro e dei 200 euro di proventi.
Se quei 200 euro vengono distribuiti, diventano un flusso separato verso il conto dell’investitore.
Il concetto diventa:
capitale → proventi → distribuzione → denaro disponibile fuori dal fondo
Se l’investitore vuole che quel denaro continui a partecipare alla crescita del portafoglio, dovrà reinvestirlo direttamente o tramite gli automatismi eventualmente disponibili presso il proprio intermediario.
Il punto che crea più confusione: la distribuzione non è rendimento extra
Ricevere un pagamento sul conto può dare la sensazione che l’ETF a distribuzione “produca qualcosa in più”.
Non funziona così.
Quando un fondo distribuisce valore agli investitori, quel valore esce dal patrimonio del fondo. A parità di tutte le altre condizioni, la distribuzione incide quindi sul valore della quota.
È lo stesso principio economico per cui non si può sommare una distribuzione al prezzo della quota ignorando che una parte del patrimonio è appena uscita.
Per confrontare correttamente due ETF bisogna quindi guardare al rendimento totale, cioè considerare insieme:
- variazione del valore della quota;
- eventuali proventi distribuiti;
- costi;
- fiscalità applicabile;
- eventuale reinvestimento dei flussi.
Guardare soltanto il grafico del prezzo di un ETF Dist e confrontarlo con quello di un ETF Acc può produrre conclusioni sbagliate.
Un esempio semplice: 100 prima e dopo una distribuzione
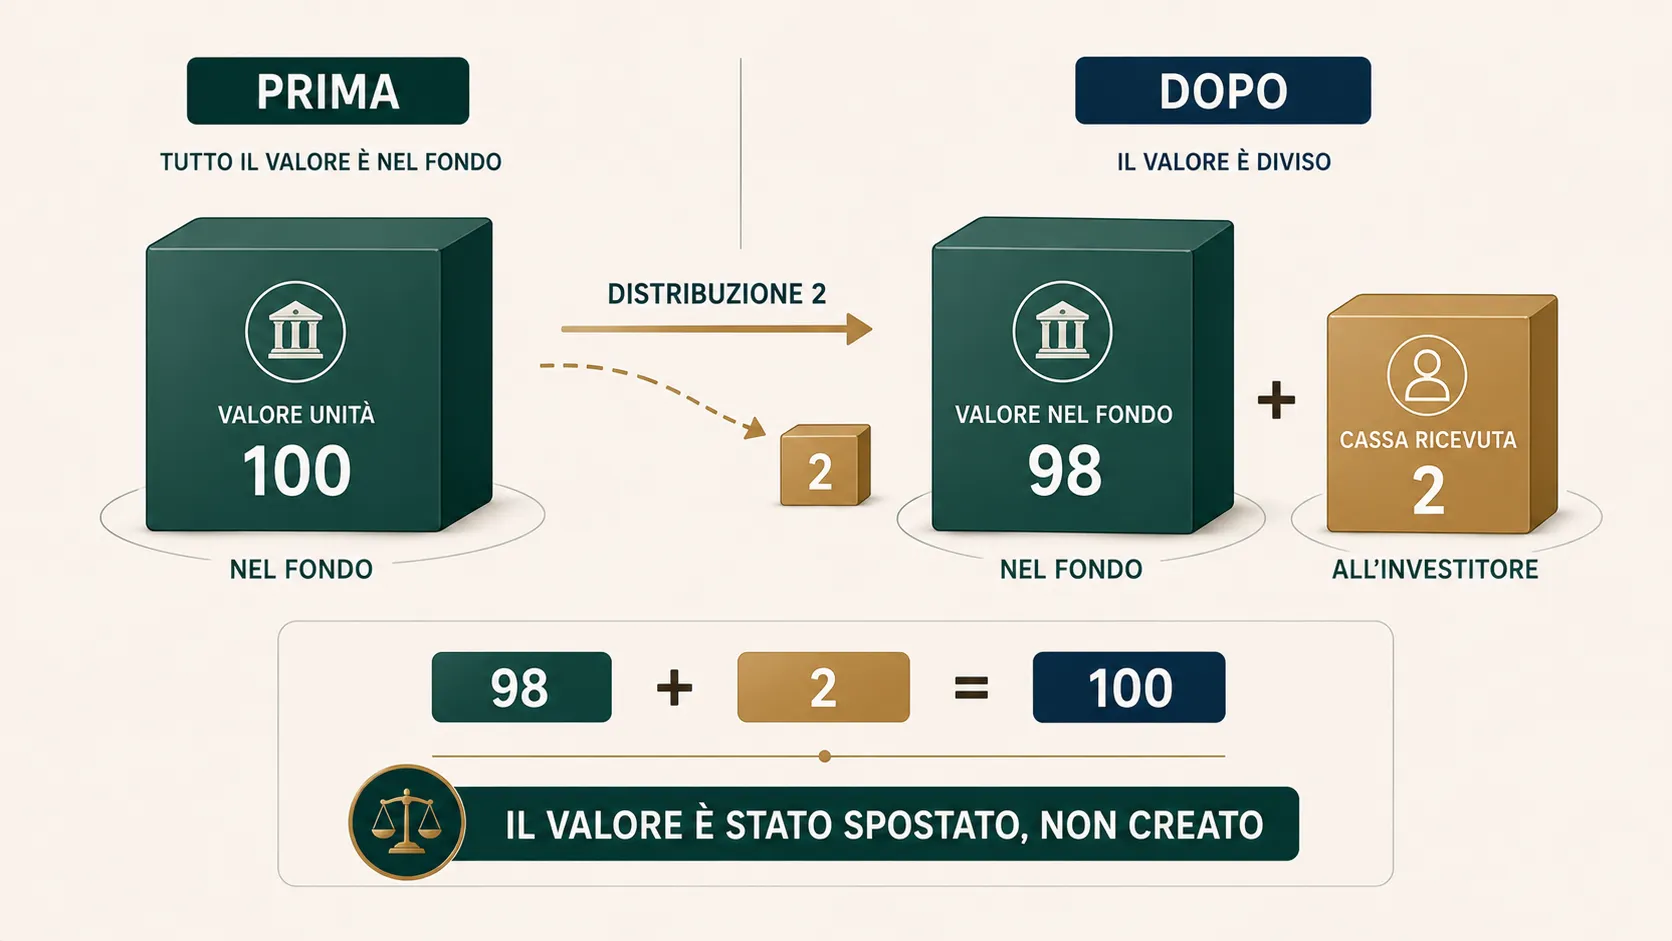
Supponiamo, soltanto per capire la logica, che una quota valga 100 immediatamente prima di una distribuzione di 2.
Se non accadesse nient’altro nel mercato, il patrimonio del fondo diminuirebbe dell’importo distribuito e il valore della quota rifletterebbe questa uscita.
L’investitore avrebbe quindi idealmente:
98 nella quota + 2 ricevuti = 100 complessivi
prima di considerare imposte, costi, movimenti di mercato e meccanismi tecnici reali del fondo.
La distribuzione ha quindi spostato una parte del valore dal fondo al conto dell’investitore. Non ha creato rendimento dal nulla.
ETF Acc e Dist sullo stesso indice rendono uguale?
Questa frase viene spesso presentata in modo troppo assoluto.
Se due classi hanno lo stesso portafoglio economico, stessa strategia, stessi costi e le uniche differenze rilevanti riguardano la politica dei proventi, il loro rendimento economico lordo complessivo può essere molto simile quando la distribuzione viene correttamente reintegrata nel confronto.
Ma non conviene trasformare questo principio in:
stesso indice = risultato sempre identico.
Nella pratica possono differire:
- costi correnti;
- tracking difference;
- spread di negoziazione;
- dimensione e liquidità della classe;
- modalità e tempi di reinvestimento;
- fiscalità per l’investitore;
- eventuali caratteristiche tecniche diverse tra le share class.
Per questo il confronto corretto parte dalla documentazione dei due prodotti concreti.
ETF accumulazione vs distribuzione: tabella di confronto
| Aspetto | ETF ad accumulazione | ETF a distribuzione |
|---|---|---|
| Proventi | Restano nel fondo e vengono reinvestiti | Vengono pagati secondo la politica del fondo |
| Flusso sul conto | Normalmente no | Sì, quando avviene la distribuzione |
| Reinvestimento | Gestito internamente dal fondo | Dipende dalla decisione/automazione dell’investitore |
| Valore della quota | Incorpora anche il reinvestimento dei proventi | Riflette l’uscita dei proventi distribuiti |
| Gestione pratica | Minore necessità di reinvestire manualmente i flussi | Può richiedere una decisione sul denaro incassato |
| Obiettivo | Non definito dalla sola sigla Acc | Non definito dalla sola sigla Dist |
| Fiscalità | Da verificare sul regime e sul prodotto | I proventi distribuiti possono generare effetti fiscali al pagamento |
| Rischio di mercato | Dipende dal portafoglio sottostante | Dipende dal portafoglio sottostante |
La tabella descrive il meccanismo. Non assegna un vincitore.
Accumulazione significa automaticamente interesse composto?
Il termine viene spesso usato in modo un po’ impreciso.
L’accumulazione rende automatico il reinvestimento dei proventi all’interno del fondo. Questo permette ai proventi reinvestiti di partecipare ai risultati successivi del portafoglio.
Ma ciò non garantisce una crescita positiva.
Se il mercato perde valore, anche il capitale reinvestito è esposto alla perdita.
Il concetto corretto è quindi:
l’accumulazione automatizza il reinvestimento; non garantisce il rendimento composto positivo.
La stessa logica può essere replicata, almeno in parte, anche con un ETF a distribuzione se tutti i flussi vengono reinvestiti. La differenza è che in quel caso entrano in gioco tempi, eventuali commissioni, fiscalità e disciplina dell’investitore.
Un ETF a distribuzione genera una rendita?
Genera flussi periodici, se e quando la politica del fondo prevede distribuzioni.
Chiamarli automaticamente “rendita” può però essere fuorviante.
L’importo distribuito:
- può variare nel tempo;
- non è necessariamente garantito;
- dipende dai proventi e dalle regole del fondo;
- può essere accompagnato da una diminuzione del valore della quota;
- non dice da solo quale sia il rendimento totale dell’investimento.
Un flusso visibile sul conto non deve quindi essere confuso con un rendimento aggiuntivo o con una rendita certa.
È lo stesso motivo per cui, quando si ragiona su quanto capitale servirebbe per ottenere 500 euro al mese, bisogna separare rendimento totale, prelievi e sostenibilità del capitale.
Distribuire o vendere quote: economicamente è sempre la stessa cosa?
No, ma il confronto è utile.
Chi possiede un ETF a distribuzione riceve flussi secondo la politica decisa dal fondo.
Chi possiede una classe ad accumulazione e vuole ottenere liquidità può invece vendere una parte delle quote.
In entrambi i casi una parte del valore economico viene resa disponibile fuori dal portafoglio, ma cambiano diversi elementi:
- chi decide il momento del flusso;
- importo e frequenza;
- numero di quote residue;
- costi di negoziazione;
- fiscalità;
- condizioni di mercato al momento della vendita.
Per questo non ha senso trattare i due meccanismi come perfettamente intercambiabili senza guardare al contesto concreto.
Fiscalità in Italia: il principio da capire senza semplificazioni
La fiscalità è uno dei motivi per cui la SERP italiana insiste molto sul confronto Acc vs Dist.
Va però trattata con cautela.
L’Agenzia delle Entrate distingue diverse categorie di redditi finanziari e documenta sia ritenute sui proventi derivanti da OICR sia regole per plusvalenze e altri redditi di natura finanziaria.
Questo significa che il momento in cui un provento viene distribuito può avere effetti fiscali diversi rispetto a un valore che rimane all’interno del fondo e viene realizzato in un altro momento.
Ma la formula “Acc paga sempre meno tasse” è troppo semplicistica.
Il risultato fiscale effettivo può dipendere, tra l’altro, da:
- tipo di ETF e domicilio;
- composizione del portafoglio;
- natura dei proventi;
- regime fiscale dell’investitore;
- intermediario utilizzato;
- eventuali quote di titoli soggette a trattamenti diversi;
- normativa vigente nel momento in cui il reddito viene realizzato.
Per questo la fiscalità va verificata sullo strumento concreto e sulla situazione applicabile, non dedotta soltanto dalla sigla Acc o Dist.
Il differimento fiscale può avere un valore economico?
In linea generale, quando un’imposta viene pagata più tardi anziché prima, il capitale non ancora destinato al fisco può rimanere investito più a lungo.
Questo è il principio economico alla base del cosiddetto tax deferral.
Ma il suo impatto reale non può essere quantificato senza conoscere:
- aliquota effettiva;
- durata dell’investimento;
- rendimento realizzato;
- frequenza e importo dei proventi;
- regole fiscali applicabili;
- eventuali costi di reinvestimento.
Non useremo quindi percentuali arbitrarie per dire che l’accumulazione “vale X% in più”.
Una simulazione può essere utile solo se le ipotesi sono dichiarate e non vengono presentate come previsione.
Se reinvesto sempre le distribuzioni, Acc e Dist diventano uguali?
Si avvicina il comportamento economico, ma non necessariamente il risultato finale.
Con un ETF Dist l’investitore deve affrontare almeno tre passaggi:
- il fondo distribuisce il provento;
- il denaro arriva sul conto secondo le modalità previste;
- il capitale viene eventualmente reinvestito.
Tra un passaggio e l’altro possono esserci imposte, costi di negoziazione, tempi di attesa e piccole quantità non immediatamente reinvestibili.
Con l’accumulazione il reinvestimento è invece interno alla struttura del fondo.
Questa differenza operativa può essere irrilevante in alcuni casi e più significativa in altri.
E in un PAC ETF?
Nel PAC in ETF il tema Acc vs Dist diventa soprattutto una questione di gestione dei flussi nel tempo.
Un PAC normalmente aggiunge nuovo capitale a intervalli regolari.
Se l’ETF distribuisce proventi, quei flussi si sommano alla liquidità che l’investitore deve decidere se spendere, lasciare ferma o reinvestire.
Con l’accumulazione questo passaggio è automatizzato all’interno del fondo.
Ma anche qui la scelta della classe viene dopo questioni più importanti:
- indice corretto;
- rischio coerente con l’orizzonte;
- costi dell’intermediario;
- dimensione della rata;
- disciplina del piano.
Un ETF Acc inadatto all’obiettivo resta inadatto. La politica dei proventi non può correggere una scelta sbagliata dell’esposizione.
E negli ETF obbligazionari?
Il principio Acc/Dist resta lo stesso, ma cambia la natura dei flussi sottostanti.
Un ETF obbligazionario può ricevere interessi e cedole dai bond in portafoglio e gestirli secondo la politica della classe.
Questo non rende però la distribuzione dell’ETF equivalente alla cedola di una singola obbligazione.
Nella guida ETF obbligazionario vs obbligazione abbiamo visto che un fondo gestisce un paniere nel tempo, mentre un bond singolo ha proprie condizioni e normalmente una propria scadenza.
La politica Acc/Dist è quindi un livello ulteriore, non la differenza fondamentale tra ETF e obbligazione.
Come riconoscere se un ETF è Acc o Dist
Molti prodotti usano sigle commerciali come:
Acc;Accumulating;Dist;Distributing;Income;- lettere specifiche definite dall’emittente.
Ma non conviene affidarsi esclusivamente al nome visualizzato dal broker.
CONSOB prevede che nella documentazione relativa agli ETF venga indicata la politica di distribuzione dei proventi, cioè accumulazione o distribuzione.
Prima di acquistare verifica quindi almeno:
- KID;
- prospetto o documentazione ufficiale;
- scheda dell’emittente;
- ISIN della specifica classe.
Due classi dello stesso fondo possono avere nomi molto simili ma ISIN differenti.
Il KID è più importante della sigla nel nome
Il regolamento PRIIPs richiede un Key Information Document per i prodotti d’investimento destinati agli investitori retail.
Il KID serve a sintetizzare caratteristiche, rischi, costi e altre informazioni rilevanti.
Nel confronto Acc/Dist non bisogna quindi limitarsi a leggere l’etichetta del prodotto nella schermata del broker.
La verifica corretta è:
nome commerciale → ISIN → KID/documentazione ufficiale → politica dei proventi
Questo riduce anche il rischio di acquistare una share class diversa da quella che si pensava di avere selezionato.
Le frequenze di distribuzione non sono tutte uguali
Un ETF a distribuzione non significa automaticamente “cedola mensile”.
La frequenza dipende dalla classe e dalla politica del fondo.
La documentazione ufficiale degli emittenti mostra che possono esistere distribuzioni mensili, trimestrali, semestrali o con altre cadenze.
Anche l’importo può cambiare.
Quindi la domanda corretta non è:
questo ETF è Dist?
ma:
come, quando e in base a quali regole distribuisce?
Quale grafico bisogna confrontare?
Quando due ETF hanno politiche dei proventi diverse, il solo grafico del prezzo può essere fuorviante.
Per una comparazione economica bisogna cercare dati di total return o comunque serie che tengano conto dei proventi distribuiti.
Se confronti:
- prezzo di un ETF Acc che incorpora il reinvestimento;
- prezzo di un ETF Dist che periodicamente stacca valore;
potresti concludere che l’Acc “cresce di più” semplicemente perché stai ignorando il denaro uscito dal secondo fondo.
È un errore di confronto, non necessariamente una differenza di performance economica.
Prima della politica dei proventi vengono indice e costi
Due ETF possono essere entrambi Acc e avere caratteristiche completamente diverse.
Oppure possono essere Acc e Dist ma replicare indici non perfettamente equivalenti.
Per questo il confronto dovrebbe seguire questo ordine:
1. esposizione
Che cosa contiene realmente il fondo?
2. indice o strategia
I due prodotti fanno davvero lo stesso lavoro?
3. replica e tracking
Quanto fedelmente realizzano quell’esposizione?
4. costi e negoziazione
TER, tracking difference, spread e commissioni sono comparabili?
5. politica dei proventi
Solo a questo punto Acc o Dist diventa una differenza isolabile.
Nella guida completa agli ETF approfondiamo proprio indice, replica, tracking e costi.
Tre situazioni, tre domande diverse
Non sono raccomandazioni. Servono a mostrare perché la stessa sigla può avere un significato diverso a seconda dell’obiettivo.
Caso A: capitale destinato a crescere per molti anni
Una persona non ha bisogno di ricevere flussi periodici e vuole ridurre le operazioni manuali.
La domanda utile diventa:
quanto valore attribuisco al reinvestimento automatico dei proventi?
Questo non basta però per concludere che una specifica classe Acc sia adatta: vanno comunque valutati rischio, indice, costi e orizzonte.
Caso B: servono flussi periodici dal portafoglio
Un’altra persona vuole che una parte del valore prodotto dal portafoglio arrivi periodicamente sul conto.
La domanda diventa:
quanto sono prevedibili quei flussi e cosa succede al capitale quando vengono distribuiti?
Un ETF Dist può distribuire denaro senza garantire che l’importo rimanga stabile o che il capitale non perda valore.
Caso C: i proventi vengono sempre reinvestiti
Una terza persona usa un ETF Dist ma reinveste sistematicamente tutto ciò che riceve.
La domanda diventa:
quali costi, imposte e tempi sto introducendo rispetto a un reinvestimento interno?
La risposta dipende dal prodotto e dall’intermediario, non da una regola universale.
6 errori comuni su ETF ad accumulazione e distribuzione
1. Pensare che la distribuzione sia rendimento extra
Il valore distribuito esce dal patrimonio del fondo.
2. Confrontare soltanto il grafico del prezzo
Serve considerare anche i proventi distribuiti.
3. Pensare che Acc significhi rendimento garantito maggiore
L’accumulazione automatizza il reinvestimento, ma resta esposta al mercato.
4. Chiamare ogni distribuzione “rendita sicura”
Importi e valore del capitale possono variare.
5. Scegliere Acc o Dist prima di verificare l’indice
La politica dei proventi viene dopo l’esposizione.
6. Dare per scontata la fiscalità
La tassazione va verificata sul prodotto, sull’intermediario e sul regime applicabile.
ETF accumulazione o distribuzione: cosa controllare prima di scegliere
| Controllo | Domanda |
|---|---|
| Indice | Le due classi replicano davvero la stessa esposizione? |
| ISIN | Sto confrontando la share class corretta? |
| Proventi | Vengono reinvestiti o distribuiti? |
| Frequenza | Se Dist, con quale cadenza può avvenire il pagamento? |
| Costi | TER, tracking e spread sono comparabili? |
| Fiscalità | Quali eventi fiscali genera quella classe nel mio regime? |
| Reinvestimento | Se ricevo il flusso, come e a che costo lo reinvesto? |
| Obiettivo | Mi serve liquidità periodica oppure no? |
| Rischio | Il portafoglio sottostante è coerente con il mio orizzonte? |
Se una di queste risposte non è chiara, la sigla Acc o Dist è probabilmente ancora troppo presto nel processo decisionale.
FAQ
Qual è la differenza tra ETF Acc e Dist?
Un ETF Acc reinveste i proventi all’interno del fondo; un ETF Dist li distribuisce agli investitori secondo la politica prevista dal prodotto.
Un ETF ad accumulazione rende di più?
Non automaticamente. Il reinvestimento interno può cambiare il percorso del capitale e gli effetti fiscali/operativi, ma il risultato dipende anche da mercato, indice, costi, tracking e fiscalità.
Un ETF a distribuzione paga una rendita garantita?
No. Le distribuzioni possono variare e il valore della quota può salire o scendere. Un pagamento periodico non equivale a rendimento certo.
Se reinvesto le distribuzioni ottengo lo stesso risultato di un ETF Acc?
Non necessariamente. Possono incidere fiscalità, tempi, commissioni, spread e disponibilità di quote frazionarie, oltre alle caratteristiche effettive delle due classi.
Come faccio a sapere se un ETF è Acc o Dist?
Controlla ISIN, KID e documentazione ufficiale dell’emittente. Le sigle nel nome sono utili, ma non dovrebbero essere l’unica verifica.
In sintesi
La differenza essenziale è semplice:
nell’accumulazione i proventi restano nel fondo; nella distribuzione una parte dei proventi esce dal fondo e viene pagata all’investitore.
Da questo derivano differenze nella gestione dei flussi, nel reinvestimento, nel comportamento del valore della quota e negli effetti fiscali e operativi.
Ma Acc e Dist sono una caratteristica dell’ETF, non una strategia d’investimento completa.
Prima di scegliere la politica dei proventi bisogna aver già capito che cosa contiene il fondo, quale rischio assume, quale indice segue, quanto costa e quale funzione dovrebbe avere nel portafoglio.
Contenuto educativo e informativo. Gli esempi sono semplificazioni matematiche e non costituiscono raccomandazioni di investimento, fiscali o una consulenza personalizzata.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Borsa ItalianaOperatore / fonte ufficialeFAQ ETF - proventi periodici Verificata il 21/08/2026
- Borsa ItalianaOperatore / fonte ufficialeFondo comune di investimento - Glossario Verificata il 21/08/2026
- CONSOBAutoritàSchema informativo ETF - politica di distribuzione dei proventi Verificata il 21/08/2026
- EUR-LexNormativaRegolamento PRIIPs e KID Verificata il 21/08/2026
- Agenzia delle EntrateAutoritàPlusvalenze di natura finanziaria - dichiarazione precompilata Verificata il 21/08/2026
- Agenzia delle EntrateAutoritàOICR - versamento ritenute sui proventi Verificata il 21/08/2026
- iSharesOperatore / fonte ufficialeiShares V plc - Dividend Policy Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
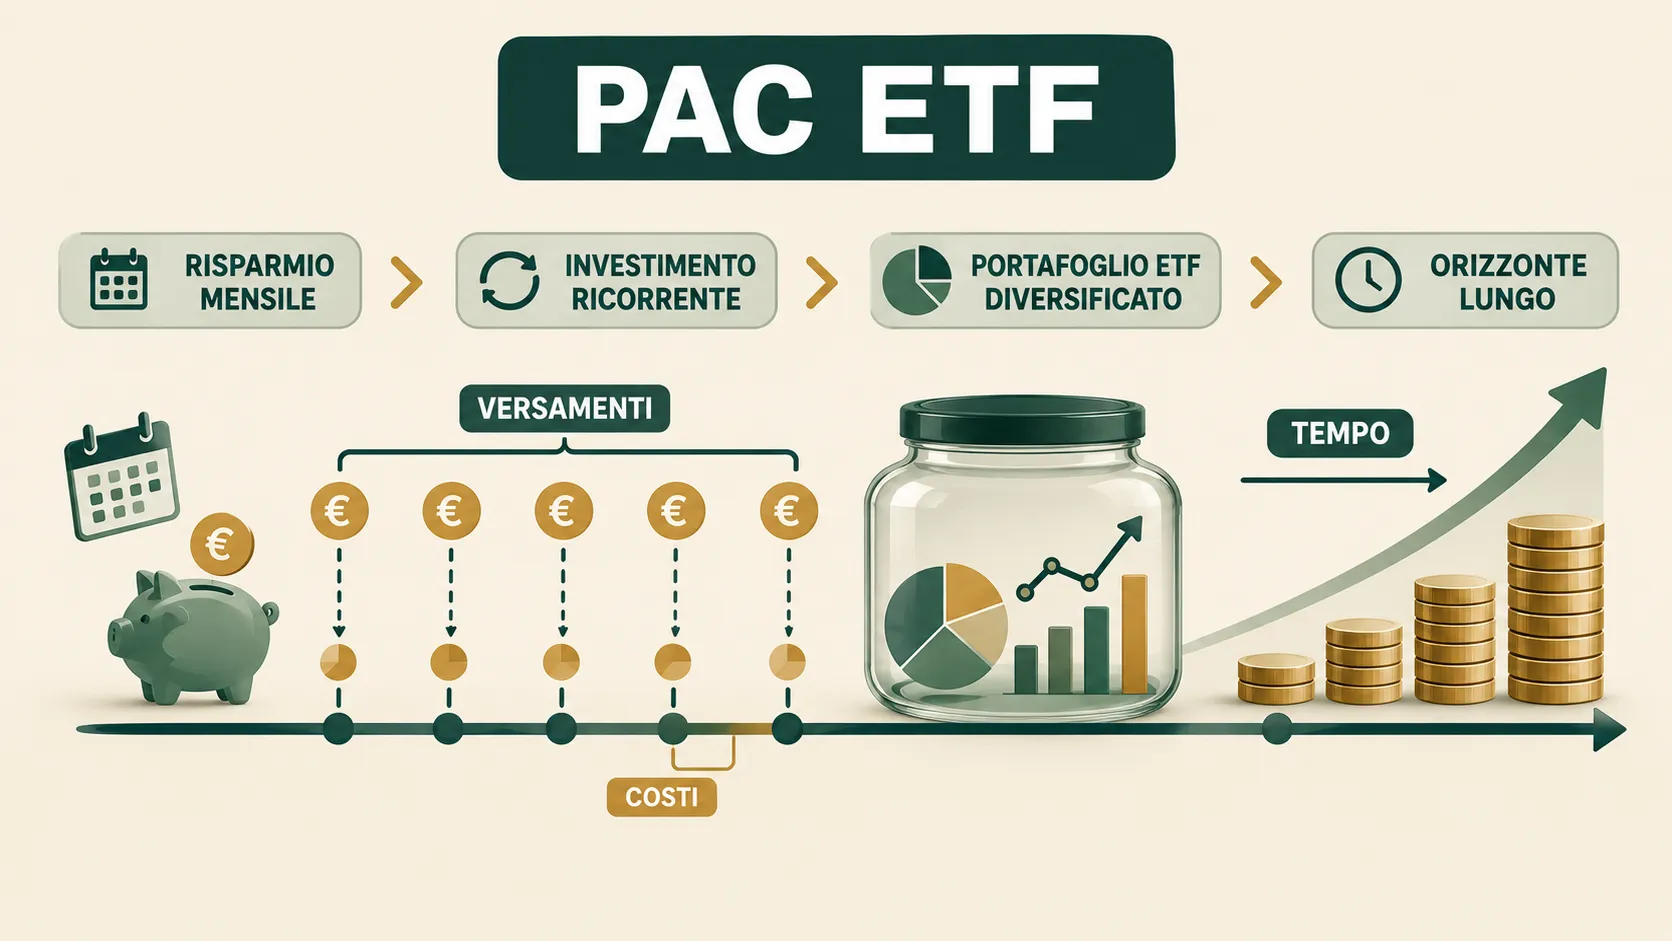
PAC ETF: costi, frequenza e come evitare rate inefficienti
Come impostare un PAC ETF: commissioni, TER, frequenza, quote frazionarie, rata minima, costi reali e controlli prima di automatizzare.
ETF obbligazionario vs obbligazione: cosa cambia davvero
ETF obbligazionario e obbligazione singola non funzionano allo stesso modo. Confronto tra scadenza, duration, tassi, diversificazione, rischi e costi.
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.