 Occhio al Conto
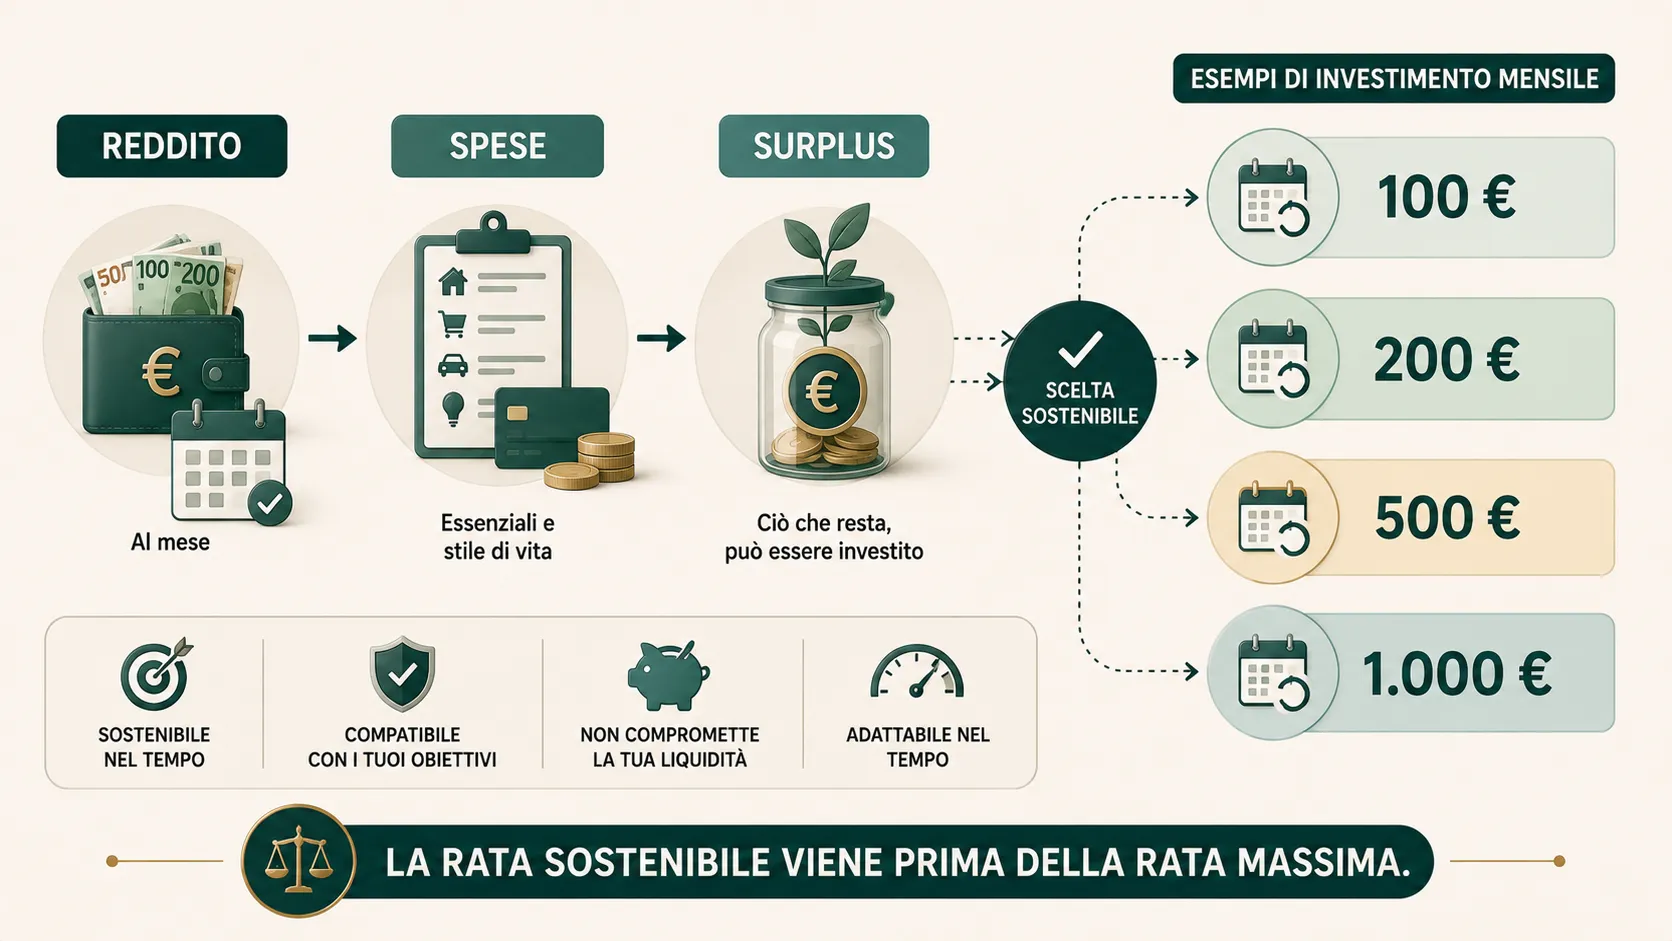
Quanto investire al mese? La risposta non è automaticamente 100, 200, 500 o 1.000 euro. L’importo sostenibile dipende da quanto rimane dopo spese, riserve e obiettivi ravvicinati, ma anche da quanto a lungo il denaro può restare investito e dal rischio che si è realmente in grado di sopportare.
Due persone che investono 500 euro al mese possono trovarsi in situazioni completamente diverse: per una possono rappresentare una quota facilmente sostenibile del reddito, per l’altra un impegno che costringe a interrompere il piano al primo imprevisto.
Risposta breve: non partire dalla cifra che vorresti investire, ma dal flusso di cassa che puoi destinare con ragionevole continuità a un obiettivo di lungo periodo. Poi confronta 100, 200, 500 o 1.000 euro come scenari, non come soglie di qualità dell’investitore.
Prima di aumentare il versamento, verifica di avere un fondo di emergenza adeguato: investire denaro che potrebbe servire a breve può costringerti a vendere nel momento sbagliato.
Prima domanda: quanto puoi investire senza dover disinvestire?
Investire ogni mese non dovrebbe significare rendere fragile il bilancio del mese successivo.
Prima di definire un versamento periodico conviene distinguere almeno quattro destinazioni del reddito:
- spese correnti e obbligatorie;
- liquidità necessaria per imprevisti e spese ravvicinate;
- obiettivi con una scadenza prevedibile;
- denaro che può essere destinato realmente al medio-lungo periodo.
Banca d’Italia richiama obiettivi, orizzonte temporale e rapporto tra rischio e rendimento tra gli elementi da considerare prima di investire. CONSOB sottolinea inoltre l’importanza della situazione finanziaria, della capacità di sostenere perdite e delle esigenze di liquidità.
Per questo non esiste una percentuale dello stipendio che sia corretta in ogni situazione. Una regola di budgeting può essere un punto di partenza, non una prescrizione.
Se stai costruendo prima il budget personale, puoi confrontare anche la nostra Regola 50/25/15/10, pensata proprio per separare spese, obiettivi, riserva e crescita del patrimonio senza trasformare le percentuali in obblighi rigidi.
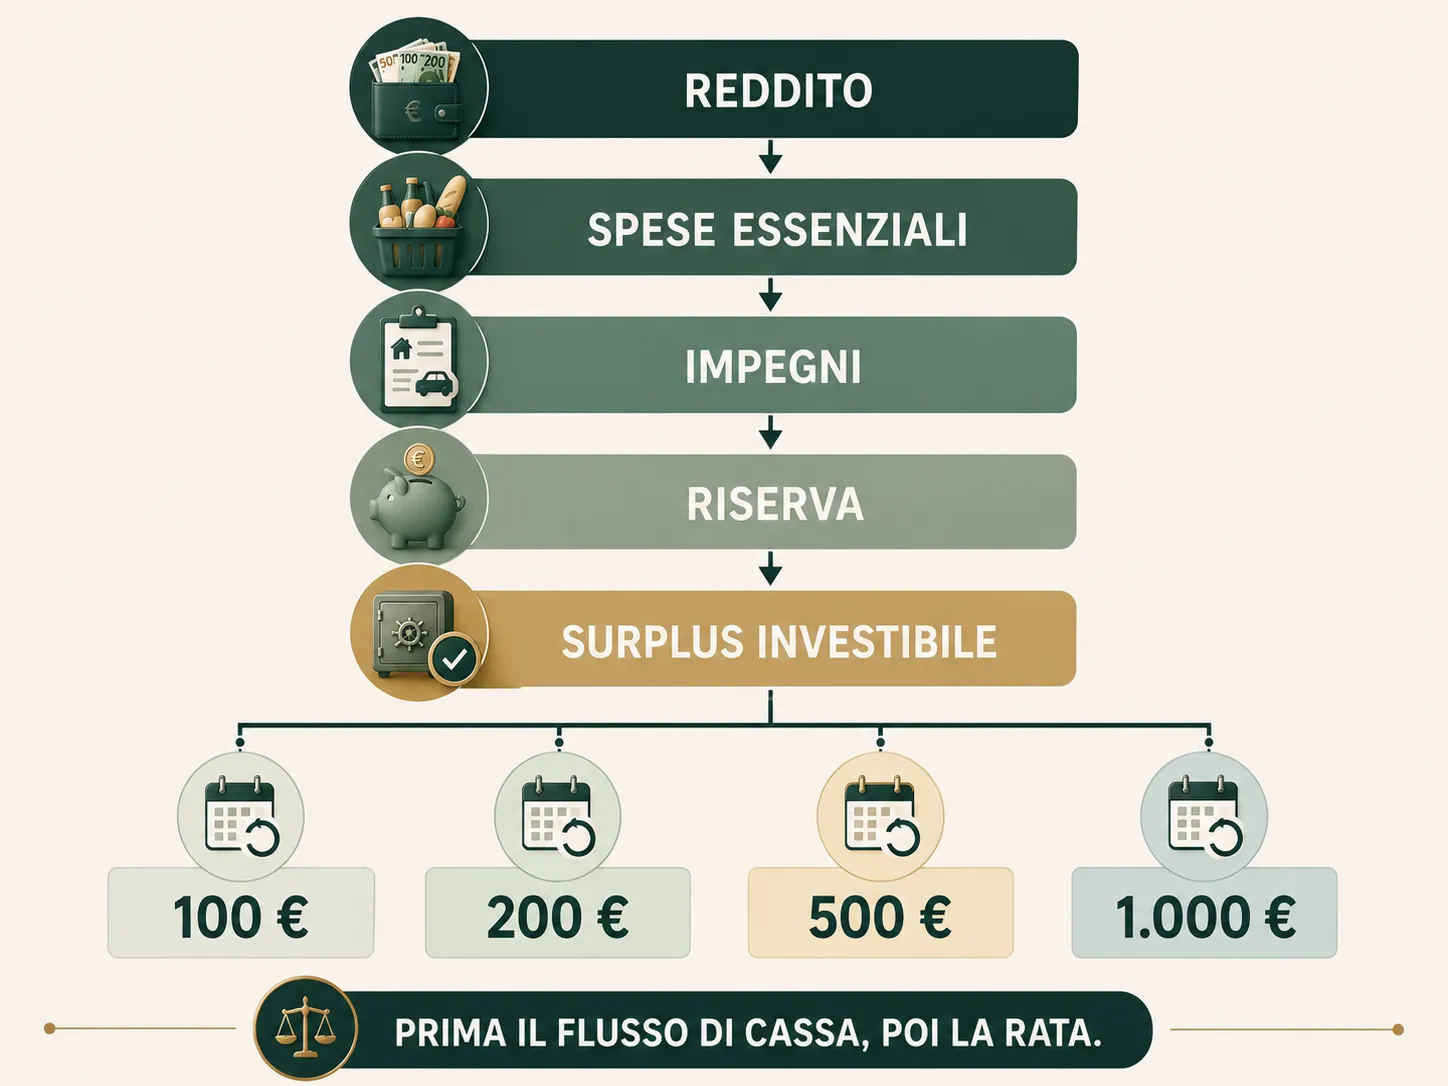
100, 200, 500 o 1.000 euro al mese: cosa cambia davvero
L’importo cambia soprattutto tre cose: capitale complessivamente versato, velocità con cui si può avvicinare un obiettivo e peso del versamento sul proprio bilancio.
| Importo mensile | Versato in 1 anno | Versato in 10 anni | Domanda principale |
|---|---|---|---|
| 100 € | 1.200 € | 12.000 € | I costi per versamento sono proporzionati? |
| 200 € | 2.400 € | 24.000 € | È sostenibile anche nei mesi più costosi? |
| 500 € | 6.000 € | 60.000 € | Esistono altri obiettivi che richiedono parte del flusso? |
| 1.000 € | 12.000 € | 120.000 € | Il versamento è coerente con reddito, patrimonio e liquidità? |
I valori della tabella sono semplicemente somme versate: non includono alcun rendimento. Questo è utile perché separa una certezza matematica — quanto versi — da una variabile incerta — quanto renderanno gli investimenti.
Investire 100 euro al mese
100 euro al mese equivalgono a 1.200 euro l’anno e 12.000 euro di versamenti in dieci anni.
Può essere una cifra utile per iniziare a costruire una routine, ma con importi piccoli bisogna osservare attentamente i costi fissi per operazione. Una commissione di 2 euro su un versamento di 100 euro equivale al 2% dell’importo prima ancora di considerare costi dello strumento, fiscalità e andamento del mercato.
Questo non significa che 100 euro siano “troppo pochi”. Significa che il modo in cui vengono investiti può incidere proporzionalmente più che con versamenti maggiori.
Un’altra possibilità da valutare, quando i costi fissi sono elevati, è se abbia senso accumulare temporaneamente il risparmio e investire con una frequenza diversa. Anche questa scelta ha un compromesso: riduce il numero di commissioni, ma lascia il denaro fuori dal mercato più a lungo.
Investire 200 euro al mese
200 euro al mese significano 2.400 euro l’anno e 24.000 euro versati in dieci anni.
Rispetto a 100 euro, eventuali commissioni fisse pesano percentualmente meno. Il problema centrale rimane però la sostenibilità.
Se 200 euro vengono investiti automaticamente ma ogni pochi mesi bisogna sospendere il piano per affrontare assicurazioni, tasse, manutenzione dell’auto o altre spese prevedibili, il budget potrebbe essere stato costruito senza considerare correttamente le spese annuali.
La regolarità non richiede necessariamente che l’importo sia immutabile. Un piano realistico può prevedere una base sostenibile e la possibilità di aumentare i versamenti quando il flusso di cassa lo consente.
Investire 500 euro al mese
500 euro al mese equivalgono a 6.000 euro l’anno e 60.000 euro di capitale versato in dieci anni.
A questa scala la domanda “quanto rende?” diventa spesso dominante, ma conviene prima chiedersi a quale obiettivo sono destinati quei 500 euro.
Un versamento elevato verso un solo obiettivo può sottrarre risorse ad altri: acquisto della casa, formazione, previdenza, spese familiari o semplice liquidità. Non è necessariamente sbagliato, ma rende più importante ragionare sul patrimonio nel suo insieme.
Inoltre, aumentare il versamento non rende automaticamente appropriato assumere più rischio. Importo e profilo di rischio sono due variabili diverse.
Investire 1.000 euro al mese
1.000 euro al mese significano 12.000 euro l’anno e 120.000 euro versati in dieci anni.
Con una capacità di risparmio di questa dimensione diventa ancora più importante evitare di considerare il piano mensile come un elemento isolato. Entrano in gioco patrimonio già accumulato, liquidità disponibile, eventuali debiti, obiettivi paralleli e concentrazioni già presenti negli investimenti.
La domanda quindi non è semplicemente “dove investo i 1.000 euro di questo mese?”, ma anche:
dopo ogni nuovo versamento, come cambia il rischio complessivo del patrimonio?
Versare sempre nello stesso strumento può essere perfettamente coerente con una strategia semplice, oppure aumentare una concentrazione già elevata. Dipende da ciò che si possiede già e dall’esposizione effettiva dello strumento.
Quanto potrebbero diventare? Tre scenari, non una previsione
Per confrontare gli importi possiamo costruire un esempio puramente matematico. Ipotizziamo versamenti a fine mese per 20 anni e tre rendimenti medi annui costanti: 2%, 5% e 8%.
Queste percentuali non rappresentano rendimenti attesi né garantiti. Servono a mostrare quanto il risultato cambi quando cambia l’ipotesi. I mercati reali non crescono in modo costante e possono produrre perdite anche rilevanti.
| Versamento mensile | Capitale versato in 20 anni | Scenario 2% annuo | Scenario 5% annuo | Scenario 8% annuo |
|---|---|---|---|---|
| 100 € | 24.000 € | ~29.500 € | ~41.100 € | ~58.900 € |
| 200 € | 48.000 € | ~59.000 € | ~82.200 € | ~117.800 € |
| 500 € | 120.000 € | ~147.500 € | ~205.500 € | ~294.500 € |
| 1.000 € | 240.000 € | ~295.000 € | ~411.000 € | ~589.000 € |
Gli importi sono arrotondati, al lordo di costi, imposte e inflazione. Proprio per questo non vanno letti come obiettivi promessi.
La lezione utile non è scegliere lo scenario più alto. È osservare quanto tempo, importo e rendimento ipotizzato cambino insieme il risultato.
Per modificare direttamente durata, capitale iniziale e versamenti puoi usare il nostro calcolatore di interesse composto.
Meglio aumentare l’importo o iniziare prima?
È una falsa alternativa se presentata come regola universale.
Iniziare prima aumenta il tempo a disposizione, mentre investire di più aumenta il capitale che entra nel piano. Entrambi possono incidere sul risultato, ma nessuno dei due compensa automaticamente una strategia incompatibile con il proprio bilancio o con l’orizzonte dell’obiettivo.
Per esempio, aspettare anni solo per raggiungere un versamento “abbastanza grande” può significare rinunciare a tempo. D’altra parte, iniziare immediatamente con un importo troppo elevato e poi doverlo interrompere può indicare che il piano non era sostenibile.
Un criterio più utile è scegliere un livello che possa essere mantenuto senza compromettere le altre funzioni del denaro e rivalutarlo quando cambiano reddito, spese e obiettivi.
PAC mensile: la rata non elimina il rischio
Investire ogni mese viene spesso associato a un Piano di Accumulo del Capitale.
Il PAC distribuisce gli acquisti nel tempo e può rendere più semplice automatizzare il comportamento. Non rende però l’investimento sicuro e non garantisce che il prezzo medio di acquisto risulti migliore rispetto ad altre modalità di ingresso.
Se il denaro da investire deriva ogni mese dal nuovo reddito, il PAC è soprattutto un modo per trasformare un flusso di risparmio in un flusso di investimento.
È diverso dal caso in cui si possieda già oggi l’intero capitale e si scelga volontariamente di diluirne l’ingresso. Abbiamo separato questo secondo problema nella guida PAC o PIC: investire tutto subito o entrare a rate?.
Il costo conta più sui versamenti piccoli
Supponiamo, solo per capire l’ordine di grandezza, che ogni acquisto abbia una commissione fissa di 2 euro.
| Rata | Commissione di 2 € | Incidenza sulla rata |
|---|---|---|
| 100 € | 2 € | 2,00% |
| 200 € | 2 € | 1,00% |
| 500 € | 2 € | 0,40% |
| 1.000 € | 2 € | 0,20% |
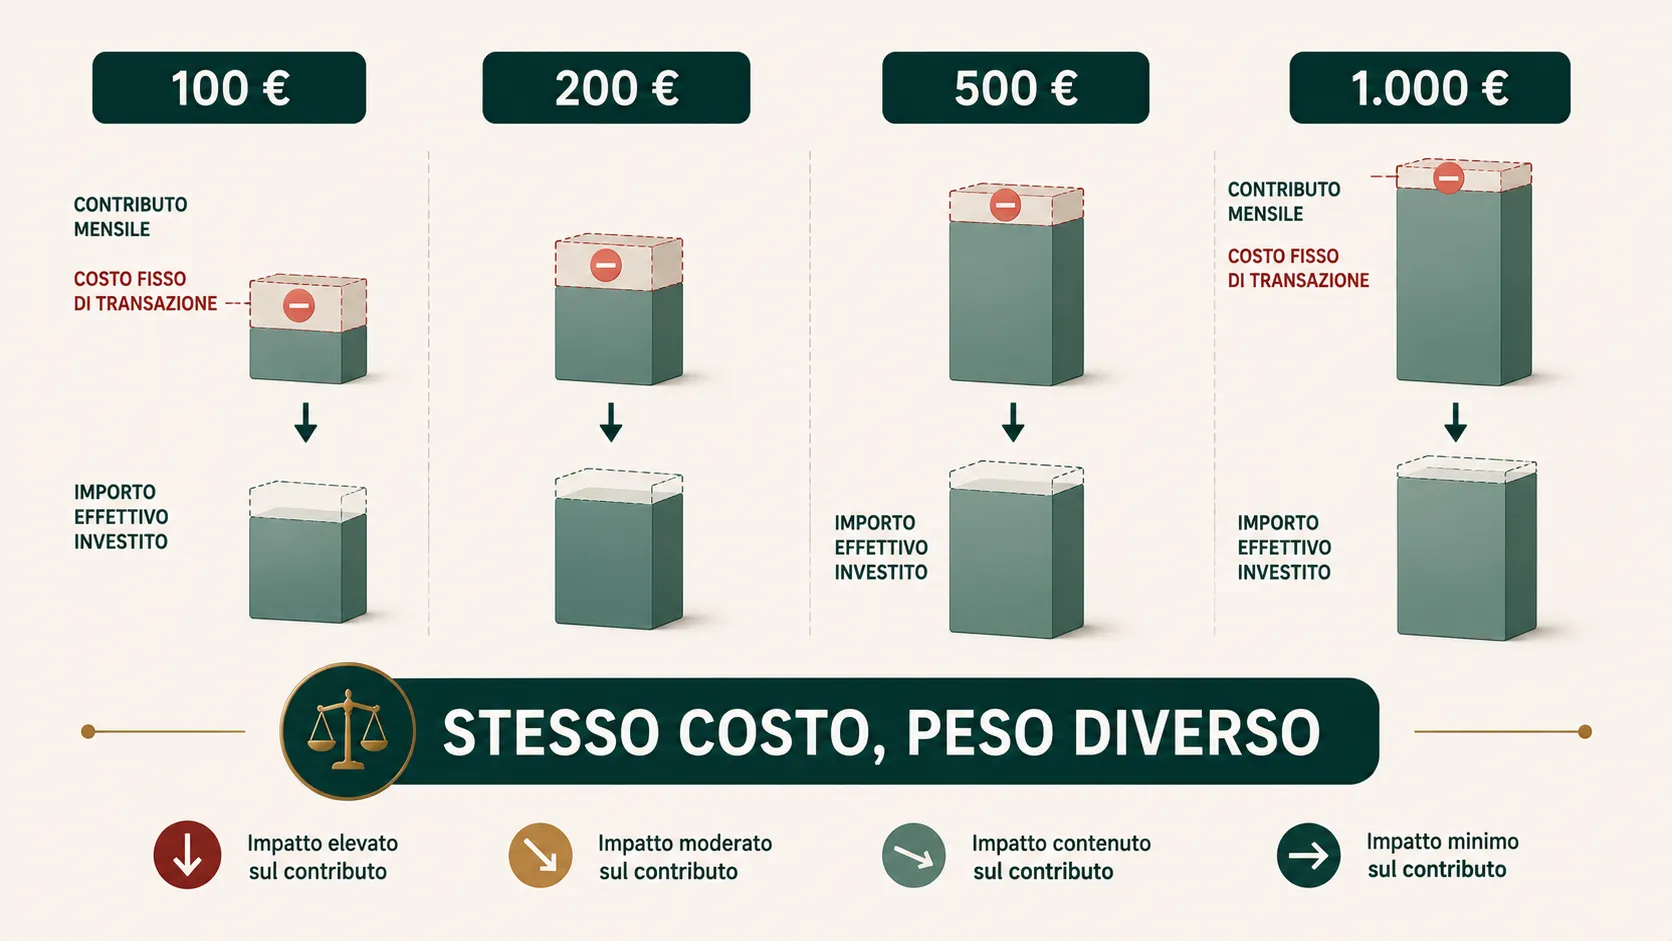
Non significa che una piattaforma con commissioni fisse sia necessariamente sconveniente: possono cambiare servizi, spread, costi dello strumento e condizioni. Mostra però perché confrontare solo il costo in euro può essere fuorviante.
Su un versamento piccolo conviene osservare il costo in percentuale del capitale effettivamente investito.
Quanto investire in base allo stipendio?
Associare automaticamente uno stipendio a un importo da investire è troppo semplicistico.
Due persone con 2.000 euro netti al mese possono avere affitto, mutuo, figli, debiti, patrimonio e stabilità lavorativa completamente differenti. Dire che entrambe “devono investire il 20%” ignora quasi tutto ciò che determina la sostenibilità del piano.
Una percentuale può servire come strumento di diagnosi del budget: aiuta a vedere quanto del reddito viene assorbito dalle diverse categorie. Non dovrebbe però trasformarsi in una soglia da rispettare a qualunque costo.
Se oggi la capacità sostenibile è 100 euro e in futuro aumenta a 200 o 500, il piano può essere aggiornato. L’importo mensile è una variabile, non un’identità permanente.
Inflazione: 500 euro oggi non sono 500 euro tra vent’anni
Quando si pianifica per periodi lunghi conviene distinguere valori nominali e potere d’acquisto.
Un capitale futuro di 100.000 euro non avrà necessariamente lo stesso potere d’acquisto di 100.000 euro oggi. Allo stesso modo, mantenere per decenni una rata nominale fissa significa che, se redditi e prezzi aumentano, il suo peso reale sul bilancio può diminuire.
Questo non implica che la rata debba essere aumentata automaticamente ogni anno. Significa che un piano di lungo periodo dovrebbe essere rivisto periodicamente, anziché impostato una volta e dimenticato.
Cinque domande per trovare il tuo intervallo sostenibile
Prima di scegliere tra 100, 200, 500 e 1.000 euro, prova a rispondere a queste domande:
- Dopo il versamento rimane liquidità sufficiente per spese ordinarie e imprevisti ragionevoli?
- Ho spese annuali prevedibili che il budget mensile non sta mostrando?
- Quando mi servirà il denaro che sto investendo?
- Quanto sarebbe difficile continuare il piano durante una perdita di mercato significativa?
- I costi del versamento sono proporzionati all’importo investito?
Se una rata più bassa risponde meglio a queste domande, non è necessariamente una scelta peggiore. Se il bilancio consente una rata più alta senza compromettere altri obiettivi, può aumentare il capitale destinato al futuro, ma non elimina la necessità di valutare rischio e strumenti.
Un esempio: la rata massima non è sempre la rata migliore
Immaginiamo una persona che riesca teoricamente ad avanzare 500 euro in un mese medio.
Se però durante l’anno deve affrontare 2.400 euro di spese non mensili — assicurazioni, manutenzione, imposte o altre uscite prevedibili — quei 500 euro non rappresentano interamente capacità di investimento.
Distribuendo 2.400 euro su dodici mesi, 200 euro del margine mensile servono in realtà a finanziare quelle spese. La capacità residua teorica scende a 300 euro prima ancora di valutare riserva di emergenza e altri obiettivi.
Questo esempio non stabilisce che 300 euro siano la rata corretta. Mostra perché il saldo del singolo mese può sovrastimare la capacità di investimento ricorrente.
In sintesi: quanto investire al mese?
Non esiste una classifica in cui 1.000 euro sono “meglio” di 500, 500 meglio di 200 e 200 meglio di 100.
A parità di rendimento e tempo, versare di più produce matematicamente un capitale maggiore. Ma nella vita reale l’importo deve convivere con liquidità, obiettivi, costi, rischio e variabilità del reddito.
Una sequenza più razionale è:
budget sostenibile → orizzonte → obiettivo → rischio → costi → importo mensile.
Non il contrario.
Approfondisci il cluster
- Se vuoi capire la struttura del versamento periodico: Piano di Accumulo (PAC): come funziona.
- Se possiedi già il capitale: PAC o PIC?.
- Se vuoi capire il ruolo del tempo: interesse composto.
- Se vuoi simulare importi e durata: calcolatore di interesse composto.
Nota: questa guida ha finalità educative e comparative. Gli esempi numerici non sono raccomandazioni di investimento né previsioni di rendimento. La scelta di strumenti e livello di rischio dipende dalla situazione individuale; quando serve una valutazione personale è opportuno rivolgersi a un professionista autorizzato.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCosa sapere prima di investire Verificata il 21/08/2026
- Banca d’ItaliaAutoritàDiversificazione Verificata il 21/08/2026
- CONSOBAutoritàConsigli utili per interagire con un professionista Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Piano di accumulo PAC: partire a rate riduce il rischio?
Investire poco alla volta distribuisce gli ingressi, ma non elimina il rischio. Scopri come funziona un PAC, costi, limiti e quando può avere senso.
PAC o PIC: investire tutto subito o entrare a rate?
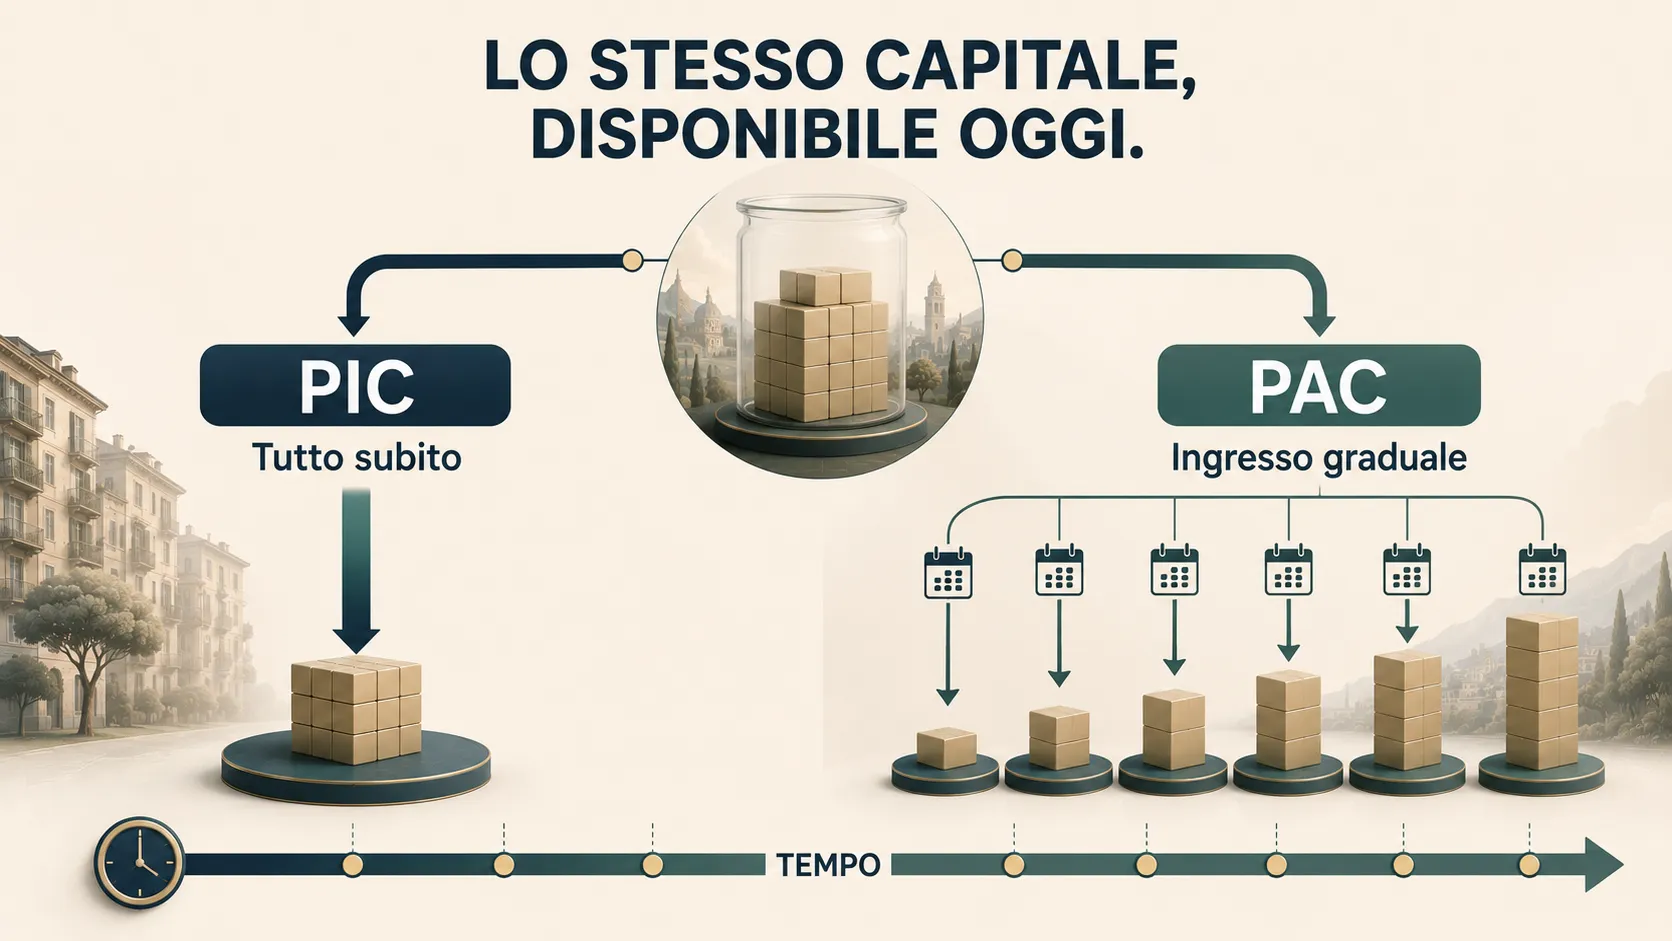
PAC o PIC? Se hai già il capitale, confronta ingresso immediato e graduale: rendimento atteso, rischio di timing, costi e psicologia.
Soldi fermi sul conto: quanto pesa davvero il tempo?
Il capitale fermo non sfrutta l’interesse composto. Due esempi mostrano come tempo e rendimento cambiano la crescita dei risparmi, senza formule complicate.
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.
Regola 50/30/20: perché la 50/25/15/10 può essere più utile
La regola 50/30/20 funziona davvero con stipendi e spese italiane? Proviamo la 50/25/15/10 con esempi, calcolatore e budget reali.