 Occhio al Conto
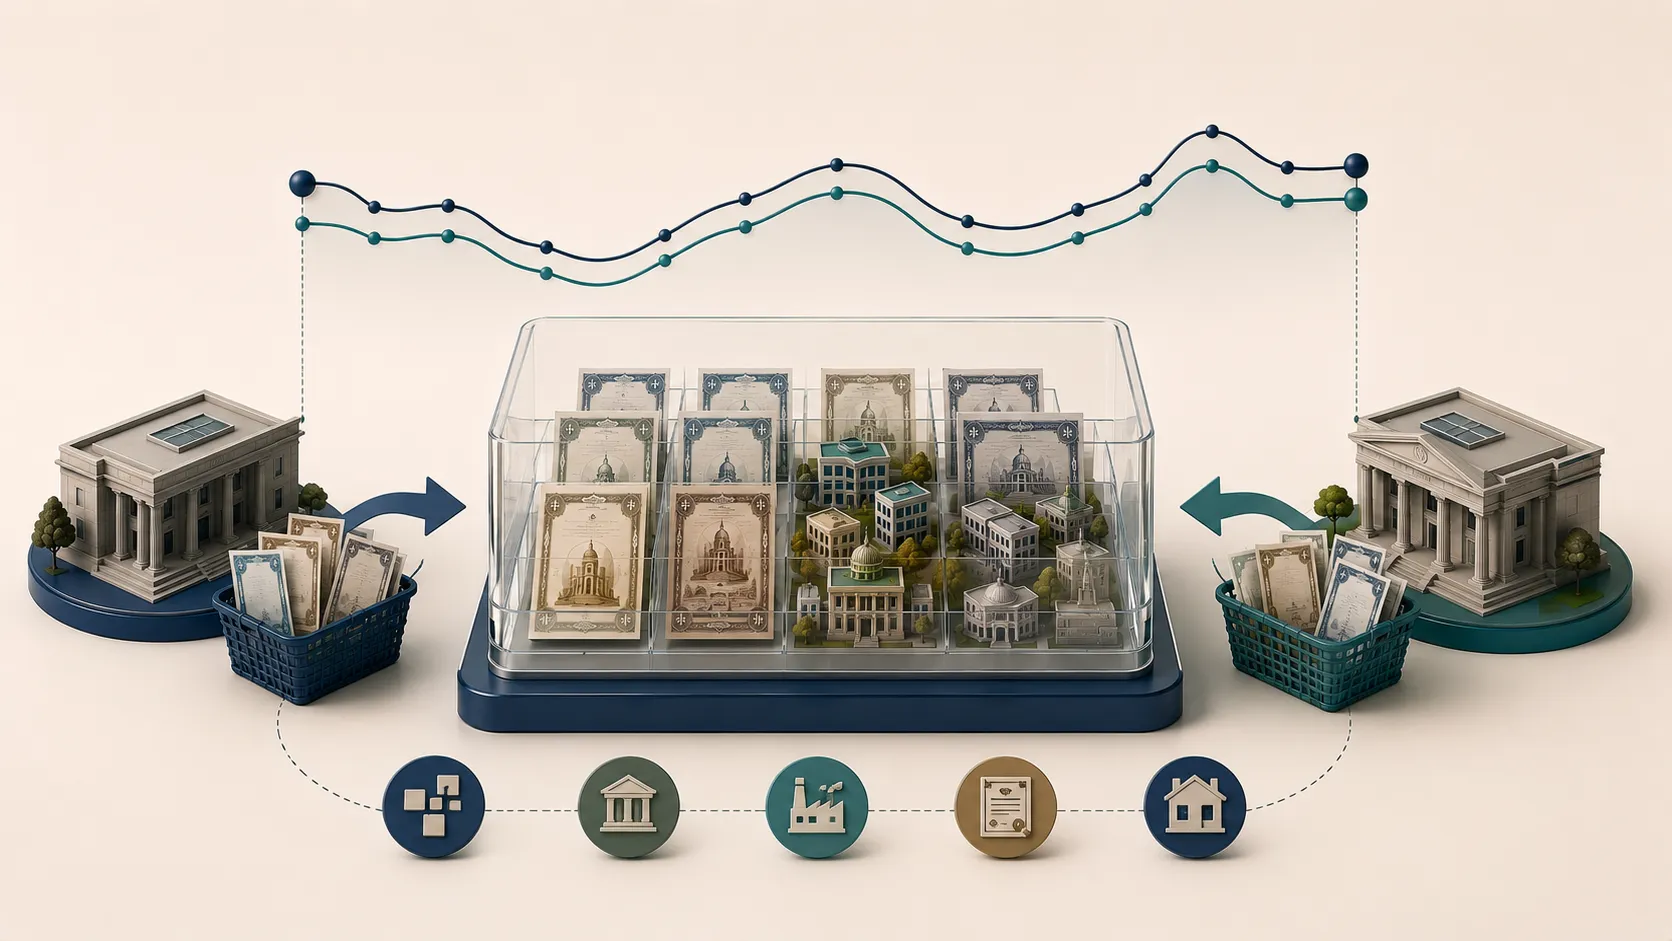
Il NAV di un ETF è il valore patrimoniale netto per quota del fondo. Il prezzo di Borsa, invece, è il prezzo a cui gli investitori comprano e vendono quella quota sul mercato.
I due valori sono collegati, ma non devono coincidere in ogni istante.
In breve: NAV = valore patrimoniale della quota; prezzo = valore a cui la quota viene negoziata. Se il prezzo è sopra il NAV si parla di premium; se è sotto, di discount.
Cos’è il NAV di un ETF
NAV significa Net Asset Value, cioè valore patrimoniale netto.
In forma concettuale, il NAV del fondo deriva dal valore delle attività possedute meno le passività. Dividendo il patrimonio netto per il numero di quote si ottiene il NAV per quota.
La formula intuitiva è:
NAV per quota = (attività − passività) / quote in circolazione
Nel calcolo reale possono entrare regole di valorizzazione, valute, mercati chiusi e specifiche metodologiche previste dalla documentazione del fondo.
Per questo il NAV non è semplicemente “sommo i prezzi che vedo sullo schermo”.
NAV, iNAV e prezzo di Borsa: tre concetti diversi
La distinzione più utile è questa:
| Termine | Cosa rappresenta | Quando viene aggiornato |
|---|---|---|
| NAV | Valore patrimoniale netto per quota | Secondo la frequenza prevista dal fondo, spesso giornaliera |
| iNAV | Stima indicativa intraday del valore per quota | Durante la seduta, quando prevista e disponibile |
| Prezzo di Borsa | Prezzo effettivo di scambio tra compratori e venditori | Continuamente durante la negoziazione |
L’iNAV è quindi una stima, non un secondo prezzo ufficiale garantito.
Inoltre il metodo di calcolo può diventare meno rappresentativo quando alcuni mercati sottostanti sono chiusi o i prezzi utilizzati non sono perfettamente sincronizzati.
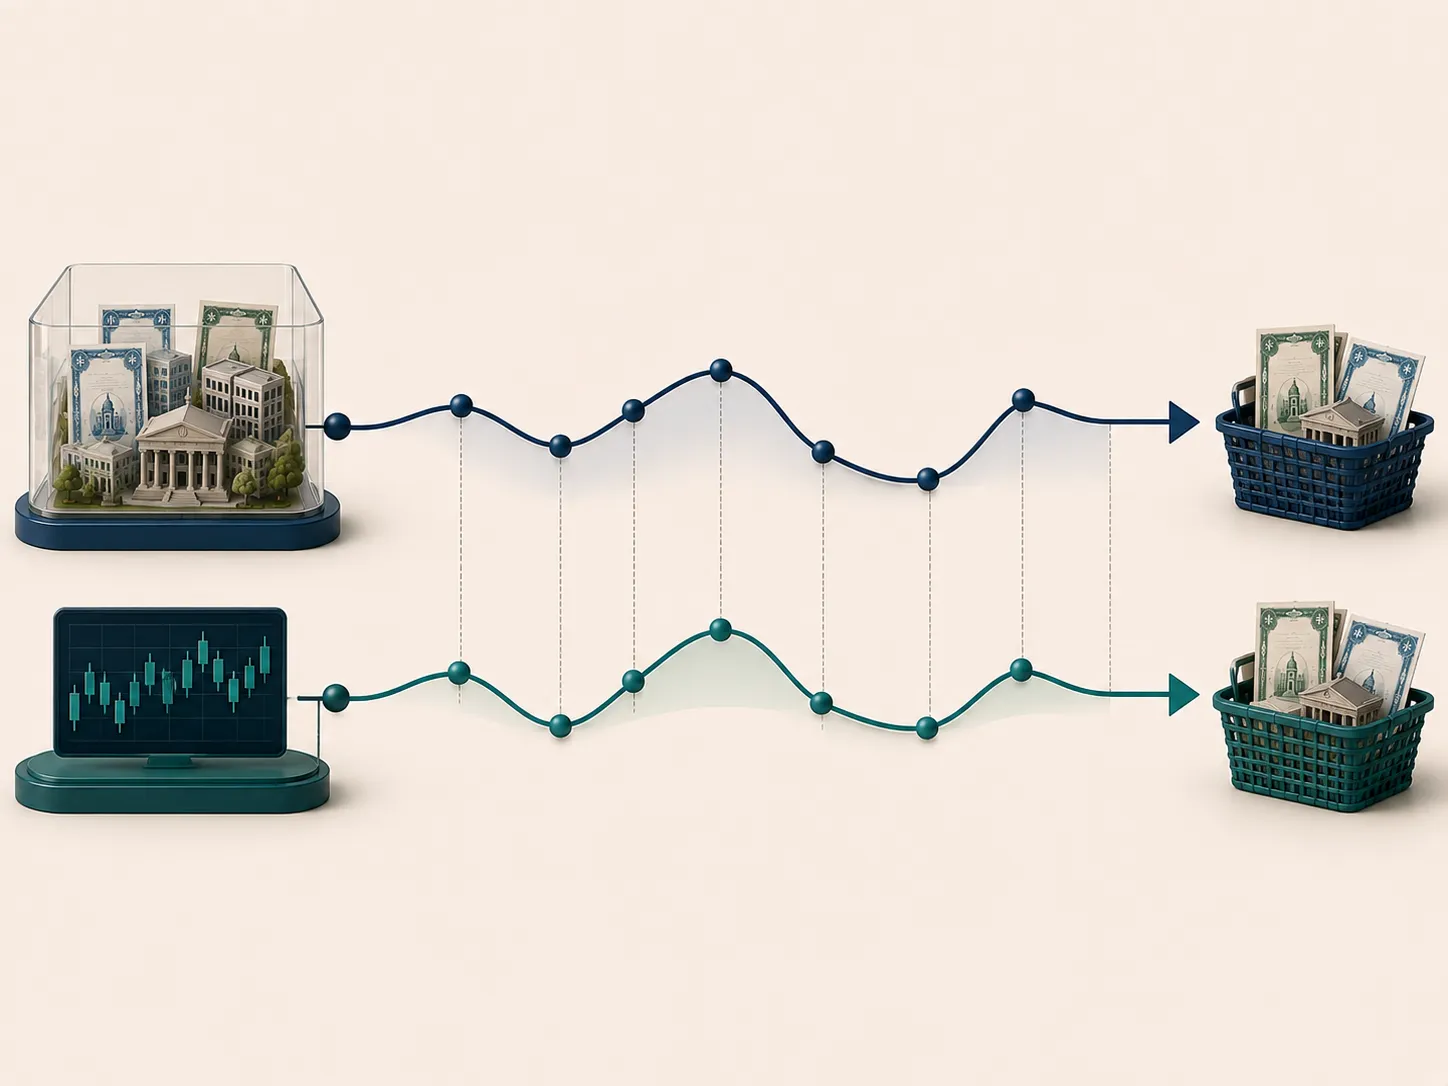
Perché il prezzo dell’ETF può essere diverso dal NAV
Il prezzo dell’ETF nasce sul mercato, dove domanda e offerta cambiano in continuazione.
Il NAV deriva invece dal valore del portafoglio secondo le regole di valorizzazione del fondo.
Le differenze possono dipendere da diversi fattori:
- mercati sottostanti chiusi mentre l’ETF continua a negoziare;
- volatilità elevata;
- spread bid-ask dei titoli sottostanti;
- costi e tempi del meccanismo di creazione/rimborso;
- movimenti valutari;
- stime intraday imperfette;
- condizioni di liquidità anomale.
Quindi una differenza tra prezzo e NAV non implica automaticamente un errore di mercato.
Cosa significa ETF a premio sul NAV
Se il prezzo di Borsa è superiore al NAV, l’ETF negozia a premium.
Esempio puramente didattico:
- NAV per quota: 100,00 €;
- prezzo di Borsa: 100,50 €.
Il premium è circa:
(100,50 − 100,00) / 100,00 = +0,50%
Questo non significa che il fondo “valga davvero di più” in senso assoluto. Significa soltanto che, in quel momento e sulla base del NAV utilizzato, il prezzo di mercato è superiore al valore patrimoniale calcolato.
Cosa significa ETF a sconto sul NAV
Se il prezzo è inferiore al NAV si parla di discount.
Esempio:
- NAV: 100,00 €;
- prezzo: 99,50 €.
Discount:
(99,50 − 100,00) / 100,00 = −0,50%
Anche qui bisogna essere prudenti. Uno sconto apparente può riflettere un NAV calcolato con prezzi non aggiornati rispetto alle condizioni correnti del mercato.
Per questo discount non significa automaticamente occasione di acquisto.
Perché premium e discount tendono spesso a ridursi
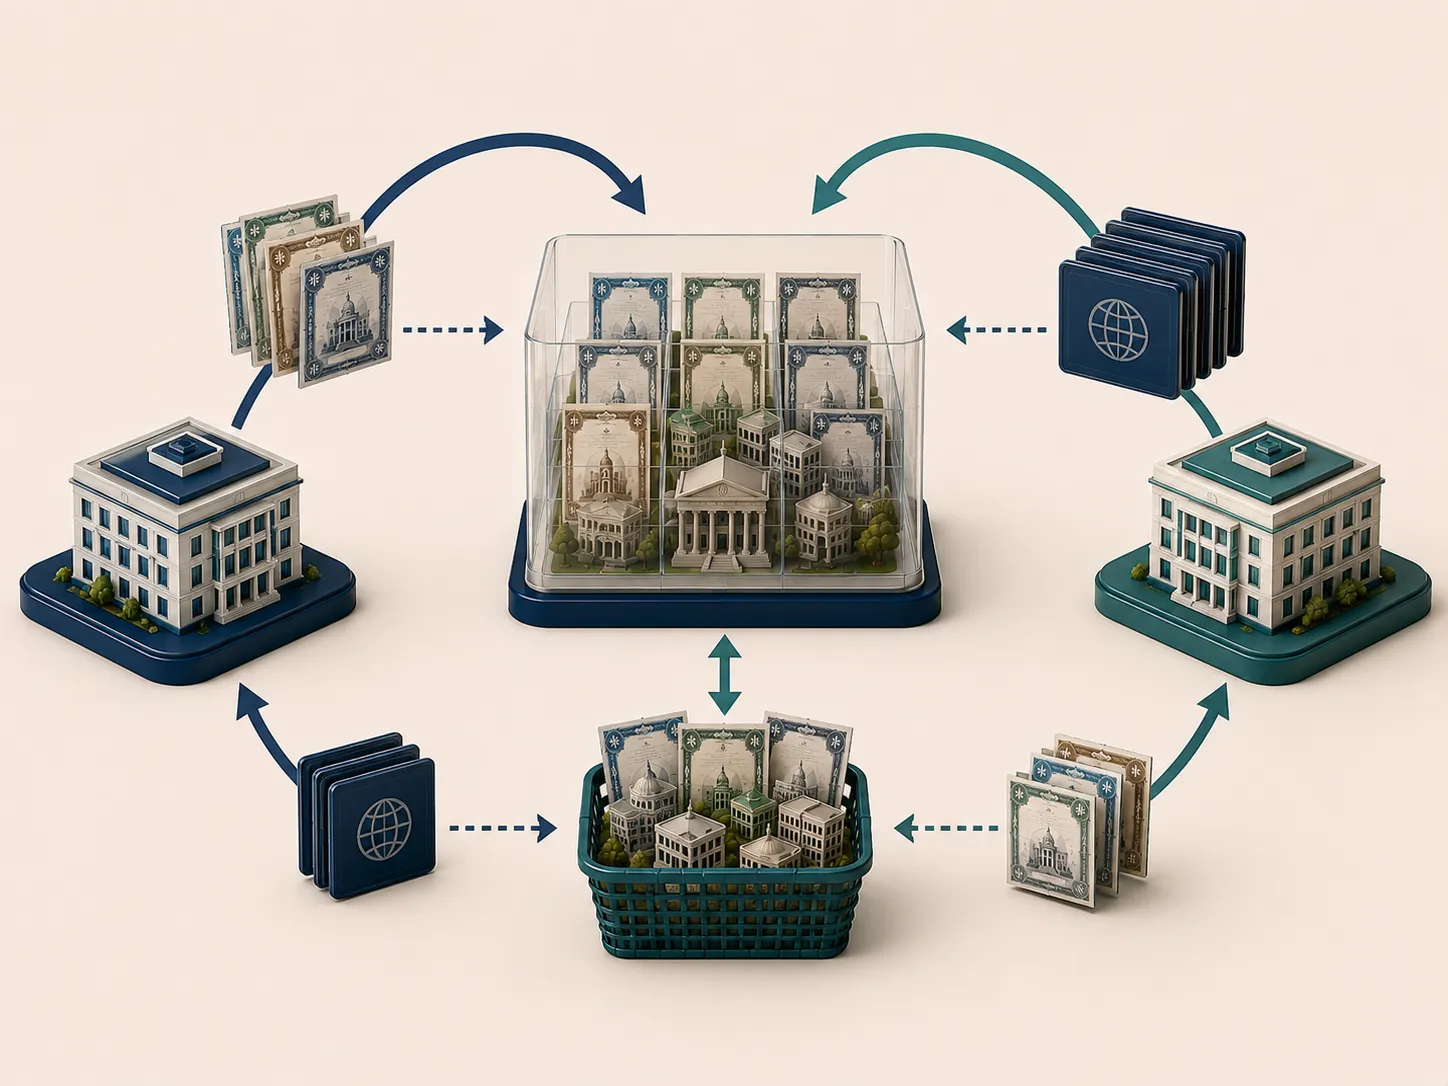
Gli ETF hanno un meccanismo di creazione e rimborso delle quote che collega il prezzo del fondo al valore del portafoglio sottostante.
Gli operatori autorizzati, o Authorized Participants (AP), possono creare nuove quote o rimborsarne esistenti secondo le regole previste dalla struttura del fondo.
In condizioni normali questo meccanismo crea incentivi economici che tendono a mantenere prezzo e valore del portafoglio relativamente vicini.
Non è però una garanzia di uguaglianza istantanea.
Come funziona l’arbitraggio in modo semplificato
Immaginiamo che un ETF negozi a un prezzo sensibilmente superiore al valore economico del basket sottostante.
Un operatore professionale può avere incentivo a costruire il basket, consegnarlo secondo il processo di creation e ottenere nuove quote da vendere sul mercato.
L’aumento dell’offerta di quote può contribuire a ridurre il premium.
Nel caso opposto, con ETF a discount, il processo di redemption può contribuire alla convergenza.
Questa è una descrizione economica semplificata. Costi, spread, regole del fondo, mercati chiusi e condizioni di stress possono impedire una convergenza immediata.
Chi sono gli Authorized Participants
Gli Authorized Participants sono intermediari professionali autorizzati a interagire direttamente con il fondo nel mercato primario.
Un investitore retail normalmente compra e vende ETF sul mercato secondario e non partecipa direttamente al processo di creation/redemption.
Questo distingue due livelli:
mercato primario
→ creazione e rimborso delle quote;
mercato secondario
→ scambi tra investitori in Borsa.
Questa distinzione aiuta anche a leggere spread e condizioni di negoziazione nella guida completa agli ETF.
Il NAV conta quando compro un ETF?
Sì, ma non è l’unica variabile utile.
Per un investitore che acquista sul mercato contano anche:
- spread bid-ask;
- profondità del book;
- liquidità del sottostante;
- orario di negoziazione;
- eventuale chiusura dei mercati di riferimento;
- uso di ordini limite o a mercato secondo le proprie esigenze operative.
Il NAV aiuta a capire il valore patrimoniale; il prezzo determina invece a quanto stai realmente comprando o vendendo.
NAV e spread non sono la stessa cosa
Lo spread bid-ask misura la differenza tra il miglior prezzo in acquisto e il miglior prezzo in vendita.
Premium/discount misura invece la distanza tra prezzo di mercato e NAV.
Un ETF può avere uno spread ridotto ma negoziare temporaneamente a premium, oppure avere uno spread ampio senza un premium strutturale.
Per questo non vanno confusi.
La guida TER ETF: il costo che tutti guardano spiega perché spread e altri costi di negoziazione restano fuori dal TER.
NAV e tracking difference sono la stessa cosa?
No.
Il NAV riguarda il valore patrimoniale del fondo in un determinato momento.
La tracking difference misura invece lo scostamento di rendimento tra ETF e benchmark in un periodo.
Un ETF può avere una tracking difference molto contenuta ma mostrare comunque piccoli premium o discount durante la giornata.
Per approfondire: tracking error e tracking difference.
NAV negli ETF obbligazionari
Negli ETF obbligazionari la lettura di NAV e prezzo può diventare più complessa durante fasi di forte stress.
Molte obbligazioni sottostanti negoziano meno frequentemente delle quote dell’ETF. Il NAV può quindi basarsi, secondo le regole del fondo, su prezzi valutati o dati meno aggiornati rispetto alle informazioni incorporate rapidamente dal mercato dell’ETF.
In situazioni di questo tipo un discount apparente può riflettere anche il fatto che il prezzo dell’ETF sta incorporando nuove informazioni più velocemente di alcune valutazioni del portafoglio.
Questo non significa che accada sempre né che il prezzo dell’ETF sia necessariamente “più corretto”. Serve a capire perché la distanza dal NAV va interpretata, non soltanto osservata.
Per la struttura del portafoglio puoi leggere ETF obbligazionari: come funzionano.
NAV e replica fisica o sintetica
La modalità di replica descrive come il fondo cerca di ottenere la performance del benchmark.
Il NAV descrive invece il valore patrimoniale del fondo.
Sono quindi due dimensioni diverse.
Per capire full replication, sampling e swap: ETF a replica fisica o sintetica.
Un ETF può negoziare molto sopra o sotto il NAV?
Può accadere, soprattutto in condizioni di mercato particolari o quando il NAV è meno tempestivo nel riflettere il valore corrente del sottostante.
Ma prima di interpretare una deviazione bisogna chiedersi:
Quale NAV sto osservando?
A che ora è stato calcolato?
I mercati sottostanti sono aperti?
L’iNAV è disponibile e con quale metodologia?
Quanto sono liquidi i titoli del paniere?
Senza queste informazioni il numero può essere fuorviante.
Gli errori più comuni
Pensare che prezzo e NAV debbano essere sempre identici
Il prezzo è di mercato; il NAV è patrimoniale.
Considerare un discount come un affare certo
Potrebbe dipendere anche da prezzi sottostanti poco aggiornati o condizioni di stress.
Confondere iNAV e NAV
L’iNAV è una stima intraday e non sostituisce il NAV ufficiale del fondo.
Pensare che l’arbitraggio elimini ogni differenza in tempo reale
Il processo ha costi e vincoli operativi.
Confrontare valori riferiti a orari diversi
È uno degli errori più facili quando i mercati sottostanti hanno fusi orari differenti.
In sintesi
Il NAV dice quanto vale patrimonialmente una quota dell’ETF secondo le regole di valorizzazione del fondo.
Il prezzo di Borsa dice invece quanto il mercato è disposto a pagare in quel momento.
Premium e discount possono quindi esistere senza indicare automaticamente un malfunzionamento.
La domanda corretta non è solo:
“Quanto è distante il prezzo dal NAV?”
ma anche:
“Quale NAV sto usando, quanto è aggiornato e cosa sta succedendo al mercato sottostante?”
Fonti e verifiche
- Borsa Italiana — FAQ ETF
- Documentazione ufficiale Borsa Italiana ed emittenti relativa a NAV/iNAV e meccanismi di negoziazione.
Ultima verifica editoriale: 22 agosto 2026.
Disclaimer
Le informazioni hanno finalità esclusivamente educative. Non costituiscono consulenza finanziaria né un invito a sfruttare differenze di prezzo o presunte opportunità di arbitraggio.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Borsa ItalianaOperatore / fonte ufficialeFAQ ETF Verificata il 22/08/2026
- Borsa ItalianaOperatore / fonte ufficialeDocumentazione ETP su NAV e iNAV Verificata il 22/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere

Investire in ETF: cosa sapere prima del primo acquisto
Gli ETF sono semplici da comprare, non da scegliere alla cieca. Capisci come funzionano, quali rischi considerare e gli errori da evitare quando inizi.
TER ETF: il costo che tutti guardano (ma che non racconta tutto)
Cos’è il TER di un ETF, cosa comprende e quali costi restano fuori. Con esempi su spread, broker, tracking difference e un mini-calcolatore.
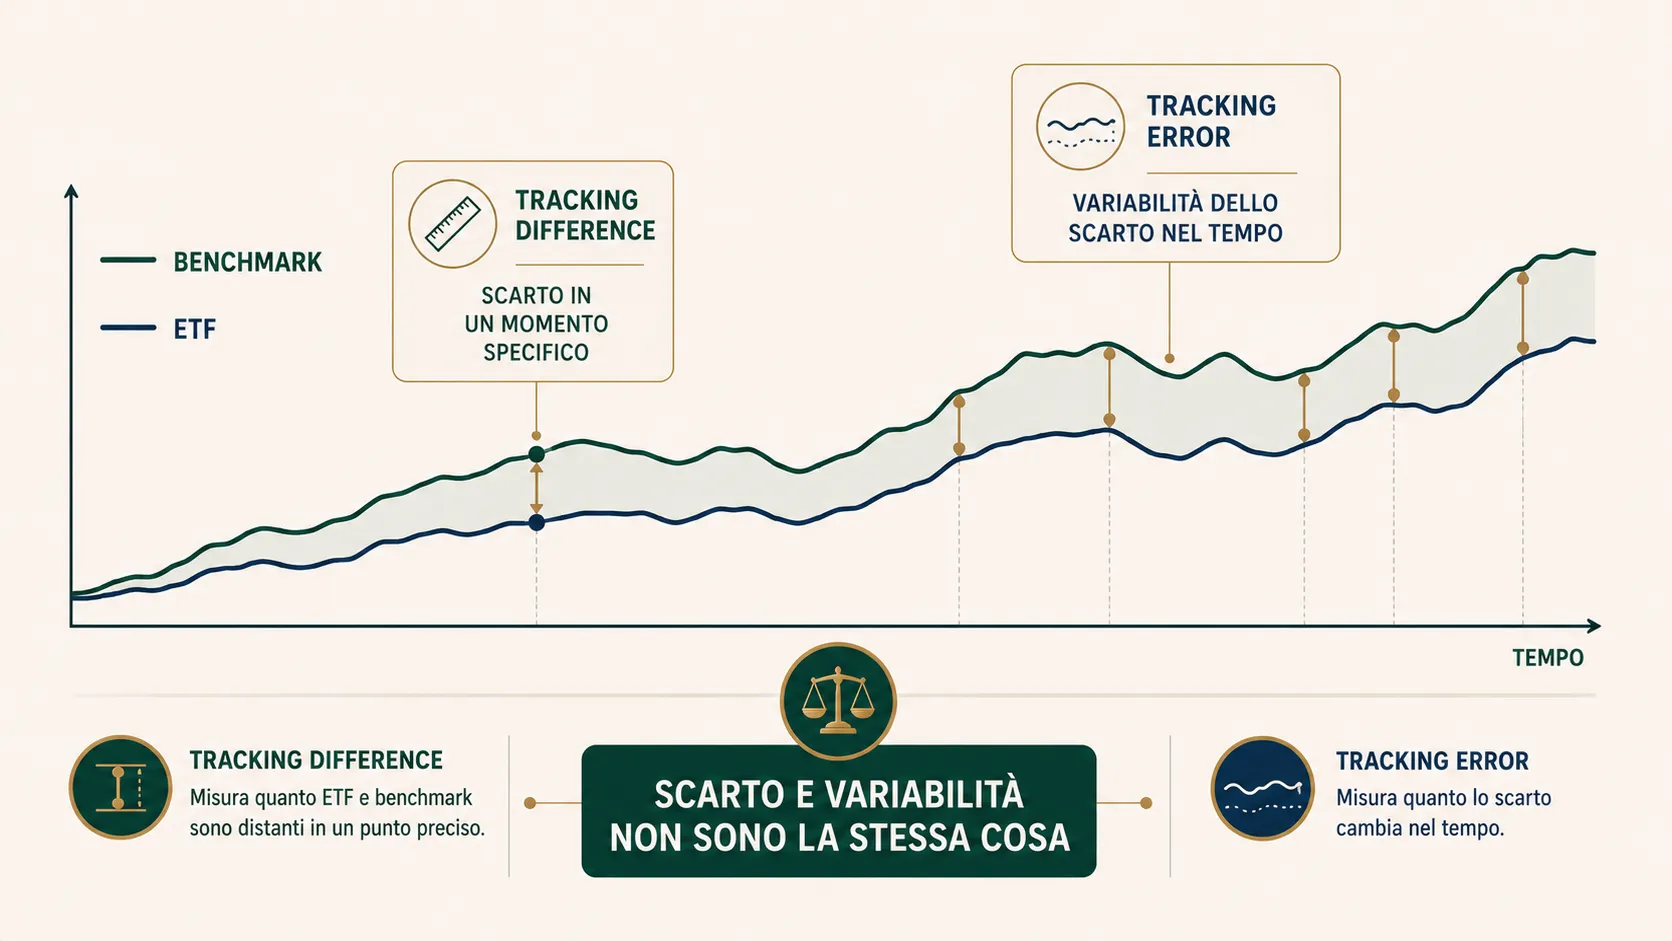
Tracking error e tracking difference negli ETF: cosa cambia davvero
Tracking error e tracking difference non misurano la stessa cosa. Esempi pratici per capire quanto e con quale regolarità un ETF si discosta dal benchmark.
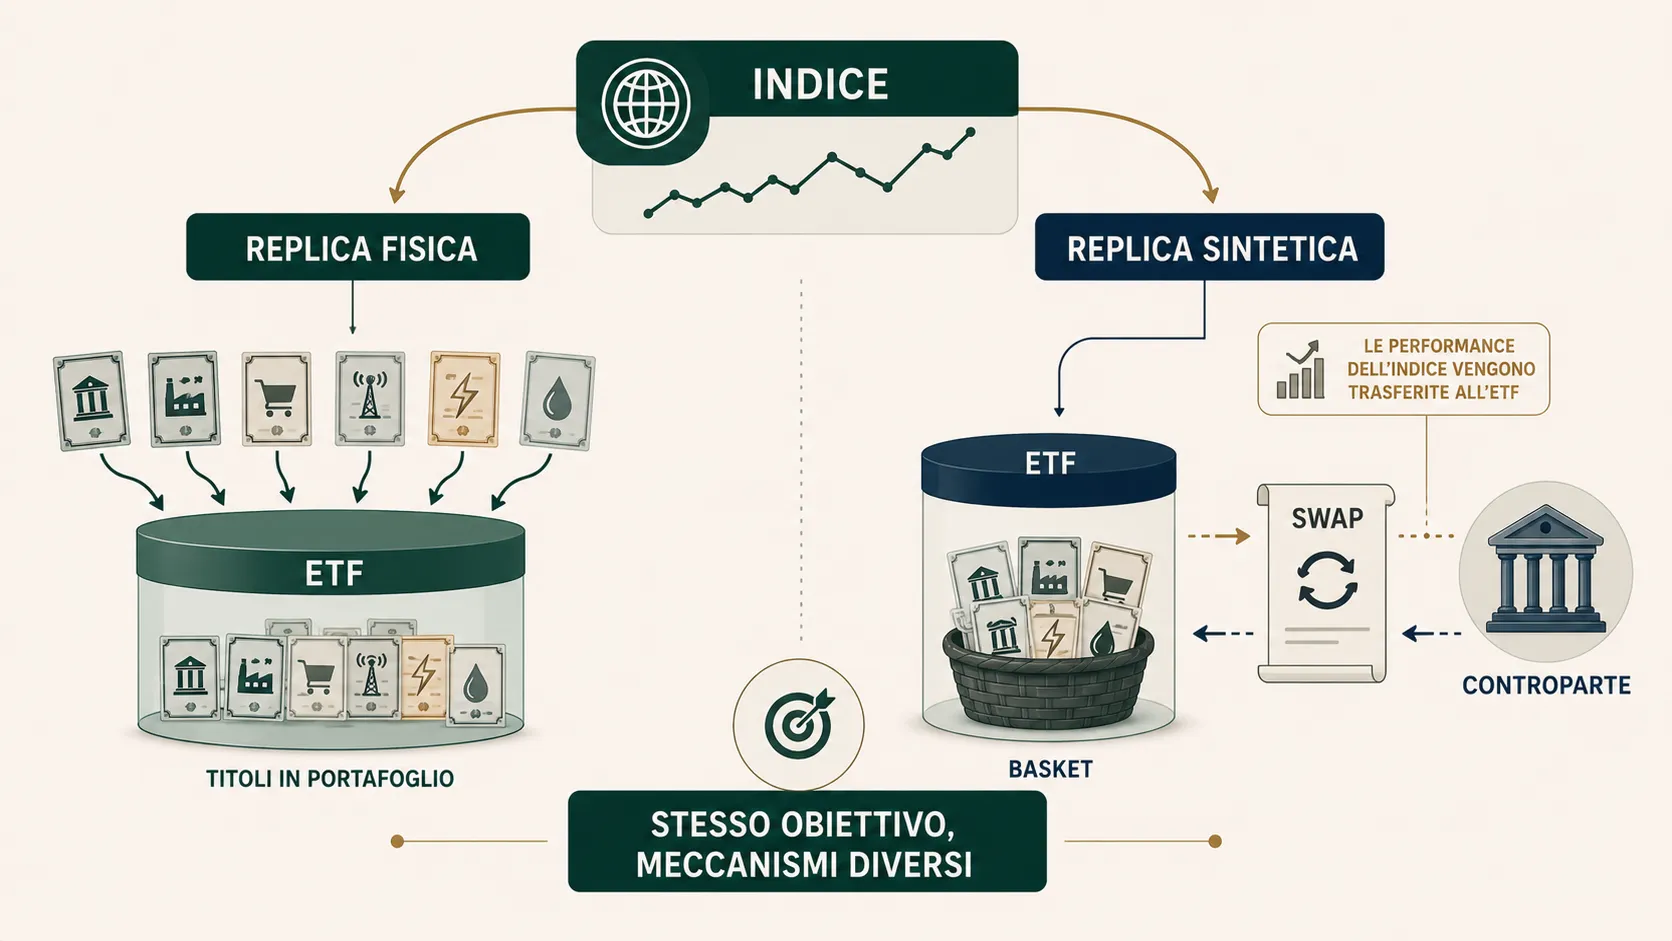
ETF a replica fisica o sintetica: cosa cambia davvero
Replica fisica, campionamento o replica sintetica? Come un ETF segue il benchmark e cosa cambia per tracking, controparte, costi e rischi.
ETF monetari 2026: dove nasce davvero il rendimento?
Sembrano una soluzione semplice per la liquidità, ma rendimento e rischio dipendono da come sono costruiti. Confronta ETF monetari, BOT e conti deposito.