 Occhio al Conto
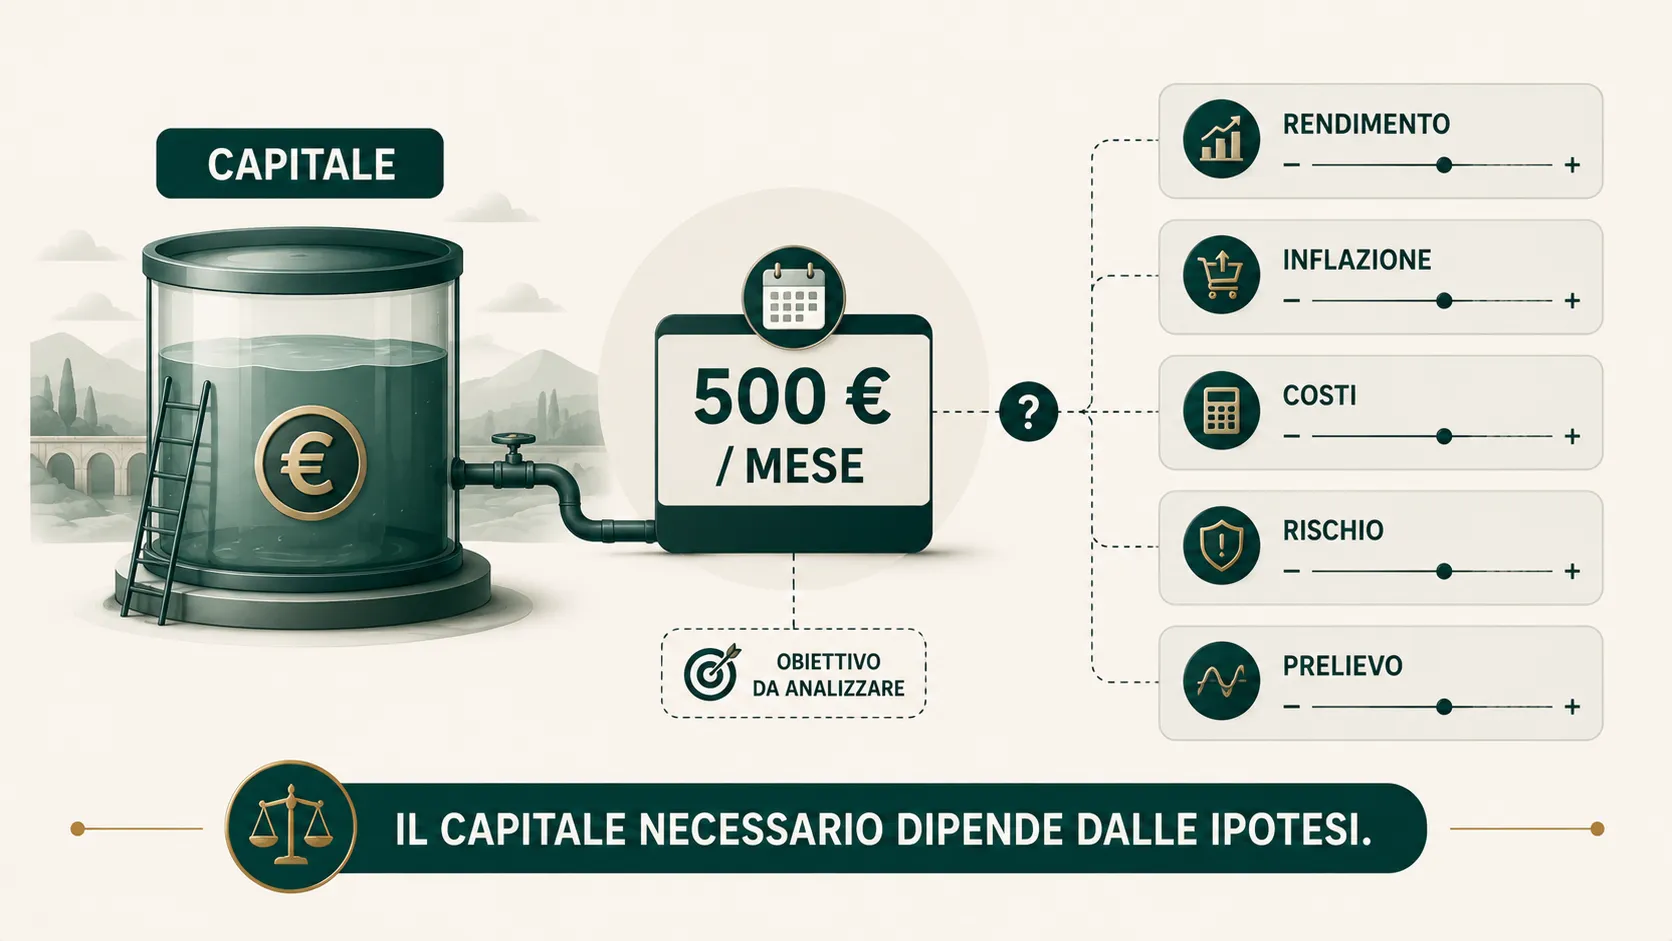
Per ottenere 500 euro al mese da un capitale investito servono 6.000 euro l’anno. Da qui nasce un calcolo apparentemente semplice: dividere 6.000 euro per un tasso di rendimento o di prelievo. Il problema è che quel tasso non è certo e non significa la stessa cosa in tutti i casi.
500 euro mensili possono derivare da interessi e cedole, dividendi, vendite periodiche di quote oppure da una combinazione di rendimento e consumo progressivo del capitale. Cambiano quindi rischio, fiscalità, durata e probabilità che il patrimonio si riduca.
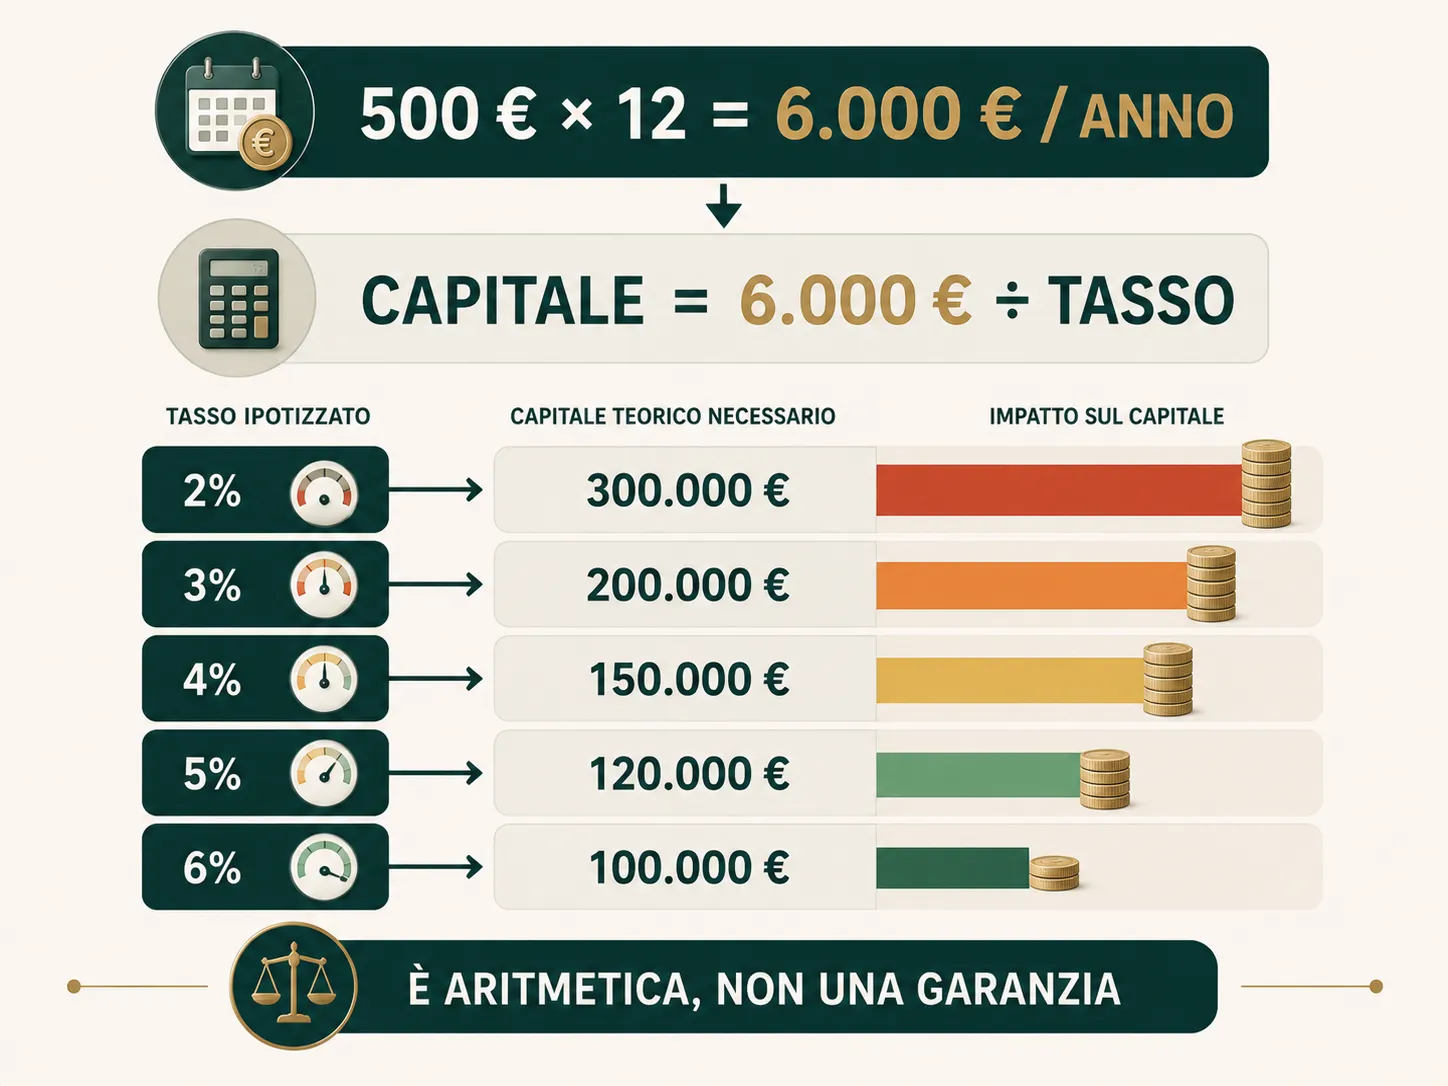
Risposta breve: con un tasso puramente matematico del 4%, 6.000 euro annui corrispondono a 150.000 euro di capitale; al 3% corrispondono a 200.000 euro; al 2% a 300.000 euro. Ma questi numeri non sono una promessa di rendita. Il 4% nasce come regola storica di prelievo studiata su determinati portafogli e periodi; non è un rendimento garantito, non incorpora automaticamente tasse e costi e non assicura che il capitale resti intatto.
Prima distinzione: 500 euro lordi o 500 euro spendibili?
La frase “voglio 500 euro al mese” è incompleta finché non si chiarisce che cosa rappresentano quei 500 euro.
Se sono 500 euro lordi di flusso finanziario, l’obiettivo annuale è 6.000 euro prima di imposte e costi.
Se invece sono 500 euro netti da spendere, il portafoglio potrebbe dover generare o rendere disponibile una cifra lorda superiore. Quanto superiore dipende dallo strumento, dal tipo di reddito, dalle eventuali plusvalenze realizzate, dal regime fiscale e dai costi.
Per questo non applicheremo un’aliquota unica a tutti gli esempi. Sarebbe fuorviante: titoli di Stato, fondi, ETF, dividendi, interessi e plusvalenze possono seguire regole diverse.
Il calcolo base: 6.000 euro l’anno divisi per un tasso
La formula più semplice è:
Capitale teorico = 6.000 € / tasso annuo ipotizzato
| Tasso annuo usato nel calcolo | Capitale teorico | Prelievo mensile equivalente |
|---|---|---|
| 2% | 300.000 € | 500 € |
| 3% | 200.000 € | 500 € |
| 3,9% | circa 153.846 € | 500 € |
| 4% | 150.000 € | 500 € |
| 5% | 120.000 € | 500 € |
| 6% | 100.000 € | 500 € |
Questa tabella è aritmetica, non una previsione. Dire “al 6% bastano 100.000 euro” non significa che esista un investimento capace di produrre il 6% netto ogni anno senza oscillazioni o perdite.
Banca d’Italia ricorda che il rendimento degli investimenti è incerto e che, in generale, a maggior rendimento atteso corrisponde maggiore rischio. Anche interessi, dividendi e valore di mercato possono essere inferiori alle attese.
Il punto più importante: rendimento e tasso di prelievo non sono la stessa cosa
Supponiamo che un portafoglio abbia avuto, su un lungo periodo, un rendimento medio del 6%. Non significa che si possano prelevare ogni anno il 6% senza conseguenze.
I rendimenti reali non arrivano in linea retta. Un anno può essere positivo e quello successivo negativo. Se si effettuano prelievi durante una fase di forte calo, si vendono più quote proprio quando il patrimonio vale meno. Questo può ridurre la capacità del capitale di recuperare in seguito.
È il cosiddetto rischio di sequenza dei rendimenti: due portafogli con lo stesso rendimento medio possono avere risultati molto diversi se l’ordine degli anni positivi e negativi cambia mentre sono in corso i prelievi.
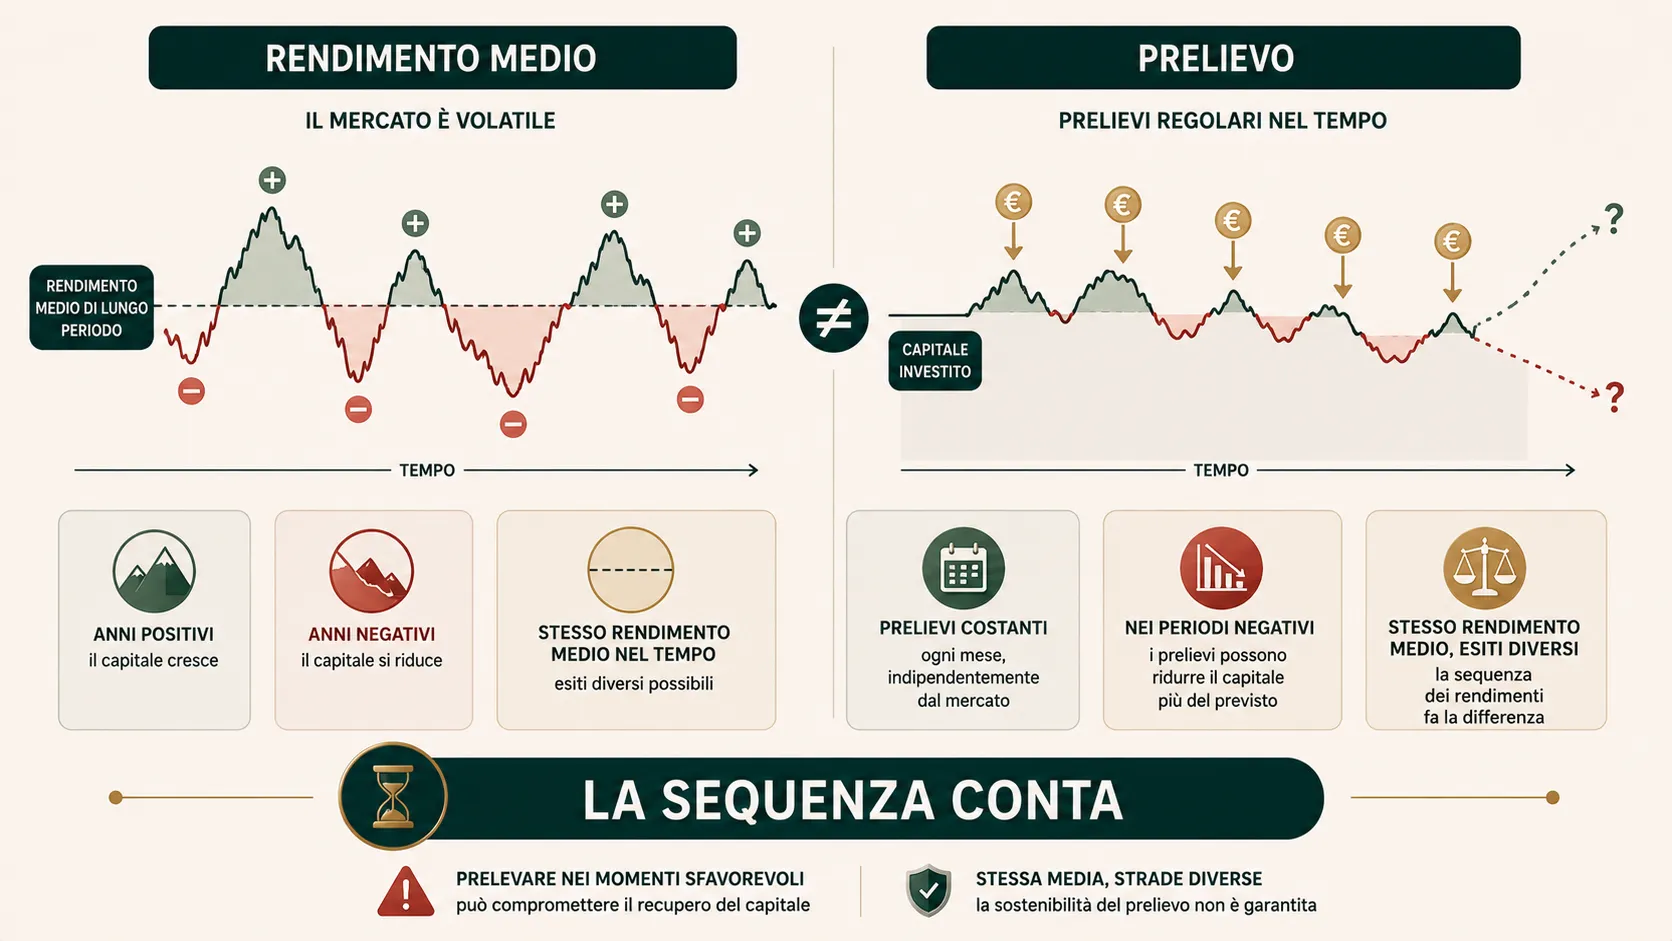
Per questo gli studi sulla sostenibilità dei prelievi utilizzano tassi normalmente inferiori al rendimento medio atteso del portafoglio.
Un esempio storico realmente studiato: la “regola del 4%”
La regola del 4% non nasce da una promessa commerciale. È una regola empirica diventata nota dopo il lavoro di William Bengen del 1994.
Vanguard riassume quel lavoro ricordando che Bengen analizzò dati di mercato dal 1926 al 1992 e osservò che, nei periodi storici studiati, un prelievo iniziale pari al 4% del patrimonio, successivamente adeguato all’inflazione, avrebbe limitato il rischio di esaurimento del portafoglio su orizzonti di 30 anni nelle condizioni analizzate.
Applicato meccanicamente a 500 euro al mese:
6.000 / 0,04 = 150.000 euro.
Ma il significato corretto non è “150.000 euro generano 500 euro al mese per sempre”.
La ricerca storica assume un particolare orizzonte, un portafoglio investito e una sequenza di dati passati. Vanguard sottolinea esplicitamente che la regola del 4% è backward-looking, cioè costruita sui rendimenti del passato, e che non costituisce automaticamente un benchmark valido per i decenni futuri.
Un dato più recente: Morningstar 2025 e il 3,9%
Morningstar, nel rapporto The State of Retirement Income 2025, indica nel proprio scenario base un 3,9% come tasso iniziale di prelievo per un pensionato che cerca una spesa reale relativamente stabile, su un orizzonte ipotizzato di 30 anni e con una probabilità del 90% di avere ancora patrimonio alla fine del periodo.
Tradotto soltanto in aritmetica:
6.000 / 0,039 = circa 153.846 euro.
Anche qui non si tratta di una certezza. Il risultato Morningstar dipende da assunzioni prospettiche su rendimenti, inflazione, composizione del portafoglio e regole di spesa. Cambiando quelle ipotesi cambia anche il tasso sostenibile.
Lo studio stesso mostra che una spesa più flessibile può consentire prelievi iniziali più elevati rispetto a una spesa rigidamente costante, proprio perché l’investitore può ridurre i prelievi quando i mercati attraversano fasi negative.
Cosa succede se il rendimento fosse zero?
Un altro modo per capire il problema è eliminare completamente il rendimento.
Se un capitale non producesse alcun rendimento e si prelevassero semplicemente 6.000 euro ogni anno:
| Capitale iniziale | Anni teorici prima di esaurirlo |
|---|---|
| 100.000 € | circa 16,7 anni |
| 150.000 € | 25 anni |
| 200.000 € | circa 33,3 anni |
| 300.000 € | 50 anni |
Anche questa è una semplificazione estrema: non considera inflazione, tasse, costi o variazioni dei prelievi. Serve però a mostrare una cosa importante: una rendita può provenire anche dal progressivo consumo del capitale, non soltanto dal rendimento.
Perciò bisogna distinguere due obiettivi molto diversi:
- ricevere 500 euro al mese accettando che il capitale possa ridursi nel tempo;
- cercare di preservare il capitale reale mentre si effettuano prelievi.
Il secondo obiettivo è più difficile, perché oltre ai prelievi deve essere compensato anche l’effetto di inflazione, costi, imposte e anni negativi.
500 euro oggi non sono 500 euro tra vent’anni
Se l’obiettivo è mantenere lo stesso potere d’acquisto, il prelievo nominale deve probabilmente crescere nel tempo in presenza di inflazione.
Banca d’Italia distingue infatti rendimento nominale e rendimento reale: il rendimento reale è quello depurato dall’inflazione. Se prezzi e costo della vita aumentano, una rendita nominale fissa da 500 euro compra progressivamente meno beni e servizi.
A titolo puramente matematico, con inflazione costante del 2% annuo, 500 euro di potere d’acquisto iniziale corrisponderebbero a circa 610 euro nominali dopo 10 anni e circa 743 euro dopo 20 anni.
Non è una previsione dell’inflazione futura. Mostra semplicemente perché “500 euro al mese per sempre” è un obiettivo diverso da “500 euro nominali fissi”.
Cedole e dividendi non trasformano il flusso in una garanzia
È intuitivo pensare di costruire una rendita utilizzando soltanto interessi, cedole o dividendi, così da non vendere quote del portafoglio.
Questo approccio rende il flusso più visibile, ma non elimina il rischio.
Le cedole dipendono dall’emittente e dal titolo; i dividendi possono essere ridotti o sospesi; il prezzo degli strumenti può oscillare; un rendimento cedolare più elevato può riflettere rischi maggiori. Inoltre concentrarsi esclusivamente sugli strumenti che distribuiscono un flusso elevato può ridurre la diversificazione.
Per valutare una rendita è quindi più utile guardare al rendimento totale e alla sostenibilità complessiva dei prelievi, non soltanto al flusso distribuito in un singolo anno.
CONSOB ricorda che strumenti differenti hanno rischi, diritti e orizzonti differenti e che non basta conoscere “quanto rende” un prodotto per comprenderne l’adeguatezza.
Un caso concreto di mercato non diventa una regola universale
Sul mercato è possibile costruire, in determinati momenti, combinazioni di obbligazioni o altri strumenti che producono flussi vicini a 6.000 euro annui. Ma il capitale richiesto cambia continuamente insieme a prezzi, tassi, scadenze, rischio emittente e fiscalità.
Per esempio, articoli finanziari hanno documentato portafogli di BTP costruiti in specifiche date di mercato con circa 180.000 euro di capitale e cedole nette complessive vicine a 500 euro mensili. È un caso storico concreto, non una formula permanente: cambiando prezzo dei titoli o rendimento disponibile, il capitale necessario cambia; inoltre un portafoglio concentrato su un solo emittente sovrano presenta un profilo di rischio diverso da un portafoglio diversificato.
Per questo OAC non replica quella composizione e non indica quali titoli acquistare. Il dato serve soltanto a dimostrare che la relazione tra capitale e flusso dipende dalle condizioni di mercato reali del momento.
Perché 100.000 euro e un “6%” non significano automaticamente 500 euro netti al mese
La riga matematica “100.000 euro al 6% = 6.000 euro l’anno” è corretta solo come moltiplicazione.
Nella realtà vanno distinti almeno:
- rendimento lordo e netto;
- rendimento medio e rendimento ottenuto nel singolo anno;
- rendimento totale e flusso effettivamente distribuito;
- costi dello strumento e dell’intermediario;
- imposte;
- inflazione;
- eventuali perdite di capitale;
- anni in cui il rendimento può essere negativo.
Un rendimento atteso del 6% non è quindi equivalente a una cedola netta certa del 6%.
Quanto incidono i costi?
Con 150.000 euro, un costo ricorrente dello 0,20% equivale a circa 300 euro nel primo anno; un costo dell’1,50% equivale a circa 2.250 euro.
Se l’obiettivo di prelievo è 6.000 euro l’anno, la differenza di costo tra i due esempi — 1.950 euro nel primo anno — è già pari a quasi quattro mensilità da 500 euro.
Non significa che lo strumento più economico sia automaticamente migliore: prodotti diversi possono offrire funzioni e rischi diversi. Mostra però perché una strategia di prelievo deve essere valutata al netto dei costi, non soltanto sul rendimento lordo dichiarato o atteso.
Per approfondire trovi il confronto su quanto pesano i costi di ETF e fondi a gestione attiva.
Tre domande prima di trasformare 500 euro al mese in un numero di capitale
1. Per quanto tempo deve durare il flusso?
Dieci anni, trent’anni e un orizzonte indefinito sono problemi matematicamente diversi. Più lungo è l’orizzonte, maggiore è l’importanza di inflazione e sequenza dei rendimenti.
2. Il capitale può diminuire?
Se si accetta di consumare progressivamente il patrimonio, il capitale necessario può essere diverso rispetto all’obiettivo di conservarlo in termini nominali o reali.
3. Il prelievo può cambiare?
Una persona in grado di ridurre temporaneamente la spesa dopo forti ribassi affronta un rischio diverso da chi deve ricevere esattamente 500 euro ogni mese indipendentemente dai mercati.
La flessibilità della spesa è uno dei motivi per cui studi differenti producono tassi di prelievo sostenibile differenti.
Quanto capitale serve davvero? Una lettura corretta della tabella
La tabella iniziale non deve essere letta come una lista di obiettivi di rendimento.
300.000 euro al 2% non significa “scegli qualcosa che renda il 2%”.
150.000 euro al 4% non significa “il 4% è sicuro”.
100.000 euro al 6% non significa “trova un investimento al 6%”.
Le righe servono a mostrare una relazione matematica: a parità di flusso desiderato, un tasso più basso richiede più capitale. Ma per cercare un rendimento atteso più alto normalmente si deve accettare più rischio, e il rendimento effettivo può essere molto diverso da quello ipotizzato.
Se invece devi ancora costruire il capitale
Se oggi non disponi del patrimonio necessario, il problema cambia completamente: non è più “quanto posso prelevare?”, ma quanto devo accumulare e per quanto tempo.
In quel caso entrano in gioco capitale iniziale, risparmio mensile, durata e rendimento ipotetico. Puoi verificare scenari diversi con il calcolatore di interesse composto oppure leggere quanto possono diventare 10.000, 20.000 e 50.000 euro investiti.
Se il capitale disponibile è già nell’ordine dei 100.000 euro, la guida Investire 100.000 euro: come evitare concentrazioni inutili affronta invece liquidità, rischio, diversificazione e costi senza proporre un portafoglio standard.
Gli errori da evitare
- Trasformare un rendimento medio in una rendita garantita. I mercati non producono lo stesso risultato ogni anno.
- Ignorare l’inflazione. 500 euro nominali fissi perdono potere d’acquisto se i prezzi aumentano.
- Confondere cedola o dividendo con rendimento totale. Il valore del capitale può comunque diminuire.
- Usare il 4% come legge universale. È una regola storica nata da ipotesi precise, non una promessa valida per ogni portafoglio e periodo.
- Dimenticare tasse e costi. 6.000 euro lordi non equivalgono necessariamente a 6.000 euro spendibili.
- Inseguire un rendimento più alto solo per ridurre il capitale necessario. Un rendimento atteso più elevato normalmente implica rischi maggiori.
Il punto
Per 500 euro al mese l’obiettivo nominale è 6.000 euro l’anno. Da lì si possono costruire scenari matematici: circa 300.000 euro al 2%, 200.000 euro al 3%, circa 154.000 euro al 3,9% o 150.000 euro al 4%.
Il numero, però, è solo l’inizio dell’analisi. La sostenibilità dipende da durata dei prelievi, rendimento effettivo, ordine dei rendimenti, inflazione, costi, tasse, composizione del patrimonio e possibilità di ridurre la spesa negli anni difficili.
La domanda utile quindi non è soltanto “quanto capitale mi serve?”, ma:
quali ipotesi devono verificarsi perché quel capitale possa sostenere quel flusso, e cosa succede se non si verificano?
Disclaimer
Questo contenuto ha finalità esclusivamente educative. Le percentuali mostrate sono scenari matematici o risultati di studi storici/prospettici citati; non costituiscono rendimenti garantiti, raccomandazioni di investimento o indicazioni su strumenti da acquistare.
Il valore degli investimenti può diminuire e i prelievi possono accelerare l’esaurimento del capitale, soprattutto durante fasi di mercato negative.
Fonti e data di verifica
- Banca d’Italia — Cosa sapere prima di investire
- Banca d’Italia — Rendimento
- CONSOB — Hai deciso di investire: tra quali prodotti scegliere?
- Vanguard — Sustainable withdrawal rates in retirement
- Morningstar — The State of Retirement Income: 2025
Verificato il 21 agosto 2026.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Banca d’ItaliaAutoritàCosa sapere prima di investire Verificata il 21/08/2026
- Banca d’ItaliaAutoritàRendimento Verificata il 21/08/2026
- CONSOBAutoritàHai deciso di investire: tra quali prodotti scegliere? Verificata il 21/08/2026
- VanguardFonte secondariaSustainable withdrawal rates in retirement Verificata il 21/08/2026
- MorningstarFonte secondariaThe State of Retirement Income: 2025 Verificata il 21/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Investire 100.000 euro: come costruire un portafoglio senza concentrare tutto
Come ragionare su 100.000 euro da investire: liquidità, obiettivi, concentrazione, diversificazione, costi e rischio senza portafogli standard.
10.000, 20.000 o 50.000 € investiti: quanto diventano?
Quanto può crescere un capitale nel tempo? Simula 10.000, 20.000 o 50.000 euro e osserva come durata, versamenti e costi cambiano il risultato.
Soldi fermi sul conto: quanto pesa davvero il tempo?
Il capitale fermo non sfrutta l’interesse composto. Due esempi mostrano come tempo e rendimento cambiano la crescita dei risparmi, senza formule complicate.
ETF vs fondi attivi: quanto pesano 20 anni di costi?
Una differenza annua nelle commissioni può diventare rilevante nel tempo. Guarda il confronto passo passo e scopri perché i costi incidono sul risultato finale.