 Occhio al Conto
Le criptovalute possono rilevare nell’ISEE e il Ministero del Lavoro ha già chiarito come indicarle nel Quadro FC2. Una FAQ ufficiale prevede, per esempio, il codice 99 per un portafoglio digitale di cripto-attività presso un operatore dedicato, con indicazione del controvalore in euro.
La Legge di Bilancio 2026 ha inoltre previsto in modo espresso l’inclusione delle giacenze in criptovalute nel patrimonio rilevante per l’ISEE. Tuttavia, al 26 settembre 2026, il decreto attuativo previsto dalla stessa legge risulta ancora non adottato.
Questa distinzione è importante: una cosa è il trattamento già indicato nelle FAQ e nelle regole generali del patrimonio mobiliare; un’altra sono le nuove misure 2026 che devono ancora essere completate sul piano attuativo.
Verifica OAC: 26 settembre 2026.
Criptovalute e ISEE 2026: risposta in breve
| Domanda | Risposta |
|---|---|
| Le crypto possono rilevare nell’ISEE? | Sì |
| Dove vengono indicate? | Nel Quadro FC2, con classificazione coerente con il rapporto |
| Wallet presso operatore/VASP | La FAQ ministeriale indica come esempio il codice 99 |
| Conto in criptovalute assimilabile a conto corrente | La FAQ indica come esempio il tipo 01 |
| Valore da indicare per wallet crypto | Controvalore in euro secondo la regola indicata dalla FAQ |
| Legge di Bilancio 2026 | Ha previsto l’inclusione espressa delle giacenze in criptovalute |
| Decreto attuativo specifico | Non risulta adottato al 26 settembre 2026 |
La conseguenza pratica è semplice: non bisogna aspettare una futura norma per concludere che le crypto siano sempre fuori dall’ISEE. Esistono già indicazioni ministeriali per la loro dichiarazione.
Cosa dice la FAQ ufficiale sulle criptovalute
Nelle FAQ ISEE, il Ministero del Lavoro risponde direttamente alla domanda su dove dichiarare gli investimenti in criptovalute.
La risposta distingue in base al tipo di rapporto.
In particolare:
- se si tratta di un rapporto assimilabile a un conto corrente in cripto, la FAQ indica il tipo 01;
- se si possiede un portafoglio digitale di cripto-attività presso un prestatore di servizi dedicato, la FAQ indica come esempio il tipo 99;
- per il wallet viene richiesto il controvalore in euro.
Questo è il punto operativo più utile oggi, perché evita di trattare tutte le crypto come se fossero un’unica categoria tecnica.
Quale anno conta per l’ISEE 2026?
Per l’ISEE ordinario 2026, INPS indica come riferimento patrimoniale il secondo anno precedente, quindi il 2024.
Il dato da ricostruire deve quindi essere coerente con il periodo patrimoniale richiesto dalla DSU.
Non è corretto prendere il valore del wallet di oggi e inserirlo automaticamente nell’ISEE 2026.
La stessa logica temporale vale per gli altri rapporti finanziari: l’ISEE fotografa un periodo patrimoniale preciso, non il patrimonio disponibile nel giorno in cui presenti la dichiarazione.
Quale valore delle crypto bisogna indicare?
La FAQ ministeriale parla di controvalore in euro per il portafoglio digitale di cripto-attività.
Per gli altri strumenti e rapporti finanziari, le istruzioni generali della DSU utilizzano il valore rilevante alla data prevista per il patrimonio mobiliare.
Il problema pratico è che le criptovalute possono avere prezzi molto variabili e possono essere distribuite tra più wallet o piattaforme.
Per questo è importante conservare una ricostruzione documentabile, evitando valutazioni arbitrarie.
Wallet personale ed exchange: non sono necessariamente la stessa cosa
Dal punto di vista operativo, puoi detenere cripto:
- presso un exchange o altro prestatore di servizi;
- in un wallet custodial;
- in un wallet non custodial;
- attraverso più servizi contemporaneamente.
La FAQ ministeriale fornisce un esempio esplicito per il portafoglio digitale presso un prestatore di servizi in valuta virtuale, ma non significa che ogni configurazione tecnica debba essere compilata nello stesso identico modo.
Se il caso non rientra chiaramente nelle tipologie indicate, è opportuno verificare la classificazione con CAF o professionista.
Cosa cambia con la Legge di Bilancio 2026?
La legge 30 dicembre 2025, n. 199 ha modificato il quadro generale prevedendo che, nella componente patrimoniale rilevante per l’ISEE, siano considerate anche le giacenze in valuta all’estero, in criptovalute e le rimesse in denaro.
La stessa legge, però, rinvia a un decreto del Ministero del Lavoro e del Ministero dell’Economia per le misure attuative e per le modifiche necessarie al regolamento ISEE.
Al 26 settembre 2026, il portale ufficiale del Dipartimento per il programma di Governo indica quel provvedimento come non adottato.
Quindi è scorretto presentare la riforma come completamente attuata in ogni suo dettaglio.
Ma allora nel 2026 le crypto si dichiarano oppure no?
Il punto può sembrare contraddittorio, ma non lo è.
Prima della nuova previsione legislativa esisteva già una FAQ ministeriale che indicava come inserire le criptovalute nel Quadro FC2.
La Legge di Bilancio 2026 ha previsto un intervento più esplicito e organico, la cui attuazione specifica non risulta ancora completata.
Perciò non bisogna leggere il mancato decreto come un “via libera” a ignorare le crypto nella DSU.
Esempio semplice
Immagina di avere nel 2024:
- un wallet presso una piattaforma;
- un altro wallet personale;
- alcune operazioni di acquisto e trasferimento tra i due.
Per l’ISEE non basta guardare il saldo in euro del conto bancario usato per comprare le crypto.
Devi ricostruire anche il patrimonio rappresentato dalle cripto-attività e capire come classificare correttamente i rapporti.
L’esempio non stabilisce il valore da usare per ogni specifica configurazione: quello deve essere documentato secondo le regole applicabili al rapporto concreto.
Le plusvalenze crypto c’entrano con l’ISEE?
Sono un problema diverso.
L’ISEE riguarda redditi e patrimonio secondo le proprie regole. La tassazione delle plusvalenze da cripto-attività riguarda invece la dichiarazione fiscale.
Per il periodo d’imposta 2025 OAC ha una guida separata su criptovalute nel 730/2026: Quadro W e Quadro T.
Non usare quindi le regole del Quadro T per decidere automaticamente cosa inserire nella DSU.
Quadro W e ISEE sono la stessa cosa?
No.
Il Quadro W del 730 riguarda monitoraggio fiscale e imposte collegate a investimenti e attività finanziarie.
Il Quadro FC2 della DSU riguarda invece il patrimonio mobiliare ai fini ISEE.
Lo stesso asset può essere rilevante in entrambi i contesti, ma le finalità e le regole non sono identiche.
Come documentare le crypto per l’ISEE
Una buona ricostruzione dovrebbe permettere di identificare almeno:
- piattaforma o wallet;
- titolare del rapporto;
- quantità di cripto detenute;
- controvalore utilizzato;
- data di riferimento;
- eventuali documenti o report dell’operatore;
- criterio di conversione in euro.
Se usi wallet non custodial, la documentazione può essere meno immediata rispetto a un estratto conto bancario.
Conserva quindi esportazioni, report e prove che permettano di ricostruire il valore dichiarato.
Cripto detenute all’estero
Il patrimonio mobiliare detenuto all’estero è già una componente che può richiedere autodichiarazione nella DSU precompilata.
Se il rapporto crypto è gestito da un operatore estero, non presumere che l’assenza di dati precompilati significhi che l’attività sia irrilevante.
Il Portale unico ISEE ricorda che il patrimonio mobiliare detenuto all’estero rientra tra i dati che il cittadino deve autodichiarare nei casi previsti.
Errori frequenti
“Le crypto non sono un conto corrente, quindi non vanno nell’ISEE.” La FAQ ministeriale prevede espressamente la loro indicazione nel Quadro FC2.
“La legge 2026 è già completamente attuata.” Il decreto specifico previsto dal comma 33 risulta ancora non adottato.
“Basta il valore di oggi.” L’ISEE usa un periodo patrimoniale preciso.
“Se le tengo in self-custody non esistono ai fini ISEE.” La forma tecnica di custodia non consente di concludere automaticamente che il patrimonio sia escluso.
“Quadro W e DSU sono la stessa dichiarazione.” Sono adempimenti diversi.
FAQ
Le criptovalute vanno nell’ISEE?
Le FAQ ufficiali del Ministero indicano che le criptovalute devono essere dichiarate nel Quadro FC2 con il codice più coerente con il rapporto posseduto.
Quale codice si usa?
La FAQ indica, come esempi, il tipo 01 per un rapporto assimilabile a conto corrente in cripto e il tipo 99 per un portafoglio digitale presso un prestatore di servizi dedicato.
Quale valore devo indicare?
Per il portafoglio digitale la FAQ parla di controvalore in euro. Il criterio concreto va applicato al rapporto e al periodo patrimoniale rilevante.
La Legge di Bilancio 2026 ha cambiato le regole?
Ha previsto l’inclusione espressa delle giacenze in criptovalute e un successivo decreto attuativo. Al 26 settembre 2026 quel provvedimento risulta non adottato.
Se ho già dichiarato le crypto nel 730 basta per l’ISEE?
No. Dichiarazione fiscale e DSU hanno finalità diverse.
In sintesi
Le criptovalute non vanno considerate automaticamente fuori dall’ISEE.
Esistono già indicazioni ministeriali per riportarle nel Quadro FC2; parallelamente, la Legge di Bilancio 2026 ha previsto una disciplina più esplicita, il cui decreto attuativo specifico risulta ancora pendente.
La scelta prudente è documentare il patrimonio, usare il periodo corretto e verificare la classificazione del rapporto quando wallet o piattaforma non rientrano chiaramente negli esempi ufficiali.
Ultima verifica OAC: 26 settembre 2026. Contenuto informativo generale: per wallet complessi, self-custody, più exchange o dubbi sulla classificazione DSU, verifica il caso con CAF o professionista abilitato.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Ministero del Lavoro e delle Politiche SocialiAutoritàFAQ ISEE 2024 - Quadro FC2 e criptovalute Verificata il 26/09/2026
- NormattivaNormativaLegge 30 dicembre 2025, n. 199 - commi 32 e 33 Verificata il 26/09/2026
- Dipartimento per il programma di GovernoAutoritàProvvedimento attuativo art. 1, comma 33, legge 199/2025 Verificata il 26/09/2026
- Ministero del Lavoro e delle Politiche SocialiAutoritàIstruzioni per la compilazione della DSU 2026 Verificata il 26/09/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né una raccomandazione personalizzata. Rendimenti passati e simulazioni non garantiscono risultati futuri; valuta rischio, orizzonte, costi e situazione personale prima di investire.
Continua a leggere
Criptovalute nel 730/2026: Quadro W, Quadro T e regole da controllare
Criptovalute nel 730/2026: quando servono Quadro W e Quadro T, cosa cambia per plusvalenze 2025 e quali documenti conservare.
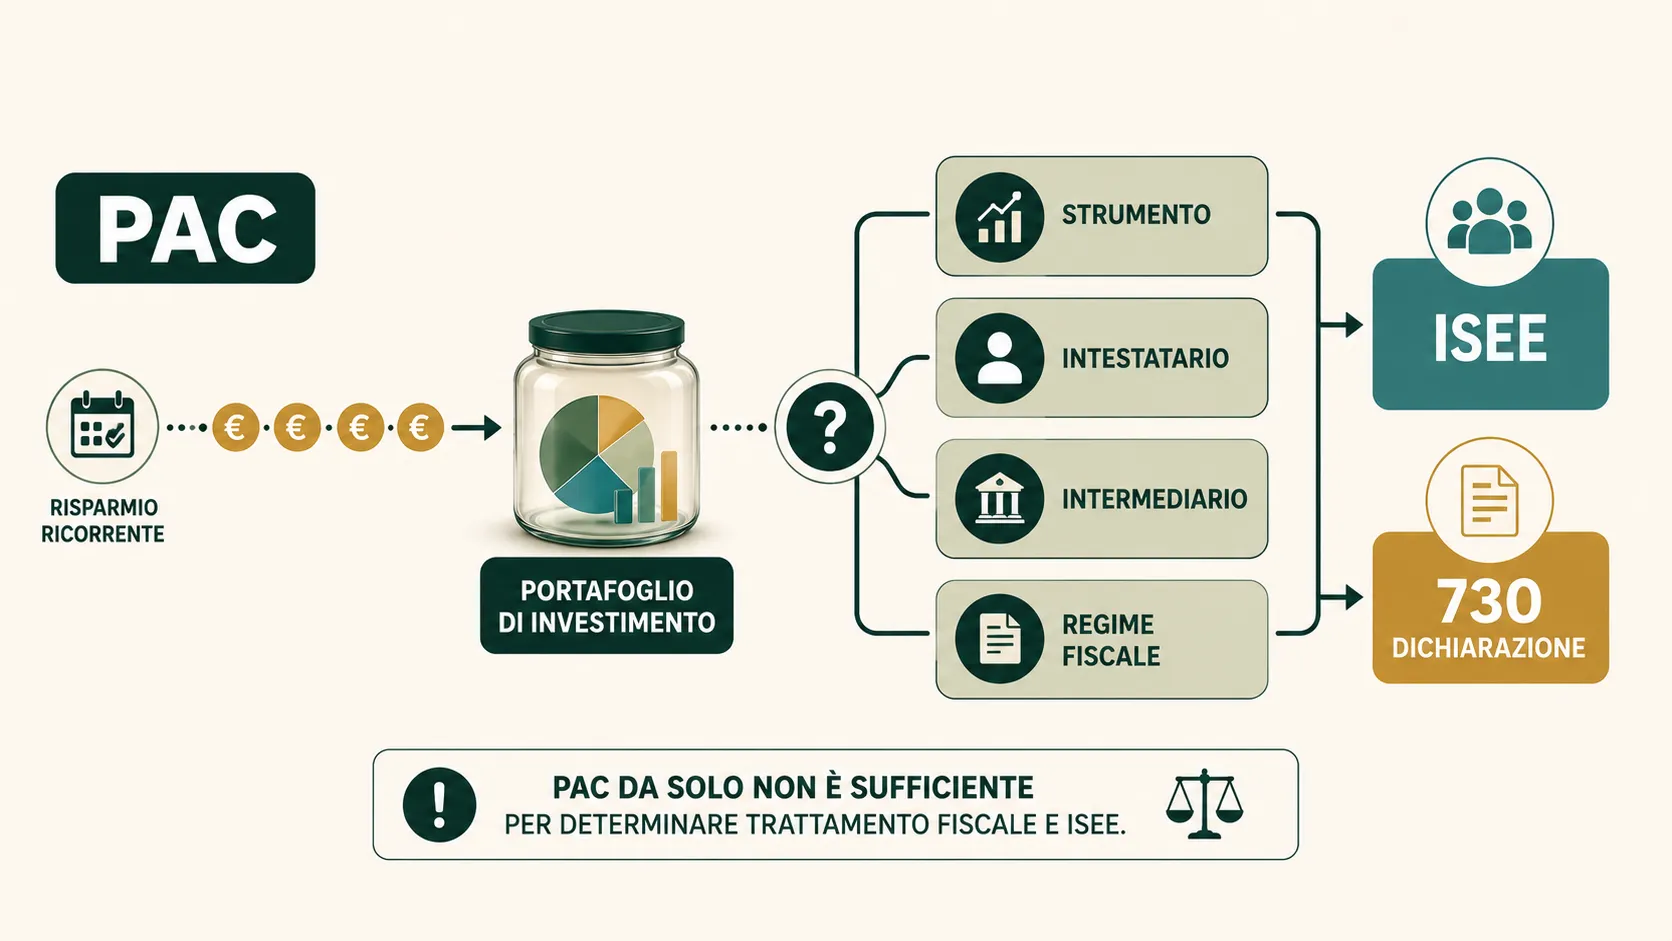
PAC, ISEE e 730: il piano di accumulo va dichiarato?
Il piano di accumulo va dichiarato nel 730 o nell’ISEE? Dipende da strumento, intermediario e regime fiscale; nell’ISEE conta il patrimonio mobiliare.
Broker italiano o estero: differenze, tutele e fiscalità
Come confrontare un broker italiano e uno estero: autorizzazione, vigilanza, custodia, fiscalità, documenti, costi e assistenza senza fermarsi al marchio.
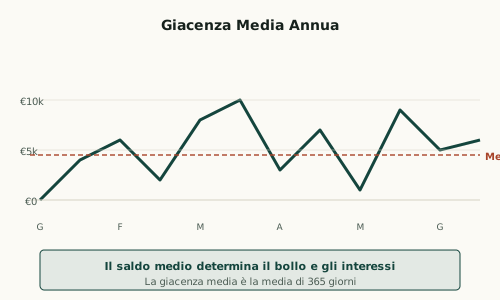
Giacenza media: il saldo di oggi non basta per calcolarla
La giacenza media guarda ai saldi nel tempo, non a una sola fotografia del conto. Capisci come si calcola e dove trovarla per ISEE e controlli.