 Occhio al Conto
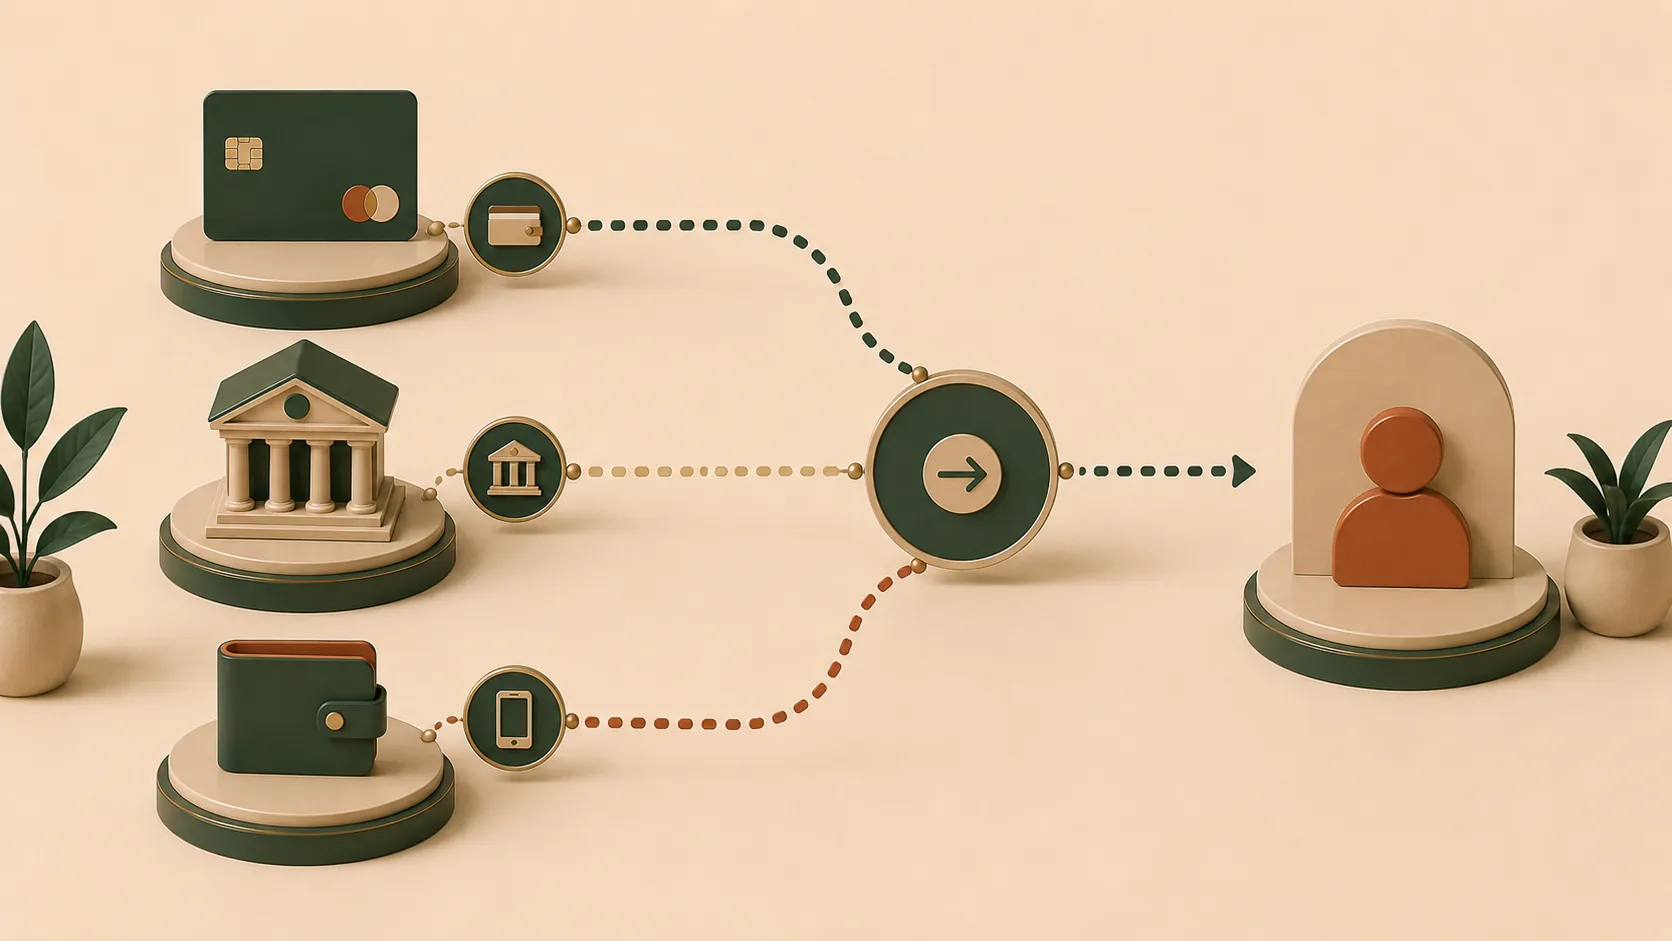
Un bonifico pagato con carta di credito è possibile solo se il contratto della carta o il servizio scelto lo consente. Non è il normale bonifico dal conto corrente e può avere limiti o costi diversi.
Prima di procedere, distingui il risultato che ti serve: inviare un bonifico da un conto, trasferire denaro usando una carta come metodo di pagamento, oppure ottenere contante dal plafond. Sono operazioni diverse.
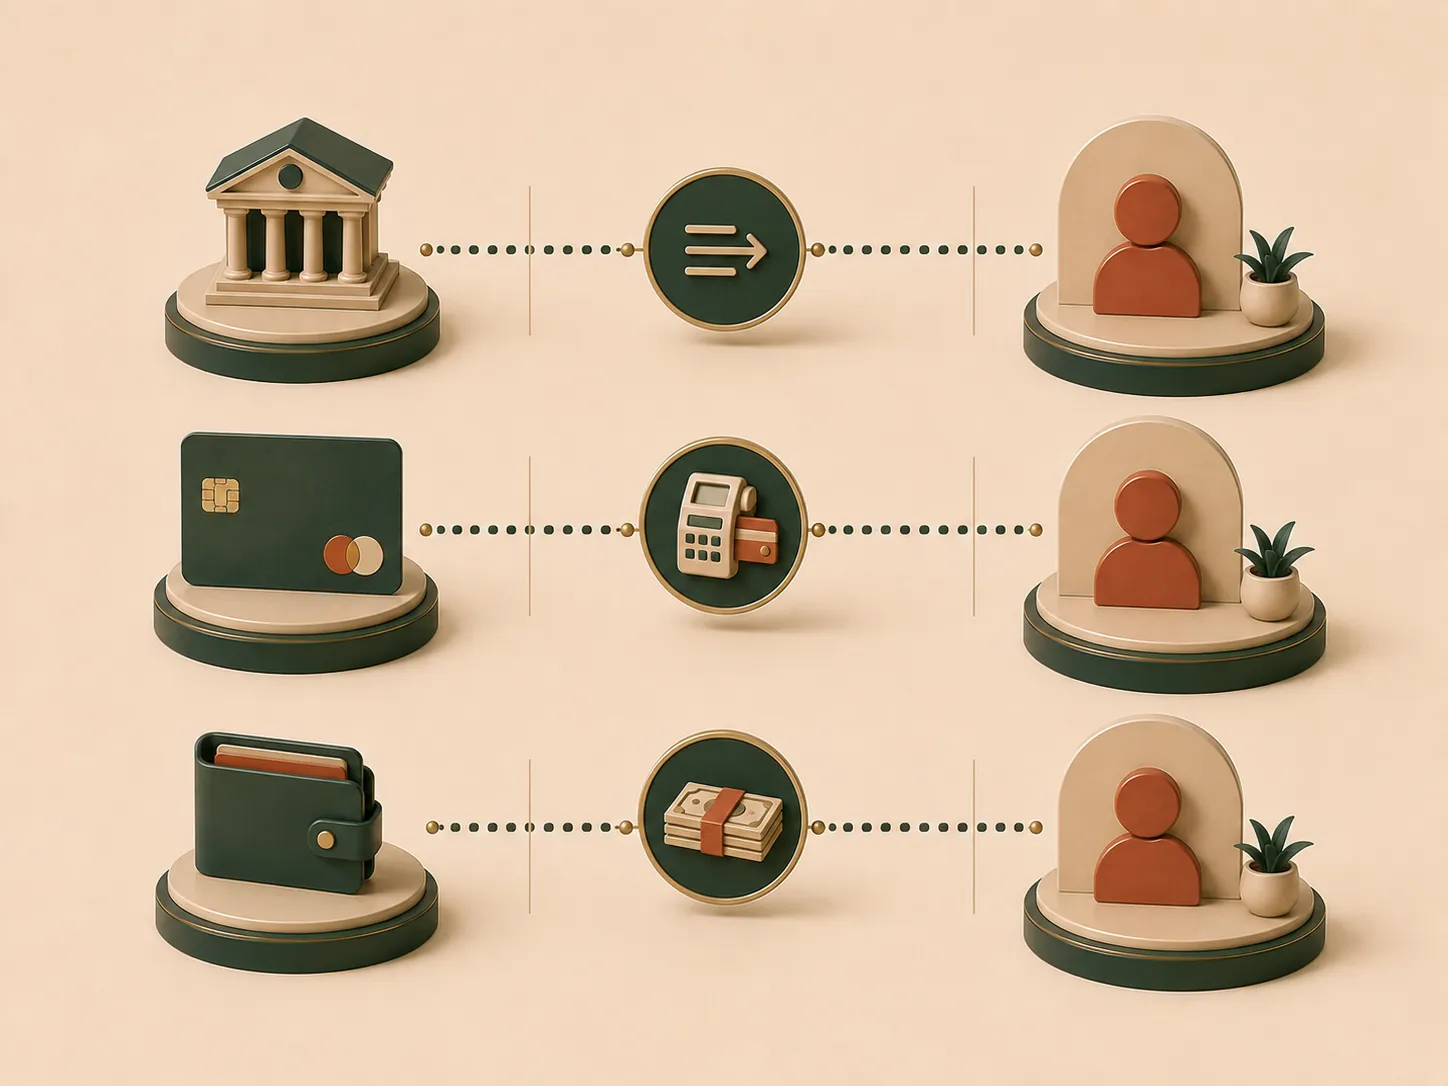
Con la carta di credito si può fare un bonifico? I canali da non confondere
| Operazione | Fonte dei fondi | Cosa verificare |
|---|---|---|
| Bonifico dal conto | Saldo o fido del conto | IBAN, costo e tempi |
| Servizio che accetta la carta | Carta accettata dal servizio | Commissione, limiti e contratto della carta |
| Anticipo contante | Plafond della carta | Commissione e costo del credito |
Alcuni servizi di pagamento dichiarano di accettare carte per finanziare un trasferimento. Per esempio, Mooney indica espressamente il pagamento con carta di credito per il proprio T-Bonifico; questa non è però una regola valida per ogni carta o ogni destinatario.
La disponibilità può dipendere dal circuito, dal tipo di carta, dall’emittente, dal paese, dalle misure antifrode e dal limite del servizio. Non fare affidamento su un percorso visto in un video o in un forum.
Perché il costo può essere più alto
Un bonifico dal conto e un trasferimento finanziato da carta non hanno necessariamente lo stesso prezzo. L’emittente può trattare l’operazione come anticipo di contante o limitarla; il servizio terzo può applicare una propria commissione.
Se la carta usa credito rateale, l’operazione può incidere sul costo complessivo del credito. Leggi il contratto e, se pertinente, il SECCI: il plafond non è liquidità gratuita.
Checklist prima di inviare
- Controlla nell’app o nel contratto se la carta consente quell’operazione.
- Leggi commissione, limite per operazione e limite giornaliero.
- Verifica il beneficiario e l’IBAN prima di confermare.
- Non usare il percorso per aggirare limiti o condizioni della carta.
- Conserva ricevuta e riferimento dell’operazione.
Se hai un conto con saldo disponibile, il bonifico ordinario o istantaneo dal conto è normalmente il punto di partenza da valutare. Per tempi e limiti, consulta la guida al bonifico istantaneo.
Quando la carta può essere accettata
Un fornitore di servizi può permettere di pagare il trasferimento con carta. È diverso dal chiedere alla propria banca di trasformare automaticamente il plafond in un bonifico. Prima di inserire i dati, verifica sul sito ufficiale del servizio quali carte sono accettate, dove è disponibile il servizio e quale commissione viene mostrata.
Non usare una carta soltanto perché appare nell’elenco dei metodi di pagamento. Alcune operazioni possono essere escluse dall’emittente, soggette a verifiche ulteriori o trattate in modo diverso da un acquisto ordinario. Le condizioni contrattuali della carta prevalgono su ciò che hai letto su una pagina generica.
Bonifico, ricarica e anticipo: tre operazioni diverse
Una ricarica trasferisce denaro verso una carta, un conto di pagamento o un wallet se il prodotto la consente. Un bonifico invia fondi a un IBAN. L’anticipo contante utilizza il plafond della carta secondo regole e commissioni proprie.
Mettere questi passaggi in sequenza per ottenere denaro su un conto può creare costi, limiti o verifiche non previste. Non descriviamo quindi catene di trasferimenti pensate per aggirare le condizioni dell’emittente. Se devi pagare un avviso, verifica invece se esiste un canale dedicato per bollettini o pagoPA.
Come stimare il costo senza inventarlo
Per confrontare due modalità, annota tutte le voci visibili prima della conferma:
- commissione del servizio che invia il trasferimento;
- eventuale commissione dell’emittente della carta;
- costo in caso di anticipo contante;
- cambio e commissioni se la valuta non è euro;
- interessi o altri costi se la carta è revolving;
- eventuale costo del bonifico dal conto, che può essere l’alternativa più semplice.
Non sommare costi ipotetici come se fossero universali. Il preventivo o il riepilogo del servizio deve indicare il costo dell’operazione concreta, mentre il contratto della carta chiarisce come l’emittente può trattarla.
Se l’operazione viene rifiutata
Un rifiuto può dipendere da disponibilità insufficiente, limite della carta, controllo di sicurezza o condizioni del servizio. Non ripetere molte volte la stessa operazione: potresti creare autorizzazioni in attesa o blocchi temporanei.
Controlla prima app, estratto conto e messaggi ufficiali. Se non è chiaro il motivo, contatta l’emittente o il servizio attraverso i recapiti pubblicati nei rispettivi siti, senza consegnare PIN, password o codici temporanei.
Esempi di decisione
Se devi inviare denaro a un familiare e hai fondi sul conto, confronta prima il bonifico dal conto con il servizio alternativo. Se devi coprire una spesa urgente ma stai pensando di usare anticipo contante o credito rateale, leggi costo e rimborso prima di confermare.
Se hai già usato una carta per pagare un trasferimento e non riconosci il movimento, non confonderlo con un bonifico bancario: conserva ricevuta, nome del servizio e riferimento dell’operazione. La guida all’estratto conto della carta aiuta a ricostruire la voce.
Domande frequenti
Posso fare un bonifico direttamente dalla mia carta di credito?
Solo se la carta o un servizio abilitato lo prevede. Non è una funzione automatica di tutte le carte di credito.
È uguale a prelevare contante dalla carta?
No. L’anticipo contante e un servizio che accetta carta per un trasferimento possono avere condizioni diverse. Verifica entrambi i documenti prima di usarli.
Il bonifico arriva subito?
Dipende dal canale. Un bonifico ordinario, un istantaneo e un trasferimento gestito da un servizio terzo hanno tempi differenti; controlla l’informativa prima dell’invio.
Verificabilità OAC
Fonti e verifiche
Le fonti sotto sono quelle usate per verificare dati, regole e procedure citate nell’articolo. Quando possibile privilegiamo documenti normativi, autorità, dataset e documentazione ufficiale.
- Intesa SanpaoloOperatore / fonte ufficialeCome funziona la carta di credito Verificata il 27/08/2026
- MooneyOperatore / fonte ufficialeT-Bonifico Verificata il 27/08/2026
Nota importante
Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria, legale o fiscale personalizzata. Condizioni economiche, imposte e requisiti dei prodotti possono cambiare: verifica sempre la documentazione ufficiale aggiornata prima di decidere.
Continua a leggere
Carta di credito: come sceglierla e quanto costa
Plafond, rimborso, commissioni e interessi possono contare più del canone. Una guida per capire come funziona la carta e cosa confrontare prima di sceglierla.
Carta revolving: perché una rata piccola può costare molto
La rata bassa può allungare il rimborso e far crescere gli interessi. Capisci TAEG, durata e costo totale prima di valutare una carta revolving.